
精密铸件成本核算及报价
Pcp --铸件平均(基准)成品率% C3 --后处理工序附加成本(元/kg) C4 ---铸件成品检验附加成本(元/kg)
1、铸件成品率 P%的计算: P%= F×L0× H ×100% ……(2)
式中 F --铸件工艺出品率% ,每组铸件中铸件净重 W0 占铸件组总重 W 的百 分数。W ' 为铸件组中浇注系统总重 W = W0 + W ' F =
。C2=(1.1~1.5)C2cp,1.1~1.5 为价格系数,取决于铸件废品 单价 C2cp(不含税) 率高低,废品率越高,应取上限,反之简单铸件型芯取下限。
' = K 1cp ×f1 + C1+ C2 K1
'
3、其它影响因素:
: a、 后处理附加成本 C3 (元/kg)
' 精铸件正常后处理工序的成本已包括在 K 1 中,不另加价,如:震壳,切割,
' 1、变动成本 K 1 ' K1 是指随铸件产量增减而相应变化的成本值.主要项目包括:生产过程中消
耗的各种原辅材料(蜡料、制壳材料、筑炉料、熔炼金属所需的脱氧剂、造渣集 渣剂、精炼除气剂及铸件后处理消耗的材料、工具如钢丸、喷砂、砂轮切割片、 打磨砂带、酸洗钝化液、焊条等),构成铸件本体的金属材料(废金属炉料及铁
75
B
80CBiblioteka 85D E92 95
铸件精度等级 H2%值 级别 A 评价 极高精度 内 容
表二 H2% 70
1、 尺寸公差:ISO 8062:1994(E)或 GB6414-86 中 C1 -C3。 2、 形位公差:ISO 8062-2 中 2 级 3、 重量公差:GB/T11351-89≤4 级 1、 尺寸公差:CT3 –CT4 (GB6414-86) 2、 形位公差:ISO 8062-2 中 3 级 3、 重量公差:GB/T11351-89 5 级 。 1、 尺寸公差:CT4 –CT5 (GB6414-86) 2、 形位公差:ISO 8062-2 中 4 级 3、 重量公差:GB/T11351-89 6 级 1、 尺寸公差:CT5 –CT6 (GB6414-86) 2、 形位公差:ISO 8062-2 中 5 级 3、 重量公差:GB/T11351-89≤7 级 1、 尺寸公差:CT6 –CT7 (GB6414-86) 2、 形位公差:ISO 8062-2 中 6 级 3、 重量公差:无要求
4
按国内常用的四种制壳工艺及两种蜡料其平均 K 1 cp 值见表五:
四种制壳工艺平均变动成本 K 1 cp 值 制壳工艺 成本项目 原辅材 料成本 制壳材料 其他工序 原辅料 A 水玻璃 型壳 1.0 1.0 2.0 2.0 6
'
'
元/kg(铸件) B
表五 C D 硅溶胶型壳 (中温蜡) 5.0 2.0 6.0 5.0 18
SΔ - SΔcp ×C0 100
式中 C1—铸件比表面积成本增加系数
C0—铸件 SΔ每增加 100 cm2/kg 时成本增加值
例: 铸件 SΔ=600 cm2/kg (按图纸由计算机得出表面积) 时, C1=
600 500 ×C0, 100
若为中温蜡硅溶胶型壳工艺,C0=4 元/kg(表七) ,则 C1=1×4=4 元/kg
复合型壳 3.0 1.0 3.0 3.0 10
硅溶胶型壳 (低温蜡) 4.0 2.0 5.0 4.0 15
燃料动力成本 工时成本
K 1 cp
'
注:(1) 原辅材料成本中不包括金属炉料(G) (2)各成本均不含税 (3)K 1 cp (基准)变动成本按以下铸件产量计算(吨/年) A(水玻璃型壳) :年产精铸件 2000-5000 吨 B(复合型壳) : 年产精铸件 600-2000 吨 C(低温全硅型壳) :年产精铸件 500-1000 吨 D(中温全硅型壳) :年产精铸件 300-600 吨 (4)表中数据有时效性,随市场价格波动而变,本表按 2012 年一季度市场平均价。
级 别
评 价 极 高
内
容
A
1、 铸件 100% 经 X 射线检查,缺陷按 A 级(参照 HB5430-89 或 HB5001-92) 2、 抛光件表面抛光后不允许有任何可见黑点麻坑 3、 加工后表面不允许有任何缺陷,加工不允许焊补 1、 铸件 100%经 X 射线检查,缺陷按 B 级,或经超声波探伤,B 级 2、 抛光件表面抛光后允许有Φ≤0.3 黑点 2 个以内。 3、加工后表面不允许有可见缺陷,允许焊补再加工 1、 铸件 100%经 X 射线检查,缺陷按 C 级,或经超声波探伤,C 级 2、加工面或抛光面允许有Φ≤0.5 黑点 2 个以内。 3、加工面允许焊补再加工,抛光 1、 铸件经解剖内部无缩孔,缩松(热节及浇口下方) ,不经其他内部缺 陷检查 2、 加工后表面允许有缺陷,按 JB/T5100-91 4,3,2 规定 3、允许焊补再加工 1、 加工后表面允许有缺陷,按 JB/T5100-91 4,3,2 规定,超标后允许焊 补补救 2、无加工面或极少有加工面,不做任何内部质量检查
例:铸件净重 50g 时,f1=1.0,10g 时,f1=
100 X =5.0 = Xcp 20
d、 铸件比表面积 Sd(cm2/kg): Sd 越大,型壳材料、铸件表面处理成本(抛丸,喷砂,酸洗钝化,机械或电
解抛光等)越大。按每 kg 铸件平均表面积 500 cm2 为标准。当
5
Sdcp=500 cm2/kg ,当 Sd> Sdcp 时下式成立: C1=
精密铸件成本核算及报价
一、前言: 成本核算对每个精铸件生产企业而言都是最基础的统计工作之一,也是合 理、正确报价的基本依据。 精铸生产工序虽只有四大项:制蜡、制壳、熔炼浇注及后处理。但其工步却 有四十多种。按使用的粘结剂分类,仅制壳工艺方案就有四种,而生产用原辅材 料、能源品种繁多,因而其成本核算也较机械加工或其他铸造方法如砂型、压力 铸造等要复杂得多。在原辅材料、能源价格不断上涨,工时成本节节高升,环保 压力日趋增大的今天,作为机械工业中高污染、高能耗、低利润的精铸行业,目 前所承受的市场竞争、生存压力比其他行业大得多。降本增利的要求更为迫切。 成本核算不仅是合理报价的基础,也是企业降本增利的重要依据之一。 二、精铸件成本的组成: 按制造业成本核算方法铸件成本是生产过程中的制造成本与管理经营成本 的综合。按成本特性可简单地分为变动成本和固定成本两项。即铸件成本(完全 成本)K 等于变动成本 K1 与固定成本 K2 之和。K= K1 +K2。
W0 W0 ×100%= ×100% W W0 + W '
L0 --熔炼过程中液态金属利用率% ,即每 100kg 金属液实际浇注成形的铸 件质量(除去浇注过程中金属飞溅损失,漏壳、穿钢等铸件未成形的钢液损耗) H --铸件合格率% ,铸件浇注成形后经检验及机械加工其合格成品总重量 (或数量)占送验或加工铸件总重(数)量的百分数。 H=(1-f)% f --铸件(毛坯)废品率(内废)及加工后“料废”废品率(外废)之和 按国内精铸行业平均生产水品,净重在 0.1-100kg 的精铸件,其平均成品率 Pcp = 40% , 其中工艺出品率 F = 25-65% 取 Fcp = 45%, 液态金属利用率 L0 cp= 97%
以上八项是变动成本 K1 的主要影响因素。 (一)变动成本 K1 的计算:
' × K1= K 1
Pcp + C3+ C4+G P
……(1)
' 式中 K 1 --除 G 外的与铸件成品率 P%有关的变动成本(元/kg)(不含税)
G P
--铸件直接金属材料(炉料及合金元素)成本(含税价) (元/kg) --铸件成品率%(每 100kg 金属液浇注出的合格铸件重量%)
2
铸件合格率 Hcp= 92% (f =8%) 那么 Pcp= Fcp×L0 cp×Hcp× 100% = 40%,Pcp 又可称为“基准”成品率(平均铸件成品率) 。 每一个铸件,可以根据铸件结构、尺寸、净重和热节补缩及浇注系统,预估 其工艺出品率值 F(也可用计算机模拟技术进行设计) 。铸件合格率 H%可根据 铸件复杂程度、精度要求、表面质量及内在质量要求按下表进行计算预估。
' 合金) 。另列一项不包括在 K 1 中,称为“直接材料成本”G(基本可以回收利用) 。
按财务统计口径,生产工人的工资、福利应归入变动成本中。 将金属材料制造成铸件成品所消耗的动力、燃料(水、电、油、煤、蒸汽、 压缩空气等)也应包括在变动成本中。 2、固定成本 K2 是指相对固定的成本支出,原则上它与铸件生产量增减无直接关 系。K2 包括:生产经营、管理、销售、财务成本等。管理人员及技术人员工资 福利均属于固定成本 K2 之中。土地、厂房、租金、设备、大修、折旧费用,办
70
B
很 高
80
C
较 高
85
D
一 般
92
E
较 低
95
铸件合格率 H%=
H1 H 2 H 3 H 4 ×100% 4
' 2、变动成本 K 1 的影响因素: ' 影响变动成本 K 1 的主要因素是 a、b、c、d、e 五种。
a、制蜡模材料(中、低温蜡料) b、制壳工艺方案(水玻璃型壳、硅溶胶型壳、复合型壳)
不同制壳工艺时 C0 值 制壳工艺 成本增加值 C0 A 1.0 B 2.0 表六 C 3.0 D 4.0
e、 型芯附加成本增加值 C2(元/kg 铸件)
复杂铸件内腔常用型芯形成(陶瓷型芯、尿素芯、水溶蜡芯等) ,其成本应
' 在 K1 中计入。按每件铸件所需型芯数量及单价计算出其型芯成本(外购或自制)
铸件复杂程度 H1%值 级 别 评 价 极 复 杂 复 杂 较 复 杂 一 般 简 单 内 容 表一 H1%
铸件成本核算方法(清晰整齐)

铸件成本核算方法一,冲天炉熔化:1,灰铸铁(HT150 HT200 HT250)配料:新生铁75%,废钢25% 硅铁0.6% 锰铁1.3% 焦铁比1:7 新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2240X1.1X75% =1837元废钢=2000X1.1X25% =550 元硅铁=4700X1.1X0.6% =31 元锰铁=4950X1.1X1.3% =71 元焦炭=1170X1.1X14.3% =184 元吨铁水熔化材料成本=1837+550+31+71+184=2673 元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁。
吨铁水熔化成本=130+184+15X5+71+31= 491元2,球墨铸铁(QT400-15 QT400-18 QT450-10 QT500-7)配料:新生铁95%,废钢5% 硅铁1.6% 锰铁0.3% 焦铁比1:7 球化合金1.6% 新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95% =2435元废钢=2000X1.1X5% =110 元硅铁=4700X1.1X1.6% =83 元锰铁=4950X1.1X0.3% =17 元焦炭=1170X1.1X14.3% =184 元球化合金=7300X1.1X1.6% =128.5元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5 元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
吨铁水熔化成本=130+184+15X5+83+17+128.5= 617.5元二,电炉熔化:1,灰铸铁(HT150 HT200 HT250)配料:新生铁80%,废钢20% 硅铁0.5% 锰铁1.3%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2240X1.1X80% =1971.2元废钢=2000X1.1X20% =440 元硅铁=4700X1.1X0.5% =25.85 元锰铁=4950X1.1X1.3% =71 元电费=吨铁水熔化材料成本=1837+550+31+71+184=2673 元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁。
铸件成本核算方法

铸件成本核算方法一,冲天炉熔化:1,灰铸铁(HT150HT200HT250)配料:新生铁75%,废钢25%硅铁0.6%锰铁1.3%焦铁比1:7新生铁,废钢按10%消耗。
(1(2)2,球化合金1.6%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95%=2435元废钢=2000X1.1X5%=110元硅铁=4700X1.1X1.6%=83元锰铁=4950X1.1X0.3%=17元128.5元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
吨铁水熔化成本=130+184+15X5+83+17+128.5=617.5元二,电炉熔化:1(1(2)吨铁水熔化成本=130+184+15+71+31=431元3,球墨铸铁(QT400-15QT400-18QT450-10QT500-7)配料:新生铁95%,废钢5%硅铁1.6%锰铁0.3%焦铁比1:7球化合金1.6%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95%=2435元废钢=2000X1.1X5%=110元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
吨铁水熔化成本=130+184+15+83+17+128.5=557.5元(1(2)4,配料:新生铁95%,废钢5%硅铁1.6%锰铁0.3%焦铁比1:7球化合金1.6%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95%=2435元废钢=2000X1.1X5%=110元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
铸件加工报价计算方法
铸件加工报价计算方法
1. 引言
铸件加工报价计算是确定加工铸件价格的重要步骤。
本文档旨在介绍一种简单、有效的铸件加工报价计算方法。
2. 加工内容细分
首先,需要将加工内容细分为各个工序和材料。
将铸件加工过程分为以下几个主要步骤:
- 铸型制作
- 浇注
- 固化
- 精整
- 检验
同时,需要考虑所需材料的种类和数量。
3. 工序加工时间计算
针对每个工序,根据实际生产经验,确定其加工所需时间。
这
可以通过工人的平均工作效率来估算。
将每个工序所需时间累加,
得到总加工时间。
4. 材料成本计算
根据铸件所需材料的种类和数量,查询供应商提供的材料价格。
将材料价格乘以所需数量,得到材料成本。
5. 人工成本计算
根据工序加工时间,确定所需工人数量。
查询工人工资表,将
所需工人数量乘以其工资,得到人工成本。
6. 间接成本计算
考虑间接成本,如设备折旧费用、能源费用等。
将这些间接成
本合计,并按加工时间分摊到每个铸件上。
7. 利润和税费考虑
根据企业政策和市场需求,确定所需的利润率。
根据该利润率
计算利润,并考虑税费等其他因素。
8. 总报价计算
将材料成本、人工成本、间接成本和利润进行合计,得到最终
的铸件加工报价。
9. 结论
本文档提供了一种简单、有效的铸件加工报价计算方法。
根据
不同的实际情况,可以对该方法进行灵活调整。
以上为铸件加工报价计算方法的概要介绍,希望对您有所帮助。
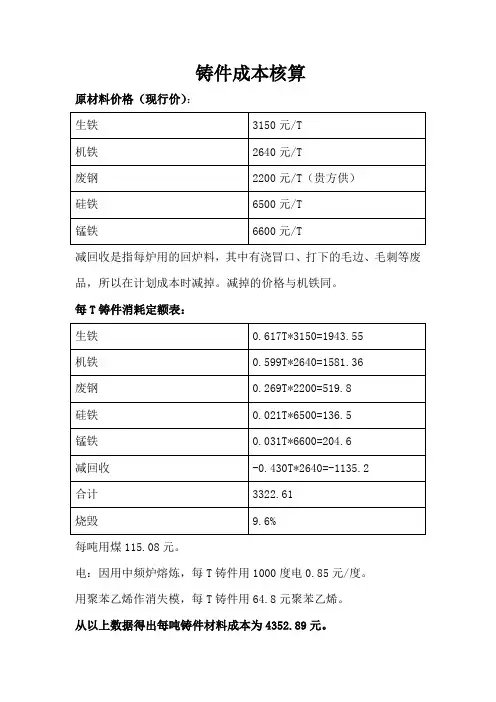
铸件成本核算
铸件成本核算
原材料价格(现行价):
减回收是指每炉用的回炉料,其中有浇冒口、打下的毛边、毛刺等废品,所以在计划成本时减掉。
减掉的价格与机铁同。
每T铸件消耗定额表:
每吨用煤115.08元。
电:因用中频炉熔炼,每T铸件用1000度电0.85元/度。
用聚苯乙烯作消失模,每T铸件用64.8元聚苯乙烯。
从以上数据得出每吨铸件材料成本为4352.89元。
根据《全国机电工业铸件出厂价计算办法》基准件每吨耗用工时为56.7时/T.
即计划成本=每吨用的工时数总工时
总工时费用成本
每吨铸件材料成本⨯+
=7.56249236
9621037
89.4352⨯+
=6541.63
增值税:由于铸件价格低,处于亏损状态,所以增值很少,但各级政府规定,只要开票必须纳税,所以增值税按8%计,计划成本利润率按5%计。
即:
T /7537%
8105
.163.6541元=基准价格=-⨯。
铸件成本核算及报价
铸件成本核算及报价一、精铸件成本的组成:按制造业成本核算方法铸件成本是生产过程中的制造成本与管理经营成本的综合。
按成本特性可简单地分为变动成本和固定成本两项。
即铸件成本(完全成本)K等于变动成本K1与固定成本K2之和。
K= K1 +K2。
1、变动成本K1-----------K1是指随铸件产量增减而相应变化的成本值.主要项目包括:生产过程中消耗的各种原辅材料(蜡料、制壳材料、筑炉料、熔炼金属所需的脱氧剂、造渣集渣剂、精炼除气剂及铸件后处理消耗的材料、工具如钢丸、喷砂、砂轮切割片、打磨砂带、酸洗钝化液、焊条等),构成铸件本体的金属材料(废金属炉料及铁合金)。
另列一项不包括在K'1中,称为“直接材料成本”G(基本可以回收利用)。
按财务统计口径,生产工人的工资、福利应归入变动成本中。
将金属材料制造成铸件成品所消耗的动力、燃料(水、电、油、煤、蒸汽、压缩空气等)也应包括在变动成本中。
2、固定成本K2------------K2是指相对固定的成本支出,原则上它与铸件生产量增减无直接关系。
K2包括:生产经营、管理、销售、财务成本等。
管理人员及技术人员工资福利均属于固定成本K2之中。
土地、厂房、租金、设备、大修、折旧费用,办公、出差、车旅费用及低值易耗、劳保用品等成本也属K2内容。
二、铸件变动成本K1的影响因素及计算:(一)影响因素:1、铸件材质2、制壳工艺方案3、铸件成品率P%4、每公斤铸件件数X15、铸件比表面积S(每公斤铸件的表面积)增加成本C16、型芯附加成本C27、后处理附加成本C38、铸件成品检验附加成本C4以上八项是变动成本K1的主要影响因素。
(二)变动成本K1的计算:K1= K'1×PPcp+ C3+ C4+G (1)式中K'1--除G外的与铸件成品率P%有关的变动成本(元/kg)(不含税) G --铸件直接金属材料(炉料及合金元素)成本(含税价)(元/kg)P --铸件成品率%(每100kg 金属液浇注出的合格铸件重量%) P cp --铸件平均(基准)成品率%C 3 --后处理工序附加成本(元/kg )C 4 ---铸件成品检验附加成本(元/kg ) 1、铸件成品率P%的计算:P%= F ×L 0× H ×100% (2)式中F --铸件工艺出品率% ,每组铸件中铸件净重W 0占铸件组总重W 的百分数。
精密铸件成本核算及报价;成本分析;铸件成本的影响因素及计算
精密铸件成本核算及报价一、前言:成本核算对每个精铸件生产企业而言都是最基础的统计工作之一,也是合理、正确报价的基本依据。
精铸生产工序虽只有四大项:制蜡、制壳、熔炼浇注及后处理。
但其工步却有四十多种。
按使用的粘结剂分类,仅制壳工艺方案就有四种,而生产用原辅材料、能源品种繁多,因而其成本核算也较机械加工或其他铸造方法如砂型、压力铸造等要复杂得多。
在原辅材料、能源价格不断上涨,工时成本节节高升,环保压力日趋增大的今天,作为机械工业中高污染、高能耗、低利润的精铸行业,目前所承受的市场竞争、生存压力比其他行业大得多。
降本增利的要求更为迫切。
成本核算不仅是合理报价的基础,也是企业降本增利的重要依据之一。
二、精铸件成本的组成:按制造业成本核算方法铸件成本是生产过程中的制造成本与管理经营成本的综合。
按成本特性可简单地分为变动成本和固定成本两项。
即铸件成本(完全成本)K等于变动成本K1与固定成本K2之和。
K= K1 +K2。
1、变动成本K'1是指随铸件产量增减而相应变化的成本值.主要项目包括:生产过程中消K'1耗的各种原辅材料(蜡料、制壳材料、筑炉料、熔炼金属所需的脱氧剂、造渣集渣剂、精炼除气剂及铸件后处理消耗的材料、工具如钢丸、喷砂、砂轮切割片、打磨砂带、酸洗钝化液、焊条等),构成铸件本体的金属材料(废金属炉料及铁中,称为“直接材料成本”G(基本可以回收利用)。
合金)。
另列一项不包括在K'1按财务统计口径,生产工人的工资、福利应归入变动成本中。
将金属材料制造成铸件成品所消耗的动力、燃料(水、电、油、煤、蒸汽、压缩空气等)也应包括在变动成本中。
2、固定成本K2是指相对固定的成本支出,原则上它与铸件生产量增减无直接关系。
K2包括:生产经营、管理、销售、财务成本等。
管理人员及技术人员工资福利均属于固定成本K2之中。
土地、厂房、租金、设备、大修、折旧费用,办公、出差、车旅费用及低值易耗、劳保用品等成本也属K 2内容。
铸件成本核算
件成本核算表 运输费(元/ 吨) 350.00 包装费(元/ 税收(10.8%) 吨) 300.00 2914.49 合计 29900.49
合计加工费的铸件成本核算表 包装费(元/ 毛坯重量(千 单件前述费 吨) 克) 用(元/只) 300.00 0.80 19.23 铸造加工费 税收(10.8%) (元/件) 6.00 2.72 合计 27.95
铸件成本核算表 运输费(元/ 吨) 700.00 包装费(元/ 税收(10.8%) 吨) 300.00 0.00 合计 35336.00
合计加工费的铸件成本核算表 包装费(元/ 毛坯重量(千 单件前述费 吨) 克) 用(元/只) 300.00 0.80 19.84 铸造加工费 税收(10.8%) (元/件) 3.00 0.00 合计 22.84
论吨合计加工费的低压铸件成本核算表 A00铝价(元/ 铝(元/ 吨) (元/吨) /吨) (元/吨) /吨) 吨) 15200.00 1500.00 1336.00 14000.00 1800.00 500.00
论件合计加工费的铸件成本核算表 A00铝价(元/ 铝锭加工费 吨) (元/吨) 15200.00 5000.00 损耗(8%) 0.00 热处理费(元 抛砂费(元/ /吨) 吨) 3600.00 0.00 运输费(元/ 吨) 700.00
论吨合计加工费的铸件成本核算表 A00铝价(元/ 铝锭加工费 损耗(8%)(元 铸造加工费 热处理费(元 抛砂费(元/ 吨) (元/吨) /吨) (元/吨) /吨) 吨) 15200.00 1500.00 1336.00 6000.00 1800.00 500.00
论件合计加工费的铸件成本核算表 A00铝价(元/ 铝锭加工费 吨) (元/吨) 17700.00 1500.00 损耗(8%) 1536.00 热处理费(元 抛砂费(元/ /吨) 吨) 1800.00 500.00 运输费(元/ 吨) 700.00
精铸件成本核算与报价过程分析
精铸件成本核算与报价过程分析1、铸件成本1.1 铸件成本包括直接成本和期间成本直接制造成本又可分为:直接材料(在生产中用来形成产品主要部分的材料包括废钢和铁合金)、直接工资(在产品生产过程中直接对材料进行加工使之变成产品的人员的工资)、燃料和动力、制造费用(为组织和管理生产所发生的各项间接费用,包括生产单位管理人员工资,职工福利费、折旧费、修理费及办公费、劳动保护费等)等。
为便于按制造过程分析成本,直接构成铸件实体的炉料(包括废钢和铁合金)归集为直接材料,把制造过程消耗的蜡料、制壳材料等作为辅助材料。
将制造过程消耗的工人工资、燃料和动力、辅助材料等计为过程成本。
直接材料和过程成本构成了铸件的直接成本。
这个成本也是铸件的变动成本。
期间成本又包括管理费用与财务费用。
期间成本是企业的固定成本。
直接材料费取决于合金的种类和配料成本;它是随着市场价格的波动而波动;也随着配料比例,波动很大。
例如:采用SUS304废料配制SUS316或CF-8M时,同样是合格的成分,上限值与下限值成本相差很大。
1.2 精铸件过程成本的构成本公司生产的铸件为全硅溶胶熔模铸件,其铸造过程分为蜡模生产、型壳制作、熔炼浇铸和后处理清理四大工序。
根据本公司的统计数据得出以下分析表。
精铸件生产过程制造成本及构成分析表从上表中可以看出:每公斤碳钢钢水的成本价为12.80元,每组型壳的平均成本价约12.00元。
2、工艺出品率工艺出品率也叫钢水收得率,是实际得到的铸件重量占浇注重量的百分比,对具体铸件来说,工艺出品率等于每组树上的铸件总重量占总树重的百分比。
它与铸件结构和组树方案密切相关。
本公司生产的铸件出品率大多在30%-40%范围内变化。
通过大量的铸件成本核算,铸件的成本与工艺出品率成反比,工艺出品率越低成本便越高;由此可见,工艺出品率对成本的影响是十分显著的,因此,提高工艺出品率,是降低成本的有效措施之一。
当然,工艺出品率也不是越高越好,也不是想高就高得了的,过高的工艺出品率会降低浇注系统的补缩能力,导致补缩不足而产生缩松或缩孔缺陷;另一方面,有些铸件尤其是形状不规则的薄壁铸件由于受铸件结构和组树方案的限制,工艺出品率很难提高。
精密铸造报价方法
精铸件成本核算及报价一、铸件成本的组成:按制造业成本核算方法,铸造成本是生产过程中的制造成本与管理经营成本的总和。
按成本特性可简单的分为“变动成本”和“固定成本”两项。
即铸件成本(完全成本)K=变动成本K1+固定成本K21、“变动成本”K1是指随铸件产量增减而相应变化的成本值。
主要内容包括:生产过程中消耗的原辅材料(蜡料,制壳原辅材料,筑炉料及后处理各工序中材料,工具消耗,如钢丸、砂带、砂轮、酸洗钝化液…..等)。
构成铸件实体的金属材料,因可以回用并与铸件成本率无关在K1中另列一项。
按财务统计口径,生产工人的工资福利应归于变动成本中,生产中的动力、燃料消耗(水、电、油、煤、气等)也应该包括在K1中。
2、固定成本K2是指相对固定的成本开支,原则上与铸件生产量增减无直接关系.包括生产经营、管理、销售、财务、成本等。
管理及技术人员工资福利属于固定成本之中,土地、厂房、租金、设备、大修折旧费用、办公、出差、低值易耗、劳动保障用品等成本也是K2的内容。
二、铸件变动成本K1的影响因素,(一)影响K1的主要因素是:铸件的材质,型壳工艺方案及成品率。
其他因素分别是:1.每千克铸件件数; 2.铸件的比表面积(c㎡/kg); 3.型壳增加的层数; 4. 型芯的成本; 5.后处理特殊工艺成本; 6.铸件检验项目增加的成本;K1=K1`×P cp/P+G (1)式中:K1`——除铸件材料外的变动成本(元/千克)G——铸件金属材料的总成本(元/千克)(不含税)P cp——铸件平均成品率%P——铸件实际成品率%按式(1)变动成本K1与成品率P%呈反比关系(二)影响铸件成品率P的主要因素:P=F×L0×H×100% (2)式中:P——铸件成品率%。
每100千克钢水浇注出的合格铸件重量。
F——铸件工艺出品率%。
每一铸件组中铸件净重占铸件组总重量的百分比。
L0——钢水利用率%:每100千克钢水实际浇注出成形铸件的利用率%(除去钢水飞溅,漏壳损耗重量及钢液体积收缩引起的重量减少)H——铸件合格率%:铸件浇注成形后经检验其合格的重量百分比[(除去铸件生产过程中的废品——内废,及加工后产生的料废——外废),(由于铸件缺陷产生的废料重量)]。
材料铸造费用计算
影响精铸件成本差异的主要因素严格来讲,不同铸件在每个工序的制造成本是不完全相同的,但有的环节差异很小可以按照平均水平核算,我们所要关注的是那些对铸件成本影响比较大的因素。
导致铸件过程成本差异的主要因素有以下几个方面:1.工艺出品率工艺出品率也叫收得率,是实际得到的铸件重量占浇注重量的百分比,对具体铸件来说工艺出品率等于同一棵□□□上的铸件总重量占□□□重的百分比,它与铸件结构和组□□□方案有关,可能在30%至60%的范围内变化,一般多在40-50%之间。
前段成本与工艺出品率的关系为每公斤铸件前段成本=每公斤浇注重量前段成本工艺出品率每公斤铸件的前段成本与工艺出品率成反比,工艺出品率越低单位重量的铸件前段成本就越高,而且工艺出品率越低影响的程度越显著。
浇注每公斤钢水的前段成本为6元,当工艺出品率为45%时,每公斤铸件的前段成本为13.33元;工艺出品率为30%时铸件前段成本为20元/公斤,比平均水平高6.7元,使过程成本上升37.6%,对304不锈钢铸件总成本的影响幅度大约为17%;当工艺出品率为60%时铸件前段成本为10元/公斤,比平均水平低3.3元,使过程成本降低18.5%,对304不锈钢铸件而言相当于总成本降低约7%;将铸件前段成本对工艺出品率求导数可得出:工艺出品率对每公斤铸件的前段成本的影响程度与工艺出品率的平方成反比,当工艺出品率为45%时,每降低一个百分点每公斤铸件的前段成本增加0.3元,当工艺出品率为30%时,每降低一个百分点每公斤铸件的前段成本大约增加0.67元由此可见工艺出品率对成本的影响是十分显著的。
好比电工学上的功率因素,降低工艺出品率相当于增加了无功消耗。
当然工艺出品率也不是越高越好,也不是想高就高得了,过高的工艺出品率会降低浇注系统的补缩能力,导致补缩不足而产生缩松或缩孔缺陷;另一方面,有些铸件尤其是形状不规则的薄壁铸件由于受铸件结构和组□□□方案的限制工艺出品率很难提高,在核定铸件价格时应考虑到这一重要因素。