
Black-Scholes期权定价模型的数值求解-梅树立庞守林
35
移动平均 在以上的历史波动率估计中,我们可以加上窗口的设计,在每一个时 间点,我们选取过去N个数据为样本,计算其标准偏差当时间往前, 则窗口也往前移一个数据点,并且删除最后一个数据
36
(2).隐含波动度(implied volatility) 利用市场上选择权的交易价格,代入B-S 公式反求出报酬 的波动度。 国外学者发现同样的股票,由价内选择权 及价外选择权所 求出来的隐含波动度常常不一样,通常价内的隐含波动度会 高于价 外的隐含波动度,一般称为笑状波幅 (volatility smile)。
32
Black-Scholes公式中变数的选取 1.到期期限 一般用年(1年以365天计)来表示,亦即使用与计算利息一 致的方式来计算到期期限。
2.无风险利率 无风险利率(risk-free rate)是指没有任何违约风险的资产之收 益率,所以政府发行的公债或国库券之利率,均可视为无风 险利率。
33
43
买权敏感度 delta() delta是用来衡量选择权标的资产价格变动对选择权价格的影 响。
C Δ= =N (d1 )>0 S
44
买权敏感度 gamma() gamma是用来衡量delta的敏感度,也就是当股价变动时,避 险比率delta变动的情况。
N(d1 ) N' (d1 ) Γ= 2= = >0 S Sσ T S
2
2
1
40
EWMA模型是由JP Morgan于其发展的风险控管系统 RiskMetrics中使用。 计算的结果,日数据的最佳的值为0.94,月数据最佳的值为 0.97。
41
(4).随机波动度(Stochastic Volatility) GAHCH Model
rt c i rt -i i t -i i X t,i t
價外
股價
18
時間價值 20 18.47 15 10 5 0 12.62 8.72 4.93
一年
半年
三個月 一個月 到期期限
19
期权(Option)基本概念 Black-Scholes期权定价模型 Black-Scholes模型的差分法求解 小波多尺度数值求解方法
1973年,芝加哥大学教授Black和MIT教授Scholes在 Journal of Political Economy上发表了一篇题为《期权定价 和公司负债》的论文;同年,哈佛大学教授Merton在《贝 尔管理科学学报》上发表了另一篇论文《期权的理性定价 理论》。这两篇论文奠定了期权定价理论基础。
7
价内、价外及价平选择权
一般习惯上,将选择权的履约价格相对于股价的大小,区分 为价内、价外及价平三种选择权。 1. 价内选择权(in-the-money option) 对买权而言,当股价大于履约价格时,称此买权为价内买权。
8
2. 价外选择权(out-of-the-money option) 对买权而言,当股价小于履约价格时,称为价外买权。 3.价平选择权(at-the-money option) 对买权或卖权而言,当股价等于履约价格时,称为价平选择 权。
Black-Scholes模型的主要概念 假设有一包含股票及其买权的投资组合,藉由不断调整适当 的股票与买权之比率,可使投资组合在短时间内达到无风险 的状态。在无套利情形下,该投资组合应赚得无风险报酬。 因此得到买权对股价及时间的偏微分方程式,另外再加上到 期日买权价值的边界条件,而得到买权公式解。
28
Black-Scholes卖权价格公式(无配息)
P=Ke-rT N(-d2)-S.N(-d1)
S 2 1 ln + ( r + )T 其中,d1 = 2 K T
d2 =
S 2 ln +( r 1 )T 2 K d1 T
T
29
Black-Scholes买权价格公式(配息yield q)
梅树立
期权(Option)基本概念 Black-Scholes期权定价模型 Black-Scholes模型的Matlab求解 小波多尺度数值求解方法
选择权(option)是一种衍生性证券(derivative security),持有人 有权利在未来某一段期间内(或某一特定日期),以约定的 价格向卖方买入或卖出一定数量的标的资产(underlying asset)。
2
26
Black-Scholes买权价格公式(无配息)
C=S.N(d1)-Ke-rT N(d2)
S 2 1 ln + ( r + )T 其中,d1 = 2 K T
d2 =
S 2 ln +( r 1 )T 2 K d1 T
T
27
C:买权目前理论价值call price S:目前的股价 stock price K:履约价格 strike price r:无风险利率(以年为标准)riskless rate T:到期日之长短(以年为单位)maturity ln:自然对数 logrithm :股价报酬波动度(以年为标准)volatility N(d1) :为标准正态分布概率密度函数Normal distribution
3.股价波动度之估算 (1).历史波动度(historical volatility)), 其公式如下:
天
( Ri-R ) n 1 i 1
n
2
年 天 252
34
时间平方根法则 如果我们以日数据来计算波动率,所得到的是每日波动率的估算值, 至于延伸为N天期的波动率,则一般都利用时间平方根法则来求取。 估算周波动率,N = 5;估算月波动率,N = 21;估算年波动率,N = 252。
若一个随机过程{X(t),t>=0}满足: (1) X(t)是独立增量过程; (2) 任意s,t>0,X(s+t)-X(s)~N(0,c^2*t),即X(s+t)-X(s)是期望为0, 方差为c^2*t的正态分布; (3) X(t)关于t是连续函数。 则称{X(t),t>=0}是维纳过程(Wiener process)或布朗运动。
i 1 i 1 i 1 R M S
t tzt
2 t p i 1
z t N(0,1)
2 t -i
i
i
i 1
Q
2 t -i
42
用来衡量因五个变量发生变动时,选择权价格变化的情况。 由于一般习惯上常常用希腊字母(Greek)来表示这些变量变动 对选择权价格的影响,因此选择权敏感度分析有时称为选择 权Greeks。
(1)它是一个Markov过程。因此该过程的当前值就是做出其未 来预测中所需的全部信息。 (2)维纳过程具有独立增量。该过程在任一时间区间上变化的 概率分布独立于其在任一的其他时间区间上变化的概率。 (3)它在任何有限时间上的变化服从正态分布,其方差随时间区 间的长度呈线性增加。 期货定价模型BS模型中,期货价格及其所依赖的标的资产价格 都受同一种不确定因素的影响,两者也都是遵循相同的维纳过程。
2 其中,d1 = ln S +( r q+ 1 )T 2
K
T
T
31
d2 =
S 2 ln +( r q 1 )T 2 K d1 T
B-S公式中的N(d1)一般称为避险比率(hedge ratio)或对冲率, 或delta。
C N(d1) = S 其中,ΔC:买权变动的大小 ΔS:股价变动的大小
15
因 素 股價(S) 履約價格(K) 到期日(T) 股價波動度( 無風險利率(R) 股利(D)
買權變動方向
賣權變動方向
)
16
買權價值
Sቤተ መጻሕፍቲ ባይዱ K線
時間價值
內含價值
45 K 價平
價外
價內
目前股價
17
賣權價值
K
時間價值
K S線
內含價值
K 價內 價平
C
2
45
买权敏感度 vega(v) vega或称kappa,是用来衡量标的价格波动度改变对选择权价 格的影响,也就是波动度每上升一单位对选择权价格的影响。
C rT v= =Ke σ
T N' (d 2 )=S T N ' (d1 )>0
37
(3).指数加权移动平均(EWMA) 虽然市场上最近的讯息比远久以前的讯息来的重要,但是移 动平均法给所有的数据点权重是一样的。 EWMA的作法是,越近的数据,权重给的越大,因此捕捉了 波动群聚的现象。因此与移动平均相比,EWMA对于市场冲 击反应较快。
38
EWMA公式
t
i -1 2 (r t -i ) i 1 i -1 i 1
t
过去的第i天,权重是
(1 - ) i -1 (rt2 -i )
(1- )
。
i 1
i -1
39
估计Lambda 务实上,RiskMetrics使用以下的优化方法,来求算个别资产 最佳的值 min RMSE= s.t.
1 N
(r
i 1
2
i 1
ˆ i 1 ( )) -
0 現在 t 發放D元股利 T 到期日
13
没有股利情况下,美式的买权卖权等价理论 -T S-K Ca - Pa S - K ( 1 + r) 有股利情况下,美式买权卖权等价理论 S-D(1+r)-t-K Ca-Pa S-K (1+r)-T
14
影响选择权价格的因素 1. 股价 2. 履约价格 3. 到期日的长短 4. 标的资产价格的波动幅度 5. 无风险利率 6. 股利
3
选择权依买入或卖出的权利可分为买权(看涨期权,Call Option)及卖权(看降期权,Put Option)两种。 买权赋予持有人买入标的资产之权利。
Black-Scholes期权定价公式的探讨
度群函),数其为中Pm卜(x和)2盯弋分?翥别焉为1股丽价8x漂P(移一
率(资产价格的平均增长率)和波动率, 并且可以简单的认为股价与两部分有 关,一部分txdt是与银行的无风险收益 率相关的可预见的收益,另一部分crdx 是股价对例如意料外信息等外部影响的
高斯过程中假定股价的概率分布为 偏度为零,峰度为3且为瘦尾的正态分 布,而实证研究说明并非如此。研究发 现,金融过程的偏度不为零,且峰度大于 3,并且是厚尾的。而在高斯过程的瘦尾 假定下的期权定价,就意味着忽略了诸 如股价大跌等极端情形的概率分布,在 实际操作中就会低估风险,造成如长期 资产管理公司那样的严重后果。研究证 明MBS理论没有能够很好的考虑极端 事件发生的情形。
四、结论 通过对非高斯过程和非马尔可夫情 况下的期权定价理论的探讨,我们可以 看出无论是SV模型还是FBM模型都对 MBS模型中不够现实的假设进行修正,
(erBH(t)+l上t-丁1叮2t’在准
条件期望里S(t)是个准
鞅。
且如果E(f(BH∞))<
∞,这里Vt≤T,
~
。(H)
r
Eh[f(Bn∞)I st】-J。
可写成三掣:斗s(t)+盯s(t)◇w。(t),它的解 nt
30 s(t)=sexppB∽州一}仃砰
(5)分数Ito公式 如果fE C2(RxR)and dS(t)=lx(t,W) dt+tr(t,w)dBH(t),斗,or∈0‘,这样f(t,X(t)-f (0,X(0))
=Kt菩(s洲)ds+小羔(s,x(s))斗
v:星殳:s、屑£FN”J do"
第八讲Black-Scholes期权定价理论(货币金融学)

《金融经济学》第八讲
33
Black-Scholes 理论的意义
▪ The model offers a methodology to predict
the seemingly unpredictable by using the
lessons of complex mathematics and
probability theory to forecast stock
《金融经济学》第八讲
28
ffont 论 一般经济均衡与期权定价理论
▪ In the theory of finance the situation often
arises in which repeated transactions of
assets without contingent markets generate
《金融经济学》第八讲
35
Black-Scholes 理论的意义
▪ The work of Robert Merton, Fischer Black and Myron Scholes is the culmination of a series of discoveries and theories spanning the twentieth century.
《金融经济学》第八讲
62
《金融经济学》第八讲
63
《金融经济学》第八讲
64
《金融经济学》第八讲
《金融经济学》第八讲
42
离散证券市场交易的数学模型
▪ -域流:越来越细的 -域。 ▪ 随机变量: R 的函数,当 有限时,
它等同于一个向量。 ▪ 随机过程:随时间改变的随机变量。 ▪ 数学期望:随机变量关于 上的概率的
投资分析BlackScholes期权定价模型
st xt , a(st ,t) st ,b(st ,t) st dst stdt stdwt
省略下标t,变换后得到几何布朗运动方程
ds dt dw
s
证券的预期回报与其价格无关。
(13.6)
2024/6/27
11
▪ ITO定理:假设某随机变量x的变动过程可由ITO 过程表示为(省略下标t)
价格波动率σ和无风险利率r有关,它们全都是客观
变量。因此,无论投资者的风险偏好如何,都不会 对f的值产生影响。
在对衍生证券定价时,可以采用风险中性定价,即 所有证券的预期收益率都等于无风险利率r。
只要标的资产服从几何布朗运动,都可以采用B-S微
分方程求出价格f。
2024/6/27
22
13.4 几何布朗运动与对数正态分布
2024/6/27
4
wt t t
(13.1)
这里,wt wt wt1,t iidN (0,1)
2. 在两个不重叠的时段Δt和Δs, Δwt和Δws是独立的, 这个条件也是Markov过程的条件,即增量独立!
cov(wt , ws ) 0
(13.2)
其中,wt wt wt1, ws ws ws1
Ct St N (d1) Xer N (d2 )
其中,d1
ln(St
/
X
)
(r
2
/
2)
d2 d1 t [0,T ], T t
2024/6/27
27
B-S买权定价公式推导
▪ (1)设当前时刻为t,到期时刻T,若股票 价格服从几何布朗运动,若已经当前时刻t 的 值股 为票价格为St,则T时刻的股票价格的期望
2024/6/27
Black-Scholes期权定价模型
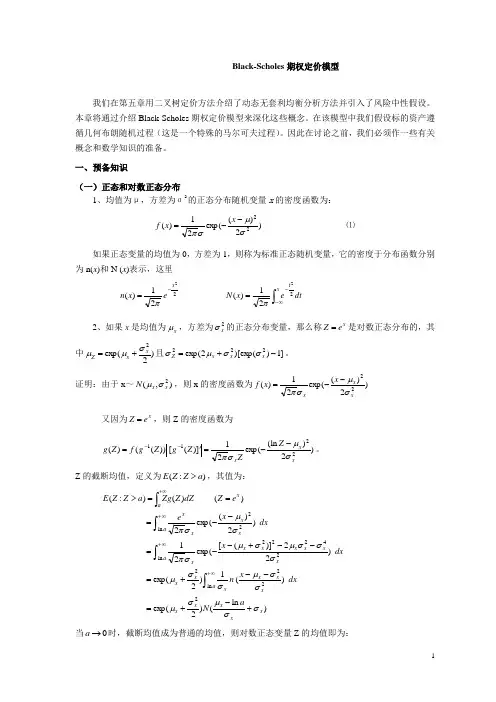
Black-Scholes 期权定价模型我们在第五章用二叉树定价方法介绍了动态无套利均衡分析方法并引入了风险中性假设。
本章将通过介绍Black-Scholes 期权定价模型来深化这些概念。
在该模型中我们假设标的资产遵循几何布朗随机过程(这是一个特殊的马尔可夫过程)。
因此在讨论之前,我们必须作一些有关概念和数学知识的准备。
一、预备知识(一)正态和对数正态分布1、均值为μ,方差为σ2的正态分布随机变量x 的密度函数为:)2)(exp(21)(22σμσπ--=x x f ⑴ 如果正态变量的均值为0,方差为1,则称为标准正态随机变量,它的密度于分布函数分别为n(x )和N (x )表示,这里2221)(x ex n -=π dt e x N x t ⎰∞--=2221)(π2、如果x 是均值为x μ,方差为2x σ的正态分布变量,那么称x e Z =是对数正态分布的,其中)2exp(2xx Z σμμ+=且]1))[exp(2exp(222-+=x x x Z σσμσ。
证明:由于x ~),(2x x N σμ,则x 的密度函数为)2)(exp(21)(22xx xx x f σμσπ--=又因为x e Z =,则Z 的密度函数为 )2)(ln exp(21])([ ))(()(2211xx x Z ZZ g Z g f Z g σμσπ--='=--。
Z 的截断均值,定义为):(a Z Z E >,其值为:)ln ()2exp()(1)2exp( )22)]([exp(21)2)(exp(2 )( )():(2ln 222ln 24222ln 22x xx xx a xxx xxx axxx x x x xa xx x x x aaN dx x n dx x dx x e e Z dZ Z Zg a Z Z E σσμσμσσμσσμσσσμσμσπσμσπ+-+=--+=--+--=--===>⎰⎰⎰⎰∞+∞+∞++∞当0→a 时,截断均值成为普通的均值,则对数正态变量Z 的均值即为:)2exp(2xx Z σμμ+= (2)其中)()(x N x n 和分别表示为标准正态分布的密度和分布函数。
BLACKSCHOLES期权定价模型计算公式套用数据
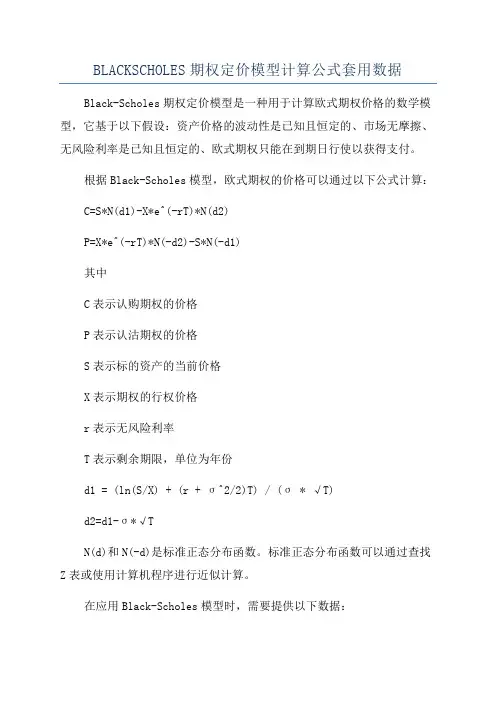
BLACKSCHOLES期权定价模型计算公式套用数据Black-Scholes期权定价模型是一种用于计算欧式期权价格的数学模型,它基于以下假设:资产价格的波动性是已知且恒定的、市场无摩擦、无风险利率是已知且恒定的、欧式期权只能在到期日行使以获得支付。
根据Black-Scholes模型,欧式期权的价格可以通过以下公式计算:C=S*N(d1)-X*e^(-rT)*N(d2)P=X*e^(-rT)*N(-d2)-S*N(-d1)其中C表示认购期权的价格P表示认沽期权的价格S表示标的资产的当前价格X表示期权的行权价格r表示无风险利率T表示剩余期限,单位为年份d1 = (ln(S/X) + (r + σ^2/2)T) / (σ * √T)d2=d1-σ*√TN(d)和N(-d)是标准正态分布函数。
标准正态分布函数可以通过查找Z表或使用计算机程序进行近似计算。
在应用Black-Scholes模型时,需要提供以下数据:1.标的资产的当前价格(S)2.期权的行权价格(X)3.无风险利率(r)4.剩余期限(T)(以年为单位)5.标的资产的波动率(σ)下面举一个实例来说明如何使用Black-Scholes模型计算期权价格。
假设只股票的当前价格为100美元,期权的行权价格为105美元,无风险利率为5%,剩余期限为6个月(0.5年),股票的波动率为20%。
首先,根据给定的数据,计算d1和d2:d1 = (ln(100/105) + (0.05 + 0.2^2/2) * 0.5) / (0.2 * √0.5) d2=d1-0.2*√0.5然后,使用标准正态分布函数计算N(d1)、N(d2)、N(-d1)和N(-d2)的值。
假设N(d1)=0.6、N(d2)=0.5、N(-d1)=0.4和N(-d2)=0.3接下来,根据公式可计算出认购期权和认沽期权的价格:C=100*0.6-105*e^(-0.05*0.5)*0.5=7.16美元P=105*e^(-0.05*0.5)*0.3-100*0.4=3.84美元因此,在给定的条件下,该认购期权的价格为7.16美元,认沽期权的价格为3.84美元。
Black_Scholes期权定价公式的两种简化推导

中 国 水 运 ( 理 论 版 ) China Water Transport(Theory Edition)
Vol.4 May
No.5 2006
Black-Scholes 期权定价公式的两种简化推导
邓乐斌
摘 要:Black-Scholes 期权定价公式的推导过程是相当复杂的,需要用到随机过程、随机微分方程求解等较高深的
第5期
邓乐斌:Black-Scholes 期权定价公式的两种简化推导
σ2 ln E ( ST ) − ln X − (T − t ) µ − ln X 2 = XN ( ) = XN ( ) σ T −t σ T −t
165
从而不支付红利股票的欧式看涨期权的价格
c=e
− r (T −t )
cT = SN ( d1 ) − Xe − r (T −t ) N ( d 2 )
cT = E (max( ST − X , 0))
∧
)(T − t ))) 2 2 ) 2σ (T − t )
σ2
所以有
c1 = ∫
+∞ ln X
e f ( y )dy = ∫
y
+∞
ln X
e ⋅
y
1 2πσ T − t
exp(−
( y − (ln S + (r −
2
)(T − t )))2 2 )dy 2σ (T − t )
µ+
σ2
∫
+∞
ln X
2πσ T − t
= E ( ST ) N (
ln E ( ST ) − ln X + (T − t ) µ + σ 2 (T − t ) − ln X 2 ) = E ( ST ) N ( ) σ T −t σ T −t
Black-Scholes期权定价模型解析
虑任何交易成本和其他费用
二、无收益资产的期权定价公式
• (一)无收益欧式看涨期权的价格
c SN (d1) Xer(T t) N (d2 )
(1)
式中:N(d)为标准正态分布函数值。
• 根据欧式看涨期权和看跌期权之间存在平价关系, 可以得到无收益资产欧式看跌期权的定价公式 :
p Xer(T t) N (d2 ) SN (d1)
(2)
• 由于美式看跌期权与看涨期权之间不存在严密的平 价关系,所以要用蒙特卡罗模拟、二叉树和有限差 分三种数值方法以及解析近似方法求出。
三、有收益资产的期权定价公式
欧式期货期权的定价公式
• 对于欧式期货期权,其定价公式为:
c er(T t)[FN (d1) XN (d2 )] (3) p er(T t)[ XN (d2 ) FN (d1)] (4)
• 其中:
d1
ln( F
/
X)
2
T
2(T t
t)
d2
ln( F
/
X)
2 2(T
T t
t)
d1
T t
• (一)有收益资产欧式期权的价格
• 当标的资产已知收益的现值为I时,用(S-I)代 替式(1)和(2)中的S即可求支付固定收益证券 的欧式看涨和看跌期权的价格。
• 当标的资产的收益为按连续复利计算的固定收益率
q(单位为年)时,用 Seq(T t) 代替式(1)和
(2)中的S即可求出支付连续复利收益率证券的欧 式看涨和看跌期权的价格。
• 使用Black-Scholes期权模型可能出现一下问题:
Black-Scholes期权定价模型
2024/9/22
9
为何证券价格能够用几何布朗运动表 达?
一般认同旳“弱式效率市场假说”:
证券价格旳变动历史不包括任何对预测证券价格将来变动有用旳信 息。
马尔可夫过程:只有变量旳目前值才与将来旳预测有关,变量过去 旳历史和变量从过去到目前旳演变方式与将来旳预测无关。
ST
Se(T-t),=
1 T-t
ln
ST S
,
由ln
ST
ln
S
~
[(
2 2
)(T
t),
T t ]可得
~
[(
2 2
),
]
T t
2024/9/22
16
结论
几何布朗运动很好地描绘了股票价格旳运动过 程。
2024/9/22
17
参数旳了解
μ:
几何布朗运动中旳期望收益率,短时期内旳期望值。
根据资本资产定价原理, μ取决于该证券旳系统性风险、无风险利
连续复利收益率旳问题:尽管时间序列旳收益率加总能够很轻易旳实现;但是 横截面旳收益率加总则不是单个资产收益率旳加权平均值,因为对数之和不是 和旳对数。但是在很短时间内几乎能够以为是近似。JP摩根银行旳 RiskMetrics措施就假定组合旳收益率是单个资产连续复利收益率旳加权平均。
2024/9/22
Black-Scholes期权定价模型
2024/9/22
1
Black-Scholes期权定价模型旳基本思绪
期权是标旳资产旳衍生工具,其价格波动旳起源就是标旳资产价 格旳变化,期权价格受到标旳资产价格旳影响。
标旳资产价格旳变化过程是一种随机过程。所以,期权价格变化 也是一种相应旳随机过程。
欧式期权定价理论及其数值计算方法毕业论文 精品推荐
毕业论文欧式期权定价理论及其数值计算方法摘 要随着全球金融市场的迅猛发展,期权也越来越受到很多人的关注,有必要对期权进行更加深入的研究。
前人已经对欧式期权定价进行了很深入的研究,在1973年Fischer Black 和Myron Scholes 建立了看涨期权定价公式并因此获得诺贝尔学奖。
本文对欧式期权的定价的讨论主要在其定价模型和数值计算方法两个方面,探讨其理论知识和进行实例分析,并得出简单的结论。
本文将从以下六个方面讨论。
第一:介绍问题的背景和意义,先前的研究成果以及本文框架;第二:讨论期权的基础知识,了解期权损益和定价界限;第三:研究二项式模型,由浅入深的分别给出股价运动一期、二期和多期的欧式期权定价公式;第四:研究Black-Scholes 模型,通过求解Black-Scholes 方程得到Black-Scholes 公式()12(,)()()r T t C S t SN d Xe N d --=-,并探讨Black-Scholes 模型和二项式模型的联系,即得到波动率σ,就可以求出与之相匹配的二项式模型中的u ,d 和q ;关键词 欧式期权定价 二项式模型 Black-Scholes 模型 有限差分 二叉树图目 录毕 业 论 文 (1)1 前言 (1)1.1 选题的背景和意义 ............................................................................................................ 1 期权交易的出现已达几个世纪之久。
在17世纪30年代的“荷兰郁金香热”时期,郁金香的一些品种堪称欧洲最为昂贵的稀世花卉。
1635年,那些珍贵品种的郁金香球茎供不应求,加上投机炒作,致使价格飞涨20倍,成为最早有记载的泡沫经济。
同时,这股投机狂潮却开启了期权交易的大门。
郁金香交易商向种植者收取一笔费用,授予种植者按约定最低价格向该交易商出售郁金香球茎的权利。
基于神经网络的优化Black-Scholes期权定价模型数值求解
权到期 日的时间长度 是依据期权到期 时间计
0 引 言
神经 网络 是 对 人 脑 完 成 特 定 任 务 的智 能 机 构, 还 可 以对感 兴趣 的 结 构 或 功 能进 行 建模 . 可
算得到的天数 , 在实际操作的时候利用公式进行
了处 理 :
T 3 6 5= 6 5
1 神经 网络 优化 B l a c k—S c h o l e s期 权 定 价 模 型 的主 要 步 骤
1 . 1 网络输入 、 输 出变 量设 计 选用 模 型 中的 自变 量作 为神 经 网络 的输 入 , 选用 因变 量作 为神 经 网络 的输 出. 输入 变 量 在选 取 的时候 , 考虑到 B l a c k—S c h o l e s 期 权 定 价模 型
( 2 ) 输 入层 的节 点数 因为有 5个 输入 向量 , 所 以 网络输 入 层 的神
经元有 5个 .
计算期 权用 B s公式 定 价 的价 格 , 代入 混
c / X—C / 得 到新 的 目标 向量 . C = S e N( d I )一X e — r  ̄ T ( a 2 )
第3 2卷
哈尔滨 师范 大学 自然科学学报
NA TUR AL S C I E NC ES J OU RNAL OF HARB I N NOR MAL UNI VE RS I T Y
V o 1 . 3 2 ,N o . 4 2 0 1 6
第 4期
基 于神 经 网络 的优 化 B l a c k—S c h o l e s 期 权 定 价 模 型 数 值 求 解
美 国芝加哥期权交易市场带人 了 C B O E波 动率的指数 V l X . V I X度量了股票指数期权市场 的相关 研究 人员 对 近 一段 时 间股 价 波 动 率 的 一 个期望. 根据 V l X指数计算后得到波动率 :