
铸件成本计算
Each Primary category has 3 to 4 sub categories
• Sub categories are skill level based
9
Activity Based Costing LABOR
DIRECT LABOR CATEGORIES
Code A C D E G H Description General Manufacturing Forging Electrical / Electronics Rubber / Plastics Textile Fabrication Wiring Code J K M P T Description Air Bag (Special Studied) Body in White Automotive Stamping Non-Ferrous Foundry Tool and Die
5
ABC
Activity Based Costing
Cost Elements;
Materials (includes raw matl. and purchased components) Labor
Direct Labor Indirect Labor (Non-Skilled) Fringe Benefits MRO Labor (Skilled)
Skill Factor Codes
A B Low Skill Level Medium Skill Level C S High Skill Level Special Studied
Labor Group Codes
Examples: AA General Manufacturing / Low Skill EB Rubber Fabrication / Medium Skill KC Body in White Fab. / High Skill
ABC
Activity Based Costing/GRIMM
TRAINING PRESENTATION
May 5, 2016
1
Activity Based Costing/GRIMM
TABLE OF CONTENTS:
ABC Definition / Disclosure / Background ………………Pg. 4 & 5 Elements of a Cost Estimate & Diagram ……………………Pg. 6 & 7
10
Activity Based Costing LABOR
DIRECT LABOR
Labor specifically identified with a value-added step in the manufacturing process. Each year, during an economic adjustment, information is gathered from the following resources. Rates are developed based on the average wage in the commodity. This includes union and non-union shops, and all regions in the targeted country. They are not intended to reflect any one particular supplier, but are intended to cover the range of labor cost paid by efficient suppliers. Resources • U.S. Department of Labor, Bureau of Labor Statistics; – Employment & Earnings Report • U.S. Bureau of Census Survey of Manufactures • Historical documentation; Supplier / Estimator Feedback
Activity Based Cost System
Identifies the uniqueness of each product’s processing method to determine overhead allocation, and applies the cost based on the major elements (Cost Drivers). Consistent and fair method to compensate suppliers for product cost. Machine’s operating cost will remain consistent regardless of manufacturer.
Equipment Overhead (Burden)
Depreciation Interest (Opportunity cost) Floorspace Cost (Building and Expenses) MRO - Equipment Maintenance (Non-Labor) MRO - Tooling Maintenance (Non-Labor) Utilities Indirect Materials Insurance
PRESENTATION PREPARED BY: Diane M. Blair (dblair12) ext. 33-78525) Burden Analysis, Cost Optimization Dept.
2
Activity Based Costing/GRIMM
TABLE OF CONTENTS:
8
Activity Based Costing LABOR
DIRerson performing manufacturing process. (Value added operations) Generally expressed in rate per hour Currently there are 11 primary categories available in CAPE;
Labor Presentation
Direct Labor …………………………………………………….Pg. 9 - 11 Indirect Labor …………………………………………………..Pg. 12 Fringe Benefits …………………………………………….….. Pg. 13 MRO Labor ……………………………………………………. Pg. 14 & 15 Labor Summary ……………………………………………….. Pg. 16 LABOR Frequently asked Questions & Answers ……..…...Pg. 17 - 18
Burden Presentation
Depreciation ……………………………………………………Pg. 21 & 22 Interest …………………………………………………………. Pg. 23 & 24 Insurance ……………………………………………………...Pg. 25 Utilities ………………………………………………………….Pg. 26 Indirect Materials ……………………………………………..Pg. 27 MRO (Burden)………………………………………………….Pg. 28 - 33 Burden Summary ……………………………………………...Pg. 34 & 35 Frequently asked Burden Questions & Answers ………….Pg. 36
4
ABC
Activity Based Costing
GRIMM Equipment Representation;
• Currently the database represents over 400 equipment manufacturers, and approximately 1600 machines, 2300 raw materials, & 2900 SBOC’s. (Standard Bought Out Components) • New technologies are being studied and continually added to the database. • This system is shared globally, compiling data from 9 countries/regions United States, Great Britain, Germany, France, Italy, Mexico; Domestic and Maquiladora, Spain, and Portugual. • Machines and Materials are updated annually. Raw material suppliers are contacted every year, and the new cost is entered into the system. Machine manufactures are contacted on a three year cycle. During the preceding two years, the PPI (Purchased Price Index, supplied by the Bureau of Labor Statistics) is utilized to update cost on an annual basis. The PPI method of updating has proved to be very accurate, within 1/2% of the new quotes from the manufacturers.
铸件成本核算方法

铸件成本核算方法一,冲天炉熔化:1,灰铸铁(HT150HT200HT250)配料:新生铁75%,废钢25%硅铁0.6%锰铁1.3%焦铁比1:7新生铁,废钢按10%消耗。
(1(2)2,球化合金1.6%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95%=2435元废钢=2000X1.1X5%=110元硅铁=4700X1.1X1.6%=83元锰铁=4950X1.1X0.3%=17元128.5元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
吨铁水熔化成本=130+184+15X5+83+17+128.5=617.5元二,电炉熔化:1(1(2)吨铁水熔化成本=130+184+15+71+31=431元3,球墨铸铁(QT400-15QT400-18QT450-10QT500-7)配料:新生铁95%,废钢5%硅铁1.6%锰铁0.3%焦铁比1:7球化合金1.6%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95%=2435元废钢=2000X1.1X5%=110元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
吨铁水熔化成本=130+184+15+83+17+128.5=557.5元(1(2)4,配料:新生铁95%,废钢5%硅铁1.6%锰铁0.3%焦铁比1:7球化合金1.6%新生铁,废钢按10%消耗。
(1),吨铁水熔化材料成本:新生铁=2330X1.1X95%=2435元废钢=2000X1.1X5%=110元吨铁水熔化材料成本=2435+110+83+17+184+128.5=2957.5元(2),吨铁水熔化成本:含修炉材料,电费,木柴,焦炭,工人工资,硅铁,锰铁,球化合金。
铸件加工报价计算方法
铸件加工报价计算方法
1. 引言
铸件加工报价计算是确定加工铸件价格的重要步骤。
本文档旨在介绍一种简单、有效的铸件加工报价计算方法。
2. 加工内容细分
首先,需要将加工内容细分为各个工序和材料。
将铸件加工过程分为以下几个主要步骤:
- 铸型制作
- 浇注
- 固化
- 精整
- 检验
同时,需要考虑所需材料的种类和数量。
3. 工序加工时间计算
针对每个工序,根据实际生产经验,确定其加工所需时间。
这
可以通过工人的平均工作效率来估算。
将每个工序所需时间累加,
得到总加工时间。
4. 材料成本计算
根据铸件所需材料的种类和数量,查询供应商提供的材料价格。
将材料价格乘以所需数量,得到材料成本。
5. 人工成本计算
根据工序加工时间,确定所需工人数量。
查询工人工资表,将
所需工人数量乘以其工资,得到人工成本。
6. 间接成本计算
考虑间接成本,如设备折旧费用、能源费用等。
将这些间接成
本合计,并按加工时间分摊到每个铸件上。
7. 利润和税费考虑
根据企业政策和市场需求,确定所需的利润率。
根据该利润率
计算利润,并考虑税费等其他因素。
8. 总报价计算
将材料成本、人工成本、间接成本和利润进行合计,得到最终
的铸件加工报价。
9. 结论
本文档提供了一种简单、有效的铸件加工报价计算方法。
根据
不同的实际情况,可以对该方法进行灵活调整。
以上为铸件加工报价计算方法的概要介绍,希望对您有所帮助。
铸件成本核算
铸件成本核算
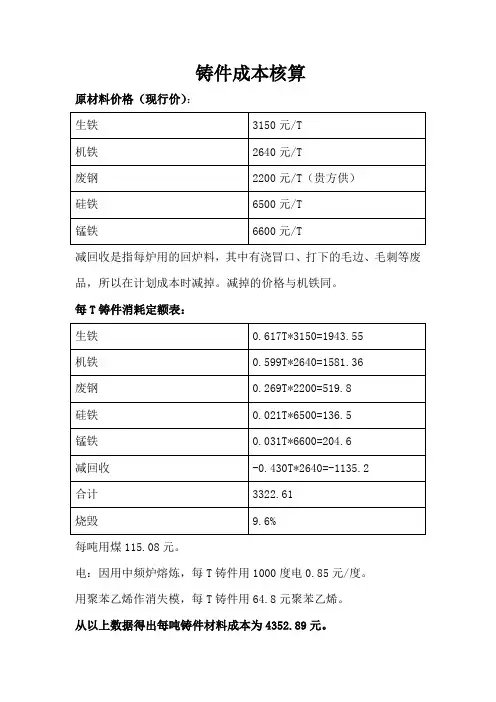
原材料价格(现行价):
减回收是指每炉用的回炉料,其中有浇冒口、打下的毛边、毛刺等废品,所以在计划成本时减掉。
减掉的价格与机铁同。
每T铸件消耗定额表:
每吨用煤115.08元。
电:因用中频炉熔炼,每T铸件用1000度电0.85元/度。
用聚苯乙烯作消失模,每T铸件用64.8元聚苯乙烯。
从以上数据得出每吨铸件材料成本为4352.89元。
根据《全国机电工业铸件出厂价计算办法》基准件每吨耗用工时为56.7时/T.
即计划成本=每吨用的工时数总工时
总工时费用成本
每吨铸件材料成本⨯+
=7.56249236
9621037
89.4352⨯+
=6541.63
增值税:由于铸件价格低,处于亏损状态,所以增值很少,但各级政府规定,只要开票必须纳税,所以增值税按8%计,计划成本利润率按5%计。
即:
T /7537%
8105
.163.6541元=基准价格=-⨯。
压铸件成本核算

压铸件成本核算,以亿高烈兽后脚踏支架为例:1、成本组成成本组成主要有:材料费,合模费,熔炼费,后处理费,包装运输费和模具均摊,另外再计7个点的税点,10个点的利润。
2、材料费材料费:产品重量加上损耗(一般定为3-5%的水口料,看产品大小而定)乘以材料价格。
后左脚踏支架重275g,因产品较小,水口料也较少,按3%计算,材料价格按17500元/吨计算,则为:275g*(1+0.03)*1.75分/g=500分=5元/件。
(铝合金产品的水口料是可以回收利用的,一般按95:5的比例添加回料,也就是说,损耗只要考虑沉渣损耗及氧化部分即可。
)(扣除可回收的水口料,实际损耗正常在1.05-2之间,超出的话就偏高了,不是厂家拿的ADC12有问题,就是厂家生产管理有问题,所以,这次给亿高定高了。
)3、合模费合模费由人工,水电加压铸设备折旧构成,具体计算须先明确几个参数,即压铸机的价格,使用寿命,功率和日产量。
压铸机按吨位算,一般中低档压铸机在吨位后去掉个0,就是对应的采购价格,比如250t压铸机约25万块,300t的约30万块(当然这只是个大概估算,具体的你还要在考察供应商的时候不经意间从他那里探听得到,事实上也大概是这个价还要偏下。
),使用10年(压铸机一般用个15-20年都不会有问题,给他定小了。
),功率为22KW,按一分钟生产一个产品(这个非常重要,需要悄悄的去打听),一天8小时能做500个算,则:设备折旧25万10年,2.5万1年,2000块1月,66块1天,0.13元/件;水电费:水费忽略不计,电费工业用电1元每度,每小时22度,8小时176度,均摊到500个每天为0.35元/件;人工:按100元每天,均摊到500个则为0.2元/件,总计合模费:0.68元/件。
4、熔炼费计算方法暂不详,估计约为0.5元/件。
(后经了解,280T的压铸机,一个班8小时所耗炭金约为150元,按500日产量均摊,一个才0.3元。
铝合金锭压铸件的成本核算
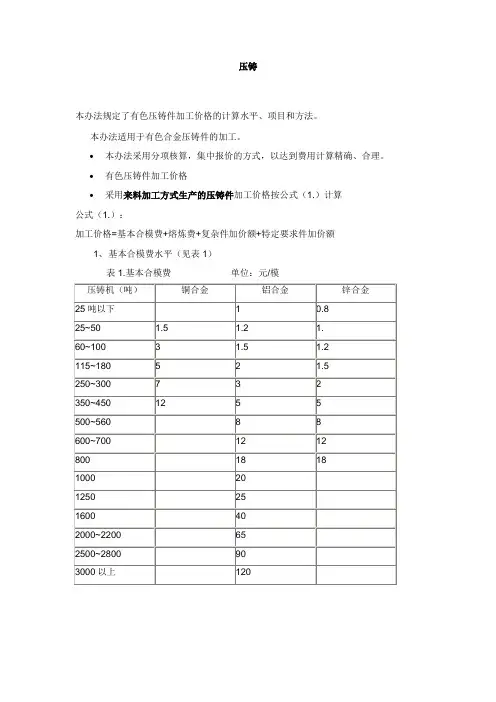
压铸本办法规定了有色压铸件加工价格的计算水平、项目和方法。
本办法适用于有色合金压铸件的加工。
•本办法采用分项核算,集中报价的方式,以达到费用计算精确、合理。
•有色压铸件加工价格•采用来料加工方式生产的压铸件加工价格按公式(1.)计算公式(1.):加工价格=基本合模费+熔炼费+复杂件加价额+特定要求件加价额1、基本合模费水平(见表1)3.1.2 熔炼费水平(见表2)表2.:熔炼费单位:元/kg•复杂件加价水平(见表3)表3. 复杂件加价额3.1.4 特定要求件加价水平(见表4)表4.:特定要求件加价额3.2 采用包工包料方式生产的压铸件加工价格按公式(2)计算公式(2):加工价格=基本合模费+熔炼费+复杂件加价额+特定要求件加价额+压铸件材料价格•基本合模费、熔炼费、复杂件加价额、特定要求件加价额,按3.1.1、3.1.2、3.1.3、3.1.4 执行。
3.2.2 压铸件材料价格水平按下列公式(3)计算公式(3):压铸件材料价格=材料单价×材料耗用定额+管理费及利润。
3.2.2.1 自配合金材料单价按订货时A。
铝,0#锌的市场价加上其合金铝的加工费(不同锌,铝合金收取不同的加工费),但铜合金材料单价则按1#铜与0#锌市场价与其配比再加上加工费,镁的市场价加上加工费。
3.2.2.2 购标准合金锭材料单价按订货时合金锭价格3.2.2.3 材料耗用定额按公式(4)计算公式(4):材料耗用定额=压铸件净重+(压铸件净重+浇铸系统重量)×损耗率。
1. 浇铸系统重量为压铸件净重的0.2~0.8 (视工件情况而定)。
2. 损耗率:铜合金铸件7%,铝合金铸件5%,锌合金铸件6%,镁合金铸件3%。
3. 管理费及利润按压铸材料成本8%左右计算。
(根据铸件付款时间而订)4. 镁合金压铸件加工价格,参考铝、锌合金压铸件加工价格上浮30% 。
5. 本办法第3条规定的压铸件加工价格,不包括试模费用。
委托方提供模具需试模者,按模具复杂程度双方面议试模费用。
铸件成本核算及报价
铸件成本核算及报价一、精铸件成本的组成:按制造业成本核算方法铸件成本是生产过程中的制造成本与管理经营成本的综合。
按成本特性可简单地分为变动成本和固定成本两项。
即铸件成本(完全成本)K等于变动成本K1与固定成本K2之和。
K= K1 +K2。
1、变动成本K1-----------K1是指随铸件产量增减而相应变化的成本值.主要项目包括:生产过程中消耗的各种原辅材料(蜡料、制壳材料、筑炉料、熔炼金属所需的脱氧剂、造渣集渣剂、精炼除气剂及铸件后处理消耗的材料、工具如钢丸、喷砂、砂轮切割片、打磨砂带、酸洗钝化液、焊条等),构成铸件本体的金属材料(废金属炉料及铁合金)。
另列一项不包括在K'1中,称为“直接材料成本”G(基本可以回收利用)。
按财务统计口径,生产工人的工资、福利应归入变动成本中。
将金属材料制造成铸件成品所消耗的动力、燃料(水、电、油、煤、蒸汽、压缩空气等)也应包括在变动成本中。
2、固定成本K2------------K2是指相对固定的成本支出,原则上它与铸件生产量增减无直接关系。
K2包括:生产经营、管理、销售、财务成本等。
管理人员及技术人员工资福利均属于固定成本K2之中。
土地、厂房、租金、设备、大修、折旧费用,办公、出差、车旅费用及低值易耗、劳保用品等成本也属K2内容。
二、铸件变动成本K1的影响因素及计算:(一)影响因素:1、铸件材质2、制壳工艺方案3、铸件成品率P%4、每公斤铸件件数X15、铸件比表面积S(每公斤铸件的表面积)增加成本C16、型芯附加成本C27、后处理附加成本C38、铸件成品检验附加成本C4以上八项是变动成本K1的主要影响因素。
(二)变动成本K1的计算:K1= K'1×PPcp+ C3+ C4+G (1)式中K'1--除G外的与铸件成品率P%有关的变动成本(元/kg)(不含税) G --铸件直接金属材料(炉料及合金元素)成本(含税价)(元/kg)P --铸件成品率%(每100kg 金属液浇注出的合格铸件重量%) P cp --铸件平均(基准)成品率%C 3 --后处理工序附加成本(元/kg )C 4 ---铸件成品检验附加成本(元/kg ) 1、铸件成品率P%的计算:P%= F ×L 0× H ×100% (2)式中F --铸件工艺出品率% ,每组铸件中铸件净重W 0占铸件组总重W 的百分数。
铝合金锭压铸件的成本核算
压铸本办法规定了有色压铸件加工价格的计算水平、项目和方法。
本办法适用于有色合金压铸件的加工。
•本办法采用分项核算,集中报价的方式,以达到费用计算精确、合理。
•有色压铸件加工价格•采用来料加工方式生产的压铸件加工价格按公式(1.)计算公式(1.):加工价格=基本合模费+熔炼费+复杂件加价额+特定要求件加价额1、基本合模费水平(见表1)3.1.2 熔炼费水平(见表2)表2.:熔炼费单位:元/kg•复杂件加价水平(见表3)表3. 复杂件加价额3.1.4 特定要求件加价水平(见表4)表4.:特定要求件加价额3.2 采用包工包料方式生产的压铸件加工价格按公式(2)计算公式(2):加工价格=基本合模费+熔炼费+复杂件加价额+特定要求件加价额+压铸件材料价格•基本合模费、熔炼费、复杂件加价额、特定要求件加价额,按3.1.1、3.1.2、3.1.3、3.1.4 执行。
3.2.2 压铸件材料价格水平按下列公式(3)计算公式(3):压铸件材料价格=材料单价×材料耗用定额+管理费及利润。
3.2.2.1 自配合金材料单价按订货时A。
铝,0#锌的市场价加上其合金铝的加工费(不同锌,铝合金收取不同的加工费),但铜合金材料单价则按1#铜与0#锌市场价与其配比再加上加工费,镁的市场价加上加工费。
3.2.2.2 购标准合金锭材料单价按订货时合金锭价格3.2.2.3 材料耗用定额按公式(4)计算公式(4):材料耗用定额=压铸件净重+(压铸件净重+浇铸系统重量)×损耗率。
1. 浇铸系统重量为压铸件净重的0.2~0.8 (视工件情况而定)。
2. 损耗率:铜合金铸件7%,铝合金铸件5%,锌合金铸件6%,镁合金铸件3%。
3. 管理费及利润按压铸材料成本8%左右计算。
(根据铸件付款时间而订)4. 镁合金压铸件加工价格,参考铝、锌合金压铸件加工价格上浮30% 。
5. 本办法第3条规定的压铸件加工价格,不包括试模费用。
委托方提供模具需试模者,按模具复杂程度双方面议试模费用。
精密铸造报价方法
精铸件成本核算及报价一、铸件成本的组成:按制造业成本核算方法,铸造成本是生产过程中的制造成本与管理经营成本的总和。
按成本特性可简单的分为“变动成本”和“固定成本”两项。
即铸件成本(完全成本)K=变动成本K1+固定成本K21、“变动成本”K1是指随铸件产量增减而相应变化的成本值。
主要内容包括:生产过程中消耗的原辅材料(蜡料,制壳原辅材料,筑炉料及后处理各工序中材料,工具消耗,如钢丸、砂带、砂轮、酸洗钝化液…..等)。
构成铸件实体的金属材料,因可以回用并与铸件成本率无关在K1中另列一项。
按财务统计口径,生产工人的工资福利应归于变动成本中,生产中的动力、燃料消耗(水、电、油、煤、气等)也应该包括在K1中。
2、固定成本K2是指相对固定的成本开支,原则上与铸件生产量增减无直接关系.包括生产经营、管理、销售、财务、成本等。
管理及技术人员工资福利属于固定成本之中,土地、厂房、租金、设备、大修折旧费用、办公、出差、低值易耗、劳动保障用品等成本也是K2的内容。
二、铸件变动成本K1的影响因素,(一)影响K1的主要因素是:铸件的材质,型壳工艺方案及成品率。
其他因素分别是:1.每千克铸件件数; 2.铸件的比表面积(c㎡/kg); 3.型壳增加的层数; 4. 型芯的成本; 5.后处理特殊工艺成本; 6.铸件检验项目增加的成本;K1=K1`×P cp/P+G (1)式中:K1`——除铸件材料外的变动成本(元/千克)G——铸件金属材料的总成本(元/千克)(不含税)P cp——铸件平均成品率%P——铸件实际成品率%按式(1)变动成本K1与成品率P%呈反比关系(二)影响铸件成品率P的主要因素:P=F×L0×H×100% (2)式中:P——铸件成品率%。
每100千克钢水浇注出的合格铸件重量。
F——铸件工艺出品率%。
每一铸件组中铸件净重占铸件组总重量的百分比。
L0——钢水利用率%:每100千克钢水实际浇注出成形铸件的利用率%(除去钢水飞溅,漏壳损耗重量及钢液体积收缩引起的重量减少)H——铸件合格率%:铸件浇注成形后经检验其合格的重量百分比[(除去铸件生产过程中的废品——内废,及加工后产生的料废——外废),(由于铸件缺陷产生的废料重量)]。
铸件成本核算
铸件成本核算铸造单件成本铸件在生产过程中无论大小都要按照规定的工艺流程逐一进行。
因此,铸件的实际成本并不完全与其重量成正比,尤其是对很小的铸件按重量计算成本偏差较大。
我们把过程成本根据平均公斤成本和单件成本按9比1加权平均来计算铸件单件成本。
用公式表示为铸件工厂销售成本=(配料公斤成本×1.1+每公斤铸件的管理费)×铸件重量+每公斤过程成本×(铸件重量×0.9+综合平均重量×0.1)+补充工序成本代入测算数据得:铸件工厂销售成本= (配料公斤成本×1.1+每公斤铸件的管理费)×铸件重量+(6+1.21×(面层数-1)+0.25×(背层数-2)工艺出品率+4.45×质量等级系数)×(铸件重量×0.9+0.012)+补充工序成本补充工序成本是指常规工艺之外的清砂(如钻砂、咬酸、喷砂、碱爆等)及整形等附加工序所发生的费用。
铸造过程之外的热处理、表面处理、组焊及机加工等费用应单独计算成本,不在本文讨论范围。
每公斤铸件平均产品工厂销售成本=制造成本+管理费铸件制造成本=直接材料费+过程成本过程成本=前段成本+后段成本直接材料费=配料成本×损耗补偿系数每公斤铸件前段成本=浇注每公斤钢水前段平均成本+制壳成本差异工艺出品率制壳成本差异= 二次面层成本×(面层次数-1)+背层成本×(背层次数-2)后段成本= 每公斤铸件后处理平均成本×质量等级系数原材料损耗补偿系数用于补偿在熔炼和切割、打磨过程中造成的损耗,大约为1.1.制壳成本差异按浇注重量计算。
质量等级系数主要依据客户对尺寸精度和表面质量的要求确定,取值范围可在0.8-1.5.将统计测算的数据代入公式可得铸件制造成本=配料成本×1.1+6+1.21×(面层数-1)+0.25×(背层数-2)工艺出品率+4.45×质量等级系工厂销售成本=配料成本×1.1+6+1.21×(面层数-1)+0.25×(背层数-2)工艺出品率+4.45×质量等级系数+ 5依据上述方法计算不同工艺出品率和不同制壳方案每公斤304不锈钢常规铸件的过程成本与工厂成本(元/公斤).。
材料铸造费用计算
影响精铸件成本差异的主要因素严格来讲,不同铸件在每个工序的制造成本是不完全相同的,但有的环节差异很小可以按照平均水平核算,我们所要关注的是那些对铸件成本影响比较大的因素。
导致铸件过程成本差异的主要因素有以下几个方面:1.工艺出品率工艺出品率也叫收得率,是实际得到的铸件重量占浇注重量的百分比,对具体铸件来说工艺出品率等于同一棵□□□上的铸件总重量占□□□重的百分比,它与铸件结构和组□□□方案有关,可能在30%至60%的范围内变化,一般多在40-50%之间。
前段成本与工艺出品率的关系为每公斤铸件前段成本=每公斤浇注重量前段成本工艺出品率每公斤铸件的前段成本与工艺出品率成反比,工艺出品率越低单位重量的铸件前段成本就越高,而且工艺出品率越低影响的程度越显著。
浇注每公斤钢水的前段成本为6元,当工艺出品率为45%时,每公斤铸件的前段成本为13.33元;工艺出品率为30%时铸件前段成本为20元/公斤,比平均水平高6.7元,使过程成本上升37.6%,对304不锈钢铸件总成本的影响幅度大约为17%;当工艺出品率为60%时铸件前段成本为10元/公斤,比平均水平低3.3元,使过程成本降低18.5%,对304不锈钢铸件而言相当于总成本降低约7%;将铸件前段成本对工艺出品率求导数可得出:工艺出品率对每公斤铸件的前段成本的影响程度与工艺出品率的平方成反比,当工艺出品率为45%时,每降低一个百分点每公斤铸件的前段成本增加0.3元,当工艺出品率为30%时,每降低一个百分点每公斤铸件的前段成本大约增加0.67元由此可见工艺出品率对成本的影响是十分显著的。
好比电工学上的功率因素,降低工艺出品率相当于增加了无功消耗。
当然工艺出品率也不是越高越好,也不是想高就高得了,过高的工艺出品率会降低浇注系统的补缩能力,导致补缩不足而产生缩松或缩孔缺陷;另一方面,有些铸件尤其是形状不规则的薄壁铸件由于受铸件结构和组□□□方案的限制工艺出品率很难提高,在核定铸件价格时应考虑到这一重要因素。