
第2章-远期利率与FRA
11
+954,654
借入12月期资金 r=9.875%
2.1.2 远期利率
• 以上,银行通过“借长贷短”,创造出了一个合成的远期借 款,使得银行能够对“远期对远期贷款”作出报价,在不承 担利率风险的情况下,完成这笔贷款交易。不必关心6个月后
开辟了一种新的方式,有利于回避期货合约交易的风险。
6
2.1.2
远期价格
• “远期”是金融市场现在确定所要交易的某种金融产 品的价格,但交易要在未来甚至非常远的未来才履 行。 • 远期交易中最常见的是: 远期汇率 远期利率
7
2.1.2 远期-----远期
• 远期利率:未来某个时间的利率。 • 银行是如何估算远期利率的呢? • 假设客户在3月之后有一笔款项需使用6个月,到时,他需要 从银行借入美元。为此他要求银行报出一年以后交割的美元 的利率,即美元的远期利率。(银行的做法) • 例子
17
2.2 远期利率协议概述
• 合同利率(contract rate):在远期利率协议条件下商定的固定利率 • 参考利率(reference rate):在基准日用以确定交割额的以市场为基础的利 率 • 交割额(settlement sum):在交割日,根据合同利率和参考利率之间的差额, 由交易一方付给另一方的金额。 • 以上这些重要概念我们可以用图示形式加深读者对它们的理解。远期利率 协议的时间流程见下图(见P31说明)
芝加哥商业交易所(Chicago Mercantile Exchange),简写为
CME,开始实行了第一笔金融期货交易——外汇期货合约的 交易 。
5
2.1 .1远期—期货—期权的发展历程
• 先后不断推出外汇期货、抵押证券期货、国库券期货、股票 指数期货等金融工具期货合约的交易。 • 据统计,1986年金融期货交易量占总的期货交易量的70%以 上。 • 20世纪80年代初,又推出了期货合约的选择权(options on futures contracts)交易,简称期权交易,为扩大期货合约交易
• 在大多数远期利率协议中,参考利率是在确定日的LIBOR水平。LIBOR是
通过许多指定银行在指定时间内的不同利率来决定的,先将利率从低到高 排列,去掉最高、最低利率,计算出剩余数字的平均数,然后将得到的平
均数四舍五入精确到1/16%。
19
2.3 远期利率协议的结算(交割)
• 远期利率协议的结算(交割) • (例3 P33-35) • 在上述的例子中,远期利率协议的买方在理论上将借款利率 锁定在6.25%,但是在基准日(确定日)面临着7.00%的市场
16
2.2 远期利率协议概述
• 远期利率协议的重要术语和报价 • 远期利率协议与互换交易一样,有一个标准化文件,即英国 银行家协会远期利率协议(简称FRABBA)。该协议制定于1985 年,文件中除了确定远期利率协议交易的合法范畴之外,还 规定了一系列重要的术语: • 合同金额(contract amount):名义上借款的本金总额 • 合同货币(contract currency):表示合同数额的货币币种 • 交易日(dealing date):远期利率协议成交的日期 • 交割日(settlement date):名义贷款开始的日期 • 基准日(fixing date):参考利率确定的日期 • 到期日(maturity date):名义贷款到期的日期 • 合同期(contract period):交割日至到期日之间的天数
22
2.4 远期利率协议的避险功能
• 5月12日星期三也将是3个月借款利率被固定在7.00%的日子。 这笔借款将于5月14日星期五划拨到位,并于8月16日星期一 连利息(是多少美元?)一并归还。然而,被用作投资的交 割额将使最后的实际利息支付减少(至多少美元?)。这个
交割额代表的利率是多少呢?
实际的利息成本 = ?= 6.25%
的市场利率水平。
12
2.1.2 远期利率
• 远期与未来即期的关系 • 远期价格是依据即期市场上的价格采用无风险套利 方法计算出来的,因此是一种客观估计。而未来即
期价格则是对未来价格走势的一种主观估计。不过,
应该指出的是,主观预期是应该符合客观的远期指
标的,如果两者不符,市场力量将推动现行价格向
两者趋于一致的方向变化。
• 净借贷成本18 935.58美元的实际利率是7.25%,仍然是比协议 利率高出1个百分点。从结算金中获得的较少的利息仅花费借 款人5.02美元,相当于借款100万美元期限94天花费的0.002%, 可以忽略不计。
24
2.4 远期利率协议的避险功能
美元 交割额 1923.18
以利率为6%将交割额投资94天获得的利息
从远期利率协议中得到的全部收入 以利率8.00%借款100万美元期限94天的利息
30.13(7%…35.15)
1953.31 20,888.89
减去从远期利率协议中得到全部收入后的净借贷成本 18,935.58
3
2.1.1 远期—期货—期权的发展历程
• 1848年由 82位商人发起组建了美国第一家中心交易所,即芝 加哥交易所(Chicago Board of Trade),简写为 CBOT,在 交易所内,进行规范化的远期合约交易。 • 19世纪中叶这类交易所开展的远期合约交易,目的还是到期 交收商品实货,还是属于现货交易,即 现货远期合约交易。 • 大约在19世纪末与20世纪初,出现了现代标准化期货合约交
• 仍采用无风险套利的原理来确定合理的利率水平。
10
2.1.2 远期利率
• 银行现在以9.875%的利率借入12月期的款项,并以9.500%的 利率进行一笔6月期贷款。6个月后,从贷款收回的本利之和 再贷给该客户。一年之后,客户偿还的6月期借款加利息恰好 等于银行原先12月期的借款。其现金流量如表3-1所示。
• 式中,ir——参考利率;ic——合同利率;A—— D——合同天数;B——天数计算惯例。 • 所有的利率均以小数标价。 合同金额;
• 将上例中的数值代入以上公式,得到的交割额是多少?
21
2.4 远期利率协议的避险功能
• [例4]: (例3)假定双方同意成交一份1×4金额为100万美元, 协议利率为6.25%,协议天数为94天,参照利率为7.00%的远 期利率协议 ,考察其避险功能。 • 该例中,远期利率协议的买方将得到交割额1923.18美元,但 是,他必须在3个月贷款的到期日付出更高的利率。让我们看 一看远期利率协议是否真的能避险。 • 在基准日,即5月12日星期三,交割额即可计算出来,借款者 应作出安排,将这笔钱投资3个月。在交割日,即5月14日星 期五,交割额即可到手,按当时的LIBOR进行投资,收益率 为7.00%。94天后,获得的利息是35.15美元,使交割额增加 到1958.33美元。
8
2.1.2 远期利率
• 远期利率:未来某个时间的利率 • 在20世纪7O年代和80年代初期,利率变动非常剧烈,公司财 务主管开始向银行寻求某种金融工具能使他们避免利率变动 所造成的借款成本提高的风险。银行对这种需要提出了一种 解决方法,其形式就是“远期对远期贷款”,之所以这样称 呼,是因为贷款的支取和偿还日期均在将来某一时间,其中
金融工程学
中篇 实体性金融工具
第2章
远期利率与FRA
远期工具是衍生金融工具之一。本章主要讲述:远 期合约的基本概念;远期利率协议以及远期交易的套期 保值和投机等问题。
1
• 2.1 远期利率
• 2.4 FRA的应用
• 2.2 远期利率协议(FRA) • 2.5 FRA的价格决定 • 2.3 FRA的结算 • 2.6 远期利率协议的利率表现
利率。多余的利息支付(100万美元,期限94天)很容易计算
出来: 多余利息支出 = ?
20
2.3 远期利率协议的结算(交割)
为了对交割额交付日期与额外利息支付日期的时差进行调 整,交割总额应减去交割额在支付时间差上所得的利息额。这 样,即可列出计算交割额的标准公式如下:
D (ir ic ) A B SS D 1 ir B
15
2.2 远期利率协议概述
• 远期利率协议的含义 • 远期利率协议(forward rate agreements)是合同双方在名义本金 的基础上进行协议利率与参照利率差额支付的远期合约。协 议利率为双方在合同中同意的固定利率,参照利率为合同结
算日的市场利率(通常为LIBOR)。
• 远期利率协议的重要概念
• 第二,在决定结算金大小的折现时,假定协议的买卖双方都 能以LIBOR进行投资或借贷。实际上,只有银行才能这样做; 而商业客户通常只能得到一个低于LIBOR的保证金。
• 再看上述例子,假定借款者必须支付LIBOR加1%的利息,但 是在投资时只能得到LIBOR的盈利率。借款人以6.25%的利率 购买远期利率协议,参考利率为7.00%,得到与以前同样多的 结算金。计算实际成本如下。
贷款所采用的利率即为远期利率。
9
2.1.2 远期利率
• [例2] 客户要求银行提供100万美元的贷款,期限为半年,从6 个月后开始执行,并要求银行确定这笔贷款的固定利率。对 这样一笔贷款,银行无疑会承担风险。此时,银行6月期贷款 利率为9.500%,12月期贷款利率为9.875%,但这种利率标价
表示贷款是从现在开始执行,而不是从将来某时点开始执行。
2
2.1.1 远期发展历程
• 期货交易是商品交易发展的产物,整个商品交易的历史可以 以19世纪为界线划分为两段。 • 19世纪以前,经历了由产品交换发展到商品交易的漫长历程。 • 大约13世纪,许多国家都形成了中心交易场所、大交易市场 以及无数的定期集贸市场。 • 逐渐产生了根据商品样品的品质签订远期供货合同的交易方 式。 • 19世纪中叶才开始形成较完善的远期合约交易。
远期利率协议
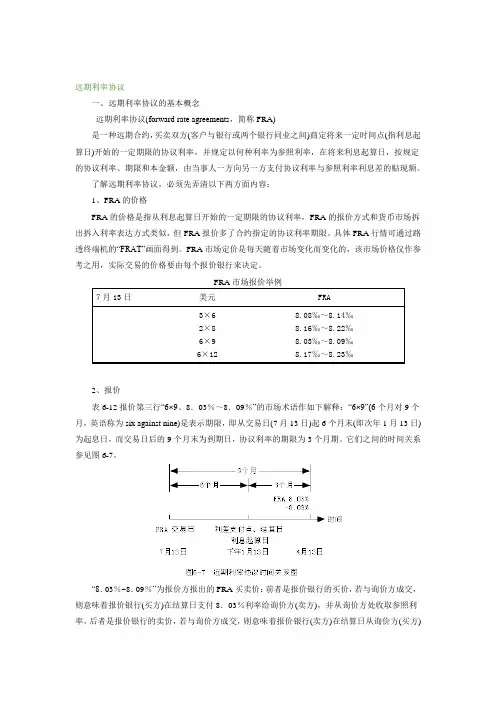
远期利率协议一、远期利率协议的基本概念远期利率协议(forward rate agreements,简称FRA)是一种远期合约,买卖双方(客户与银行或两个银行同业之间)商定将来一定时间点(指利息起算日)开始的一定期限的协议利率,并规定以何种利率为参照利率,在将来利息起算日,按规定的协议利率、期限和本金额,由当事人一方向另一方支付协议利率与参照利率利息差的贴现额。
了解远期利率协议,必须先弄清以下两方面内容:1、FRA的价格FRA的价格是指从利息起算日开始的一定期限的协议利率,FRA的报价方式和货币市场拆出拆入利率表达方式类似,但FRA报价多了合约指定的协议利率期限。
具体FRA行情可通过路透终端机的“FRAT”画面得到。
FRA市场定价是每天随着市场变化而变化的,该市场价格仅作参考之用,实际交易的价格要由每个报价银行来决定。
2、报价表6-12报价第三行“6×9、8.03%~8.09%”的市场术语作如下解释:“6×9”(6个月对9个月,英语称为six against nine)是表示期限,即从交易日(7月13日)起6个月末(即次年1月13日)为起息日,而交易日后的9个月末为到期日,协议利率的期限为3个月期。
它们之间的时间关系参见图6-7。
“8.03%~8.09%”为报价方报出的FRA买卖价:前者是报价银行的买价,若与询价方成交,则意味着报价银行(买方)在结算日支付8.03%利率给询价方(卖方),并从询价方处收取参照利率。
后者是报价银行的卖价,若与询价方成交,则意味着报价银行(卖方)在结算日从询价方(买方)处收取8.09%利率,并支付参照利率给询价方。
3、利息计算在起息日如何支付利息,可按以下步骤进行:首先,计算FRA协议期限内利息差。
该利息差就是根据当天参照利率(通常是在结算日前两个营业日使用LIBOR来决定结算日的参照利率)与协议利率结算利息差,其计算方法与货币市场计算利息的惯例相同,等于本金额X利率差X期限(年)。
11.1-远期利率和FRA

3.取出使用。问题:这一段 的利率相当多少? 7
金融工程课程
如何计算远期利率
计算远期利率的依据是无套利原则。计算的基础是现期利率
例1:未来某段时间需要一笔存款
T=0
T=3月
T=6月
1.借一笔款,借入期
存款期,利率?
3.款到帐后还款。问题:这一段的利 率相当多少?
2.存一笔款,存入期 8
金融工程课程
11
金融工程课程
推导:求远期利率
P ( 1 N lr l) P ( 1 N Sr S)1 ((N l N S )r f)
B
B
B
rf
N lrl NSrS
(N l NS)[1(NSrS)/B]
12
金融工程课程
例1 某客户向银行借款100万英镑,借期6个月,借款从6个月以
P -------100万英镑 B -------基础天数(一般一年360天)
rs , Ns
rf ?
rl , Nl
14
金rf融--工--程--远课程期利率? rs -------9.50% Ns ------180天 rl -------9.875% Nl ------360天
P -------100万英镑 B -------基础天数(一般一年360天)
T=0
T=6月
T=12月
+954654×(1+(1/2)9.50%)= +1000000
借款期,利率?
+1000000× (1+(1/2)9.785%) =+1048926
-954654×(1+9.875%)=-1048926
16
金融工程课程
金融工程课件之远期利率协议
金融工程课件之远期利率协议1. 引言远期利率协议(Forward Rate Agreement,FRA)是金融市场上常见的一种金融衍生品合约。
它用于对未来某个特定时间段的利率进行远期锁定。
本文将介绍远期利率协议的基本概念、应用场景以及定价模型。
2. 基本概念2.1 远期利率协议的定义远期利率协议是一种金融合约,双方约定在未来某个特定时间点(合约到期日)以预先确定的利率进行固定利率交换。
合约参与方通常是机构投资者、银行或证券公司等金融机构。
2.2 远期利率协议的特点•远期锁定:远期利率协议用于锁定未来某个时间段的利率,解决利率波动带来的风险。
•交易方式:远期利率协议可以在场内或场外市场进行交易,通常通过贴现进行结算。
•高度定制化:远期利率协议的利率、到期日、本金等都可以根据合约参与方的需求进行定制。
3. 应用场景3.1 利率风险管理利率风险是金融市场中的一种常见风险,尤其对于机构投资者和借贷者来说。
远期利率协议可以帮助机构投资者和借贷者锁定未来某个特定时间段的利率,降低利率风险。
3.2 投机或套利交易远期利率协议也可以作为投机或套利交易的工具。
通过判断未来利率走势,投资者可以在市场上买卖远期利率协议,从中获取利润。
3.3 信用风险管理远期利率协议的交易可以进行场外,因此牵涉到交易对手方的信用风险。
交易双方通常会进行信用评级,并根据评级结果确定担保要求和保证金水平,以降低信用风险。
4. 定价模型远期利率协议的定价通常基于无套利原理,即不考虑风险的情况下,合约的价格应当与其他相关金融工具构成套利机会。
根据国际金融学理论,远期利率协议的定价可以使用如下公式:FRA_Price = N * (R - R0) * (1 + r)^(-t/T)其中,N为合约本金金额,R为约定利率,R0为市场利率,r为无风险利率,t为合约到期日与起始日之间的天数,T为合约到期日与起始日之间的总天数。
5. 结论远期利率协议是金融市场中常见的金融衍生品合约,用于锁定未来某个时间段的利率风险。
第二章 远期合约、远期利率和FRA 《金融工程学》PPT课件
➢ 假定S为标的资产价格,S0为标的资产初始价格,ST为合约到期时 资产的即期价格,K为交割价格,理论上,交割价格的计算公式为:
K S 0ert
(2—1)
➢ 一单位资产远期合约多头的损益为ST-K;这项资产远期
合约空头的损益为K-ST
2.1 远期合约
➢ 2.1.2远期合约价格的确定
➢ 1)远期合约存续期间不支付收益的资产的远期价格
F0g S 0e( r g )T
(2—4)
式(2—4)中,g为基础资产已知收益率
2.1 远期合约
➢ 2.1.3金融远期合约 ➢ 1)金融远期合约的定义
➢ 金融远期合约是指双方约定在未来的某一确定时间,按确定的价 格买卖一定数量的某种金融资产的合约。
➢ 使得远期合约价值为零的交割价格称为远期价格(forward pric e)。远期价格与远期价值是有区别的
➢ 【例2—2】某银行按10%的年利率借入100万美元的资金,借期为 30天;同时要按11%的年利率进行投资,投资期限为60天,则银 行需要确定第二个30天的借款利率是多少,才能确保这笔交易没 有风险
2.2 远期利率
➢ 按照【例2—1】的思路,同样可以得出: ➢ (1)0时刻时: ①借入30天期限资金100万美元,借款成本为10%; ②将借入的100万美元资金进行投资,期限为60天,收益率 为11%。 可以看出,在0时刻,客户总的净现金流为零,如果按照无 套利均衡原理,此时无净投资
第2章 远期合约、远期利率和FRA
2.1远期合约 2.2远期利率 2.3远期利率协议
2.1 远期合约
➢ 即期合约是就某种资产在今天进行买/卖的协定,意味着 在今天“一手交钱,一手交货”。相反的,远期(forwar d)合约与期货(futures)合约是在未来某特定日期就某 资产进行交易的协定,所交易资产的价格在今天已经决定, 但现金与资产的交换则发生在未来。
金融工程远期利率与FRA介绍
第二节 远期利率协议(FRA)
一、远期利率协议的定义
FRA(forward rate agreement) 是远期利率协议的简称 FRA的基本内容: 1 定义:FRA 是银行与客户之间或银行与银行之间对未来利率变 动进行保值或投机而签订的一种远期合约。按合约条件,一方对 另一方进行利率损失补偿。
29
资产
负债和权益
企业贷款(6个月)
银行间借款(6个月) 9,200,000
10,000,000 资本金
800,000
总资产
10,000,000 负债和权益
10,000,000
收入
企业贷款
550,000
总收入
550,000
费用
银行间借款
460,000
资本金
48,000
总费用
508,000
利润
42,000
• LIBID指一家银行愿意接受银行同业存款资 金时所愿意支付的利率
6
回购利率
• 回购协议是指持有证券的投资者同意将其 证券出售给另一方,之后再以稍高一些的 价格将这些证券买回的协议
• 对方公司给投资者提供了贷款 • 证券出售和购回的价差就是对方的利息收
益,该利率被称为回购利率
7
利率的度量
• 假设数额A以年利率R投资1年,如果每年 计m次复利,则该投资的终值为A(1+R/m)m
• 对一笔以利率R连续复利贴现N年的资金, 则乘以e-RN
9
转换公式
• 定义:
Rc : 连续复利的利率
Rm: 与之等价的每年计m次复利的利率
Rc
mln1
Rm m
Rm m e Rc /m 1
金融--金融工程---远期利率
经相关监督管理机构批准开办衍生产品交易 业务的市场投资者中,具有做市商或结算代理 业务资格的金融机构可与其他所有市场参与者 进行远期利率协议交易 其他金融机构可与所有金融机构进行远期利 率协议交易 非金融机构只能与具有做市商或结算代理业 务资格的金融机构进行以套期保值为目的的远 期利率协议交易。
4、交易系统自动生成成交通知单,交易双方依成交通知单 办理结算。 5、交易双方确需对成交进行变更的,需经双方协商一致同 意并向交易中心提交书面变更申请。变更当日交易的,交易 中心根据书面变更申请修改成交通知单;变更历史交易的, 交易中心根据书面变更申请在原成交单上增添备注内容。 书面变更申请应标明待变更成交单编号和变更事项, 加盖双方 公章并在工作日16:15前提交至交易中心场务值班 室。若变更过程中双方签订补充合同,需同时将补充合同提 交交易中心备案。 6、交易双方可委托交易中心集中保管远期利率协议的保证 金,具体事宜按照《债券远期交易保证金集中管理操作细则》 (中汇交发[2005]225号)的有关条款或交易中心发布的其他 相关规定操作。 7、交易中心根据中国人民银行的授权披露远期利率协议交 易有关信息。
利率期货 交易所内交易,标准 化契约交易
交易形态
信用风险 交割前的现金流 适用货币
信用风险极小 每日保证金账户内有 现金净流动 交易所规定的货币
动的风险 利率用利差结算,资金流动量小,为银行提供 了一种管理利率风险而又无需改变资产负债结 构的有效工具 远期利率协议具有简便、灵活、不须支付保证 金等优点
远期利率协议主要用来对远期利率进行头寸进
行套期保值 远期利率协议被非金融机构客户用来规避远期 贷款利率上升的风险 远期利率协议可以用来短期防范长期债务的利 率风险 可以用来套利:如果一家公司对短期利率趋势 有正确的预测,可以用远期利率协议开立一个 头寸,以获取利润
11.1 远期利率与FRA
19
金融工程课程
资产
负债和权益
企业贷款(6个月)
总资产
收入 企业贷款 总收入 550,000 550,000
10,000,000 10,000,000
银行间借款(6个月) 资本金 总资产
9,200,000 800,000 10,000,000
费用
银行间借款 资本金 总费用 利润 460,000 48,000 508,000 42,000
企业贷款(6个月) 10,000,000 总资产 10,000,000
负债和权益
银行间存款(12个月) 资本金 总资产 9,200,000 800,000 10,000,000
21
金融工程课程
收入 银行间贷款 500,000 企业贷款 550,000 总收入 1050,000 费用 银行间存款 920,000 资本金 96,000 总费用 1,016,000 利润 34,000 折合银行的年资本回报率为4.25%
2.存一笔款,存入期
8
金融工程课程
如何计算远期利率 推导:求远期利率
rf ------远期利率 rs -------期限较短的利率 Ns ------期限较短的天数 rl -------期限较长的利率 Nl ------期限较长的天数
P -------款项的本金数额
B -------基础天数(一般一年360天)
金融工程课程
三、传统远期业务对银行成本的增加
上个世纪70年代后期,企业曾经对远期对远期贷款的需求量很大。然而, 从银行的角度而言,开展该类业务的成本却是比较高的。因为从交易日直到这 类贷款的到期日的全部时间内,都需要银行去借款。在上述例子中,尽管企业 只需6个月的贷款,而银行却必须借款12个月,借款是有成本的,同时,银行 又分两次各6个月将款贷出去。银行的贷款要反映到其资产负债表上,需要资 本充足率加以保障。资本金是银行的信贷业务成倍数放大的基础。远期对远期 贷款占用了银行的重要资源。这种金融工具属于传统意义的金融工具,缘于上 述缺陷,该金融工具在目前货币市场上并不流行。
fra的价值计算公式
fra的价值计算公式
FRA(Forward Rate Agreement,远期利率协议)是一种金融衍生品,用于对冲未来利率风险。
FRA的价值计算公式如下:
FRA价值 = (远期利率 - 现货利率) x 合约本金 x 合约期限 / 365 其中:
1. 远期利率:指在未来某一特定日期(通常是合约到期日)的利率,通常由交易双方协商确定。
2. 现货利率:指当前市场上的利率,可以是短期利率(如LIBOR、Shibor 等)或长期利率(如国债收益率等)。
3. 合约本金:指FRA合约中约定的本金金额,通常以货币单位表示。
4. 合约期限:指FRA合约的有效期限,通常以天为单位。
需要注意的是,由于实际利率和名义利率之间可能存在差异,因此在计算FRA价值时,需要将远期利率和现货利率都转换为实际利率。
此外,不同国家和地区的金融市场可能采用不同的计息方式(如单利或复利),在计算FRA价值时也需要注意这一点。
fra 远期利率协议 期权组合
交易结果 若合同利率低于市场利率,则 short 支付 long; 若合同利率高于市场利率,则 long 支付 short.
命名法 2-by-5 FRA: 从 1 到 2:2 个月;从 1 到 3:5 个月。
Interest rate options VS forward rate agrements
对于资金借入方(long party), FRA 的 payoff 和一种期权组合相同: 买入利 率期货看涨期权(the long interest rate call option)和卖出利率期货看跌期权(the short interest rate put option)。
1 当实际利率 > 固定利率时,资金借入方(long party)节约利息成本, 按 fra 从资金借入方获得利息差,按照买入利率期货看涨期权,因为市价 S > 行 权价 X,获利。
交易结构
1
-----
2
-----
3
FRA Starts
FRA Expiration/Settlement
Loan Starts
----- Loan Ends
按照合同在 3 时候支付,但实际上在 2 支付利息差的净现值。而 3 时候利息
差是用 2 时候的描述 2 到 3 这段时间的 Libor 来计算的。
FRA / forward rate agreement / 远期利率协议
特点: 无本金交易,本金是名义上的;只现金交易(本金 * 利息差)
交易方: Long party:borrow money,在合同到期时以合同规定利率接入款; Short party:lend money, 在合同到期时以合同规定利率借出款。
2 当实际利率 < 固定利率时,资金借入方(long party)比不使用 fra 付 出更多利息,按 fra 向资金借出方支付利息差;按卖出利率期货看跌期权,因为 市价 S < 行权价 X,亏损。
第1章 引论,第2章 远期利率和FRA
金融经济学原理教案第1章引论1.1 金融风险与金融经济例:一美国公司于2003年3月10日向英国公司出售价值为50万英镑的商品,按交易合约,英国公司3个月后即6月10日以英镑支付货款。
3月10日的3个月远期汇价为$1.344/£,于是签合约:6月10日卖出50万英镑。
6月10日美元价值为$672000=£500000 x$1.344/£。
若6月10日即期汇率$/£上升,汇价下跌,如$1.300/£,合约报酬为正。
若6月10日即期汇率$/£下降,汇价上涨,如$1.351/£,合约报酬为负-----金融风险。
金融风险:由于某种金融变量的不确定性所带来的资产损失。
金融风险管理:金融变量的不确定性所带来的资产损失的目标控制,目标是减少损失增加收益。
金融风险管理的工程方法:金融工程。
金融工程的工具或金融衍生产品:远期,期货,期权,互换等。
例(续):建立一个50万英镑的看跌卖权,执行汇率为$1.344/£,即购入一份卖出50万£的卖权合约。
若6月10日即期汇价$/£下跌,选择执行合约。
若6月10日即期汇价$/£上涨,选择不执行合约,而按即期汇率出售50万£。
金融经济学:关于金融衍生产品的经济学,是货币经济学的延伸与扩展。
金融经济学的核心问题:金融衍生产品定价1.2 金融衍生产品基本概念1.远期合约:交易双方同意在将来某一确定的日期按规定的价格买入或出售一定数量某种资产的协议。
远期合约多头:买入资产一方。
远期合约空头:出售资产一方。
标的资产或基础资产:合约所交易的资产。
合约价格:现在规定的标的资产在将来某一确定日期的买卖价格,或交割价格、执行价格。
标的价值:标的资产数量×价格合约报酬:远期合约到期价值,合约报酬=(合约价格—到期时即期价格)×标的资产数量如上例,若到期6月10日即期汇价为$1.300/£,则合约报酬为(1.344—1.300)×500000=$2200 空头方盈,多投方亏。