
回归模型的函数形式
Eห้องสมุดไป่ตู้
Y的变动百分数 X的变动百分数
=
Y X
Y g100 = Y X g100 X
gX Y
=slope
X Y
因此,如果Y代表了商品的需求量,X代表了单 位价格,E就是需求的价格弹性。
图 5-1
双对数模型的假设检验
双对数模型的假设检验与线性模型的检验方法没有什么不 同。
• 5.2线性模型与双对数回归模型的比较 (1)根据弹性定义公式,我们可以得出这样的结论:对于 线性模型,弹性系数是一个变量;对于对数模型,其弹性 系数为一常量。
回归结果表明:样本期内,美国人口以2.757百万的 绝对速度增长,美国人口表现出上升的趋势。截距 表示的是t=0时的美国人口(1974年),210百万。
实践中,增长率模型更实用些,因为人们更加关注 经济变量的相对变化而不是绝对变化。
5.5 线性-对数模型模型:解释变量是对 数形式
下面的半对数模型称为线性—对数模型:
对数-线性模型——测量增长率
例5-4:以时间t作为解释变量模型—增长模型
我们来研究一下在货币、银行及金融等课程中
介绍过的复利计算公式:
等式两端取对数:
Yt Y0 (1 r)t
ln Yt ln Y0 t ln(1 r)
令 B1 lnY0, B2 ln(1 r)
ln Yt B1 B2t
根据前面的式子,我们可以建立下面的半对数回归模型:
一、双对数模型Double log model
——如何度量弹性
• 考虑数学分数的例子:
Y AX B2
• Y:数学分数;Xi :家庭年收入i
• 上式可转化为: lnYi=lnA+B2lnXi
• 模型特点:关于变量非线性。
lnYi=lnA+B2lnXi 如果令B1=lnA,则模型可以写成 为了进行估计,可以将模型写成
• 在实际经济活动中,经济变量的关系是复杂的, 直接表现为线性关系的情况并不多见。
• 如著名的Cobb- Dauglas生产函数表现为幂函数 曲线形式、宏观经济学中的菲利普斯曲线 (Pillips cuves)表现为双曲线形式等。
• 但是,大部分非线性关系又可以通过一些简单的 数学处理,使之化为数学上的线性关系,从而可 以运用线性回归模型的理论方法。
(2)对于线性模型,Y对X的弹性可以表示为:
E dY dX
X Y
B2
X Y
可见线性模型给出的是点弹性,我们可以通过计
算平均弹性系数来给出线性模型的区间弹性:
E dY dX
X Y
B2
X Y
5.3多元对数线性回归模型
• 多元对数线性回归模型 lnYi=B1+B2lnX2i+B3lnX3i+ui
• 其中,B2,B3又称为偏弹性系数,它们度量了在其他变量 保持不变 条件下,应变量对某一解释变量的偏弹性。
第二部分 线性回归模型
Chp 5:回归模型的函数形式
主要内容
• 双对数模型或不变弹性模型 • 半对数模型
– 对数-线性模型——度量增长率 – 线性-对数模型——解释变量为对数形式
• 倒数模型 • 多项式模型 • 零截距模型(过原点的回归模型) • 小结
问题的提出
• 在很多时候,自变量的变化与应变量并不是简单的线性关 系,如考虑某一段时间内,某个经济变量增长率,如GDP 增长率、货币供应、失业率等,这就需要引入回归模型的 其他一些函数形式。
对上面数据进行OLS回归得 ln(Uspop) 5.3593 0.0107t
t (3321.13)(129.779)
r2 0.9982
回归结果解释:斜率0.0107表示,平均而言ln(Y) (美国人口)的年增长率为0.0107,即Y以每年1.07% 的速度增长。
半对数模型中斜率度量的是解释变量的绝对变化引起Y 相对变化。把这个相对改变量0.0107乘以100,就得到 增长率,本例中的增长率为1.07%。
(5-22)
称为线性趋势模型。该模型中t是时间变量,即Y对 时间t的回归。 t称为趋势变量。 斜率>0,称Y有向上的趋势;斜率<0,称Y有向下的趋 势。
表5-4中的数据,拟合模型(5-22)得 (Uspop) 209.6731 2.757t
t (287.4376)(73.6450)
r2 0.9943
一旦计算出b2,复合增长率r就可以求出了,书上的例子中 美国人口年复合增长率为
R=antilog(0.0108)-1=1.0757%, 但前面求得的增长率为1.07%,区别在哪里? 1.07%是某时点上的瞬时增长率,1.0757% 是一段时间内的
复合增长率。
(2)线性趋势模型
模型
Yt B1 B2t ut
正因为如此,半对数模型有称为增长率模 型,可以用来度量变量的增长率,包括经 济和其他非经济变量的增长率。
半对数模型的截距解释: 本例中b1=lnY0=5.3593,取其反对数得
Y0=212.5761 即为当t=0时Y的取值,就是Y的初期值
(1975年)。
(1)瞬时增长率和复合增长率
• 复合增长率 b2=ln(1+r)r=eb2-1
• 例5-2:柯布-道格拉斯生产函数
– 反应了产出与劳动力和资本投入之间的关系函数。 – 劳动投入弹性+资本投入弹性=规模报酬参数
(1)规模报酬递增—规模报酬参数>1 (2)规模报酬递减—规模报酬参数<1 (3)规模报酬不变—规模报酬参数=1
• 例5-3:对能源的需求(P107)
二、半对数模型(semilog model)
ln Yt B1 B2t ut
(5-18)
模型(5-18)应变量是对数形式,自变量 是线性的,参数也是线性的,该模型称为
半对数模型。
在线性模型中,B2表示X增加一个单位,Y的绝 对量的平均增量,即Y增加B2个单位。
在半对数模型中,B2表示X增加一个单位,Y的 相对量的平均增量,即Y增加100*B2 %。
lnYi=B1+B2lnXi
lnYi=B1+B2lnXi +ui
这是一个线性模型,因为参数是线性的,另外这个模型是 对数形式变量线性的,因此称这个模型是双对数模型。
令Yi* =lnYi ,
X
* i
lnXi ,则模型可以写成
Yi*
B1
B2
X
* i
ui
• 双对数模型的特性:
– 模型参数是线性的,关于变量和; – 斜率B2度量了Y对X的弹性,即X的单位变动引起Y变动的百分比。
05_回归方程的函数形式
b1 ln Y0 , b 2 ln(1 r ) , 并 加 上 随 机 误 差 项 ,
则复利公式变成了对数到线性的半对数模型:
ln(Yt ) b1 b 2 t u t
所以复利增长率 1。 Example 9.4 The growth of the U.S. Population,1970 to 1999 pp258-259
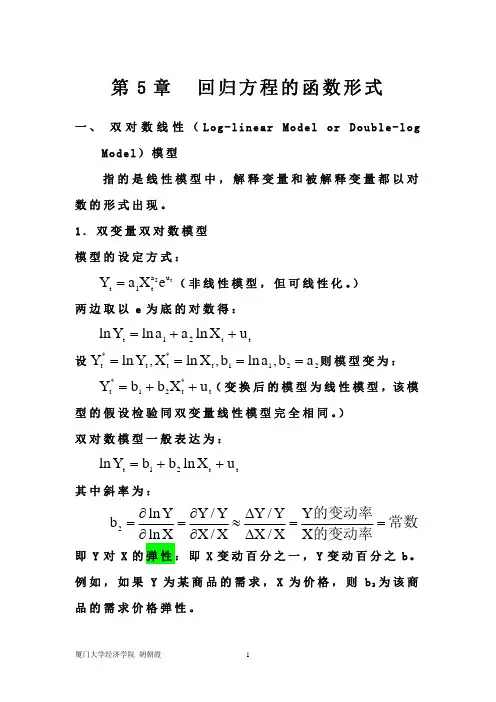
Y / Y Y / Y X b2 ( 是 一 个 b2 ( 是 个 常 数 ) X / X Y X / X
变量)
注:当用 X 和 Y 的样本均值 代 入 时( b2
X ) ,即 为 样 本 期 Y
的平均产弹性。
Y 对 X 的 斜率 判定系 数 R2
b2 ( 常 数 )
X 对 Y 变动的解释比例
两边取以 e 为底的对数得:
ln Yt ln a1 a 2 ln X t u t
设
Yt* ln Yt , X* t ln X t , b1 ln a 1 , b 2 a 2 则 模 型 变 为 : Yt* b1 b 2 X* t u t( 变 换 后 的 模 型 为 线 性 模 型 ,该 模
厦门大学经济学院 胡朝霞
1
当 当 的。
b2 1 时 , 则 称 该 商 品 的 价 格 是 有 弹 性 的 ;
b2 1 时 , 则 称 该 商 品 的 价 格 是 无 ( 缺 乏 ) 弹 性
思 考 : 如 何 检 验 价 格 弹 性 的 特 征 ? (用 t 检 验 ) 由于双对数模型的弹性是一个常数,所以双对数模 型又称为不变弹性模型。 2. 双 对 数 模 型 与 一 般 线 性 模 型 的 比 较 :
r eb 1, 即 等 于 回 归 系 数 的 反 对 数 减
回归模型的函数形式

回归模型的函数形式回归模型是一种描述自变量和因变量之间关系的数学模型。
它可以用来预测因变量的值,基于给定的自变量值。
回归模型可以是线性的或非线性的,具体选择哪种形式取决于数据的特点和研究的目标。
以下是一些常见的回归模型的函数形式:1.线性回归模型:线性回归模型假设因变量与自变量之间存在线性关系。
最简单的线性回归模型称为简单线性回归模型,可以使用一条直线来描述自变量和因变量之间的关系:Y=β0+β1X+ε其中,Y表示因变量,X表示自变量,β0表示Y截距,β1表示X的系数,ε表示误差项。
2.多元线性回归模型:多元线性回归模型用于描述多个自变量与因变量之间的线性关系。
它的函数形式为:Y=β0+β1X1+β2X2+...+βnXn+ε其中,Y表示因变量,Xi表示第i个自变量,βi表示Xi的系数,ε表示误差项。
3.多项式回归模型:多项式回归模型用于描述自变量和因变量之间的非线性关系。
它可以通过引入自变量的幂次项来逼近非线性函数:Y=β0+β1X+β2X^2+...+βnX^n+ε4.对数回归模型:对数回归模型适用于自变量与因变量之间存在指数关系的情况。
它可以将自变量或因变量取对数,将非线性关系转化为线性关系:ln(Y) = β0 + β1X + ε5. Logistic回归模型:Logistic回归模型用于描述分类变量的概率。
它的函数形式是Sigmoid函数,将自变量的线性组合映射到0和1之间的概率值:P(Y=1,X)=1/(1+e^(-β0-β1X))以上是几种常见的回归模型的函数形式。
回归模型的选择取决于数据的特征和研究的目标,需要考虑线性或非线性关系、自变量的数量、相关性等因素。
根据实际情况,可以选择合适的模型进行建模和预测。
一些模型的似然函数形式

一些模型的似然函数形式
模型的似然函数形式在统计学和机器学习中起着非常重要的作用。
似然函数描述了在给定模型和参数的情况下,观察到特定数据
的概率。
以下是一些常见模型的似然函数形式:
1. 线性回归模型:
在线性回归模型中,假设因变量 Y 和自变量 X 之间的关系
是线性的。
似然函数的形式通常假设Y服从正态分布,其均值为线
性组合的结果,即Y = β0 + β1X + ε,其中ε是服从均值为0、方差为σ^2的正态分布的随机误差。
因此,线性回归模型的似然函
数形式可以写为正态分布的密度函数。
2. 逻辑回归模型:
逻辑回归模型用于处理分类问题,似然函数的形式通常假设
因变量服从伯努利分布。
逻辑回归模型的似然函数形式是在给定自
变量 X 的情况下,观察到因变量为1的概率或者观察到因变量为0
的概率。
3. 朴素贝叶斯模型:
朴素贝叶斯模型是一种基于贝叶斯定理和特征条件独立假设的分类模型。
在朴素贝叶斯模型中,似然函数的形式通常假设每个特征在给定类别下的条件概率分布。
因此,似然函数是由各个特征的条件概率分布组成的。
4. 高斯混合模型:
高斯混合模型是一种聚类方法,假设数据是由多个高斯分布组合而成的。
在高斯混合模型中,似然函数的形式通常是多个高斯分布密度函数的线性组合。
总的来说,不同的模型有不同的似然函数形式,但它们都是描述了在给定模型和参数的情况下,观察到特定数据的概率分布。
这些似然函数形式的推导和应用对于统计推断、参数估计和模型选择都具有重要意义。
回归函数公式范文
回归函数公式范文回归函数是指通过统计方法分析相关数据的数值关系,进而构建一个函数来描述这种关系的数学模型。
一般来说,回归函数用于描述一个或多个自变量与因变量之间的线性或非线性关系。
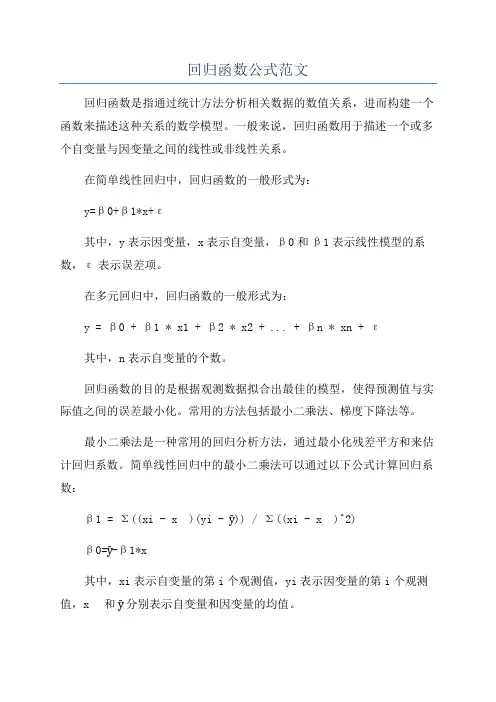
在简单线性回归中,回归函数的一般形式为:y=β0+β1*x+ε其中,y表示因变量,x表示自变量,β0和β1表示线性模型的系数,ε表示误差项。
在多元回归中,回归函数的一般形式为:y = β0 + β1 * x1 + β2 * x2 + ... + βn * xn + ε其中,n表示自变量的个数。
回归函数的目的是根据观测数据拟合出最佳的模型,使得预测值与实际值之间的误差最小化。
常用的方法包括最小二乘法、梯度下降法等。
最小二乘法是一种常用的回归分析方法,通过最小化残差平方和来估计回归系数。
简单线性回归中的最小二乘法可以通过以下公式计算回归系数:β1 = Σ((xi - x̄)(yi - ȳ)) / Σ((xi - x̄)^2)β0=ȳ-β1*x̄其中,xi表示自变量的第i个观测值,yi表示因变量的第i个观测值,x̄和ȳ分别表示自变量和因变量的均值。
梯度下降法是一种优化算法,通过迭代的方式逐步调整回归系数的值,使得损失函数逐渐减小。
在梯度下降法中,回归系数的更新公式为:βj = βj - α * Σ(yi - ȳ) * xi其中,α表示学习率,控制每次迭代的步长。
除了线性回归,还有许多其他形式的回归函数,比如多项式回归、指数回归、对数回归等。
这些回归函数可以更好地描述数据的非线性关系。
总之,回归函数是一种用于分析和描述变量之间关系的数学模型。
通过构建回归函数,可以基于已有数据进行预测和推断,从而帮助我们理解和解释复杂现象。
4 回归模型的函数形式b
多元双对数模型: 多元双对数模型:两个实例
P185
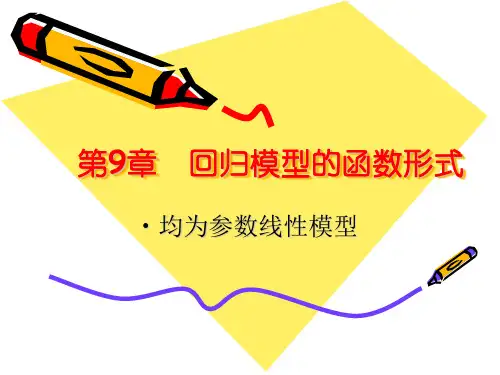
ln Yi = B1 + B2 ln X 2i + B3 ln X 3i + ui
B2:保持X3不变,X2每变化1%,Y变化B2* 1% B3:保持X2不变,X3每变化1%,Y变化B3* 1% 偏弹性。 它们分别度量了Y对 X2和X3变化的偏弹性 偏弹性
B2度量了Y对X的弹性: 的弹性: 度量了 对 的弹性 X变化 ,Y将变化 2×1% 变化1%, 将变化 将变化B 变化
关于弹性
d ln Y dY / Y Y / Y X E= = = = (斜率) ( ) d ln X dX / X X / X Y
当E的绝对值大于1,Y对X有弹性 有弹性 当E的绝对值小于1,Y对X缺乏弹性 缺乏弹性 当E的绝对值等于1,Y对X有单位弹性 有单位弹性
若B2+B3 >1,规模报酬递增 (increasing returns to scale) 若B2+B3 <1,规模报酬递(decreasing) 若B2+B3 =1,规模报酬不变(constant) 表9-2:墨西哥生产函数(1955-1974) :墨西哥生产函数( - )
例9-3 OECD国家的能源需求 国家的能源需求
P191,9.5
关键:解释斜率系数B 关键:解释斜率系数B2的含义
ln Yi = B1 + B2 X i + ui
d ln Y Y / Y B2= = dX X
log-lin:X变化一单位,Y会变(100×B2)%
Yi = B1 + B2 ln X i + ui
dY Y B2= = d ln X X / X
虽然双对数模型改变了变量xy的函数形式但由于仍是参数线性模型模型的参数估计假设检验tfp值预测等都与第67章介绍的方法类似可直接套用
计量经济学课件 第5章 回归模型的函数形式
• 模型选择的重点不是在判定系数大小,而是要考 虑进入模型的解释变量之间的相关性(即理论基 础)、解释变量系数的预期符号、变量的统计显 著性、以及弹性系数这样的度量工具。
线性回归模型的弹性系数计算
• 平均弹性:
E
Y X
X Y
B2
X Y
多元对数线性回归模型
• 偏弹性系数的含义: 在其他变量(如,X3)保持不变的条件下,X2 每变动1%,被解释变量Y变动的百分比为B2;
• (3)菲利普斯曲线
被解释变量:英国货币工资变化率,解释变量:失业率 结论:失业率上升,工资增长率会下降。 在自然失业率UN上下,工资变动幅度快慢不同。即失业率低于自然失业率时,工 资随失业率单位变化而上升快于失业率高于自然失业率时工资随失业率单位变化而下 降。
(P113例5-6) 倒数模型: 菲利普斯曲线
依据经济理论,失业率上升,工资增长率会下降;且 当失业率处于不同水平时,工资变动率变动的程度会 不一样,即Y对X 的斜率(Y / X)不会是常数。
Y / X 20.588*(1/ X 2 )
R2 0.6594
模型选择:
1、依据经济理论
以及经验判断;
2、辅助于对拟合
R2 0.5153 Y / X 0.79
1、B1、B2、B4 0; 2、B3 0 3、B32 3B2B4
WHY? —所以经济理论的学习对于模型的建立、选择
和检验有非常关键和重要的意义。 24
四、模型(形式)选择的依据
经济理论
工作经验
1、模型的建立需要正确地理论、合适可用的数据、 对各种模型统计性质的完整理解以及经验判断。
模型选择的基本准则:进入模型中的解释变量的关系(即 理论基础)、解释变量系数的预期符号、弹性系数等经济 指标、统计显著性等
logistic回归模型方程
logistic回归模型方程Logistic回归模型方程是一种常用的分类算法,它可以将数据分为两个或多个类别。
在这篇文章中,我们将介绍Logistic回归模型方程的基本概念和应用。
Logistic回归模型方程是一种基于概率的分类算法,它可以将数据分为两个或多个类别。
在Logistic回归模型中,我们使用一个S形函数来将输入变量映射到输出变量。
这个S形函数被称为Logistic 函数,它的形式如下:$$P(y=1|x)=\frac{1}{1+e^{-\beta_0-\beta_1x_1-\beta_2x_2-...-\beta_px_p}}$$其中,$P(y=1|x)$表示当输入变量为$x$时,输出变量为1的概率。
$\beta_0,\beta_1,\beta_2,...,\beta_p$是模型的参数,$x_1,x_2,...,x_p$是输入变量。
Logistic回归模型的训练过程是通过最大化似然函数来确定模型参数的。
似然函数是一个关于模型参数的函数,它描述了给定模型参数下观察到数据的概率。
在Logistic回归模型中,似然函数的形式如下:$$L(\beta)=\prod_{i=1}^{n}P(y_i|x_i;\beta)^{y_i}(1-P(y_i|x_i;\beta))^{1-y_i}$$其中,$n$是样本数量,$y_i$是第$i$个样本的输出变量,$x_i$是第$i$个样本的输入变量。
最大化似然函数的过程可以使用梯度下降等优化算法来实现。
Logistic回归模型可以应用于许多分类问题,例如垃圾邮件分类、疾病诊断等。
在这些问题中,我们需要将输入变量映射到输出变量,以便进行分类。
Logistic回归模型可以通过学习输入变量和输出变量之间的关系来实现这一目标。
Logistic回归模型方程是一种常用的分类算法,它可以将数据分为两个或多个类别。
在Logistic回归模型中,我们使用一个S形函数来将输入变量映射到输出变量。
回归方程的函数形式
P
P0
D2
A
dQ P Ed dP Q
D1
Q0
Q
对于对数线性回归模型, ln Y 3.9617 0.2272ln X
其回归系数-0.2272的经济意义是价格每上升1%, 平均而言,需求量会下降0.22%。
对于线性回归模型,
Y 49.667 2.1576 X
其回归系数-2.1576的经济意义是价格每增加1元 钱,平均而言,需求量会减少大约2个单位。
形如Yi B1 B2 X i B3 X i2 B4 X i3 ui的回归模型称为 多项式回归模型,
它只有一个解释变量,不过解释变量以 不同次幂的形式出现在回归模型中
由于参数B1 , B2 , B3 , B4是以一次方的形式出现在回归方程中 因而这是一个线性回归模型
问题?由于解释变量X的不同次幂同时出现在回归模型 中,是否会导致(多重)共线性呢?
Y
LNY
X
LNX
思考:是否可以根据判定系数决定模型形式 的选择?
注意:只有当两个模型的应变量相同时,才 可能根据判定系数的高低评价两个模型的拟合优 度。在线性回归模型中,应变量是绝对形式,在 对数线性回归模型中,应变量是对数形式。
判定系数并不是评价模型优劣的唯一标准, 像回归系数的符号是否与理论预期相一致,是 否在统计上显著等也是评价模型好坏的重要标 准。
X Y B2 ( ) X
5.6
倒数模型
1 形如Yi B1 B2 ( ) ui的模型称为倒数模型 Xi
它的特点是随着X取值的无限增大,应变量Y将趋向于 其渐进值B1
Y
B1 B2
0 0
B1
0
X
Y
B1
第六章回归模型的函数形式共53页
• 1 规模报酬递减 • 1 规模报酬递增 • 1 规模报酬不变
1-15
例一:表 9-2(精要)
Real GDP, employment, and real fixed capital, Mexico, 1955-1974.
1-16
第一节 如何度量弹性:双对数模型
计量经济学基础与应用
1-1
第六章 回归模型的函数形式
chapter six
Functional Forms of Regression Models
Yu Zhen
The Economic School of Jilin University
前言
经济变量间的非线性–(复合利率,增长率,弹性系数) 主要内容
1-9
第一节 如何度量弹性:双对数模型
博彩支出的例子双对数回归结果:
1-10
双对数模型拟合直线
LnY
LnX
博彩支出的Log-linear 模型
1-11
第一节 如何度量弹性:双对数模型
博彩支出的例子线性回归结果:
1-12
线性模型拟合直线
线性回归结果
1-13
第一节 如何度量弹性:双对数模型
如何设定模型的函数形式?
1-52
谢谢!
经济变量增长率:监控经济运行状况
考察对象: 伴随解释变量(时间)的增加,应变 量的增长率 •
1-20
第二节 如何测定增长率:半对数模型
复利计算公式
Yt Y0 (1 r )t ln Yt ln Y0 t ln(1 r ) ln Yt 1 2t ln Yt 1 2t ut
生产函数例子的双对数回归结果:
回归模型的函数形式(非线性回归模型的估计)
表3.4.1 1980-2003年中国GDP、劳动投入与资本投入数据 年份
1980 1981 1982 1983 1984 1985 1986
GDP
4517.8 4862.4 5294.7 5934.5 7171.0 8964.4 10202.2
L
42361 43725 45295 46436 48197 49873 51282
K
910.9 961.0 1230.4 1430.1 1832.9 2543.2 3120.6
年份 1987 1988 1989 1990 1991 1992 1993 1994 1995 1996 1997 1998 1999 2000 2001 2002 2003
GDP 11962.5 14928.3 16909.2 18547.9 21617.8 26638.1 34634.4 46759.4 58478.1 67884.6 74462.6 78345.2 82067.5 89442.2 95933.3 102398.0 117251.9
,称这类模型为可线性化模型。
1.对数模型(或对数-对数模型) 模型形式:
lnY=b0+b1lnX+u (对数-对数模型)
lnY=b0+b1lnX+u (对数-对数模型)
对数-对数模型特点: b1表示当X每变动1个相对量时
(而X变动1个相对量,用符号表达就是ΔX/X,用数
据表达就是 1% ), Y将变动一个相对量,这个相对
L 52783 54334 55329 63909 64799 65554 66373 67199 67947 68850 69600 69957 71394 72085 73025 73740 74432