
民生附加额外重疾保险条款
�
6.1
如何解除保险合同
您解除合同的手 续及风险
您在犹豫期后, 可以书面通知我们要求解除本附加合同, 自本公司收到合同解除申请书之日起, 本附加合同效力即行终止。 您解除本附加合同时,应填写合同解除申请书,并提供下列证明和资料: 1、 保险合同; 2、 您的有效身份证件。 本公司自收到上述证明和材料之日起三十日内,返还本附加合同的现金价值净额。 您在犹豫期后解除合同会遭受一定损失。 解除合同后,受益人不能对合同解除前发生的保险事故申请给付保险金。
1.2
合同成立与生效
自您提出保险申请,本公司同意承保,本附加合同成立。合同成立日期在保险单上载明。 本附加合同自本公司同意承保、收取首期保险费并签发保险单开始生效,具体生效日以保险单 载明的日期为准。我们自生效日零时起开始承担本附加合同约定的保险责任。 本附加合同的生效日以后每年的对应日是保险单周年日。保险单年度、保险单月份、保险费到 期日和保险单满期日均以该日期计算。 如果当月无对应的同一天,则以该月最后一日为对应日。
第 1页
民生附加额外给付重大疾病保险条款
民生人寿保险股份有限公司
民生人寿保险股份有限公司 附加额外给付重大疾病保险条款
在本条款中, “您”指投保人, “我们” 、 “本公司”均指民生人寿保险股份有限公司
�
1.1
您与我们的合同
合同构成
本附加保险合同(以下简称“本附加合同” )附加于本公司规定的主保险合同(以下简称“主 险合同” )上。主险合同所附条款、投保单及与本附加合同有关的其他投保文件、合法有效的 声明、批注和其他书面协议,凡与本附加合同相关者,均为本附加合同的构成部分。 除本附加合同另有约定外,其他未尽事宜以主险合同条款为准。
民生附加额外给付重大疾病保险条款 附表一:重大疾病说明 重大疾病:指下列疾病或手术之一
民生人寿保险股份有限公司
被保险人发生符合前 25 种疾病(特指定义在中国保险行业协会《重大疾病保险的疾病定义使用规范》中的重大疾病)定 义所述条件的重大疾病,须由专科医生(注 1)明确诊断。
1. 恶性肿瘤 指恶性细胞不受控制的进行性增长和扩散,浸润和破坏周围正常组织,可以经血管、淋巴管和 体腔扩散转移到身体其它部位的疾病。经病理学检查结果明确诊断,临床诊断属于世界卫生组 织《疾病和有关健康问题的国际统计分类》 (ICD-10)的恶性肿瘤范畴。 下列疾病不在保障范围内: (1) 原位癌; (2) 相当于 Binet 分期方案 A 期程度的慢性淋巴细胞白血病; (3) 相当于 Ann Arbor 分期方案 I 期程度的何杰金氏病; (4) 皮肤癌(不包括恶性黑色素瘤及已发生转移的皮肤癌) ; (5) TNM 分期为 T1N0M0 期或更轻分期的前列腺癌。 2. 急性心肌梗塞 指因冠状动脉阻塞导致的相应区域供血不足造成部分心肌坏死。须满足下列至少三项条件: (1) 典型临床表现,例如急性胸痛等; (2) 新近的心电图改变提示急性心肌梗塞; (3) 心肌酶或肌钙蛋白有诊断意义的升高,或呈符合急性心肌梗塞的动态性变化; (4) 发病 90 天后,经检查证实左心室功能降低,如左心室射血分数低于 50%。 3. 脑中风后遗症 指因脑血管的突发病变引起脑血管出血、栓塞或梗塞,并导致神经系统永久性功能障碍。神经 系统永久性的功能障碍,指疾病确诊 180 天后,仍遗留下列一种或一种以上障碍: (1) 一肢或一肢以上肢体机能完全丧失(注 2) ; (2) 语言能力或咀嚼吞咽能力完全丧失(注 3 和注 4) ; (3) 自主生活能力完全丧失,无法独立完成六项基本日常生活活动(注 5)中的三项或三项以 上。 4. 重大器官移植术或造 血干细胞移植术 重大器官移植术,指因相应器官功能衰竭,已经实施了肾脏、肝脏、心脏或肺脏的异体移植手 术。 造血干细胞移植术,指因造血功能损害或造血系统恶性肿瘤,已经实施了造血干细胞(包括骨 髓造血干细胞、外周血造血干细胞和脐血造血干细胞)的异体移植手术。 5. 冠状动脉搭桥术 指为治疗严重的冠心病,实际实施了开胸进行的冠状动脉血管旁路移植的手术。 冠状动脉支架植入术、心导管球囊扩张术、激光射频技术及其它非开胸的介入手术、腔镜手术 不在保障范围内。 6. 终末期肾病 指双肾功能慢性不可逆性衰竭,达到尿毒症期,经诊断后已经进行了至少 90 天的规律性透析 治疗或实施了肾脏移植手术。 7. 多个肢体缺失 指因疾病或意外伤害导致两个或两个以上肢体自腕关节或踝关节近端(靠近躯干端)以上完全 性断离。 8. 急性或亚急性重症肝 炎 指因肝炎病毒感染引起肝脏组织弥漫性坏死,导致急性肝功能衰竭,且经血清学或病毒学检查 证实,并须满足下列全部条件: 第 6页
保险金额 保险责任 重大疾病保险金
本附加合同保险金额由您和本公司约定,并在保险单上载明。 在本附加合同有效期内,本公司按下列规定承担保险责任: 被保险人于本附加合同生效(或复效)之日起一年内(包括一年)首次发病(见 8.2)并经本 公司指定或认可的医疗机构(见 8.3)确诊初次患有本附加合同附表一中约定的一项或多项重 大疾病,本公司无息返还本附加合同所交保险费,本附加合同效力终止。 被保险人于本附加合同生效(或复效)之日起一年后至满期首次发病并经本公司指定或认可的 第 2页
您应当特别注意的事项 � � � 退保会给您造成一定的损失,请您慎重决策…………………………………第6.1条 在某些情况下,本公司不承担保险责任………………………………………第2.3条 本公司对一些重要术语进行了解释,并作了显著标识,请您注意 …………第 8 条
条款是保险合同的重要内容,为充分保障您的权益,请您仔细阅读本条款。 条款目录 1.您与我们的合同 1.1 合同构成 1.2 合同成立与生效 1.3 犹豫期 1.4 保险期间 2.我们提供的保障 2.1 保险金额 2.2 保险责任 2.3 责任免除 3.如何申请领取保险金 3.1 受益人的指定和变更 3.2 保险金的申请 3.3 欠款的扣除 3.4 诉讼时效 4.如何交付保险费 4.1 保险费的交付 5.现金价值权益 5.1 现金价值 5.2 自动垫交 5.3 保险单借款 6.如何解除保险合同 6.1 您解除合同的 手续及风险 7.其他需要您关注的事项 7.1 投保范围 8.释义 8.1 有效身份证件 8.2 发病 8.3 指定或认可的医疗机构 8.4 毒品 8.5 酒后驾驶 8.6 无合法有效驾驶证驾驶 8.7 无有效行驶证 8.8 艾滋病 8.9 艾滋病病毒 8.10 现金价值净额 8.11 利息 8.12 现金价值
�
3.1
如何申请领取保险金
受益人的指定 和变更 保险金的申请
本附加合同的受益人为被保险人本人。
3.2
1、重大疾病保险金 重大疾病保险金受益人申请领取重大疾病保险金时,须填写保险金给付申请书,并提供下列证 明材料: (1) 保险合同; (2) 受益人的有效身份证件; (3) 本公司指定或认可的医疗机构出具的附有病理检验、血液检验及其它与确诊疾病必须的科 学方法检验报告的疾病诊断证明书; (4) 所能提供的与确认保险事故的性质、原因等有关的其它证明文件和资料。 以上证明和资料不完整的,本公司将及时一次性通知申请人补充提供有关证明和资料。 2、如委托他人代为申领,还应提供授权委托书及受托人的有效身份证件。
1.4
保险期间
本附加合同保险期间分为两个计划: A 计划:分为二十年、三十年和四十年; B 计划:分为至被保险人年满六十周岁保险单周年日、至被保险人年满八十周岁保险单周年日 和至被保险人年满八十八周岁保险单周年日。 本附加合同的保险期间由您与我们约定,并在保险单上载明。
�
2.1 2.2
我们提供的保障
如何交付保险费
保险费的交付
保险费详见费率表,您可以选择一次交清或分期交付本附加合同的保险费。 本附加合同采用分期交付方式时,保险费交费期间分为五年、十年、十五年和二十年。 第 3页
民生附加额外给付重大疾病保险条款 分期交付方式包括年交、半年交、季交、月交四种。
民生人寿保险股份有限公司
�
5.1
现金价值权益
释义
有效身份证件
指由政府主管部门规定的证明其身份的证件,如:居民身份证、按规定可使用的有效护照、 军 官证、警官证、士兵证、户口簿等证件。
8.2
发病
指被保险人出现本附加合同附表一所约定的重大疾病的前兆或异常的身体状况, 或已经出现足 以使一般人士引起注意并寻求诊断、治疗或护理的病症。
8.3
指定或认可的医 疗机构 毒品
�
7.1
其他需要您关注的事项
投保范围
1、被保险人条件: 凡投保时出生满二十八天至六十周岁(含六十周岁) ,身体健康,能正常工作或学习的人,均 可作为本保险的被保险人。 2、投保人条件: 凡订立本附加合同时年满十八周岁,具有完全民事行为能力且对被保险人具有保险利益的人, 均可作为本保险的投保人。
�
8.1
民生附加额外给付重大疾病保险条款
民生人寿保险股份有限公司
医疗机构确诊初次患有本附加合同附表一中约定的一项或多项重大疾病, 本公司按照本附加合 同约定的保险金额给付重大疾病保险金,本附加合同效力终止。
2.3
责任免除
被保险人因下列情形之一导致患本附加合同约定的重大疾病的,本公司不承担保险责任: 1、 投保人对被保险人的故意杀害、故意伤害; 2、 被保险人故意犯罪或者抗拒依法采取的刑事强制措施; 3、 被保险人故意自伤; 4、 被保险人在本附加合同成立之日起二年内或最后复效日起二年内自杀; 5、 被保险人主动吸食或注射毒品(见 8.4) ; 6、 被保险人酒后驾驶(见 8.5) 、无合法有效驾驶证驾驶(见 8.6)或驾驶无有效行驶证(见 8.7)的机动车; 7、 被保险人在本附加合同生效日起二年内患艾滋病(见 8.8) (AIDS) 或感染艾滋病病毒(见 8.9) (HIV 呈阳性) ; 8、 战争、军事冲突、暴乱或武装叛乱; 9、 核爆炸、核辐射或核污染; 因上述情形之一导致被保险人患本附加合同约定的重大疾病的,本公司向您或其他权利人退还 本附加合同的现金价值净额(见 8.10) ,本附加合同终止。
国寿附加重大疾病保险(A款)利益条款
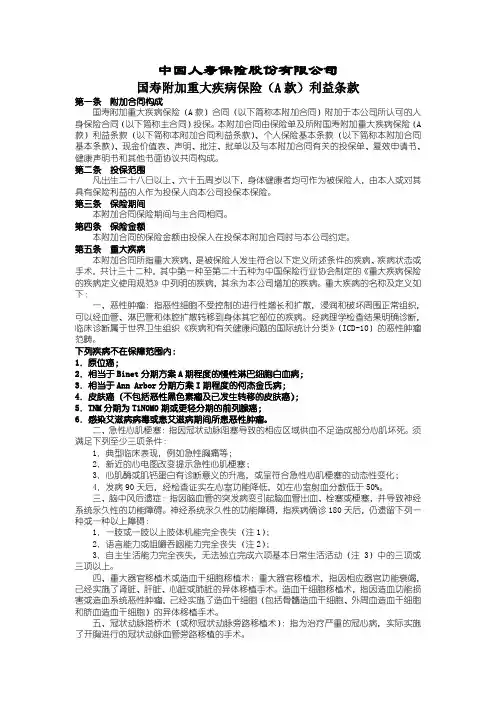
中国人寿保险股份有限公司国寿附加重大疾病保险(A款)利益条款第一条附加合同构成国寿附加重大疾病保险(A款)合同(以下简称本附加合同)附加于本公司所认可的人身保险合同(以下简称主合同)投保。
本附加合同由保险单及所附国寿附加重大疾病保险(A 款)利益条款(以下简称本附加合同利益条款)、个人保险基本条款(以下简称本附加合同基本条款)、现金价值表、声明、批注、批单以及与本附加合同有关的投保单、复效申请书、健康声明书和其他书面协议共同构成。
第二条投保范围凡出生二十八日以上、六十五周岁以下,身体健康者均可作为被保险人,由本人或对其具有保险利益的人作为投保人向本公司投保本保险。
第三条保险期间本附加合同保险期间与主合同相同。
第四条保险金额本附加合同的保险金额由投保人在投保本附加合同时与本公司约定。
第五条重大疾病本附加合同所指重大疾病,是被保险人发生符合以下定义所述条件的疾病、疾病状态或手术,共计三十二种,其中第一种至第二十五种为中国保险行业协会制定的《重大疾病保险的疾病定义使用规范》中列明的疾病,其余为本公司增加的疾病。
重大疾病的名称及定义如下:一、恶性肿瘤:指恶性细胞不受控制的进行性增长和扩散,浸润和破坏周围正常组织,可以经血管、淋巴管和体腔扩散转移到身体其它部位的疾病。
经病理学检查结果明确诊断,临床诊断属于世界卫生组织《疾病和有关健康问题的国际统计分类》(ICD-10)的恶性肿瘤范畴。
下列疾病不在保障范围内:1.原位癌;2.相当于Binet分期方案A期程度的慢性淋巴细胞白血病;3.相当于Ann Arbor分期方案I期程度的何杰金氏病;4.皮肤癌(不包括恶性黑色素瘤及已发生转移的皮肤癌);5.TNM分期为T1N0M0期或更轻分期的前列腺癌;6.感染艾滋病病毒或患艾滋病期间所患恶性肿瘤。
二、急性心肌梗塞:指因冠状动脉阻塞导致的相应区域供血不足造成部分心肌坏死。
须满足下列至少三项条件:1.典型临床表现,例如急性胸痛等;2.新近的心电图改变提示急性心肌梗塞;3.心肌酶或肌钙蛋白有诊断意义的升高,或呈符合急性心肌梗塞的动态性变化;4.发病90天后,经检查证实左心室功能降低,如左心室射血分数低于50%。
民生救助责任保险的保险条款
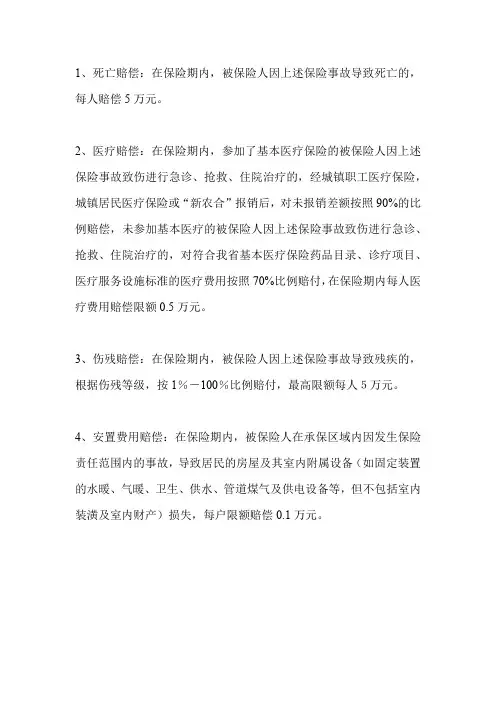
1、死亡赔偿:在保险期内,被保险人因上述保险事故导致死亡的,每人赔偿5万元。
2、医疗赔偿:在保险期内,参加了基本医疗保险的被保险人因上述保险事故致伤进行急诊、抢救、住院治疗的,经城镇职工医疗保险,城镇居民医疗保险或“新农合”报销后,对未报销差额按照90%的比例赔偿,未参加基本医疗的被保险人因上述保险事故致伤进行急诊、抢救、住院治疗的,对符合我省基本医疗保险药品目录、诊疗项目、医疗服务设施标准的医疗费用按照70%比例赔付,在保险期内每人医疗费用赔偿限额0.5万元。
3、伤残赔偿:在保险期内,被保险人因上述保险事故导致残疾的,根据伤残等级,按1%-100%比例赔付,最高限额每人5万元。
4、安置费用赔偿:在保险期内,被保险人在承保区域内因发生保险责任范围内的事故,导致居民的房屋及其室内附属设备(如固定装置的水暖、气暖、卫生、供水、管道煤气及供电设备等,但不包括室内装潢及室内财产)损失,每户限额赔偿0.1万元。
民生如意鑫康终身重大疾病保险保什么 一年多少钱

民生如意鑫康终身重大疾病保险保什么一年多少钱11月29日讯,民生保险中金打造最新重疾保险产品民生如意鑫康终身重大疾病保险,此款产品提供覆盖135种疾病的全面保障,又可以提供三次轻疾、两次重疾的多重保障,下面我们就起来看该款产品的具体保险责任吧。
民生如意鑫康保险责任有哪些?保险责任1:轻症疾病保险金覆盖3组共35种轻症疾病,最多可保障三次,每次确诊轻症疾病均可给付基本保额的20%。
保险责任2:重大疾病保险金覆盖3组共100种重大疾病,最多可保障两次,每次确诊重大疾病均可给付基本保额。
保险责任3:前十年重大疾病额外保障金若在前十年不幸罹患重大疾病,则在给付重大疾病保险金的同时,额外给付基本保额的30%,最多给付两次。
保险责任4:豁免保险费不幸罹患合同规定的轻症疾病或重大疾病,均豁免剩余各期保险费,本合同继续有效。
保险责任5:身故保险金不幸身故,给付基本保额。
保险责任6:身体高度残疾保险金不幸身体高度残疾,给付基本保额。
保险责任7:生命末期关爱金不幸达到疾病终末期阶段,给付基本保额。
现金价值权益:年金转换选择权至70周岁未发生保险事故,可选择将全部或部分现金价值转换为年金保险合同,领取养老年金。
民生如意鑫康一年要交多少钱投保方案:30岁的张先生,为自己投保了一份民生如意鑫康,年交5978元,交20年,基本保额20万元,保终身。
可获得保障有:1、轻症保障:三组共35种轻症,每组可给付一次,每次4万元,最高可给付12万元;2、重疾保障:三组共100种重疾,最多给付两次,每次20万元,最高可给付40万元(两次给付需间隔1年以上,且所患重疾需在不同组别);3、保单生效10年内,张先生不幸患约定重疾,每次额外给付6万元,最高额外给付12万元;4、张先生不幸身故/高残/生命终末期,则给付20万元(重疾金、身故金、高残金、生命末期关爱金,四金仅给付一项);5、自张先生确诊保单约定的轻症或重疾起,免交剩余各期保费;6、若张先生至70周岁时,未发生过任何保险事故,则可选择申请将全部或部分保单现金价值转换为年金领取,作为养老补充。
富贵齐添至尊版(司庆特供产品)

•投保规则
一、险种规则 (一)民生富贵齐添至尊版两全保险(分红型) 1. 投保年龄:出生满28天-60周岁;
2. 本险种以保险金额的1倍计入寿险风险保额及体检额度;
(二)民生附加额外给付至尊版重大疾病保险 1. 投保年龄:出生满28天-60周岁; 2. 最低保险金额为1万元,且保险金额不得超过其对应主险保险金额的3倍; 3. 本险种以保险金额的1倍计入重大疾病风险保额及体检额度; 4. 本险种保险期间须与对应主险一致。 5. 本险种只能附加于“民生富贵齐添至尊版两全保险(分红型)”之下。
•保单借款
若被保险在本合同有效期内,您可以书面形式向本公司申请保险单借款。借款金 额最高不得超过本合同当时现金价值扣除您尚未清偿的欠款及应付利息后余额的
90%。本公司按借款金额以年复利方式计算利息。
因垫交保险费或保险单借款等导致本合同现金价值扣除您尚未清偿的欠款及应付 利息后的余额为零时,本合同效力即行中止。
富贵齐添尊享版产品组合形态
组合计划 投保年龄 保险期间 交费年期 分红方式 民生富贵齐添尊享版两全保险(分红型)+民生附加额外给付尊享版重大疾病保险 28天至60周岁 20年,至60周岁 9年 累积生息,现金领取,抵交保费 富贵齐添尊 1、疾病身故保险金:给付保额。 享版两全保 2、意外身故保险金:给付保额的200%。 险(分红型) 3、满期保险金:给付保额。 附加额外给 付尊享版重 大疾病保险 其他权利 费率举例 1、重大疾病保险金:给付保额。
•保险责任三
公共交通工具意外身故金
•被保险人于十八周岁的保单周年日及以后,以乘客身份持有效客票乘坐商 业运营的交通工具(仅包括汽车(电车)、火车(地铁、城铁、轻轨)、轮
民生救助责任保险的保险条款
经营部年度工作总结7篇(经典版)编制人:__________________审核人:__________________审批人:__________________编制单位:__________________编制时间:____年____月____日序言下载提示:该文档是本店铺精心编制而成的,希望大家下载后,能够帮助大家解决实际问题。
文档下载后可定制修改,请根据实际需要进行调整和使用,谢谢!并且,本店铺为大家提供各种类型的经典范文,如总结报告、演讲致辞、事迹材料、学习心得、合同协议、条据文书、自我鉴定、教学资料、作文大全、其他范文等等,想了解不同范文格式和写法,敬请关注!Download tips: This document is carefully compiled by this editor. I hope that after you download it, it can help you solve practical problems. The document can be customized and modified after downloading, please adjust and use it according to actual needs, thank you!Moreover, our store provides various types of classic sample essays for everyone, such as summary reports, speeches, deeds, learning experiences, contract agreements, normative documents, self-evaluation, teaching materials, essay summaries, other sample essays, etc. If you want to learn about different sample essay formats and writing methods, please stay tuned!经营部年度工作总结7篇通过工作总结,我们可以发现并改进工作中的沟通和协作问题,通过工作总结,我们可以及时发现并解决工作中的难题和挑战,以下是本店铺精心为您推荐的经营部年度工作总结7篇,供大家参考。
N519号-附加疾病身故保险条款(2009版)
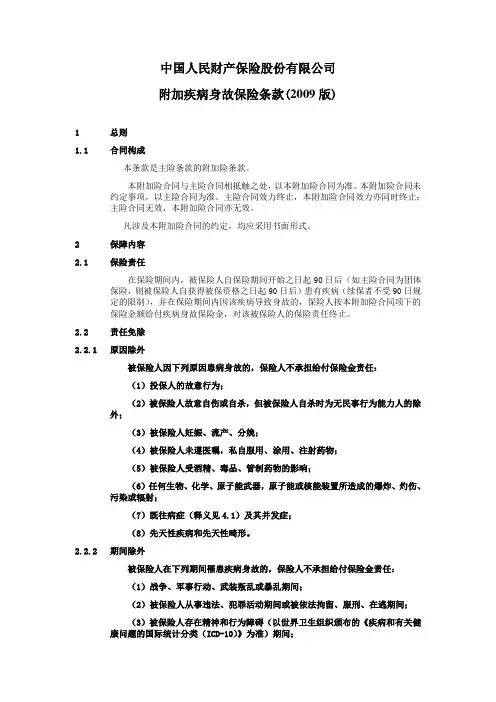
中国人民财产保险股份有限公司附加疾病身故保险条款(2009版)1 总则1.1 合同构成本条款是主险条款的附加险条款。
本附加险合同与主险合同相抵触之处,以本附加险合同为准。
本附加险合同未约定事项,以主险合同为准。
主险合同效力终止,本附加险合同效力亦同时终止;主险合同无效,本附加险合同亦无效。
凡涉及本附加险合同的约定,均应采用书面形式。
2 保障内容2.1 保险责任在保险期间内,被保险人自保险期间开始之日起90日后(如主险合同为团体保险,则被保险人自获得被保资格之日起90日后)患有疾病(续保者不受90日规定的限制),并在保险期间内因该疾病导致身故的,保险人按本附加险合同项下的保险金额给付疾病身故保险金,对该被保险人的保险责任终止。
2.2 责任免除2.2.1 原因除外被保险人因下列原因患病身故的,保险人不承担给付保险金责任:(1)投保人的故意行为;(2)被保险人故意自伤或自杀,但被保险人自杀时为无民事行为能力人的除外;(3)被保险人妊娠、流产、分娩;(4)被保险人未遵医嘱,私自服用、涂用、注射药物;(5)被保险人受酒精、毒品、管制药物的影响;(6)任何生物、化学、原子能武器,原子能或核能装置所造成的爆炸、灼伤、污染或辐射;(7)既往病症(释义见4.1)及其并发症;(8)先天性疾病和先天性畸形。
2.2.2 期间除外被保险人在下列期间罹患疾病身故的,保险人不承担给付保险金责任:(1)战争、军事行动、武装叛乱或暴乱期间;(2)被保险人从事违法、犯罪活动期间或被依法拘留、服刑、在逃期间;(3)被保险人存在精神和行为障碍(以世界卫生组织颁布的《疾病和有关健康问题的国际统计分类(ICD-10)》为准)期间;(4)被保险人感染艾滋病病毒(HIV呈阳性)或患艾滋病(AIDS) (释义见4.2)期间。
3 保险金的申请与给付保险金申请人向保险人申请给付保险金时,应填写保险金给付申请书,并提交以下材料。
保险金申请人因特殊原因不能提供以下材料的,应提供其它合法有效的材料。
民保办[2018]11号:附件3《民生附加投保人豁免保费重大疾病保险2018》投保规则
1.投保人和被保险人为同一人的 2.主险采用一次交清或终身交费方式的 3.投保人从事 5、6 类职业的 4.投保人 EM:100%的 5.投保人为残疾人员 6.主险保险期间为一年期 含 以下的。
三、 本险种按以下方式计算重大疾病风险保额和寿险风 险保额 保险金额×交费年期×0.5
四、 本附加险保险期间与主险保险期间保持一致 五、 本附加险交费期间 年数 为主险交费期间 年数 减一 六、 险种搭配规则
一 本险种可以与以下主险搭配 《民生如意相伴两全保险 2017 分红型 》 《民生如意相伴两全保险 B 款 2017 分红型 》 《民生金榜题名 2017 少儿两全保险 分红型 》 《民生传家福终身寿险》
附件:3
民生附加投保人豁免保费重大疾病保险 2018 投保规则
本投保规则除须执行《个人人身保险投保规则 2016 版 》 的规定之外,还必须符合以下规则
一、 投保年龄 18 周岁)65 周岁,且在交费期满时不超 过 75 周岁
二、 本险种的保险金额为所豁免的主险及其一年期以上 的附加险保险费之和 不包括有豁免保险费责任的险种 。
《民生如意金康终身重大疾病保险》 《民生如意鑫康终身重大疾病保险》 《民生鑫满堂 少儿版 年金保险 分红型 》 《民生鑫满堂 成人版 年金保险 分红型 》 《民生鑫享一生年金保险》 《民生如意畅行两全保险》
二 目前可被豁免的长期附加险包括 《民生附加康健额外给付重大疾病保险》、《民生附加康 裕额外给付重大疾病保险》、《民生附加额外给付重大疾病保 险》、《民生附加康馨额外给付重大疾病保险》、《民生附加提 前给付男 重大疾病保险 2017》、《民生附加提前给付女 重 大疾病保险 2017》、《民生附加定期寿险 2015》、《民生附加 如意畅行意外伤害保险》
附加金尊人生额外给付重大疾病保险条款
中国太平洋人寿保险股份有限公司附加金尊人生额外给付重大疾病保险条款阅 读 指 引本阅读指引有助于您理解条款,对...............本附加险合同......内容的解释以条款为准..........。
您拥有的重要权益本附加险合同提供的保障在保险责任条款中列明………………………………………………………………2.3 您有按本附加险合同约定申请减额交清的权利…………………………………………………………………5.3 您有退保的权利……………………………………………………………………………………………………6.2 您应当特别注意的事项本附加险合同有责任免除条款,请您注意.................................................................................2.4 主险合同终止时,本附加险合同同时终止.................................................................................6.1 退保会给您造成一定的损失,请您慎重决策..............................................................................6.2 本附加险合同的某些事项适用主险合同条款,请您注意...............................................................7.2 我们对一些重要术语进行了解释,并作了显著标识,请您注意 (9)保险条款是保险合同的重要内容,为充分保障您的权益,请您仔细阅读本附加险条款。
条款目录(不含三级目录)1.您与我们订立的合同1.1 合同订立1.2 合同构成1.3 合同成立与生效1.4 投保年龄2.我们提供的保障2.1 基本保险金额2.2 保险期间2.3 保险责任2.4 责任免除3.保险金的申请3.1 受益人3.2 保险金申请3.3 保险金给付3.4 诉讼时效4.保险费的支付4.1 保险费的支付4.2 保险费率的调整5.现金价值权益5.1 现金价值5.2 保险费自动垫交5.3 减额交清6.合同终止与解除6.1 合同终止6.2 您解除合同的手续及风险7.其他需要关注的事项7.1 年龄错误7.2 适用主险合同条款8.重大疾病的定义8.1 重大疾病的定义8.2 定义来源及确诊医院范围9.释义9.1 意外伤害9.2 全残9.3 毒品9.4 酒后驾驶9.5 无合法有效驾驶证驾驶9.6 无有效行驶证9.7 机动车9.8 感染艾滋病病毒或患艾滋病9.9 遗传性疾病9.10 先天性畸形、变形或染色体异常9.11 有效身份证件9.12 情形复杂9.13 专科医生9.14 肢体机能完全丧失9.15 语言能力或咀嚼吞咽能力完全丧失9.16 六项基本日常生活活动9.17 永久不可逆附件中国太平洋人寿保险股份有限公司附加金尊人生额外给付重大疾病保险条款(2011年10月呈报中国保险监督管理委员会备案)“附加金尊人生额外给付重大疾病保险”简称“附加金尊额外重疾”。
民生附加如意隽康提前给付重大疾病保险投保规则
民生附加如意隽康提前给付重大疾病保险投保规则民生附加如意隽康是一款重大疾病保险产品,与主险搭配投保,为投保人提供额外的保障。
此首付产品旨在预防发生重大疾病时给予资金支持,减轻家庭的经济压力。
下面将详细介绍民生附加如意隽康提前给付重大疾病保险的投保规则。
一、投保对象投保对象为中国公民、持有合法居留身份的外国人,年龄在18岁至50岁之间。
二、投保方式投保人可以通过银行和保险公司渠道购买民生附加如意隽康。
投保人需要填写相关的申请资料,并承诺提供真实、准确的信息。
三、投保费用投保费用根据投保人的年龄、性别以及保险金额的不同而有所差异。
投保费用一般以保额的一定比例为基础计算,并根据投保人的健康状况进行浮动。
四、保险期限五、保障范围该保险产品主要针对一定的重大疾病进行赔付,包括但不限于恶性肿瘤、心脑血管疾病、器官移植等。
根据保险合同的约定,投保人在确诊其中一种重大疾病后,可以获得相应的给付金额。
六、投保须知1.对于已知其中一种特殊保险责任的疾病(既往疾病),一般不予承保。
2.投保人在投保时需提供真实准确的健康状况信息,如有不实信息导致事后无法履行保险合同的,保险公司有权拒绝赔付。
3.投保人在填写投保申请表时应认真阅读保险条款,了解保险责任、免责事项、保险金额等相关内容。
4.对于已经确诊或治疗过相应重大疾病的投保人,通常不予承保。
七、赔付规则1.确诊重大疾病后,投保人需要及时向保险公司递交赔付申请,提供医疗证明、住院费用清单以及其他相关资料。
2.保险公司会根据投保人的资料进行核实和审核,确保投保人的权益得到保障。
3.如果保险公司审核通过,将根据保险合同约定的给付金额进行赔付。
4.赔付金额一般会分期给付,可以用于支付医疗费用、康复费用等。
八、其他事项1.投保人应定期缴纳保险费,确保保险责任的有效性。
2.保险合同有效期内,投保人应保持健康的生活方式,避免恶性疾病的发生。
3.投保人需要保留所有与保险事故相关的资料,并及时向保险公司提供必要的协助。
民生附加额外重疾保险条款
民生附加额外给付重大疾病保险条款
民生人寿保险股份有限公司
附件 6-3:
阅 读 指 引
本阅读指引有助于您理解条款 . . . . . . . . . . . . . ,对本附加合同内容的解释以条款为准 . . . . . . . . . . . . . . . .。
�
7.1
其他需要您关注的事项
投保范围
1、被保险人条件: 凡投保时出生满二十八天至六十周岁(含六十周岁) ,身体健康,能正常工作或学习的人,均 可作为本保险的被保险人。 2、投保人条件: 凡订立本附加合同时年满十八周岁,具有完全民事行为能力且对被保险人具有保险利益的人, 均可作为本保险的投保人。
�
8.1
1.2
合同成立与生效
自您提出保险申请,本公司同意承保,本附加合同成立。合同成立日期在保险单上载明。 本附加合同自本公司同意承保、收取首期保险费并签发保险单开始生效,具体生效日以保险单 载明的日期为准。我们自生效日零时起开始承担本附加合同约定的保险责任。 本附加合同的生效日以后每年的对应日是保险单周年日。保险单年度、保险单月份、保险费到 期日和保险单满期日均以该日期计算。 如果当月无对应的同一天,则以该月最后一日为对应日。
�
6.1
如何解除保险合同
您解除合同的手 续及风险
您在犹豫期后, 可以书面通知我们要求解除本附加合同, 自本公司收到合同解除申请书之日起, 本附加合同效力即行终止。 您解除本附加合同时,应填写合同解除申请书,并提供下列证明和资料: 1、 保险合同; 2、 您的有效身份证件。 本公司自收到上述证明和材料之日起三十日内,返还本附加合同的现金价值净额。 您在犹豫期后解除合同会遭受一定损失。 解除合同后,受益人不能对合同解除前发生的保险事故申请给付保险金。