
股指期货的定价理论
主讲人:何琳洁 博士 研究方向:金融工程 毕业学校:湖南大学
主要内容:
一、股指期货的基本理论回顾; 二、股指期货的定价; 三、沪深300指数期货。
基本理论:
一、什么是期货? 二、什么是股指期货? 三、股指期货的主要功能是什么?
基本理论:
期货:
期货交易所统一制定的 期货交易所 在将来 将来某一特定的时间和地点交割 将来 一定数量标的物 标的物 标准化合约
股指期货价格=现货价格+持有成本 股指期货价格=现货价格+
股指期货的定价:
算例:
在某年8 28日买入该年9 28日交割的沪深300指数期 在某年8月28日买入该年9月28日交割的沪深300指数期 日买入该年 日交割的沪深300 货合约 当天的沪深300指数为3000 300指数为3000点 当天的沪深300指数为3000点 年利息率为6% 年利息率为6% 在该年的9 13日 该投资者能够获得60*300 60*300元的现金 在该年的9月13日,该投资者能够获得60*300元的现金 股利 期货合约乘数为300 300元人民币 期货合约乘数为300元人民币
股指期货定价的决定因素:
现货市场上的市场指数(I); 金融市场的借款利率(R); 股息收益(D); 时间间隔(T^)。
股指期货的定价:
持有成本定价模型:
基本假设条件: 基本假设条件: 资本市场是完美市场; 可以以无风险利率借入及贷出资金; 股利的支付是已知的,且为固定的常数。
股指期货的定价:
持有成本定价模型的推导过程:
股指期货的定价:
定价原理: 定价原理:一价定律 任意两份相同的资产在两个市场上的报价必 然相同,否则,一个市场参与者可以进行无 风险套利,最终,原来定价低的市场中因为 对该资产的需求增加,而使其价格上涨;与 此相对,原来定价高的市场中,由于该资产 的供给增加,而使得其价格下跌,最终,两 个市场的报价趋于相同。
那么,该沪深300期货的当日价格应该为 那么,该沪深300期货的当日价格应该为 300 多少? 多少?
股指期货的定价:
股指期货的定价:
F(t,T)=3000*300*e 6%*(1/12) -18000*e 6%*(0.5/12) =904500-18045 =886455元
因此,该沪深300期货的当日价格应该是 因此,该沪深300期货的当日价格应该是 300 886455元 886455元。
股指ABC期货,值多少钱? 股指ABC期货,值多少钱? ABC期货
股指期货的定价:
案例一: 案例一:不支付红利条件下
我们构造一个无套利资产组合: 我们构造一个无套利资产组合: 无套利资产组合
借入三个月期的资金1000元 借入三个月期的资金1000元; 1000 以借入的1000元去购入股票, 1000元去购入股票 以借入的1000元去购入股票,构造出一份与 股指ABC完全一致的投资组合; ABC完全一致的投资组合 股指ABC完全一致的投资组合; 卖出一份三个月后交割的股指ABC期货(F) ABC期货(F)。 卖出一份三个月后交割的股指ABC期货(F)。
在t时刻,一位投资者进行一次投资决策: 支付S(t)买入股票,构建一个投资组合。 在到期日T时刻,他的现金流为:S(T)+D(t,T) 在t时刻,他还进行了一次投资决策: 持有一单位股指期货合约,并投资S(t)于无风险债券。 在到期日T,现金流为: S(t)er(T-t)+S(T)-F(S,t)
股指期货的定价:
股指期货的定价:
案例二: 案例二:支付红利条件下
股指期货的定价:
案例二: 案例二:支付红利条件下
F = 1000*(1+0.05*3/12)-3.025 =1000+1000*0.05*3/12-3.025 = 1009.475
股指期货的定价:
不支付红利: F=1000+1000*0.05*3/12 支付红利: F=1000+1000*0.05*3/12 -3.025
股指期货的定价:
情二:
9月28日,投资者交割期货合约; 28日 投资者交割期货合约; 本息收入:900000*e 6%*(1/12) = 904500元 本息收入: 元 交割股指期货: 交割股指期货: -880000元 元 支付现金红利: 支付现金红利:18000*e 6%*(0.5/12) =-18045元 元 套利收入: 套利收入:904500-880000-18045=6455元 元
股指期货的定价:
案例三:
已经求出,某年8 28日买入一份的沪深300指数期货 已经求出,某年8月28日买入一份的沪深300指数期货 日买入一份的沪深300 合约,其当日的理论价格应该是886455 886455元 合约,其当日的理论价格应该是886455元。 此时,期货市场上存在三种情况: 此时,期货市场上存在三种情况: 情况一:该期货合约市场价格大于886455 886455元 情况一:该期货合约市场价格大于886455元; 情况二:该期货合约市场价格小于886455 886455元 情况二:该期货合约市场价格小于886455元; 情况三:该期货合约市场价格等于886455 886455元 情况三:该期货合约市场价格等于886455元。
股指期货的定价:
情况二:
28日期货合约的市场价格为880000元 日期货合约的市场价格为880000 8月28日期货合约的市场价格为880000元:
880000元的价格买入一份本年 元的价格买入一份本年9 28日交割的 以880000元的价格买入一份本年9月28日交割的 沪深300期货合约; 300期货合约 沪深300期货合约; 以当前市场价格900000 元卖出一份股票组合, 900000元卖出一份股票组合 以当前市场价格 900000 元卖出一份股票组合 , 该组合与沪深300完全一致; 300完全一致 该组合与沪深300完全一致; 900000元以年利率 在无风险利率市场贷出。 元以年利率6 将 900000 元以年利率 6% 在无风险利率市场贷出 。
股指期货的定价:
案例一: 案例一:不支付红利条件下
股指期货的定价:
案例一: 案例一:不支付红利条件下
F=1000*(1+0.05*3/12) =1000+1000*0.05*3/12 =1012.5
股指期货的定价:
案例二: 案例二:支付红利条件下 某一投资者手头持有与股指ABC完全相同的投资组合, 想在三个月后出售以获得现金。 由于担心未来的股指价格下跌,他到期货市场上卖 出股指ABC期货。 假设当前的股指ABC为100点,每“点”价值为10元, 3个月期借款的年利率为5%。 假设一个月后,股市全体派发红利, 假设一个月后,股市全体派发红利,每份投资组合的 总体红利为3 总体红利为3元 。
股指期货的定价:
情况一:
9月28日,投资者交割期货合约; 28日 投资者交割期货合约; 还本付息:900000*e 6%*(1/12) =-904500元 还本付息: 元 获得红利: 获得红利: 18000*e 6%*(0.5/12) =+18045元 元 交割股指期货: 交割股指期货:890000元 元 套利收入: 套利收入:-904500+18045+890000 =8045元 元
股指ABC期货,值多少钱? 股指ABC期货,值多少钱? ABC期货
股指期货的定价:
案例二: 案例二:支付红利条件下
我们构造一个无套利资产组合: 我们构造一个无套利资产组合: 无套利资产组合
借入三个月期的资金1000元 借入三个月期的资金1000元; 1000 以借入的1000元去购入股票, 1000元去购入股票 以借入的1000元去购入股票,构造出 与 一份与股指ABC完全一致的投资组合; ABC完全一致的投资组合 一份与股指ABC完全一致的投资组合; 卖出一份三个月后交割的股指ABC期货。 ABC期货 卖出一份三个月后交割的股指ABC期货。
持有成本定价模型的推导过程:
股利支付是常数,两种策略所面临的风险相同。 根据无套利原理,在T时刻,两种投资策略有相同的现 金流。因此,可以推出:
S(T)+D(t,T)=S(t)er(T-t)+S(T)-F(S,t) F(S,t)= S(t)er(T-t)- D(t,T)
如果存在固定股利收益率d,且连续复利 (公式一)
F(S,t)= S(t)e(r-d)(T-t)
(公式二)
股指期货的定价:
持有成本定价模型的推导过程: 不支付红利:F=1000*(1+0.05*3/12)-0 =1000+1000*0.05*3/12-0 =现货价格 + 融资成本 =现货价格 + 持有成本 支付红利: F=1000*(1+0.05*3/12)-3.025 =1000+1000*0.05*3/12-3(1+0.05*2/12) = 现货价格+融资成本-股息收益 = 现货价格+(融资成本-股息收益) = 现货价格+持有成本
股指期货的定价:
情况三: 28日期货合约的市场价格为 8月28日期货合约的市场价格为886455元:
以当前市场价格886455 买入 卖出) 以当前市场价格 886455买入 ( 卖出 ) 一份股票 886455 买入( 组合,该组合与沪深300完全一致; 300完全一致 组合,该组合与沪深300完全一致; 886455元的价格卖出 买入)一份本年9 元的价格卖出( 以886455元的价格卖出(买入)一份本年9月28 日交割的沪深300期货合约; 300期货合约 日交割的沪深300期货合约; 28日 交割期货合约,完成套期保值。 9月28日,交割期货合约,完成套期保值。
股指期货的定价:
案例一: 案例一:不支付红利条件下
某一投资者手头持有与股指ABC完全相同的投资组合 某一投资者手头持有与股指ABC完全相同的投资组合, ABC完全相同的投资组合, 想在三个月后出售以获得现金。 想在三个月后出售以获得现金。 由于担心未来的股指价格下跌, 由于担心未来的股指价格下跌, 他到期货市场上卖 出股指ABC期货。 ABC期货 出股指ABC期货。 假设当前的股指ABC 100点 ABC为 价值为10 10元 假设当前的股指ABC 为 100点 , 每 “ 点 ” 价值为 10 元 , 个月期借款的年利率为5 3个月期借款的年利率为5%。 假设这三个月内该金融市场所有股票不分红。 假设这三个月内该金融市场所有股票不分红。
股指期货 PPT
➢另外, 由于股指期货和无风险资产可以 复制股指期货标的指数,再加上股指期货 相对较低的交易成本以及利用期货交易转 仓技术获利,这将增加已经入选股指期货 标的指数的成份股的流动性,从而影响它 们的股价。总之,期货标的指数的编制过 程本身有可能影响相关股票的股价。
➢怎么办?~买股指期货
股指期货的标的
➢股票指数:
❖S&P500指数(标准普尔500) ❖FT100(《金融时报》) ❖HS指数(香港,恒生指数)
➢股指期货的报价:基础资产股票指数的点 数(HIS:15029)
➢合约乘子:指数每变动一点期货价值变动 的现金值(如:HIS:50)
➢一份合约的价值:指数的点数乘以合约乘 子(15029*50=751450)
➢导致了程序交易(program trading)的产 生
❖一几十到几百时,同时买入和卖 出有些困难;完全成交需要一定的时间, 等到完全成交,可能价差就已经很小,甚 至无法弥补成本了。
➢有些交易所限制卖空股票;(在期货价格 偏低的时候没有办法作)
二、全球主要股指期货
➢ 1、道琼斯工业平均 DJIA
❖纽约证券交易所,30个蓝筹股;20个运输股;15个 公用事业股;
➢ 2、标准普尔500指数 S&P500
❖全美500个上市公司
➢ 3、日经225指数(Nikkei)
❖东京证券交易所第一市场的225个公司
➢ 4、英国“金融时报价格指数”(FTSE)
第十六章 股指期货
Stock Index Futures
内容提要
➢一、概述 ➢二、全球主要股票指数期货 ➢三、股指期货的定价 ➢四、股指期货的交易策略
股指期货定价模型研究
股指期货定价模型研究随着金融市场的不断发展和完善,股指期货作为一种新兴的金融工具已经逐渐成为投资者的重要选择之一。
而好的股指期货定价模型能够为投资者提供科学、有效的市场分析和投资决策,是股指期货市场有效运行的关键因素之一。
一、股指期权定价基本原理股指期货定价模型是基于期权定价理论而建立的。
期权定价理论建立在随机过程和风险中立定价的基础之上,其中最著名的两个模型分别为布莱克-斯柯尔斯期权定价模型和考克斯-鲁宾斯坦期权定价模型。
这些模型在解决股票等传统资产的价格定价问题上已经得到广泛应用,但是在股指期货的定价中却面临着更加复杂的情况。
股票价格通常是高度异质的,而且具有波动性和流动性。
但是,股指期货是以证券指数作为标的资产交易的,指数本身更加抽象和复杂。
因此,股指期货的价格波动性更加强烈,波动性不仅受到基础资产波动的影响,还受到其他市场因素和交易者心理预期的影响。
这也导致股指期货的定价变得更加困难。
二、布莱克-76模型布莱克-76模型是基于布莱克-斯柯尔斯期权定价模型而建立的。
该模型假设股指期货的价格波动遵循几何布朗运动,并且标的资产的回报率服从对数正态分布。
该模型可用于计算欧式看涨期权的价格,其公式为:C = e-rt [S0N(d1) – KN(d2)]其中,C为看涨期权的价格;r为无风险利率;t为期权到期时间;S0为标的资产现价;K为行权价;N( )为标准正态分布的累计分布函数;d1=(ln S0/K +(r+ sigma^2/2)t)/(sigma*square root of t);d2 = d1 - sigma*square root of t。
其中,sigma为标的资产的年化波动率。
布莱克-76模型是一种理论模型,假设市场有效,风险中立,可以用于真实市场的波动预测和定价。
三、Heston随机波动率模型Heston模型是基于考克斯-鲁宾斯坦期权定价模型而建立的,并改进了考克斯-鲁宾斯坦模型在处理波动率随机性时的不足之处。
期货 期权 第9章 股指期货
卖出套期保值操作过程
可见,期货市场的盈利基本上抵消了股价下跌 带来的损失,达到了套期保值的目的。
最佳套保比率 最佳套保比率是达到完全套期保值效果时持有股票指 数合约的价值与所需保值的股票价值之比。 对股票套保的最佳套保比率来说,只要计算出最佳套 期保值合约张数即可。 在股票投资中,其风险主要是价格波动风险,通常由 系数β来确定。 β系数表明一种股票的价格相对于 大市上下波动的幅度,即当大市变动1%时,该股票 预期变动百分率。 n β P = ∑ X iβ i 几种股票组合的β系数为其各种股票的β系数的简单 t =1 加权平均数,其权数等于投向某种股票的资金与总资 金之比。
股指期货的产生与发 展
快速发展阶段
1990年至今
停滞阶段
1988-1990年
成长阶段
1986-1987年
推出阶段
1982-1985年
股指期货具有低交易成本、高财务杠杆、高流动性三大特点: 股指期货具有低交易成本、高财务杠杆、高流动性三大特点: 具有低交易成本 1、低交易成本。指数期货交易所面临的成本有:交易佣金、买卖价差、保 证金变动及税项。但是,相对多笔股票买卖所付出的交易成本,指数及指数 期货通过一次买卖就能获得一篮子股票,成本大为降低。 2、高财务杠杆。股指期货的保证金制度,即用相当于合约价值5%至15 %的资金,进行相当于合约价值数额的操作。在合约价值出现变动时,也只 需要补足初始保证金,大大提高了资金的利用效率。 3、高流动性。正是由于股指期货具有低交易成本、高财务杠杆等特点,使 其成为投资者欢迎的投资工具。据统计,股指期货的流动性大大高于股票现 货市场的流动性。
令 则有
F L = F , min( 1 + ) = r
F = (S D )e r (T t )
股指期货

b) 熔断机制启动后不足十分钟,市场暂停交易的,熔断机制终止,重启交易后,涨跌停板价格生效。 Biblioteka 股指期货的结算是怎么回事?
股指期货的结算可以大致分为两个层次:首先是结算所或交易所的结算部门对会员结算,然后是会员对投资者结算。不管那个层次,都需要做三件事情:
1、交易处理和头寸管理,就是每天交易后要登记做了哪几笔交易,头寸是多少。
2、财务管理,就是每天要对头寸进行盈亏结算,盈利部分退回保证金,亏损的部分追缴保证金。
股指期货交易开户流程是怎样的?
2006-11-03 09:00
当您找到合适的期货经纪公司或营业部后,就可进入开户阶段了。所谓开户,是指在期货公司开立专门用于期货交易的交易帐户。从开户到进行交易, 您需要配合期货公司完成下列手续。
证券公司担任IB是什么意思?
2006-11-03 12:59
股指期货是如何发展起来的?
2006-11-03 12:59
20世纪70年代,西方各国出现经济滞胀,经济增长缓慢,物价飞涨,政治局势动荡,股票市场经历了战后最严重的一次危机,道琼斯指数跌幅在1973-74年的股市下跌中超过了50%。人们意识到在股市下跌面前没有恰当的金融工具可以利用。
堪萨斯市交易所(KCBT)在1977年10月向美国商品期货交易委员会(CFTC)提交了开展股票指数期货交易的报告,并提议以道琼斯的“30种工业股票”指数作为交易标的。由于道琼斯公司的反对,KCBT改而决定以价值线指数(Value Line Index)作为期货合约的交易标的。1979年4月,KCBT修改了给CFTC的报告。
期货从业考试基础股指期货的定价原理

期货从业考试基础:股指期货的定价原理经济学中有个基本定律称为"一价定律"。
意思是说两份相同的资产在两个市场中报价必然相同,否则一个市场参与者可以进行所谓无风险套利,即在一个市场中低价买进,同时在另一个市场中高价卖出。
最终原来定价低的市场中因对该资产需求增加而使其价格上涨,而原来定价高的市场中该资产价格会下跌直至最后两个报价相等。
因此供求力量会产生一个公平而有竞争力的价格以使套利者无从获得无风险利润。
我们简单介绍一下远期和期货价格的持仓成本定价模型。
该模型有以下假设:期货和远期合约是相同的;对应的资产是可分的,也就是说股票可以是零股或分数;现金股息是确定的;借入和贷出的资金利率是相同的而且是已知的;卖空现货没有限制,而且马上可以得到对应货款;没有税收和交易成本;现货价格已知;对应现货资产有足够的流动性。
这个定价模型是基于这样一个假设:期货合约是一个以后对应现货资产交易的临时替代物。
期货合约不是真实的资产而是买卖双方之间的协议,双方同意在以后的某个时间进行现货交易,因此该协议开始的时候没有资金的易手。
期货合约的卖方要以后才能交付对应现货得到现金,因此必须得到补偿来弥补因持有对应现货而放弃的马上到手资金所带来的收益。
相反,期货合约的买方要以后才付出现金交收现货,必须支付使用资金头寸推迟现货支付的费用,因此期货价格必然要高于现货价格以反映这些融资或持仓成本(这个融资成本一般用这段时间的无风险利率表示)。
期货价格=现货价格+融资成本如果对应资产是一个支付现金股息的股票组合,那么购买期货合约的一方因没有马上持有这个股票组合而没有收到股息。
相反,mz卖方因持有对应股票组合收到了股息,因而减少了其持仓成本。
因此期货价格要向下调整相当于股息的幅度。
结果期货价格是净持仓成本即融资成本减去对应资产收益的函数。
即有:期货价格=现货价格+融资成本-股息收益一般地,当融资成本和股息收益用连续复利表示时,指数期货定价公式为:F=Se(r-q)(T-t)其中:F=期货合约在时间t时的价值;S=期货合约标的资产在时间t时的价值;r=对时刻T到期的一项投资,时刻t是以连续复利计算的无风险利率(%);q=股息收益率,以连续复利计(%);T=期货合约到期时间(年)t=现在的时间(年)考虑一个标准普尔500指数的3个月期货合约。
股指期货定价方法探析
借鉴 了国外的研 究成果, 深入探讨 了股指期货的定价问题息括股指期货的定价模型、股指期货无套利定价的 实 分析、股指期货存在无套利 区间的原因、影响我国股指期货 例
定 价 的其 它 因素 及 其 对策 。 【 键词 】L / 期 货 定 价 关 {-  ̄ 套 利
本吸妻 文
股 票指数 期货是一种 以股票 指数作 为买卖对 象的一种 衍生金融 产品, 险是通过投 资者对股市 走势持不 同预 期的买卖操作 相互抵 其风 消的。主要作 用是 将股票市 场价格指数 的预期风险 转移到期货市 场, 在证券市场 上发挥着价 格发现 、套期保值和 对 风 险、优化 资产配 中 置 、活 跃市 场等作 用, 为了满足投 资者管理股 票市场价格 风险的需求
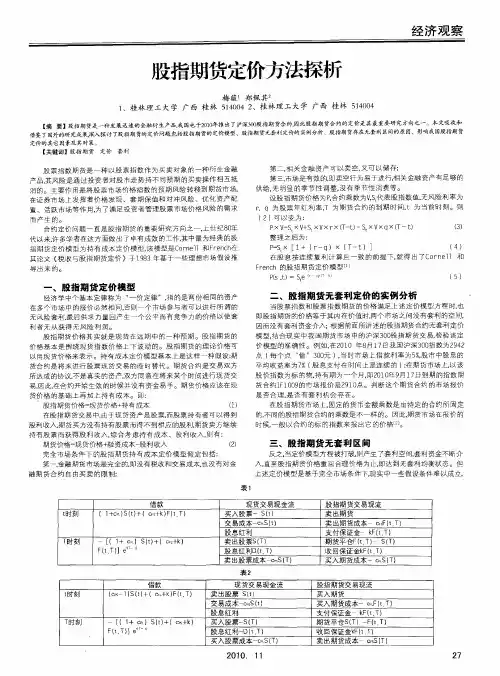
所 达成 的协议, 真实的资产, 不是 双方同意在将来 某个 时间进行现 货交 易, 因此, 在合约开始生效 的时候 并没有 资金 易手。期货价格 应该 在现 货 价 格 的基 础 上 再 加 上 持 有 成 本 。 即 :
股 指 期货 价 格 一 货 价 格 + 有 成 本 现 持 () 1 在 股 指 期 货 交 易 中, 于 现 货 资 产 是 股 票, 股 票 持 有 者 可 以得 到 由 而
股 指期货价格 其实就 是现货在远 期 中的一种预 期。股 指期货的 价 格 基 本 是 围 绕 现 货 指 数 价 格 上 下 波 动 的 。 股 指 期 货 的 理 论价 格 可 以用现货价格来表 示。持有成本 定价模型基本 上是这样一 种假设: 期
货 合 约 是 将 来 进 行 股 票 现 货 交 易 的 临 时 替代 。 期 货 合 约 是 交 易 双 方
ቤተ መጻሕፍቲ ባይዱ
平均 收益率为7 股 息支付 在时间上是连续 的 )在期货市场上, %( : 以该 股价 指数为标 的物, 持有 期为一个月,p0 O 月1 日到 期的指数期  ̄2 1 年9 7 货合 约I1 0 的市 场报价是2 1 点。判 断这个期货合约 的市场报价 F 09 9O
期货定价理论知识
期货定价理论知识期货定价是期货市场中的基本概念和核心内容之一。
它是指根据一定的理论模型和市场供求关系,通过基础资产价格、利率、存储费用和需求预期等因素来确定期货合约价格的过程。
在期货定价理论中,主要有以下几种知识:1. 基础资产价格:期货合约的价格受到基础资产价格的影响。
基础资产可以是商品、股票、外汇等金融工具,其价格波动会直接影响到期货合约价格的波动。
例如,商品期货的定价往往会受到市场对该商品供求关系的影响。
2. 债券利率:利率是期货定价的重要因素之一。
利率的高低会直接影响到期货合约价格的波动。
一般来说,利率越高,期货合约价格越低;利率越低,期货合约价格越高。
这是因为利率的高低会影响投资者的资金成本和机会成本,在期货市场上表现为期货合约价格的变化。
3. 存储费用:对于某些商品期货合约来说,存储费用是一个重要的因素。
存储费用指的是将商品存储起来所需支付的费用,包括仓储费用、保险费用、质量损耗等。
存储费用的高低会直接影响到商品的供给量和需求量,进而影响到期货合约的价格。
4. 需求预期:期货市场是一个未来价格预期的市场,投资者在进行期货交易时会考虑未来的市场需求情况。
投资者对未来市场需求的不同预期会影响到期货合约的价格波动。
例如,如果投资者预期未来需求会增加,他们很可能会购买期货合约,这会导致期货合约价格上涨。
5. 市场供求关系:最后,期货定价的核心在于市场供求关系。
市场供求关系是指在市场上买卖双方的多寡对价格的影响。
当供大于求时,价格往往会下跌;当求大于供时,价格往往会上涨。
投资者在进行期货交易时,会根据市场供求关系来确定交易策略,进而影响到期货合约的价格。
综上所述,期货定价理论涉及到基础资产价格、利率、存储费用、需求预期和市场供求关系等因素。
通过对这些因素的分析和预测,投资者可以更好地理解期货市场的发展趋势和价格变动规律,并在交易中做出合理的决策。
这些知识对于投资者在期货市场中获取利润和控制风险具有重要意义。
股指期货定价区间的实证分析
诸葛骁
摘
本 文应 用基 于无 套 利 原 理 推 出的持 有 成 本 定价 模 型 ,对 2 0 1 1年 要 :随着股指期货的推 出,其 定价 显得 尤为重要 。
1 1月至 1 2月 的 交 易数 据 进 行 了股 指 期 货 定 价 的 实证研 究 , 结果表 明:持 有成本模 型可 以有 效地解释 目前我 国股 指期货价
格 波 动 情 况 ,并 得 出 了相 应 的 股指 期 货 定 价 区 间 。 关 键 词 :股 指 期 货 ;定 价 ;持 有 成 本模 型
一
、
股 指 期 货 定 价 模 型 与 套 利 原 理
( 一 ) 完全 市场 持 有 成 本 定 价 模 型 持 有成本定价模 型作为 指数期货 定价 的经 典模 型 ,是 C o r —
n e l l 和F r e n c h在 1 9 8 3年通 过构建一个 在完美 市场假设 条件下 的
交易结构 ,并依据无 套利 原理得 到 的定 价模 型。该模 型假设在 完全市场的条件下 ,投资人在 t 时刻进行以下投 资策 略 : 策略一 :在 t 时刻持有一单位股指期货 合约 ; 策略二 : 在t 时 此用 预期价格 s 来表示 , 本文以存 款利率来代 表股票现货 的收 刻 以利率 r 融资买进现货证券 S , 在 到期 E t 获 得持有现 货证券 的 益情 况 , 即s =s ( 1+ ( T—t ) / 3 6 0 。 股利收入 D; 其中 , . 为 时刻到期的股指期货合 约在 t 时刻 的价 则 得 到 的新 的定 价 区间 为 : 格; r 为无风险利率 ; D为股利分配 。 由于股指期货在未来交割 , 所 以 : ! : : ≤ ! ( 4 ) 在 股指 期货 合约 成交 时 , 交 易双方 并 没有 现 金 的交 割 , 即没有 产 生 现 1 / +( + ) ( 1 ) 1 r l 一( + ) ( 1 r f ) 金流 。 则t 时刻的现金流为 0 , 那 么 时刻 的现金流也应等于 0 , 即 1一" 策略一和策略二在 时刻的价值相等 , 否则市场将存在套利机会 。 三 、 实证 分 析 即有 :~( S —F )一S ( 1+r ) +S r+D =0 ( 1 ) 根据 ( 4 ) 式 的定价 区间公 式 以及 样本 数 据 ,可 以得 到 样 本 区 整理得 : F r= S ( 1+r ) ‘ 一D ( 2 ) 间内股指期货实际价格与理论价格上下限的走势关系图 ( 见图 1 ) 。 ( 2 ) 式 即为股指期货 的持有成本定价公式 。 ( 二 )股 指 期 货 期 现 套 利 原 理 根据持有成本定价公式 , 由无套利原理可知 : 当F ≠S ( 1 +r ) ~一D时 , 市场 就存在套利机会 , 分为两种 情况 , 即股指期货定价价格偏高 和股指期货价格偏低 : 1 、 股指期货价格相对偏高 : F >S ( 1 +r ) ~一 D。 此时 , 套利 者将卖 出相对 高估 的股指期货合约 , 买进相对低估 的现货证券 资 产组合 。 2、 股指期货价格相对偏高 : F <S ( 1 +r ) ~一 D。 此时 , 套 利 者将买进相对低估 的股指期货合约 , 卖 出相对高估 的现货证券 资
期货定价理论课件
持有成本理论是最早的期货定价理论,它基于以下假设:投资者可以通过借贷低利率资金购买现货资 产,并持有至期货合约到期日,从而获得无风险利润。该理论认为,期货价格与现货价格之间的价差 应等于借贷利率和资产收益之间的差异。
无套利定价理 论
总结词
无套利定价理论是指根据无套利原则推导出期货价格的方法。
连续时间定价模型
布莱克-斯科尔斯模型
该模型假设标的资产价格服从几何布 朗运动,基于无套利原则推导出欧式 期权价格,并可进一步用于推导期货 价格。
随机波动率模型
该模型假设标的资产价格的波动率是 随时间变化的,并引入随机项来模拟 波动率的随机性。
跳跃扩散模型
• 跳跃扩散模型:该模型假设标的资产价格可能发生跳跃,即突 然大幅度变化,这种跳跃过程可以用跳跃扩散过程来描述。
期货定价的原理
期货定价主要基于无套利原则和完全竞争市场假设。无套利原则意味着在市场上不存在通过买卖期货和现货来获 取无风险利润的机会。完全竞争市场假设则意味着所有市场参与者都能平等地获取信息,并对市场价格变动做出 及时反应。
期货定价的重要性
风险管理
期货定价理论为市场参与者 提供了一种有效的风险管理 工具,通过购买或卖出期货 合约,可以抵消未来价格变
03
现代期货定价理论
风险中性定价理论
01
02
03
定义
原理
应用
风险中性定价理论是一种在无风险中 性概率测度下,使未来现金流的折现 值与相应的期货价格相等的理论。
风险中性定价理论的核心原理是,在 风险中性世界中,所有证券的预期收 益率均为无风险利率,因此可以利用 无风险利率和相关系数对期货进行定 价。
以锁定成本或售价,以避免价格波动带来的风险。
股指期货定价与期现套利分析——兼论沪深300股指的现货模拟策略
策略 ,对于 沪深 30股指期货推 出后 投资者发现市场价格 、 0
抓住市场机会 具有重要 意义 。
一
当股指期货 实际价格高于理论价 格时候 , 利者可 出售 套 股指期货 , 同时买入 股指现 货投 资组 合 , 并持 有股 指期货 到 期 冲销 , 同时将现货 头寸 出售 以赚取 无风 险收益 ( 为正 向 此 套 利策 略 ) 。显然 ,我们可 以分 别得 到现货头寸 和期 货头寸
在 弦上 , 之 欲 出 。 呼
不能得到很好地 满足。我们分别 用 F、; i 表示 时点 的期货和 S
现货价格 指数 , 、 c 表示 卖空和买 入指数 现货 的交易成 本
比例 , C 表示 卖空和 买入指 数期货 的交易成本 比铡 , ( C Dt , T表示现货 股利 , f ) M 表示期 货保证金 比率 , M 表示 融券保 证 金 比例 。在考虑交 易成 本 、 卖空限制 、 借贷利率 、 保证金 等因
维普资讯
图 圜 图 圈
股指期货 定价 与期现套利分析
兼论 沪深 30股指 的现 货模 拟策略 0
苏 婵媛
( 宁 大 学经济 学院 辽 宁沈 阳 1 0 3 ) 辽 l0 6
摘 要 : 文结合股指期 货定价理论 模型和香 港恒指 定价 套利例证分析股 指期货期 现套利 的基本 思路 , 本 并就 即将上 市的 沪深 3 0股指期 货的套利应用提 出可供 参考的现货模拟 策略 。 0
1 (+ - { + 一 1 ) M/ ( ) …一 } 1 1
同理 ,我们 可整理 得 出股指期货 的反 向套 利 的触发 条
件: (1 一c ( (~ ) )一 ^ c『 ,一D(r 1 D+ — 一 ) , ) , 1 qr1 ) + (1 ‘ ’ ) + (+ ‘ ’ ^ ,(+ ~1 。