
影响我国财政收入因素的统计分析
计量经济学期末课程设计09 级管理学院院题目:影响我国财政收入因素的统计分析学生姓名学号专业班级2012年5 月21 日目录一、引言 (4)二、最新研究文献 (4)三、财政收入影响因素的定量分析 (4)2.1变量选择 (4)2.2数据说明 (4)四、模型建立 (4)3.1模型说明 (4)3.2模型数据说明 (4)3.3模型建立 (5)3.4回归模型 (5)五、模型检验 (6)4.1经济检验 (6)4.2.统计检验 (6)1)拟合优度检验 (6)2)t检验 (6)六、多重共线性检验及其修正 (6)5.1多重共线性检验 (6)5.2多重共线性的修正 (7)七、异方差检验及其修正 (8)6.1异方差检验 (8)6.1.1绘制e2对X2、X3、X4的散点图 (8)6.1.2 Goldfeld-Quanadt检验 (9)6.1.3White检验 (10)6.2异方差的修正 (10)八、自相关的检验及其修正 (114)7.1自相关的检验 (114)7.2自相关修正 (14)九、结论与对策 (15)第3 页共16 页影响我国财政收入因素的统计分析摘要:影响一国财政收入的因素有很多,比如税收收入、三大产业的产值、固定资产投资、从业人员数量等等。
本文针对我国财政收入影响因素建立了计量经济模型,并利用Eviews 软件对收集到的数据进行相关回归以及多重共线性分析,建立了财政收入影响因素的模型,分析了影响财政收入主要因素及其影响程度,并提出了相关政策建议。
关键字:财政收入财政收入影响因素一、引言财政作为一个政府的活动,是政府职能的具体体现,主要有资源配置、收入再分配和宏观经济调控三大职能。
财政收入是政府部门的公共收入,是国民收入分配中用于保证政府行使其公共职能、实施公共政策以及提供公共服务的资金需求。
财政收入的增长情况关系着一个国家经济的发展和社会的进步。
因此,研究财政收入的增长就显得尤为必要。
财政收入的主要来源是各项税收收入,此外还有政府其他收入和基金收入等。
同时,一个国家财政收入的规模还要受到经济规模等诸多因素的影响。
因此我们以财政收入为因变量,国内生产总值、年末从业人员数、全社会固定资产投资总额、国家财政决算中的各项税收 4个经济指标为自变量,利用软件进行回归分析,建立财政收入影响因素模型,分析影响我国财政收入的主要因素为如何,合理有效的制定我国的财政收入计划提供一些政策建议。
二、最近研究成果:北京市财政科研所完成了局级重点课题《北京市征地超转人员的社会保障问题研究》,为市政府科学决策提供了重要的研究支撑;天津市财政科研所牵头完成的《天津市政府投融资平台风险防范研究》课题,获得了市政府多位主要领导的批示河北省财政科研所、江苏省财政科研所等单位主动参与财政部业务司局的研究工作,完成预算司、外经办等单位委托的《中国地区间基本公共服务均等化问题研究》、《中美地方层级经济合作前景研究》等成果多项;安徽省财政科研所、宁波市财税研究室等单位结合实际形成了《财政促进会展经济发展的研究与思考》、《促进宁波居民收入分配结构调整的财税政策研究》等研究成果多项,直接服务于政府决策三、财政收入影响因素的定量分析3.1变量选择研究财政收入的影响因素离不开一些基本的经济变量。
大多数相关的研究文献中都把总税收、国内生产总值这两个指标作为影响财政收入的基本因素,还有一些文献中也提出了其他一些变量,比如从业人员数、固定资产投资等。
影响财政收入的因素众多复杂,本文从国内生产总值、税收收入、从业人员数、固定资产投资四方面进行分析。
3.2数据说明(1)、财政收入:是指政府为履行其职能、实施公共政策和提供公共物品与服务需要而抽泣的一切资金的总和。
财政收入表现为政府部门在一定时期内(一般为一个财政年度)所取得的货币收入。
财政收入是衡量一国政府财力的重要指标,政府在社会经济活动中提供公共物品和服务的范围和数量,在很大程度上决定于财政收入的充裕状况。
财政就是为了满足社会公共需要,弥补市场失灵,以国家为主体参与的社会产品分配活动。
它既是政府的集中性分配活动,又是国家进行宏观调控的重要工具。
(2)、国内生产总值:是指在一定时期内(一个季度或一年),一个国家或地区的经济中所生产出的全部最终产品和劳务的价值,常被公认为衡量国家经济状况的最佳指标。
它不但可反映一个国家的经济表现,更可以反映一国的国力与财富。
(3)、固定资产投资:是建造和购置固定资产的经济活动,即固定资产再生产活动。
固定资产再生产过程包括固定资产更新(局部和全部更新)、改建、扩建、新建等活动。
(4)从业人员数:人口中参加经济活动的人口数。
不包括从事家务劳动人口、就学人口、长期患病不能工作人口、年老或退休人口等。
(5)税收收入:税收收入是指国家按照预定标准,向经济组织和居民无偿地征收实物或货币所取得的一种财政收入。
是国家预算资金的重要来源。
在我国的税收收入结构中,流转税和所得税居于主体地位。
具体有以下来源:增值税、消费税、营业税、企业所得税、个人所得税、外国投资企业和外国企业所得税、城市维护建设税、车船使用税、房产税、资源税、筵席税、印花税等四、模型建立4.1模型说明财政收入一般由以下几部分构成: 税收收入、国有企业上缴的利润收入、债务收入以及费用等其他收入,其中税收收入是财政收入的主要来源。
同时,财政收入还受到经济规模、从业人员数、固定资产投资等诸多因素的影响,这里可以用国内生产总值的变化来说明除税收以外的其他因素的变动对财政收入的影响。
4.2模型数据说明本研究报告的数据来源于“中经网统计数据库”采集数据的区间为1980年~2010年附1980~2010全国财政决算收入及相关数据表:第5 页共16 页4.3模型建立以国家财政决算收入为被解释变量,国内生产总值(现价)、国家财政决算收入中各项税收、年末从业人员数、全社会固定资产投资总额作为解释变量建立线性回归模型:Y t=β0+β1X1t+β2X2t +β3X3t+β4X4t+u i其中,Y t——国家财政决算收入X1t——表示国内生产总值(现价)X2t——国家财政决算收入中各项税收X3t——表示年末从业人员数X4t——表示全社会固定资产投资总额β0、β1、β2、β3、β4、β5——表示待定系数u i——表示随机误差项4.4回归模型利用eviews软件,用OLS法回归可得如下结果OLS回归结果Dependent Variable: YMethod: Least SquaresDate: 05/20/12 Time: 11:41Sample: 1980 2010Included observations: 31Variable Coefficient Std. Error t-Statistic Prob.C 2231.738 552.6750 4.038066 0.0004X1 0.000957 0.007274 0.131554 0.8963X2 1.064963 0.047751 22.30264 0.0000X3 -0.041868 0.010683 -3.919010 0.0006X4 0.022694 0.006526 3.477443 0.0018R-squared 0.999857 Mean dependent var 16520.73Adjusted R-squared 0.999835 S.D. dependent var 22001.07S.E. of regression 282.4520 Akaike info criterion 14.27158Sum squared resid 2074258. Schwarz criterion 14.50287Log likelihood -216.2096 Hannan-Quinn criter. 14.34698F-statistic 45498.54 Durbin-Watson stat 1.463028Prob(F-statistic) 0.000000=2231.738+0.000957X1+1.064963X2-0.041868X3+0.022694X4t=(4.038066)(0.131554)(22.30264)(-3.919010)(3.477443)R2=0.999857 =0.999835 F=45498.54 DW=1.463028五、模型检验5.1经济检验模型估计结果说明,在假定其他变量不变的情况下,国家财政决算收入中各项税收每增长1%,平均来说国家财政决算收入中各项税收会增长0.096%;在假定其他变量不变的情况下,年末从业人员数增长1%,平均来说国家财政决算收入会增长106.5%;在假定其他变量不变的情况下,全社会固定资产投资总额增长1%,平均来说国家财政决算收入会降低4.19%;在假定其他变量不变的情况下,国内生产总值(现价)增长1%,平均来说国家财政决算收入会增长2.27%。
这与理论分析与经验判断相一致。
5.2.统计检验1)拟合优度检验由4.4中数据可以得到R2=0.999857,修正的可决系数=0.999835,这说明模型对样本的拟合很好。
2)变量的显著性检验( t检验)分别针对H0:βj=0(j=1,2,3,4,5),给定显著性水平α=0.05,查t分布表得自由度为n-k=26的临界值tα/2(n-k)=2.056。
由3.4中数据可得对应t统计量分别为4.038066,0.131554,22.30264,-3.919010,3.477443,其中的t统计量绝对值大于2.056,都应当拒绝原假设,的t统计量绝对值小于2.056,应该拒绝备择假设,也就是说国家财政决算收入,全社会固定资产投资总额,国内生产总值(现价)分别对被解释变量国家财政决算收入都有显著的影响,而年末从业人员数对被解释变量国家财政决算收入没有显著的影响。
3)方程的显著性检验( F检验)针对H0:βj=0(j=2,3,4,5),给定显著性水平α=0.05,在F分布表中查出自由度k-1=4和n-k=26的临界值Fα(4,26)=2.74.由3.4中得到F=45498.54,由于F=45498.54> Fα(4,26)=2.74,应拒绝原假设H0:βj=0(j=2,3,4,5),说明回归方程显著,即国家财政决算收入,年末从业人员数,全社会固定资产投资总额,国内生产总值(现价)等变量联合起来对国家第7 页共16 页财政决算收入有显著影响。
六、多重共线性检验及其修正6.1多重共线性检验从回归结果的系数以及t值我们可以看出模型可能存在多重共线性,下面我们计算出解释变量的相关系数。
解释变量的相关系数矩阵如下:变量X1 X2 X3 X4X1 1.000000 0.993302 0.721214 0.979053X2 0.993302 1.000000 0.653618 0.991928X3 0.721214 0.653618 1.000000 0.607997X4 0.979053 0.991928 0.607997 1.000000由各相关系数值可知, 解释变量之间都高度相关,模型存在严重的多重共线性。
我国国家财政收入的影响因素分析

我国国家财政收入的影响因素分析摘要:影响财政收入的因素很多,比如税收收入,国内生产总值,固定资产投资,就业人员数,税收体制,科教进步等等。
本文针对国家财政收入影响因素建立了计量经济模型,并利用 E - v i e ws软件对收集到的数据进行回归、检验、多重共线性以及自相关分析,建立财政收入影响因素的模型,分析了影响财政收入主要因素及其影响程度,并提出相关政策建议。
关键词:我国财政收入税收国内生产总值固定资产投资就业人数一、研究目的要求:财政收入对于国民经济的运行及社会发展具有重要影响。
首先,它是一个国家各项收入得以实现的物质保证。
一个国家财政收入规模大小往往是衡量其经济实力的重要标志。
其次,财政收入是国家对经济实行宏观调控的重要经济杠杆。
财政收入的增长情况关系着一个国家经济的发展和社会进步。
因此,研究财政收入的增长就显得尤为重要。
随着经济体制改革的深化和经济的快速增长,中国的财政收入状况发生了很大变化。
1981年全国财政收入为1175.79亿元,到2008年已经增长到61330.35亿元,增长十分快速。
为了研究影响全国财政收入增长的主要原因,分析财政收入的增长规律,预测中国财政未来的增长趋势,需要建立计量经济模型。
影响财政收入水平的因素可能有很多。
例如,国内生产总值、税收、就业、科学教育发展程度、税收体制、固定资产投资等都可能对财政收入有影响。
为了分析什么是影响财政收入增长的最主要因素,并分析影响因素与财政收入增长的数量关系,需要建立相应的计量经济模型去研究。
二、模型设定(一)理论综述近年来,国家财政收入的增长成为我国学术界和政府所关注的问题。
尤其在财政学界展开了一场关于财政收入的讨论。
现将一些观点综述如下:1.政府职能范围是决定财政收入规模的直接因素。
关于政府职能范围,在自由资本主义时期,以亚当·斯密为代表的西文经济学家,主张对经济实行自由放任,由“看不见的手”通过市场进行自发调节,政府活动被限制在像“守夜人”那样极小的范围内,在这种情况下,财政收支规模很小。
我国财政收支和GDP 的统计分析

摘要:财政收支与GDP之间具有密切的联系,他们之间有着高度的相关性,存在着相互促进相互影响的关系。
因此研究他们之间的关系对促进我国经济增长有着重要的作用。
本文首先阐述了GDP增长对财政收入的促进作用,其次分析了财政支出对GDP增长的促进作用,分析了财政收入与财政支出之间的关系,从而揭示了他们之间的内在联系与规律。
最后针对存在的问题提出了相应的建议。
关键词:财政收入与支出;国内生产总值;经济发展中图分类号:F121 文献识别码:A 文章编号:1001-828X(2017)033-0008-02财政是政府的一种经济行为,是履行和实现政府经济职能的手段, GDP作为众多宏观经济指标中最受关注的一个,可以明显的反映一个国家的经济发展情况。
而这两者之间又有着相关关系,在明确社会主义市场经济中政府经济职能的前提下,确定社会公共需求的基本,确定财政收支占GDP的合理比重,从而以实现资源配置总体效率,而增加GDP的有利手段正是合理增加财政收入并且科学控制财政支出已达到GDP乃至整个国民经济的增长,而通过大力推进新型工业化、农业产业化等措施以及优化财政支出结构,保证财政支出、合理安排政府投资的规模和结构等方式可以达到最终增加GDP的目的。
一、我国财政收支与GDP的关系分析1.财政收入与GDP的之间的关系定量分析为剖析财政收入与经济增长之间的相关性,本文以财政收入FR为因变量,国内生产总值GDP为自变量,进行最小二乘估计,模型输出结果如下:FR = -1624.064 + 0.182026GDP(727.5586) (0.007613)t = (-2.232211) (23.91042)R2= 0.956501 =0.954827 F =571.7084 DW=1.654932此模型拟合优度提高,估计标准误差降低。
此模型表明GDP 对财政收入的形成既有短期的决定效应,亦有长期的决定效应。
国民收入的持续增长决定财政收入的持续增长。
分析财政收入的影响因素
分析财政收入的影响因素财政收入是政府实施宏观调控的主要手段,可以有效地调节资源配置,从而促进国家经济的发展,提高人们的生活水平。
改革开放以来,随着经济体制的深化和经济的快速增长,我国的财政收入发生了很大的变化,从1989年的2664.9亿元到2008年的61330.35亿元,20年平均每年增长了16.98%。
为了研究影响中国财政收入增长的主要原因,分析财政收入的增长规律,预测中国财政收入未来的增长趋势,我们需要建立计量经济模型。
影响财政收入增长的因素有很多,主要有:财政支出、居民可支配收入、社会消费品零售总额、进出口总额、年底就业人数。
一、模型的建立本模型主要反映的是财政收入与各影响因素的关系。
在这里,我们选择“财政收入”作为被解释变量;选择“财政支出”、“城镇居民家庭人均可支配收入”、“农村居民家庭人均可支配收入”、“社会消费品零售总额”、“年底就业人数”、“进出口总额”为模型的解释变量。
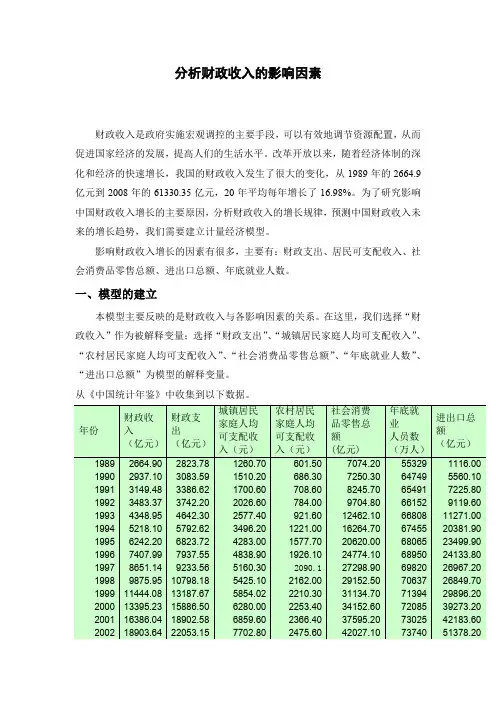
从《中国统计年鉴》中收集到以下数据。
年份财政收入(亿元)财政支出(亿元)城镇居民家庭人均可支配收入(元)农村居民家庭人均可支配收入(元)社会消费品零售总额(亿元)年底就业人员数(万人)进出口总额(亿元)1989 2664.90 2823.78 1260.70 601.50 7074.20 55329 1116.00 1990 2937.10 3083.59 1510.20 686.30 7250.30 64749 5560.10 1991 3149.48 3386.62 1700.60 708.60 8245.70 65491 7225.80 1992 3483.37 3742.20 2026.60 784.00 9704.80 66152 9119.60 1993 4348.95 4642.30 2577.40 921.60 12462.10 66808 11271.00 1994 5218.10 5792.62 3496.20 1221.00 16264.70 67455 20381.90 1995 6242.20 6823.72 4283.00 1577.70 20620.00 68065 23499.90 1996 7407.99 7937.55 4838.90 1926.10 24774.10 68950 24133.80 1997 8651.14 9233.56 5160.30 2090.1 27298.90 69820 26967.20 1998 9875.95 10798.18 5425.10 2162.00 29152.50 70637 26849.70 1999 11444.08 13187.67 5854.02 2210.30 31134.70 71394 29896.20 2000 13395.23 15886.50 6280.00 2253.40 34152.60 72085 39273.20 2001 16386.04 18902.58 6859.60 2366.40 37595.20 73025 42183.60 2002 18903.64 22053.15 7702.80 2475.60 42027.10 73740 51378.202003 21715.25 24649.95 8472.20 2622.20 45842.00 74432 70483.50 2004 26396.47 28486.89 9421.60 2936.40 59501.00 75200 95539.10 2005 31649.29 33930.28 10493.00 3254.90 67176.60 75825 116921.80 2006 38760.20 40422.73 11759.50 3587.00 76410.00 76400 140971.45 2007 51321.78 49781.35 13785.80 4140.40 89210.00 76990 166740.19 2008 61330.35 62592.66 15780.76 4760.62 108488.00 77480 179921.47设定的多元线性回归模型为Y=β0+β1X1+β2X2+β3X3+β4X4+β5X5+β6X6+μ二、参数估计将上述数据输入Eviews 软件中进行参数估计,得到以下结果:Dependent Variable: Y Method: Least Squares Date: 06/14/10 Time: 13:12 Sample: 1989 2008 Included observations: 20Variable Coefficient Std. Error t-Statistic Prob. C 5128.266 6249.727 0.820558 0.4267 X1 1.177815 0.163365 7.209705 0.0000 X2 -2.438244 1.040729 -2.342824 0.0357 X3 7.059414 2.826045 2.497984 0.0267 X4 -0.263680 0.184393 -1.429990 0.1763 X5 -0.082663 0.104103 -0.794049 0.4414 X60.1218670.0370993.2849480.0059 R-squared0.998280 Mean dependent var 17264.08 Adjusted R-squared 0.997487 S.D. dependent var 16847.80 S.E. of regression 844.6458 Akaike info criterion 16.58493 Sum squared resid 9274545. Schwarz criterion 16.93344 Log likelihood -158.8493 F-statistic 1257.743 Durbin-Watson stat1.576982 Prob(F-statistic)0.000000由表中的数据可得模型估计的结果为:1234565128.266 1.177815 2.4382447.0594140.263680.0826630.121867XX X X X X Y ∧=+-+--+ (6249.727) (0.163365) (1.040729) (2.826045) (0.184393) (0.104103) (0.037099) t= (0.820558) (7.209705) (-2.342824) (2.497984) (-1.429990) (-0.794049) (3.284948)20.998280R=20.997487R= F=1257.743 df=13 三、模型检验1. 经济意义检验模型估计结果说明,在假定其他变量不变的情况下,当年的财政支出每增长1亿元,财政收入增长1.177815亿元;在假定其他变量不变的情况下,当年的城镇居民家庭人均可支配收入每增长1元,财政收入减少2.438244亿元;在假定其他变量不变的情况下,农村居民家庭人均可支配收入每增长1元,财政收入增长7.059414亿元;在假定其他变量不变的情况下,社会消费品零售总额每增长1亿元,财政收入减少0.263680亿元;在假定其他变量不变的情况下,年底就业人数每增加一万人,财政收入减少0.082663亿元;在假定其他变量不变的情况下,进出口总额每增加1亿元,财政收入增长0.121867亿元。
基于EViews对我国财政收入影响因素的实证分析
基于EViews对我国财政收入影响因素的实证分析一、概述随着中国经济的高速发展和经济结构的持续优化,财政收入作为衡量国家经济实力和治理水平的重要指标,其影响因素及其作用机制越来越受到学术界的关注。
在此背景下,本文旨在利用EViews软件,对中国财政收入的影响因素进行深入的实证分析,以期揭示各因素与财政收入之间的内在联系,为政府制定科学合理的财政政策提供理论支持和实践指导。
具体来说,本文首先对财政收入的相关概念进行界定,明确财政收入的内涵和构成。
结合国内外关于财政收入影响因素的研究文献,梳理出影响中国财政收入的主要因素,包括经济增长、税收政策、产业结构、城镇化水平等。
接着,本文利用EViews软件,选取合适的时间序列数据,构建计量经济模型,对影响因素进行实证分析。
在模型构建过程中,本文将采用单位根检验、协整检验等方法,确保数据的平稳性和模型的有效性。
根据实证分析的结果,本文将对各影响因素的作用机制进行深入探讨,并提出相应的政策建议。
本文的研究不仅有助于深入了解中国财政收入的影响因素及其作用机制,还可以为政府制定更加科学合理的财政政策提供理论支持和实践指导。
同时,本文的研究方法和结论也可以为其他领域的研究提供借鉴和参考。
1. 研究背景与意义随着全球经济的不断发展和我国改革开放的深入推进,我国财政收入呈现出快速增长的态势。
财政收入作为政府开展各项经济活动的重要支撑,其稳定性、可持续性和合理性对国家的经济社会发展具有重要影响。
深入了解和分析影响我国财政收入的各种因素,揭示其内在规律,对于优化财政结构、提高财政资金使用效率、促进经济健康发展具有重要的理论和现实意义。
在此背景下,本文旨在利用EViews软件对我国财政收入的影响因素进行实证分析。
EViews作为一款功能强大的计量经济学软件,能够有效地处理时间序列数据,并通过建立计量经济模型来分析各因素对财政收入的贡献度和影响程度。
通过对这些因素进行定性和定量分析,可以更加清晰地认识到财政收入背后的复杂机制,为政府决策提供科学依据。
财政收入规模以及影响因素分析
财政收入规模以及影响因素分析一财政收入概述财政收入,是指政府为履行其职能、实施公共政策和提供公共物品与服务需要而抽泣的一切资金的总和。
财政收入表现为政府部门在一定时期内(一般为一个财政年度)所取得的货币收入。
财政收入是衡量一国政府财力的重要指标,政府在社会经济活动中提供公共物品和服务的范围和数量,在很大程度上决定于财政收入的充裕状况。
财政就是为了满足社会公共需要,弥补市场失灵,以国家为主体参与的社会产品分配活动。
它既是政府的集中性分配活动,又是国家进行宏观调控的重要工具。
二财政收入规模分析根据财政部的统计数据显示,2009年全国财政收入执行初步统计数为68477亿元,比上年增加7147亿元,增长11.7%。
其中:中央本级收入35896亿元,同比增加3216亿元,增长9.8%;地方本级收入32581亿元,同比增加3931亿元,增长13.7%。
从中央预算稳定调节基金调入505亿元。
财政收入中的税收收入59515亿元,比上年增长9.8%;非税收入8962亿元,比上年增长26.1%。
主要收入项目:国内增值税增长2.7%,国内消费税增长85.3%(剔除成品油税费改革和卷烟消费税政策调整的增收因素后增长7%左右),营业税增长18.2%,企业所得税增长3.2%,个人所得税增长6.1%,进口货物增值税、消费税增长4.6%,关税下降16.2%,证券交易印花税下降47.9%,车辆购置税增长17.5%。
另外,出口退税6487亿元,比上年增长10.6%,相应减少财政收入。
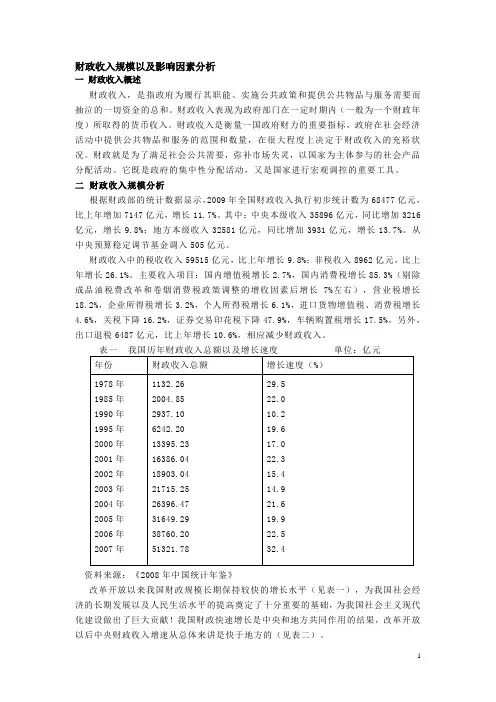
资料来源:《2008年中国统计年鉴》改革开放以来我国财政规模长期保持较快的增长水平(见表一),为我国社会经济的长期发展以及人民生活水平的提高奠定了十分重要的基础,为我国社会主义现代化建设做出了巨大贡献!我国财政快速增长是中央和地方共同作用的结果,改革开放以后中央财政收入增速从总体来讲是快于地方的(见表二)。
资料来源:《2008年中国统计年鉴》我国财政是随着我国经济增长而不断增长的,年平均增速:“六五”时期为11.6%,“七五”时期为7.9%,“八五”时期为16.3%,“九五”时期为18.7%,“十五”时期为18.7%。
我国的财政收入规模分析

我国财政收入的规模分析摘要:改革开放以来,我国财政收入的规模随着各种因素的影响,发生了巨大的变化。
随着经济水平的发展,经济体制的变革,财政收入也进入了一个特殊的变化过程,但是财政规模过大或者过小都对经济造成一定伤害,所以财政规模必须适当,要与国民经济发展规模、速度以及公众需求相适应。
关键词:财政规模经济发展相对数绝对量财政收入的规模是指财政收入的总水平,通常用绝对数额或者相对数额来表示。
财政收入的规模是衡量一国财力的重要指标,它表明了该国政府在社会经济生活中作用的大小。
财政规模受经济发展水平、生产技术水平、经济体制、传统习俗、价格等因素的影响。
一、我国财政收入规模的绝对变化改革开放以来,我国的财政收入的规模随着经济的增长而增长。
1978年到2007年发生了巨大的变化,由1978 年的1132.26亿元到2007 年的51304.00 亿元,扩大了近45倍。
回顾29 年的发展历程,我国财政收入绝对数的增长又可以分为三个阶段:第一阶段是水平徘徊阶段,财政收入由1978的1132.26亿元上升至1982的1212.33亿元,年均增长率仅为1.72;二是缓慢发展阶段,财政收入由1982的1212.33亿元上升至1992年的3483.37亿元,年均增长率为11.11%;第三是高速增长阶段,财政收入由1992 年的3483.37 亿元上升到2007 年的51304.00 亿元,年均增长率为19.64%。
2008年我国经济经受了国内外诸多不利因素的冲击,通过精心有效的宏观调控,基本保持了平稳较快发展格局,预计GDP增长10%左右,CPI上涨6.3%左右。
2009年,国际经济环境更趋严峻,我国经济面临着周期性调整和结构性调整双重压力,预计2009年GDP增长9%左右,CPI 上涨4%左右,全社会固定资产投资名义增长19%,社会消费品零售额名义增长16%,贸易顺差2350亿美元,同比减少约9%。
二、我国财政收入规模的相对变化1978年以来,在我国财政收入绝对数上升的同时,相对数也经历了一个先降后升的变化过程。
中国财政情况的统计分析
中国财政情况的统计分析中国是世界上最大的发展中国家之一,其财政情况直接影响着国家的经济稳定和社会发展。
本文将通过统计分析中国财政情况,探讨中国财政收入和支出的特点、财政政策的执行效果以及面临的挑战。
与此同时,中国财政支出主要用于社会福利、基础设施建设、教育、医疗、国防以及农民收入等方面。
财政支出在过去几年也保持了稳定增长。
例如,在2024年,财政支出达到了23.1万亿元人民币,同比增长8.1%。
这表明中国政府在满足人民基本需求、改善社会福利条件和加强国家建设方面发挥了重要作用。
其次,我们需要分析中国财政政策的执行效果。
为刺激经济增长和应对国内外的经济挑战,中国政府采取了一系列财政政策措施。
例如,通过减税和降费来促进企业发展,扩大中等收入群体,提高居民消费能力。
此外,政府还提高了财政投入,加大对基础设施建设、科技创新等领域的支持力度。
这些政策措施的实施在一定程度上提振了投资、消费和经济增长,为中国经济提供了稳定的财政支撑。
然而,中国财政面临一些挑战。
首先,中国财政收入主要依赖于税收,尤其是企业所得税和增值税。
随着国内外贸易形势的变化和经济结构的调整,一些行业的税收收入可能会减少,给中国财政收入带来压力。
其次,财政支出压力增大。
中国面临着老龄化的挑战,需要加大养老、医疗等社会福利的支出。
此外,基础设施建设、教育、环境保护等领域的需要也需要更多财政支持。
另外,财政管理和监督也是一个重要的议题。
加强财政预算管理、财政投资审批、财政资金使用监管等方面的能力和机制建设,对保证财政资金的安全和有效使用非常重要。
总之,中国财政情况的统计分析显示了其稳定增长的特点,同时也反映了其面临的挑战。
中国政府需要继续加大财政力度,采取有效的财政政策措施,提高财政收入的多样性和财政支出的效益,以适应国内外的经济环境变化,推动经济和社会的可持续发展。
我国省际财政收入增长影响因素分析——基于GMM动态面板数据模型
数 量 经济 学 。
济发展水 平差异极 大 , 为 了避免此 种差异 带来 的干扰 , 现有很 用一 阶差分法消 除了固定 的个体特征 , 具体表达形式如下 : 多文献只针对 各省的数据进行研究 , 但这样 处理 同时也会造成 i n c o m %- i n c o me / l ( i n c o me / - i n c o m %_ 2 ) + 3 2 ( g d p  ̄一 g d p ) 估计效率低下 、 估计误 差变大等一 系列 等问题( 马兹 晖 , 2 0 0 8 ) 。 + , -c pi 1) l f s ( c p i i + ( e 一 ) ( 3 ) 基 于 以上 几个 方 面 ,本 文将 通 过建 立 相 应 的模 型 ,并 采用 此方法虽然 消除了第一类 内生性 问题 , 但却未 能消除第三 ( G MM) 动态面 板数据 的估计 方法对 我 国 3 1个省 、 自治区 和直 类 内生性 问题 。 此外 , 式( 3 ) 中的 e 一e …. 依 旧与滞后 的被解释 辖市 2 0 0 0 - - -2 0 1 0年间 的数据进行 回归分析 ,以求 得到关 于我 变 量相关 , 因而第 二类 内生性 问题 仍然存在 。A r e l l a n o和 B o n d 国财政收入增长更为全面 、 精确的结果 。 ( 1 9 9 1 ) 进而又 提出用差 分广义矩 方法 ( i f r s t — d i f e r e n c e G M M) 来 二、 模 型设 定与 数 据说 明 消除后 两类 内生性 问题 ,在此基 础上 , A r e l l a n o和 B o r e r ( 1 9 9 5 ) ( 一) 模 型 设 定 与 说 明 提 出了系统广义矩 ( S y s t e m G M M) 估计法 , 建议 对差分方程和水 研究我 国财政 收入增长 的主要原 因 , 分析增 长规律并 预测 平 方程进行 同时估计 , 从 而提高估 计量 的准确性 , 本文 之后主 增长趋势 , 需要建 立相应的计量经济模 型。影响财政收入增 长 要使用 的就是 系统广 义矩 ( S y s t e m G MM) 估计法 。 的 因素虽然很 多 , 但 根据 经验分析 , 在不对产 业结构 进行 细分 ( 二) 数 据说 明 的前提 下 , 主要影 响因素可能有 : G D P增 长 、 财政 支 出、 物价 水 本文所 采用的是我 国除港 、 澳、 台以外 3 1 个省 、 自治 区、 直 平 以及政策 因素等几个方面 。首先借鉴 朱建 平等( 2 0 0 9 ) 研 究我 辖 市 2 0 0 0 - - - 2 0 1 0年间 的年 度数据 , 其中, 财政 收入 、 国内生产 国整体税收增长影 响因素 时所设立 的多元线性 回归模 型 : 总值 ( G D P ) 的单位为 : 亿元 , 消费者物 价指数 ( C P I ) 均以前一年 i n c o m e f g a p t , e x p e n s e , c p i ) 竹 ( 1 ) 作 为基期 , 基数为 1 0 0 。 本文所用数据均来 自于《 中国统计年鉴》 。
财政收入规模以及影响因素分析
财政收入规模以及影响因素分析一财政收入概述财政收入,是指政府为履行其职能、实施公共政策和提供公共物品与服务需要而抽泣的一切资金的总和。
财政收入表现为政府部门在一定时期内(一般为一个财政年度)所取得的货币收入。
财政收入是衡量一国政府财力的重要指标,政府在社会经济活动中提供公共物品和服务的范围和数量,在很大程度上决定于财政收入的充裕状况。
财政就是为了满足社会公共需要,弥补市场失灵,以国家为主体参与的社会产品分配活动。
它既是政府的集中性分配活动,又是国家进行宏观调控的重要工具。
二财政收入规模分析根据财政部的统计数据显示,2009年全国财政收入执行初步统计数为68477亿元,比上年增加7147亿元,增长11.7%。
其中:中央本级收入35896亿元,同比增加3216亿元,增长9.8%;地方本级收入32581亿元,同比增加3931亿元,增长13.7%。
从中央预算稳定调节基金调入505亿元。
财政收入中的税收收入59515亿元,比上年增长9.8%;非税收入8962亿元,比上年增长26.1%。
主要收入项目:国内增值税增长2.7%,国内消费税增长85.3%(剔除成品油税费改革和卷烟消费税政策调整的增收因素后增长7%左右),营业税增长18.2%,企业所得税增长3.2%,个人所得税增长6.1%,进口货物增值税、消费税增长4.6%,关税下降16.2%,证券交易印花税下降47.9%,车辆购置税增长17.5%。
另外,出口退税6487亿元,比上年增长10.6%,相应减少财政收入。
资料来源:《2008年中国统计年鉴》改革开放以来我国财政规模长期保持较快的增长水平(见表一),为我国社会经济的长期发展以及人民生活水平的提高奠定了十分重要的基础,为我国社会主义现代化建设做出了巨大贡献!我国财政快速增长是中央和地方共同作用的结果,改革开放以后中央财政收入增速从总体来讲是快于地方的(见表二)。
资料来源:《2008年中国统计年鉴》我国财政是随着我国经济增长而不断增长的,年平均增速:“六五”时期为11.6%,“七五”时期为7.9%,“八五”时期为16.3%,“九五”时期为18.7%,“十五”时期为18.7%。
我国财政收入影响因素的逐步回归分析
我国财政收入影响因素的逐步回归分析【摘要】本文通过对我国财政收入影响因素的逐步回归分析,旨在揭示财政收入的变动与其影响因素之间的关系。
在首先介绍了研究背景,指出财政收入对国家经济发展的重要性;其次阐明研究目的,即探究财政收入的影响因素;最后阐述研究意义,强调研究的政策价值。
在分别阐述了相关理论、研究方法、数据来源、回归分析结果和影响因素分析,通过具体数据和模型分析揭示了各种因素对财政收入的影响程度。
在总结了研究成果,提出了政策建议,并展望了未来研究方向,为我国财政收入的管理和调控提供了理论支持和实践参考。
通过本文的研究,有助于更好地了解和优化我国财政收入的影响因素。
【关键词】财政收入、影响因素、回归分析、研究背景、研究目的、研究意义、相关理论、研究方法、数据来源、研究结果、影响因素分析、研究总结、政策建议、未来研究方向。
1. 引言1.1 研究背景我国财政收入是国家经济运行的重要组成部分,直接影响着国家的财政健康和经济发展。
随着经济社会的发展,我国的财政收入也呈现出不断增长的趋势,但其受到许多因素的影响。
我国的财政收入受到经济发展水平的影响。
随着经济的增长,企业盈利能力和个人收入也相应增加,从而带动了财政收入的增长。
税收政策的调整也会对财政收入产生重要影响。
税收政策的变化将直接影响到纳税主体的税负水平,从而影响到财政收入的规模和结构。
国际经济形势、国内外市场需求变化、政府支出水平等因素也会对我国财政收入产生一定的影响。
深入研究我国财政收入的影响因素,对于科学制定财政政策、保障国家财政收入稳定增长具有重要意义。
1.2 研究目的研究目的的目标是通过逐步回归分析,深入探讨我国财政收入的影响因素及其之间的关联关系。
通过对各种可能的影响因素进行综合分析和比较,可以进一步揭示财政收入波动的原因和规律,为制定更加科学、合理的财政政策提供理论支持和决策依据。
通过对财政收入影响因素的逐步回归分析,可以帮助政府部门更好地把握财政收入的变化规律,预测未来的财政收入情况,从而有效规划财政支出,促进经济稳定增长和社会发展。