
北京市碳排放管理体系第三方评价
15
北京京诚嘉宇环境科技有限公司
√
√
16
北京北方节能环保有限公司
√
√
17
中国特种设备检测研究院
√
√
√
18
中国民航科学技术研究院
√
19
北京玉澄工程咨询有限公司
√
20
中国环境科学研究院
√
√
21
中经国际投资咨询有限责任公司
√
√
22
北京经典智业认证咨询中心
√
23
北京市工程咨询公司
√
√
北京市碳排放管理体系第三方评价
机构推荐单位名单
序号
单位名称
推荐行业
热力生产和供应
火力发电
水泥制造
石化生产
第三产业
其它
1
中国质量认证中心
√
√
√
√
√
√
2
北京中创碳投科技有限公司
√
√
√
√
√
√
3
中节能咨询有限公司
√
√
√
√
√
√
4
中环联合(北京)认证中心有限公司
√
√
√
√
√
√
5
北京鉴衡认证中心有限公司
√
√
√
√
√
√
6
方圆标志认证集团有限公司
√
√
√
√
√
√
7
中国建材检验认证集团股份有限公司
√
√
√
√
8
北京市环境保护科学研究院
√
9
北京节能技术监测中心
√
√
10
北京赛西认证有限责任公司
√
√
11
中国船级社质量认证公司
√
√
√
√
√
√
12
华夏认证中心有限公司
√
√
√
√
13
北京市中竞同创能源环境技术股份有限公司
√
√
14
北京国农小康低碳产业投资有限公司
北京市生态环境局、北京市统计局关于公布2022年度北京市重点碳排放单位和一般报告单位名单的通知

北京市生态环境局、北京市统计局关于公布2022年度北京市重点碳排放单位和一般报告单位名单的通知文章属性•【制定机关】北京市生态环境局,北京市统计局•【公布日期】2023.03.16•【字号】京环发〔2023〕3号•【施行日期】2023.03.16•【效力等级】地方规范性文件•【时效性】现行有效•【主题分类】环境保护综合规定正文北京市生态环境局、北京市统计局关于公布2022年度北京市重点碳排放单位和一般报告单位名单的通知京环发〔2023〕3号各有关单位:按照市人大常委会《关于北京市在严格控制碳排放总量前提下开展碳排放权交易试点工作的决定》、市人民政府《关于印发北京市碳排放权交易管理办法(试行)的通知》(京政发〔2014〕14号)等有关文件规定,本市行政区域内年能耗2000吨标准煤(含)以上的法人单位应当按规定向市政府应对气候变化主管部门报送年度碳排放报告。
其中,年二氧化碳排放量5000吨(含)以上的法人单位为重点碳排放单位,应按照要求开展碳排放报告、核查报告报送和配额清缴等工作;年综合能源消费总量2000吨标准煤(含)以上且未列为重点排放单位的法人单位为一般报告单位,应报送年度碳排放报告。
2022年度本市重点碳排放单位共909家、一般报告单位共388家,现将名单予以公布,请各单位按规定做好相关工作。
下一步,北京市生态环境局将在政府网站发布本市碳排放权交易试点年度工作通知,明确2022年度重点排放单位和一般报告单位在2023年应开展的具体工作和时间节点等安排。
请各单位密切关注,及时开展相关工作。
特此通知。
附件:1.2022年度北京市重点碳排放单位名单2.2022年度北京市碳排放一般报告单位名单北京市生态环境局北京市统计局2023年3月16日。
北京市绿色工厂分级评价指标体系

6
17
通用用能设备能
效水平
企业应使用符合新修订《电动机能效限定值及能效等级》(GB18613-2023)中1级、2级能效标准的电机和节能变
压器,使用一二级能效电机和节能变压器占比超40%为满分。
6
18
管理体系
体系认证&信息
披露
□通过职业健康安全管理体系第三方认证。
口通过环境管理体系第三方认证。
口通过能源管理体系第三方认证。
口近三年发布ESG报告,报告公开可获得;或社会责任报告
公开可获得。(备注:绝大多数申报企业和原有绿色工厂
企业有社会责任报告)
□制定并实施低碳发展规划或行动计划J。
7.5
19
产品
生态设计
□按照GB/T24044或适用的标准或规范对产品进行碳足
业”
□入选“能效领跑者”
口重污染天气重点行业绩效分级B级/A级
口达到国家重点行业能效标杆值
6
平均水平(基准值)的20%,优于基准值的40%、60%计
分。
6
13
非常规用水占比
非常规用水量(再生水、雨水、污水回用等)占全年取用
水总量比重应达到10%以上,70%以上为满分。
4
14
能源投入
□建有能源管理中心
口建有智能微电网
口绿电、绿证采买
□充分利用余热余压(利用率超过80%)
□三级计量配备比例达标
物),排放达到或优于所在行业绿色工厂平均水平(基准
值)的20%、40%、60‰
5
6
计算单位产值的主要大气污染物产生量(氮氧化物),排
放达到或优于所在行业绿色工厂平均水平(基准值)的
碳排放单位碳管理体系建设实施效果定性评价指标的评分细则

3.大于最新行业先进值10%以上。
60
2
碳排放强度或单位产品能耗限额
无行业先进值
1.达到能耗先进值;
100
100
2.达到能耗准入值;
80
碳排放单位碳排放管理体系建设实施效果定量评价指标的评分细则(续)
序号
一级指标
二级指标
评分细则
得分
满分分值
3.达到能耗限额值。
60
3
碳排放强度或单位产品能耗限额
无先进值和无能耗限额值
北京市和全国同行业碳排放强度数据或能耗数据进行比较,优先采用碳排放强度指标,优先采用北京市数据,若查找无相关数据,取历史法,企业最优年度指标值下降一定幅度。
评价年度与历史最优年度相比,下降幅度10%以上
100
100
评价年度与历史最优年度相比,下降幅度5%-10%
80
评价年度与历史最优年度相比,下降幅度5%以下
**
1
2
2.碳排放单位应考虑审核合理制定内审方案和计划,应记录内部审核的结果并向最高管理者汇报。
**
1
不符合、纠正、纠正措施及预防措施
1.碳排放单位应通过纠正措施和预防措施来识别和处理实际的或潜在的不符合:如评审、原因、确定、评估、制定和保留所采取的纠正措施或预防措施的有效性;
**
2
4
2.纠正措施和预防措施应与实际的或潜在问题的严重程度以及碳排放绩效结果相适应;
**
1
3.碳排放单位应确保在必要时对碳排放管理体系进行改进。
**
1
记录控制
1.碳排放单位应根据需要,建立并保持记录,以证实符合碳排放管理体系和本标准要求以及所取得的碳排放绩效成果;
**
北京企业和项目绿色绩效评价指标体系
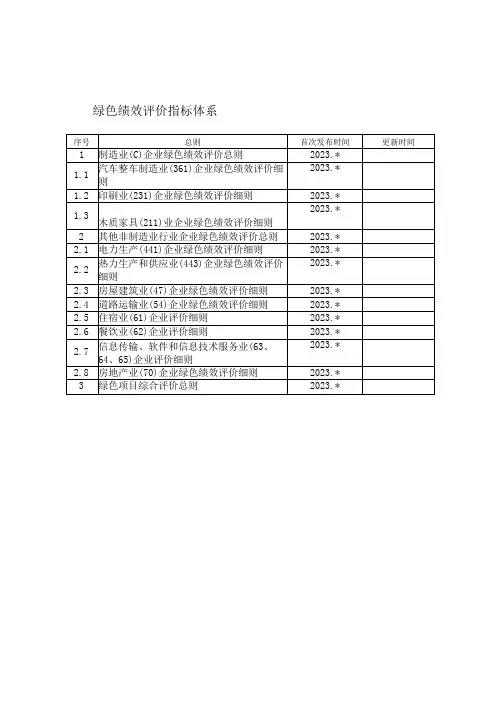
绿色绩效评价指标体系
注:1、办公楼宇为租用的不评价该指标。
2、污染治理技术:未发布行业污染防治可行技术指南的企业不评价该指标。
3、污染物排放管理:企业根据污染物排放实际情况对相应指标进行评价,并辅之证明材料。
4、污染物监测监控水平:对于其它行业企业,列入《固定污染源排污许可分类管理名录》
的企业,按照排污许可管理要求开展监测监控;未列入的企业不评价该指标。
5、通勤车辆:指企业用于接送职工上下班、企业内运输人员和机要的车辆。
(下同)
6、场内非道路移动机械:不使用非道路移动机械的企业不评价该指标。
7、碳市场履约:未纳入碳市场管理的企业不评价该指标。
8、环境信息披露:不在《企业环境信息依法披露管理办法》规定的环境信息披露范围的企业不评价该指标。
1
2、绿色建筑:近一年未竣工新建建筑的企业不评价该指标。
3、污染物排放管理:企业根据污染物排放实际情况对相应指标进行评价,并辅之
证明材料。
4、场内非道路移动机械:不使用非道路移动机械的企业不评价该指标。
5、碳市场履约:未纳入碳市场管理的企业不评价该指标。
1.1汽车整车制造业(361)企业绿色绩效评价细则
2.7信息传输、软件和信息技术服务业(63、64、65)企业评价细则
1
2、房地产开发企业依据指标2进行评价
3、物业管理企业依据指标3进行评价
3.绿色项目综合评定总则。
北京市发展和改革委员会关于发布行业碳排放强度先进值的通知-京发改[2014]905号
北京市发展和改革委员会关于发布行业碳排放强度先进值的通知正文:---------------------------------------------------------------------------------------------------------------------------------------------------- 北京市发展和改革委员会关于发布行业碳排放强度先进值的通知(京发改[2014]905号)各有关单位:为科学、公开、公平的分配重点排放单位碳排放配额,我委印发了《关于开展碳排放权交易试点工作的通知》(京发改规〔2013〕5号),通知中明确了本市重点排放单位排放配额由既有设施配额、2013年新增设施配额、配额调整量三部分组成。
其中2013年1月1日之后投入运行的新增设施配额依据重点排放单位所属行业的碳排放强度先进值进行核定。
为做好新增设施配额核定工作,我们组织专业研究团队,在充分调研、科学试算、广泛征求各方意见的基础上,确定了23个行业41个细分行业的碳排放强度先进值,现印发给大家。
在碳排放权交易试点期间,我们将依据此次公布的各行业碳排放强度先进值,并按照《关于做好2014年碳排放报告报送核查及有关工作的通知》(京发改[2014]439号)中规定的方法,核发各重点排放单位符合条件的新增设施排放配额。
特此通知。
附件:行业碳排放强度先进值北京市发展和改革委员会2014年4月29日附件行业碳排放强度先进值序号行业子类先进值单位先进值备注1啤酒行业kgCO2/ kL162.562纸制品制造kgCO2/万元88.393饮料制造kgCO2/万元110.064非金属矿物制品业非金属矿物品kgCO2/万元46.97非金属材料kgCO2/万元261.775高校和工程技术研发类理工及综合类kgCO2/m233.42文史财经师范及政法类kgCO2/m233.32高职及专业院校类kgCO2/m224.38工程技术类kgCO2/m246.946金属制品业kgCO2/万元101.877汽车、铁路零部件及配件制造业kgCO2/万元10.228汽车行业普通轿车kgCO2/辆410.91高级轿车及运动型kgCO2/辆1094.02不含生产发动机,发动机生产碳排放强度先进值为整车生产的18.46%中、重型载货车kgCO2/辆881.18多功能车kgCO2/辆410.539零售业、政府办公机构政府办公机构kgCO2/m242.28百货零售业79.24超市零售业kgCO2/m2 60.7010热力行业kgCO2/GJ 62.1111银行业kgCO2/m2 52.6012住宿餐饮业住宿业kgCO2/m2 49.05餐饮业kgCO2/m2 285.5013供热kgCO2/GJ59.78供电E级<=0.3 kgCO2/MWh368.30供电E级>0.3 kgCO2/MWh341.15供电F级<=0.3 kgCO2/MWh345.49供电F级>0.3 kgCO2/MWh312.3714其他服务业房地产业及商务服务业kgCO2/m229.13文化体育kgCO2/m257.8815电气机械和器材、计算机、通信和其他电子设备制造业光电子器件及其他电子器件制造kgCO2/万元267.93电子元器件及组件制造kgCO2/万元319.20其他电子电气产品kgCO2/万元182.4916大型医院类kgCO2/m273.4717信息传输业通信行业kgCO2/万元137.93其他企业kgCO2/m255.4618食品制造业kgCO2/万元73.3519中成药生产kgCO2/万元131.9520西药制造业kgCO2/万元109.2221化学原料和化学制品制造业kgCO2/万元569.3122农副食品加工业kgCO2/万元116.2123物业管理类kgCO2/万元484.73——结束——。
我国化工行业碳排放评价核算问题与建议
通讯作者:张立杰,1995年毕业于大连理工大学环境工程专业,高级工程师,现在中国寰球工程有限公司北京分公司从事环境影响评价、碳排放核算、环境保护设计工作。
通信地址:北京市朝阳区来广营高科技产业园创达二路1号,100102。
E mail:zhanglijie hqc@cnpc.com.cn。
DOI:10.3969/j.issn.1005 3158.2023.06.002我国化工行业碳排放评价核算问题与建议张立杰1 范娜1 郭森2(1.中国寰球工程有限公司北京分公司;2.生态环境部环境工程评估中心)摘 要 在环境影响评价中开展建设项目碳排放核算,建立完善的评价指标体系,可以有效控制新增碳排放,推动企业尽早实现碳达峰。
我国尚未建立国家层面统一的建设项目碳排放评价核算方法。
文章以某乙烯项目为例,选用“国标方法”“发改委方法”“广东省方法1”“广东省方法2”“北京市方法”“上海市方法”6种温室气体核算方法,核算出CO2排放量分别为399.49×104,359.02×104,345.65×104,357.09×104,375.33×104,298.7×104t/a。
6种方法在燃料燃烧、火炬燃烧、工业过程、净外购电力、热力等方面的核算内容、量化公式、排放因子上均有所不同,导致核算结果差异较大。
考虑到环评阶段活动数据和排放因子等可获得性低、准确性差的特点,建议企业工业过程和装置层面碳排放核算统一采用碳质量平衡法,将委托第三方处置废弃物产生的碳排放纳入间接排放,增加装置层面的碳排放评价指标。
关键词 化工行业;碳排放核算;环境影响评价;碳排放评价指标中图分类号:X22 文献标识码:A 文章编号:1005 3158(2023)06 0005 07犘狉狅犫犾犲犿狊犪狀犱犃犱狏犻犮犲狊狅狀犆犪狉犫狅狀犈犿犻狊狊犻狅狀犃狊狊犲狊狊犿犲狀狋犪狀犱犃犮犮狅狌狀狋犻狀犵狅犳犆犺犲犿犻犮犪犾犐狀犱狌狊狋狉狔犻狀犆犺犻狀犪ZhangLijie1 FanNa1 GuoSen2(1.犆犺犻狀犪犎狌犪狀狇犻狌犆狅狀狋狉犪犮狋犻狀犵牔犈狀犵犻狀犲犲狉犻狀犵犆狅.,犔狋犱.,犅犲犻犼犻狀犵犅狉犪狀犮犺;2.犃狆狆狉犪犻狊犪犾犆犲狀狋犲狉犳狅狉犈狀狏犻狉狅狀犿犲狀狋犪狀犱犈狀犵犻狀犲犲狉犻狀犵,犕犻狀犻狊狋狉狔狅犳犈犮狅犾狅犵狔犪狀犱犈狀狏犻狉狅狀犿犲狀狋)犃犅犛犜犚犃犆犜 Inenvironmentalimpactassessments,conductingcarbonemissionaccountingforconstructionprojectsandestablishingacomprehensiveevaluationindicatorsystemarecrucialforeffectivelycontrollingnewcarbonemissionsandpromotingearlypeakcarbonachievementsbyenterprises.Currently,Chinahasnotestablishedaunifiednationalmethodforcarbonemissionevaluationandaccountingofconstructionprojects.Thispaperusesanethyleneprojectasacasestudy,applyingsixdifferentgreenhousegasaccountingmethods:“犖犪狋犻狅狀犪犾犛狋犪狀犱犪狉犱犕犲狋犺狅犱”“犖犪狋犻狅狀犪犾犇犲狏犲犾狅狆犿犲狀狋犪狀犱犚犲犳狅狉犿犆狅犿犿犻狊狊犻狅狀犕犲狋犺狅犱”“犌狌犪狀犵犱狅狀犵犘狉狅狏犻狀犮犲犕犲狋犺狅犱1”“犌狌犪狀犵犱狅狀犵犘狉狅狏犻狀犮犲犕犲狋犺狅犱2”“犅犲犻犼犻狀犵犕犲狋犺狅犱”and“犛犺犪狀犵犺犪犻犕犲狋犺狅犱”.ThecalculatedCO2emissionsare399.49×104,359.02×104,345.65×104,357.09×104,375.33×104,and298.7×104t/a,respectively.Thesemethodsdifferintheiraccountingoffuelcombustion,flarecombustion,industrialprocesses,netpurchasedelectricity,andheat,resultinginsignificantvariationsinthecalculatedemissions.Consideringthelowavailabilityandpooraccuracyofactivitydataandemissionfactorsattheenvironmentalassessmentstage,itisrecommendedthatenterprisesuniformlyadoptthecarbonmassbalancemethodforcarbonemissionaccountingattheindustrialprocessandequipmentlevel.Additionally,carbonemissionsfromwastedisposalentrustedtothirdpartiesshouldbeincludedinindirectemissions,andcarbonemissionevaluationindicatorsattheequipmentlevelshouldbeenhanced.犓犈犢犠犗犚犇犛 chemicalindustries;carbonemissionmethods;environmentalimpactassessment;carbonemissionassessmentindex0 引 言共同应对温室气体导致的全球气候变暖[1]已是世界各国共识。
碳排放第三方核查机构及人员参考条件
附件4全国碳排放权交易第三方核查机构及人员参考条件一、核查机构相关条件(一)基本条件1.应具有独立法人资格。
企业注册资金不少于500万元,事业单位/社会团体开办资金不少于300万元。
2.应具有固定的工作场所,以及开展核查工作所需的设施和办公条件。
3.应具备充足的专业人员及完善的人员管理程序,以确保其有能力在获准的专业领域内开展核查工作;应确保符合核查员要求的专职人员至少10名;所申请的每个专业领域至少有2名核查员。
4.应具备健全的组织结构,完善的财务制度,并具有应对风险的能力,确保对其核查活动可能引发的风险能够采取合理、有效的措施,并承担相应的经济和法律责任。
核查机构应具备开展核查活动所需的稳定财务收入并建立相应的风险基金或保险(风险基金或保额均应与业务规模相适应)。
(二)核查业绩和经验核查机构应在温室气体核查领域内具有良好的业绩和经验。
应为经清洁发展机制(CDM)执行理事会批准的指定经营实体,或经国家发展和改革委员会备案的温室气体自愿减排项目审定与核证机构,或在碳交易试点省市备案的碳排放核查机构,或在省市级碳交易主管部门备案的重点企事业单位温室气体排放报告第三方核查机构、节能量审计机构,且近3年在国内完成的CDM或自愿减排项目的审定与核查、碳排放权交易试点核查、各省市重点企事业单位温室气体排放报告核查、ISO14064 企业温室气体核查等领域项目总计不少于20个。
对于无上述审定或核证经历的机构,应在温室气体减排、清单编制、碳排放报告核算和核查等应对气候变化领域内独立完成至少1个国家级或3个省级研究课题;或经国家碳交易主管部门组织的专家委员会评估认定合格。
(三)内部管理制度核查机构应具备完善的内部管理制度,管理核查业务的有关活动与决定,包括:1.有完整的组织结构,并明确管理层和核查人员的任务、职责和权限;2.指定一名高级管理人员作为负责核查事务的负责人;3.有完善的质量管理制度,包括人员管理、核查活动管理、文件和记录管理、申诉、投诉和争议处理、保密管理、不符合及纠正措施处理以及内部审核和管理评审等相关制度;4.有严格的公正性管理制度,确保其不参与核查服务存在利益冲突的活动,确保其高级管理人员及实施核查的人员不参与任何可能影响其客观独立判断的活动;5.有完善的保密管理制度,确保其相关部门和人员对从事核查活动时获得的信息予以保密,并通过签署具有法律效力的协议落实保密管理制度,法律规定的特殊情况除外。
碳排放单位碳管理体系建设实施效果定性评价指标的评分细则
碳排放单位碳管理体系建设实施效果定性评价指标的评分细则一、碳排放量减少情况1.碳排放强度下降程度评分细则:A.碳排放强度下降10%以上;得分:5分B.碳排放强度下降5%以上,但低于10%;得分:4分C.碳排放强度下降2%以上,但低于5%;得分:3分D.碳排放强度略有下降,低于2%;得分:2分E.碳排放强度没有下降或上升;得分:1分2.碳排放总量减少程度评分细则:A.碳排放总量下降15%以上;得分:5分B.碳排放总量下降10%以上,但低于15%;得分:4分C.碳排放总量下降5%以上,但低于10%;得分:3分D.碳排放总量下降略有,低于5%;得分:2分E.碳排放总量没有下降或上升;得分:1分二、碳排放数据的准确性和透明度评分细则:2.数据准确性和完整性评分细则:A.数据准确无误,完整齐全;得分:5分B.数据基本准确无误,但有个别缺漏;得分:4分C.数据准确性有待验证,但无重大错误;得分:3分D.数据准确性无法判定,有明显错误;得分:2分E.数据准确性不被认可,明显错误;得分:1分三、碳管理体系的审计和验证情况1.碳管理体系的审计频率评分细则:A.每年进行第三方审计;得分:5分B.每两年进行第三方审计;得分:4分C.不定期进行第三方审计;得分:3分D.未进行第三方审计,但内部审计有记录;得分:2分E.未进行第三方审计,也无内部审计记录;得分:1分2.碳管理体系的验证情况评分细则:A.通过第三方验证,认证有效;得分:5分B.建立了碳管理体系,但未通过第三方验证;得分:3分C.未建立碳管理体系,但有相关控制措施;得分:2分D.未建立碳管理体系,且无相关控制措施;得分:1分以上是对碳排放单位碳管理体系建设实施效果定性评价指标的评分细则。
通过评估这些指标,可以综合考虑碳管理体系实施的效果和优劣,为企业的环境管理提供参考依据。
企业可以根据评分结果对碳管理体系进行调整和改进,以实现更好的碳排放减少和环境保护效果。
北京市朝阳区人民政府关于印发《朝阳区节能减碳专项资金管理办法》的通知
北京市朝阳区人民政府关于印发《朝阳区节能减碳专项资金管理办法》的通知文章属性•【制定机关】北京市朝阳区人民政府•【公布日期】2018.01.04•【字号】朝政发〔2017〕12号•【施行日期】2018.01.04•【效力等级】地方规范性文件•【时效性】现行有效•【主题分类】专项资金管理,节能管理正文北京市朝阳区人民政府关于印发《朝阳区节能减碳专项资金管理办法》的通知朝政发〔2017〕12号各街道办事处、地区办事处(乡政府),区政府各委、办、局,各区属机构:现将《朝阳区节能减碳专项资金管理办法》印发给你们,请结合实际认真贯彻执行。
北京市朝阳区人民政府2018年1月4日朝阳区节能减碳专项资金管理办法第一章总则第一条根据《中华人民共和国节约能源法》《中华人民共和国预算法》《北京市实施〈中华人民共和国节约能源法〉办法》《朝阳区产业发展引导资金管理办法》等有关法律、文件规定,为加强我区生态文明建设,构建清洁低碳、安全高效的能源体系,实现节能减碳工作目标,特制定本办法。
第二条节能减碳专项资金(以下简称节能资金)由区级财政预算专项安排。
第三条节能资金的管理使用由区发展改革委、区财政局会同相关行业主管部门,按照职责明确、管理科学、协调配合、强化监督的运作机制共同负责。
区发展改革委负责会同相关部门制定年度资金使用计划,按年度征集项目,委托第三方专业机构进行评审并会同相关部门进行联审,最终形成年度资金方案。
区财政局负责节能资金的年度预算安排、资金拨付和监督管理。
相关行业主管部门参与本行业领域节能项目的征集、推荐、监督和评估验收。
第二章资金支持范围第四条专项资金的支持对象为在朝阳区域内注册、纳税,具有健全的财务管理机构和财务管理制度,依法经营、纳税的企业和机构,实施的节能项目应在本行政区域内实施。
第五条专项资金的支持范围包括:(一)节能低碳试点、示范项目;(二)节能技术改造项目;(三)节能新产品、新技术应用及推广、储能技术项目;(四)新能源、可再生能源开发利用及推广项目,分布式光伏电站项目;(五)能源审计、清洁生产项目;(六)循环经济和资源节约项目;(七)建筑节能项目;(八)能源管控平台建设项目;(九)节能考核奖励、节能宣传;(十)区政府批准的其他节能减碳支出。
碳排放管理体系建设效果评价意见报告格式模板碳排放管理体系建设效果评价报告【模板】
附件11
碳排放管理体系建设效果评价意见报告格式模板
XXXX单位
碳排放管理体系建设效果评价报告
(报告格式模板)
第三方评价机构年月日
目录1.概述
1.1评价目的
1.2评价范围
1.3评价准则
2.评价过程及方法
2.1评价组安排
2.2 文件评审
2.3 现场评审
3.评价发现
3.1重点排放单位基本信息
3.2 重点排放单位碳排放管理体系建设概况
3.3 重点排放单位碳排放管理体系策划
3.4 重点排放单位碳排放管理体系实施与运行
3.5 重点排放单位碳排放管理体系检查
3.6 重点排放单位碳排放管理体系管理评审
3.7 重点排放单位履约及碳排放总量与强度
4.评价结论
附件:1.不符合、纠正及纠正措施清单
2.参考资料。