
注册会计师-税法-基础练习题-第八章资源税法和环境保护税法-第二节环境保税税法
注册会计师-税法-基础练习题-第八章资源税法和环境保护税法-第二节环境保税税法[单选题]1.以下关于水资源税税率的表述,正确的是()。
A.地表水税额要高于地下水B.地下水税额要高于地表水(江南博哥)C.对超过规定限额的农村生活集中式饮水工程取用水免税D.对超计划或超定额用水加征1~5倍正确答案:B参考解析:为发挥水资源税调控作用,按不同取用水性质实行差别税额,地下水税额要高于地表水,超采区地下水税额要高于非超采区,严重超采地区的地下水税额要大幅高于非超采地区。
对超计划或超定额用水加征1~3倍,对特种行业从高征税,对超过规定限额的农业生产取用水、农村生活集中式饮水工程取用水从低征税。
具体适用税额,授权省级人民政府统筹考虑本地区水资源状况、经济社会发展水平和水资源节约保护的要求确定。
[单选题]2.以下符合水资源税征收管理规定的是()。
A.水资源税的纳税义务发生时间为纳税人取用水资源的次日B.水资源税按年征收C.纳税人应当自纳税期满或者纳税义务发生之日起15日内申报纳税D.跨省(区、市)调度的水资源,由调出区域所在地的税务机关征收水资源税正确答案:C参考解析:选项A:水资源税的纳税义务发生时间为纳税人取用水资源的当日。
选项B:除农业生产取用水外,水资源税按季或者按月征收,由主管税务机关根据实际情况确定。
对超过规定限额的农业生产取用水水资源税可按年征收。
选项D:跨省(区、市)调度的水资源,由调入区域所在地的税务机关征收水资源税。
[单选题]4.某餐饮公司,通过安装水流量计测得2019年2月排放污水量为80吨,已知饮食娱乐服务业污染当量值为0.5吨。
假设当地水污染物适用税额为每污染当量2.8元,当月应纳环境保护税()元。
A.224B.336C.448D.560正确答案:C参考解析:水污染物当量数=80/0.5=160;应纳税额=160×2.8=448(元)。
[单选题]5.某县医院,床位126张,每月按时消毒,无法计量月污水排放量,污染当量值为0.14床,假设当地水污染物适用税额为每污染当量2.1元,每月应纳环境保护税()元。
A.900B.1120C.1890D.2170正确答案:C参考解析:水污染物当量数=126/0.14=900;应纳税额=900×2.1=1890(元)。
[单选题]6.下列情形应缴纳环境保护税的是()。
A.农业种植排放应税污染物B.存栏300头奶牛的养牛场排放应税污染物C.船舶行驶排放应税污染物D.企业直接向依法设立的垃圾集中处理中心运送应税污染物正确答案:B参考解析:选项A:农业生产(不包括规模化养殖)排放应税污染物的暂免征收环保税。
选项C:机动车、铁路机车、非道路移动机械、船舶和航空器等流动污染源排放应税污染物的暂免征收环保税。
选项D:不属于直接向环境排放应税污染物,不需要缴纳环保税。
[单选题]7.大华化工厂位于某省工业区,按照厂界外声环境功能区类别划分,其噪声排放限值昼间为65分贝,夜间为55分贝。
经测量大华化工厂2021年3月昼间产生噪声75分贝,夜间产生噪声60分贝,超标天数为18天,则该厂2021年3月应税噪声应缴纳的环保税为()元。
(已知:工业噪声超标4—6分贝,月收费标准为700元;超标7—9分贝,月收费标准为1400元;超标10—12分贝,月收费标准为2800元;超标13—15分贝,月收费标准为5600元;超标16分贝以上。
月收费标准为11200元。
)A.700B.2800C.3500D.5600正确答案:C参考解析:昼、夜均超标的环境噪声昼夜分别计算应纳税额,累计计征。
昼间噪声超标分贝数=75-65=10(分贝):夜间噪声超标分贝数=60-55=5(分贝)。
根据超标的分贝数、分别适用2800元和700元的收费标准,2019年3月应税噪声的环境保护税=2800+700=3500(元)。
[单选题]8.应以纳税人当期应税大气污染物、水污染物的产生量作为污染物的排放量的情形不包括()。
A.未依法安装使用污染物自动监测设备B.无法进行实际监测的禽畜养殖等小型排污者C.通过暗管、渗井、渗坑、灌注或者稀释排放等方式违法排放应税污染物D.进行虚假纳税申报正确答案:B参考解析:无法进行实际监测的禽畜养殖等小型排污者、适用抽样测算法,按禽畜养殖业、小型企业和第三产业污染当量值表计算污染当量。
[单选题]9.某工业企业昼间噪声标准限值为65分贝,夜间噪声标准限值为55分贝。
经监测,其4月份噪声超标天数为10天,昼间最高分贝为72分贝,夜间最高分贝为60分贝。
(超标4~6分贝,税额每月700元;超标7~9分贝,税额每月1400元),则该企业当月应纳环保税()元。
A.700B.1050C.1400D.2100正确答案:B参考解析:声源一个月内超标不足15天的减半计算应纳税额。
该企业4月噪声超标仅10天,不足15天,应减半计算应纳税额。
昼间超标值:72-65=7(分贝),夜间超标值:60-55=5(分贝)。
该企业当月应纳环保税=(1400+700)×50%=1050(元)。
[单选题]10.下列关于环境保护税的税收优惠,表述正确的有()A.纳税人排放应税大气污染物的浓度低于国家和地方规定的污染物排放标准30%的,减按50%征收环境保护税B.纳税人排放应税水污染物的浓度低于国家和地方规定的污染物排放标准50%的,减按75%征收环境保护税C.纳税人综合利用的固体废物,符合国家和地方环境保护标准的,免征环境保护税D.规模化养殖排放的应税污染物,免征环境保护税正确答案:C参考解析:选项A:纳税人排放应税大气污染物的浓度低于国家和地方规定的污染物排放标准30%的,减按75%征收环境保护税。
选项B:纳税人排放应税水污染物的浓度低于国家和地方规定的污染物排放标准50%的,减按50%%征收环境保护税。
选项D:规模化养殖排放的应税污染物,征收环保税。
[单选题]11.某工业企业只有一个生产场所,只在昼间施工,施工时产生的噪声为100分贝(已知该功能区昼间噪声排放限值为90分贝),当月超标天数为14天,该企业当月噪声应缴纳的环保税额是()元。
(已知超标10~12分贝的,每月税额为2800元)A.700B.1400C.2500D.2800正确答案:B参考解析:超标分贝=100-90=10(分贝),应纳税额=2800×50%=1400(元),声源一个月内超标不足15天的减半计算应纳税额。
[单选题]12.以下关于环境保护税征收的规定中,说法正确的是()A.对于大气污染物,按照每一排放口排放的污染物的排放量从小到大进行排序,对前三项污染物征收环境保护税B.对第一类水污染物按照污染当量数从大到小排序,对前三项征收环境保护税C.应税固体废物按照废物的产生量确定计税依据D.其他类水污染物按照污染当量数从大到小排序,对前三项污染物征收环保税正确答案:D参考解析:对于大气污染物,按照每一排放口排放的污染物的“污染当量数”从大到小进行排序,对前三项污染物征收环境保护税,选项A错误。
对第一类水污染物按照污染当量数从大到排序,对“前五项”征收环境保护税,对其他类水污染物按照前三项征收环境保护税,选项B错误。
应税固体废物按照废物的“排放量”确定计税依据,选项C错误。
[单选题]13.下列情形中,属于直接向环境排放污染物从而应缴纳环境保护税的是()A.企业在符合国家和地方环境保护标准的场所处置固体废物的B.事业单位向依法设立的生活垃圾集中处理场所排放应税污染物的C.企业向依法设立的污水集中处理场所排放应税污染物的D.依法设立的城乡污水集中处理场所,超过国家和地方规定的排放标准排放应税污染物的正确答案:D参考解析:环境保护税属于直接排放税,直接向环境排放应税污染物的企业事业单位和其他生产经营者需要缴纳。
下列情形不属于直接向环境排放污染物,不缴纳环境保护税:(1)企业事业单位和其他生产经营者向依法设立的污水集中处理、生活垃圾集中处理场所排放应税污染物的(选项BC不当选);(2)企业事业单位和其他生产经营者在符合国家和地方环境保护标准的设施、场所贮存或者处置固体废物的(选项A不当选);(3)达到省级人民政府确定的规模标准并且有污染物排放口的畜禽养殖场,应当依法缴纳环境保护税,但依法对畜禽养殖废弃物进行综合利用和无害化处理的。
依法设立的城乡污水集中处理场所,生活垃圾集中处理场所排放相应应税污染物的,不超过国家和地方规定的排放标准的,暂免征收环境保护税;超过标准的,应当征收环境保护税,选项D当选。
[单选题]14.某化工厂只有一个污水排放口且直接向河流排放污水。
2022年2月该工厂自动监测仪器读数显示,当月排放硫化物、氟化物各100千克,甲醛、总铜各90千克,总锌200千克,总锰120千克。
已知,硫化物、甲醛污染当量值为0.125,氟化物污染当量值为0.5,总铜污染当量值为0.1,总锌、总锰污染当量值为0.2;当地水污染物每污染当量税额为3元;上述排放物均属于第二类水污染物。
该化工厂当月应纳环境保护税()元。
A.3000B.5700C.8100D.12660正确答案:C参考解析:(1)计算污染当量数:污染当量数=该污染物的排放量;该污染物的污染当量值①硫化物污染当量数=100÷0.125=800②氟化物污染当量数=100÷0.5=200③甲醛污染当量数=90÷0.125=720④总铜污染当量数=90÷0.1=900⑤总锌污染当量数=200÷0.2=1000⑥总锰污染当量数=120÷0.2=600(2)总锌污染当量数(1000)>总铜污染当量数(900)>硫化物污染当量数(800)>甲醛污染当量数(720)>总锰污染当量数(600)>氟化物污染当量数(200)每一排放口的应税水污染物,按照《应税污染物和当量值表》,区分第一类水污染物和其他类水污染物,按照污染当量数从大到小排序,对第一类水污染物按照前五项征收环境保护税,对其他类水污染物按照前三项征收环境保护税。
(3)应纳税额=(1000+900+800)×3=8100(元)。
[单选题]15.某化工厂2022年4月排放应税水污染物90吨,污染当量值为0.1千克。
假设当地水污染物适用税额为每污染当量2.8元,当月应纳环境保护税()元。
A.1940000B.2320000C.2520000D.2800000正确答案:C参考解析:1吨=1000千克;水污染物的污染当量数=90×1000÷0.1=900000应纳税额=900000×2.8=2520000(元)。
[单选题]16.以下不属于环境保护税计税单位的是()。
注会税法第八章资源税法和环境保护税法备考攻略
第八章资源税法和环境保护税法
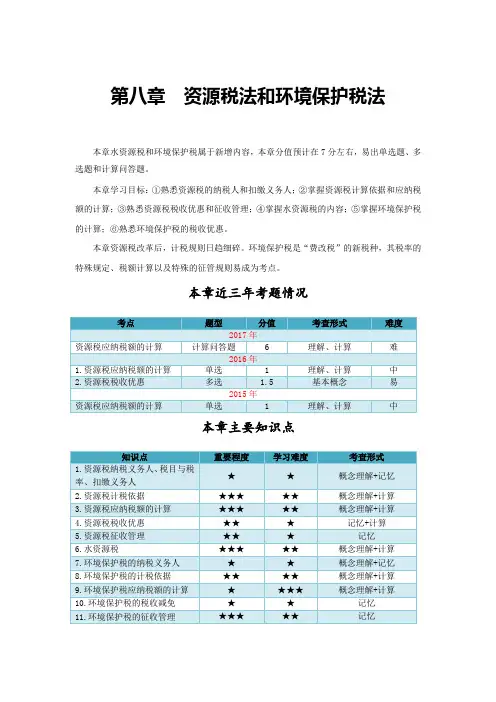
本章水资源税和环境保护税属于新增内容,本章分值预计在7分左右,易出单选题、多选题和计算问答题。
本章学习目标:①熟悉资源税的纳税人和扣缴义务人;②掌握资源税计算依据和应纳税额的计算;③熟悉资源税税收优惠和征收管理;④掌握水资源税的内容;⑤掌握环境保护税的计算;⑥熟悉环境保护税的税收优惠。
本章资源税改革后,计税规则日趋细碎。
环境保护税是“费改税”的新税种,其税率的特殊规定、税额计算以及特殊的征管规则易成为考点。
本章近三年考题情况
本章主要知识点。
(精品文档)2019年税务师考试辅导、考情分析第八章 资源税法和环境保护税法
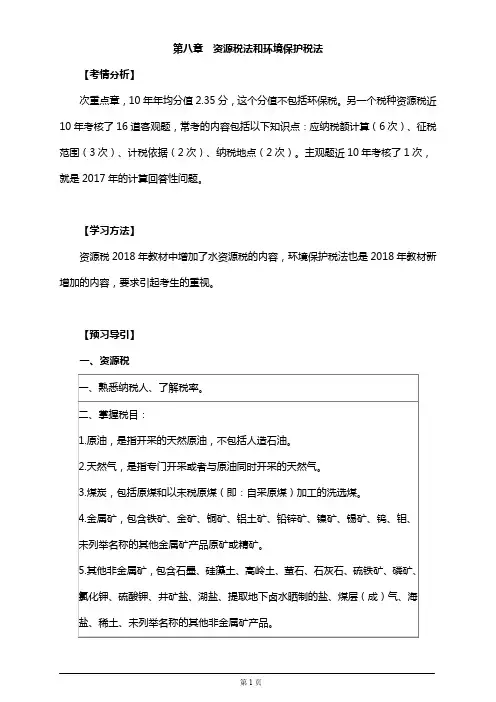
5.其他非金属矿,包含石墨、硅藻土、高岭土、萤石、石灰石、硫铁矿、磷矿、氯化钾、硫酸钾、井矿盐、湖盐、提取地下卤水晒制的盐、煤层(成)气、海盐、稀土、未列举名称的其他非金属矿产品。
6.纳税人在开采主矿产品的过程中伴采的其他应税矿产品,凡未单独规定适用税额的,一律按主矿产品或视同主矿产品税目征收资源税。
【注4】适用环境保护税法所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表的纳税人应纳税额的计算
(1)禽畜养殖业的水污染物污染当量数以禽畜养殖数量除以污染当量值计算。
(2)小型企业和第三产业排放的水污染物污染当量数以污水排放量(吨)除以污染当量值(吨)计算。计算公式为:应纳税额=污水排放量(吨)÷污染当量值(吨)×适用税额
应税大气污染物
1.计税依据:污染物排放量折合的污染当量数
【注1】应税大气污染物污染当量数=该污染物的排放量÷该污染物的污染当量值
【注2】每一排放口或者没有排放口的应税大气污染物,按照污染当量数从大到小排序,对前三项污染物征收环境保护税。(当量排序取前三)
2.应纳税额=污染当量数×具体适用税额
应税水污染物
【学习方法】
资源税2018年教材中增加了水资源税的内容,环境保护税法也是2018年教材新增加的内容,要求引起考生的重视。
【预习导引】
一、资源税
一、熟悉纳税人、了解税率。
二、掌握税目:
1.或者与原油同时开采的天然气。
3.煤炭,包括原煤和以未税原煤(即:自采原煤)加工的洗选煤。
5.煤炭资源税计算方法:(重点,略)
四、熟悉税收优惠:略。
五、熟悉征收管理:时间结合增值税复习,期限注意和增值税的区别,地点为开采地或生产地。
第09讲_资源税法和环境保护税法

第八章资源税法和环境保护税法第八章习题精析课程目录一、本章命题常规二、本章新增易考知识点三、本章重要考点示例四、跨章节知识点组合一、本章命题常规本章收录了资源税和环境保护税的政策法规。
本章分值在6分左右,其中资源税分值在4分左右,环境保护税分值在2分左右。
易出单选题、多选题、计算问答题。
二、本章新增易考知识点1.明确资源税应代扣代缴的范围【例题·多选题】以下属于资源税代扣代缴范围的有()。
A.天然气B.煤炭C.黏土D.砂石【答案】CD2.修改销售额运杂费用扣减的规定同时符合以下条件的运杂费用,纳税人在计算应税产品计税销售额时,可予以扣减:(1)包含在应税产品销售收入中;(2)属于纳税人销售应税产品环节发生的运杂费用,具体是指运送应税产品从坑口或者洗选(加工)地到车站、码头或者购买方指定地点的运杂费用;(3)取得相关运杂费用发票或者其他合法有效凭据;(4)将运杂费用与计税销售额分别进行核算。
纳税人扣减的运杂费用明显偏高导致应税产品价格偏低且无正当理由的,主管税务机关可以合理调整计税价格。
3.明确纳税人核算并扣减当期外购已税产品购进金额的依据纳税人核算并扣减当期外购已税产品购进金额,应依据外购已税产品的增值税发票、海关进口增值税专用缴款书或者其他合法有效凭据。
4.细化资源税视同销售的情形【例题·单选题】下列关于资源税视同销售的表述中,正确的是()。
A.纳税人以自采原矿直接加工为非应税产品的,视同原矿销售B.纳税人以自采原矿洗选(加工)后的精矿连续生产非应税产品的,视同原矿销售C.以应税产品投资、分配、抵债、赠与、以物易物等,视同原矿销售D.以应税产品投资、分配、抵债、赠与、以物易物等,视同精矿销售【答案】A5.进一步明确资源税税收优惠政策【例题·单选题】某页岩气开采企业2019年3月开采销售页岩气收入200万元(不含增值税)其应纳资源税()。
A.0万元B.8.4万元C.12万元D.20万元【答案】B【解析】为促进开发增加供给,页岩气资源税按6%规定税率减征30%,应纳资源税=200×6%×(1-30%)=8.4(万元)6.增加环保税的特点【例题·多选题】以下符合环境保护税特点的有()。
税法考试基础知识培训-第88讲_环境保护税法(2)
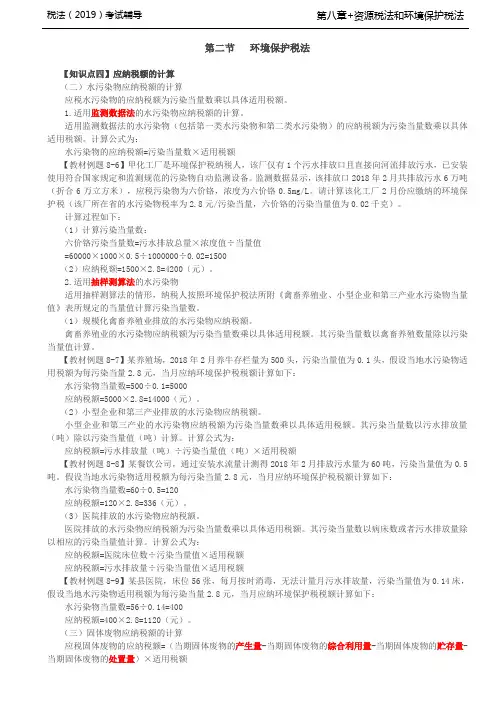
第二节环境保护税法【知识点四】应纳税额的计算(二)水污染物应纳税额的计算应税水污染物的应纳税额为污染当量数乘以具体适用税额。
1.适用监测数据法的水污染物应纳税额的计算。
适用监测数据法的水污染物(包括第一类水污染物和第二类水污染物)的应纳税额为污染当量数乘以具体适用税额。
计算公式为:水污染物的应纳税额=污染当量数×适用税额【教材例题8-6】甲化工厂是环境保护税纳税人,该厂仅有1个污水排放口且直接向河流排放污水,已安装使用符合国家规定和监测规范的污染物自动监测设备。
监测数据显示,该排放口2018年2月共排放污水6万吨(折合6万立方米),应税污染物为六价铬,浓度为六价铬0.5mg/L。
请计算该化工厂2月份应缴纳的环境保护税(该厂所在省的水污染物税率为2.8元/污染当量,六价铬的污染当量值为0.02千克)。
计算过程如下:(1)计算污染当量数:六价铬污染当量数=污水排放总量×浓度值÷当量值=60000×1000×0.5÷1000000÷0.02=1500(2)应纳税额=1500×2.8=4200(元)。
2.适用抽样测算法的水污染物适用抽样测算法的情形,纳税人按照环境保护税法所附《禽畜养殖业、小型企业和第三产业水污染物当量值》表所规定的当量值计算污染当量数。
(1)规模化禽畜养殖业排放的水污染物应纳税额。
禽畜养殖业的水污染物应纳税额为污染当量数乘以具体适用税额。
其污染当量数以禽畜养殖数量除以污染当量值计算。
【教材例题8-7】某养殖场,2018年2月养牛存栏量为500头,污染当量值为0.1头,假设当地水污染物适用税额为每污染当量2.8元,当月应纳环境保护税税额计算如下:水污染物当量数=500÷0.1=5000应纳税额=5000×2.8=14000(元)。
(2)小型企业和第三产业排放的水污染物应纳税额。
小型企业和第三产业的水污染物应纳税额为污染当量数乘以具体适用税额。
CPA小资源税法和环境保护税

第八章资源税法和环境保护税法第一节资源税法一、纳税义务人纳税义务人在中国领域及管辖海域开采应税资源的矿产品或生产盐的单位和个人(进口不征,出口不退)【2017计01】;视同销售单位和个人以应税产品投资、分配、抵债、赠与、以物易物等,视同销售,应按规定计算缴纳资源税。
二、税目与税率、计税依据税目能源矿产❶原油,是指开采的天然原油,不包括人造石油。
❷天然气、页岩气、天然气水合物。
❸煤炭,包括原煤和以未税原煤加工的洗选煤。
❹煤成(层)气。
❺铀、牡。
❻油页岩、油砂、天然沥青、石煤。
❼地热。
金属矿产黑色金属、有色金属非金属矿产矿物类、岩石类水气矿产❶二氧化碳气、硫化氢气、氦气、氡气;❷矿泉水;盐❶钠盐、镁盐、钾盐、锂盐;❷天然卤水;❸海盐;税率类型资源税的税率有两种:比例税率和定额税率规定❶纳税人开采或者生产不同税目应税产品的,应当分别核算不同税目应税产品的销售额或者销售数量;❷未分别核算或者不能准确提供不同税目应税产品的销售额或者销售数量的,从高适用税率。
计税依据从价定率销售额销售额指纳税人销售应税产品向购买方收取的全部价款和价外费用(手续费、补贴、储备费、集资费、奖励费、违约金、滞纳金、赔偿金、包装费等等),但不包括【2012单08A 、2014计03A 、2017计01】:❶收取的增值税销项税额;❷符合条件的代垫运输费用(发票开给购买方,纳税人将发票转交给购买方);❸符合条件的代为收取的政府性基金或行政事业性收费;运杂费用同时符合以下条件的运杂费用,纳税人在计算应税产品计税销售额时,可予以扣减:❶包含在应税产品销售收入中;❷属于纳税人销售应税产品环节发生的运杂费用,指运送应税产品从坑口或者洗选(加工)地到车站、码头或者购买方指定地点的运杂费用;❸取得相关运杂费用发票或者其他合法有效凭据;❹将运杂费用与计税销售额分别进行核算,三、应纳税额的计算【2013综01、2014计04A、2016单17】一般情形★从价定率:应纳税额=销售额(不含增值税)×适用税率;★从量定额:应纳税额=课税数量×单位税额;煤炭资源税原煤直接对外销售原煤应纳税额=原煤销售额×适用税率原煤销售额不包括:❶收取的增值税销项税额;❷从坑口到车站、码头或购买方指定地点的运费;原煤加工成洗选煤对外销售洗选煤应纳税额=洗选煤销售额×折算率×适用税率【2015单10】★洗选煤销售额包括:洗选副产品的销售额;★洗选煤销售额不包括【2015单10】:❶增值税销项税额;❷从洗选煤厂到车站、码头或购买方指定地点的运输费用。
注册会计师章节练习附答案-2021年注会《税法》第八章

注册会计师章节练习附答案-2021年注会《税法》第八章1下列生产或开采的资源产品中,不征收资源税的是()。
A.卤水B.焦煤C.因安全生产需要抽采的煤成气D.与原油同时开采的天然气[参考答案]C[答案解析]解析:应征收资源税的天然气指的是专门开采或者与原油同时开采的天然气,对因安全生产需要抽采的煤成气暂不征收资源税。
2某油田2020年10月共计开采原油8000吨,当月销售原油6000吨,取得销售收入(不含增值税)18000000元,同时还向购买方收取违约金23000元、优质费5850元。
已知销售原油的资源税税率为5%,则该油田10月缴纳的资源税为()。
A.900000.03元B.900250.01元C.901000.02元D.901276.55元[参考答案]D[答案解析]解析:原油属于从价定率计算资源税的应税产品,以其销售额乘以适用的比例税率计算征收资源税,其中销售额为纳税人销售应税产品向购买方收取的全部价款和价外费用,但不包括收取的增值税。
该油田10月缴纳的资源税=[18000000+(23000+5850)÷(1+13%)]×5%=901276.55(元)3根据资源税的有关规定,下列不属于征收资源税的是( )。
A.食用盐B.海盐C.钾盐D.钠盐[参考答案]A[答案解析]解析:征收资源税的包括海盐、天然卤水、钠盐、钾盐、镁盐等,不包括食用盐。
42020年9月,某天然气生产企业直接出口专门开采的天然气200万立方米,该企业当时天然气在境内平均销售价格每立方米3元(不含增值税),出口离岸价格每立方米3.5元(不含增值税),假定该企业适用的天然气资源税税率为6%,则该天然气生产企业出口天然气应缴纳的资源税为( )万元。
A.7B.37C.42D.67[参考答案]C[答案解析]解析:纳税人将其开采的应税产品直接出口的,按其离岸价格(不含增值税)计算销售额征收资源税。
该企业出口天然气应缴纳资源税=3.5×200×6%=42(万元)。
注会笔记-税法-22年-第8章 资源税、环境保护税
第八章 资源税法和环境保护税法第一节 资源税法一、纳税义务人纳税人:在我国领域及管辖的其他海域开发应税资源的单位和个人 进口矿产品和盐不征收,出口不免征或退还应缴资源税的情形:以应税产品用于非货币性资产交换、捐赠、偿债、赞助、集资、投资、广告、样品、职工福利、利润分配或者连续生产非应税产品等。
纳税人开采或者生产应税产品自用于连续生产应税产品的,不缴纳资源税。
二、税目与税率 (一)税目能源矿产 ①原油(开采的天然原油,不包人造石油)②天然气、页岩气、天然气水合物③煤,包括原煤和以未税原煤加工的洗选煤⑥油页岩、油砂、天然沥青、石煤④煤成(层)气⑤铀、钍⑦地热金属矿产 ①黑色金属 ②有色金属非金属矿产 ①矿物类 ②岩石类 ③宝玉石类水气矿产 ①二氧化碳气、硫化氢气、氦气、氡气 ②矿泉水 盐 ① 钠盐、钾盐、镁盐、锂盐 ②天然卤水 ③海盐(二)税率按原矿、选矿分别设定税率不同税目产品或同一税目下不同税率应税产品,应分别核算,未分别核算或不能准确提供不同税目或税率产品销售额或销售数量的,从高适用税率 三、计税依据计税依据:销售额或销售量征税方式:从价计征为主,从量计征为辅(一)从价定率征收1、销售额:向购买方收取的全部价款,不包括增值税按原矿征税按选矿征税按原矿或选矿征税•原油、天然气、中重稀土、钨、钼等战略资源固定税率•其他应税资源•各省等在规定税率幅度内幅度税率•从价计征或从量计征地热、砂石、矿泉水、天然卤水•从量定率征收其他应税产品运杂费:取得合法有效凭据,准予从销售额中扣除 2、特殊情况:(1)申报的销售额明显偏低且无正当理由,或自用无销售额,按顺序(2)外购应税产品购进金额、购进数量的扣减 以外购原矿与自采原矿混合为原矿销售或以外购选矿产品与自产选矿产品混合为选矿产品销售直接扣减外购原矿或者外购选矿产品的购进金额或者购进数量以外购原矿与自采原矿混合洗选加工为选矿产品销售 准予扣减的外购应税产品购进金额(数量) =外购原矿购进金额(数量)×本地区原矿适用税率本地区选矿产品适用税率(二)从量定额征收以应税产品的销售数量为计税依据 四、应纳税额的计算从价定率 应纳税额=销售额× 适用税率 从量定额 应纳税额=课税数量× 单位税额五、减税、免税项目免征1.开采原油以及油田范围内运输原油过程中用于加热的原油、天然气。
2020年注册会计师考试《税法》第八章备考习题含答案
2020年注册会计师考试《税法》第八章备考习题含答案单项选择题1.某油田(增值税一般纳税人)2018年12月共计开采8000吨原油, 当月销售6000吨原油,取得销售收入(不含增值税)18000000元,同时还向购买方收取违约金23200元、优质费5800元;支付运输费用20000元。
己知原油的资源税税率为6%,则该油田12月应缴纳的资源税为()元。
A.1080300B. 1080000C.1084914D.1081500答案:D解析:原油属于从价定率计算资源税的应税产品,以其销售额乘以适用的比例税率计算征收资源税,其中销售额为纳税人销售应税产品向购买方收取的全部价款和价外费用,但不包括收取的增值税。
运费是该油田支付出去的,不计入计税销售额中。
该油田12月应缴纳的资源税二[18000000+(23200+5800卜(1+16%)上6% = 1081500(元)。
2.2019年2月,某深水油气田开采50万吨原油,当月销售30 万吨,每吨不含增值税售价5000元,加热、修井用了2万吨。
己知原油的资源税税率为10%,该油气田当月应缴纳的资源税为()万元。
A.10500B.11200C.16000D.25000答案:A解析:开采原油过程中,用于加热、修井的原油免税;深水油气田资源税减征30% o该油气田当月应缴纳的资源税二30x5000xl0%x(l_30%)= 10506(万元)。
3.纳税人排放应税大气污染物或者水污染物的浓度值低于国家和地方规定的污染物排放标准50%的,减按()征收环境保护税。
A.30%B.50%015%D.85%答案:B解析:纳税人排放应税大气污染物或者水污染物的浓度值低于国家和地方规定的污染物排放标准50%的,减按50%征收环境保护税。
4.纳税人用已纳资源税的应税产品进一步加工应税产品销售的,下列说法正确的是()。
A.不再缴纳资源税B.缴纳资源税的同时可以抵扣已纳资源税C.缴纳资源税的同时不可以抵扣己纳资源税。
注册会计师-《税法》高频考点-第八章 资源税法和环境保护税法(6页)
第八章资源税法和环境保护税法18年考情回顾:3选择题1.资源税纳税人2.资源税征税范围3.计税依据和应纳税额4.资源税税收优惠5.资源税代扣代缴6.资源税征管规定7.水资源税8.环保税基本规定高频考点1:资源税纳税人在中华人民共和国领域及管辖海域开采应税资源的矿产品或者生产盐的单位和个人。
【提示】1.开采和生产单一环节计税2.进口不征,出口不退高频考点2:资源税征税范围一、税目境内、天然、初级资源。
1.原油。
是指开采的天然原油,不包括人造石油。
2.天然气。
指专门开采或与原油同时开采的天然气。
地面抽采煤层气暂不征(煤矿瓦斯)。
3.煤炭。
包括原煤和未税原煤加工的洗选煤。
4.金属矿。
5.其他非金属矿。
包括固体盐、液体盐(卤水)。
6.水。
二、视同销售1.以自采原矿直接加工为非应税产品的,视同原矿销售;2.以自采原矿洗选(加工)后的精矿连续生产非应税产品的,视同精矿销售;3.以应税产品投资、分配、抵债、赠与、以物易物等,视同应税产品销售。
高频考点3:计税依据和应纳税额一、煤炭计税原煤应纳税额=销售额×税率洗选煤应纳税额=销售额×折算率×税率1.洗选煤折算率=(洗选煤平均销售额-洗选环节平均成本-洗选环节平均利润)÷洗选煤平均销售额×100%2.洗选煤折算率=原煤平均销售额÷(洗选煤平均销售额×综合回收率)×100%综合回收率=洗选煤数量÷入洗前原煤数量×100%二、已税销售或混售1.将自采原煤与外购原煤进行混合后销售,计税依据=当期混合原煤销售额-当期用于混售的外购原煤的购进金额2.以自采原煤与外购原煤混合加工洗选煤的,计税依据=当期洗选煤销售额×折算率-当期用于混洗混售的外购原煤的购进金额【例题·单选题】(2016年改编)某油田开采企业2019年3月销售天然气90万立方米,取得不含增值税收入1350000元,另向购买方收取手续费1695元,延期付款利息2260元。
注册会计师税法(资源税法和环境保护税法)模拟试卷1(题后含答案及解析)
注册会计师税法(资源税法和环境保护税法)模拟试卷1(题后含答案及解析)全部题型 2. 单项选择题3. 多项选择题5. 计算题单项选择题每题只有一个正确答案,请从每题的备选答案中选出一个你认为最正确的答案,在答题卡相应位置上用2B铅笔填涂相应的答案代码。
答案写在试题卷上无效。
1.下列各项中,属于资源税纳税人的是( )。
A.进口原油的外贸企业B.销售自产天然气的生产企业C.仅从事收购未税矿产品的独立矿山D.出口外购原煤的外贸企业正确答案:B解析:选项ABD:资源税的纳税义务人是指在中华人民共和国领域及管辖海域开采应税矿产品或者生产盐的单位和个人,资源税有进口不征、出口不退的特性;选项C:收购未税矿产品的独立矿山属于资源税的扣缴义务人。
知识模块:资源税法和环境保护税法2.下列收购资源税未税矿产品的单位或个人中,不能作为资源税扣缴义务人的是( )。
A.独立矿山B.联合企业C.个体工商户D.自然人正确答案:D解析:现行资源税规定以收购未税矿产品的独立矿山、联合企业以及其他单位作为资源税的扣缴义务人,其他单位包括个体工商户,但不包括自然人。
知识模块:资源税法和环境保护税法3.下列关于资源税的表述中,不正确的是( )。
A.资源税税目包括5大类B.原油包括人造石油C.天然气,是指专门开采或者与原油同时开采的天然气D.煤炭,包括原煤和以未税原煤加工的洗选煤正确答案:B解析:原油是指开采的天然原油,不包括人造石油。
知识模块:资源税法和环境保护税法4.下列关于资源税的说法,不正确的是( )。
A.对出口的应税产品照章征收资源税B.开采原油过程中用于加热的原油免征资源税C.铁矿石资源税减按80%征收D.纳税人开采或者生产应税产品过程中,因自然灾害遭受重大损失的,由省、自治区、直辖市人民政府酌情决定减征或者免征资源税正确答案:C解析:选项C:铁矿石资源税减按40%征收。
知识模块:资源税法和环境保护税法5.某煤矿生产企业2017年3月份开采原煤6 000吨,当月采用分期收款方式向某供热公司销售原煤3 000吨,约定销售总价款为330 000元(不含税),双方签订的销售合同规定,本月收取全部货款的三分之一,其余货款在下月一次性付清。