
随机过程读书笔记
随机过程读书笔记 《应用随机过程》读书笔记 早期的概率论和分析是两个截然不同的领域.1933年,Kolmogorov建立了概率论公理基础,这标志着概率论成为一个严密的分支.此后学者们更感兴趣于用概率方法来解决分析问题.于是上世纪40到50年代间,随机分析学迅速发展成为一门新的学科,被誉为“随机王国中的牛顿定律”.随机分析学的理论受到了众多领域专家、学者的研究和关注。它的发展是迅速的,也是巨大的,其应用领域越来越广泛,紧密联系着数学的各个分支,也是近代概率论中最活跃的分支之一。随着其内容的不断丰富,随机分析己被广泛应用于点过程、估计理论等理论分支。 在放假期间,我看了《应用随机过程》第六章---鞅的内容。鞅是一类特殊的随机过程,鞅的初始概念是源于公平竞争的思想,也就是在竞争中付出与所期望的收入相匹配。直观地讲,在公平竞争中我们无法凭空创造则富。鞅仅描述现在所拥有的价值,离散时间鞅仅仅是对过程有个大致的描述,而连续时间鞅则是对招个过程的一个综合把握,可以细致而紧凑地研究过程的走向。下面就简单介绍一下鞅的基本概念及其相关性质。 一 定义1 随机过程Xn,n0称为关于Yn,n0的下鞅,如果对 n0,Xn时(Y0,,Yn)的函数,EXn,并且E(Xn1|Y0,,Yn)Xn,这里 如果对Xnmax0,Xn。我们称过程Xn,n0为关于Yn,n0的上鞅,n0,Xn是(Y0,,Yn)的函数,EXn,并且E(Xn1|Y0,,Yn)Xn,这里 Xnmax0,Xn。若Xn,n0兼为关于Yn,n0的下鞅与上鞅,则称 之为关于Yn,n0的鞅。 根据鞅的定义,我们可以直接推出以下命题: 适应列Xn,Fn,n0是下鞅当且仅当Xn,Fn,n0是上鞅。 如果Xn,Fn,Yn,Fn是两个下鞅,a,b是两个正常数,则 aXnbYn,Fn是下鞅。 如果Xn,Fn,Yn,Fn是两个下鞅,则 。 max(Xn,Yn),Fn或min(Xn,Yn),Fn是下鞅 下面以一个例子加以说明:考虑一个公平博弈的问题,设X1,X2独立同分布,分布函数为PXi1PXi1,于是,可以将 Xi(i1,2,)看做一个投硬币的游戏的结果:如果出现正面就赢1元。 12出现反面就输1元。假设我们按以下的规则来赌博,每次投掷硬币之前的赌注都比上一次翻一倍,直到赢了赌博即停。令Wn表示第n次赌博后所输的总钱数,W00,无论如 何,只要赢了就停止赌博,从而Wn从赢了之后起就不再变化,于是有PWn11|Wn11。假设前n次投出的硬币都出现了反面,按照规定,我们已经输了 1242n12n1,即Wn(2n1),假如下一次硬币出现的 是正面,按规定Wn12n(2n1)1,公平的前提知道 PWn11|Wn(2n1)11,PWn12n2n1|Wn(2n1),易证22E(Wn1|Fn)Wn,这里Fn(X1,,Xn),从而Wn是关于Fn的鞅。 二 鞅的停时定理 1 设Xn,n0是一随机变量序列,称随机函数T是关于Xn,n0的停时,如果T在0,1,2,,中取值,而且对每个n0。 Tn(X0,X1,,Xn)。 2 设M0,M1,M2,是一个关于Fn(X0,X1,,Xn)的鞅,T是停时且满足: PT1; E(MT); E(MnITn)0; limn则有 EMTEM0 1939 年法国概率学家 Lévy 第一次提出鞅,并作了理论的奠基工作。随着对brown运动的随机积分理论的发展,30年代末至50年代初,Levy和美国概率学家Doob就创立了鞅论,并且Doob将其发扬光大.1953年,Doob在其名著Stochastic Processes中首次系统地介绍了鞅论及其应用成果,这部历史性专著促使鞅成为随机过程理论的一个独立分支.突飞猛进的研究成果使其在理论和应用上的重要性也日益凸显. Doob极大不等式 定理 设Z0,Z1,,Zn是一个鞅,MnmaxZ0,,Zn。 对0,PMnE(ZnIM1)nE(Zn); 如果E(Zn2),则对0。 PMn12E(ZIMn)2n2E(Zn)2。 并且 E(Mn2)4E(Zn2) 三 一致可积性 定义 1 假设有一列随机变量X1,X2,,称它们是一直可积的,如果对0,存在0,使得对任意A,当P(A)时,E(XnIA)对 n成立。 因为一致可积的条件比较难验证,下面给出两个一致可积的充分条件。 1 假设X1,X2,是一列随机变量,并且存在常数C,使得 2E(Xn)C对所有的n成立,则此序列是一致可积的。 2 设Mn是关于Fn的鞅。如果存在一个非负随机变量Y,满足 E(Y),且MnY,对n成立,则Mn是一致可积鞅。 四 鞅收敛定理 定理 设M0,M1,是关于X0,X1,的鞅,并且存在常数C使得E(Mn)C对任意n成立,则当n时,Mn收敛到一个随机变 量M 根据上面的定理,我们可以得出以下结论:如果Mn是关于 X0,X1,的一致可积鞅,则limMn存在,记为M,并且EMEM0. n五 生活举例 1 设Xn是一个赌徒n 次抛掷公平硬币后的财产,如果硬币正面朝上,则赌徒赢得1美元,硬币反面朝上,则赌徒输掉1美元。已知历史上所拥有的财产,且下一次试验后赌徒财产的条件期望与其现在的财产相等,故这一随机过程是鞅。这个例子称为赌徒谬误。令Yn = Xn2 n ,其中Xn 是上例中赌徒的财产,则随机过 程{ Yn : n = 1, 2, 3, ... }是鞅。这一例子可以表明赌徒的全部收益或损失大致在抛掷次数的正负平方根之间变化。 设抛掷的是有偏硬币,正面向上的概率为p ,反面向上的概率为q = 1 p 。令 正面情况用“+”,反面情况用。令 则{ Yn : n = 1, 2, 3, ... }是关於{ Xn : n = 1, 2, 3, ... }的鞅。证明如下: 服从正态分布 2一个罐子中最初装有r 个红球和b 个蓝球。某人随机取出一个球,然后将此球与另一个与此球颜色相同的球放回罐子中。令Xn为重复上述步骤n 次后罐子中的红球数,令Yn = Xn/ (n + r + b)。这时随机过程{ Yn: n = 1, 2, 3, ... }是鞅。 3 某一总体可能是按照概率密度f 分布,也可能是按照概率密度g 分布。从总体中取出一个随机样本,数据为X1, ..., Xn 。令Yn为“似然比”: 若总体实际上是 按照概率密度f 而不是g 分布,则{ Yn : n = 1, 2, 3, ... }是关于{ Xn : n = 1, 2, 3, ... }的鞅。 4 设每一变形虫不是以概率p 分裂成两个变形虫,就是以概率1 p 最终死亡。令Xn为n 代后变形虫的存活数目。令r 为最终灭绝的概率。则 是关于{ Xn: n = 1, 2, 3, ... }的鞅。 当前靴论及随机积分理论己广泛应用于金融系统、随机微分方程、估计理论、随扫L控制等领域.随着靴论的迅速发展。如今它已成为各种较有深度的概率论及其相应著作的一个标准组成部分,所以对教论的进一步研究是非常必要也是有重要意义的.近年来.对鞅论在理论研究方面已取得了一定成果,但还远远不够,它的发展还处在初级阶段.现在我们考虑的靴论基本上是一个过程下的靴,这是不受外界干扰的一种理想状况.因此考虑多个过程下的不确定因素,才能更贴切、更准确地解决实际问题 《应用随机过程》读书笔记 早期的概率论和分析是两个截然不同的领域.1933年,Kolmogorov建立了概率论公理基础,这标志着概率论成为一个严密的分支.此后学者们更感兴趣于用概率方法来解决分析问题.于是上世纪40到50年代间,随机分析学迅速发展成为一门新的学科,被誉为“随机王国中的牛顿定律”.随机分析学的理论受到了众多领域专家、学者的研究和关注。它的发展是迅速的,也是巨大的,其应用领域越来越广泛,紧密联系着数学的各个分支,也是近代概率论中最活跃的分支之一。随着其内容的不断丰富,随机分析己被广泛应用于点过程、估计理论等理论分支。 在放假期间,我看了《应用随机过程》第六章---鞅的内容。鞅是一类特殊的随机过程,鞅的初始概念是源于公平竞争的思想,也就是在竞争中付出与所期望的收入相匹配。直观地讲,在公平竞争中我们无法凭空创造则富。鞅仅描述现在所拥有的价值,离散时间鞅仅仅是对过程有个大致的描述,而连续时间鞅则是对招个过程的一个综合把握,可以细致而紧凑地研究过程的走向。下面就简单介绍一下鞅的基本概念及其相关性质。 一 定义1 随机过程Xn,n0称为关于Yn,n0的下鞅,如果对 n0,Xn时(Y0,,Yn)的函数,EXn,并且E(Xn1|Y0,,Yn)Xn,这里 如果对Xnmax0,Xn。我们称过程Xn,n0为关于Yn,n0的上鞅,n0,Xn是(Y0,,Yn)的函数,EXn,并且E(Xn1|Y0,,Yn)Xn,这里 Xnmax0,Xn。若Xn,n0兼为关于Yn,n0的下鞅与上鞅,则称 之为关于Yn,n0的鞅。 根据鞅的定义,我们可以直接推出以下命题: 适应列Xn,Fn,n0是下鞅当且仅当Xn,Fn,n0是上鞅。 如果Xn,Fn,Yn,Fn是两个下鞅,a,b是两个正常数,则 aXnbYn,Fn是下鞅。 如果Xn,Fn,Yn,Fn是两个下鞅,则 。 max(Xn,Yn),Fn或min(Xn,Yn),Fn是下鞅 下面以一个例子加以说明:考虑一个公平博弈的问题,设X1,X2独立同分布,分布函数为PXi1PXi1,于是,可以将 Xi(i1,2,)看做一个投硬币的游戏的结果:如果出现正面就赢1元。 12出现反面就输1元。假设我们按以下的规则来赌博,每次投掷硬币之前的赌注都比上一次翻一倍,直到赢了赌博即停。令Wn表示第n次赌博后所输的总钱数,W00,无论如何,只要赢了就停止赌博,从而Wn从赢了之后起就不再变化,于是有PWn11|Wn11。假设前n次投出的硬币都出现了反面,按照规定,我们已经输了
(完整版)随机过程知识点汇总
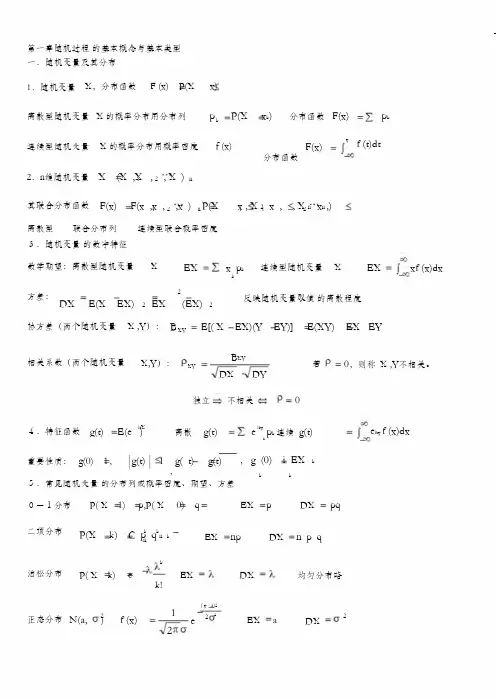
第一章随机过程 的基本概念与基本类型 一.随机变量及其分布X ,分布函数 F (x) P(X x) 1.随机变量 离散型随机变量 X 的概率分布用分布列 p P(X x k ) F(x)p kf (t)dt分布函数kxX 的概率分布用概率密度 f (x)F(x)分布函数连续型随机变量 2.n 维随机变量 X (X ,X , , X ) 1 2 n F(x) F(x ,x , ,x ) P(X x , X 2 x , , X n x n ,)其联合分布函数 1 2 n 1 1 2 离散型联合分布列连续型联合概率密度3.随机变量 的数字特征 数学期望:离散型随机变量 XEX x p kkXEX xf (x)dx连续型随机变量2DX E(X EX) 2 EX (EX) 2方差:反映随机变量取值 的离散程度协方差(两个随机变量 X ,Y ):B E[( X EX)(Y EY)] E(XY) EX EYXYB XY相关系数(两个随机变量X,Y ):0,则称 X ,Y 不相关。
若XYDX DY独立不相关itXg(t) E(e )itxe p k 连续 g(t)ke itxf (x)dx4.特征函数离散 g(t) 重要性质: g(0) 1,g(t) 1 g( t) g(t),, g (0) i EX kk k5.常见随机变量 的分布列或概率密度、期望、方差 0-1分布 二项分布P( X 1) p,P( X 0) qEX pDX pqP(X k) C p q n kk kEX npDX n p qnk泊松分布P( X k) ek!EXDX均匀分布略( x a)21 2N(a, ) f (x)222EX a正态分布eDX2xe ,x 0 0, x 011指数分布f (x)EXDX2X (X ,X , ,X ) 的联合概率密度 X ~ N(a, B) 6.N维正态随机变量1 2 n11 2T 1(x a) B (x a)}f (x , x , , x n ) exp{ 11 2n 2(2 ) | B |2a (a ,a , ,a ), x (x , x , ,x ), B (b ) 正定协方差阵 1 2 n 1 2 n ij n n二.随机过程 的基本概念 1.随机过程 的一般定义设 ( , P)是概率空间, T 是给定 的参数集,若对每个 t T ,都有一个随机变量 X 与之对应, X(t,e),t T ( , 是P)上 的随机过程。
随机过程知识点汇总

随机过程知识点汇总随机过程是指一组随机变量{X(t)},其中t属于某个集合T,每个随机变量X(t)都与一个时刻t相关联。
2.随机过程的分类随机过程可以分为离散时间随机过程和连续时间随机过程。
离散时间随机过程是指在离散的时间点上取值的随机过程,例如随机游走。
连续时间随机过程是指在连续的时间区间上取值的随机过程,例如XXX运动。
3.随机过程的数字特征随机过程的数字特征包括均值函数和自相关函数。
均值函数E[X(t)]描述了随机过程在不同时刻的平均取值。
自相关函数R(t1,t2)描述了随机过程在不同时刻的相关程度。
4.平稳随机过程平稳随机过程是指其均值函数和自相关函数都不随时间变化而变化的随机过程。
弱平稳随机过程的自相关函数只与时间差有关,而不依赖于具体的时间点。
强平稳随机过程的概率分布在时间上是不变的。
5.高斯随机过程高斯随机过程是指其任意有限个随机变量的线性组合都服从正态分布的随机过程。
高斯随机过程的均值函数和自相关函数可以唯一确定该过程。
6.马尔可夫随机过程马尔可夫随机过程是指其在给定当前状态下,未来状态的条件概率分布只依赖于当前状态,而与过去状态无关的随机过程。
马尔可夫性质可以用转移概率矩阵描述,并且可以用马尔可夫链来建模。
7.泊松过程泊松过程是指在一个时间段内随机事件发生的次数服从泊松分布的随机过程。
泊松过程的重要性质是独立增量和平稳增量。
8.随机过程的应用随机过程在金融学、信号处理、通信工程、控制理论等领域有广泛的应用。
例如,布朗运动被广泛应用于金融学中的期权定价,马尔可夫链被应用于自然语言处理中的语言模型。
t)|^2]协方差函数BZs,t)E[(ZsmZs))(ZtmZt))],其中Zs和Zt是Z在时刻s和t的取值。
复随机过程是由实部和虚部构成的随机过程,其均值和方差函数分别由实部和虚部的均值和方差函数计算得到。
协方差函数和相关函数也可以类似地计算得到。
复随机过程在通信系统中有广泛的应用,例如调制解调、信道编解码等。
随机过程知识点总结

∈
且
∑ = 1
∈
矩阵表示
= ()
3、 各状态平均返回时间
=
1
第五章 连续时间马尔可夫链
1、 转移概率 (, ) = {( + ) = |() = }
齐次转移概率 (, ) = ()
2、 转移速率
()
() = ∑ , ≥ 0
=1
[()] = [1 ];[()] =
[12]
第四章 马尔可夫链
4.1 马尔可夫链概念与状态转移概率
1、
2、
马尔可夫过程:未来状态只与当前状态有关,而与过去状态无关。
时间、状态都是离散的,称为马尔可夫链。
马尔可夫链的统计特性完全由条件概率{+1 = +1 | = }确定。
随机矩阵:各元素非负且各行元素之和为 1;
步转移矩阵是随机矩阵;
闭集 C 上所有状态构成的步转移矩阵仍是随机矩阵。
周期为的不可约马氏链,其状态空间可唯一地分解为个互不相交的子集之和,即
−1
= ⋃ , ∩ = ∅, ≠
=0
且使得自 中任一状态出发,经一步转移必进入+1 中( = 0 )。
[ ( + ) − ()] −[ (+)− ()]
!
+
( + ) − () = ∫
()
相较与齐次泊松过程 → ( + ) − ()
5、 复合泊松过程(独立增量过程)
是由对泊松过程的每一点赋予一独立同分布的随机变量而得的随机过程。
=1
′′ (0)(− 2 )
随机过程报告
随机过程报告在我们的日常生活和众多科学领域中,随机过程这一概念扮演着极其重要的角色。
它不仅是理论研究的关键领域,也在实际应用中发挥着巨大的作用。
随机过程,简单来说,就是一族随机变量,其取值会随着某些参数(比如时间)的变化而变化。
想象一下,我们在预测天气时,每天的天气状况并不是完全确定的,而是具有一定的随机性。
这种随着时间变化的不确定的天气情况,就可以看作是一个随机过程。
随机过程有着各种各样的类型。
比如,泊松过程就是其中一种常见的类型。
泊松过程通常用于描述在一定时间内某一事件发生的次数。
例如,在一段时间内到达某个服务窗口的顾客数量,或者某一时间段内网站的点击次数等。
另一个重要的随机过程是马尔可夫过程。
马尔可夫过程具有一个非常有趣的特性,那就是“无记忆性”。
这意味着未来的状态只取决于当前的状态,而与过去的历史无关。
就好像一个人在做决策时,只考虑当下的情况,而不受到之前所做决定的影响。
随机过程在通信领域也有着广泛的应用。
在信号传输过程中,由于存在各种干扰和噪声,信号的强度和质量会发生随机变化。
通过对这些随机变化的分析和建模,我们可以更好地设计通信系统,提高信号传输的可靠性和效率。
在金融领域,随机过程同样不可或缺。
股票价格的波动、汇率的变化等都具有随机性。
通过建立合适的随机模型,投资者可以对风险进行评估和管理,制定更合理的投资策略。
让我们通过一个具体的例子来更深入地理解随机过程。
假设我们有一个抽奖游戏,每次抽奖的结果是独立的,可能抽到奖品,也可能抽不到。
我们把每次抽奖看作一个时间点,抽到奖品记为 1,抽不到记为0。
那么随着抽奖次数的增加,这一系列的结果就构成了一个随机过程。
在研究随机过程时,我们会用到一些重要的概念和方法。
期望值和方差是两个常用的统计量,它们可以帮助我们了解随机变量的平均水平和波动程度。
而概率分布函数则描述了随机变量取不同值的概率。
为了更准确地描述和分析随机过程,我们还会使用一些数学工具,如微分方程和随机微分方程。
随机过程讲义(第二章)(PDF)
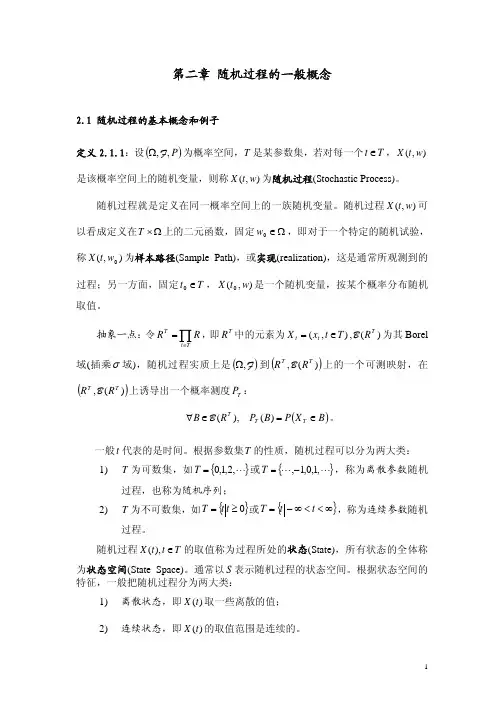
第二章 随机过程的一般概念2.1 随机过程的基本概念和例子定义2.1.1:设(P ,,F )Ω为概率空间,T 是某参数集,若对每一个,是该概率空间上的随机变量,则称为随机过程(Stochastic Process)。
T t ∈),(w t X ),w t (X 随机过程就是定义在同一概率空间上的一族随机变量。
随机过程可以看成定义在),(w t X Ω×T 上的二元函数,固定Ω∈0w ,即对于一个特定的随机试验,称为样本路径(Sample Path),或实现(realization),这是通常所观测到的过程;另一方面,固定,是一个随机变量,按某个概率分布随机取值。
),(0w t X T t ∈0),(0w t X抽象一点:令,即∏∈=Tt T R R T R 中的元素为),(T t x X t t ∈=,为其Borel域(插乘)(T R B σ域),随机过程实质上是()F ,Ω到())(,T T R R B 上的一个可测映射,在())(,T TR RB 上诱导出一个概率测度:T P ()B X P B P R B T T T ∈=∈∀)(),(B 。
一般代表的是时间。
根据参数集T 的性质,随机过程可以分为两大类: t 1)为可数集,如T {}L ,2,1,0=T 或{}L L ,1,0,1,−=T ,称为离散参数随机过程,也称为随机序列;2)为不可数集,如T {}0≥=t t T 或{}∞<<∞−=t t T ,称为连续参数随机过程。
随机过程的取值称为过程所处的状态(State),所有状态的全体称为状态空间(State Space)。
通常以表示随机过程的状态空间。
根据状态空间的特征,一般把随机过程分为两大类:T t t X ∈),(S 1) 离散状态,即取一些离散的值; )(t X 2)连续状态,即的取值范围是连续的。
)(t X离散参数离散状态随机过程: Markov 链 连续参数离散状态随机过程: Poisson 过程 离散参数连续状态随机过程: *Markov 序列连续参数连续状态随机过程: Gauss 过程,Brown 运动例2.1.1:一醉汉在路上行走,以的概率向前迈一步,以q 的概率向后迈一步,以p r 的概率在原地不动,1=++r q p ,选定某个初始时刻,若以记它在时刻的位置,则就是直线上的随机游动(Random Walk)。
随机系统的稳定性分析与控制读书札记
《随机系统的稳定性分析与控制》读书札记1. 随机系统稳定性分析概述在《随机系统的稳定性分析与控制》作者首先为我们介绍了随机系统的定义、性质和分类。
随机系统是指其状态变量遵循随机过程的数学模型,这些过程通常具有一定的统计特性,如均值、方差等。
随机系统可以分为线性、非线性和时变三种类型,它们分别具有不同的稳定性特征。
线性随机系统是指其状态变量之间存在线性关系的系统,其稳定性分析主要集中在极点问题上。
非线性随机系统则需要考虑其解的奇偶性、连续性等因素,以确定系统的稳定性。
时变随机系统则需要考虑时间演化对系统稳定性的影响,这通常涉及到动态方程的稳定性分析。
为了研究随机系统的稳定性,我们需要先了解一些基本的概念和方法。
稳定性判据包括渐近稳定性、可控性、可观性等,它们可以用来判断系统是否稳定。
还有一些常用的数学工具,如微分方程、线性代数、概率论等,它们可以帮助我们分析系统的稳定性。
在实际应用中,随机系统的稳定性分析对于确保系统的安全运行至关重要。
在控制系统设计中,我们需要确保系统具有足够的稳定性以避免出现不可控的现象;在金融领域,稳定性分析可以帮助我们评估投资风险并制定相应的风险管理策略。
深入研究随机系统的稳定性分析具有重要的理论和实践意义。
1.1 随机过程的基本概念随机过程作为随机系统的基础组成部分,对于理解整个系统的动态行为和特性至关重要。
对于从事相关领域研究的人员来说,掌握随机过程的基本概念是进行稳定性分析与控制的前提。
本章节主要探讨了随机过程的基本概念、性质以及相关的数学工具,为后续研究打下坚实的基础。
随机过程是一系列随机事件的动态序列,其中每一事件都依赖于时间或其他参数的变化。
根据随机过程的特性,可以将其分为多种类型,如马尔科夫过程、泊松过程等。
理解这些不同类型的随机过程有助于我们更深入地研究其统计特性和概率分布。
本节详细阐述了随机变量、随机函数和随机过程之间的关系与差异。
随机变量描述的是单一事件的不确定性,而随机过程则描述了一系列随时间或其他参数变化的随机事件。
高等数学中的随机过程相关知识点详解
高等数学中的随机过程相关知识点详解近年来,随机过程被越来越多的人所关注和使用。
作为高等数学的一个分支,随机过程具有广泛的应用领域,包括金融、医学、生物学等等。
在本文中,将详细解析高等数学中的随机过程相关知识点,帮助读者更好地理解和应用这一领域的知识。
一、概率论基础在进行随机过程的学习之前,我们需要了解一些概率论的基础知识。
概率论是确定不确定性的一种科学方法,它研究的是随机事件的发生规律和概率计算方法。
在概率论中,有一些基本概念和公式,包括概率、条件概率、概率分布、随机变量等等。
1.1 概率概率是指一个事件发生的可能性大小。
通常用P来表示,它的取值范围是0到1。
当P=0时,表示这个事件不可能发生;当P=1时,表示这个事件一定会发生。
例如,掷一枚硬币正面朝上的概率为1/2,或者说P=0.5。
1.2 条件概率条件概率是指在已知某些条件下,某个事件发生的概率。
通常用P(A|B)来表示,表示在B发生的情况下,A发生的概率。
例如,从一副牌中摸两张牌,第一张是红桃,第二张是黑桃的概率为P(第二张是黑桃|第一张是红桃)=26/51。
1.3 概率分布概率分布是指所有可能事件发生的概率分布,它是概率论的基础。
在不同的情况下,概率分布也是不同的。
例如,在离散型随机变量中,概率分布通常以概率质量函数的形式给出;而在连续性随机变量中,概率分布通常以概率密度函数的形式给出。
1.4 随机变量随机变量是一种随机事件的数学描述。
它通常用大写字母表示,如X、Y、Z等等。
根据其取值的类型,随机变量可以分为离散型和连续型。
离散型随机变量只能取到有限或可数个值,如掷硬币、扔骰子等等;而连续型随机变量可以取到任意实数值,如身高、体重等等。
二、随机过程的基本概念2.1 随机过程的定义随机过程是一种描述随机事件随时间变化的方法。
它可以看作是有限维随机变量序列的无限集合,其中每个随机变量代表系统在某个时刻的状态。
随机过程的定义包括两个方面:空间(状态集合)和时间(时刻集合)。
随机过程个人总结
随机过程个人总结随机过程是一个数学模型,用来描述随机现象的演化规律。
它在许多领域中都有广泛应用,在概率论、统计学、物理学、工程学等领域中都有重要的地位。
1. 定义和特征:随机过程是一族随机变量的集合,表示随机现象在不同时间发生的情况。
每个随机变量表示某个时刻或某个时间段内的随机事件的结果。
它具有两个维度:时间和状态。
2. 分类:根据状态空间的特征,可以将随机过程分为离散随机过程和连续随机过程。
离散随机过程的状态空间是离散的,而连续随机过程的状态空间是连续的。
根据时间的连续性,可以将连续随机过程分为时齐随机过程和时变随机过程。
时齐随机过程的统计特性不随时间变化,而时变随机过程的统计特性与时间有关。
3. 状态转移概率:随机过程的核心是状态转移概率,描述了随机过程在不同状态之间进行转移的概率。
状态转移概率可以用转移矩阵或转移函数表示,它描述了随机过程的演化规律。
4. 随机过程的性质:随机过程有许多重要的性质,包括平稳性、独立性、马尔可夫性、鞅性等。
这些性质可以帮助我们分析和理解随机过程的行为。
5. 应用:随机过程在概率论、统计学和工程学中有广泛的应用。
在概率论中,随机过程用于描述随机事件的演化过程。
在统计学中,随机过程用于建立模型和进行统计推断。
在工程学中,随机过程用于分析和设计系统,例如通信系统、控制系统和金融系统等。
总之,随机过程是一个重要的数学工具,可以帮助我们建立数学模型,描述和分析随机现象的演化过程。
它在各个领域中都有广泛应用,并且具有丰富的理论基础和实际应用价值。
随机过程知识点
随机过程知识点随机过程是现代概率论的重要分支之一,它描述的是一个或多个随机变量随时间的变化规律。
在实际应用中,随机过程经常被用来建立模型,进行仿真以及预测未来的变化趋势等。
随机过程知识点众多,本文将从概念、分类、建模等方面进行探讨。
一、概念随机过程指的是一个定义在时间集合T上的随机变量的集合{Xt:t∈T}。
其中,T表示时间的取值范围,Xt是一个随机变量。
每个时刻t对应一个随机变量Xt,称为随机过程在时刻t的取值。
二、分类根据随机变量的值域,随机过程可以分为离散随机过程和连续随机过程两类。
1. 离散随机过程离散随机过程的取值集合为有限或可数集合。
在离散随机过程中,随时间变化的变量通常被称为时间序列。
离散随机过程可以进一步分为如下几类:(1)马尔可夫链马尔可夫链是最简单的离散随机过程模型,假设当前时刻状态只与前一时刻状态有关。
马尔可夫链的基本性质是:状态转移概率只与当前状态有关,而与历史状态无关。
(2)泊松过程泊松过程是一种间断性随机过程,它描述了单位时间或者单位面积内,某事件发生次数的概率分布。
泊松过程的关键特征是时间和事件之间的指数分布关系,即事件之间的时间间隔是独立且指数分布的。
2. 连续随机过程连续随机过程是取值集合为实数(或实数集合的子集)的随机过程。
在连续随机过程中,随时间变化的变量通常被称为随机过程信号。
连续随机过程可以进一步分为如下几类:(1)布朗运动布朗运动是最基本的连续随机过程,描述了物体在连续介质中的随机运动。
其轨迹连续但不光滑,呈现出瞬时变化的特点。
(2)随机游走随机游走是一种简单的随机过程模型,它描述了物体在一组不断变化的环境下进行的随机运动。
其主要特征是不规则的移动和不可预测性。
三、建模在实际应用中,随机过程的建模是非常重要的。
通过从数学模型中提取重要的特征和参数,可以更好地理解随机过程的行为,从而更好地预测未来的变化。
1. 马尔可夫模型马尔可夫模型是一种广泛使用的随机过程模型,其基本假设是状态的未来只与当前状态有关。
周荫清《随机过程理论》第3章随机过程的线性变换
周荫清《随机过程理论》第3章随机过程的线性变换随机过程的线性变换是随机过程理论中的重要概念,它在对随机过程进行分析和应用时起到了重要的作用。
本文将对周荫清《随机过程理论》第3章的内容进行详细介绍和解析。
随机过程的线性变换是指将一个随机过程通过线性变换得到另一个随机过程的过程。
具体而言,设X(t)是一个随机过程,A是一个常数矩阵,b是一个常向量,定义随机过程Y(t)=AX(t)+b,则Y(t)是X(t)的线性变换。
首先,本章介绍了随机过程的线性变换的性质。
线性变换保持了从一个状态到另一个状态的概率转移,即P{X(t2)∈B,X(t1)∈A}=P{Y(t2)∈B,Y(t1)∈A},其中B和A是任意集合。
这个性质保证了线性变换后的随机过程依然具有一些重要的性质,如马尔可夫性和平稳性。
接着,本章介绍了线性变换对随机过程的均值和自协方差函数的影响。
对于均值,线性变换后的随机过程的均值等于线性变换前随机过程的均值乘以线性变换矩阵的转置,即E[Y(t)]=AE[X(t)]+b。
对于自协方差函数,线性变换后的随机过程的自协方差函数等于线性变换前随机过程的自协方差函数乘以线性变换矩阵的转置,即R_Y(t1,t2)=AR_X(t1,t2)A^T。
然后,本章介绍了随机过程的线性滤波。
线性滤波是将一个随机过程通过滤波器的作用得到另一个随机过程的过程。
具体而言,设X(t)为一个随机过程,h(t)为一个给定的函数,则线性滤波得到的随机过程Y(t)定义为Y(t) = ∫h(t-s)X(s)ds。
本章介绍了线性滤波的定义和性质,包括线性滤波的线性性质和稳定性。
最后,本章介绍了随机过程的线性变换和线性滤波的应用。
线性变换和线性滤波方法常被用于模拟和预测随机过程以及信号处理等领域。
本章通过实例和应用案例,详细介绍了如何使用线性变换和线性滤波方法进行随机过程的分析和应用,如求解线性滤波器的响应和输出等。
总之,周荫清《随机过程理论》第3章详细介绍了随机过程的线性变换的概念、性质、影响以及应用。