
数学期望与方差
解 由射手甲的分布律知,甲命中10环的概率为0.6,即若射击 100次,约有60次命中10环,同理,约有10次命中9环,20次命 中8环,10次命中7环.这样, 同理,射手乙平9 10 8 20 7 10) (10 40 9 30 8 10 7 20) 100 100 10 0.6 9 0.1 8 0.2 7 0.1 10 0.4 9 0.3 8 0.1 7 0.2 9.2(环) 8.9(环)
若积分
x f ( x)dx 绝对收敛,则称此积分值
为随机变量X的数学期望,记为E(X)
即 E( X )
x f ( x)dx
[注] 1)
数学期望简称为期望,又称为均值.
2)数学期望
E ( X ) 完全由随机变量 X 的概率分布所确定. 若 X 服从某一分布也称 E ( X ) 是这一分布的数学期望.
20
[注] 这种引进新的随机变量,将原随机变量分解成有限个随 机变量之和,再求数字特征的方法具有一定的普遍意义.
例12 设X、Y相互独立,分别服从参数为,的指数分布:
g ( x) f ( x)dx
绝对收敛,则
E (Y ) E[ g ( X )] g ( x) f ( x)dx
证 (1)由离散型随机变量的函数的分布,有
Y=g(X)
pk
g ( x1 )
g ( x2 ) g ( xk )
p1
k 1
p2 pk
E (Y ) E[ g ( X )] g ( xk ) p k ,
x0 x0
( 0)
求
E( X )
例6
设 X~N(,2) , 求 E( X )
E ( X ) x f ( x)dx x
1 2
e
( x )2 2 2
dx
x
t
t2 2
2
1
( t )e
t2 2
dt 2
解法一:由已知得
2
1 , ( x,y) G f ( x, y ) 0 , 其它
f ( x)
y x 1 2
G 1 x
0
2(1 x) , 0 x 1 f ( x, y)dy , 其它 0
1
1 E ( X ) xf X ( x)dx 2 x(1 x)dx 0 3
b
d E(Y) 0 dt 1 [(l s )t (la sb)] 0 (b a)
la sb t ls
例9 设(X,Y)的联合分布律为
X Y 1 0.4 0.3 2 0.2 0.1
1 2
求 Z1 XY2 , Z 2 X Y 的数学期望. 解 (X,Y)的取值及对应的概率如下表: (X,Y) XY2 X+Y pk (1,1) 1 2 0.4 (1,2) 4 3 0.3 (2.1) 2 3 0.2 (2,2) 8 4 0.1
第四章
§4.1
随机变量的数字特征
数学期望
§4.2
§4.3
方差
协方差及相关系数
§4.4
矩、协方差矩阵
§4.1 数学期望
例1 设甲、乙两射手在同样条件下进行射击,其命中环数是一 随机变量,分别记为X、Y,并具有如下分布律 X 10 9 8 7 Y 10 9 8 7 Pk 0.6 0.1 0.2 0.1 Pk 0.4 0.3 0.1 0.2 试问甲、乙两射手的射击水平哪个较高?
4. 设X与Y相互独立, 则 E(XY)=E(X)E(Y)
[注] 1)性质3、4可推广到有限个的情况. 2)对于性质4来讲反之不成立.
证 (仅对(X,Y)为连续型随机变量证明性质3,4)
设(X,Y)的概率密度为f(x,y),其边缘概率密度 分别为 fX(x), fY(y),则
E(X Y) ( x y ) f ( x , y )dxdy xf ( x , y )dxdy y f ( x , y )dxdy E(X) E(Y)
sX (t X)l , Y g ( X) st ,
a Xt
t Xb
1 , a xb f ( x) b a 其它 0 ,
E (Y ) E[ g ( X )] g ( x) f ( x)dx
a
b 1 1 [ xs (t x)l ] dx st dx a t ba ba 1 [(l s )t 2 2(la sb )t (l s )a 2 ] 2(b a ) t
定理推广:
设Z是随机变量X,Y的函数:Z=g(X,Y)(g为二元连续函数). (1)若(X,Y)是离散型随机变量,其分布律为
P{X xi , Y y j } pij , i, j 1,2,,
则 E ( Z ) E[ g ( X , Y )]
g ( x , y
i 1 j 1 i
定理1 设Y是随机变量X的函数:Y=g(X)(g为连续函数).
(1)X是离散型随机变量,分布律为:
pk P{X xk }, k 1,2,
若级数
k 1
g ( xk ) pk 绝对收敛,则
E (Y ) E[ g ( X )] g ( xk ) p k ,
k 1
(2)X是连续型随机变量,其概率密度为f (x) ,若 积分
又若X与Y相互独立,则
f ( x, y) f X ( x) fY ( y)
E(XY) ( x y ) f ( x , y )dxdy xy f X ( x ) fY ( y )dxdy x f X ( x )dx yf Y ( y )dy E(X) E(Y)
设 X~b(n,p), 求 E(X).
例2
例3 设X~(), 求 E(X). 解 X的分布律为
P{X k }
k e
k!
, k 0,1,2, , 0.
E(X)
k 0
k
e
k
k!
e
k 1
k 1
( k 1)!
e
t2 2
dt 2
te
dt
例7
设有2个相互独立的电子元件,其寿命Xk (k=1,2) 均服从同一指数分布,其概率密度为
x 1 f ( x) e , 0,
x0 x0
( 0)
求将这2个元件串联组成系统的平均寿命. x x0 1 e , 解 Xk的分布函数为 F( x) x0 0 , 串联时系统寿命 N min(X 1 , X 2 ) 其分布函数为
由此可见,射手甲的射击水平略高于射手乙的射击水平。
定义1
设离散型随机变量X的分布律为
P {X x } pk , k 1,2,, k
若级数
x
k 1
k
p k , 绝对收敛,则称此级数的
和为随机变量X的数学期望,记为E(X).即
E ( X ) xk pk
k 1
定义2
设连续型随机变量X的概率密度为f(x),
例11 一民航机场的送客车,载有20名乘客自机场开出,旅客 有10个车站可以下车,如到达一站没旅客下车就不停车.假 设每位旅客在各站下车是等可能的,且旅客之间在哪一站下 车相互独立.以X表示停车次数,求E(X). 解 引入随机变量 X i
0, 第i站无人下车, 第i站有人下车, 1, i 1, 2, , 10
e
e
例4 设X~U(a, b), 求 E(X).
1 ,a x b 解 X的概率密度为 f ( x ) b a 0, 其它
E(X)
xf ( x )dx
b
a
x ab dx ba 2
例5
设X服从指数分布,其概率密度为
x 1 f ( x) e , 0,
E(Z1 ) E(XY2 ) 1 0.4 4 0.3 2 0.2 8 0.1 2.8
E(Z2 ) E(X Y) 2 0.4 3 0.3 3 0.2 4 0.1 2.7
例10 设(X,Y)服从G上的均匀分布(如图) 求X、Y及XY的数学期望 y
Fmin ( x) 1 [1 F( x)]2
2 2x , x 0, 2 x e 1 e , x 0, f min ( x) x 0. 0 , x 0 . 0, 2x 2 E ( N ) x f min ( x)dx x e dx 0 2
解法二:
E( X )
1
xf ( x, y )dxdy dx
0
1
2 ( 1 x )
0
xdy
同理
1 2 x(1 x)dx 0 3
E (Y )
yf ( x, y )dxdy dx
0
1
2 ( 1 x )
0
ydy
h( y) 0 : E (Y ) yf [h( y)]h( y)dy g ( x) f ( x)dx
数学期望和方差
12
9
7 50
10
15 50
12
11
10 50
12
10 50
则这 50 个零件的平均直径为
D k P( X k ) kpk 10.14
k 8 k 8
称之为这 5 个数字的加权平均,数学期望的 概念源于此.
第四章
数学期望和方差
数学期望的定义
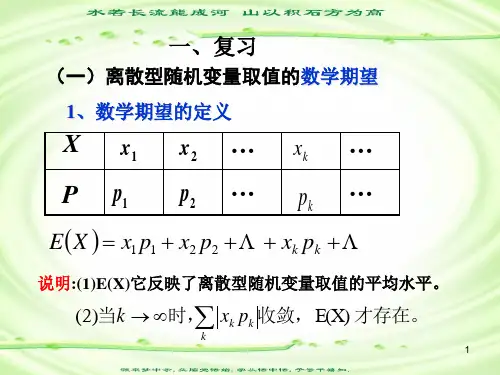
定义1.1 设离散型随机变量X 的概率分布为
证明 令g ( x ) x f ( x ).
g(x)是奇函数.
t f ( t )dt g ( t )dt .
( x ) f ( x )dx (令t x )
( x ) f ( x )dx f ( x )dx
E ( X ) xf ( x)dx
注意:随机变量的数学期望的本质就是加权 平均数,它是一个数,不再是随机变量。
第四章
数学期望和方差
常见连续型分布的数学期望 (5)指数分布E()
随机变量X的密度为:
第四章
数学期望和方差
第四章
数学期望和方差
定理1 设X的数学期望有限, 概率密度f (x) 关于
8 8
9 10 11 12 7 15 10 10 50
则这 50 个零件的平均直径为
8 8 9 7 1015 1110 1210 50 10.14cm
第四章
数学期望和方差
换个角度看,从这50个零件中任取一个,它 的尺寸为随机变量X , 则X 的概率分布为 X P 8
对称, f ( x ) f ( x ), 则E ( X ) .
常用分布的数学期望及方差
方差的性质
方差具有可加性
对于两个独立的随机变量X和Y,有Var(X+Y) = Var(X) + Var(Y)。
方差具有对称性
对于一个常数a和随机变量X,有Var(aX) = |a|^2 * Var(X)。
方差具有非负性
对于随机变量X,有Var(X) >= 0,其中 Var(X) = 0当且仅当X是一个常数。
05 数学期望与方差的应用
在统计学中的应用
描述性统计
数学期望和方差用于描述一组数据的中心趋势和 离散程度,帮助我们了解数据的基本特征。
参数估计
通过样本数据的数学期望和方差,可以对总体参 数进行估计,如均值和方差的无偏估计。
假设检验
在假设检验中,数学期望和方差用于构建检验统 计量,判断原假设是否成立。
常见分布的数学期望
均匀分布的数学期望为
$E(X) = frac{a+b}{2}$,其中a和b是均匀分布的下限和上 限。
柯西分布的数学期望为
$E(X) = frac{pi}{beta} sinh(frac{1}{beta})$,其中β是柯西 分布的参数。
拉普拉斯分布的数学期望为
$E(X) = frac{beta}{pi} tan(frac{pi}{beta})$,其中β是拉普 拉斯分布的参数。
03
泊松分布
正态分布是一种常见的连续型随机变量 分布,其方差记作σ²。正态分布的方差 描述了随机变量取值的分散程度。
二项分布是一种离散型随机变量分布, 用于描述在n次独立重复的伯努利试验 中成功的次数。其方差记作σ²,且σ² = np(1-p),其中n是试验次数,p是单次 试验成功的概率。
泊松分布是一种离散型随机变量分布, 用于描述在一段时间内随机事件发生的 次数。其方差记作σ²,且σ² = λ,其中 λ是随机事件发生的平均速率。
六个常用分布的数学期望和方差

例1.已知 X ~ (3) , Y 2 X 1 , 求E (Y ) , D(Y ) , E[3( X 2 1)] 解:X ~ (3) , 则 E ( X ) 3 , D( X ) 3
E (Y ) E ( 2 X 1) 2 E ( X ) 1 5
D(Y ) D( 2 X 1) 4 D( X ) 12
xf ( x )dx
b
x
1 ba
dx
a
1 ba
x
2
b
ab 2
2 a
E( X )
2
b
x
2
1 ba
dx
b a
3
3
a
3(b a )
a ab b
2 2
a ab b
2
2
3
a 2ab b
2 2
D( X ) E ( X ) [ E ( X )]
即: 若随机变量X~B( n , p ),则
E ( X ) np,D( X ) np(1 p)
三.泊松分布
随机变量
P{ X k }
X ~ ( ) ,其分布律为:
λ e
k λ
,
k 0,1,2, ,
k!
E( X )
k
k 0
e
k
e
k!
(k 1)!
xf ( x )dx
x
1 2
e
dx (令 t
t
2
x
)
数学期望与方差

第四章 随机变量Biblioteka 数字特征第一节 随机变量的 数学期望
一、数学期望的概念
二、随机变量函数的数学期望 三、数学期望的性质
四、应用实例
下 回
停
一、数学期望的概念
1. 问题的提出 1654年, 一个名叫德.梅尔的贵族就“两个 赌徒约定赌若干局, 且谁先赢 c 局便算赢家, 若 在一赌徒胜a局 (a<c), 另一赌徒胜b局(b<c)时便 终止赌博, 问应如何分赌本” 为题求教于帕斯 卡, 帕斯卡与费马通信讨论这一问题, 于1654 年 共同建立了概率论的第一个基本概念 — 数学 期望
0 . 3 0 .1 0 . 6
8 9 10
乙射手
0 .2 0 .5 0 .3
试问哪个射手技术较好?
解 运动员的水平是通过其平均水平来衡量的, 因而甲、乙两射手的平均水平分别为
甲 : 8 0.3 9 0.1 10 0.6 9.3(环) , 乙 : 8 0.2 9 0.5 10 0.3 9.1(环), 故甲射手的技术比较好.
若级数 xk pk 绝对收敛, 即 xk pk , 则称
级数 xk pk 的和为随机变量 X 的数学期望,
k 1 k 1
k 1
PX xk pk , k 1,2,.
记为EX, 即 E X
k 1
xk pk .
比如
X的分布律为
正态分布 指数分布
1 λ
λe λx , x 0 p x x0 0,
数学期望和方差

数学期望和方差
第四章 数学期望和方差
分布函数能够完整地描述随机变量的统计特 性,但在实际问题中,随机变量的分布函数较 难确定,而它的一些数字特征较易确定.并且 在很多实际问题中,只需知道随机变量的某些 数字特征也就够了.
另一方面,对于一些常用的重要分布,如二 项分布、泊松分布、指数分布、正态分布等, 只要知道了它们的某些数字特征,就能完全确 定其具体的分布.
8 8
9 10 11 12 7 15 10 10 50
则这 50 个零件的平均直径为
8 8 9 7 1015 1110 1210 50 10.14cm
第四章
数学期望和方差
换个角度看,从这50个零件中任取一个,它 的尺寸为随机变量X , 则X 的概率分布为 X P 8
x
| x| 但 | x | f ( x ) dx dx 发散. 2 (1 x )
它的数学期望不存在.
注:虽然f(x)是偶函数,但不能用定理1.1.
第四章
数学期望和方差
§4.2 数学期望的性质
设已知随机变量X的分布,我们需要计算的不 是X的数学期望, 而是X的某个函数的数学期望, 比如说g(X)的数学期望. 那么应该如何计算呢? 更一般的,已知随机向量(X1 , X2 …,Xn ) 的联合分布, Y= g(X1, X2 …,Xn ) 是 (X1 , X2 …,Xn ) 的函数, 需要计算Y 的数学期 望,应该如何计算呢? 我们下面就来处理这个 问题.
8 50
12
9
7 50
10
15 50
12
11
10 50
12
10 50
则这 50 个零件的平均直径为
连续型随机变量的数学期望与方差
(1)D( )
E[
E( )]2
[x
E( )]2
p( x)dx
(2)方差的简便计算公式
D( )=E( 2) E(2 )
x2 p(x)dx
x p( x)dx
例2 随机变量的概率密度函数
6x(1 x),当0 x 1
p(x)
0
当x 0或x 1时
求随机变量的方差。
12
4、方差的性质 设 k ,b,c均为常数,则有
E( ) xp(x)dx
15
2、数学期望的性质
(1)EaX b aEX b
(2)EaX aEX
(3)EX b EX b
(4)Eb b
(5)EX Y EX EY
(6)E( f ( )) f (x)p(x)dx
(6)E f ( ) f (xk )PK
k
16
(二)连续型随机变量ξ取值的方差
(1)D(c) 0
(2)D(k ) k 2D( ) (3)D( b) D( )
(4)D(k b) k 2D( )
13
下页
三、练习
• 课本第90页 第6题
14
四、小结 (一)连续型随机变量ξ取值的数学期望
1、连续型随机变量的数学期望的定义 p(x) 设连续型随机变量 的密度函数为
若积分 xp(x绝)d对x 收敛,则 的数学期望为:
x0 x1 x2 L xn
xi xi1 xi
b i
【xi
,
xi
)
+1
y p(x)
o
x0b0 x1 xi bi xi1
xn x
6
连续型随机变量ξ的概率分布
ξ 【x0 , x1)【x1, x2)
常见分布的数学期望和方差
e x , x 0
f (x) 0, x0
E( X )
xf ( x)dx
x ex dx
0
x de x
0
xex
0
exdx
0
1
ex
0
1
.
14
2. 指数分布 X ~ E() .
E( X )
1
,D( X )
1
2
E( X 2 ) x 2 f ( x) dx x 2 ex dx
一、常见离散型分布的数学期望和方差
1. 0-1分布 X 0 1
P 1 p p
E( X ) 0(1 p) 1 p p . E( X 2 ) 02 (1 p) 12 p p , D( X ) E( X 2 ) [E( X )]2 p p2 p(1 p) .
E( X ) p D( X ) p(1 p)
2
方 差
正态 分布
f (x)
1
e , ( x )2 2 2
x
2
( 0)
2
例1
设X
~
N
(
1
,
2 1
)
,Y
~
N
(2ຫໍສະໝຸດ ,2 2)
,且X ,Y
相互
独立,则 E( XY )
, D( XY )
.
解 E( XY ) 12 ,
D( XY ) E[( XY )2 ] [E( XY )]2
[D( X ) (EX )2 ][D(Y ) (EY )2 ] (12 )2
D. D(2 X 1) 4np(1 p)
解选
例2 设(D随).机变量X ,Y 相互独立且分布相同,则 X Y
与 2X 的关系是则( ).
条件数学期望与条件方差
(3)E[ E( X | Y )] EX
Proof (1)(2)性质与普通数学期望证明是一样的
xp X Y ( x y ) pY ( y )dxdy
EX
定理2. X,Y为r.v.,EX, EY, Eg(Y )存在, 则 (1) X, Y独立,有E(Y|X)=EY; (2) E(g(X)Y|X)=g(X)E(Y|X);
(3) E(c|X)=c;
(4) E(g(X)|X)= g(X); (5) E{Y-E(Y|X)}2E{Y- g(X)}2;
定义 设随机变量X与Y的联合分布律为
P{X xi , Y y j } =pij , i, j 1, 2,
E ( X | Y y j )= xi
i 1
pij p. j
, j 1, 2,
E (Y | X xi )= y j
i 1
pij pi.
, i 1, 2,
1 212 (1 2 )
1 21 1 2
[ x 1 ( y 2 ) y) 1 同理E (Y X x) 2
1 2 2 1
( y 2 ) ( x 1 )
二、条件方差 1、定义
E{[Y E(Y | X )]2 | X }存在, 称之为随机变量X
条件下随机变量Y的条件方差,记为 D(Y | X ) 2、条件方差的性质
D(Y | X ) E{Y | X E (Y | X ) }
数学期望和方差的存在性问题
数学期望和方差的存在性问题1. 随机变量的数学期望未必都存在在数学期望的定义中,要求级数绝对收敛或积分绝对可积,我们知道,绝对收敛的级数一定收敛,绝对可积的函数一定可积。
反之都不真,故有数学期望不存在的随机变量存在。
(1) 离散的例子设随机变量X 取值 ,2,1,2)1(1=-=-k k x kk k ,相应的概率为,2,1,21==k p k k 由于∞==∑∑∞=∞=111||k k k k k p x ,所以X 的数学期望不存在 然而2ln 41312111)1(111=+-+-=-=∑∑∞=-∞= k p x k k k k k 若把上式左边级数中的各项进行重排,会收敛到不同的数 例如:2ln 2341715121311=+-++-+2ln 2181613141211=+--+-- 一个随机变量的数学期望只能是一个数,因此数学期望定义中要求的绝对收敛是必要的,它们可以保证k x 顺序的变化不影响数学期望中级数的收敛性(2) 连续的例子,见教材P .141 例5 柯西(Cauchy )分布2. 随机变量的方差未必都存在按定义 2))(()(X E X E X D -=,由于方差被定义为一种特殊形式(即随机变量X 的函数)的数学期望,而随机变量及随机变量函数的数学期望都未必存在,所以随机变量的方差也未必存在。
本章1中所举两例中的随机变量的方差都不存在.3. 数学期望存在但方差不存在参数为n 的t 分布的密度函数是 +∞<<-∞+Γ+Γ=+-x n x n n n x f n n ,)1()2()21()(212π设随机变量)2(~t X ,则其密度函数 2322)21(42)(-+=x x f ⎰+∞∞-==0)()(2dx x xf X E2X 的数学期望不存在,所以X 的方差不存在关于t 分布,其矩有一个特点,当r<n 时,有矩)(r X E ,但)(n X E 不存在,而且当n>2时,0)(=X E ,2)()(2-==n n X E X D ,故在n=2时,∞=)(X D .。
正态分布数学期望和方差
正态分布数学期望和方差
正态分布的期望和方差:求期望:ξ,期望:Eξ=x1p1+x2p2+……+xnpn。
方差;s²,方差公式:s²=1/n[(x1-x)²+(x2-x)²+……+(xn-x)²](x上有“-”)。
正态分布,也称“常态分布”,又名高斯分布,最早由A。
棣莫弗在求二项分布的渐近公式中得到。
C。
F。
高斯在研究测量误差时从另一个角度导出了它。
P。
S。
拉普拉斯和高斯研究了它的性质。
是一个在数学、物理及工程等领域都非常重要的概率分布,在统计学的许多方面有着重大的影响力。
方差
方差是在概率论和统计方差衡量随机变量或一组数据时离散程
度的度量。
概率论中方差用来度量随机变量和其数学期望(即均值)之间的偏离程度。
统计中的方差(样本方差)是每个样本值与全体样本值的平均数之差的平方值的平均数。
在许多实际问题中,研究方差即偏离程度有着重要意义。
方差是衡量源数据和期望值相差的度量值。