
《保险精算》之三--生命表
定义:( x)
的瞬时死亡率,简记 µx
s′( x) f ( x) µx = − = = − ln[ s( x)]′ s( x) s( x)
�
死亡力与生存函数的关系
x
s ( x) = exp{− ∫ µs ds}
0
x +t t
px = exp{− ∫ µ s ds}
x
20
死亡力
21
对 µ y 从 x 到 x + n 积分,有
∫
x+n x
µ y dy = − ∫
x+n x
s'( y) +n d y = − lns(y) | x = − [ln s ( x + n ) − ln s ( x )] x s( y)
= − ln 故有
n
s( x + n ) = − ln n p x s( x)
x+ n
p x = e ∫x
−
µ ydy
l25 − l50 = 0.2 l 25
由 (**) 式 可 得 : 0.8 l 25 = l 50 代 入 (*) 可 得 : 0.125l50 = 0.3l75 由此可推知 = 25 p50 = l 50
l75
0.125 = 0.4167 0.3
11
例: 已知 lx =1000×(1− 解: 50 l50 (1) 20 p30 = = 120 = 77.78% l30 1− 30 120 1− 45 50 (1 − ) − (1 − ) l45 −l50 120 120 (2) 20|5 q 25 = = = 5.26% 25 l25 1− 120
qx
4
生命表基本函数
l x − d x = l x +1 , x = 1, 2,L ω − 1 l x − n d x = l x + n , n = 1, 2, L ω − x − 1
ω −1
(1) (2) (3)
l0 =
n
dx ∑ x
=0
d x d x + d x+1 + L + d x+ n−1 = n qx = lx lx = qx + 1 qx + 2 qx + L + n−1 qx
在死亡均匀分布假设下,
E[S ( x)] = 1 2
o
故,
e x = ex + 1 2
30
整值平均余寿与中值余寿
中值余寿是(x)的余寿T(x)的中值,(x)在这一年龄之 前死亡和之后死亡的概率均等于50 %,以m(x)表示x岁 的中值余寿,则
Pr[T ( x) ≤ m( x )] = Pr[T ( x) > m( x )] = 1 2
l3 997255 = = 0.997255 l0 1000000
( 2 ) 在 1岁 和 3 岁 之 间 的 死 亡 人 数 为 l1 − l3 , 故 死 亡 概 率 为
l1 − l3 1165 = = 0.001165 l0 1000000
10
例: 25 岁 到 75 岁 之 间 死 亡 的 人 群 中 , 其 中30% 在50 岁 之 前 死 亡 。 25 岁 的 人 在 50 岁 之 前 死 亡 的 概 率 为0.2 , 计 算 25 p50 。 解: 已知 0.3(l 25 -l 75 )=l 25 − l 50 (*) (**)
( x ≥ 0)
f ( x) = F '( x) , x ≥ 0
�
s(x):生存函数,它是新生儿活到 x岁的概率,以概率表示为 xp0。
s ( x) = 1 − F ( x) = Pr( X > x)
( x ≥ 0)
新生儿在 x~z岁间死亡的概率,以概率的方式表示为:
Pr( x < X ≤ z ) = F ( z ) − F ( x) = s( x ) − s ( z )
n −1
= ∑ t qx
t =0
5
生命表基本函数
npx:
x~x+n岁的存活概率,与nqx相对的一个函数。
当n=1,简记为px 。
Q
dx qx = , lx
lx = n d x + lx +n ,
l x+ n n px = lx
∴
n
qx + n px = 1
6
生命表基本函数
nLx:x岁的人在 x~x+n生存的人年数。
�
o
∞
ex
∞ ∞l Tx ex = = ∫ t px dt = ∫ x + t dt 0 0 l lx x
8
o
生命表基本函数
n| x
q :表示x岁的人存活n年并在第n+1年死亡的概率, 或x岁的人在x+n~x+n+1岁死亡的概率。
d x + n lx +n d x + n q x= = ⋅ =n p x ⋅ q x + n n| lx lx l x+ n
Lx = ∫ lx +t dt
0
�
1
生命表 x岁累积生存人年数 Tx正是生存人数函数 lx+t在0~ ∞上的积分
Tx = ∫ lx +t dt
0
24
∞
死亡力
0
对于x岁期望剩余寿命
∞
ex
∞
,可以证明:
∫
0
t t p x µ x+ t dt = ∫
∞ ∞ 0 t 0
0
d (− t p x ) tdt dt
= − t p xt 0 + ∫ =∫
∞ 0 t
p xdt
p x dt = e x
25
例:
如果当 20 ≤ x ≤ 25时, µ x = 0.001 ,试计算 2|2 q 20 。 解: 由于在 20≤ x ≤ 25, µ x为常数 0.001 ,故 4 p ×µ q = ∫ 2|2 20 2 t 20 20+ t dt 4 = ∫2 e −0.001t dt = 0.002
保险精算之三
王 明 征 大连理工大学管理学院 2009年11月
第三章 生命表
2
生命表相关定义
�
生命表:反映在封闭人口的条件下,一批 人从出生后陆续死亡的全部过程的一种统 计表。 封闭人口:指所观察的一批人只有死亡变 动,没有因出生的新增人口和迁入或迁出 人口。
3
�
生命表基本函数
� lx:存活到确切整数年龄x岁的人口数,x=0,1,……ω-1。 � ndx:在x~x+n岁死亡的人数,当n=1时,简记为dx � nqx:x岁的人在x~x+n岁死亡的概率,当n=1时,简记为
14
新生儿的生存函数
生命表函数中的存活人数 lx 正是生命表基数 l0与 x岁生存函数之积,
lx=l0s(x)
而 s(x)曲线形状如下图所示,
15
x岁余寿的生存函数
�
x岁的人在t时间内死亡的概率tqx
t
qx = Pr[T ( x) ≤ t ]
(t ≥ 0)
以(x)表示年龄是x岁的人,(x)的余寿以T(x)表示
t =2
∑k
k =0
k| x
q =1|qx + 2 |qx + 3 |qx + LL
+2|qx +3 |qx + LL +3 |qx + LL
∞
所以
= ∑ k +1 px
k =0
29
整值平均余寿与中值余寿
由于 故,
T x) = K ( x) + S ( x)
E[T ( x)] = E[ K ( x)] + E[ S ( x)]
µ x+ sds = e ∫0
−
xn
同样,对于
t
ty
px, 有
−
t
px = e ∫
−
x+ t µ ydy x
µ x+ s ds ∫ 0 = e
另外,
n qx =
∫
n t
0
p x ×µ x + s d t
t
n |m
qx =
∫
n+m n
p x ×µ x + s d t
22
死亡力
o
实际上生命表x岁平均余寿
�
x岁的人在t时间内存活的概率 tpx
t
px = 1 −t qx = Pr[T ( x) > t ]
(t ≥ 0)
16
当x=0时,T(0)=X ,正是新生儿未来余寿随机变量。
x岁余寿的生存函数
�
考虑x岁的人的剩余寿命时,往往知道这个人已经活到 了x岁 ,tqx实际是一个条件概率
qx = Pr[ x < X ≤ t + x | X > x] F (t + x ) − F ( x ) = 1 − F ( x) s( x ) − s ( x + t ) = s( x )
x ), 计算 20 p30 和 20|5 q25 . 120
12
生存分布
一、新生儿的生存函数 二、x岁余寿的生存函数 三、死亡力 四、整值平均余寿与中值余寿
� � � �
13
新生儿的生存函数
�
F(x):新生儿未来存活时间(新生儿的死亡年龄)为 x的分布函数。
F ( x) = Pr( X ≤ x)
即,
s[ x + m( x )] = 0.5 s ( x)
31
非整数年龄存活函数的估计
(荐)保险事务专业保险精算习题及答案(财经类)保险事务)
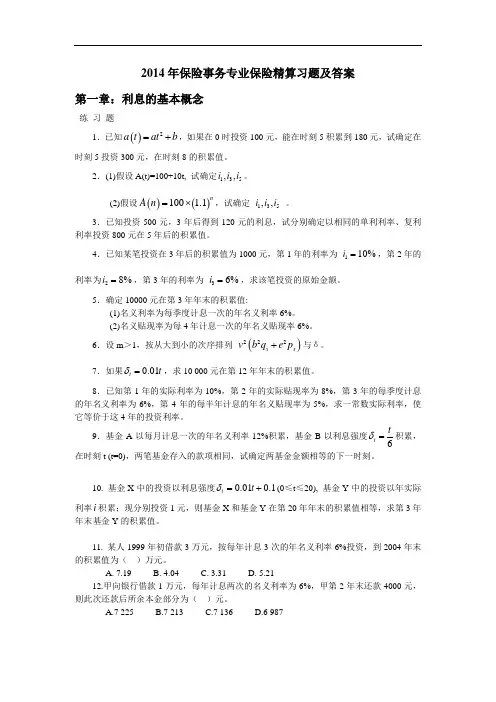
2014年保险事务专业保险精算习题及答案第一章:利息的基本概念练 习 题1.已知()2a t at b =+,如果在0时投资100元,能在时刻5积累到180元,试确定在时刻5投资300元,在时刻8的积累值。
2.(1)假设A(t)=100+10t, 试确定135,,i i i 。
(2)假设()()100 1.1nA n =⨯,试确定 135,,i i i 。
3.已知投资500元,3年后得到120元的利息,试分别确定以相同的单利利率、复利利率投资800元在5年后的积累值。
4.已知某笔投资在3年后的积累值为1000元,第1年的利率为 110%i =,第2年的利率为28%i =,第3年的利率为 36%i =,求该笔投资的原始金额。
5.确定10000元在第3年年末的积累值:(1)名义利率为每季度计息一次的年名义利率6%。
(2)名义贴现率为每4年计息一次的年名义贴现率6%。
6.设m >1,按从大到小的次序排列 ()222x x v b q e p +与δ。
7.如果0.01t t δ=,求10 000元在第12年年末的积累值。
8.已知第1年的实际利率为10%,第2年的实际贴现率为8%,第3年的每季度计息的年名义利率为6%,第4年的每半年计息的年名义贴现率为5%,求一常数实际利率,使它等价于这4年的投资利率。
9.基金A 以每月计息一次的年名义利率12%积累,基金B 以利息强度6t tδ=积累,在时刻t (t=0),两笔基金存入的款项相同,试确定两基金金额相等的下一时刻。
10. 基金X 中的投资以利息强度0.010.1t t δ=+(0≤t ≤20), 基金Y 中的投资以年实际利率i 积累;现分别投资1元,则基金X 和基金Y 在第20年年末的积累值相等,求第3年年末基金Y 的积累值。
11. 某人1999年初借款3万元,按每年计息3次的年名义利率6%投资,到2004年末的积累值为( )万元。
A. 7.19B. 4.04C. 3.31D. 5.2112.甲向银行借款1万元,每年计息两次的名义利率为6%,甲第2年末还款4000元,则此次还款后所余本金部分为( )元。
保险精算学3-生命表

2、分类
按照计算死亡率的资料来源不同:
国民生命表:源于人口普查资料,反映一个特 定时期内全国人口的寿命分布情况。
经验生命表:源于寿险公司的承保经验,反映 被保险人群的寿命分布情况。
经验生命表的分类
按应用范围不同:
寿险生命表vs年金生命表
按性别不同:
男性生命表vs女性生命表
按统计范围不同
第三章 生命表
英汉单词对照
死亡年龄
Age-at-death
生命表
Life table
剩余寿命
Time-until-death
整数剩余寿命 Curtate-future-lifetime
死亡效力
Force of mortality
极限年龄
Limiting ate
选择与终极生命表 Select-and-ultimate tables
3、lx:从初始年龄0岁到满x岁还生存的人数。
二、生命表中的各类概率
1、qx:x岁的人在x~x+1岁之间死亡的概率。
2、tqx:x岁q的x 人d在lxx x~lxx +lxltx岁1 之间死亡的概率。
3、px:x岁的t qx人在tldx1x 年 后lx 仍lxlx生t 存的概率。
4、tpx:x岁的px人 1到xq+x t岁llx仍x1 生存的概率。
dx列:各年龄间的死亡人数。
o
e
x
列:x岁人的余命的平均值。
三、用途和分类
1、用途:
生命表是过去经验的总结,而在寿险中,保 险金的给付、责任准备金的提取、保单现金 价值的估计、保单红利的分配都与被保险人 的死亡率息息相关,因此反映了被保险人生 命规律的生命表对于寿险经验有着非常重要 的作用。
保险精算第二版习题及答案

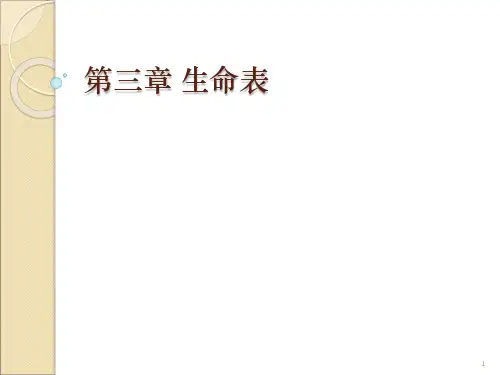
保险精算(第二版)第一章:利息的基本概念练 习 题1.已知()2a t at b =+,如果在0时投资100元,能在时刻5积累到180元,试确定在时刻5投资300元,在时刻8的积累值。
(0)1(5)25 1.80.8,125300*100(5)300180300*100300*100(8)(64)508180180a b a a b a b a a a b ===+=⇒===⇒=+= 2.(1)假设A(t)=100+10t, 试确定135,,i i i 。
135(1)(0)(3)(2)(5)(4)0.1,0.0833,0.0714(0)(2)(4)A A A A A A i i i A A A ---======(2)假设()()100 1.1nA n =⨯,试确定 135,,i i i 。
135(1)(0)(3)(2)(5)(4)0.1,0.1,0.1(0)(2)(4)A A A A A A i i i A A A ---======3.已知投资500元,3年后得到120元的利息,试分别确定以相同的单利利率、复利利率投资800元在5年后的积累值。
11132153500(3)500(13)6200.08800(5)800(15)1120500(3)500(1)6200.0743363800(5)800(1)1144.97a i i a i a i i a i =+=⇒=∴=+==+=⇒=∴=+=4.已知某笔投资在3年后的积累值为1000元,第1年的利率为 110%i =,第2年的利率为28%i =,第3年的利率为 36%i =,求该笔投资的原始金额。
123(3)1000(0)(1)(1)(1)(0)794.1A A i i i A ==+++⇒=5.确定10000元在第3年年末的积累值:(1)名义利率为每季度计息一次的年名义利率6%。
(2)名义贴现率为每4年计息一次的年名义贴现率6%。
(4)12341()410000(3)10000(1)11956.18410000(3)10000111750.0814i a i a =+=⎛⎫ ⎪=+= ⎪ ⎪⎝⎭6.设m >1,按从大到小的次序排列()()m m d di i δ<<<<。
保险精算之三生命表
11
生存分布
一、新生儿的生存函数 二、x岁余寿的生存函数 三、死亡力 四、整值平均余寿与中值余寿
12
新生儿的生存函数
F(x):新生儿未来存活时间(新生儿的死亡年龄)为x的分布函数。
F ( x) Pr(X x)
( x 0)
f x F ' x , x 0
s(x):生存函数,它是新生儿活到x岁的概率,以概率表示为xp0。
s( x) 1 F ( x) Pr(X x)
( x 0)
新生儿在x~z岁间死亡的概率,以概率的方式表示为:
Pr(x X z) F ( z) F ( x) s( x) s( z)
13
新生儿的生存函数
10
(*) (**)
例: 已知l x 1000(1 解: 50 l50 (1) 20 p30 120 77.78% l30 1 30 120 1 l45 l50 (2) 20|5 q 25 l25 (1 45 50 ) (1 ) 120 120 5.26% 25 1 120 x ),计算 20 p30和 20|5 q25 . 120
生命表函数中的存活人数lx 正是生命表基数l0与x岁生存函数之积, 而s(x)曲线形状如下图所示,
lx=l0s(x)
14
x岁余寿的生存函数
x岁的人在t时间内死亡的概率tqx
t
qx Pr[T ( x) t ]
(t 0)
以(x)表示年龄是x岁的人,(x)的余寿以T(x)表示
x岁的人在t时间内存活的概率 tpx
t 0 n 1
n1 qx
4
生命表基本函数
保险精算习题及答案
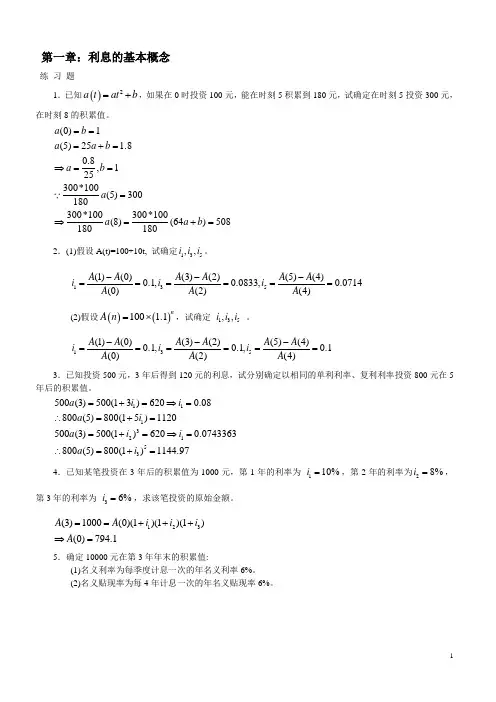
第一章:利息的基本概念练 习 题1.已知()2a t at b =+,如果在0时投资100元,能在时刻5积累到180元,试确定在时刻5投资300元,在时刻8的积累值。
(0)1(5)25 1.80.8,125300*100(5)300180300*100300*100(8)(64)508180180a b a a b a b a a a b ===+=⇒===⇒=+= 2.(1)假设A(t)=100+10t, 试确定135,,i i i 。
135(1)(0)(3)(2)(5)(4)0.1,0.0833,0.0714(0)(2)(4)A A A A A A i i i A A A ---======(2)假设()()100 1.1nA n =⨯,试确定 135,,i i i 。
135(1)(0)(3)(2)(5)(4)0.1,0.1,0.1(0)(2)(4)A A A A A A i i i A A A ---======3.已知投资500元,3年后得到120元的利息,试分别确定以相同的单利利率、复利利率投资800元在5年后的积累值。
11132153500(3)500(13)6200.08800(5)800(15)1120500(3)500(1)6200.0743363800(5)800(1)1144.97a i i a i a i i a i =+=⇒=∴=+==+=⇒=∴=+=4.已知某笔投资在3年后的积累值为1000元,第1年的利率为 110%i =,第2年的利率为28%i =,第3年的利率为 36%i =,求该笔投资的原始金额。
123(3)1000(0)(1)(1)(1)(0)794.1A A i i i A ==+++⇒=5.确定10000元在第3年年末的积累值:(1)名义利率为每季度计息一次的年名义利率6%。
(2)名义贴现率为每4年计息一次的年名义贴现率6%。
(4)12341()410000(3)10000(1)11956.18410000(3)10000111750.0814i a i a =+=⎛⎫ ⎪=+= ⎪ ⎪⎝⎭6.设m >1,按从大到小的次序排列()()m m d di i δ<<<<。
《保险精算》3.1生命函数

kx n 1 s( x) exp( ), k 0, n 0, x 0 n 1
x kxn
3.1.6 s(x)的解析表达式
1、de Moivre假设(1729年): s ( x) 1
x
,0 x
qx
s ( x) s ( x 1) s( x)
第3章 生命表基础
3.1 生命函数
为什么要研究生命表?
人寿保险 人寿保险是以人的生命为保险标的的保险,即以被保险人在一定 时期内死亡或生存为给付条件 被保险人寿命的长短对于保险人来说非常重要 对生命表的研究是研究寿险精算的基础
3.1生命函数
3.1.1 分布函数
用X表示出生婴儿未来寿命的随机变量,X是连续型随机变量,则X的 分布函数是F(X) F(X) = Pr(X≤x),x≥0 这是0岁的人在x岁之前死亡的概率,F(0)=0 X的概率密度函数极为f(x),则 f(x)=F’(x), x≥0
k
q x s( x k ) s( x k 1)
s ( x)
1 xk
1
x
(1 1 x
x 1
)
x k 1 (1 ) 1 x
1 x
1 x
3.1.6 s(x)的解析表达式
1、de Moivre假设(1729年): s ( x) 1
用fT(t)来表示T的概率密度函数: fT(t)=F’T(t)=-*s’(x+t)/s(x)] 用tqx表示x岁的人在x+t岁以前死亡的概率,则 tqx=Pr[T(x)≤t],t≥0
生命表
国内的生命表
10年来,业务快速发展,积累了大量的保险业务数据资料; 2、保险公司信息化程度大幅提高,数据质量也有了较大 的改善; 3、保险精算技术获得了极大的发展,积累了一些死亡率 分析经验。 基于各方面的考虑,在中国保监会的领导和组织下, 2003年8月,正式启动了新生命表编制项目。新生命表编 制完成后,于2005年11月12日通过了以著名人口学专家、 全国人大副委员长蒋正华为主任的专家评审会的评审。于 2006年1月1日正式启用。
X=年龄 lx=在X岁生存的人数 dx=年龄在岁的人在一年内死亡的人数=lx-lx+1 qx=年龄在岁的人在一年内死亡的概率=dx/lx px=年龄在岁的人活过一年的概率 =lx+1/lx
生命表的分类
以死亡统计的对象为标准,生命表可分为 国民生命表和经验生命表。 国民生命表是根据全体国民或某一特定地 区人口的死亡资料编制而成的。 经验生命表是根据保险机构有关人寿保险、 社会保险的死亡记录编制而成的。
生命表概述
2009年10月
原理
现代保险学是建立在概率论和大数定律的基础上 大数法则:是用来说明大量的随机现象由于偶然性相互抵消所呈现的必然数 量规律的一系列定理的统称. 切比雪夫大数法则:在承保标的数量足够大时,被保险人所交纳的纯保费与 其所能获得的赔款期望值相等。 贝努力定理大数法则:利用统计资料来估计损失概率是极其重要的。 泊松大数法则:平均概率与观察结果所得的比例将无限接近。
国内的生命表
新生命表包括非养老金业务男女表和养老金业务男女表共 两套四张表,简称“CL(2000-2003)”。其结构与原生命表 相同,但取消了混合表。 之所以非养老金业务与养老金业务用表不同,是因为整体 而言,投保养老金的人群死亡的概率比投保非养老金的人 群要小。 本次非养老金业务表男性平均寿命为76.7岁,较原生命表 提高了3.1岁,女性平均寿命为80.9岁,较原生命表提高 了3.1岁。养老金业务表男性平均寿命为79.7岁,较原生 命表提高了4.8岁,女性平均寿命为83.7岁,较原生命表 提高了4.7岁。
保险精算 第3章2 生命表.
经验生命表
经验生命表可分为 终极表(ultimate table) 选择表(select table) 总合表(aggregate table)等。 • 终极表是指剔除了被保险人投保后5至15年 的经验数据,根据被保险人最终的死亡率编 制的生命表,也就是按照承保选择的影响消 失后的死亡率来编制生命表。1958年美国保 险监督官标准普通生命表是一种终极生命表。
生命表的发展历史
1662年,Jone Graunt,根据伦敦瘟疫时期的洗礼和死 亡名单,写过《生命表的自然和政治观察》。这是 生命表的最早起源。 1693年,Edmund Halley,《根据Breslau城出生与 下葬统计表对人类死亡程度的估计》,在文中第 一次使用了生命表的形式给出了人类死亡年龄的 分布。人们因而把Halley称为生命表的创始人。
t 0
n 1
m|n
qx
m n 1 d d xm xm1 xmn1 t | qx lx t m q xm n
x 岁的人在 x m 与 x m n 岁之间死亡的概率
l x m l x m n d qx m |n lx
0
生命表的特点与原理
生命表的特点
构造原理简单、数据准确(大样本场合)、 不依赖总体分布假定(非参数方法) 原理 在大数定律的基础上,用观察数据计算各年 龄人群的生存概率。(用频数估计频率)
生命表的种类
生命表一般分为 1.国民生命表(national life table) 2.经验生命表(experience life table)
x
m
xm
x m n
px
mn x m x
m |n
qx m px mn px q q m px qxm
保险精算第三章2
18/25
[例3.2.6] 已知40岁的死亡率为0.04,41岁的死亡率为0.06, 而42岁的人生存至43岁的概率为0.92。如果40岁生存人数为 100人,求43岁时的生存人数。
83.0208(人)
生命表的特点 构造原理简单、数据准确(大样本场合)、不依赖总体分 布假定(非参数方法)
4/25
3.2.2 生命表的内容
在生命表中,首先要选择初始年龄且假定在该年龄生存的一 个合适的人数,这个数称为基数。一般选择0岁为初始年龄, 并规定此年龄的人数,通常取整数如10万、100万、1000万 等。 在生命表中还规定最高年龄,用w表示,满足lw+1=0。 一般的生命表中都包含以下内容: (1) x: 年龄. (2)lx: 生存数,是指从初始年龄至满x岁尚生存的人数。 例:l25表示在初始年龄定义的基数中有l25人活到25岁。 1) lx表示自出生至满x岁时尚存活人数的期望值。 2) lx为连续函数,随年龄x增加而递减。但生命表中则以
1/25
学习目标
掌握生命表中生存数的表示方法,含义。 掌握死亡数,死亡率的含义,计算。 掌握生存率的含义,计算。 掌握n年内生存概率,n年内死亡概率的计算公式, 掌握平均余命或生命期望值的计算。 掌握完全平均余命的计算
2/25
§ 3.2 生命表
生命表是寿险精算的科学基础,它是寿险费率和责任准备金 计算的依据,也是寿险成本核算的依据。
生存函数s(x)在20岁、21岁和22岁的值。
5.
如果
x
2 2 x 1 100
x
,0
x
100
若 l0 10000 则
保险精算李秀芳1-5章习题答案
7.设一个人数为1000的现年36岁的群体,根据本章中的生命表计算(取整)
(1)3年后群体中的预期生存人数(2)在40岁以前死亡的人数(3)在45-50之间挂的人
(1)l39=l36×3P36=l36(1-3q36)=1500×(1-0.0055)≈1492
(2)4d36=l36×4q36=1500×(0.005+0.00213)≈11
29.
第二章趸缴纯保费
1.设生存函数为 (0≤x≤100),年利率 =0.10,计算(保险金额为1元):(1)趸缴纯保费 的值。(2)这一保险给付额在签单时的现值随机变量Z的方差Var(Z)。
2.设利力 , , ,求 。
5. 设 , , , 试计算:(1) (2)
6.试证在UDD假设条件下:(1) (2)
=397.02
第三章年金精算现值
1.设随机变量T=T(x)的概率密度函数为 (t≥0),利息强度为δ=0.05 。(1)计算精算现值 (2)基金 足够用于实际支付年金的概率
2.设 , , 。试求:(1) ;(2) 。
3.设 , 。试求 :1) ;2) 。
5.某人现年50岁,以10000元购买于51岁开始给付的终身生存年金,试求其每年所得年金额。
13.设 , , ,…, , ,求:1)人在70岁至80岁之间死亡的概率;2)30岁的人在70岁至80岁之间死亡的概率;3)30岁的人的取整平均余命。
18.
19.
20.
24.答:当年龄很小时,性别差异导致的死亡率差异基本不存在,因此此时不能用年龄倒退法。
27. 28.设选择期为10岁,请用生存人数表示概率5|3q[30]+3
解:定义X=1+Y,则X为x期签单的每期起初支付1元的生存年金的给付现值随机变量