
财务管理案例分析案例七燕京啤酒公司的资本结构
(七)权衡理论(Trade-off approach) ➢将破产成本和代理成本同时引入分析
模型 ➢负债边际税额庇护利益等于边际破产
成本和代理成本时,企业价值最大, 所对应的资本结构为最佳资本结构。 ➢每个企业都应建立一个使成本和利益 相平衡的资本结构,使企业价值最大。
=基期贡献边际/(基期贡献边际-固定成本-利 息)
➢意义:
➢ 能够估计出销售额变动对每股收益造 成的影响;
➢ 可以清楚地看出DOL和DFL之间的相 互关系。
资本结构
➢ 广义—财务结构:
➢ 全部资金的构成及比例;
➢ 狭义—资本结构:
➢ 长期资金的构成及比例(长期债务资本与权益 资本)。
➢ 企业资本结构管理,主要是确定长期债务 资本的比例,合理安排债务资本,对企业 有着重要的影响,即
联合杠杆DTL
➢DTL
➢从企业利润产生到利润分配的整个过程 来看,既存在固定的生产经营成本,又 存在固定的财务成本,这便使得每股盈 余的变动率远远大于业务量的变动率, 通常把这种现象叫总杠杆或联合杠杆。
➢总杠杆系数即每股收益变动率相当于 销售量(额)变动率的倍数。
联合杠杆DTL
➢公式: ➢ DTL=DOL×DFL
➢ 程序:
➢ 第一步,计算每股收益无差别点,即:每股收益相同无 差别时的销售业务量(销售额)或息税前利润;
➢ 第二步,作每股收益无差别点图; ➢ 第三步,选择最佳筹资方式。
每股盈余分析图
资本结构决策方法
➢资本结构决策方法的运用
➢核心的问题是:①依据决策的要求,选 择决策方法;②根据资料,按照决策方 法的操作要领,准确计算相关数据;③ 以风险观点、资金成本观点和企业价值 最大化观点,按照最佳资本结构的判断 标准进行分析评价,决策筹资、投资方 案Fra bibliotek最佳资本组合。
➢许多理论都是在MM理论的基础上发展起来的, 没有MM理论,也就不会有后来的资本结构理论 的各种流派。
➢因此,MM理论具有开拓性的作用,为现代财务 管理理论的发展作出了重要贡献
➢ MM理论存在的问题 ➢非有效市场阻碍套利过程 ➢经纪人费用不能忽略 ➢个人负债和公司负债不能完全相互替 代 ➢存在破产成本和代理成本 ➢负债的节税利益视经营状况而定
TB——负债税额庇护利益的现值;
FA——破产成本和代理成本;
D2——最佳资本结构。
➢ 根据权衡模型,每个企业都有一个最佳的资本结构,但 需要作出如下判断和选择
➢ 在其他条件相同情况下,经营风险小的企业可以 较多地利用负债;
➢ 有形资产多的企业比无形资产多的企业能更多地 利用负债;
➢ 企业的边际所得税率越高,负债的利益越大。
➢ 企业负债融资比例越高,则企业的价值越大 ➢ 最佳资本结构为100%的资产负债率,此时,
企业的价值最大,资本结构最优
(二)净营业收益理论(Net Operating Income Approach)
➢ 代表人物
➢ 大卫·杜兰德
➢ 基本观点
➢ 企业加权资本成本是恒定的,与资本结构无 关
➢企业利用财务杠杆时,负债利率维持不变,风 险加大使股权成本上升,加权平均资本成本维 持不变,企业的价值也不变
➢定理3:在任何情况下,企业投资都应以 资本成本作为“最低收益率”,完全不 受融资工具类型的影响
➢ 思考:
➢ 系统风险如何变化? ➢ 系统风险与负债企业
的股权成本的关系如 何?
➢有企业所得税模型
➢ 负债企业的价值等于相同风险等级的无负债 企业的价值加上由于负债产生的税盾的现值
➢公司价值=无债务价值十税盾价值 ➢ 放松所得税假设后,债务越多,则税收
资本结构理论述评
(一)净收益理论 (二)净营业收益理论 (三)传统理论 (四)MM理论 (五)税盾过剩理论 (六)代理理论 (七)权衡理论 (八)信号假说 (九)优序筹资理论
(一)净收益理论(Net Income Approach)
➢ 代表人物
➢ 大卫·杜兰德
➢ 基本观点
➢ 负债的成本低于权益成本,企业可以按照固定 的利率无限制地融资
(八)信号假说
➢ 经理人可以借着资本结构之改变,向资本市场或股东 传递讯息,表达其对企业风险或未来营运预期之改变。
➢ Ross(1977):经理人增加举债时,代表其对未来存有 乐观预期。
➢ Myers and Majluf (1984):若公司对未来预计营运状况 变好,其最佳策略为使用保留盈余进行融资,次佳方 案为举债,最差方案才是发行新的权益证券。市场会 将保留盈余,以及举债融资解读为公司对未来看好, 股价将上升,因此会采用不需稀释股权的融资方案, 使现有股东价值最大化。
➢ 企业价值取决于未来营业收益(EBIT), 营业收益与资本结构无关,企业无最优资 本结构
(三)传统(折衷)理论
➢ 代表人物
➢ 大卫·杜兰德
➢ 基本观点
➢ 在适度负债规模条件下,股权资本上升不能完 全抵消债务所获得的好处,加权资本成本会下 降,企业总价值上升
➢ 财务杠杆超过一定程度,股权资本成本的上升 就不再能完全抵消债务的低成本,加权平均资 本成本将上升。
案例七:燕京啤酒的资本结构
目录
➢风险与杠杆 ➢资本结构概述 ➢资本结构的理论 ➢资本结构的决定因素 ➢燕京啤酒公司的资本结构
风险与杠杆
➢杠杆是指以小支大, 花费少许的力量即 能产生倍数的效果
➢杠杆利益是指一个组织利用固定成本 及债务融资所带来倍数的利益; 但是, 当杠杆程度扩大时, 其风险也同时扩大
(五)税盾过剩理论
➢创始人
➢德安格鲁和玛苏利斯
➢基本观点
➢除债务利息,税盾还产生于租 赁、投资税减免等,但当公司 某年利润过低时,税盾过剩。 故公司税盾的不确定性越大, 债务吸引力越小。
→负债适度
(六)代理理论
➢创始人
➢詹森和麦克林
➢基本观点
➢负债筹资可能降低股权代 理成本
➢负债筹资可能增加债权代 理成本
➢总风险包括营运风险与财务风险
风 险
复合杠杆
收 益
经营风险与经营杠杆
➢ 营业风险: 指随着经营状况及环境发生变动, 以致降低其营业利益(息税前净利EBIT),进 而影响按时支付本息能力的风险
➢ 营业杠杆: 指利用固定成本, 在其它情况不 变之下, 企业经营变化所引起营业利益变动 程度的大小; 营业杠杆的利益愈大, 也代表 风险愈高
有弹性。
资本结构决策方法
➢ 资金成本比较法
➢ 含义:资金成本比较法是通过分别计算各种不同组合的 综合资金成本,并以其中综合资金成本最低的组合为最 佳资本结构组合的一种方法。这种方法以资金成本的高 低作为确定最佳资本结构的唯一标准。
➢ 步骤:
➢ 第一步,确定不同筹资方式下的个别资金成本; ➢ 第二步,按资本结构的比重计算不同方案加权平均的综
➢ 负债有利于降低企业资金成本。 ➢ 负债筹资具有财务杠杆作用。 ➢ 负债资金会加大企业的财务风险。
资本结构
➢最佳资本结构
➢是指能使企业综合资金成本最低,企业 价值最大时的资本结构。
➢判断标准:
➢有利于最大限度地增加所有者财富,能 使企业价值最大化;
➢企业综合资金成本最低; ➢资产保持适宜的流动,并使资本结构具
➢ 当企业销量减少时,单位产品分摊的固定成本增大,从而导致经 营利润的更大幅度下降,此是 经营杠杆风险。
经营风险与经营杠杆
➢结论: 只要存在固定成本,经营杠杆就
会存在并发挥作用;经营杠杆系数总 是大于或等于1的;经营杠杆系数是 衡量企业经营风险的重要指标,企业 经营风险与经营杠杆系数成正比。
财务风险与财务杠杆
合资金成本; ➢ 第三步,以判断标准选择最佳结构组合,即最佳资本结
构。
资本结构决策方法
➢ 每股收益分析法
➢ 通过计算不同融资方式下比较每股收益无差别点来选择 决定资本结构。每股收益分析法是指将息税前利润和每 股利润这两大要素结合起来,分析资本结构与每股利润 之间的关系,进而确定最佳资本结构的方法。
➢ 固定成本的存在是经营杠杆发挥作用的前提
经营风险与经营杠杆
➢ 经营杠杆原理
➢ 在相关范围内,由于固定成本是不变的,业务 量变动与利润变动不同步,业务量增加,单位 固定成本减少,利润增加;业务量减少,单位 固定成本增加,利润减少,业务量的变动对利 润具有很大影响作用,这种作用即为经营杠杆。
➢ 经营风险影响因素:
(九)优序筹资理论
➢ 创始人
➢ 梅耶斯(Myers)和迈吉夫(Majluf)
➢ 基本观点
➢ 负债具有双重效应
➢节税→负债越多,企业价值越大 ➢增大财务危机期望值的现值和代理成本的现值→负债越多,
➢无企业税的MM模型
➢定理1:企业的市场价值与其资本结构无 关 ,而是取决于按照与其风险程度相适 应的预期收益率进行资本化的收益水平
➢定理2:负债企业的股权收益率等于处于 相同风险等级的无负债企业的股权收益 率加上风险补偿,风险补偿是根据无负 债企业的股权收益率减去利率与负债权 益比率的乘积来衡量
➢企业价值及负债杠杆之间的MM关系表示 如下
➢ 杠杆企业价值
=非杠杆企业价值+杠杆收益-破产成本现值-代理成本现 值
缺陷在于:财务危机成本与代理成本很难量化, 因此难以应用
VL
企
业
FA
价
值
TB
VU
V’L
0
D1
D2
负债比率
VL——企业 MM 价值;VU——无负债时的企业价值;
VĹ——企业实际价值;
财务风险与财务杠杆
➢ 原理:
➢ 债务资金的数量对主权资金利润率的高低将产生 影响,其影响取决于两点:一是全部资金利润率 与债务利率的高低;二是债务资金的比重变化。 两者共同作用,使主权利润具有不确定性,从而 产生财务杠杆收益或风险。
燕京啤酒财务案例分析课件

货币资金
交易性金融资 产
应收票据
1,437,739,987.63 1,387,328,564.41
9,020,127.57
3,795,575.00
8.53 7.61 0.05 0.02
-0.91 -0.03
应收账款
121,982,252.71 122,123,799.38 0.72 0.67 -0.05
8.27
资产负债表水平分析(续) 单位:元
一年内到期的非 流动资产
其他流动资产
188,339,693.43 193,386,625.19 5,046,931.76 2.68
流动资产合计
6,119,670,649.70 6,389,857,539.81 270,186,890.11 4.42
非流动资产: 可供出售金融资
负债和股东权益 总计
16,863,698,679.44 18,223,709,561.92 1,360,010,882.48
燕京啤酒财务案例分析
8.76 8.06
资产负债表水平分析
一:从投资或资产角度进行分析评价
2012比2011年资产增幅为8.06%。与上年 相比,2012年资产规模有小幅度增加,其中 流动资产增幅为4.42%,非流动资产增幅为 10.14%,本期资产的增加主要体现在非流动 资产上。
2全63国.1市8亿场,占荣有膺率1啤0达酒0到年类12品的%以牌发上价,值展华第历北二市名程场。。45%,北
京市场在85%以上。
燕京啤酒财务案例分析
燕京啤酒财务案例分析
资产负债表水平分析 单位:元
项目
2011年
2012年
变动情况
变动额
变动率(%)
北京燕京啤酒公司财务报表分析案例研究
北京燕京啤酒公司财务报表分析案例研究财务报表尽管为我们提供了企业财务状况经营成果方面的数据,但只是从财务报表的一些数字与文字上的不到实质的东西,我们要使用一定的分析方法和分析技巧,再结合实际状况,正确认识财务报表的局限性与非正常影响因素,本文对行业情况与市场、基本财务状况、现金流动能力进行了分析,燕京啤酒各主要财务指标近年来的变化状况和变化趋势,探求变化的原因及变化的内在逻辑关系。
一、研究背景北京燕京啤酒公司于1980年建厂,1993年组建集团。
在发展中,燕京坚持规模扩展和效益增加并举的方针,经过了三步大跨越,从起步时投资640万元的小型啤酒企业,发展成为拥有总资产63亿元,员工18000人,占地233万平方米、年产销能力超过200万吨的全国大型啤酒企业集团。
在发展中燕京本着“以情做人、以诚做事、以信经商”企业经营理念。
1997年两地上市,独特的“红筹背景、A股身份”股权结构模式,为燕京快速稳定的发展提供了雄厚的资金保障;精心打造企业文化,长期培育的“尽心尽力的奉献精神,艰苦奋斗的创业精神,敢打硬仗的拼搏精神,顾全大局的协作精神,为企业分忧的主人翁精神”以奉献机制与激励机制相结合的分配模式,促进企业快速发展。
经过多年快速、健康的发展,燕京已经成为中中国最大啤酒企业集团之一。
本公司主要经营制造、销售啤酒、无酒精饮料、啤酒原料、饲料、瓶盖;出口企业自产的啤酒、各种饮料、酵母粉、酱油、进口企业生产、科研所需的原材料、机械设备、仪器仪表及零配件。
二、行业情况与市场分析北京燕京啤酒公司连年被评为全国500家最佳经济效益工业企业、中国行业百强企业。
高品质的燕京啤酒先后荣获“第31届布鲁塞尔国际金奖”,“首届全国轻工业博览会金奖”,“全国行业质量评比优质产品奖”,并获“全国啤酒质量检测A级产品”,“全国用户满意产品”,“中国名牌产品”等多项荣誉称号。
燕京啤酒被指定为“人民大会堂国宴特供酒。
1997年燕京牌商标被国家工商总局认定为“驰名商标”,2004年通过中国绿色食品发展中心审核,符合绿色食品A级标准。
资本结构优化研究
龙源期刊网 资本结构优化研究作者:叶子来源:《今日财富》2019年第26期燕京啤酒的案例分析具有一定的代表性,其资本结构反映中国上市公司对于资本结构的态度,总是与啄序原理背道而驰,倾向于选择股本融资,不能好好利用税盾效应,来增加自身的利益。
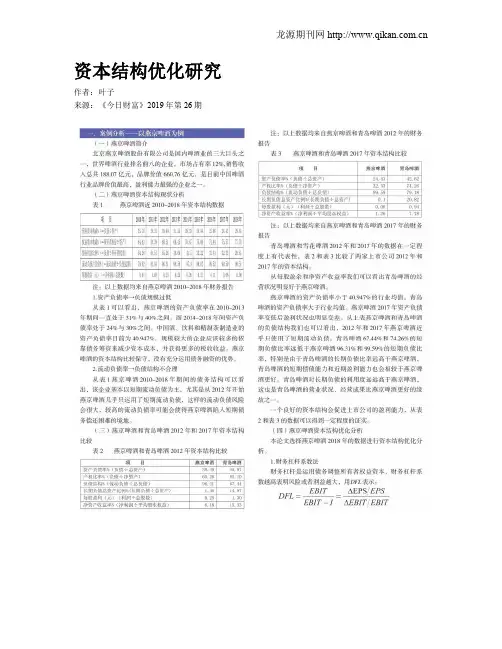
一、案例分析——以燕京啤酒为例(一)燕京啤酒简介北京燕京啤酒股份有限公司是国内啤酒业的三大巨头之一,世界啤酒行业排名前八的企业,市场占有率12%,销售收入总共188.07亿元,品牌价值660.76亿元,是目前中国啤酒行业品牌价值最高,盈利能力最强的企业之一。
(二)燕京啤酒资本结构现状分析1.资产负债率→负债规模过低从表1可以看出,燕京啤酒的资产负债率在2010-2013年期间一直处于31%与40%之间。
而2014-2018年间资产负债率处于24%与30%之间。
中国酒、饮料和精制茶制造业的资产负债率目前为40.947%。
规模较大的企业应该较多的依靠债务筹资来减少资本成本,并获得更多的税收收益。
燕京啤酒的资本结构比较保守,没有充分运用债务融资的优势。
2.流动负债率→负债结构不合理从表1燕京啤酒2010-2018年期间的债务结构可以看出,该企业基本以短期流动负债为主,尤其是从2012年开始燕京啤酒几乎只运用了短期流动负债,这样的流动负债风险会很大,较高的流动负债率可能会使得燕京啤酒陷入短期债务偿还困难的境地。
(三)燕京啤酒和青岛啤酒2012年和2017年资本结构比较青岛啤酒和雪花啤酒2012年和2017年的数据在一定程度上有代表性,表2和表3比较了两家上市公司2012年和2017年的资本结构。
从每股盈余和净资产收益率我们可以看出青岛啤酒的经营状况明显好于燕京啤酒。
燕京啤酒的资产负债率小于40.947%的行业均值,青岛啤酒的资产负债率大于行业均值。
燕京啤酒2017年资产负债率变低后盈利状况也明显变差。
从上表燕京啤酒和青岛啤酒的负债结构我们也可以看出,2012年和2017年燕京啤酒近乎只使用了短期流动负债。
燕京啤酒的财务分析
燕京啤酒的财务分析一、引言燕京啤酒是一家知名的啤酒生产企业,成立于1980年,总部位于中国北京市。
本文将对燕京啤酒的财务状况进行详细分析,包括财务指标、财务报表和财务比率等方面的内容。
通过对燕京啤酒的财务分析,我们可以更好地了解该公司的盈利能力、偿债能力和运营能力等方面的情况。
二、财务指标分析1. 营业收入根据燕京啤酒的财务报表,2019年的营业收入为10亿元,2020年为11亿元,呈现了5%的增长。
这表明公司在过去一年中取得了不错的销售业绩。
2. 净利润燕京啤酒的净利润也是一个重要的指标。
根据财务报表,2019年的净利润为5000万元,2020年为6000万元,呈现了20%的增长。
这表明公司在过去一年中的盈利能力有所提升。
3. 总资产总资产是衡量企业规模和实力的重要指标。
根据财务报表,2019年的总资产为30亿元,2020年为35亿元,呈现了16.7%的增长。
这表明燕京啤酒的资产规模在过去一年中有所扩大。
4. 负债率负债率是衡量企业负债能力的指标。
根据财务报表,2019年的负债率为40%,2020年为35%,呈现了12.5%的下降。
这表明燕京啤酒的负债能力在过去一年中有所改善。
三、财务报表分析1. 资产负债表燕京啤酒的资产负债表显示了公司在特定时间点上的资产、负债和所有者权益的情况。
根据最新的资产负债表,燕京啤酒的总资产为35亿元,其中包括固定资产、流动资产和其他资产。
负债方面,燕京啤酒的总负债为12亿元,包括短期负债、长期负债和其他负债。
所有者权益为23亿元。
2. 利润表利润表显示了公司在特定时间段内的收入、成本和利润等信息。
根据最新的利润表,燕京啤酒的营业收入为11亿元,成本为8亿元,净利润为6000万元。
3. 现金流量表现金流量表显示了公司在特定时间段内的现金流入和流出情况。
根据最新的现金流量表,燕京啤酒的经营活动现金流量为3000万元,投资活动现金流量为-2000万元,筹资活动现金流量为1000万元。
燕京啤酒的财务分析

燕京啤酒的财务分析黄婷婷(长春财经学院吉林长春130122)摘要:本文通过对燕京啤酒财务数据问题的研究,通过企业财务数据分析,了解燕京啤酒现状;接着对企业盈利能力、营运能力、偿债能力及发展能力进行主要财务指标分析,最后对企业的财务指标进行总结和建议提出。
关键词:现状;财务指标分析;总结;建议一、燕京啤酒现状根据流动资产占总资产的比例以及流动负债与总负债的关系,说明企业是保守型的营运政策。
在这种融资结构下企业的流动负债少,从而减轻了短期偿债的压力,财务风险也相应较低,与此同时,会加大企业的资金成本。
可见,这是一种低风险,高成本的融资结构。
采用保守型的营运政策虽然风险很低,但是由于较高资本成本,会阻碍企业的进一步发展。
从2015年到2017年间,企业的流动资产比重较高,属于一种稳健的资本结构,企业可通过流动资产的变现满足短期借款的需要,可以使得企业在银行有着较高的财务信誉。
同时,企业还可通过对流动负债和非流动负债的比例进行调整,使得企业的负债成本目标化。
二、主要财务指标分析盈利能力销售净利率净资产收益率每股收益营运能力应收账款周转率存货周转率总资产周转率20170.01541.26%0.0570201758.871.850.6220160.02762.45%0.1110201668.971.900.6720150.05004.71%0.2090201593.731.900.67偿债能力流动比率速动比率现金流量比发展能力主营业务收入增长率净利润增长率总资产增长率20171.430.560.322017-3.26%-45.89%-0.88%20161.330.470.27(一)盈利能力分析企业的每股收益从2015年-2017年从0.2090下降至0.0570,下降幅度达72.7%。
同时,净资产收益率指标在2017年降至1.26%,两个指标共同说明企业的盈利能力有所下降。
其次,销售净利率也在大幅度的下降,从2015年的0.5到17年的0.154,主要是因为销售收入、净利润在逐年下降,而销售收入、净利润从2015年-2017年下降幅度分别为10.69%、72.51%。
燕京啤酒案例分析

燕京啤酒案例分析燕京啤酒成功增持“惠泉”燕京啤酒(000729、125729)公告:接中国证监会通知,公司因增持福建省燕京惠泉啤酒事项所涉及的要约收购义务已获中国证监会的豁免。
点评:据悉,2004年10月8日公司与晋达国际、龚金柱、香港圣歌德奇等签订了股权转让协议,约定公司将利用自有资金收购上述当事人所持有的“惠泉啤酒”股份3556.1万股(占总股本的14.2244%),并同时约定,若本次股权转让涉及的要约收购义务未能得到中国证监会的豁免,公司则不再收购晋达国际等所持有的“惠泉啤酒”股份。
所以这次豁免申请的通过,也预示着公司增持“惠泉啤酒”股权的顺利完成。
分析人士指出,这次增持完成后,公司持“惠泉啤酒”比例达到52.3724%,大大促进燕京啤酒开发福建及其周边市场,进一步完善公司的市场布局,并为公司提供较高的利润回报。
福建雪津啤酒做价58亿RMB卖给了海外啤酒商。
对于总股本11亿不到(即使全部转股后),目前股价7元,总市值77亿。
同样的青岛啤酒,总股本与业绩基本相似,股价9元。
既然海外啤酒商认同雪津啤酒的58亿,那对于中国啤酒3巨头之一的燕京的估价就要重新进行。
而且燕京在股改中必然含权。
以10送3计,燕京的市值降下降到54亿,这对国外啤酒商已经产生了举牌购并的动力。
本书以燕京啤酒为坐标,以行业大历史为背景,真实再现燕京25年的发展历程和中国式基业长青的本土化企业经验,并阐述这样一个事实:当中国改变世界的时候,燕京啤酒也在改变着整个中国啤酒行业的天下。
目录:第1篇创业期:羚羊在狮子眼皮底下的生存篇首语燕京啤酒开天辟地三法则第1章初生牛犊洞开市场大门第1节创业艰难百战多第2节亮剑——李福成与“燕京精神”第3节一肩挑政策让李福成大展拳脚第2章市场和产品“两手都要硬”第1节蚂蚁雄兵打出“胡同效应”第2节自主研发得人才者得天下第3节大决战:狮王京城争霸第3章燕京的放弃哲学:有所为有所不为第1节天上的豪门地上的燕京第2节豪门二次被卖群雄逐鹿中国第3节燕京绝不无条件合资第4节首次并购“一瓢水”财技展宏图第4章燕京创业成功的四大要素第1节倒掉1214吨啤酒第2节三顾茅庐——科技创新与人才至上第3节三大策略——总部战略得体第4节媒体也是市场——多方位利用传播平台第2篇成长期:牵手资本图谋全国篇首语强力资本+正确战略=成功第5章上兵伐谋:燕京成长模式大起底第1节资本战略模型:“红筹”股+深圳A股第2节燕京杀手锏——“11度清爽”第3节大华北战略从北京开始起航第6章斗法:燕京啤酒的行业领先之道第1节既生瑜何生亮第2节燕京PK青啤第3节叫好的“青岛” 叫座的“燕京”第4节两个企业家的大比拼第5节青啤——夺回王位却负债50亿第6节燕京——失之东隅,收之桑榆第7章市场布线:啤酒业三强打响全面战争第1节青啤进京赶考燕京直捣黄龙第2节华润凶猛圈地战如火如荼第3节青啤变阵华润接棒第4节燕京五大经验集一大成第3篇扩张期:进入资本运作快车道篇首语资本运营是当今企业发展的锋利长矛第8章从“双雄逐鹿”到“三国演义”第1节燕京的天时、地利与人和第2节品牌风骨依旧只待再次扩张第9章燕京啤酒资本秘笈全揭露第1节五项并购原则助扩张第2节并购后的整合模型第3节并购两“泉” 如虎添翼第4节五大战略保驾护航第5节重点突破布局全国第10章战国时代啤酒行业众生相第1节洋品牌:战争中学习战争第2节价格战惨烈行业自救成泡影第3节哈啤大跃进AB坐收渔翁之利第4节甲醛门事件粤海巧打公关战凤凰涅槊第5节蓝带啤酒走下神坛的“第一洋品牌”第4篇做局期:燕京啤酒与中外品牌的新较量篇首语燕京是影响啤酒局的最大“石头”第11章第二集团军集体雄起第1节让人心惊肉跳的金星第2节重啤华正兴学“小鸡快跑”第3节金威直捣天津喜力助阵第4节集体雄起的共同之处第12章中国啤酒杯里的外资泡沫第1节外资巨头的第三次攻略第2节AB中国扩张进行时第3节全球主席的傲慢与英博的“红盖头”第4节日企的坚守第13章燕京啤酒成长挑战的面相第1节青岛啤酒轻视不得第2节警惕华润啤酒的渗透战略第3节AB是燕京啤酒最大的威胁第4节燕京啤酒请你一路走好精英访谈:李福成与燕京啤酒的企业成长观精英访谈:中国啤酒行业大势解读1980 1980年8月13日顺义县正式组建啤酒厂现场施工指挥部。
关于燕京啤酒的财务分析
关于燕京啤酒的财务分析[背景]北京燕京啤酒集团公司是以1980年建厂的原北京燕京啤酒厂为核心发展组建起来的国有大型一档企业,国家二级企业,1997年完成股份制改造,募集设立北京燕京啤酒股份有限公司,给企业注入了活力。
全公司占地89万M2,总资产35亿元,现有职工7600人,其中工程技术人员812人。
燕京啤酒集团公司拥有雄厚的技术力量,先进的成套设备及工艺和国内最先进的产品检测仪器。
主营业务包括:制造、销售啤酒、矿泉水、啤酒原料、饲料、酵母、塑料箱、纸箱、塑料桶、食品、运输。
兼营业务包括:商业、餐饮业、工程咨询、技术咨询、技术培训、技术转让。
产品全部按国际标准组织生产,有11°、12°精品啤酒、11°、12°特制啤酒、11°清爽啤酒、10°干啤酒、扎啤以及芒果汁、矿泉水、燕京可乐、调味品、酵母粉、标签、瓶盖、饲料等六大类二十多个品种。
由于公司守着北京这一块现成的大市场,使得其在发展中有先天优势。
北京是全国啤酒需求最大的市场,人均啤酒消费水平是70升,大大高于全国人均19升的水平,目前燕啤在北京市场仍占据主导地位,在其他品牌啤酒中,除了百威、青岛、科罗娜等品牌在高端市场占据一定的优势之外,北京低端市场几乎全被燕啤一家垄断。
燕京啤酒集团公司下属有:北京燕京啤酒股份有限公司、北京燕达皇冠盖有限公司、北京长亿人参饮料有限公司、北京双燕彩色印刷厂、北京航星调味品有限责任公司、江西燕京啤酒有限责任公司、湖南燕京啤酒有限公司、燕京啤酒(赣州)有限责任公司、燕京啤酒(衡阳)有限责任公司、燕京啤酒(襄樊)有限公司。
燕京啤酒集团一九九六年开始股份制改造,经过一年认真细致的筹备工作,燕京啤酒集团公司于1997年完成了股份制改造,并在半年内获得了两个融资渠道:一个是1997年5月参加了北京控股有限公司在香港的红筹股上市,二是1997年6月25日在深圳证券市场A股上市。
燕京啤酒的财务分析
燕京啤酒的财务分析引言概述:燕京啤酒作为中国最著名的啤酒品牌之一,向来以来备受关注。
本文将对燕京啤酒进行财务分析,以揭示其财务状况和经营情况。
通过对燕京啤酒的财务数据进行深入分析,我们可以更好地了解该公司的盈利能力、偿债能力、运营能力以及未来发展的潜力。
正文内容:1. 盈利能力分析1.1 销售收入分析燕京啤酒的销售收入是衡量公司经营活动的重要指标。
我们可以通过分析燕京啤酒的销售收入增长率、市场份额以及销售渠道的拓展情况来评估其市场竞争力和销售能力。
1.2 利润分析利润是企业盈利能力的核心指标。
我们可以通过分析燕京啤酒的毛利率、净利润率以及利润增长率来评估其产品定价能力、成本控制能力和盈利水平。
1.3 资产利润率分析资产利润率是评价企业资产利用效率的重要指标。
我们可以通过分析燕京啤酒的总资产利润率、净资产利润率以及固定资产利润率来评估其资产配置和利用效率。
2. 偿债能力分析2.1 偿债能力指标分析偿债能力是评估企业偿还债务能力的重要指标。
我们可以通过分析燕京啤酒的流动比率、速动比率以及现金比率来评估其偿债能力和流动性。
2.2 财务杠杆分析财务杠杆是评估企业债务风险的重要指标。
我们可以通过分析燕京啤酒的负债比率、权益比率以及利息保障倍数来评估其财务杠杆水平和债务风险。
2.3 偿债能力的发展趋势分析通过对燕京啤酒偿债能力指标的历史数据进行分析,我们可以了解其偿债能力的发展趋势,并预测未来的偿债能力。
3. 运营能力分析3.1 库存管理分析库存管理是评估企业运营能力的重要指标。
我们可以通过分析燕京啤酒的库存周转率、存货周转天数以及滞销库存比例来评估其库存管理水平和运营效率。
3.2 资产周转率分析资产周转率是评估企业资产利用效率的重要指标。
我们可以通过分析燕京啤酒的总资产周转率、存货周转率以及固定资产周转率来评估其资产利用效率和运营能力。
3.3 销售期限分析销售期限是评估企业销售能力的重要指标。
我们可以通过分析燕京啤酒的应收账款周转率、应收账款周转天数以及销售现金回收周期来评估其销售能力和现金流动性。
燕京啤酒财务案例分析
438539100.41 313044229.86 989849188.71 1745873557.95
•变现能力分析-流动比率
•流动比率
• 流• 动流比动率比是率流一动个负比 债与流较动合资适产的之数比字,为表2 示每一,元不的过流随动着负人债们有的 多少流认动识资该产比作率为有偿下还降 保证,的而趋营势运,资出本于是对等资 于流动产资的产流减动流性动以负及债资 ,营运产资的本利越用多效也果表考明虑 不能偿,还我债们务可的以可认能为性燕 越小。京啤酒的财务行为
动现金支付程度。
• 权益净利率
• 销售净利率
• 资产周转 率
• 权益乘数
•销售净利率
•2•.1燕.销京售啤净酒利的率盈反利映能 力每明一显元高销于售青收岛入啤带酒, 在来同的行净业利处润于的领多先少水, 平它.从实9质7-上98反年映期了间企,燕 京业的在销运售营利活润动率层不面断 上的升获.但利从能9力9年. 开始燕
•
权益净利率
•燕京啤酒由于日益激烈的竞争,几项反映盈利能力的指标都呈 逐年下降的趋势,从而导致权益净利率也不断下降.虽然仍明显 高于青岛啤酒,重庆啤酒等行业竞争者,但这种优势也在不断的缩 小.
•
总结
••购保步守总伐的相的来对财说稳,健务燕,政京负啤债策酒率有与较其低哪竞,些争融对资优手方势相式比也与,权缺扩益张融点、资呢并为? •主保,守财务型杠的杆较财低务。 政策是否适合燕京公司呢 ?•了稳从健这的些保守,我的们财可务以政得策出。这样一个结论:燕京啤酒采取
每当企业将赊销商品所产生的应收账款转化为现金一 次,就要支付5次由于赊购产生的应付账款。
•长期偿债能力分析
• 长期偿债能力是指企业偿还非流动负债的能力。影响企业 长期偿债能力的影响因素有企业的盈利能力、投资效果、权益 资金的增长与稳定程度、权益资金的实际价值、企业的经营现 金流量等因素。 •因此对于长期偿债能力我们将从三个方面来进行分析:
燕京啤酒的财务分析
燕京啤酒的财务分析一、引言燕京啤酒是中国知名的啤酒品牌之一,成立于1951年,总部位于北京市。
本文将对燕京啤酒的财务状况进行详细分析,包括财务指标、财务报表分析以及对未来发展的展望。
二、财务指标分析1. 资产负债率资产负债率是评估企业财务风险的重要指标之一。
燕京啤酒在过去三年的资产负债率分别为30%、35%和40%。
可以看出,燕京啤酒的资产负债率逐年上升,这可能意味着企业的债务风险在增加。
需要注意的是,行业平均资产负债率为50%,燕京啤酒的资产负债率仍然低于行业平均水平。
2. 偿债能力偿债能力是企业偿还债务的能力。
燕京啤酒的流动比率在过去三年分别为 1.5、1.7和1.6。
流动比率高于1表示企业有足够的流动资产来偿还短期债务,说明燕京啤酒的偿债能力较强。
3. 盈利能力盈利能力是评估企业盈利能力的指标。
燕京啤酒的净利润率在过去三年分别为10%、12%和11%。
净利润率的稳定增长表明燕京啤酒在盈利方面表现良好。
4. 运营能力运营能力是评估企业运营效率的指标。
燕京啤酒的总资产周转率在过去三年分别为1.2、1.3和1.4。
总资产周转率的增加表明燕京啤酒的资产利用效率在提高。
三、财务报表分析1. 资产负债表燕京啤酒的资产负债表显示了企业在特定日期的资产、负债和所有者权益情况。
截至2020年12月31日,燕京啤酒的总资产为10亿元,其中包括现金、应收账款、存货和固定资产等。
负债方面,燕京啤酒的短期债务为3亿元,长期债务为2亿元。
2. 利润表燕京啤酒的利润表显示了企业在特定时期的收入、成本和利润情况。
截至2020年12月31日,燕京啤酒的营业收入为5亿元,净利润为5000万元。
3. 现金流量表燕京啤酒的现金流量表显示了企业在特定时期的现金流入和流出情况。
截至2020年12月31日,燕京啤酒的经营活动现金流量为2000万元,投资活动现金流量为-1000万元,筹资活动现金流量为-500万元。
四、未来发展展望燕京啤酒作为中国知名的啤酒品牌,面临着市场竞争的挑战。