
苏交科2020年三季度财务分析详细报告
内部资料,妥善保管
第 1 页 共 39 页 苏交科2020年三季度财务分析详细报告 一、资产结构分析 1.资产构成基本情况
苏交科2020年三季度资产总额为1,369,723.99万元,其中流动资产为1,082,270.82万元,主要以应收账款、货币资金、预付款项为主,分别占流动资产的49.35%、20.52%和1.75%。非流动资产为287,453.18万元,主要以固定资产、商誉、递延所得税资产为主,分别占非流动资产的22.72%、19.89%和13.19%。
资产构成表(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度 数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
总资产 1,165,373.16 100.00 1,193,753.55 100.00 1,369,723.99 100.00
流动资产 763,025.19 65.47 907,245.89 76.00 1,082,270.82 79.01
应收账款 600,849.2 51.56 653,120.88 54.71 534,153.75 39.00
货币资金 75,336.44 6.46 12.46 16.21 内部资料,妥善保管
第 2 页 共 39 页 148,701.72 222,038.15 预付款项 7,354.68 0.63 16,243 1.36 18,932.53 1.38
非流动资产 402,347.96 34.53 286,507.66 24.00 287,453.18 20.99
固定资产 98,888.51 8.49 67,686.11 5.67 65,299.63 4.77 商誉 87,896.18 7.54 57,783.64 4.84 57,172.9 4.17 递延所得税资产 23,426.26 2.01 29,671.85 2.49 37,908.12 2.77 2.流动资产构成特点
企业流动资产中被别人占用的、应当收回的资产数额较大,约占企业流动资产的49.35%,应当加强应收款项管理,关注应收款项的质量。企业持有的货币性资产数额较大,约占流动资产的20.87%,表明企业的支付能力和应变能力较强。但这种应变能力主要是由短期借款及应付票据来支持的,应当对偿债风险给予关注。
流动资产构成表(万元)
项目名称 2018年三季度 2019年三季度 2020年三季度 数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
流动资产 763,025.19 100.00 907,245.89 100.00 1,082,270.82 100.00
应收账款 600,849.2 78.75 653,120.88 71.99 534,153.75 49.35 内部资料,妥善保管
第 3 页 共 39 页 货币资金 75,336.44 9.87 148,701.72 16.39 222,038.15 20.52
预付款项 7,354.68 0.96 16,243 1.79 18,932.53 1.75 一年内到期的非流动资产 27,072.88 3.55 43,131.91 4.75 8,812.81 0.81
存货 15,539.37 2.04 8,219.53 0.91 6,819.13 0.63 其他流动资产 3,988.73 0.52 5,951.23 0.66 6,495.38 0.60 交易性金融资产 0 - 3,098.92 0.34 2,043.36 0.19 应收票据 1,773.28 0.23 2,307.66 0.25 1,789.64 0.17 3.资产的增减变化
2020年三季度总资产为1,369,723.99万元,与2019年三季度的1,193,753.55万元相比有较大增长,增长14.74%。
内部资料,妥善保管
第 4 页 共 39 页 4.资产的增减变化原因
以下项目的变动使资产总额增加:货币资金增加73,336.44万元,递延所得税资产增加8,236.28万元,预付款项增加2,689.53万元,其他非流动资产增加2,648.65万元,无形资产增加1,194.56万元,长期股权投资增加939.86万元,其他流动资产增加544.15万元,长期待摊费用增加309.46万元,共计增加89,898.92万元;以下项目的变动使资产总额减少:应收票据减少518.02万元,商誉减少610.73万元,投资性房地产减少736.09万元,交易性金融资产减少1,055.57万元,在建工程减少1,161.84万元,存货减少1,400.4万元,固定资产减少2,386.48万元,长期应收款减少11,028.34万元,一年内到期的非流动资产减少34,319.1万元,应收账款减少118,967.13万元,共计减少172,183.72万元。各项科目变化引起资产总额增加175,970.44万元。
5.资产结构的合理性评价
从资产各项目与营业收入的比例关系来看,2020年三季度应收账款所占比例较高,存货所占比例基本合理。
决算财务分析报告(3篇)

第1篇
一、前言
随着我国经济的快速发展,企业作为市场经济的主体,其财务状况对企业的生存和发展具有重要意义。本报告旨在通过对某企业的决算财务报表进行分析,全面评估其财务状况,为企业的决策提供参考。
二、企业概况
某企业成立于20XX年,主要从事某行业产品的研发、生产和销售。经过多年的发展,企业规模不断扩大,市场占有率逐年提高。近年来,企业营业收入和利润总额均呈现稳步增长态势。
三、决算财务报表分析
(一)资产负债表分析
1.资产结构分析
截至20XX年12月31日,企业资产总额为XX亿元,其中流动资产XX亿元,非流动资产XX亿元。流动资产中,货币资金、应收账款、存货等均有所增长,表明企业在经营活动中具有较强的流动性。非流动资产中,固定资产、无形资产等均有所增加,说明企业投资规模扩大。
2.负债结构分析
截至20XX年12月31日,企业负债总额为XX亿元,其中流动负债XX亿元,非流动负债XX亿元。流动负债中,短期借款、应付账款等均有所增长,表明企业在偿还短期债务方面存在一定压力。非流动负债中,长期借款、长期应付款等均有所增加,说明企业投资需求较高。
3.所有者权益分析
截至20XX年12月31日,企业所有者权益为XX亿元,较上年度增长XX%。其中,实收资本、资本公积、盈余公积等均有所增加,表明企业盈利能力较强,投资者信心充足。
(二)利润表分析
1.营业收入分析 20XX年度,企业营业收入为XX亿元,较上年度增长XX%。其中,主营业务收入XX亿元,其他业务收入XX亿元。主营业务收入占比高,说明企业核心竞争力较强。
2.营业成本分析
20XX年度,企业营业成本为XX亿元,较上年度增长XX%。主营业务成本XX亿元,其他业务成本XX亿元。成本控制能力较好,毛利率较高。
3.期间费用分析
20XX年度,企业期间费用为XX亿元,较上年度增长XX%。其中,销售费用、管理费用、财务费用等均有所增加,表明企业在市场拓展、内部管理和融资等方面投入较大。
江苏国泰2020年三季度财务指标报告

内部资料,妥善保管 第 1 页 共 4 页 江苏国泰2020年三季度财务指标报告
一、实现利润分析
实现利润增减变化表(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
营业收入
1,285,350.1
3 -
1,195,348.2
9 -7
859,892.95 -28.06
利润总额 66,544.87 - 65,600.43 -1.42 59,238.63 -9.7
营业利润 66,446.44 - 65,165.57 -1.93 57,500.12 -11.76
投资收益 943.89 - 5,919.35 527.12 4,791.16 -19.06
营业外利润 98.43 - 434.86 341.79 1,738.51 299.79
2020年三季度利润总额为59,238.63万元,与2019年三季度的
65,600.43万元相比有所下降,下降9.70%。利润总额主要来自于内部经营
业务,企业盈利基础比较可靠。
成本构成变动情况表(占营业收入的比例)(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
营业收入
1,285,350.1
3 100.00
1,195,348.2
9 100.00
859,892.95 100.00
营业成本
1,131,554.0
4 88.03
1,048,915.6
6 87.75
710,536.46 82.63
营业税金及附加 1,167.58 0.09 1,481.78 0.12 1,736.84 0.20
销售费用 55,694.3 4.33 57,852.93 4.84 51,325.8 5.97
管理费用 19,829.16 1.54 26,862.85 2.25 25,569.13 2.97
苏宁环球2020年三季度财务风险分析详细报告

内部资料,妥善保管 第 1 页 共 5 页 苏宁环球2020年三季度风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动的短期资金需求为684,297.74万元,2020年三季度已经取得的短期带息负债为230,239.36万元。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供531,065.07万元的营运资本。 3.总资金需求 该企业的总资金需求为153,232.67万元。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为163,721.15万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是242,674.69万元,实际已经取得的短期带息负债为230,239.36万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为203,197.92万元,企业有能力在3年之内偿还的贷款总规模为222,936.31万元,在5年之内偿还的贷款总规模为262,413.07万元,当前实际的带息负债合计为334,999.36万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业不存在资金缺口。如果当前盈利水平保持不变,该在未来一个分析期内有能力偿还全部有息负债。企业的负债率也不高,发生资金链断裂的风险较小。资金链断裂风险等级为2
建设工程的财务分析报告(3篇)

第1篇
一、前言
建设工程作为我国国民经济的重要组成部分,其财务状况直接关系到我国经济发展和民生改善。为了全面了解建设工程的财务状况,提高建设工程投资效益,本报告对某建设工程的财务状况进行了分析。本报告主要从财务报表分析、财务比率分析和财务指标分析三个方面展开,以期为我国建设工程的财务管理提供有益的参考。
二、财务报表分析
1. 资产负债表分析
(1)资产结构分析
从资产负债表可以看出,该建设工程的资产总额为XX亿元,其中流动资产XX亿元,非流动资产XX亿元。流动资产中,货币资金、应收账款和存货占比最高,分别为XX%、XX%和XX%。非流动资产中,固定资产和无形资产占比最高,分别为XX%和XX%。
(2)负债结构分析
该建设工程的负债总额为XX亿元,其中流动负债XX亿元,非流动负债XX亿元。流动负债中,短期借款、应付账款和预收款项占比最高,分别为XX%、XX%和XX%。非流动负债中,长期借款和应付债券占比最高,分别为XX%和XX%。
2. 利润表分析
(1)收入分析
该建设工程营业收入为XX亿元,其中主营业务收入XX亿元,其他业务收入XX亿元。主营业务收入占比较高,说明该建设工程的核心业务具有较强的盈利能力。
(2)成本费用分析
该建设工程营业成本为XX亿元,其中主营业务成本XX亿元,其他业务成本XX亿元。期间费用为XX亿元,其中销售费用、管理费用和财务费用分别为XX亿元、XX亿元和XX亿元。
(3)利润分析 该建设工程营业利润为XX亿元,净利润为XX亿元。净利润占营业收入的比例为XX%,说明该建设工程的盈利能力较强。
三、财务比率分析
1. 偿债能力分析
(1)流动比率:该建设工程的流动比率为XX,说明短期偿债能力较好。
(2)速动比率:该建设工程的速动比率为XX,说明短期偿债能力较强。
(3)资产负债率:该建设工程的资产负债率为XX%,说明负债水平适中。
2. 运营能力分析
(1)存货周转率:该建设工程的存货周转率为XX次,说明存货管理效率较高。
苏交科2020年上半年财务分析结论报告
内部资料,妥善保管 第 1 页 共 3 页 苏交科2020年上半年财务分析综合报告 一、实现利润分析 2020年上半年利润总额为16,607.69万元,与2019年上半年的27,970.2万元相比有较大幅度下降,下降40.62%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。在营业收入增长的情况下,营业利润却出现了较大幅度的下降,企业未能在销售规模扩大的同时提高利润水平,应注意增收减利所隐藏的经营风险。 二、成本费用分析 2020年上半年营业成本为151,443.84万元,与2019年上半年的135,060.74万元相比有较大增长,增长12.13%。2020年上半年销售费用为4,308.9万元,与2019年上半年的3,496.87万元相比有较大增长,增长23.22%。从销售费用占销售收入比例变化情况来看,2020年上半年在销售费用有较大幅度增长的同时营业收入也有所增长,企业销售活动取得了一些成效,但是销售费用增长明显快于营业收入增长。2020年上半年管理费用为19,280.17万元,与2019年上半年的22,402.73万元相比有较大幅度下降,下降13.94%。2020年上半年管理费用占营业收入的比例为8.79%,与2019年上半年的10.62%相比有所降低,降低1.83个百分点。但并没有带来经济效益的明显提高,要注意控制管理费用的必要性。2020年上半年财务费用为6,092.04万元,与2019年上半年的4,251.99万元相比有较大增长,增长43.27%。 三、资产结构分析 2020年上半年应收账款占营业收入的比例下降。从流动资产与收入变化情况来看,流动资产增长快于营业收入增长,资产的盈利能力并没有提高。与2019年上半年相比,资产结构偏差。 四、偿债能力分析 从支付能力来看,苏交科2020年上半年经营活动的正常开展,在一定程度上还要依赖于短期债务融资活动的支持。企业负债经营为正效应,增加负债有可能给企业创造利润。
万兴科技2020年三季度财务分析详细报告
万兴科技2020年三季度财务分析详细报告
万兴科技2020年三季度财务分析详细报告
⼀、资产结构分析
1.资产构成基本情况
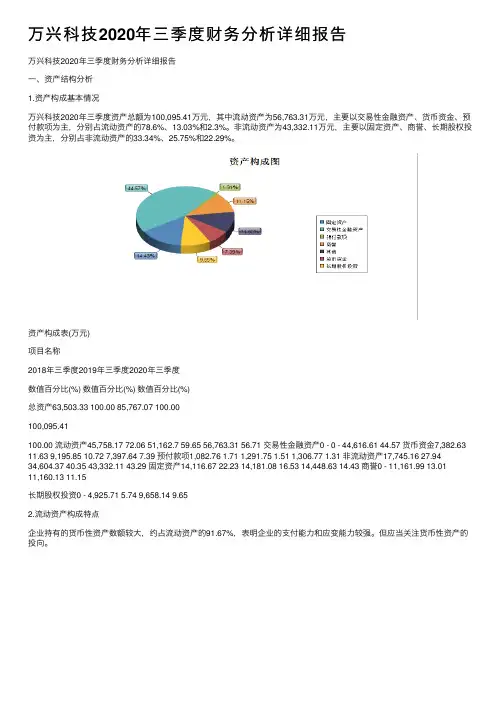
万兴科技2020年三季度资产总额为100,095.41万元,其中流动资产为56,763.31万元,主要以交易性⾦融资产、货币资⾦、预
付款项为主,分别占流动资产的78.6%、13.03%和2.3%。⾮流动资产为43,332.11万元,主要以固定资产、商誉、长期股权投
资为主,分别占⾮流动资产的33.34%、25.75%和22.29%。
资产构成表(万元)
项⽬名称
2018年三季度2019年三季度2020年三季度
数值百分⽐(%) 数值百分⽐(%) 数值百分⽐(%)
总资产63,503.33 100.00 85,767.07 100.00
100,095.41
100.00 流动资产45,758.17 72.06 51,162.7 59.65 56,763.31 56.71 交易性⾦融资产0 - 0 - 44,616.61 44.57 货币资⾦7,382.63
11.63 9,195.85 10.72 7,397.64 7.39 预付款项1,082.76 1.71 1,291.75 1.51 1,306.77 1.31 ⾮流动资产17,745.16 27.94
34,604.37 40.35 43,332.11 43.29 固定资产14,116.67 22.23 14,181.08 16.53 14,448.63 14.43 商誉0 - 11,161.99 13.01
11,160.13 11.15
长期股权投资0 - 4,925.71 5.74 9,658.14 9.65
2.流动资产构成特点
企业持有的货币性资产数额较⼤,约占流动资产的91.67%,表明企业的⽀付能⼒和应变能⼒较强。但应当关注货币性资产的
投向。
流动资产构成表(万元)
项⽬名称
2018年三季度2019年三季度2020年三季度
数值百分⽐(%) 数值百分⽐(%) 数值百分⽐(%)
江苏银行2020年三季度财务风险分析详细报告
内部资料,妥善保管 第 1 页 共 4 页 江苏银行2020年三季度风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动不缺少资金,不需要从银行借款,不但不需要,而且可以提供24,282,745.6万元的资金供长期使用。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供16,497,934.7万元的营运资本。 3.总资金需求 该企业资金富裕,富裕40,780,680.3万元,维持目前经营活动正常运转不需要从银行借款。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为24,282,745.6万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是25,892,455.6万元,实际已经取得的短期带息负债为0万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为25,087,600.6万元,企业有能力在3年之内偿还的贷款总规模为25,490,028.1万元,在5年之内偿还的贷款总规模为26,294,883.1万元,当前实际的带息负债合计为37,485,882.4万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业不存在资金缺口。如果当前盈利水平保持不变,该在未来一个分析期内有能力偿还全部有息负债。但
苏垦农发2020年三季度财务风险分析详细报告
内部资料,妥善保管 第 1 页 共 5 页 苏垦农发2020年三季度风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动的短期资金需求为277,192.65万元,2020年三季度已经取得的短期带息负债为22,361.22万元。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供465,610.84万元的营运资本。 3.总资金需求 该企业资金富裕,富裕188,418.18万元,维持目前经营活动正常运转不需要从银行借款。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为243,098.54万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是327,218.09万元,实际已经取得的短期带息负债为22,361.22万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为285,158.32万元,企业有能力在3年之内偿还的贷款总规模为306,188.2万元,在5年之内偿还的贷款总规模为348,247.98万元,当前实际的带息负债合计为22,361.22万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业不存在资金缺口。如果当前盈利水平保持不变,该企业在未来一个分析期内有能力偿还全部负债。该
南京高科2020年三季度财务风险分析详细报告
内部资料,妥善保管 第 1 页 共 5 页 南京高科2020年三季度风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动的短期资金需求为74,386.64万元,2020年三季度已经取得的短期带息负债为305,801.43万元。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供14,317.42万元的营运资本。 3.总资金需求 该企业的总资金需求为60,069.22万元。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为399,653.95万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是557,197.32万元,实际已经取得的短期带息负债为305,801.43万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为478,425.63万元,企业有能力在3年之内偿还的贷款总规模为517,811.48万元,在5年之内偿还的贷款总规模为596,583.16万元,当前实际的带息负债合计为305,801.43万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业在短期内不会出现支付资金缺口,但企业经营业务亏损,经营活动存在资金缺口且资金占用较大,主要依靠负债资金保证。资金链断裂风险等级为6级。
苏宁易购2020年三季度财务分析详细报告
内部资料,妥善保管
第 1 页 共 40 页 苏宁易购2020年三季度财务分析详细报告 一、资产结构分析 1.资产构成基本情况
苏宁易购2020年三季度资产总额为22,119,329.8万元,其中流动资产为10,724,795.1万元,主要以货币资金、预付款项、存货为主,分别占流动资产的28.75%、25.24%和22.58%。非流动资产为11,394,534.7万元,主要以长期股权投资、固定资产、无形资产为主,分别占非流动资产的34.7%、15.97%和12.66%。
资产构成表(万元) 项目名称 2018年三季度 2019年三季度 2020年三季度 数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
总资产 18,904,278.2 100.00 23,305,340.4 100.00 22,119,329.8 100.00
流动资产 10,974,463.9 58.05 10,851,207.9 46.56 10,724,795.1 48.49
货币资金 3,727,385.9 19.72 3,297,004.2 14.15 3,083,747.6 13.94
预付款项 7.10 9.89 12.24 内部资料,妥善保管
第 2 页 共 40 页 1,341,942.5 2,305,928.6 2,707,452.7
存货 2,022,864.1 10.70 2,426,742 10.41 2,422,052.3 10.95
非流动资产 7,929,814.3 41.95 12,454,132.5 53.44 11,394,534.7 51.51
长期股权投资 1,190,683.4 6.30 5,386,440.8 23.11 3,954,378.2 17.88
固定资产 1,541,696.5 8.16 2,304,473.3 9.89 1,820,175.4 8.23