
{财务管理财务知识}某某某年月份国民经济主要指标数据
{财务管理财务知识}某某某年月份国民经济主要指标数据统计局:4月份国民经济主要指标数据发布时间:2011-05-1115:46:57.0来源:价格在线综合导读:国家统计局11日发布2011年4月份主要经济数据。
数据显示,4月居民消费价格(CPI)同比上涨5.3%,其中,食品价格同比上涨11.5%;工业生产者出厂价格(PPI)同比上涨6.8%,涨幅比3月份回落0.5个百分点。
一、工业生产平稳增长4月份,规模以上工业增加值同比增长13.4%,比3月份回落1.4个百分点。
1-4月份,规模以上工业增加值同比增长14.2%,比1-3月份回落0.2个百分点。
从环比看,4月份规模以上工业增加值增长0.93%。
分经济类型看,4月份,国有及国有控股企业同比增长10.4%,集体企业增长8.1%,股份制企业增长15.4%,外商及港澳台投资企业增长9.7%。
分轻重工业看,4月份,重工业增长14.0%,轻工业增长11.9%。
分行业看,4月份,39个大类行业全部保持同比增长。
其中,纺织业增长5.9%,化学原料及化学制品制造业增长13.9%,非金属矿物制品业增长18.1%,通用设备制造业增长19.9%,交通运输设备制造业增长9.7%,电气机械及器材制造业增长14.3%,通信设备、计算机及其他电子设备制造业增长14.6%,电力、热力的生产和供应业增长11.7%,黑色金属冶炼及压延加工业增长8.5%。
分产品看,4月份,468种产品中有390种产品同比增长。
其中,天然原油1696万吨,增长4.4%;发电量3664亿千瓦时,增长11.7%;粗钢5903万吨,增长7.1%;水泥18556万吨,增长22.4%;汽车157万辆,下降1.6%,其中轿车81.3万辆,增长0.7%。
4月份,工业企业产品销售率为98.4%,与上年同月持平。
工业企业实现出口交货值8300亿元,同比增长20.1%。
二、固定资产投资保持较快增长1-4月份,固定资产投资(不含农户)62716亿元,同比增长25.4%,比1-3月份加快0.4个百分点。
其中,国有及国有控股投资22037亿元,增长16.6%。
从环比看,4月份固定资产投资(不含农户)增长3.08%。
从项目隶属关系看,1-4月份,中央项目投资4123亿元,同比增长2.6%;地方项目投资58593亿元,增长27.4%。
在注册类型中,1-4月份,内资企业投资58028亿元,同比增长26.4%;港澳台商投资2180亿元,增长24.5%;外商投资2285亿元,增长13.8%。
分产业看,1-4月份,第一产业投资同比增长12.6%,第二产业投资增长24.6%,第三产业投资增长26.5%。
在行业中,1-4月份,电力、热力的生产与供应业投资2287亿元,增长4.2%;石油和天然气开采业投资491亿元,增长8.3%;铁路运输业投资1415亿元,增长26.9%。
从施工和新开工项目情况看,1-4月份,施工项目计划总投资385096亿元,同比增长19.1%;新开工项目计划总投资53389亿元,同比下降1.1%。
从到位资金情况看,1-4月份,到位资金86377亿元,同比增长20.6%。
其中,国家预算内资金增长7.8%,国内贷款增长10.9%,自筹资金增长27.2%,利用外资增长14.9%。
三、房地产开发投资增长较快1-4月份,全国房地产开发投资13340亿元,同比增长34.3%。
其中,住宅投资9497亿元,增长38.6%。
1-4月份,全国房地产开发企业房屋施工面积352472万平方米,同比增长33.2%;房屋新开工面积56841万平方米,增长24.4%;房屋竣工面积17127万平方米,增长14.0%,其中,住宅竣工面积13685万平方米,增长13.8%。
1-4月份,全国商品房销售面积24898万平方米,同比增长6.3%。
其中,住宅销售面积增长5.8%,办公楼增长4.4%,商业营业用房增长7.7%。
商品房销售额14078亿元,同比增长13.3%。
其中,住宅销售额增长11.0%,办公楼和商业营业用房分别增长23.8%和26.6%。
1-4月份,房地产开发企业本年资金来源25362亿元,同比增长17.4%。
其中,国内贷款4800亿元,增长5.4%;利用外资222亿元,增长62.3%;自筹资金9486亿元,增长27.2%;其他资金10853亿元,增长14.8%。
在其他资金中,定金及预收款6449亿元,增长23.1%;个人按揭贷款2753亿元,下降6.8%。
4月份,全国房地产开发景气指数为103.19。
四、社会消费品零售总额稳定增长4月份,社会消费品零售总额13649亿元,同比增长17.1%,比3月份回落0.3个百分点。
其中,限额以上企业(单位)消费品零售额6418亿元,增长23.4%。
1-4月份,社会消费品零售总额56571亿元,同比增长16.5%,比1-3月份加快0.2个百分点。
从环比看,4月份社会消费品零售总额增长1.35%。
按经营单位所在地分,4月份,城镇消费品零售额11846亿元,同比增长17.3%;乡村消费品零售额1803亿元,增长16.3%。
按消费形态分,4月份,餐饮收入1497亿元,同比增长16.7%;商品零售12152亿元,增长17.2%。
在商品零售中,限额以上企业(单位)商品零售额5954亿元,增长23.8%。
五、居民消费价格同比涨幅略有回落4月份,居民消费价格同比上涨5.3%,涨幅比3月份回落0.1个百分点。
其中,城市上涨5.2%,农村上涨5.8%;食品价格上涨11.5%,非食品价格上涨2.7%;消费品价格上涨5.9%,服务项目价格上涨3.9%。
分类别看,食品价格同比上涨11.5%,烟酒及用品类价格同比上涨2.4%,衣着类价格同比上涨1.4%,家庭设备用品及维修服务价格同比上涨2.1%,医疗保健及个人用品类价格同比上涨3.2%,交通和通信类价格同比上涨0.5%,娱乐教育文化用品及服务类价格同比上涨0.5%,居住价格同比上涨6.1%。
1-4月份,居民消费价格同比上涨5.1%。
4月份,居民消费价格环比上涨0.1%。
其中,城市上涨0.2%,农村上涨0.1%;食品价格下降0.4%,非食品价格上涨0.4%;消费品价格上涨0.1%,服务项目价格上涨0.3%。
分类别看,食品价格环比下降0.4%,其中鲜菜环比下降11.2%;烟酒及用品类价格环比上涨0.3%;衣着类价格环比上涨0.6%;家庭设备用品及维修服务价格环比上涨0.2%;医疗保健及个人用品类价格环比上涨0.3%;交通和通信类价格环比上涨0.4%;娱乐教育文化用品及服务类价格环比上涨0.4%;居住价格环比上涨0.4%。
六、工业生产者价格同比涨幅回落4月份,工业生产者出厂价格同比上涨6.8%,涨幅比3月份回落0.5个百分点。
分类别看,生产资料出厂价格上涨7.5%,其中采掘工业上涨17.4%,原料工业上涨9.9%,加工工业上涨5.5%;生活资料出厂价格上涨4.6%,其中食品类上涨8.4%,衣着类上涨4.5%,一般日用品类上涨4.4%,耐用消费品类下降0.6%。
4月份,工业生产者出厂价格环比上涨0.5%。
1-4月份,工业生产者出厂价格同比上涨7.0%。
4月份,工业生产者购进价格同比上涨10.4%。
其中,有色金属材料类购进价格上涨13.2%,燃料动力类上涨11.6%,化工原料类上涨11.7%,黑色金属材料类上涨10.9%。
4月份,工业生产者购进价格环比上涨1.0%。
1-4月份,工业生产者购进价格同比上涨10.3%。
附注:(1)经国务院批准,国家统计局从2011年4月份起,对外公布国内生产总值(GDP)、规模以上工业增加值、固定资产投资(不含农户)、社会消费品零售总额四项统计指标的经季节调整的环比数据。
根据季节调整模型自动修正结果,对2月份和3月份规模以上工业增加值、固定资产投资(不含农户)、社会消费品零售总额环比增速进行修订。
修订结果及4月份环比数据如下:(2)经国务院批准,国家统计局从2011年1月起提高工业、固定资产投资统计起点标准,其中纳入规模以上工业统计范围的工业企业起点标准从年主营业务收入500万元提高到2000万元;固定资产投资项目统计的起点标准,从计划总投资额50万元提高到500万元。
经测算,规模以上工业和投资统计起点标准提高后,依据新起点标准统计的规模以上工业和固定资产投资总量、结构和速度数据,与依据原起点统计的相应数据相比,数据及其变化趋势基本一致。
(3)自2011年起,国家统计局对月度固定资产投资统计制度进行了完善,即将月度投资统计的范围从城镇扩大到农村企事业组织,并将这一统计范围定义为“固定资产投资(不含农户)”,不仅月度统计内容更加全面,而且定义更加准确。
(4)自2011年起,发布限额以上企业(单位)消费品零售额。
限额以上企业(单位)是指年主营业务收入2000万元及以上的批发业企业(单位)、500万元及以上的零售业企业(单位)、200万元及以上的住宿和餐饮业企业(单位)。
(5)根据2010年全国城乡居民家庭消费支出调查数据和有关部门调查数据,自2011年1月起,对CPI权数构成进行了例行调整。
采用新权数计算的4月份CPI同比涨幅是5.344%,环比上涨0.138%;采用旧权数测算的4月份CPI同比涨幅是5.398%,环比上涨0.132%。
(6)国家统计局从2011年1月开始实施新的工业生产者价格统计调查制度方法。
“工业品价格统计”改称为“工业生产者价格统计”,相应地将“工业品出厂价格指数”和“原材料、燃料、动力购进价格指数”分别改称为“工业生产者出厂价格指数”和“工业生产者购进价格指数”。
(7)规模以上工业增加值及其分类项目增长速度按可比价计算,为实际增长速度;固定资产投资(不含农户)、房地产开发投资、社会消费品零售总额增长速度均按现价计算,为名义增长速度。
》》权威表达统计局:物价上涨趋势得到遏制但通胀压力仍大国家统计局新闻发言人盛来运在回答记者提问时表示,从4月份经济数据来看,感觉到整个物价上涨的趋势应该说是得到了初步的遏制,国家关于物价调控的政策和措施取得了初步的成效。
CPI的价格同比涨幅在回落,环比上涨0.1%;PPI的同比涨幅4月份6.8%,比3月份回落了0.5个百分点,另外相关的细类价格虽然环比还在上涨,但是涨幅也出现了缩小的趋势。
现在关于物价的情况,虽然说价格上涨的势头得到了初步的遏制,但是从国内外的情况来看,物价上涨的压力仍然还是比较大的。
来自于国外的输入性的通胀压力仍然比较大,因为西方国家宏观政策上没有出现变化,流动性还是比较充足。
国内有关生产资料、劳动力成本、原材料价格上涨的趋势短期内难以得到根本扭转,所以价格上涨的压力还是不可小视。
在这种情况下我们还不能掉以轻心,仍然要切实地把控制物价过快上涨放在宏观调控的首要位置,按照中央的部署抓好落实,保持物价基本稳定。
企业财务会计月报主要指标表

04.主营业务税金及附加
05.其他业务收入
06.其他业务支出
07.管理费用
08.财务费用
其中:利息收支净额
09.投资收益
10.营业外收支净额
11.利润总额
企业财务会计月报主要指标表
年 月 本月数
-
本年累计 -
-
-
-
-
单位:千元
上年同期 -
-
三、税收指标
-
-
-
01.年初未交税金总额
其中:未交增值税
未交消费税
未交所得税
未交营业税
02.本年应交税金总额
其中:应交增值税
应交消费税
应交所得税
应交营业税
03.本年已交税金总额
其中:已交增值税
已交消费税
已交所得税
已交营业税
04.年末欠交税金总额
其中:欠交增值税
欠交消费税
欠交所得税
欠交营业税
四、企业基本情况
-
-
-
01.职工人数
其中:在岗职工
下岗职工
02.工资总额
填报单位 :
项
目
一、资产负债表Байду номын сангаас标
01.资产总额
其中:流动资产
其中:应收帐款(净额)
存货
其中:产成品
02.长期投资净额
03.固定资产合计
04.负债总额
其中:流动负债
短期借款
长期借款
05.少数股东权益
06.所有者权益总计
二、利润表指标
01.销售(营业)收入净额
02.销售(营业)成本
03.销售(营业)费用
03.企业应交各种保险费
04.固定资产投资额
月份财务分析报告范文(3篇)

第1篇一、报告概述本报告旨在对XX公司XX月份的财务状况进行详细分析,通过对收入、成本、利润等关键财务指标的分析,评估公司的经营状况,为管理层提供决策参考。
二、收入分析1. 收入总额分析XX月份,公司实现收入总额为XX万元,较上月增长XX%,同比增长XX%。
收入增长主要得益于以下因素:- 新产品上市,市场反响良好,带动了销售增长;- 老客户续订合同,合同金额较上年同期有所提升;- 市场拓展,新客户增加,收入来源更加多元化。
2. 收入结构分析从收入结构来看,XX月份,公司主营业务收入为XX万元,占比XX%,同比增长XX%;其他业务收入为XX万元,占比XX%,同比增长XX%。
主营业务收入增长主要得益于以下因素:- 主营业务产品销量增加,销售额提升;- 主营业务产品价格上涨,收入增长;- 主营业务产品线拓展,新增产品收入贡献。
3. 区域收入分析XX月份,公司各区域收入分布如下:- 东北区域:XX万元,占比XX%,同比增长XX%;- 华东区域:XX万元,占比XX%,同比增长XX%;- 华南区域:XX万元,占比XX%,同比增长XX%;- 西南区域:XX万元,占比XX%,同比增长XX%。
从区域收入分析来看,公司收入增长主要来源于华东和华南区域,这与公司近年来加大市场拓展力度、优化区域布局的战略决策密不可分。
三、成本分析1. 成本总额分析XX月份,公司实现成本总额为XX万元,较上月增长XX%,同比增长XX%。
成本增长主要受到以下因素的影响:- 原材料价格上涨,导致生产成本上升;- 人工成本增加,主要体现在员工工资和福利方面;- 研发投入增加,为了保持产品竞争力,公司加大了研发投入。
2. 成本结构分析从成本结构来看,XX月份,公司主营业务成本为XX万元,占比XX%,同比增长XX%;其他业务成本为XX万元,占比XX%,同比增长XX%。
主营业务成本增长主要受到以下因素的影响:- 原材料成本上升,特别是钢材、塑料等原材料价格上涨明显;- 人工成本增加,主要体现在员工工资和福利方面;- 生产设备折旧增加,随着设备使用年限的增长,折旧费用有所上升。
{精品}主要财务指标分析(完整)

{精品}主要财务指标分析(完整)财务指标是衡量企业经营状况的重要标准,并且是投资者和贷款机构用来评估企业信用度和偿债能力的重要参考。
主要财务指标包括财务结构和财务绩效两个方面,通过对这些指标的分析,可以更好地了解企业的经营情况。
一、财务结构指标1. 资产负债率资产负债率是企业总负债与总资产之比,指示企业的资产负担能力和财务稳定性。
一般来说,资产负债率越低,表示企业的偿债能力和财务稳定性越强。
但是,资产负债率太低也不利于企业发展,因为过度保守的资产负债比率会限制企业扩张的能力。
2. 速动比率速动比率是指企业流动资产中除了存货以外的部分与流动负债之比,用来衡量企业短期偿债能力。
速动比率越高,表示企业用于偿还短期负债的能力越强。
3. 应收账款周转率应收账款周转率是指企业经营活动中应收账款的周转速度,显示企业收款能力。
应收账款周转率越高,表示企业能够更快地收回应收账款,增强了企业的现金流和资金能力。
4. 存货周转率存货周转率是指企业存货周转速度,显示企业存货管理能力。
存货周转率越高,表示企业存货转化能力越强,也就是说企业能够更快地将存货转化为现金。
1. 销售增长率销售增长率是指企业销售额的年度增长率,它衡量了企业的市场竞争力和增长潜力。
销售增长率高的企业通常具有较高的盈利能力和市场份额。
2. 净利润率净利润率是指企业净利润与销售收入之比,用于评估企业的盈利能力。
净利润率越高,表示企业能够更有效地控制成本,增强了盈利能力。
资产回报率是指企业净利润与总资产之比,表示企业对资产的有效利用程度。
资产回报率越高,表示企业能够更有效地利用资产,提高了企业的经济效益。
4. 财务杠杆财务杠杆是指企业在资本结构中采用借款的比例,它衡量了企业的利润与债务之间的关系。
财务杠杆越高,表示企业负债比例越高,也就是说企业的风险增加。
国民经济主要统计指标
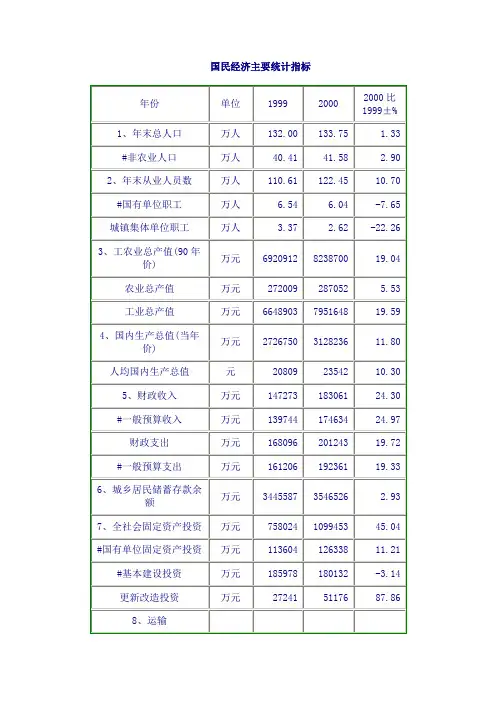
粮食
万吨
27.99
22.92
-18.11
糖蔗
万吨
9.60
4.78
-50.21
蔬菜
万吨
46.35
42.46
-8.39
水果
万吨
19.30
24.35
26.17
猪肉
万吨
2.69
3.06
13.75
水产品
万吨
20.00
18.17
-9.15
14、人民生活
在岗职工工资总额
万元
191102
209426
9.59
人
5535
5761
4.08
医生
人
2289
2387
4.28
护士
人
941
1074
14.13
3、工农业总产值(90年价)
万元
6920912
8238700
19.04
农业总产值
万元
272009
287052
5.53
工业总产值
万元
6648903
7951648
19.59
4、国内生产总值(当年价)
万元
2726750
3128236
11.80
人均国内生产总值
元
20809
23542
10.30
5、财政收入
万元
635
8.18
9、社会消费品零售总额
万元
951506
1067682
12.21
10、海关进出口总额
万美元
482687
608919
26.15
#进口总额
万美元
各月财务状况分析报告(3篇)
第1篇一、报告概述本报告旨在对各月财务状况进行全面分析,通过对收入、支出、资产负债等关键财务指标的分析,评估公司财务健康状况,为管理层提供决策依据。
本报告涵盖以下内容:1. 收入分析2. 支出分析3. 资产负债分析4. 盈利能力分析5. 财务风险分析6. 总结与建议二、收入分析1. 收入构成本月公司收入主要由以下几部分构成:(1)主营业务收入:包括产品销售收入、服务收入等。
(2)其他业务收入:包括投资收益、政府补贴等。
2. 收入趋势分析(1)本月收入同比增长10%,主要得益于主营业务收入的增长。
(2)其他业务收入同比增长5%,主要得益于投资收益的增加。
3. 收入分析结论本月收入增长主要得益于主营业务收入的增长,表明公司市场竞争力较强。
但其他业务收入增长相对较慢,需进一步拓展业务范围,提高收入结构多元化。
三、支出分析1. 支出构成本月公司支出主要由以下几部分构成:(1)主营业务成本:包括原材料成本、人工成本、制造费用等。
(2)期间费用:包括销售费用、管理费用、财务费用等。
2. 支出趋势分析(1)本月主营业务成本同比增长8%,主要原因是原材料价格上涨。
(2)期间费用同比增长5%,主要原因是销售费用和财务费用的增加。
3. 支出分析结论本月支出增长主要受原材料价格上涨和期间费用增加的影响。
为降低成本,公司需加强成本控制,提高运营效率。
四、资产负债分析1. 资产分析(1)流动资产:本月流动资产较上月增长5%,主要原因是应收账款和存货的增加。
(2)非流动资产:本月非流动资产较上月增长3%,主要原因是固定资产的增加。
2. 负债分析(1)流动负债:本月流动负债较上月增长10%,主要原因是短期借款的增加。
(2)非流动负债:本月非流动负债较上月增长5%,主要原因是长期借款的增加。
3. 资产负债分析结论本月资产负债结构基本稳定,但流动负债和非流动负债均有所增长。
需关注流动负债增加对短期偿债能力的影响。
五、盈利能力分析1. 利润构成本月公司利润主要由以下几部分构成:(1)营业利润:本月营业利润同比增长15%,主要得益于主营业务收入的增长。
统计每月总结经济指标分析

统计每月总结经济指标分析经济指标是评估经济状况和预测未来趋势的重要工具。
在过去一年中,我负责统计每月的经济指标并进行深入分析,以帮助公司理解市场动态和制定相应的经营策略。
下面是我对过去12个月统计的经济指标进行的总结和分析。
1. GDP增长率过去一年,我统计了每个月的国内生产总值(GDP)增长率。
根据数据显示,整体经济增长呈现出逐渐稳定的趋势。
在前三个季度,GDP平均增长率为X%,年底出现了小幅下降,总计增长率为X%。
分析显示,这种下降主要是由于全球经济放缓和国内部分行业的调整所致。
2. 通货膨胀率与GDP增长率相伴随的是通货膨胀率的变化。
在过去一年中,我统计了每月的消费者物价指数,并计算了通货膨胀率。
数据显示,通货膨胀率总体稳定在X%,符合政府设定的目标范围。
然而,在某些月份,通货膨胀率略有上升,主要受到原材料价格上涨和季节性因素的影响。
3. 出口和进口额作为一个国际贸易公司,出口和进口额对我们的业务至关重要。
通过统计每月的贸易数据,我计算了出口和进口额。
数据表明,出口额呈现稳步增长的趋势,特别是对亚洲市场的出口出现较大幅度的增长。
进口额也在增长,但增速略慢。
分析显示,国内市场需求的增长和政府贸易政策的积极支持是这一趋势的主要原因。
4. 就业率就业率是评估经济状况和人民生活水平的重要指标之一。
根据我对每月就业数据的统计和分析,就业率总体保持在较稳定的水平上。
虽然有时会出现季节性波动,但整体趋势是积极向上的。
这一结果表明,国内市场需求的增长和经济结构的调整推动了就业的增加。
5. 金融市场表现我还对每月的股市、汇率和利率进行了统计和分析。
数据显示,过去一年,股市表现出较大幅度的波动,主要受到国内外政治和经济因素的影响。
汇率总体保持稳定,但偶尔会受到外部市场的干扰。
利率呈现逐渐下降的趋势,政府的宽松货币政策对经济增长起到了一定的刺激作用。
综上所述,通过统计和分析每月经济指标,我得出如下结论:1. 经济整体呈现逐渐稳定的增长趋势,但年底出现了小幅下降。
国民经济管理学与财务知识分析
国民经济管理学与财务知识分析1. 引言国民经济管理学是一门研究国民经济的组织、运行和管理的学科,而财务知识是指为了实现国民经济的良好发展,必须掌握和运用的一系列财务管理知识。
本文将对国民经济管理学与财务知识进行分析,探讨二者之间的关系和作用。
2. 国民经济管理学的概述国民经济管理学是一门多学科交叉的综合学科,主要研究国民经济各个领域的管理问题。
它包括宏观经济管理、微观经济管理、产业经济管理、区域经济管理等方面,旨在实现国民经济的高效运行和良好发展。
3. 财务知识的重要性财务知识是指在经济管理中,处理和掌握财务方面的知识和技能。
它包括财务报表分析、财务预算、资本投资决策等方面的知识。
具备良好的财务知识可以帮助经理人员更好地了解企业的财务状况,为决策提供依据。
4. 国民经济管理学与财务知识的关系国民经济管理学和财务知识有着紧密的联系和互动。
国民经济管理学提供了理论和方法来指导财务方面的决策和管理,而财务知识为国民经济管理提供了具体的工具和技能。
在国民经济管理学中,财务知识被广泛运用于财务分析、资金管理、项目决策等方面。
比如,在制定预算时,经理人员需要运用财务知识来进行资金的安排和分配,以实现经济目标的最大化。
另外,国民经济管理学研究的领域往往需要依赖财务数据来进行分析和评估。
只有掌握财务知识,才能更好地理解和解释财务报表,为决策提供准确的依据。
5. 财务知识在国民经济管理中的具体应用5.1 财务分析财务分析是国民经济管理中常用的一种方法,通过对企业的财务报表进行分析,可以评估企业的财务状况和经营绩效。
在国民经济管理中,财务分析可以帮助决策者更加全面地了解企业的财务情况,从而确定正确的管理策略。
5.2 资金管理资金管理是国民经济管理中的重要一环,涉及到企业的资金筹集、分配和使用等方面。
财务知识可以提供对资金管理的指导,帮助经理人员合理安排资金,提高企业的资金利用效率。
5.3 项目决策在进行新项目决策时,财务知识可以提供对投资回报率、现金流量、风险评估等方面的评估方法和技术。
财务分析主要指标
财务分析主要指标财务分析主要指标是评估企业财务健康状况和经营绩效的重要工具。
通过对企业的财务数据进行分析和比较,可以帮助投资者、管理层和其他利益相关者了解企业的盈利能力、偿债能力、经营效率和风险状况。
下面将介绍财务分析中常用的主要指标。
1. 盈利能力指标:盈利能力指标用于衡量企业的盈利能力和利润水平。
常见的盈利能力指标包括:- 净利润:企业在一定时期内的总收入减去总成本和费用后的剩余金额。
- 毛利率:企业销售商品或提供服务后的销售收入与成本之间的差额占销售收入的比例。
- 净利率:净利润与销售收入之间的比例,反映了企业每一单位销售收入中的盈利水平。
2. 偿债能力指标:偿债能力指标用于评估企业偿还债务的能力。
常见的偿债能力指标包括:- 流动比率:流动资产与流动负债之间的比例,反映了企业用于偿还短期债务的能力。
- 速动比率:流动资产中的现金、现金等价物和应收账款与流动负债之间的比例,排除了存货等不易变现的资产,更准确地衡量了偿债能力。
- 负债率:企业总负债与总资产之间的比例,反映了企业资产由债务资金提供的程度。
3. 经营效率指标:经营效率指标用于衡量企业运营效率和资源利用水平。
常见的经营效率指标包括:- 应收账款周转率:衡量企业应收账款的收回速度,反映了企业对销售的信用政策和客户付款能力的影响。
- 存货周转率:衡量企业存货的周转速度,反映了企业存货管理和销售能力的效率。
- 总资产周转率:衡量企业利用总资产的效率,反映了企业在一定时期内创造销售收入的能力。
4. 现金流量指标:现金流量指标用于评估企业现金流量的状况和稳定性。
常见的现金流量指标包括:- 经营活动现金流量净额:反映了企业经营活动所产生的现金流入和流出的净额。
- 投资活动现金流量净额:反映了企业投资活动所产生的现金流入和流出的净额。
- 筹资活动现金流量净额:反映了企业筹资活动所产生的现金流入和流出的净额。
以上是财务分析中常用的主要指标,通过对这些指标的分析和比较,可以全面了解企业的财务状况和经营绩效。
常用的针对月份财务报告的分析指标
常用的针对月份财务报告的分析指标一、资产负债率资产负债率=负债总额÷资产总额×100%资产负债率是反映企业举债经营状况的一项指标。
负债率越高,企业偿债压力越大。
但是,不能简单地评价企业的借贷规模。
若企业的“息税前利润”大于“负债利息率”(例:2001年同期银行借款利率为5.85%),就属于利用货币资本运营,负债越多,获利越大。
反之是不良举债,即借钱做赔本买卖。
息税前收益率低于债务利息率是亏损,一些企业负债率上升是因企业的息税前收益率过低造成的。
二、总资产报酬率总资产报酬率=(利润总额+利息费用)÷总资产平均余额×100%他反映了企业利用全部经济资源获利能力的状况。
比率高,表明企业资产利用率高。
三、流动比率流动比率=流动资产÷流动负债它是衡量企业短期偿债能力的一个重要指标。
比率高表明短期偿责能力强,低表明偿债能力差。
四、速动比率速动比率=速动资产÷流动负债该指标主要是判断企业短期偿债能力,一般其比值应该大于1:1才能有较强的短期偿债能力。
(速动资产=流动资产-存货-待摊费用-待处理流动资产损失)。
五、利息保障倍数利息保障倍数=(利润总额+利息费用)÷利息费用利息保障倍数反映企业经营所得支付债务利息的能力。
六、销售利润率销售利润率=利润总额÷销售收入净额×100%它表示每百元销售收入获取利润的能力。
七、净资产收益率净资产收益率=净利润+(期初所有者权益+期末所有者权益)×100%它反映所有者投资的获利能力(水平)。
八、资本保值增值资本保值增值率=期末所有者权益÷期初所有者权益资本保值率大于1则为增值。
九、应收账款周转率(1)周转次数:周转次数= 销售收入净额÷应收账款净额平均余额(2)周转天数(帐龄):周转天数=360天÷应收账款周转率(次数)应收账款周转率是指反映年度内应收账款转为现金的平均次数,它反映应收账款的变现速度。
经济综合管理及财务知识分析指标
年份
1949 1950
1978 1979
1986 1987
钢产量(万吨)
15.8 61
3178 3448
5220 5628
发展速度(%)
100.0 386
100 108.5
100 107.8
种类
二、算术平均数 (一)算术平均数的基本公式 算术平均数是分析社会经济现象一般水平和典型特征的最基本指标,是统计中计算平均数最常用的办法。其基本公式为:
(二)简单算术平均数 (三)加权算术平均数
设某厂职工按日产量分组后所得组距数列如下,据此求平均日产量。
第二节
相对指标
一、相对指标的概念和作用 相对指标又称相对数,它是两个有联系的指标数值对比的结果。 相对指标的主要作用如下: (1)能具体表明社会经济现象之间的比例关系。 (2)能使一些不能直接对比的事物找出共同比较的基础。 (3)相对指标便于记忆、易于保密。
-
164
1.00
82.7
(四)算术平均数的数学性质
1.各个变量值与平均数离差之和等于零。
2.各个变量值与平均数离差平方和为最小值。
△ 算术平均数的两点不足
易受极端变量值的影响,使 的代表性变小;受极大值的影响大于受极小值的影响;当组距数列为开口组时,由于组中点不易确定,使 的代表性也不很可靠。
110 以上
115
8
920
合 计
-
164
13550
单项数列:
在掌握比重权数的情况下,可以直接利用权数系数来求加权算术平均数,其公式为:
按日产量分组(千克)
组中值X(千克)
工人数f (人)
f
f / ∑f
60 以下