
2016年最新苏州工业园区公积金缴费和个税计算-工资收入计算表
15,400.00 2,170.00 1,530.00 0.00 18.5% 0.00 0.00
从2016年7月1日起住房公积金缴存基数调整为下限 2697元/月,上限为18245元/月,园区社会保险(公积金)甲 乙类计划中住房公积金的缴存基数上下限均按照此标准 执行 2016年月最低工资标准从1680元/月调整为1820元/月 。
起征点 应纳税所得额 级数 1 2 3 4 5 6 7
3500 0.00
工资、薪金所得,以每月收入额减除费用 3500元后的余额, 为应纳税所得额。 税率 3% 10% 20% 25% 30% 35% 45% 税额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
类型
甲类社保及公积金 个人部分 统筹[公司]部分
个人部分
统筹部分
级别 应纳税基数 0.00 不超过1500元的 0.00 超过1500元至4500元的部分 0.00 超过4500元至9000元的部分 0.00 超过9000元至35000元的部分 0.00 超过35000元至55000元的部分 0.00 超过55000元至80000元的部分 0.00 超过80000元的部分 所得税总计 实得工资
苏州工业园区社会保险简介
3
二、法规文件 《中华人民共和国社会保险法》 《住房公积金管理条例》 《工伤保险条例》 《苏州市人民政府令第 119 号》 《苏州工业园区社会保险(公积金)管理暂行办法》 《苏州工业园区社会保险(公积金)征缴和基金管理规定》 《苏州工业园区社会保险(公积金)转移管理规定》 《苏州工业园区公积金存量基金使用管理规定》 《苏州工业园区基本养老保险实施细则》 《苏州工业园区基本医疗保险实施细则》 《苏州工业园区工伤保险实施细则》 《苏州工业园区失业保险实施细则》 《苏州工业园区生育保险实施细则》 《苏州工业园区社会保险(公积金)住房保障实施细则》 《苏州工业园区灵活就业人员参加社会保险办法》 《苏州工业园区住房公积金管理办法》 《苏州工业园区住房住房公积金贷款管理暂行规定》
一、制度沿革 (一)苏州工业园区公积金制度(1997 年 4 月 1 日-2011 年 6 月 30 日) 园区公积金制度是园区借鉴新加坡经济发展和公共管理经 验, 结合我国社会保障制度改革发展趋势和园区实际而建立的一 项综合的社会保障制度,包含养老、医疗、失业、工伤、生育保 险和住房保障等一揽子的社会保障内容。 含基本养老、医疗、工伤、失业、生育保险和住房 保障内容 保障的综合保障。以“一金”的模式代替了其它地区 分别单独设立的模式 缴费比例 由单位和个人对等缴交,综合缴费比例远低于全国 统一的社保制度(约 20 个百分点左右) 个人账户为主,具有“预筹积累、纵向平衡”的制度 账户设置 特色,与以统筹账户为主的全国统一社保制度存在 着很大差异 充分考虑了会员在不同阶段的资金需求。年轻时, 账户用途 可大部分用于购房支出;年龄偏大时,则增加了对 养老、医疗的保障支出,与我国通常的“六金”比例 固定的模式相比,具有弹性更大的特点 园区公积金制度自 1997 年 4 月 1 日实施以来, 截止 2011 年 6 月 30 日,共经历了 4 个发展阶段: 阶段 1997 年 4 月-1998 年 12 月 1999 年 1 月-2001 年 6 月
苏州园区公积金制度

苏州园区公积金制度一、背景公积金是由国家、地方政府、企事业单位和职工共同缴存的一种社会福利制度,旨在为职工在住房、医疗等方面提供保障。
作为一个高新科技产业园区,苏州园区的公积金制度自然也是备受关注的话题。
二、政策解读1. 缴存比例苏州园区的公积金缴存比例为职工工资的12%,其中由企业缴存的比例不得少于5%,由个人缴存的比例不得少于7%。
2. 缴存基数苏州园区的公积金缴存基数上限为当地工资社平工资的3倍,下限为最低工资标准的60%。
3. 公积金贷款苏州园区的公积金贷款额度上限为当地工资社平工资的5倍,最高不超过300万元。
还款期限最长不超过25年。
使用公积金贷款购房的职工,只需缴纳可支配收入的50%作为首付,剩余部分可以通过公积金贷款来支付。
4. 提取规则提取公积金需要满足一定条件,如购房、租房、办理医疗、教育、大病等。
在提取过程中,职工必须提供相应的证明材料。
三、实施情况据苏州园区人力社保局的统计数据显示,目前该区域的公积金缴存人数已经超过10万人。
其中,职工的缴存比例普遍稳定,缴存基数也在逐年提高。
在公积金贷款方面,苏州园区的使用率较高,贷款申请量不断增加。
但同时,苏州园区的公积金管理部门也在加强对缴存单位和职工的宣传和监管,确保公积金制度的公正运行。
四、问题分析随着苏州园区经济的快速发展,公积金制度也面临一些新的问题与挑战。
其中最突出的就是公积金贷款被用于二次购房的情况。
虽然苏州园区的公积金贷款政策规定了只能用于首次购房,但实际上存在不少职工通过各种手段来规避这一限制,从而获取公积金贷款购买第二或第三套房。
此外,苏州园区对公积金提取的资格审核也存在一定的漏洞。
在实际操作中,有一些职工通过虚假证明等手段来提取公积金,导致公积金的使用效益无法保障。
五、建议与展望为了更好的维护公积金制度的公正性和有效性,苏州园区应该加强对公积金的监管与管理,定期进行公积金制度的政策宣传,在职工和缴存单位中广泛开展宣传教育,提高职工对公积金制度的认识和理解。
2016年最新个人所得税税率表及计算公式
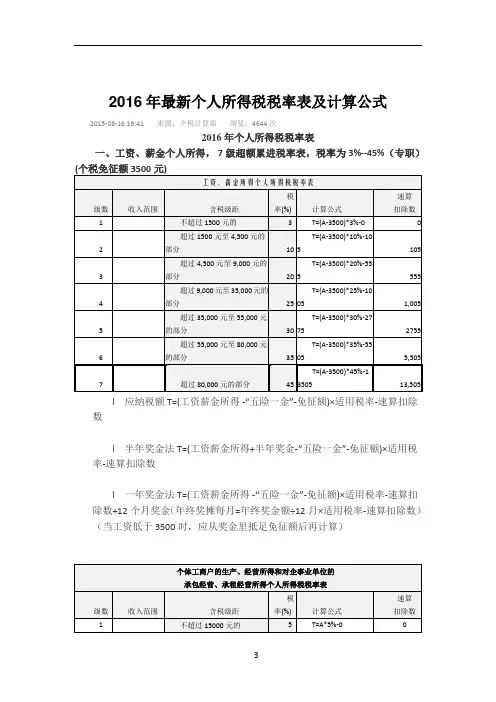
2016年最新个人所得税税率表及计算公式2015-08-16 19:41 来源:个税计算器浏览:4644次l 应纳税额T=(工资薪金所得 -“五险一金”-免征额)×适用税率-速算扣除数l 半年奖金法T=(工资薪金所得+半年奖金-“五险一金”-免征额)×适用税率-速算扣除数l 一年奖金法T=(工资薪金所得 -“五险一金”-免征额)×适用税率-速算扣除数+12个月奖金(年终奖摊每月=年终奖金额÷12月×适用税率-速算扣除数)(当工资低于3500时,应从奖金里抵足免征额后再计算)二、个体(生产经营)、企事业单位(承包经营)所得,适用的5%---35%的超额累进税率表。
以每一纳税年度的收入总额,减除成本、费用以及损失后的余额,为应纳税所得额。
l 应纳税所得额A=全年收入总额–成本、费用以及损失l 应纳税额T=应纳税所得额A×税率-速算扣除数l 每次收入不超过4000元的,减除费用800元;其余额为应纳税所得额。
应纳税所得额A=全年收入总额–800费用应纳税额T=应纳税所得额A×税率-速算扣除数每次收入超过4000元的,减除20%的费用,其余额为应纳税所得额。
应纳税所得额A=全年收入总额–(1-20%)费用应纳税额T=应纳税所得额A×税率-速算扣除数每次收入不超过4000元的,减除费用800元;其余额为应纳税所得额。
应纳税所得额A=全年收入总额–800费用应纳税额T=应纳税所得额A×税率-(1-30%)减征额每次收入超过4000元的,减除20%的费用,其余额为应纳税所得额。
应纳税所得额A=全年收入总额 *(1-20%)费用应纳税额T=应纳税所得额A×税率*(1-30%)减征额l 每次收入不超过4000元的,减除费用800元;其余额为应纳税所得额。
应纳税额T=应纳税所得额A(全年收入总额–800费用)×税率每次收入超过4000元的,减除20%的费用,其余额为应纳税所得额应纳税额T=应纳税所得额A〈全年收入总额*(1-20%)费用〉×税率。
苏州工业园区公积金缴费和个税计算 工资收入计算表

3,000.00
3 超过4500元至9000元的部分
150.00
4 超过9000元至35000元的部分
0.00
5 超过35000元至55000元的部
0.00
6 超过55000元至80000元的部
0.00
7 超过80000元的部分
0.00
所得税总计
实得工资
工资、薪金所得,以每月收入额减除费用 3500元后的余额, 为应纳税所得额。
园区公积金缴交上限 园区公积金缴交下限
园区最低工资标准 输入你的月工资
园区公积金个人缴交基数 园区公积金个人缴交比例
园区公积金缴交金额 园区公积金摊换比例 园区公积金摊换金额
工资所得(扣除园区公积金后)
20,000.00 从2017年7月1日起住房公积金缴存基数调整为下限
2,697.00
2697元/月,上限为20,000元/月,园区社会保险(公积金)甲 乙类计划中住房公积金的缴存基数上下限均按照此标准
税率
3% 10% 20% 25% 30% 35% 45%
税额 45.00
300.00 30.00 0.00 0.00 0.00 0.00
375.00 7,775.00
类型
甲类社保及公积金
个人部分
统筹பைடு நூலகம்公司]部分
个人部分
统筹部分
1,820.00 执行
10,000.00 2017年月最低工资标准从1820元/月调整为1970元/月 10,000.00 。
18.5%
1,850.00
28.5%
2,850.00
8,150.00
起征点
3500
应纳税所得额
4,650.00
2018最新标准个税计算工资表
2016年个人所得税计算公式

2016年个人所得税计算公式
应纳税额=(工资薪金所得-“五险一金”-扣除数)×适用税率-速算扣除数
个税起征点是3500,使用超额累进税率的计算方法如下:
缴税=全月应纳税所得额*税率-速算扣除数
实发工资=应发工资-四金-缴税。
全月应纳税所得额=(应发工资-四金)-3500
【举例】如果某人的工资收入为5000元,他应纳个人所得税为:(5000—3500)×3%—0=45(元)。
二、征收方法
个人所得税实行源泉扣缴和自行申报两种征收方式,支付所得的单位或个人为个人所得税的扣缴义务人;在两处以上取得工资薪金所得和没有扣缴义务人的,以及有扣缴义务人,但扣缴义务人没有依照税法规定代扣代缴税款的,纳税义务人应当自行申报纳税。
2015年工资、薪金所得适用个人所得税累进税率表。
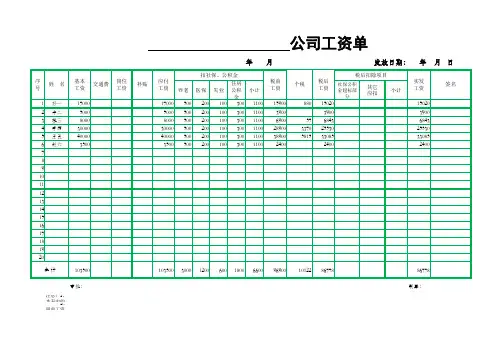
2017年7月1日起-工资薪金个人所得税计算表(单位为个人负担税款)(含商业健康保险个人所得税扣除)
金额:元工资薪金扣除费用3500元(4800)应纳个人所得税计算表-----单位为个人负担全额税款单位:所属期间:20 年 月金额:元工资薪金扣除费用3500元(4800)应纳个人所得税计算表-----单位为个人负担全额税款单位:所属期间:20 年 月金额:元工资薪金扣除费用3500元(4800)应纳个人所得税计算表-----单位为个人负担全额税款单位:所属期间:20 年 月金额:元工资薪金扣除费用3500元(4800)应纳个人所得税计算表-----单位为个人负担全额税款单位:所属期间:20 年 月湘直资管〔2017〕22号:《关于开民展2017年度住房公积金年审工作的通知》六(四)1.缴存基数。
住房公积金月缴存基数为职工本人上一年度月平均工资,最高不得超过市统计部门公布的上一年度职工月平均工资的3倍。
最低不得低于长沙市人力资源和社会保障部门发布的“2016年最低月工资标准(芙蓉区、天心区、岳麓区、开福区、雨花区、望城区、长沙高新区、长沙经开区最低工资标准调整为1390元/月)。
根据长沙市统计局公布的“2016年长沙市城镇职工年平均工资77782元”计算, 2016年度长沙市城镇职工月平均工资为6481.84元。
因此,2017年职工住房公积金月最高缴存基数为19445元。
2.月缴存额。
住房公积金月缴存额为缴存基数分别乘以单位和职工的住房公积金缴存比例之和。
计算公示为:月缴存额=月缴存基数×(单位缴存比例+职工缴存比例)。
经测算,2017年单位和职工住房公积金月缴存额最高各为2334元,即月缴存额合计不得超过4668元;最低各为112元,即月缴存额合计不得低于224元;(六)住房公积金缴存基数每年度调整一次。
从2017年7月1日至2018年6月30日期间,除人员正常增减情况外,不再进行基数调整。
单位确有特殊情况的,须报中心审批。
湘直资管〔2016〕16号: 2016年度住房公积金(1)缴存基数。
2016年个人所得税税率表,9种特殊计算方法及案例,附个税计算器
2016年个人所得税税率表,9种特殊计算方法及案例,附个税计算器个人所得税计算公式应纳税所得额=工资收入金额-各项社会保险费-起征点(3500元)应纳税额=应纳税所得额x税率-速算扣除数说明:如果计算的是外籍人士(包括港、澳、台),则个税起征点应设为4800元。
个人所得税计算方法个税起征点是3500,使用超额累进税率的计算方法如下:缴税=全月应纳税所得额*税率-速算扣除数实发工资=应发工资-四金-缴税。
全月应纳税所得额=(应发工资-四金)-3500【举例】扣除标准:个税按3500元/月的起征标准算如果某人的工资收入为5000元,他应纳个人所得税为:(5000—3500)×3%—0=45(元) 2016年个人所得税税率表税率表一:工资、薪金所得适用个人所得税累进税率表注:1、本表所列含税级距与不含税级距,均为按照税法规定减除有关费用后的所得额;2、含税级距适用于由纳税人负担税款的工资、薪金所得;不含税级距适用于由他人(单位)代付税款的工资、薪金所得。
税率表二:个体工商户的生产、经营所得和对企事业单位的承包经营、承租经营所得适用注:1、本表所列含税级距与不含税级距,均为按照税法规定以每一纳税年度的收入总额减除成本、费用以及损失后的所得额;2、含税级距适用于个体工商户的生产、经营所得和由纳税人负担税款的对企事业单位的承包经营、承租经营所得;不含税级距适用于由他人(单位)代付税款的对企事业单位的承包经营、承租经营所得。
税率表三:(劳务报酬所得适用)注:1、表中含税级距为按照税法规定减除有关费用后的所得额。
2、含税级距适用于由纳税人负担税款的劳务报酬所得;不含税劳务报酬收入额适用于由他人(单位)代付税款的劳务报酬所得。
普通案例分享小明在2016年一月份税前工资10000元,他需要缴纳各项社会保险金1100元,那么他的税后工资是多少呢?应纳税所得额==(应发工资-社保金)-3500 =10000 - 1100 - 3500 = 5400元,参照上面的工资税率表不含税部分,超过4,155元至7,755元的部分,则适用税率20%,速算扣除数为555。
年度工资总额预算表
#DIV/0! 0 0 0 #DIV/0!
#DIV/0! 0 0 0 #DIV/0!
#DIV/0! 0 0 0 #DIV/0!
#DIV/0! 0
#DIV/0! 0
#DIV/0! 0
0 0
0 0
0 0
0 0 #DIV/0! #DIV/0!
0 0 #DIV/0!
0 0
#DIV/0!
#DIV/0!
#DIV/0!
编制版 2012年 实际数 营业总收入 利润总额 归属于母公司净利润 成本费用总额 人工成本总额 劳动生产总值 平均人数(人) 企业(职工+其他从业 工资总额 人员) 人均人工成本(元/人) 平均工资(元/人) 人事费用率 人工成本利润率 人工成本占成本费用总额 比例 工资总额占人工成本比例 人均营业收入 人均利润总额 职工 不区分科目 平均人数(人) 人工成本总额 工资总额 社会保险费用 补充保险费用 其中:补充养老保险(企 业年金) 其中:补充医疗保险 其中:商业保险费用 福利费用 教育培训经费 工会经费 劳动保护费 住房费用 全部职工 其中:住房公积金 其中:一次性支付的住房 补贴 技术奖酬金及业余设计奖 非货币性福利 辞退福利 股份支付 其他人工成本 人均人工成本(元/人) 平均工资(元/人) 职工平均工资增幅 保险费用占人工成本比例 福利费用占人工成本比例 住房费用占人工成本比例 教育培训经费占人工成本 比例 平均人数(人) 人工成本总额 在岗职工 工资总额 平均工资(元/人) 平均人数(人) 非在岗职工 2013年 本年预算数
#DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0! #DIV/0!
苏州扣税标准
苏州扣税标准苏州是中国的经济发达地区之一,吸引了大量的人才和企业前来发展。
在这样一个繁荣的城市中,税收政策自然也备受关注。
苏州的扣税标准对于个人和企业来说都是非常重要的,它直接影响着他们的经济收入和成本。
因此,了解苏州的扣税标准是非常必要的。
首先,我们来看一下苏州个人所得税的扣税标准。
根据中国税法,个人所得税是按照累进税率来计算的,分为七个等级,税率分别为3%、10%、20%、25%、30%、35%、45%。
在苏州,居民个人的工资、薪金所得适用的税率为3%~45%不等,具体应纳税额的计算方法是,应纳税所得额=收入额-减除费用-专项附加扣除-专项扣除-依法确定的其他扣除;应纳税额=应纳税所得额×适用税率-速算扣除数。
这样,我们就可以根据自己的收入情况来计算个人所得税了。
对于企业来说,苏州的企业所得税也是非常重要的。
根据《中华人民共和国企业所得税法》的规定,企业所得税税率为25%,但对于高新技术企业、小型微利企业以及符合一定条件的企业,可以享受不同的税收优惠政策。
此外,苏州还实施了一些地方性的税收优惠政策,比如对于新设立的高新技术企业和技术先进型服务企业,可以享受免征企业所得税的政策,对于符合条件的科技型中小企业,可以享受减半征收企业所得税的政策等。
这些政策的实施,为企业的发展提供了有力的支持。
除了个人所得税和企业所得税之外,苏州还有其他一些税收政策。
比如,房地产税、土地增值税、契税等,这些税收政策对于房地产开发商和购房者来说都是非常重要的。
此外,苏州还实施了一些消费税政策,比如对于烟草、酒精等高税收商品,征收相对较高的消费税,而对于一些环保、节能、高科技产品,可以享受减免或者减半征收消费税的政策。
总的来说,苏州的扣税标准是根据国家税收政策和地方实际情况相结合的,旨在为个人和企业提供良好的发展环境。
了解和遵守税收政策,是每个公民和企业应尽的责任。
希望本文所述的苏州扣税标准能够对大家有所帮助,也希望苏州的税收政策能够为更多的人创造更好的发展机会。