
银行余额调节表模板(自动计算)
调 整 后存 款 余 额0.00调 整 后存 款 余 额0.00月日月日
合计0.000.00合计0.000.00复核:制表:记帐凭证号摘要支票号 加:银行已收帐单位未记帐的款项 减:银行已付帐单位未记帐的款项 年 年记 帐凭证号摘要支票号加:单位已收帐银行未收帐的款项减:单位已付帐银行未付帐的款项 银 行 存 款 余 额 调 节 表单位:银行帐号:自 年 月 日 至 年 月 日银行对帐单余 额单位银行存款 帐 余 额
EXCEL银行余额调节表(已设公式)

序号日期 金额 内容 序号 日期 金额 内容 序号 日期 金额 内容 序号 日期 金额内容11111/12/30 220,000.00111/7/11 4,941.0022223333444455556666777788889999101010101111111112121212131313131414141415151515合计合计合计合计单位账面余额 1,783,031.74银行对账单余额 1,645,077.03余额表户名中国国际商会朝阳区商会帐号1101018700056093240银行未达单位未达加:银行已收单位未收减:银行已付单位未付加:单位已收银行未收减:单位已付银行未付
制表人:2011年12月
调节后余额 1,783,031.74 调节后余额 1,860,136.030.000.00220,000.004,941.00
银行余额调节表模板
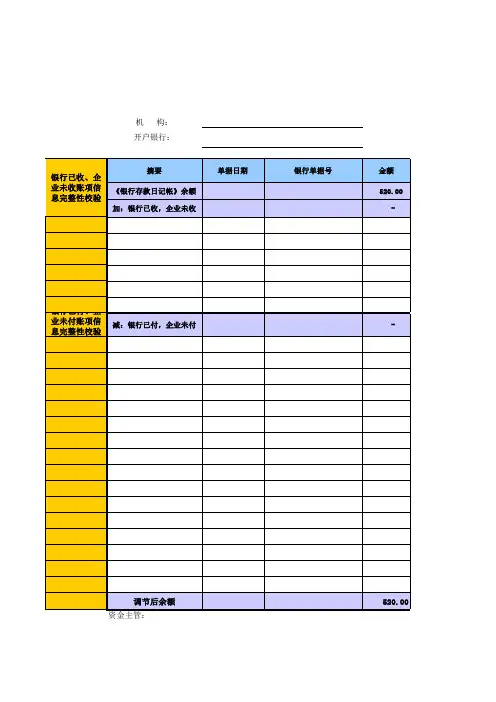
机 构:开户银行:摘要单据日期银行单据号金额
《银行存款日记帐》余额520.00
加:银行已收,企业未收-
银行已付、企
业未付账项信
息完整性校验减:银行已付,企业未付-
调节后余额520.00
资金主管:银行已收、企
业未收账项信
息完整性校验机构代码:
账 号: 日期:2016年1月31日未达账项的原因及处理结果摘要凭证日期
《银行对账单》余额
加:企业已收,银行未收
减:企业已付,银行未付
调节后余额
复核:银行存款余额调节表 日期:2016年1月31日财务凭证号金额未达账项的原因及处理结果
520.00
-
.
- 企业已付、银
行未付账项信
息完整性校验
520.00
制表:企业已收、银
行未收账项信
息完整性校验
银行存款调节表(表格模板、doc格式)

银行存款调节表
开户银行: 日期:
银行账号: 单位:RMB元
企业银行存款的账面余额
银行对账单的存款余额
加:银行已收,企业未收 加:企业已收,银行未收
(1) (1)
(2) (2)
(3) (3)
(4) (4)
减:银行已付,企业未付 减:银行已付,企业未付
(1) (1)
(2) (2)
(3) (3)
(4) (4)
调节后的企业存款余额 调节后的银行对账单存款余额
主管: 复核: 出纳:
说明:1.月报;
2.用来说明账面余额与银行对账单余额差异原因的报表。
银行余额调节表
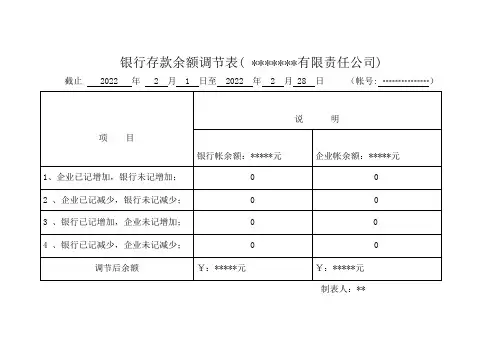
银行存款余额调节表( *******有限责任公司)
截止 2022 年 2 月 1 日至 2022 年 2 月 28 日 (帐号: ***************)
项 目
说 明
银行帐余额:*****元
企业帐余额:*****元
1、企业已记增加,银行未记增加; 0 0
2 、企业已记减少,银行未记减少; 0 0
3 、银行已记增加,企业未记增加; 0 0
4 、银行已记减少,企业未记减少; 0 0
调节后余额 ¥:*****元 ¥:*****元
制表人:**
银行余额调节表公式

- 1 - 银行余额调节表公式
银行余额调节表公式是指银行在进行账户余额调节时所采用的数学公式。其主要目的是通过计算账户中的各项收支流水,以及其他相关的资金变动情况,来确定账户的实际余额,从而进行余额调节。
银行余额调节表公式通常包含以下几个要素:
1. 账户余额初值:即调节前账户的余额数值。
2. 存款金额及支出金额:指账户中的各项收入和支出流水,包括存款、取款、转账等。
3. 利息收入及手续费支出:指账户中的利息收入和手续费支出情况。
4. 其他资金变动:指账户中的其他相关资金变动情况,如退款、冻结等。
在计算银行余额调节表公式时,通常采用以下公式:
账户余额 = 账户余额初值 + 存款金额 - 支出金额 + 利息收入 - 手续费支出 + 其他资金变动
其中,“存款金额”和“支出金额”可以分别列出每个具体的收支项目,并计算其总和;“利息收入”和“手续费支出”通常以具体的费率计算;“其他资金变动”则需要具体列出每个变动项目,并计算其总和。
通过以上公式计算出来的账户余额,可以用来进行余额调节,以确保账户余额的准确性和可靠性。
出纳术语

出纳术语
一、 银行存款余额调节表(Bank reconciliation statement)
什么是银行存款余额调节表
银行存款余额调节表,是在银行对账单余额与企业帐面余额的基础上,各自加上对方已收、本单位未收帐项数额,减去对方已付、本单位未付帐项数额,以调整双方余额使其一致的一种调节方法。 银行存款余额调节表是一种对帐记录的工具,并不是凭证;如果余额相等,则一般没错;否则一定有错。
银行存款余额调节表的编制方法
银行存款余额调节表的编制方法有3种,其计算公式如下:
1、企业帐面存款余额=银行对帐单存款余额+企业已收而银行未收帐项-企业已付而银行未付帐项+银行已付而企业未付帐项-银行已收而企业未收帐项。
2、银行对帐单存款余额=企业帐面存款余额+企业已付而银行未付帐项-企业已收而银行未收帐项+银行已收而企业未收帐项-银行已付而企业未付帐项。
3、银行对帐单存款余额+企业已收而银行未收帐项-企业已付而银行未付帐项=企业帐面存款余额+银行已收而企业未收帐项-银行已付而企业未付帐项。
通过核对调节,“银行存款余额调节表”上的双方余额相等,一般可以说明双方记帐没有差错。如果经调节仍不相等,要么是未达帐项未全部查出,要么是一方或双方记帐出现差错,需要进一步采用对帐方法查明原因,加以更正。调节相等后的银行存款余额是当日可以动用的银行存款实有数。对于银行已经划帐,而企业尚未入帐的未达帐项,要待银行结算凭证到达后,才能据以入账,不能以“银行存款调节表”作为记帐依据。
举例说明:
某工厂1998年3月5日与银行对帐和编制余额调节表的情况,如下:
1、3月1日到3月5日企业银行存款日记帐帐面记录与银行出具的3月5日对帐单资料及对帐后钩对的情况,如下: 帐面记录:
1日转支1246号付料款30000元,贷方记30000.00 √ 1日转支1247号付料款59360元,借方记59360.00.经查为登记时方向记错,立即更正并调整帐面余额。调整后划√ 1日存入销货款43546.09元,借方记43546.09 √ 2日存入销货款36920.29元,借方记36920.29 √ 2日转支1248号上交上月税金76566.43元,贷方记76566.43 √ 3日存入销货款46959.06元,借方记46959.06 √
银行存款余额调节表
1.A 公司 20XX年9月30日 银行存款日记账余额为 329200 元,银行对账单上的余额为 328400 元,经逐笔核对后,查明有以下几笔未达账项:
(1)公司于9月30日 存入银行从其他单位收到的转账支票一张,计 36000 元,银行尚未入账。
(2)公司于9月30日 开出的转账支票 6400 元,持票人尚未到银行办理转账,银行尚未入账。
(3)公司委托银行代收外埠销货款 31200 元,银行已收到入账,但公司尚未收到银行的收款通知,没有入账。
(4)银行代付的电话费 4000 元,公司尚未收到银行的付款通知,没有入账。
(5)银行计算的存款利息 1600 元,已记入公司存款户,但公司尚未入账。
要求:根据上述资料编制 “ 银行存款余额调节表 ” 。
银行存款余额调节表
存款种类: 年 月 日 金额单位:元
项 目 金额 项 目 金额
企业银行存款日记账余额 银行对账单余额
加:银行已收,企业未收 加:企业已收,银行未收
减:银行已付,企业未付 减:企业已付,银行未付
调整后的存款余额 调整后的存款余额
2.某企业××年 4 月末银行存款日记账余额为 499800 元,银行对账单余额 517580 元,经逐笔核对,发现有以下几笔未达账款项:
(1)企业存入银行转账支票 44800 元,企业已入账,银行未入账。
(2)企业购入材料一批,开出转账支票 36400 元,银行未入账。
(3)外地汇入银行贷款 25,200 元,银行已入账,企业未入账。
(4)银行存款利息 980 元,银行已入账,企业未入账。
要求:根据上述未达账项,编制银行存款银行余额调节表。
银行存款余额调节表
××年 4 月 30 日
项 目 金 额 项 目 金 额
银行存款日记账余额 银行对账单余额
银行余额调节表的借贷核算方法
银行余额调节表的借贷核算方法
摘要:
一、银行余额调节表的概念与作用
二、银行余额调节表的借贷核算方法
1.调节原则
2.调节步骤
3.调节举例
三、注意事项
四、总结
正文:
银行余额调节表是企业或个人对银行账户余额进行调节的一种工具,其主要作用是确保账户余额的准确性,避免因记账错误或其他原因导致的资金误差。在进行银行余额调节时,借贷核算方法是关键。
一、银行余额调节表的概念与作用
银行余额调节表是指在某一特定时间点,根据银行账户的借贷方发生额及余额,通过一定的核算方法对账户余额进行调整,以达到账实相符的目的。它有助于企业和个人及时发现并纠正账务处理中的错误,确保财务报表的准确性。
二、银行余额调节表的借贷核算方法
1.调节原则
在进行银行余额调节时,应遵循以下原则: (1)以实际发生的业务为依据;
(2)借贷双方相互印证,确保账务处理的正确性;
(3)优先调整余额较大的账户。
2.调节步骤
银行余额调节的具体步骤如下:
(1)收集相关账务数据,包括银行账户的借贷方发生额和余额;
(2)分析账务处理是否存在错误,如遗漏、重复或错误记账等;
(3)针对存在的问题,采取相应的调整方法进行纠正;
(4)重新计算账户余额,并与银行对账单进行核对,确保调整后的余额正确。
3.调节举例
以下是一个银行余额调节的实例:
假设某一企业银行账户余额为100,000元,经过对账发现,有以下两笔业务需要调整:
(1)企业误将一笔10,000元的付款记为未付款,实际已付款;
(2)企业未记入一笔5,000元的收款。
根据调节原则,先调整余额较大的账户。首先,将10,000元的付款调整为已付款,账务处理如下:
借:已付款 10,000元
贷:未付款 10,000元
然后,将5,000元的收款加入账户余额,账务处理如下:
借:银行存款 5,000元 贷:其他应付款 5,000元
经过调整后,银行账户余额为110,000元。再次与银行对账单核对,确保调整后的余额正确。
银行余额调节表 2
银行余额调节表
银行余额调节表是指记录银行账户中的收入和支出,以及账户余额的变动情况的表格。通过记录和分析收入和支出的情况,可以帮助个人或企业合理规划财务,控制消费,实现财务稳健增长。
银行余额调节表一般包括以下几个方面的内容:账户信息、期初余额、收入、支出、期末余额等。下面将详细介绍每个方面的内容以及其意义。
1. 账户信息:包括账户名称、账号、开户行等基本信息,用于确保调节表的准确性和唯一性。
2. 期初余额:指账户在某一期间开始前的余额,是本期的起始点。期初余额反映了上一期的结余情况,也是计算本期各项资金变动的基准。
3. 收入:指账户在某一期间内的全部资金流入金额,包括工资、利息、股息、租金等。记录收入是为了统计账户的总体资金流入情况,便于评估个人或企业的收入能力和资金来源。
4. 支出:指账户在某一期间内的全部资金流出金额,包括生活费、房租、债务还款、投资等。记录支出是为了控制消费,理性规划个人或企业的支出,避免财务风险。
5. 期末余额:指账户在某一期间结束后的余额,是本期的终点。期末余额反映了本期各项资金变动的结果,也是下一期的期初余额。
通过对银行余额调节表的记录和统计,可以得出以下几个方面的信息: 1. 资金流入和流出情况:通过比较收入和支出金额,可以了解个人或企业的资金流向,以及是否有结余或亏损。
2. 收入来源和支出用途:通过详细记录收入和支出的具体项目,可以了解个人或企业的主要收入来源和支出用途,有助于优化财务计划。
3. 财务变动趋势:通过比较不同期间的期末余额,可以分析个人或企业的财务变动趋势,判断财务状况的稳定性和发展趋势。
4. 银行账户管理:通过银行余额调节表的记录,可以及时发现账户的异常变动,如支出过大、收入不足等,及时调整个人或企业的资金管理策略。
总之,银行余额调节表是一个非常重要的财务工具,通过记录和分析个人或企业的收入和支出情况,可以帮助实现可持续的财务增长,并提供有效的财务决策依据。在日常生活和经营中,合理利用银行余额调节表,可以帮助我们更好地管理和运用财务资源,实现个人或企业的财务目标。
银行余额调节表 3
1、银行存款余额调节表,是在银行对账单余额与企业帐面余额的基础上,各自加上对方已收、本单位未收帐项数额,减去对方已付、本单位未付帐项数额,以调整双方余额使其一致的一种调节方法。银行存款余额调节表的编制方法有3种,其计算公式如下:
(1)企业帐面存款余额=银行对帐单存款余额+企业已收而银行未收帐项-企业已付而银行未付帐项+银行已付而企业未付帐项-银行已收而企业未收帐项
(2)银行对帐单存款余额=企业帐面存款余额+企业已付而银行未付帐项-企业已收而银行未收帐项+银行已收而企业未收帐项-银行已付而企业未付帐项
(3)银行对帐单存款余额+企业已收而银行未收帐项-企业已付而银行未付帐项=企业帐面存款余额+银行已收而企业未收帐项-银行已付而企业未付帐项
通过核对调节,“银行存款余额调节表”上的双方余额相等,一般可以说明双方记帐没有差错。如果经调节仍不相等,要么是未达帐项未全部查出,要么是一方或双方记帐出现差错,需要进一步采用对帐方法查明原因,加以更正。调节相等后的银行存款余额是当日可以动用的银行存款实有数。对于银行已经划帐,而企业尚未入帐的未达帐项,要待银行结算凭证到达后,才能据以入账,不能以“银行存款调节表”作为记帐依据。
2、调节表后不需要付着银行的单据,单局都没有到,用什么付。
3、做这个月上,不管是上个月还是上上个月的,由于钱实际已经上了你公司的帐,回款已经发生,坐在这个月不会影响损益,
4、给你个办法:还是上个月的款,上个月银行回单没有到,但是通过网银你知道这钱已到银行帐,你先把这帐做了,调节表上也调,等下个月票到后直接付到凭证上去。
【例】某企业20**年6 月25 日以后的银行存款日记账记录与6月30日收到的银行对账单记录如下(假定25日之前的记录全部相符):
通过核对,查出未达账项四笔。据此,编制银行存款余额调节表,检查双方银行存款账目记录的正确性。
补记法即余额调节对方已增已减计算法。此种方法是将单位和银行的未达账项视为已发生处理。编制银行存款余额调节表时,在双方(单位和银行各为一方)现有余额的基础上,