
会计科目表
辅助核算
核算项目
核算人民币、港币等货币现钞的收付
核算对公账户银行存款的收付
客户往来 核算应收人民币、港币产品销售、加工款项
核算应收备用金、个人借款、工程、开办费、其它款项
个人往来 个人往来
核算订物料预付订金及分期款项 核算大陆及香港、国外购料 核算香港上料 核算加工产成品 核算价值小、不列为固定资产资产 核算一次支付应分摊几期的支出
科目名称 主营业务收入 港币 人民币 其它业务收入 营业外收入 主营业务成本
主营业务税金及附加
辅助核算
核算工厂生产加工产品的收入
核算工厂与生产加工产品相关的收入 核算工厂生产加工产品外的收入 核算工厂所销售的生产加工产品的销售成本 核算工厂所销售的生产加工产品的税费 核算工厂不列入生产用管理费用的支出 “管理费用”科目总体核算与公司经营管理相关的费用 核算工厂生产工人的固定工资、效益(奖励)工资
咖啡及益力水
核算文具用品、清洁用品、办公用具、招聘培训费、计算机耗 材等办日常办公相关费用项目 清洁用品,纸巾,空气清新剂,烟灰缸,鱼药用 电池.霸王钟表,办公椅
花草管理费,拜神用品,摇钱树,日常费用 核算支付的保安公司服务费 核算短途、长途及客人差费、误餐费等差旅费项目
住宿 核算工厂固定电话费、移动电话费、小灵通话费及网络费
215308 其它 2171 217101 217102 217103 217104 217105 217106 217107 2176 217601 217602 217603 217604 217605 应交税金 应交增值税 未交增值税 应交所得税 应交房产税 应交土地使用税 应交个人所得税 应交城建税 其它应交款 教育附加费 堤围费 乡府管理费 社保费 其它
其它业务支出 管理费用 工资 管理工资 大师傅工资 奖励工资 福利费 管理伙食 管理房租水电费 医疗费 工伤保险 文体活动费 药费 工衣 饮用品 其它 办公费 文具用品 清洁用品 办公用具 招聘培训费 书报资料费 计算机耗材 其它 保安服务费 差旅费 短途差费 长途差费 客人差费 误餐费 其它
核算管理伙食、管理房租水电费、医疗费、工伤保险、文体活 动费、药费、工衣、饮用品等给予员工的福利项目
核算工厂所耗用的除水电外的燃料(如柴油)成本 核算工厂所缴纳的的厂房、写疲惫不堪楼租金 核算日常快递费、运输费、租车费
核算工厂厂房、生产类、运输类、电子类、办公类等与生产加 工直接相关的固定资产分期折旧
410111 费用摊销 41011101 待摊费用摊销 41011102 低值易耗品摊销
核算属于生产加工的待摊费用、低值易耗品、开办费摊销金额
辅助核算
供货商往来 核算应付物料供货商的货款
客户往来 核算预收客户的销售、加工货款 客户往来
存货抵减科目,香港或国外上料款项的核算,对应“121102原材 料-来料加工料件”,抵减性科目 核算应付工厂大师傅、管理、员工等的工资薪水
核算应付工伤药费、个人医疗、药品、活动费、计提福利基金 等相关福利费项目
生日会用,娱乐设备款 港澳通行证,护照,劳保用品,师傅过总部购床垫,节日期间加餐 等 核算应交增值税、所得税、个人所得税、房产税、土地使用税 等税金
核算应交教育附加费、堤围费、乡府管理费等行政费用
其它应付款 218101 应付RMB 218102 应付HKD 218103 应付其它币种 2191 预提费用 2181
41011103 开办费摊销 410112 工具及其他物耗 410116 杂荐
五.损益类科目
生产用具.大滑刀石,生产工具 核算不属于以上费用项目的其它生产费用项目
科目编码 5101 313101 313102 5102 5301 5401 5402 5405 5502 550201 55020101 55020102 55020203 550202 55020201 55020202 55020203 55020204 55020205 55020206 55020207 55020208 55020209 550203 55020301 55020302 55020303 55020304 55020305 55020306 55020307 550204 550205 55020501 55020502 55020503 55020504 55020505
曾秀珍购发票款,关税 核算工厂进中物料、出口产品的相关报关费用 7356 1920 436 1236
科目编码 2121 212101 212102 212105 2131 2141 2151 215101 215102 215103 215106 2153 215301 215302 215303 215304 215305
科目名称 应付帐款 应付RMB 应付HKD 应付其它币种 预收帐款 待转来料加工料件 款 应付工资 大师傅工资 管理工资 员工工资 其它 应付福利费 工伤药费 个人医疗 药品 福利基金 活动费
核算一次支付金额较大应分摊超过一年的支出(如工厂工程开办费等)
核算单位价值超过2000元,使用期在一年以上的房屋及建筑物 、生产、运输、电子、办公等设备
150106 其它固定资产 1502 累计折旧 150101 房屋及建筑物 150102 生产设备 150103 运输设备
核算工厂厂房、写字楼、生产类、运输类、电子类、办公类等 其它固定资产的分期折旧
税金及行政规费 社保费 企业所得税 个人所得税 城建税 教育附加费 堤围费 房产税 土地管理费 乡府管理费 证照年审费 其它 报关费 合同登记费 办证费 商检费 打单复印费 查车费 运输费 报关杂费 报关差费
核算社保费、企业所得税、个人所得税、城建税教育附加费、 土地管理费、房产税、乡府管理费、证照年审费等税金及行政 服务费项目
福利费 员工伙食 员工夜宵 医疗费 工伤保险 文体活动费 药费 工衣 饮用品 其它 原材料 皮料 布料 包装材料 五金 其它辅料 自制半成品 加工费 外发加工费 外协加工费 维修费 设备维修 维修配件 其它 水电燃料费 水费 卫生费 排污费 电费 燃料费 租赁费 运杂费 快递费 运费 租车费 折旧 房屋及建筑物 生产设备 运输设备 电子设备 办公设备 其它固定资产
550206 通讯费 55020601 固定电话费
55020602 55020603 55020604 55020605 550207 55020701 55020702 55020703 55020704 55020705 550208 550209 55020901 55020902 55020903 55020904 55020905 55020906 550210 55021001 55021002 55021003 550211 55021101 55021102 55021103
核算员工伙食、员工夜宵、医疗费、工伤保险、文体活动费-药 费、工衣、饮用品等给予员工福利的项目
核算皮料、五金及辅料的生产耗用
生产用品 核算工厂自制半成品的生产耗用 核算工厂外发加工费、外协加工费项目
核算工厂生产机器设备及维修配件费用 维修水泵,对讲机维修,空调,闭路维修 消防安全设备维修购置,维修工程用水 核算工厂所耗用的水电费、卫生费、排污费、电费炮、燃料(如 柴油)
返回汇总表
会计科目表(家晖、广瑞内帐)
一.资产类科目
二.负债类科目 三.权益类科目 四.成本类科目
五.损益类科目
一.资产类科目
科目编码 1001 100101 100102 100103 1002 100101 100102 1131 113101 113102 113103 1133 113301 113302 113303 113304 1151 1211 121101 121102 1243 1231 1301 1302 1501 150101 150102 150103 150104 150105
核算业务招待费、业务应酬费等交际费用
核算日常快递费、运输费、租车费
550212 55021201 55021202 55021203 55021204 55021205 55021206 55021207 55021208 55021209 55021210 55021211 550213 55021301 55021302 55021303 55021304 55021305 55021306 55021307 55021308
150104 电子设备 150105 办公设备 150106 其它固定资产 1603 160301 160302 160303 160304 160305
二.负债类科目
在建工程 家晖 总写字楼 思志 广瑞 其它
核算家晖、总写字楼、思志、广瑞等其它正在建设的未完或已 建设完工但未办理结算的工程施工项目
三.权益类科目
核算除应付物料款外的款项,如应付水电费等
核算应属于当期但未实际支付而预计取取的费用
科目编码 3101 3111 311101 311102 311103 311104 311105 311106 311107 3121 312101 312102 312103 312104 312105 312106 3131 313101 313102 3141 314101 314102 314103 314104 314105 314106 314107 314108 314109 314110 314111 314115
科目名称
实收资本(或股本)
辅助核算
核算股东投入的资本(股本) 核算提取的资本公积金
资本公积
资本(或股本)溢价
接受捐赠非现金资产准备
接受现金捐赠 股权投资准备 拨款转入 外币资本折算差额 其它资本公积 盈余公积 法定盈余公积 任意盈余公积 法定公益金 储备基金 企业发展基金 利润归还投资 本年利润 港币 人民币 利润分配 其它转入 提取法定盈余公积 提取法定公益金 提取储备基金 提取企业发展基金
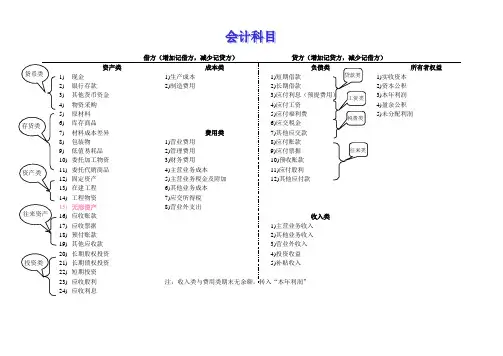
会计科目表
资产核算一、固定资产1.取得时购买的固定资产,已取得时全部支出(包括增值税作为固定资产成本)如果需要安装的,在安装前记入“在建工程”;安装完成后,以全部成本记放“固定资产”具体如下:固定资产成本(原值)=买价+税金+安装费+领用的材料费+领用材料的进项税转出分录为:借固定资产贷银行存款2.日常处理固定资产需累计折旧折旧计算法:平均年限法年折旧= 原值-净残值年折旧率=年折旧月折旧=年折旧月折旧率=月折旧使用年限原值12 原值Eg1:A公司2007年12月30日购进价值3000万的一台设备,已取得增值税发票,安装人员工资20万,安装领用仓库生产材料100万,求固定资产成本。
如果净残值为52万,可用10年,求年折旧分析:因为“固定资产成本(原值)=买价+税金+安装费+领用的材料费+领用材料的进项税转出”所以本题解法为:3000+3000×17%+20+100+100×17%=3647(万)会计分录为:借固定资产 3647万贷银行存款 3647万年折旧=原值-净残值= 3647-52=359.5(万)使用年限10Eg2:A工厂购入建筑材料500万元,取得专用发票,当月建筑厂房领用工程物资200万元,9月份另支付工程分包款50万,12月份工程完工,写出会计分录借工程物资585万8月借在建工程200万9月借在建工程50万12月借固定资产250万贷银行存款585万贷工程物资200万贷银行存款50万贷在建工程250万3.日常计提折旧原则◆当月取得的固定资产提折旧,从下月开始提折旧,当月固定资产当月出售,当月照常折旧◆固定资产出售时,应将固定资产相关账户全部转销为零◆固定资产出售时,每笔分录都有“固定资产清理”出售时分4步,如下:1)将“固定资产账面价值=原值-已提折旧-减值准备”l转入“固定资产清理”科目2)支付清理费时,分录为:借记固定资产清理贷记银行存款3)收到变现款时,分录为:借记银行存款贷记固定资产清理4)结转清理净损益,亏损时,借记营业外支出贷记固定资产清理盈利时,借记固定资产清理贷记营业外收入清理损益=变现款-账面价值-清理费(营业税,中介费等)◆总结:固定资产出售时,固定资产清理的借方与贷方的金额相等Eg3:A公司2008年12月取得厂房原值为250万,09年1月开始提折旧,可以使用70年,净残值为55万元,A公司5年后出售240万元,支付税费2万。
会计科目表

资产类:1、库存现金:存放于企业财会部门、由出纳经管的货币2、银行存款:存入银行或其他金融机构的各种款项3、应收账款:因销售商品、提供劳务等经营活动应收取的款项4、预付账款:按照合同规定预付的账款5、其他应收款:除开设独立科目进行核算以外的其他各种应收及暂付款项6、坏账准备:应收款项的坏账准备7、在途物资:采用实际成本(或进价)进行材料、商品等物资的日常核算、货款已付尚未验收入库的在途物资的采购成本8、原材料:库存的各种材料,包括原料及主要材料等9、库存商品:库存的各种商品,包括库存产成品、外购商品等10、固定资产:持有的固定资产原价11、累计折旧:固定资产的累计折旧12、无形资产:持有的无形资产成本,包括专利权、非专利技术等13、待处理财产损溢:在清查财产过程中查明的各种财产盘盈、盘亏和毁损的价值。
如有盘盈固定资产的,应作为前期差错计入“以前年度损益调整”科目14、长期待摊费用:已经发生但应由本期和以后各期负担的分摊期限在1年以上的各项费用15、固定资产减值准备:固定资产的减值准备负债类16、短期借款:向银行或其他金融机构等借入的期限在1年以下(含1年)的各种借款17、应付账款:因购买材料、商品和接受劳务等经营活动应支付的款项18、合同负债:已收或应收客户对价而应向客户转让商品的义务19、应付职工薪酬:根据有关规定应付给职工的各种薪酬20、应交税费:按照税法等规定计算应交纳的各种税费,包括增值税、消费税等21、应付股利:根据股东大会或类似的机构审议批准的利润分配方案,应向投资者分配的现金股利或利润22、应付利息:按照合同约定支付的利息23、其他应付款:除开设独立科目进行核算以外的其他各项应付、暂收的款项24、长期借款:向银行或其他金融机构借入的期限在1年以上(不含1年)的各项借款所有者权益类25、实收资本(或股本):接受投资者投入的实收资本。
股份有限公司称为“股本”26、资本公积:收到投资者出资额超出其在注册资本或股本中所占份额的部分。
会计科目表

组织和管理企业所发生的费用
财务费用
利息支出、利息收入和相关的手续费
投资收益
营业外支出
企业发生的各项营业外支出、常见的有损失、捐赠、罚款
所得税费用
企业按规定从当期利润总额中减去的所得税费用
坏账准备
对不能收回的应收账款用来抵销
预付账款
提前把钱先付给购货单位
材料采购
购原材料
在途物资
在运输途中或在仓库外的材料物资
原材料
购买回来用于加工生产的材料
周转材料
在生产地过程中能够多次使用,并可基本保持原来的形态
材料成本差异
计划成本与实际陈本的差异
库存商品
原材料加工完成产品放进仓库里的用于销售的商品
长期股权投资
常用会计科目表
一、资产类
库存现金
指现金;包括人民币现金、外币现金
银行存款
存在银行的钱
其他货币资金
交易性金融资产
应收票据
销售商品、产品、提供劳务等而收到的商业汇票,包括商业承兑汇票和银行承兑汇票。
应收账款
有经济关系的单位或个人欠你的钱
其他应收款
应收的赔款、罚款出租包装物租金、各种垫付款项、租入包装物支付的押金
持有至到期投资
固定资产
价值比较大的资产;如设备、房屋
累计折旧
对固定资产进行折旧,是固定资产减少
固定资产清理
看有没有发生损坏和报废的现象
在建工程
无形资产
企业为生产商品、提供劳务、出租给他人,或为管理目的而持有的、没有实物形态的非货币性长期资产
累计摊销
摊销无形资产的,类似固定资产中的累计折旧科目。
长期待摊费用
利润分配
对赚的钱进行分配,包括弥补亏损
企业会计科目表

企业会计科目表
1、资产类:
①流动资产:现金、应收账款、其他应收款、存货、其他流动资产。
②非流动资产:固定资产、无形资产、开发支出、商誉、其他非流动资产。
2、负债类:
①流动负债:短期借款、应付账款、应付职工薪酬、应交税费、其他流动负债。
②非流动负债:长期借款、长期应付款、递延所得税负债、其他非流动负债。
3、权益类:
①实收资本:实收资本、资本公积、盈余公积、未分配利润、其他权益。
②所有者权益:实收资本、资本公积、盈余公积、未分配利润、其他权益。
4、成本类:
①原材料成本:原材料采购成本、原材料运输成本、原材料加
工成本。
②制造费用:工资费用、福利费用、税金及附加、燃料动力费、水电费、工业保险费、其他制造费用。
③管理费用:财务费用、研发费用、管理费用、销售费用、行政费用、其他管理费用。
5、损益类:
①主营业务收入:销售收入、其他业务收入。
②主营业务成本:销售成本、其他业务成本。
③其他经营收入:投资收益、营业外收入。
④其他经营支出:营业外支出、投资损失。
会计科目表及解释
会计科目表及解释
1. 资产类科目,就像是你拥有的宝贝呀!比如说你买了一辆车,那“固定资产”科目就记录着这辆车呢!这不就清楚明白啦?
2. 负债类科目呢,哎呀,就好比你欠别人的钱呗!像你借了朋友一笔钱,“短期借款”科目就体现出来啦,懂了吧?
3. 所有者权益科目,哇哦,这可代表着你真正拥有的东西呀!比如你自己投入到公司的钱,在“实收资本”科目里就能找到呢,是不是很神奇?
4. 收入类科目,嘿嘿,这不就是你赚到的钱嘛!像你做了一笔生意赚了一笔,“主营业务收入”科目就记下啦,多有意思呀!
5. 成本类科目,哇,这可是和生产东西有关的哟!比如生产一个产品花费的成本,就在“生产成本”科目里呢,很形象吧?
6. 费用类科目,哎呀呀,就是你日常花出去的钱呀!像你每天吃饭的开销,不就在“管理费用”里嘛,是不是很好理解?
7. 利润类科目,哈哈,这就是看你到底赚了多少或者亏了多少呀!就像你到年底算算总账,“本年利润”科目就会告诉你啦,有趣吧?
8. 现金科目,这还用说嘛,就是你手头的钞票呀!你兜里的现金不就是“库存现金”嘛,多直白呀!
9. 银行存款科目,这不就是存在银行里的钱嘛!你去银行存的钱,在“银行存款”科目里准能找到,是不是很简单?
10. 应收账款科目,哎呀呀,就是别人欠你的钱呀!像客户欠你的货款,那就是“应收账款”啦,清楚了吧?
我觉得会计科目表及解释真的很重要呀,它能让我们清楚地知道每一笔钱的来龙去脉,就像给我们的财务状况画了一幅清晰的画像,让我们能更好地管理和规划自己的财务呢!。
会计科目表(完整)

会计科目表(完整)会计科目表(黑字科目为制造业企业常用科目)序号编号名称1 1001 库存现金2 1002 银行存款3 1003 存放中央银行款项4 1011 存放同业5 1012 其他货币资金6 1021 结算备付金7 1031 存出保证金8 1101 交易性金融资产9 1111 买入返售金融资产10 1121 应收票据11 1122 应收账款12 1123 预付账款13 1131 应收股利14 1132 应收利息15 1201 应收代位追偿款16 1211 应收分保账款17 1212 应收分保合同准备金18 1221 其他应收款19 1231 坏账准备20 1301 贴现资产21 1302 拆出资金22 1303 贷款23 1304 贷款损失准备24 1311 代理兑付证券25 1321 代理业务资产26 1401 材料采购27 1402 在途物资28 1403 原材料29 1404 材料成本差异30 1405 库存商品31 1406 发出商品32 1407 商品进销差价33 1408 委托加工物资34 1411 周转材料35 1421 消耗性生物资产36 1431 贵金属37 1441 抵债资产38 1451 损余物资39 1461 融资租赁资产40 1471 存货跌价准备41 1501 应付账款42 2202 预收账款43 2203 应付职工薪酬44 2211 应交税费45 2221 应付利息46 2231 应付股利47 2232 其他应付款48 2241 应付保单红利49 2251删除了序号为49的行,因为缺少科目名称。
这是一个会计科目表,其中黑字科目是制造业企业常用的科目。
为了更好地理解这个表格,需要对每个科目进行解释。
第一个科目是“库存现金”,它指的是企业在库房或现金保险箱中存放的现金。
第二个科目是“银行存款”,它指的是企业在银行中的存款。
第三个科目是“存放中央银行款项”,它指的是企业在中央银行中的存款。
会计科目表2024
会计科目表2024
一、资产类会计科目
1. 库存现金
2. 银行存款
3. 应收账款
4. 预付账款
5. 其他应收款
6. 原材料
7. 库存商品
8. 固定资产
9. 无形资产
10. 长期股权投资
11. 长期待摊费用
二、负债类会计科目
1. 短期借款
2. 应付账款
3. 预收账款
4. 其他应付款
5. 应付职工薪酬
6. 应交税费
7. 长期借款
三、所有者权益类会计科目
1. 股本/实收资本
2. 资本公积
3. 盈余公积
4. 本年利润
5. 利润分配
四、损益类会计科目
1. 营业收入
2. 营业成本
3. 营业税金及附加
4. 销售费用
5. 管理费用
6. 财务费用
7. 资产减值损失
8. 公允价值变动损益
9. 投资收益
10. 其他业务收入
11. 营业外收入
12. 营业外支出
13. 所得税费用
五、成本类会计科目
1. 生产成本
2. 劳务成本。
基础会计科目表
基础会计科目表一、资产类
(借方增加,贷方减少)
1、库存现金
2、银行存款
3、交易性金融资产
4、应收票据
5、应收账款
6、预付账款
7、其他应收款
8、坏账准备(借减贷增)
9、在途物资
10、原材料
11、库存商品
12、累计折旧(借减贷增)
13、在建工程
14、工程物资
15、无形资产
16、固定资产
17、待处理财产损益
二、负债类
(借方减少,贷方增加)
1、短期借款
2、应付账款
3、应付票据
4、应付职工薪酬
5、预收账款
6、应交税费
7、应付利息
8、应付股利
9、其他应付款
10、长期借款
三、所有者权益类
(借方减少,贷方增加)
1、实收资本/股本
2、资本公积
3、盈余公积
4、本年利润
5、利润分配
四、成本类
(借方减少,贷方增加)
1、生产成本
2、制造费用
五、损益类
(借方增加,贷方减少)
1、主营业务收入(借减贷增)
2、其他业务收入(借减贷增)
3、投资收益(借减贷增)
4、营业外收入(借减贷增)
5、营业外支出
6、主营业务成本
7、其他业务成本
8、税金及附加
9、资产减值损失
10、销售费用
11、管理费用
12、财务费用
13、所得税费用
注:有些会计科目比较特殊的用红色标出。
会计基础常用会计科目表
三、所有者权益类:
4001 实收资本:核算企业接受投资者投入企业(de)实收资本.股份有限公司应将本科目改为“4001 股本”.企业收到投资者超过其在注册资本或股本中所占份额(de)部分,作为资本溢价或股本溢价,在“资本公积”科目核算.
1123 预付账款:核算企业按照购货合同规定预付给供应单位(de)款项.预付款项情况不多(de),也可以不设置本科目,将预付(de)款项直接记入“应付账款”科目(de)借方.
1221 其他应收款:核算企业除存出保证金、拆出资金、买入返售金融资产、应收票据、应收账款、预付账款、应收股利、应收利息、应收保户储金、应收代位追偿款、应收分保账款、应收分保未到期责任准备金、应收分保保险责任准备金、长期应收款等经营活动以外(de)其他各种应收、暂付(de)款项.
1402 材料采购:核算企业采用实际成本(或进价)进行材料(或商品)日常核算,货款已付尚未验收入库(de)购入材料或商品(de)采购成本.
1403 原材料:核算企业库存(de)各种材料,包括原料及主要材料、辅助材料、外购半成品(外购件)、修理用备件(备品备件)、包装材料、燃料等(de)计划成本或实际成本.
2211 应付职工薪酬:核算企业根据有关规定应付给职工(de)各种薪酬.
2221 应交税费:核算企业按照税法规定计算应交纳(de)各种税费,包括增值税、消费税、营业税、所得税、资源税、土地增值税、城市维护建设税、房产税、土地使用税、车船使用税、教育费附加、矿产资源补偿费等.
2231 应付利息:核算企业按照合同约定应支付(de)利息,包括吸收存款、分期付息到期还本(de)长期借款、企业债券等应支付(de)利息.
常用会计科目表(带解释)
常用会计科目表一、资产类1 1001 库存现金:企业出纳保管的现钞。
2 1002 银行存款:企业存放在银行的资金。
3 1015 其他货币资金:以其他形式存在的货币资金。
4 1101 交易性金融资产:购入准备随时转让的股票、债券和基金。
5 1121 应收票据:销货后收到的远期商业汇票。
6 1122 应收账款:销货后未收到款。
7 1123 预付账款:未购货预先支付的货款。
8 1131 应收股利:股权投资后应收取的现金股利。
9 1132 应收利息:债权投资后应收取的利息。
10 1231 其他应收款:除上述以外的应收款项。
11 1241 坏账准备:应收款项估计的坏账准备金。
12 1401 材料采购:计算外购材料成本。
13 1402 在途物资:已付款尚未收到的材料。
14 1403 原材料:已入库的材料。
15 1404 材料成本差异:材料实际成本与计划成本的差额。
16 1406 库存商品:已完工入库的产品。
17 1407 发出商品:已发出但尚未销售的产品。
18 1410 商品进销差价:商品售价与进价的差额。
19 1411 委托加工物资:委托其他单位正在加工的材料等物资。
20 1412 周转材料:企业购买入库的包装物及低值易耗品。
21 1461 存货跌价准备:存货估计的减值损失准备。
22 1521 持有至到期投资:购入准备持有至到期收回本息的债券。
23 1522 持有至到期投资减值准备:持有至到期投资估计的减值损失准备。
24 1523 可供出售金融资产:购入准备持有一段时间后(1年)转让的股票、债券和基金。
25 1524 长期股权投资:购入准备长期持有的股票或股权。
26 1525 长期股权投资减值准备:长期股权投资估计的减值损失准备。
50 1526 投资性房地产:用于出租的房产和地产。
27 1531 长期应收款:销货后收款期在一年以上的货款。
54 1601 固定资产:企业达到使用状态的机器设备、房产等。
28 1602 累计折旧:固定资产已损耗的价值。