
增值税发票销货清单(含计算公式)
100 100 100 50 10 5 5
220 130 265 280 1250 1250 780
备注
销售方(章): 注: 本清单一式两联:第一联,销售方留存;第二联,销售方送交购买方。 填开日期: 2016年12月5日
规格型号
单位 个 个 盒 盒 包 包 包 包 包 包 箱
数 2 5 5 5Fra bibliotek量单 55 65 15 15
价
金
额
税率 3% 3% 3% 3% 3% 3% 3% 3% 3% 3% 3%
税
额
110 325 75 75 22000 13000 26500 14000 12500 6250 1560 96395.00 96395.00
3.2 9.47 2.18 2.18 640.78 378.64 771.84 407.77 364.08 182.04 113.59 2875.77 2875.77
4.5mg/支×5 1.25μ g/支×5 50片/包 25片/包 25片/包 50片/包 25块/包装 25块/包装 4.5ml/支,100支/箱
销售货物或提供应税劳务清单
购买方名称: 北京柏辰国际贸易有限公司 销售方名称: 所属增值税普通发票代码: 号码: 共 1 页 第 1 页
序号 1 2 3 4 5 6 7 8 9 10 11 小计 总计
货物(劳务)名称 志贺氏菌增菌肉汤基础 孟加拉红(虎红)培养基 新生霉素B 噻孢霉素 3M菌落总数测试片 3M大肠菌群测试片 3M金黄色葡萄球菌测试片 3M霉菌酵母测试片 BD革兰氏阴性细菌鉴定版 BD革兰氏阳性细菌鉴定版 BD鉴定培养液 250g 250g
销货清单到底是怎么回事?怎么判断真伪?
销货清单到底是怎么回事?怎么判断真伪?销货清单到底是怎么回事?怎么判断真伪?1、销货清单的官方名称是《销售货物或者提供应税劳务清单》,最早出现于《国家税务总局关于修订<增值税专用发票使用规定>的通知》(国税发〔2006〕156号)第十二条:一般纳税人销售货物或者提供应税劳务可汇总开具专用发票。
汇总开具专用发票的,同时使用防伪税控系统开具《销售货物或者提供应税劳务清单》,并加盖财务专用章或者发票专用章。
(注:根据《中华人民共和国发票管理办法实施细则》,自2011年2月1日起发票只能加盖发票专用章。
)2、表样和打印出来的效果图如下:3、国家税务总局2017年4月21日发布的《增值税发票开具指南》第二章第一节第十三条规定:一般纳税人销售货物、提供加工修理修配劳务和发生应税行为可汇总开具增值税专用发票。
汇总开具增值税专用发票的,同时使用新系统开具《销售货物或者提供应税劳务清单》,并加盖发票专用章。
注:从这条规定可以看出,销货清单的名称没有改变,但适用范围已经从原增值税纳税人扩大到所有增值税纳税人。
4、尽管销货清单注明是与专用发票同时开具的,经笔者实操验证,增值税普通发票也可以开具销货清单。
5、使用清单方式开票,所开出的增值税发票品名均为固定格式「(详见销货清单)」,除票面金额、税率、税额等栏目有数外,其余栏目均为空白。
笔者认为,根据这一特点,结合清单和发票上的发票代码和号码,以及金额、税率、税额等信息,可以初步判断出,销货清单是否由税控系统开具。
6、最保险的方法是登录国家税务总局的发票查询网站,s://inv-/,查询税控销货清单的真伪。
7、销货清单有什么存在意义和法律效力?笔者没有查到明文规定,揣测出以下几点。
一是,这个销货清单不是必须要开具的,如果你不嫌麻烦,多用几张发票,问题总能解决,清单存在的意义似乎是为了节约资源,提高效率。
二是,一旦使用新系统开具出销货清单,对它的管理和要求,包括盖章、防伪等措施,就和增值税发票没有两样了。
增值税专用发票的填制
增值税专用发票的填制增值税专用发票的所有项目必须填写齐全,各栏填写方法和注意事项如下:“开票日期”栏:本栏填写开具增值税专用发票的日期。
购货单位“名称”栏:本栏填写购货单位名称的全称,不得简写。
如果单位名称长,可在“名称”栏分上下两行填写,必要时可出该栏的上下横线。
购货单位“地址、电话”栏:本栏填写购货方单位的详细地址和电话号码。
购货单位“纳税人识别号”栏:本栏填写购货方税务登记证号,共15位,不得简写。
购货单位“开户行及账号”栏:本栏填写购货单位的开户银行名称及其账号。
“货物或应税劳务名称”栏:本栏填写货物或劳务的名称。
如果销售货物或应税劳务的品种较多,纳税人可按照不同税率的货物进行汇总开具专用发票,在这种情况下,本栏可填写“汇总”或“x x等,详见清单”字样。
“规格型号”栏,填写货物的规格型号。
“单位”栏:本栏填写货物或者劳务的计量单位。
“数量”栏:本栏填写货物或者劳务的数量。
“单价”栏:本栏填写货物或劳务的不含税单价。
在实际工作中特别容易将本栏错填成含税单价,因单价栏错填而使购货方不能抵扣税款的情况时有发生。
“金额”栏:本栏填写货物或劳务的销售额。
企业应按不含税单价和数量相乘计算填写,计算公式为:“金额”栏数字=不含税单价×数量,实行防伪税控系统的企业,在发生销货退回或折让需要开具红字发票时,改为开具负数发票,在“金额”栏填写负数。
“税率”栏:填写货物或劳务的适用税率。
“税额”栏:本栏填写销售货物或者提供应税劳务的销项税额,销项税额计算公式为:销项税额=销售额×税率销售额=含税总收入÷(1+税率或征收率)按照上述方法计算开具的增值税专用发票,如果票面“货物数量×不含税单价=销售额”这一逻辑关系存在少量尾数误差,属于正常现象,按照规定可以作为购货方的扣税凭证。
“合计”栏:本栏填写销售项目的销售额(金额)、税额各自的合计数。
开具专用发票,必须在“金额”、“税额”栏合计(小写)数前用“‘¥”符号封顶,未封顶的专用发票将不得作为购货方的扣税凭证。
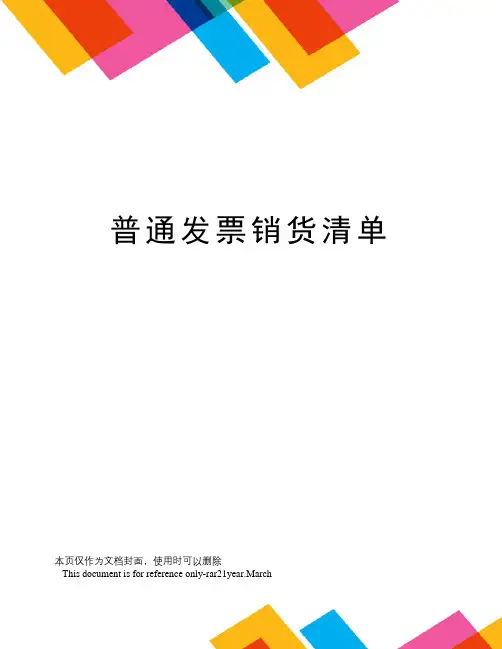
普通发票销货清单
备
注发货ຫໍສະໝຸດ 仓库经手人: 销货单位(盖章):
说明:本清单的式样由广州市国家税务局提供。
普通发票销货清单普通发票销货清单格式普通发票销货清单下载销货清单模板普通发票清单格式增值税普通发票小规模纳税人销货单普通发票销售清单普通发票销货清单模板
普通发票销货清单
(只作发票附件,不作收款凭证)
购货单位
名 称
发
票
代码:
号码:
商 品 或 劳 务 名 称
计量单位
数 量
单 价
销 售 额
小 写 合 计
¥
增值税应税货物或劳务销货清单

企业名称:
所属年度:
单位:人民币元
财产损失的项目
税前扣除金额
查验报告字号
备注
盘盈与盘亏的净损失
固定资产提前报废
失窃损失
自然灾害损失
其他损失
小计
盘盈与盘亏的净损失
库存残缺霉变损失
失窃损失
自然灾害损失
其他损失
小计
因债务人破产而导致损失
因债务人死亡而导致损失
应收帐款满两年不能收回
小计
1、
2、
3、
小计
合计
经办人:财务负责人:
增值税应税货物或劳务销货清单
购货单位名称:
销货单位名称:(填写代开税务机关的统一代码和税务机关名称)
所属增值税专用发票代码:号码:共页第页
序号
货数量
单价
金额
税率
税额
小计
合计
备注
代开企业税号:
代开企业名称:
销货单位(章):开票日期:
外商投资企业和外国企业财产损失所得税前扣除年度汇总表
增值税发票清单含税版电子表格(内含公式,数据自动生成)

折扣
1
100 100%
100
100
100
100
100
100
100
100
100
100
100
100
100
100
100
100
100
97.09 3%
2.91
19 原价合计
1747.57 3%
52.43
20 折扣额合计 小计
0.00 3% 1747.57
0.00 52.43
总计 备注
销售方(章)
1747.57
52.43
填开日期:20xx年xx月xx日
非打印区域
95%为九五折;100%为不折扣。请更改 蓝色区域
序号
请在序号后面输入 未折扣的原价
97.09 3%
2.91
15 *专业技术服务*平面设计 16 *专业技术服务*平面设计
页
1
97.0873786
97.09 3%
2.91
页
1
97.0873786
97.09 3%
2.91
17 *专业技术服务*平面设计 18 *专业技术服务*平面设计
页
1
97.0873786
97.09 3%
2.91
ቤተ መጻሕፍቲ ባይዱ
页
1
97.0873786
97.09 3%
2.91
11 *专业技术服务*平面设计 12 *专业技术服务*平面设计
页
1
97.0873786
97.09 3%
2.91
页
1
97.0873786
97.09 3%
2.91
13 *专业技术服务*平面设计 14 *专业技术服务*平面设计
增值税发票清单模板
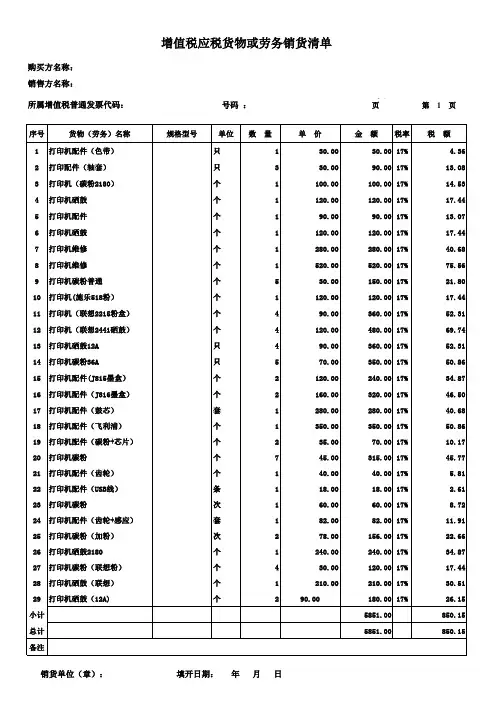
40.00 17% 18.00 17% 60.00 17% 82.00 17% 156.00 17% 240.00 17% 120.00 17% 210.00 17% 180.00 17% 5851.00 5851.00
税额 4.36
13.08 14.53 17.44 13.07 17.44 40.68 75.56 21.80 17.44 52.31 69.74 52.31 50.86 34.87 46.50 40.68 50.86 10.17 45.77
单价 30.00 30.00
100.00 120.00
90.00 120.00 280.00 520.00
30.00 120.00
90.00 120.00
90.00 70.00 120.00 160.00 280.00 350.00 35.00 45.00 40.00 18.00 60.00 82.00 78.00 240.00 30.00 210.00 90.00
13 打印机硒鼓12A
ห้องสมุดไป่ตู้
14 打印机碳粉36A
15 打印机配件(J815墨盒)
16 打印机配件(J816墨盒)
17 打印机配件(鼓芯) 18 打印机配件(飞利浦) 19 打印机配件(碳粉+芯片)
20 打印机碳粉 21 打印机配件(齿轮) 22 打印机配件(USB线) 23 打印机碳粉
24 打印机配件(齿轮+感应) 25 打印机碳粉(加粉) 26 打印机硒鼓2180
金 额 税率 30.00 17% 90.00 17%
100.00 17% 120.00 17%
90.00 17% 120.00 17% 280.00 17% 520.00 17% 150.00 17% 120.00 17% 360.00 17% 480.00 17% 360.00 17% 350.00 17% 240.00 17% 320.00 17% 280.00 17% 350.00 17%
增值税普通发票销售清单模板
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25
货物(劳务)名称
增值税应税货物或劳务销货清单
号码 :
规格型号
单位 数 量
共1 页
第1页
单价 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000
销货单位(章):
填开日期: 2012年月日
国家税务总局印制
备注:如果打印的增值税发票为多页,记得修改共X页,第X页(例:清单2页,共2页、第1页、下一张(第
பைடு நூலகம்
2页))。第一张的总计为当前页面小计的金额。第二张要注意,小计还是当前页面的小计,但总计为第一
张小计和第二张小计相加(第二张的总价=第一张小计+第二张小计)依次类推。(打印时删除)
金 额 税率 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17%
增值税专用发票清单格式.xls
-10,260 3.430000 -12,276.92 17% -2,087.08
-22,600 0.180000 -27,042.74 17% -4,597.27
-11,720 11.300000 -14,023.93 17% -2,384.07
-8,700 12.160000 -10,410.25 17% -1,769.74
3
幸福牵线喜庆版500g椰子味(1*15) 片式彩箱环保水性柔版纸箱
4
幸福牵线椰子味500g*15(快线瓶) 裹包彩箱环保水性柔版纸箱
5
幸福牵线水蜜桃味500g*15(快线 瓶)裹包彩箱环保水性柔版纸箱
6
营养快线雪梨500g*15(快线瓶)裹 箱环保水性柔版纸箱
规格型号
单 位
只
只
只
只
只
只
数量
单价
金 额 税率 税 额
-12,709.60 -12,709.60
-3,000 11.690000 -3,589.74 17%
-610.26
-6,200 9.490000 -7,418.
销售方(章): 填开日期: 年 月 日
注: 本清 单一 式两 联: 第一 联, 销售 方留 存; 第二 联, 销售 方送 交购 买方
-74,762.38 -74,762.38
销售货物或者提供应税劳务清单
购货 方名 称: 南京 哇哈 哈饮 料有 限公 司
销货 方名 称: 江苏 大和 新材 料有 限公 司
所属增值税专用发票代码:
3200142170
号码: 00733884
共1页 第1页
序 号
货物(劳务)名称
1
幸福牵线香蕉500g*15(快线瓶)裹 包纸箱环保水性柔版纸箱
增值税发票销售清单
销货单位(章):
填开日期: 2012年月日
国家税务总局印制
备注:如果打印的增值税发票为多页,记得修改共X页,第X页(例:清单2页,共2页、第1页、下一张(第2
页))。第一张的总计为当前页面小计的金额。第二张பைடு நூலகம்注意,小计还是当前页面的小计,但总计为第一张小
计和第二张小计相加(第二张的总价=第一张小计+第二张小计)依次类推。(打印时删除)
金 额 税率 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17%
购买方名称: 销售方名称: 所属增值税专用发票代码:
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25
货物(劳务)名称
增值税应税货物或劳务销货清单
号码 :
规格型号
单位 数 量
共1 页
第1页
单价 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000
增值税普通发票销售清单模板
销货单位(章):
填开日期: 2012年月日
国家税务总局印制
备注:如果打印的增值税发票为多页,记得修改共X页,第X页(例:清单2页,共2页、第1页、下一张(第2
页))。第一张的总计为当前页面小计的金额。第二张要注意,小计还是当前页面的小计,但总计为第一张
小计和第二张小计相加(第二张的总价=第一张小计+第二张小计)依次类推。(打印时删除)
金 额 税率 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17% 0.00 17%
税额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
小计 总计 备注
0.00 0.00
0.00 0.00
购买方名称: 销售方名称: 所属增值税专用发票代码:
序号 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 19 20 21 22 单
号码 :
规格型号
单位 数 量
共1 页
第1页
单价 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000 0.0000000