
事业单位会计科目表
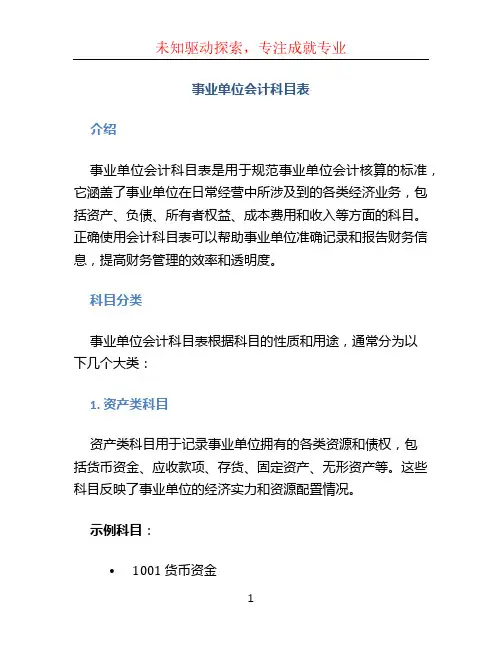
四、收入类 38 4001 39 4101 40 4201 41 4301 42 4401 43 4501 五、支出类 44 5001 45 5101 46 5201 47 5301 48 5401
财政补助收入 事业收入 上级补助收入 附属单位上缴收入 经营收入 其他收入 事业支出 上缴上级支出 对附属单位补助支出 经营支出1211 7 1212 8 1213 9 1215 10 1301 11 1401 12 1501 13 1502 14 1511 15 1601 16 1602 17 1701 二、负债类 18 2001 19 2101 20 2102 21 2103 22 2201 23 2301 24 2302 25 2303 26 2305 27 2401 28 2402 三、净资产类 29 3001 30 3101 310101 310102 310103 310104 31 32 3201 3301 330101 330102 33 34 35 36 37 3302 3401 3402 3403 3404
事业单位会计科目表
序 号 一、资产类 1 1001 2 1002 3 1011 4 1101 5 1201 科目编号 科目名称 库存现金 银行存款 零余额账户用款额度 短期投资 财政应返还额度 财政直接支付 财政授权支付 应收票据 应收账款 预付账款 其他应收款 存货 长期投资 固定资产 累计折旧 在建工程 无形资产 累计摊销 待处置资产损溢 短期借款 应缴税费 应缴国库款 应缴财政专户款 应付职工薪酬 应付票据 应付账款 预收账款 其他应付款 长期借款 长期应付款 事业基金 非流动资产基金 长期投资 固定资产 在建工程 无形资产 专用基金 财政补助结转 基本支出结转 项目支出结转 财政补助结余 非财政补助结转 事业结余 经营结余 非财政补助结余分配
政府与事业单位会计00070会计科目(1)
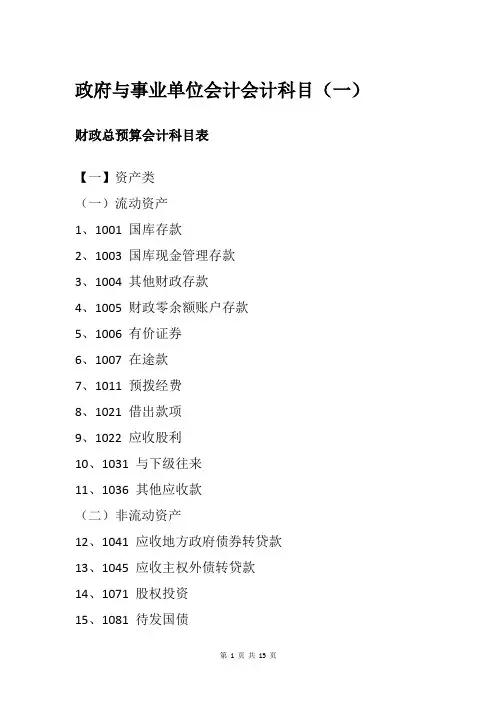
政府与事业单位会计会计科目(一)财政总预算会计科目表【一】资产类(一)流动资产1、1001 国库存款2、1003 国库现金管理存款3、1004 其他财政存款4、1005 财政零余额账户存款5、1006 有价证券6、1007 在途款7、1011 预拨经费8、1021 借出款项9、1022 应收股利10、1031 与下级往来11、1036 其他应收款(二)非流动资产12、1041 应收地方政府债券转贷款13、1045 应收主权外债转贷款14、1071 股权投资15、1081 待发国债下面具体介绍以下财政总预算资产类会计科目具体核算的内容:(一)流动资产1、国库存款:核算政府财政存放在国库单一账户的款项。
主要账务处理如下:(1)收到预算收入时借:国库存款贷计有关收入科目(2)收到国库存款利息收入时借:国库存款贷:一般公共预算本级收入(3)收到缴入国库的来源不清的款项时借:国库存款贷:其他应付款(4)国库库款减少时借计有关科目贷:国库存款2、国库现金管理存款:国库现金现主要包括活期存款和与现金等价的短期金融资产,国库现金管理存款科目核算政府财政实行国库现金管理业务存放在商业银行的款项。
主要账务处理如下:(1)按国库现金管理有关规定,将库款转存商业银行时借:国库现金管理存款贷:国库存款(2)国库现金管理存款收回国库时借:国库存款(按实际收回的金额)贷:国库现金管理存款(按原存入商业银行的存款本金)一般公共预算本级收入(按两者之间的差额)3、其他财政存款:核算未列入“国库存款”、“国库现金管理存款”反应的各项存款,本科目应当按照资金性质、存款银行等进行明细核算。
主要账务处理如下:(1)财政专户收到款项时借:其他财政存款贷记有关科目(2)其他财政存款产生的利息收入,除规定作为专户资金收入外,都应缴入国库纳入一般公共预算管理。
取得利息收入,按规定作为资金专户时借:其他财政存款贷:应付代管资金(或者有关收入科目)取得利息收入,按规定应缴入国库的借:其他财政存款贷:其他应付款将利息收入缴入国库时借:其他应付款贷:其他财政存款同时:借:国库存库贷:一般公共预算本级收入(3)其他财政存款减少时借记有关科目贷:其他财政存款4、财政零余额账户存款:核算财政国库支付执行机构在代理银行办理财政直接支付的业务,当日资金结算后一般应无余额。
事业单位会计科目表
事业单位会计科目表介绍事业单位会计科目表是用于规范事业单位会计核算的标准,它涵盖了事业单位在日常经营中所涉及到的各类经济业务,包括资产、负债、所有者权益、成本费用和收入等方面的科目。
正确使用会计科目表可以帮助事业单位准确记录和报告财务信息,提高财务管理的效率和透明度。
科目分类事业单位会计科目表根据科目的性质和用途,通常分为以下几个大类:1. 资产类科目资产类科目用于记录事业单位拥有的各类资源和债权,包括货币资金、应收款项、存货、固定资产、无形资产等。
这些科目反映了事业单位的经济实力和资源配置情况。
示例科目:•1001 货币资金•1011 应收款项•1101 存货•1601 固定资产•1602 累计折旧2. 负债类科目负债类科目用于记录事业单位所承担的各类债务和负债,包括应付款项、预收款项、长期负债、递延收益等。
这些科目反映了事业单位的经济责任和债务情况。
示例科目:•2001 应付款项•2011 预收款项•2201 长期负债•2401 递延收益3. 所有者权益类科目所有者权益类科目用于记录事业单位所有者的投入和收益情况,包括资本、捐赠、盈余公积等。
这些科目反映了事业单位所有者的权益和财务状况。
示例科目:•3001 资本•3002 盈余公积•3003 专用基金4. 成本费用类科目成本费用类科目用于记录事业单位的经营成本和费用支出,包括直接成本、间接成本、销售费用、管理费用等。
这些科目反映了事业单位的经营成本和费用分布情况。
示例科目:•4001 直接成本•4002 间接成本•4201 销售费用•4301 管理费用5. 收入类科目收入类科目用于记录事业单位的各类收入和非经常性收益,包括主营业务收入、其他业务收入、赞助和捐赠收入等。
这些科目反映了事业单位的经营业绩和收入来源。
示例科目:•5001 主营业务收入•5051 其他业务收入•5801 赞助收入•5901 捐赠收入科目编码规则为了方便识别和查询科目,事业单位会计科目表采用了一套科目编码规则。
会计科目表-事业单位
会计科目表-事业单位第一篇:事业单位是指由政府或者其他机构依法授权设立,从事社会公益活动,为公众提供非营利性服务的组织形式。
作为一种特殊的法人实体,事业单位也需要进行会计核算,并根据规定编制会计科目表。
下面我们将详细介绍一下事业单位的会计科目表。
一、资产类科目:1. 货币资金:用于事业单位的日常经营活动,包括现金、银行存款等。
2. 短期投资:指事业单位短期内可以变现为货币资金的金融工具。
3. 应收票据:事业单位应收取的票据,如应收款项等。
4. 应收账款:事业单位应收取的账款,如服务费用等。
5. 预付账款:事业单位提前支付的款项。
6. 应付票据:事业单位需要支付的票据,如应付款项等。
7. 应付账款:事业单位需要支付的账款,如采购费用等。
8. 预收账款:事业单位预先收取的款项。
9. 其他应收款:事业单位应收取的其他款项。
10. 其他应付款:事业单位需要支付的其他款项。
11. 存货:事业单位取得的可供出售或者使用于生产经营的物品。
12. 长期待摊费用:指事业单位在一定期间内预付的费用。
13. 短期借款:事业单位短期内需要借款的金额。
14. 应付职工薪酬:事业单位应支付给职工的薪酬。
15. 应交税费:事业单位需要向政府交纳的税费。
16. 应付利息:事业单位需要支付的利息。
二、负债类科目:1. 长期借款:事业单位长期内需要借款的金额。
2. 预收账款:事业单位预先收取的款项。
3. 其他应收款:事业单位应收取的其他款项。
4. 长期应付款:事业单位长期内需要支付的款项。
5. 预收款项:事业单位预收的费用。
6. 未分配利润:事业单位未分配的利润。
三、共同类科目:1. 资本:事业单位的所有者权益。
2. 盈余公积:事业单位的盈余通过资本公积转化而来。
3. 经营收入:事业单位经营活动所产生的收入。
4. 其他收入:事业单位除了经营收入以外的其他收入。
5. 经营成本:事业单位经营活动所产生的成本。
6. 税金及附加:事业单位需要向政府缴纳的税金和附加费用。
行政事业单位会计科目会计科目

行政事业单位会计科目会计科目设置及使用说明一览表科目编号科目名称科目核算范围一级科目二级科目目节 501 (504) 经费(事业)支出反映行政事业单位的基本支出和项目支出。
0 1 工资福利支出反映单位开支的在职职工和临时聘用人员的各类劳动报酬,以及为上述人员缴纳的各项社会保险费等。
0 1 基本工资反映按规定发放的基本工资。
0 1 基础工资反映工资表中的基础工资部分。
0 2 职务工资反映工资表中的职务工资部分。
0 3 级别工资反映工资表中的级别工资部分0 4 工龄工反映公务员工资表中的资工龄工资。
0 5试用期工资反映各类院校毕业生和新录用人员的试用期工资。
0 6机关工人岗位或技术等级工资行政单位机关工人的技术等级工资。
0 7 10工资反映按规定教师、护士提高10的工资。
0 2津贴补贴反映单位在基本工资之外按规定开支的行政事业单位职工的地方性津贴、岗位性津贴和其他各种补贴。
0 1工资性津贴反映单位按规定发放的工资表中的工资性津贴。
0 2岗位性津贴反映单位按规定发放的工资表中的职务和岗位性津贴。
0 3 地方附反映单位按规定发放的加津贴工资表中各种地方性津贴。
0 4上下班交通补贴反映单位按规定标准在工资表中发放或报销给职工个人的交通费补助。
0 5三项补贴反映单位发放给个人的午餐、煤气、考核三项补贴。
0 6通讯补贴反映单位发放给个人的电话补贴。
0 7冬季取暖补贴反映单位发放给个人的取暖补贴(80 元和按职级发放均在此反映)。
0 8防暑降温补贴反映单位发放给个人的防暑降温补贴(12 元)。
0 9规范性补贴反映单位按我区标准发放给个人的规范性补贴。
1 房贴与住房增量补贴反映单位按规定发放给个人的工资表中的对应项目。
1 7其他0各种补贴反映单位发放给个人的除以上各项补贴外的其他项目。
0 3 奖金反映单位按规定开支的各类奖金。
0 1年终一次性奖金反映单位按规定发放给个人的双薪。
0 2政府奖励反映按区政府统一规定发放给单位职工的各种奖金。
(财务会计)事业单位通用会计科目最全版

(财务会计)事业单位通用会计科目第二部分、事业单位通用会计科目壹、会计科目表序号编号科目名称(壹)资产类1101现金2102银行存款3105应收票据4106应收账款5108预付账款6110其他应收款7115材料8116产成品9117对外投资10120固定资产11124无形资产(二)负债类12201借入款项13202应付票据14203应付账款15204预收账款16207其他应付款17208应缴预算款18209应缴财政专户款19210应交税金(三)净资产类20301事业基金21302固定基金22303专用基金23306事业结余24307运营结余25308结余分配(四)收入类28404拨入专款29405事业收入30409运营收入32413其他收入(五)支出类33501拨出经费34502拨出专款35503专款支出36504事业支出37505运营支出38509成本费用39512销售税金41517对附属单位补助42520结转自筹基建二、事业单位通用会计科目使用说明(壹)资产类第101号科目现金1.本科目核算事业单位的库存现金。
2.收到现金,借记本科目,贷记有关科目;支出现金,借记有关科目,贷记本科目。
本科目借方余额反映库存现金数额。
3.事业单位应设置“现金日记账”,出纳人员根据原始凭证逐笔顺序登记。
每日业务终了,应计算当日现金收入合计数、现金支出合计数和结余数,且将结余数和实际库存数核对,做到账款相符,且编制“库存现金日报表”。
现金收入业务较多,单独设有收款部门的单位,收款部门的收款员应将每天所收现金连同收款收据副联编制“现金收入日报表”,送会计部门的出纳员核收;或者将所收现金直接送存开户银行后,将收款收据副联、“现金收入日报表”和向银行送存现金的凭证壹且交会计部门的会计员核收记账。
4.有外币现金的事业单位,应分别按人民币、各种外币设置“现金日记账”进行明细核算。
第102号科目银行存款1.本科目核算事业单位存入银行和其他金融机构的各种存款。
事业单位会计科目余额表
合计
会计科目余额表
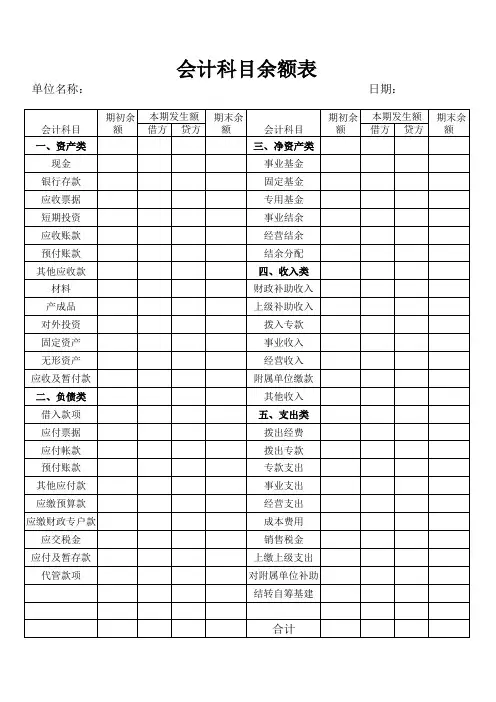
单位名称:
本期发生额 期初余额 借方 贷方 期末余额
日期:
本期发生额 期初余额 借方 贷方 期末余额
会计科目 一、资产类 现金 银行存款 应收票据 短期投资 应收账款 预付账款 其他应收款 材料 产成品 对外投资 固定资产 无形资产 应收及暂付款 二、负债类 借入款项 应付票据 应付帐款 预付账款 其他应付款 应缴预算款 应缴财政专户款 应交税金 应付及暂存款 代管款项
会计科目 三、净资产类 事业基金 固定基金 专用基金 事业结余 经营结余 结余分配 四、收入类收入 五、支出类 拨出经费 拨出专款 专款支出 事业支出 经营支出 成本费用 销售税金 上缴上级支出 对附属单位补助 结转自筹基建
行政事业单位会计科目表
科目编码科目名称说 明101现金反映现金的收入、付出和结存情况。
102银行存款反映银行存款的收入、付出和结存情况。
103有价证券反映有价证券的购入、兑付及库存情况。
104暂付款反映暂付款的发生、收回情况,按债务单位或个人名称设置明细帐。
105库存材料反映库存材料的购入、领用、库存情况。
106固定资产反映固定资产(标准:一般设备单价500元,专用设备单价800元以上)实有数及增减变动情况。
201应缴预算款反映应缴预算款的收到、上缴财政情况。
202应缴财政专户款反映应缴财政专户款的收入、上缴及未缴情况。
203暂存款反映暂存款的发生、结算情况,按债务单位或个人名称设置明细帐。
211应付工资(离退休费)反映按国家统一规定发放的在职人员工资和离休、退休费。
21101在职人员212应付地方(部门)津贴补贴反映各地区各部门各单位出台的津贴补贴。
21201在职人员21202离休人员由地方社保部门发放的离退休费不属于《行政事业单位工资和津贴有关会计核算办法》的核算范畴。
(财办库〔2006〕296号)21203退休人员213应付其他个人收入反映按国家规定发放给个人除上述以外的其他收入,包括误餐费、夜餐费,出差人员伙食补助费、市内交通费,出国人员伙食费、公杂费、个人国外零用费,发放给个人的一次性奖励等。
21301在职人员21302离休人员由地方社保部门发放的离退休费不属于《行政事业单位工资和津贴有关会计核算办法》的核算范畴。
(财办库〔2006〕296号)21303退休人员301固定基金反映单位占有和使用的固定基金。
303结余30301基本支出30302项目支出按《政府收支分类科目》中“支出功能分类科目”的“项”级科目设置明细帐。
401拨入经费40101基本支出40102项目支出按《政府收支分类科目》中“支出功能分类科目”的“项”级科目设置明细帐。
404预算外资金收入40401基本支出40402项目支出按《政府收支分类科目》中“支出功能分类科目”的“项”级科目设置明细帐。
行政事业单位科目表
行政单位科目表科目代码 科目名称 类别 余额方向 辅助核算项 101现金资产借102银行存款资产借103有价证券资产借104暂付款资产借105库存材料资产借106固定资产资产借01房屋和建筑物资产借02专用设备资产借03 一般设备资产借107零余额账户用款额度资产借212应付地方(部门)津贴补贴 负债 贷01 在职人员 债贷02负离休职人员负债贷03 退休职人员负债贷213应付其他个人收入负债贷01 在职人员 债贷02负离休职人员负债贷03 退休职人员负债贷301固定基金净资产贷303结余净资产贷 01预算内 资产 借 02预算外资产 借 03往来款 资产 借201应缴预算款 负债 贷202应缴财政专户款 负 203暂存款负债 贷 债211应付工资(离退休费)贷负债贷0功能类0功能类 01在职人员负债贷02离休职人员负债贷03退休职人员负债贷01基本资产借0功能类02项目资产借0功能类03往来款资产借115财政应返还额度资产借01基本支出结余净资产贷0功能类02项目结余净资产贷0功能类401拨入经费收入贷0功能类01基本支出收入贷0功能类02项目支出收入贷0功能类404预算外资金收入收入贷0功能类01基本收入贷0功能类02项目收入贷0功能类407其他收入收入贷0功能类01利息收入收入贷0功能类02固定资产变价收入收入贷0功能类03捐赠收入收入贷0功能类04其他收入贷0功能类501经费支出支出借0功能类\1经济类01基本支出支出借0功能类\1经济类02项目支出支出借0功能类\1经济类502拨出经费支出借0功能类01基本支出借0功能类02项目支出借0功能类505结转自筹基建支出借0功能类事业单位科目表科目代码科目名称类别余额方向辅助核算项101现金资产借102银行存款资产借103零余额账户用款额度资产借105应收票据资产借106应收账款资产借108预付账款资产借110其他应收款资产借10贷款利息资产借115材料资产借116产成品资产借117对外投资资产借120固定资产资产借01房屋和建筑物资产借02专用设备资产借03一般设备资产借04文物和陈列品资产借05图书类资产借06其他固定资产资产借124无形资产资产借125财政应返还额度资产借201借入款项负债贷01农发行(扶贫)贷款负债贷202应付票据负债贷203应付账款负债贷204预收账款负债贷207其他应付款负债贷208应交预算款负债贷209应交财政专户款负债贷210应交税金负债贷211应付工资(离退休费)负债贷01在职人员负债贷02离休人员负债贷03退休人员负债贷212应付地方(部门)津贴补贴负债贷01在职人员负债贷02离休人员负债贷03退休人员负债贷213应付其他个人收入负债贷01在职人员负债贷02离休人员负债贷03退休人员负债贷301事业基金净资产贷01 一般基金净资产贷02专项基金净资产贷03投资基金净资产贷302固定基金净资产贷303专用基金净资产贷01福利基金净资产贷02修购基金净资产贷306事业结余净资产贷0功能类01基本经费结余净资产贷0功能类02项目结余净资产贷0功能类307经营结余净资产贷0功能类308结余分配净资产贷01 交纳所得税净资产贷02 提取职工福利基金净资产贷03 转入事业基金净资产贷04 未分配结余净资产贷05 其他净资产贷401财政补助收入收入贷0功能类01基本收入贷0功能类02项目收入贷0功能类403上级补助收入收入贷0功能类404拨入专款收入贷0功能类02项目收入贷0功能类405事业收入收入贷0功能类01基本收入贷0功能类02项目收入贷0功能类03统筹收入贷0功能类409经营收入收入贷0功能类412附属单位缴款收入贷0功能类413其他收入收入贷0功能类01利息收入收入贷0功能类02 固定资产变价收入收入贷0功能类03 捐赠收入收入贷0功能类04其他收入贷0功能类501拨出经费支出借0功能类01基本支出借0功能类02项目支出借0功能类502拨出专款支出借0功能类503专款支出支出借0功能类\1经济类504事业支出支出借0功能类\1经济类01 基本支出支出借0功能类\1经济类02项目支出支出借0功能类\1经济类505经营支出支出借0功能类\1经济类509成本费用支出借0功能类512销售税金支出借0功能类516上缴上级支出支出借0功能类517对附属单位补助支出借0功能类520结转自筹基建支出借0功能类rtlr —- nri w - , . _ITi申1*>1■ n■>■ . «■ ~t~|亠J T・■ 1 *4Adi行政单位会计科目表编号级次科目名称明细科目设置一、资产类101 1 现金102 1 银行存款按存款户的名称设置明细科目103 1 有价证券104 1 暂付款按债务单位或个人名称设置明细科目105 1 库存材料按品种、类别或存放地点设置明细科目106 1 固定资产107 1 零余额账户用款额度二、负债类201 1 应缴预算款按类别设置明细科目202 1 应缴财政专户款203 1 暂存款按债权单位或个人名称设置明细科目211 1 应付工资(离退休费)21101 2 在职人员21102 2 离休人员21103 2 退休人员212 1 应付地方(部门)津贴补贴21201 2 在职人员21202 2 离休人员21203 2 退休人员213 1 应付其他个人收入21301 2 在职人员21302 2 离休人员21303 2 退休人员三、净资产类301 1 固定基金303 1 结余30303 2 基本结余30304 2 项目结余可根据财政或单位资金管理需要分项设置明细科目四、收入类401 1 拨入经费40101 2 基本支出按《政府收支科目》中支出功能分类科目”的项” 级科目设置明细科目40102 2 项目支出40102** 3 赖目按《政府收支科目》中支出功能分类科目”的项” 级科目设置明细科目404 1 预算外资金收入40401 2 基本支出按《政府收支科目》中支出功能分类科目”的项” 级科目设置明细科目40402 2 项目支出40402** 3 疋项目按《政府收支科目》中支出功能分类科目”的项” 级科目设置明细科目407 1 其他收入按主要类别设置明细科目五、支出类501 1 经费支出50101 2 基本支出5010101 3 工资福利支出按《政府收支科目》中支出经济分类科目” 的款”级科目设置明细科目5010102 3 商品和服务支出按《政府收支科目》中支出经济分类科目” 的款”级科目设置明细科目5010103 3 对个人和家庭的补助按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目5010104 3 对企事业单位的补贴按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目5010105 3 转移性支出按《政府收支科目》中支出经济分类科目” 的款”级科目设置明细科目5010106 3 赠与按《政府收支科目》中支出经济分类科目”的款” 级科目设置明细科目5010107 3 债务利息支出按《政府收支科目》中支出经济分类科目” 的款”级科目设置明细科目5010108 3 债务还本支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目5010109 3 基本建设支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目5010110 3 其他资本性支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目5010111 3 贷款转贷及产权参股按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目5010112 3 其他支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102 2 项目支出50102** 3 X 项目50102**01 4 工资福利支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**02 4 商品和服务支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**03 4 对个人和家庭的补助按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**04 4 对企事业单位的补贴按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**05 4 转移性支出按《政府收支科目》中支出经济分类科目” 的款”级科目设置明细科目50102**06 4 赠与按《政府收支科目》中支出经济分类科目”的款” 级科目设置明细科目50102**07 4 债务利息支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**08 4 债务还本支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**09 4 基本建设支出按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**10 4 其他资本性支出按《政府收支科目》中支出经济分类目”的款”级科目设置明细科目50102**11 4 贷款转贷及产权参股按《政府收支科目》中支出经济分类科目”的款”级科目设置明细科目50102**12 4 其他支出按《政府收支科目》中支出经济分类科目” 的款”级科目设置明细科目502 1 拨出经费50201 2 基本支出按所拨单位名称设置明细科目50202 2 项目支出50202** 3 X单位按所拨项目名称设置明细科目。
事业单位会计科目大全
行政事业单位会计科目大全行政事业单位会计科目表固定资产是学校的主要资产,是学校开展教育教学活动的物质基础。
《义务教育法》的贯彻实施,“普九”“教育现代化”工作的稳步推进,全社会尊师重教氛围的日益形成,使得中小学校的面貌发生了根本的变化,固定资产的数量随着办学条件的改善而迅猛增加,获取途径变得多元化,固定资产的计价也更为复杂,传统的以财政供给为主而设计的固定资产登记方法已明显滞后于时代要求。
加强与完善对固定资产的管理,是全面、公允登记固定资产价值的需要,是维护学校资产安全完整的需要,更是动态掌握固定资产使用状况,提高资产利用效率的需要。
固定资产的登记入帐是固定资产管理的重要环节,把好固定资产的入门关,能避免校产的估价失当甚至流失,保证帐帐相符、帐实相符,结合工作实际,就中小学校固定资产登记的帐务处理谈一谈粗浅的看法。
首先,固定资产的登记入帐要考虑资产的权属。
衡量固定资产所有权的标准是看与该固定资产所有权上的风险是否转移到了学校。
用财政或单位资金购建的固定资产、自行建造的固定资产以及接受捐赠的固定资产、置换的固定资产、盘盈的固定资产、无偿调拨的固定资产其所有权一般都属于学校,在增加资产的同时都应增加净资产,但不同的取得方式登记入帐时也有区别。
用财政或自有资金购建、自建的固定资产,借记“事业支出”“结转自筹基建”贷记“银行存款”,同时借记“固定资产”贷记“固定基金”;接受捐赠的固定资产、盘盈的固定资产、无偿调拨的固定资产,直接借记“固定资产”贷记“固定基金”;置换的固定资产,不涉及补价的,调整固定资产明细科目,支付补价的,借记“事业支出”贷记“银行存款”,同时借记“固定资产”贷记“固定基金”,收到补价的,作相反分录。
对风险没有完全转移给学校的固定资产,如校园绿化购置的树木,要依据合同条款作相应的帐务处理,一般来说,确保树木成活是购销合同中的基本条款,对栽种时已支付的款项(部分买价加运费等),只能作为费用报支,不能登记固定资产,帐务处理为借记“事业支出”贷记“银行存款”;树木成活时,支付剩余款项,借记“事业支出”贷记“银行存款”,同时借记“固定资产”贷记“固定基金”,(含前期已支付而未登入资产的部分);树木不成活,不需支付款项,无须帐务处理。
(财务会计)事业单位通用会计科目最全版
(财务会计)事业单位通用会计科目第二部分、事业单位通用会计科目壹、会计科目表序号编号科目名称(壹)资产类1101现金2102银行存款3105应收票据4106应收账款5108预付账款6110其他应收款7115材料8116产成品9117对外投资10120固定资产11124无形资产(二)负债类12201借入款项13202应付票据14203应付账款15204预收账款16207其他应付款17208应缴预算款18209应缴财政专户款19210应交税金(三)净资产类20301事业基金21302固定基金22303专用基金23306事业结余24307运营结余25308结余分配(四)收入类28404拨入专款29405事业收入30409运营收入32413其他收入(五)支出类33501拨出经费34502拨出专款35503专款支出36504事业支出37505运营支出38509成本费用39512销售税金41517对附属单位补助42520结转自筹基建二、事业单位通用会计科目使用说明(壹)资产类第101号科目现金1.本科目核算事业单位的库存现金。
2.收到现金,借记本科目,贷记有关科目;支出现金,借记有关科目,贷记本科目。
本科目借方余额反映库存现金数额。
3.事业单位应设置“现金日记账”,出纳人员根据原始凭证逐笔顺序登记。
每日业务终了,应计算当日现金收入合计数、现金支出合计数和结余数,且将结余数和实际库存数核对,做到账款相符,且编制“库存现金日报表”。
现金收入业务较多,单独设有收款部门的单位,收款部门的收款员应将每天所收现金连同收款收据副联编制“现金收入日报表”,送会计部门的出纳员核收;或者将所收现金直接送存开户银行后,将收款收据副联、“现金收入日报表”和向银行送存现金的凭证壹且交会计部门的会计员核收记账。
4.有外币现金的事业单位,应分别按人民币、各种外币设置“现金日记账”进行明细核算。
第102号科目银行存款1.本科目核算事业单位存入银行和其他金融机构的各种存款。