
(完整版)静态投资回收期计算示例
某项目各年净现金流量如下表所示,则该项目的静态投资回收期为()年。
A.5.3
B.6.4
C.7.5
D.6.7
问题:6+(1900-1500)/600=6.666年可答案是A?
对于求静态投资回收期是问题,比较准确简单的计算方法是在草纸上现金流量表画出来,如下图所示,然后在表格中找到对应的数字进行计算。
需要找的数字有3项。
1.找到累计净现金流量为负值的最后一个年份,本题中是第5年。
2.找到累计净现金流量为负值的最后一个金额,本题中是-200,在计算时要用-200的绝对值,也就是200进行计算。
3.找到累计净现金流量首次出现正值的年份对应的净现金流量,本题中为600.
找到以上数据后,用静态投资回收期=(1)+(2)/(3)=5+200/600=5.33年
计算公式
静态投资回收期可根据现金流量表计算,其具体计算又分以下两种情况:
1)项目建成投产后各年的净收益(即净现金流量)均相同,则静态投资回收期的计算公式如下:P t =K/A
2)项目建成投产后各年的净收益不相同,则静态投资回收期可根据累计净现金流量求得,也就是在现金流量表中累计净现金流量由负值转向正值之间的年份。
其计算公式为:
P t =累计净现金流量开始出现正值的年份数-1+上一年累计净现金流量的绝对值/出现正值年份的净现金流量
公式法
如果某一项目的投资均集中发生在建设期内,投产后各年经营净现金流量相等,可按以下简化公式直接计算不包括建设期的投资回收期:
不包括建设期的回收期( PP′)=原始总投资额/每年相等的净现金流量
包括建设期的投资回收期=不包括建设期的投资回收期+建设期。
静态投资回收期和动态回投资收期及其公式
静态投资回收期和动态回投资收期及其公式-CAL-FENGHAI.-(YICAI)-Company One1静态投资回收期及其公式(static payback period and its formula):项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t)计算公式:p t=[累计净现金流量开始出现正值的年份数]-1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula)项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P:总投资的现值;T:动态投资回收期;S:年销售收入;C:年经营成本(不含基本折旧和流动资金借款利息);X:年税金(年销售税金、资源税金);(CI-CO)t:第t年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]-1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]投资回报率(return on investment):投资回收率ROI为获得的净收益与项目总投资之比。
公式如下:ROI=(总收益-总支出)/总支出*100%内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:公式中:CI:现金流入量,CO现金流出量,(CI-CO)t:第t年的净现金流量。
价值分析(value analysis):一种功能/成本分析方法。
首先分析项目的功能和功能的实现成本。
在不降低质量的情况下,以更低的成本实现该功能。
静态投资回收期和动态回投资收期及其公式
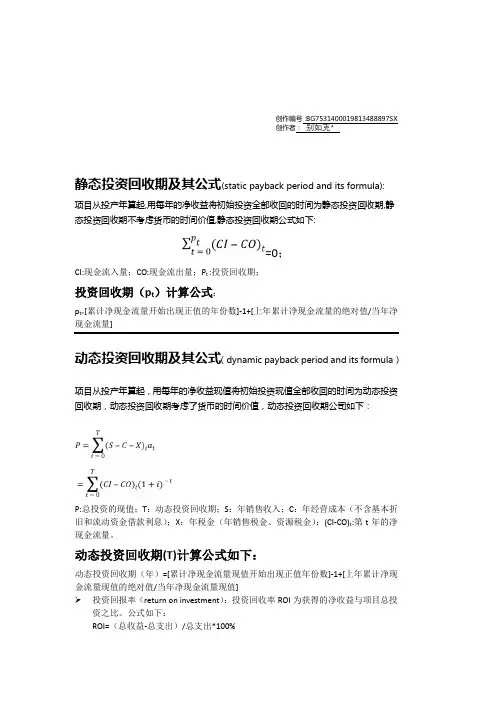
创作编号:BG7531400019813488897SX创作者:别如克*静态投资回收期及其公式(static payback period and its formula): 项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t)计算公式:p t=[累计净现金流量开始出现正值的年份数]-1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula)项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P:总投资的现值;T:动态投资回收期;S:年销售收入;C:年经营成本(不含基本折旧和流动资金借款利息);X:年税金(年销售税金、资源税金);(CI-CO)t:第t年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]-1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]➢投资回报率(return on investment):投资回收率ROI为获得的净收益与项目总投资之比。
公式如下:ROI=(总收益-总支出)/总支出*100%➢内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:公式中:CI:现金流入量,CO现金流出量,(CI-CO)t:第t年的净现金流量。
➢价值分析(value analysis):一种功能/成本分析方法。
首先分析项目的功能和功能的实现成本。
在不降低质量的情况下,以更低的成本实现该功能。
静态投资回收期和动态回投资收期及其公式
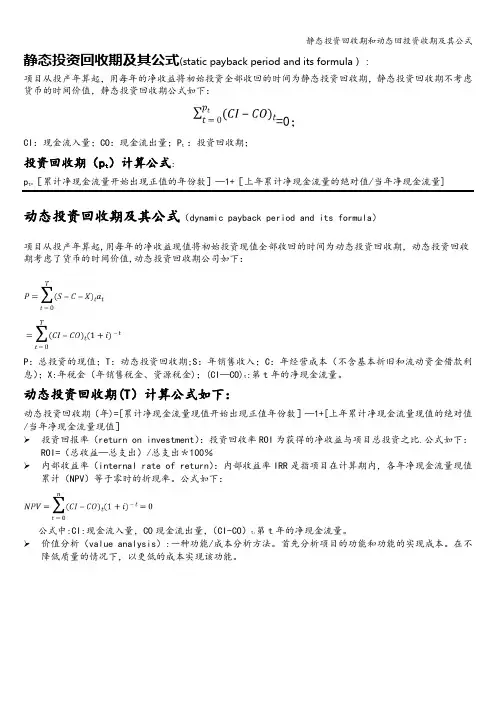
静态投资回收期和动态回投资收期及其公式静态投资回收期及其公式(static payback period and its formula):项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t)计算公式:p t=[累计净现金流量开始出现正值的年份数]—1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula)项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P:总投资的现值;T:动态投资回收期;S:年销售收入;C:年经营成本(不含基本折旧和流动资金借款利息);X:年税金(年销售税金、资源税金);(CI—CO)t:第t年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]—1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]➢投资回报率(return on investment):投资回收率ROI为获得的净收益与项目总投资之比.公式如下:ROI=(总收益—总支出)/总支出*100%➢内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:公式中:CI:现金流入量,CO现金流出量,(CI-CO)t:第t年的净现金流量。
➢价值分析(value analysis):一种功能/成本分析方法。
首先分析项目的功能和功能的实现成本。
在不降低质量的情况下,以更低的成本实现该功能。
投资回收期计算

i1 FIRR
i1 i2
FNPV(i1)
i FIRR
i1 FIRR
i2
FNPV(i2)
4.财务净现值率
FNPVR FNPV Ip
k
I p It P / F ,ic ,t t0
式中 Ip——投资现值;
It——第t年投资额;
k——建设期年数;
P / F,ic,t——现值系数
6.动态投资回收期
T 1
(CI CO)t (P / F,ic ,t)
Pt
T1+
t 0
(CI CO)T (P / F ,ic ,T )
T — 累计净现金流量现值开始出现正
值或为0的年数
ic — 基准收益率
Pt '=(累计净现金流量现值开始出现正值的年数—1)+
上一年累计净现金流量现值的绝对值 出现正值年份净现金流量的现值
Pt
T1+
t0
(CI CO)T
T — 各年累计净现金流量首次为正或零的年数;
T1
(CI CO)t — 第T 1年累计净现金流量的绝对值
t0
(CI CO)T — 第T年净现金流量
Pt=(累计净现金流量开始出现正值或零的年份数—1)+
上一年累计净现金流量的绝对值 出现正值年份的净现金流量
-555.54 -771.57 238.14 367.5 340.3 315.1 291.75 270.15 - -555.54 -1327.11 -1088.97 -721.47 -381.17 -66.07 225.68 495.83
动态投资回收期计算
T 1
静态投资回收期和动态回投资收期及其公式
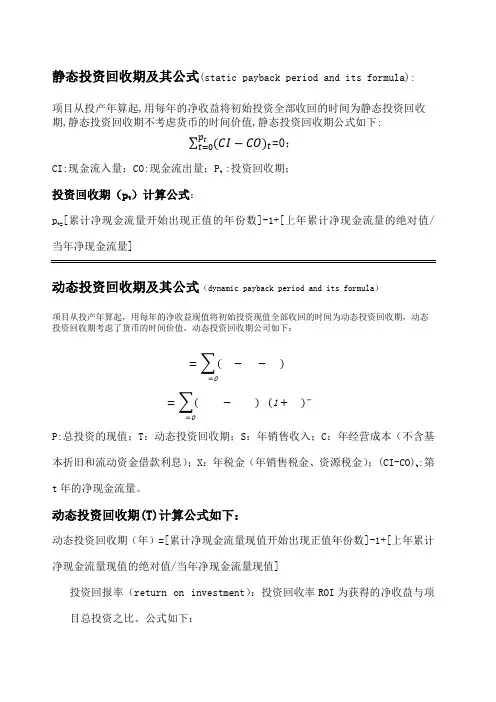
静态投资回收期及其公式(static payback period and its formula): 项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:∑(CI −CO)t p t t=0=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t )计算公式:p t=[累计净现金流量开始出现正值的年份数]-1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula )项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P =∑(P −P −P )P P P PP =0=∑(PP −PP )P (1+P )−P PP =0P:总投资的现值;T :动态投资回收期;S :年销售收入;C :年经营成本(不含基本折旧和流动资金借款利息);X :年税金(年销售税金、资源税金);(CI-CO)t :第t 年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]-1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]投资回报率(return on investment ):投资回收率ROI 为获得的净收益与项目总投资之比。
公式如下:ROI=(总收益-总支出)/总支出*100%内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:PPPP=∑(PP−PP)P(1+P)−P=0P=0公式中:CI:现金流入量,CO现金流出量,(CI-CO)第t年的净现金流量。
t:价值分析(value analysis):一种功能/成本分析方法。
静态投资回收期和动态回投资收期及其公式

静态投资回收期及其公式(static payback period and its formula):项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t)计算公式:p t=[累计净现金流量开始出现正值的年份数]—1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula)项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P:总投资的现值;T:动态投资回收期;S:年销售收入;C:年经营成本(不含基本折旧和流动资金借款利息);X:年税金(年销售税金、资源税金);(CI—CO)t:第t年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]-1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]➢投资回报率(return on investment):投资回收率ROI为获得的净收益与项目总投资之比。
公式如下:ROI=(总收益-总支出)/总支出*100%➢内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:公式中:CI:现金流入量,CO现金流出量,(CI-CO)t:第t年的净现金流量.➢价值分析(value analysis):一种功能/成本分析方法。
首先分析项目的功能和功能的实现成本。
在不降低质量的情况下,以更低的成本实现该功能。
静态投资回收期和动态回投资收期及其公式
静态投资回收期及其公式(static payback period and its formula):项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t)计算公式:p t=[累计净现金流量开始出现正值的年份数]-1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula)项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P:总投资的现值;T:动态投资回收期;S:年销售收入;C:年经营成本(不含基本折旧和流动资金借款利息);X:年税金(年销售税金、资源税金);(CI—CO)t:第t年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]—1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]➢投资回报率(return on investment):投资回收率ROI为获得的净收益与项目总投资之比。
公式如下:ROI=(总收益—总支出)/总支出*100%➢内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:公式中:CI:现金流入量,CO现金流出量,(CI-CO)t:第t年的净现金流量。
➢价值分析(value analysis):一种功能/成本分析方法。
首先分析项目的功能和功能的实现成本。
在不降低质量的情况下,以更低的成本实现该功能。
财务评估——静态投资回收期
财务评估的不确定性评价方法
导致开发周期变动的原因集中在三个阶段。第一 个阶段是准备期,在这个阶段,投资者要进行征 地、折迁、安置、补偿工作,委托设计师制定规 划设计方案并向行政管理部门报批等。第二个阶 段是建筑施工期。这个阶段可能会由于恶劣气侯、 建筑设计失误、未预料到的特殊地质条件或者发 现地下文物等原因而延长。第三个阶段是租售期。 这个时期的长短与宏观经济状况、市场供求状态 等相关。 利率
财务评估——动态投资回收期
例子:某房地产投资方案现金流量表如下
阶段 现金流 土地开发 房屋建设 销售 0 1 2 3 4 5 6 7 8 9
现金流入
0
0
0
500
1000
4000
5000
5000
4000
500
现金流出
500
300
4000
5000
50
0
0
0
50
50
累计净现金流
-500
-800
-4800
财务评估的不确定性评价方法——概率分析 概率分析 财务评估的不确定性评价方法
概率分析又称为风险分析。概率分析遵循以下步 骤 : 1. 选定一个不确定因素作为分析对象,同 时假定其余因素为确定性因素。 2. 设定这个不确定因素的变化范围。 3. 确定每一个取值的概率,并且令概率之和为1。 4. 计算该不确定因素的数学期望值和标准差。 5. 根据上面的计算结果来计算投资经济评价指标。 6. 将新得到的指标值与其初始值进行比较,做出 决策。 例题
静态投资回收期 = 5 1 + 10 3900 = 4.003年
投资回收期越短,说明投资成本回收越快。因此,利用这个指标 筛选投资项目时,应选择数值最小的项目。
静态投资回收期计算示例
某项目各年净现金流量如下表所示,则该项目的静态投资回收期为()年。
A.5.3
B.6.4
C.7.5
D.6.7
问题:6+(1900-1500)/600=6.666年可答案是A?
对于求静态投资回收期是问题,比较准确简单的计算方法是在草纸上现金流量表画出来,如下图所示,然后在表格中找到对应的数字进行计算。
需要找的数字有3项。
1.找到累计净现金流量为负值的最后一个年份,本题中是第5年。
2.找到累计净现金流量为负值的最后一个金额,本题中是-200,在计算时要用-200的绝对值,也就是200进行计算。
3.找到累计净现金流量首次出现正值的年份对应的净现金流量,本题中为600.
找到以上数据后,用静态投资回收期=(1)+(2)/(3)=5+200/600=5.33年
计算公式
静态投资回收期可根据现金流量表计算,其具体计算又分以下两种情况:
1)项目建成投产后各年的净收益(即净现金流量)均相同,则静态投资回收期的计算公式如下:P t =K/A
2)项目建成投产后各年的净收益不相同,则静态投资回收期可根据累计净现金流量求得,也就是在现金流量表中累计净现金流量由负值转向正值之间的年份。
其计算公式为:
P t =累计净现金流量开始出现正值的年份数-1+上一年累计净现金流量的绝对值/出现正值年份的净现金流量
公式法
如果某一项目的投资均集中发生在建设期内,投产后各年经营净现金流量相等,可按以下简化公式直接计算不包括建设期的投资回收期:
不包括建设期的回收期( PP′)=原始总投资额/每年相等的净现金流量
包括建设期的投资回收期=不包括建设期的投资回收期+建设期。
静态投资回收期和动态回投资收期及其公式
静态投资回收期及其公式(static payback period and its formula): 项目从投产年算起,用每年的净收益将初始投资全部收回的时间为静态投资回收期,静态投资回收期不考虑货币的时间价值,静态投资回收期公式如下:∑(CI −CO)t p t t=0=0;CI:现金流入量;CO:现金流出量;P t :投资回收期;投资回收期(p t )计算公式:p t=[累计净现金流量开始出现正值的年份数]-1+[上年累计净现金流量的绝对值/当年净现金流量]动态投资回收期及其公式(dynamic payback period and its formula )项目从投产年算起,用每年的净收益现值将初始投资现值全部收回的时间为动态投资回收期,动态投资回收期考虑了货币的时间价值,动态投资回收期公司如下:P =∑(S −C −X)t a t Tt=0=∑(CI −CO)t (1+i)−t Tt=0P:总投资的现值;T :动态投资回收期;S :年销售收入;C :年经营成本(不含基本折旧和流动资金借款利息);X :年税金(年销售税金、资源税金);(CI-CO)t :第t 年的净现金流量。
动态投资回收期(T)计算公式如下:动态投资回收期(年)=[累计净现金流量现值开始出现正值年份数]-1+[上年累计净现金流量现值的绝对值/当年净现金流量现值]➢ 投资回报率(return on investment ):投资回收率ROI 为获得的净收益与项目总投资之比。
公式如下:ROI=(总收益-总支出)/总支出*100%➢内部收益率(internal rate of return):内部收益率IRR是指项目在计算期内,各年净现金流量现值累计(NPV)等于零时的折现率。
公式如下:nNPV=∑(CI−CO)t(1+i)−t=0t=0第t年的净现金流量。
公式中:CI:现金流入量,CO现金流出量,(CI-CO)t:➢价值分析(value analysis):一种功能/成本分析方法。