
基础会计教学方法探讨
财 会 人 员 是非 常 光 荣 的 各 行 各业 都 需 要 会 计 . 计 专 业 学 会
生 就 业前 景 非 常 看好 会 计 专业 的学 生 目标 也很 明确 . 学 在 校 期 间 . 以 通 过 考 试 , 得 会 计 从 业 资 格 证 和 初 级 会 计 职 可 取
四 、 约 后 要 关 注对 方 的 履行 情 况 签
f ) 明 对 方 有 无 实 际 履 约 行 为 一 查
一Leabharlann 1会 计 职 务 在 单 位 里 的 地位 。上 课 前 利 用 身 边 的 例子 。 . 确 实 的 单 位名 称 . 出很 多 问题 : 提 企业 需 要 新 设 备 , 么 是 贷 那 款 购 买 呢 , 是 租赁 ? 过会 计 人 员进 行 计 算 比较 , 出究竟 还 通 得
教
育
研 究
— 詈一簟 — 宣
证 为上 策 . 次 为 抵 押 , 次 为 质 押 和 定 金 。对 方 提 供 的 担 其 再
保. 首选 为 定 金 、 次 为 抵 押 和 质押 , 次 是保 证 。在 对 方 提 其 再 供 担 保 时应 当注 意 以下 方 面 : ( ) 保 物 的 实 际 价值 、 源 、 权 、 管 维 护 费 用 等 情 1担 来 产 保
况 。
鎏础会计教学穷溢探 谮
金 静
() 2 担保 物 的价 值 和合 同先 履行 部 分 的价值 应 基本 相 当 。 ( ) 格 按照 担 保 法 的 要求 签订 担 保 合 同 并 履行 法 定 程 3严 序。 ( ) 对 保 证 人 的 保 证 能 力 和信 誉 进 行 调 查 . 防 诈 骗 4要 谨 者 和保 证 人 唱 双 簧 。对 于 我 方 不 了解 的保 证 人 . 能 轻 信 证 不
兴 趣 是 学 好 一 门 课 .做好 一件 事 的重 要 因素 之 一 初 学 者 从没 接 触 过会 计 知 识 . 有 参 加 过 工 作实 没
践 . 有 直 观 感 受 . 怀着 强 烈 的求 知 欲 望 和 好 奇 心 开 始 了 没 但
会 计 的学 习 。 是 《 础 会 计 》 但 基 的第 一章 总 论 就 是枯 燥 乏 味 的 会 计 理论 , 我们 可 以通 过 生动 形 象 的案 例 . 引导 学 生入 门。 比 如 . 过新 建 工 厂从 投 产 到销 售等 过程 . 计 发 挥 怎 样 的记 通 会 录作 用 . 养 他 们 的 兴趣 培
行 为人 客 观 上是 否具 备 履 行 能 力 . 只是 判 断 合 同诈 骗 的 个前 提 . 仅 此 而 已 是 不够 的 , 为行 为 人 具 有 履 行 能力 , 但 因
并 不能 排 除 其 主观 上 不存 在 诈 骗 的 目的 因 为行 为人 即使 具 备 履约 的能 力 . 其 主 观 目的是 假 借 履 行 合 同 的名 义 而 无 偿 但 骗 取 对 方财 物 . 旦 成功 , 罪 分子 就 不 会 继 续 履行 合 同 了 。 一 犯 他 决 不 会再 组 织 商 品交 换 . 成 工 作 以及 提 供 劳动 。 完 因此 。 还 应 当对 合 同 当事 人 的 履 约 行为 进 行 跟 踪 监 督 . 其 履 行 合 同 看
哪 一 个 方 案 优 劣 的结 论 : 个 产 品 成 本 的 高 低 , 响 企 业 的 一 影 利 润 .正 是 由财 务 人 员 对 形 成 产 品 成 本 的各 个 项 目进 行 计 算 . 使 厂 长 、 理 了解 每 个 产 品 的成 本 及 各 成 本 项 目的 支 才 经
出情 况 : 长 、 理 要 想 了解 到 某 一 阶段 企 业 到 底 拥 有 多少 厂 经
的 资 金 . 年底 了 如 何 了解 企 业 经 营成 果 等 等 问题 . 说 明 到 来 会 计 人员 在 企 事业 单 位 中 所起 的 巨大 作 用 他 们 是 厂 长 、 经
理 的助 手 、 参谋 , 企 业 公 司 的当 家 人 、 财员 。 是 理 2 会计 岗位 仍 需 人 才 。从 大形 势 上 看 。 计 岗位 仍 有 缺 . 会 口 , 这 缺 乏 说 服 力 。用 往 届 学 生 因为 学 过 会 计 。 得 做 出 但 谋 纳 、 计 的 职 位 的 实 例 . 说 明学 好 这 门课 对 学 生今 后 的 升 会 来 学 、 业 奠 定 了很 好 的 基 础 . 来 走 上 社 会 能 当一 名 合格 的 就 将
误 被 骗. 中方 企 业 家 或 签 约 人 应 聘 请 涉 外 律 师 、 计 师 作 参 会 谋 . 与 签 订涉 外 合 同 参 尤其 要 深 入具 体 了解 外 方 主体 的 合 法
地 位 和 资信 情 况 签 订 重大 合 同可 以请 求 我 国驻 对 方 所 在 国 的使 领 馆协 助 进 行涮 查
的主 动性 。 般合 同都 是作 为 合 同 , 少有 不 作 为合 同 , 一 很 而作 为合 同 都是 要 有 实 际 行 为 的 如来 料 加 工 的合 同 . 方 当事 对
人 要积 极 提 供 原 材料 如 果 签 约 后 能 够积 极 组 织 人 员 、 术 技 和 资 金 . 照 合 同要 求 进 行 履 行 的 , 可 以认 为 其 有 履 行 合 按 则 同的诚 意 : 如果 是 经 过 督 促后 , 于 合 同 的要 求 消 极 对 待 , 对 被
明文 件 或 保 证人 的空 话 . 进行 调 查 是 必 不可 少 的 。
—
一
从谈会计工作 的重 要性 。 养 培 学生的学 习兴趣
( 签订 涉外合 同要有精 通 涉外业务 的专 门人 五)
员行 协 助 调 查
因为 各 国 国情 各 异 , 算 标 准 复杂 . 结 以及 语 言 沟通 的 障 碍 等客 观 情 况 . 诈 骗 者 实施 诈 骗 成 功 的 几率 增 大 为 防 止 失 使
基础会计教学方法探讨
一
、
基础 会计课 程各 章 的相互联 系
而未 收款 的权 利 的增加 , 即一 项 资产 增加 ; 为 B公 司来 讲 , 作 并 未付 出货 币资金 , 是增加 了一 项应付 而 未付款 的义 务 , 负债 的 是
增加 。 可见 这一 笔经济 业务 对于 A公 司和 B公 司两个会 计 主体 来说 。 生 出不 同的权 利 和义 务 , 产 需要 对会 计 主体 加 以认识 ; 作
A公司应 作如 下处理 :
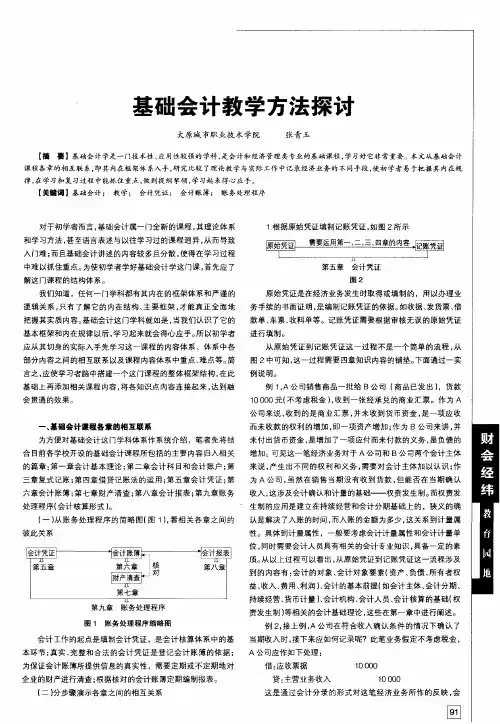
图 1 账 务 处 理 程序 缩 略 图
会计 工作 的起点 是填 制会计 凭证 ,是会 计核 算体 系 中 的基 本 环节 ; 实 、 真 完整 和合 法 的会 计凭 证 是登 记会 计 账 簿的依 据 ;
为保 证会 计账 簿所提 供信 息的真 实性 ,需要 定期 或 不定 期地 对 企业 的财产 进行 清查 ; 据核 对 的会计账 簿 定期 编制报 表。 根
为方便 对基础 会计 这 门学科体 系作 系统 介绍 ,笔 者先 将结 合 目前各学校 开 设的基 础会计 课程 所包 括 的主要 内容 归入 相 关 的篇 章 : 一 章会 计基 本理 论 ; 二章 会 计科 目和会 计账 户 ; 第 第 第
三章 复式 记账 ; 四章 借 贷记 账 法 的运 用 ; 第 第五 章会 计凭 证 ; 第
解 这 门课 程 的结构体 系 。
1 根据 原始 凭证填 制记 账凭证 , 图 2 示 如 所
—匕
第五章 会计凭证
图 2
二广
我们 知道 ,任何 一 门学科都 有其 内在 的框 架体 系和 严谨 的 逻 辑关 系 , 只有 了解它 的 内在 结构 、 要框 架 。 能真 正 全面 地 主 才 把 握其 实质 内容。 基础 会计 这 门学科就 如是 , 当我 们认识 了 它的 基本 框架 和 内在规律 以后 , 习起来 就会得心 应 手。 以初学 者 学 所 应从 其切 身的 实际人 手先 学 习这 一课 程的 内容体 系 、体 系 中各 部分 内容 之 间的相互 联 系以及课 程 内容体 系 中重点 、 点等 。 难 简 言之 , 应使 学 习者 脑 中搭建一 个这 门课程 的整体 框架 结构 , 此 在 基础 上再 添加相 关课程 内容 , 将各 知识 点 内容 连 接起 来 , 到融 达 会贯 通的效 果。
《基础会计》课堂的序列化教学探索

《基础会计》课堂的序列化教学探索序列化教学是指按照特定的顺序和步骤进行教学,将知识点进行逐步展开和深入讲解的教学方法。
在《基础会计》课堂上,序列化教学可以让学生更好地理解和掌握会计知识,提高他们的学习效果。
本文将探讨在《基础会计》课堂中的序列化教学探索,希望能给会计教学提供一些启示和借鉴。
一、序列化教学的意义序列化教学是按照学习任务的难易程度和逻辑关系将知识点进行有序排列和组织,让学生在接受新知识的同时能够更好地理解、吸收和运用。
对于《基础会计》这门课程来说,序列化教学能够帮助学生逐步建立起会计知识体系,从而提高他们的学习效果。
序列化教学能够帮助学生建立起系统的会计知识体系。
会计是一门逻辑性很强的学科,各个知识点之间存在着很强的逻辑联系和内在的逻辑关系。
采用序列化教学的方法,可以按照知识点之间的逻辑关系进行有序展开和组织,帮助学生建立起系统的会计知识体系。
序列化教学能够帮助学生逐步提高对会计知识的理解和掌握能力。
在《基础会计》课堂上,很多知识点都具有一定的抽象性和复杂性,如果一次性全部呈现给学生,可能会导致学生的理解和掌握能力不足。
采用序列化教学的方法,可以按照难易程度逐步进行知识点的讲解和学习任务的设计,帮助学生逐步提高对会计知识的理解和掌握能力。
序列化教学还可以激发学生的学习兴趣和动力。
在教学中按照一定的顺序和步骤进行知识点的讲解和学习任务的设计,能够让学生更好地理解和掌握知识,从而增加他们的学习成就感和满足感,激发他们的学习兴趣和动力。
在《基础会计》课堂上采用序列化教学的方法,对于帮助学生建立起系统的会计知识体系、提高他们的理解和掌握能力、激发他们的学习兴趣和动力都具有非常重要的意义。
接下来,我们将探讨在《基础会计》课堂中如何进行序列化教学,以及如何将序列化教学与现有教学内容相结合。
1. 分阶段进行知识点的讲解在《基础会计》课堂上,可以根据知识点的难易程度,将知识点分为不同的阶段进行讲解。
《基础会计学》教学方法探讨
学术探讨《基础会汁学》教学方法探讨蒋晓改河南理工大学焦作454000;摘要:在《基础会计学》课堂教学过程中.常会听到学生反映概念抽象、核算方法复杂、核算程序繁琐等问题。
其严重影响到学生的j ;学习积极性和学习效果。
为实现教学内容的形象化、生动化、具体化、趣味化,增强学生学习的兴趣和信心,提高课堂教学效果,结合自身教学经验总结出,语言生活化、关联授课法、多媒体教学、案例教学、实践教学等行之有效的教学方法。
i t关键词:关联授课法;多煤体教学;实践教学;案例教学j《基础会计学》是会计学的入门课程,着重讲述会计学的基本理论、基本核算方法和基本操作技能,是一门专业性、技术性很强的课程。
初学者往往感到专业术语多、理论抽象、核算方法复杂、核算程序繁琐,死记硬背.枯燥乏味,学习效果不佳。
为改善这一情况,作者将结合自身教学实践,就《基础会计学》的教学方式进行初步探讨。
一,语言贴近生活,内容联系实际。
激发学生的学习热情我国大教育家叶圣陶先生曾说过:“教师的任务,就是用切实有效的方法引导学生下水,练成游泳的本领”。
在长期的教学实践中,很多老师都会发现,“所学知识是否有用?”是影响学生学习态度和学习动力的霞要阂素之一。
抓住学生的这一心理特征,《基础会计学》教学要紧密联系实际,用生活中的实物解读抽象的会计概念和理论,用身边的事件验证会计核箅方法。
激发学生们的学习兴趣和热情,树立学好会计学的信心。
同时,尽量使用感性化、生活化的语言,以便于学生理解和接受。
.如在讲述“学习会计学的必要性”这一开篇问题上.可引人学生毕业参加T作后,每月拥有固定工资2000元,除去每月食宿500元外,该如何使用剩余的1500元这一实际问题作为启发。
购买股票、基金进行短期或长期的投资,购买书籍进行继续学习,存人银行。
积累起来用以购买电脑、房子等。
因为这些问题和学生们的生活息息相关,很容易激发学生们学习会计的积极性和主动性,自觉地变‘便我学为我要学”,为课程的推进打下良好的心理基础。
基础会计教学方法探讨
【 摘
要 】 《 础会计》 基 是会计 专业的 专业基础课 程和主 干课 程 , 于初 涉会计课程 的 学生来说 , 对 既枯燥 又有 一定
的难度 。为 了提 高学生的 学习兴趣 , 活运 用 多种教 学方法 , 学生能切 实掌握本 门课程 的基础理论 和基 本技 能。 灵 使 【 关键词 】 基础会计 ; 学方法 ; 学实践 教 教 【 中图分类号 】 G 4 .1 【 6 2 文献标识 码】 B 4 0 引 言 【 文章编号 】 10 — 7 X(0 10 — 19 0 0 3 7 3 2 1 )2 0 5 — 2
1 把 握 核 心 理 顺 关 系
学生 明确 学 习 目的 , 做到 有 的放矢 。这 样 安排 , 可 以 既 节省 教学 时 间 , 又可 以提 高教 学效 果 , 到事半 功倍 。 达 3 创 新方 法 贯 通 实践
教育 是 艺术 , 生命 在于 创新 。基 础会 计 》 为一 其 《 作 门理 论 性 、 践 性 、 能 性 都很 强 的 课程 , 实 技 我在 教 学 中 改 变 了过 去 “ 课 堂 到课 堂 , 书本 到 书本 ” 从 从 的满 堂灌 的形 式 , 活运用 多 种教 学方 法 。 目前 , 综合 运用 了 灵 我 案例 教学 、 实训教 学 、 多媒 体 教学 等 多种教 学方 法 和手 段, 为学 生加 深对 理 论 的 了解 、 炼实 际操 作能 力提 供 锻 了有 利 的条 件 。 1 鉴 于 会计 是 一 门实 用性 较 强 的学 科 , 学 中我 ) 教 运用 了案例 教学 法 , 加强 学生 对 会计 基本 理论 的理 解 , 对会 计 基 本 方 法 的运 用 和 对会 计 基 本 技能 的训 练 , 将 会计 专 业 知 识 和会 计 实 务 有机 地 结 合 在一 起 , 之 能 使 够 真正 掌 握 , 对 各 种业 务 进 行 准 确而 独 立 的账 务 处 针 理 , 而 为学 生今 后从 事 会计 工作 打下 基础 。 从 例如 , 对企 业 主经 济业 务 的核算 的教学 中 , 采 在 我 用 了在 介 绍 相关 账 户 结 构 的 同 时 , 一些 小 型 的个 体 用 经营的案例进行讲解 的方法。通过案例 , 使学生很好 地 体会 账 户 的 用 法 , 方 记 什 么 内容 , 方 记 什 么 内 借 贷 容 , 末 余额 在 哪一 方 , 示 什 么意思 。同时在 讲课 过 期 表 程 中借 用 账 , 从 账 过 渡 到 会 计 分 录再 将 会 计 分 录 上所 反 映 的 内容 体 现 在 记 账凭 证 上 , 学 生 明 白理 论 使 与实 际 的差异 , 高今 后 的学 习针 对性 。 提 2 训教 学 是增 强 学 生感 性 认识 , ) 实 培养 学生 实 际 T 作 技 能 和技 巧 的一 个 重要 手 段 。 在实 际 教 学 中 , 我 通 过 单项 技能 实验 、 训 、 学 实 习 一个阶段 来 提高学 实 教 生 的 会 计业 务操 作 水平 。单项 技能 实验 安排 在 各个模 块授 完之 后 , 模 块 安排 一 到两次 模 拟实验 , 般 在 每个 一 课 内进 行 , 这样 做 是 为 , 相关 内容 刚 讲究 , 操作 具体 、 有 钉‘ 对性 , 利 于学 生 对 每 一模 块 所 讲授 内容 的消化 有 和对 所要 求操 作 技 能 的 掌握 ; 实训 内容 安排 在 企业 的 财务 窄 、 行 等 实 际 单位 进行 。 主要 是 让学 生 亲 自处 银 理 有关 的结 算业 务 , 强其 感性 认识 ; 学实 习安 排 在 增 教 牲础会 计课 授完 的学期 求进 行 , 这样 做 , 有利 于学 生全
关于基础会计教学方法的探讨

《基础会计学》教学方法探讨

l 织网法 将 《 基础会计学》整本书 的所有知识进行不 断地梳理 , 纵横交错,一一打结 ,织成一张很实用的知识 网。例如 :
上角第 二个方框 内。设置好会 计科 目和 有 了复式 记账法 中
的借贷 记账法后 ,我们 就可 以来 填制凭证 中的会计 凭证 。 再看第 二个 环节 :登记账 簿 ,设 置好会计科 目和有 了复式 记账后 ,根据第 一环节填 制好 的凭证便可 以登记账 簿,账 簿上反 映的是账 面的金额 ,它要 与实际 的金额核对 ,而实 这张 网几乎包 括 了每 一章 的标题 ,如第 二章 :设置会 计科 目,账户 的名 称 即是会 计科 目:于是就 有第五 章:账 户的分类 ;第三章 :复式记 账 ,复式 记账方 法中有一 种全 际 的金 额是 通 过财 产 清 查得 到 的 ,所 以 ,就有 了财产 清 查 。其 实,除 了刚刚提 到的账面金 额与实 际金额核 对 ,即 账 实核对 ;还要求将 账簿 与凭证进行 核对 ,即账证 核对;
行成 本计算 ,然后将 成本计 算的结果 分别 反映到账簿和 报
表 中去 。
其 中 :填制和 审核凭 证 ,登记账 簿和编 制会计报 表是 不 同 的会 计核算形 式的相 同的地方 ,所 以就 可 以联想 起 :第十
收稿 日期:2 0 — 1 0 0 8 1 — 4修回 日期:20 — 1 2 08 1—5 作者简介:傅金平 ( 9 8 1 7 一),男 , 会计 师 , 会计教研室主任 。
世界通用 的方法 即借贷记账 法 :接着 就有第 四章 :账 户和 借贷记账 法的应用 ;第六章 :填制和 审核凭 证;第七 章:
登记账簿 ;第 八章 :财产清 查;第九章 :编制 会计报 表:
还 要求将账 簿与会 计报表进 行核对 ,即账表 核对 。根据 账
浅谈《基础会计》的有效教学方法
重点讲解 , 时学生就对所讲的 内容 比较 爱听, 此 也更容 易记牢 。 这样整个课 堂气氛非 常活跃 , 我不断地 问问题, 学生不停 地思考 、 回答 。 整个教学过程 ,
好 像 是和 学 生在 交 流 。 后 , 于一 节 课 所 讲 的 内容 进 行 一 次 课 堂 练 习 , 最 对 课 后 再 来~ 次巩 固练 习 。 过 练 习 , 学 生对 所 学 知 识 加 深 印 象 、 样 就 很 难 通 使 这 忘 记所 学知 识 。
生 一 种 纸 上 谈 兵 的 感 觉 。如 果 按 理 论 的模 式 讲 授 , 堂 效 率 、 果 并 不 理 课 效 想 。故 , 先 对“ ”“ ”“ ”“ 算 形 式 ” 理 论 上 做 以概 要 讲 述 , 学 我 证 、账 、表 、核 从 让 生 初 步 了解 它 们 的 概 念 、 种类 、 式 及 操 作 。 后 , 出 一 套综 合 练 习 题 , 格 然 给 发 给 每 个 学 生 一 系 列 的 凭证 、 簿 、 表 , 规 定 具 体 核 算 形 式 及 其 他 一 些 条 账 报 并
科 学 论 坛
浅谈《 基础会计》 的有效教学方法
李
课堂教学是教学六认真中最重要的一环 。课堂是教学 的主 阵地 , 堂 课
教 学 的好 坏 直 接 影 响 到 学 生 学 习 的 效 果 。 么 在 课 堂 教 学 中 怎 么 才 能 达 到 那
敏
260) 2 10
( 苏 省 海 门职 业 教 育 中 心 校 江 苏 海 门 江
开心 , 且效果很好 ! 并
对于 对 口单 招 的高 三 学 生 来 说 , 已经 对 《 础 会 计 》 门课 程 有 了 系 统 基 这
的学习,那么在复 习的过程 中就不 能再纯 粹地采用讲授 法的方式进 行讲 解 。这 时我就采用 了“ 开拓性提问法 ” 。上课时所有的 于找准会计科 目,但 学生对工业企业绝大部分经济业务十分陌生 , 拿
基础会计教学方法思索
基础会计教学方法思索一、教学方法的选择在基础会计教学中,教学方法的选择直接影响到学生对知识点的理解和掌握程度。
针对不同的学生特点,教师可以采取多种教学方法来提高教学效果。
2. 实践教学:基础会计是一个理论联系实际的学科,因此实践教学十分重要。
教师可以安排学生进行财务报表分析、会计账务处理等实际操作,让学生深入了解和掌握会计实务。
3. 多媒体教学:随着科技的不断进步,多媒体教学已经成为一种十分有效的教学方法。
教师可以通过PPT、视频等多媒体手段展示知识点,让学生更直观地理解和学习。
4. 自主学习:基础会计教学强调理论与实践相结合,教师应该鼓励学生进行自主学习。
可以通过布置课外阅读、课后作业等方式,让学生加深对知识点的理解和掌握。
二、教学内容的编排基础会计的教学内容主要包括会计基础知识、会计要素分析、财务报表编制、会计核算方法等,教师应该将这些内容有机组织起来,形成系统的教学内容。
1. 理论与实务相结合:基础会计教学应该注重理论与实务相结合。
理论知识是学生学习会计的基础,而实务操作是提高学生实际能力的重要途径。
在教学内容的编排上,教师既要传授理论知识,又要安排实际操作,帮助学生建立完整的会计知识体系。
2. 重点与难点突出:基础会计的内容较为复杂,学生容易在一些重点和难点上出现理解困难。
教师在编排教学内容时,应该将一些重点和难点突出出来,加强讲解和训练,帮助学生提高对重难点内容的理解和掌握。
3. 灵活性与系统性兼顾:在教学内容的编排中,教师应该注意灵活性与系统性的兼顾。
因为学生的实际水平和学习特点不同,针对不同的学生,教师可以适当调整教学内容的难易程度,以使学生更好地理解和掌握。
三、教学评价的方式教学评价是教育教学过程中不可或缺的环节,好的评价方式可以促进学生对知识点的理解和掌握。
在基础会计教学中,教师可以通过以下几种方式进行教学评价。
1. 课堂测验:在教学的不同阶段,教师可以通过课堂测验的形式对学生进行知识点的测试,来检验学生对知识点的掌握情况。
《基础会计》讲授方法探讨
《基础会计》讲授方法探讨摘要:本文针对《基础会计》课程的特点,以及传统理论教学的误区,寻求一种全新的科学的教学方法和策略,以提高本课程的教学效果。
关键词:基础会计方法《基础会计》是会计专业的专业基础课。
这门课学得扎实与否,会直接影响到会计实务课及其他相关专业课的学习,最终会影响到学生走入社会的实际工作能力。
所以,寻求科学的教学方法,提高本门课程的教学效果,就成为每一个财务教师精心探求的课题。
这里仅就个人从教《基础会计》多年的探索,以及从事实际会计工作的经验,谈几点粗浅的体会。
一、传统理论教学的误区我们《基础会计》传统的理论教学方法,就是完全依赖于教材的内容,逐章逐节按顺序讲述,基本执行的是教师讲,学生听,以教师为中心的教学模式。
这种教学方法实施的结是怎样呢?往往是教师台上津津乐道,学生台下昏昏欲睡。
本门课结束,有相当一部分学生对于会计的理解还是似是而非。
什么是原始凭证?什么是账簿?会计究竟干什么?怎么干?……整个都是模糊的概念。
这样就给我们后续的专业课教学带来了难度。
以至于使我们的学生毕业后从事会计工作,竟不知道收据、发票如何用、支票如何签、会计凭证如何传递……甚至闹出许多让人啼笑皆非的专业笑话。
面对这样的现象,我们的许多教师发出这样的感叹:《基础会计》难讲啊!学生难教啊!可我们想过没有?难道这完全是我们的课程、我们的学生造成的吗?作为财务教师,我们应探其究竟,不能让《基础会计》的教学再停留在目前的水平上。
那么,是什么原因呢?1.教材的系统与初学者思维的逆反性我们知道,教材的系统往往并非是正好能符合初学者对学科论述对象的认识程序。
因为编写教材的人,是在掌握了学科本质这一基础上,按照事物内在的逻辑结构由理论到实践,由抽象到具体,由一般到特殊这样一种顺序来阐述问题和建立起教材本身的科学体系。
可是这种只有科学形态的教材系统与初学者的思维恰恰是相反的顺序。
学生面对一门陌生的学科,往往是由表及里、由浅入深、由具体到抽象地建立概念,按照由特殊到一般、由粗略到严谨的层次展开思维的。
《基础会计》课程教学法探讨
积极回答 问题; 有部分学生懒于发现问题 、 思考 问题; 还有部 分 学 生对 待 问题满 足 于 一 知 半 解 。在 教 学过 程 中 要针 对 上述 情况, 有 目的地设“ 障” 立“ 疑” , 精心创设问题情境, 把主动权 交给学生, 让学生借用这些 问题 , 循序渐进地学习新知识巩固 旧内容。 自有 的资金是投资者投入形成 的所有者权益 ;借入 资金形成债权性资金——债权人权益,即负债。从而进一步 理解“ 资产 = 负 债+ 所有 者权 益= 权 益 ” 会 计恒 等 式 。这 样 , 教
《 基础会计》 课程教学法探讨
岳晓利
( 陕西 国际商 贸学院
摘 要 提高教 学质量的有效Fra bibliotek证。 关键 词 基础会计 教 学 方 法 文 献 标 识码 : A 趣, 使 学 生 的主 体 地 位 得 到 充分 发 挥 。实践 表 明 : 有 的学 生 能 中图 分类 号 : F 2 3 0 - 4
2 . 1 “ 讨论 式” 教 学 “ 讨论式”教学是通过学生对所要学习的内容进行思考后 发表 自己的看法 , 使每个学生都在发表见解中得到锻炼, 培养 学生的创造性 思维的教学法 。这种教学方法有利 于培养学生 的 自学能力、 语言表达能力、 应变 能力和创新能力 。在授课过 程中, 教 师根 据教 学 内容 , 精 心 设计 讨 论主 题 , 围绕 课程 教 学重 点和 难 点 , 向学 生提 出带有 启 发性 的 问题 , 并展 开讨 论 。例 如 , 在讲负债资金筹集业务时, 讨论该业务会涉及到得会计账户和 各账 户 的核 算 内容 , 并 引 导学 生进 行 相 关业 务 的会 计 处理 。这 样在 一 个轻 松 交流 的气 氛 中 , 让学 生 都 能主 动地 、 踊 跃地 说 出 自己 的想 法 , 既 突 出了 教学 重 点 , 又取 得 了 很好 的教 学 效果 。 2 . 2 “ 启发式” 教 学 “ 启发式” 教学的关键在于启迪学生的心智 , 激发学生的 思维, 因 此这 一 方 法 应 贯 穿教 学 的始 终 , 让 学 生 展开 联 想 , 将 所学到的知识得到充分应用。教师在授课过程中,针对讲授 内容以及学生所学过 的内容 , 进行设 问, 引导学生积极思考。 通 过 设置 疑 难 问题 , 创 设 问题情 境 , 激 活 学 生 的思 维 , 激 发 其