
普通年金终值计算例题
年金终值和年金现值的计算
一、年金终值:年金终值是指在一段时间内,定期支付一定金额的现金流,经过一定的利率增长后所积累的总金额。
年金终值计算的目的是评估未来一段时间内现金流的价值。
年金终值的计算可以通过如下的公式进行:FV=P*((1+r)^n-1)/r其中,FV表示年金终值,P表示每期支付的金额,r表示每期支付的利率,n表示支付的期数。
例如,每年支付1000元,利率为5%,持续支付10年,则年金终值的计算为:年金终值的计算方法可以应用于各种不同的现金流情况,如每月、每季度、每半年等的现金支付。
二、年金现值:年金现值是指将未来一段时间内的现金流按照一定的利率折算到现在的价值,将未来的现金流所得到的总金额。
年金现值的计算的目的是评估未来现金流的现值,以便做出更加准确的投资决策。
年金现值的计算可以通过如下的公式进行:PV=P*(1-(1+r)^(-n))/r其中,PV表示年金现值,P表示每期支付的金额,r表示每期支付的利率,n表示支付的期数。
例如,每年支付1000元,利率为5%,持续支付10年,则年金现值的计算为:所以,每年支付1000元,利率为5%,持续支付10年,年金现值为7721.73元。
年金现值的计算方法也可以适用于各种不同的现金流情况。
三、年金终值和年金现值的应用:在投资决策中,投资者可以利用年金终值和年金现值来比较不同投资方案的收益。
通过计算不同方案的年金终值和年金现值,可以判断哪种投资方案更加有利可图,从而做出更加明智的决策。
在退休规划中,个人可以利用年金终值和年金现值来评估自己的退休金需求和储蓄目标。
通过计算所需的年金终值和现值,可以规划合理的退休储蓄计划,确保在退休时有足够的资金支持。
总之,年金终值和年金现值是评估一定时间内或一系列现金流价值的重要工具。
通过运用年金终值和年金现值的计算方法,可以帮助人们做出更加准确的投资决策和退休规划。
终值和现值的计算(2)
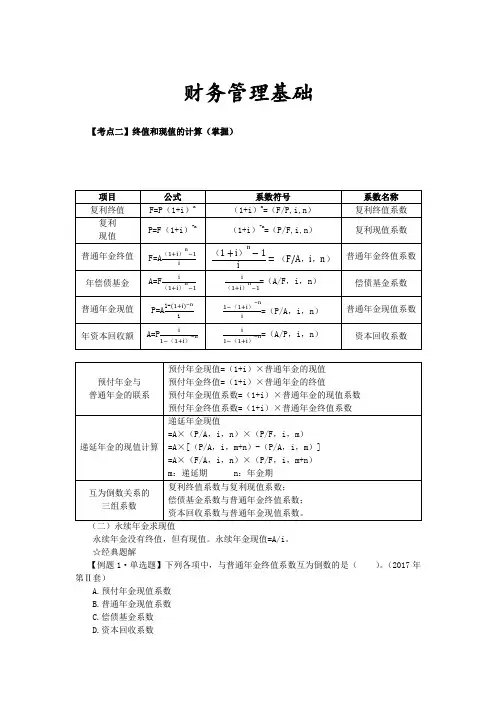
=A×(P/A,i,n)×(P/F,i,m)
=A×[(P/A,i,m+n)-(P/A,i,m)]
=A×(F/A,i,n)×(P/F,i,m+n)
m:递延期 n:年金期
互为倒数关系的
三组系数
复利终值系数与复利现值系数;
偿债基金系数与普通年金终值系数;
资本回收系数与普通年金现值系数。
(二)永续年金求现值
永续年金没有终值,但有现值。永续年金现值=A/i。
☆经典题解
【例题1·单选题】下列各项中,与普通年金终值系数互为倒数的是( )。(2017年第Ⅱ套)
A.预付年金现值系数
B.普通年金现值系数
C.偿债基金系数
D.资本回收系数
【答案】C
【解析】普通年金终值系数与偿债基金系数互为倒数,普通年金现值系数与资本回收系数互为倒数。所以选项C正确。
【例题11·判断题】在有关货币时间价值指标的计算过程中,普通年金现值与普通年金终值是互为逆运算的关系。( )
【答案】×
【解析】普通年金现值和年资本回收额的计算是互为逆运算;普通年金终值和年偿债基金的计算是互为逆运算。
【例题12·判断题】随着利率的提高,未来某一款项的现值将逐渐增加。( )
【答案】×财务管理Fra bibliotek础【考点二】终值和现值的计算(掌握)
项目
公式
系数符号
系数名称
复利终值
F=P(1+i)n
(1+i)n=(F/P,i,n)
复利终值系数
复利
现值
P=F(1+i)-n
(1+i)-n=(P/F,i,n)
复利现值系数
普通年金终值
F=A
(完整版)现值和终值的计算
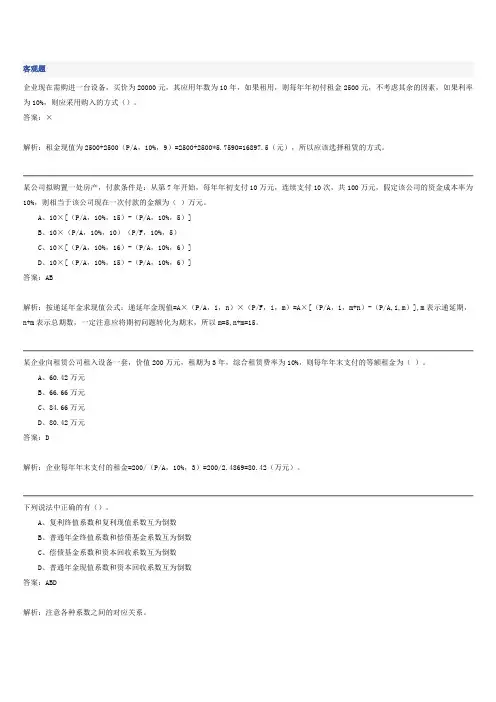
企业现在需购进一台设备,买价为20000元,其应用年数为10年,如果租用,则每年年初付租金2500元,不考虑其余的因素,如果利率为10%,则应采用购入的方式()。
答案:×解析:租金现值为2500+2500(P/A,10%,9)=2500+2500*5.7590=16897.5(元),所以应该选择租赁的方式。
某公司拟购置一处房产,付款条件是:从第7年开始,每年年初支付10万元,连续支付10次,共100万元,假定该公司的资金成本率为10%,则相当于该公司现在一次付款的金额为()万元。
A、10×[(P/A,10%,15)-(P/A,10%,5)]B、10×(P/A,10%,10)(P/F,10%,5)C、10×[(P/A,10%,16)-(P/A,10%,6)]D、10×[(P/A,10%,15)-(P/A,10%,6)]答案:AB解析:按递延年金求现值公式:递延年金现值=A×(P/A,i,n)×(P/F,i,m)=A×[(P/A,i,m+n)-(P/A,i,m)],m表示递延期,n+m表示总期数,一定注意应将期初问题转化为期末,所以m=5,n+m=15。
某企业向租赁公司租入设备一套,价值200万元,租期为3年,综合租赁费率为10%,则每年年末支付的等额租金为()。
A、60.42万元B、66.66万元C、84.66万元D、80.42万元答案:D解析:企业每年年末支付的租金=200/(P/A,10%,3)=200/2.4869=80.42(万元)。
下列说法中正确的有()。
A、复利终值系数和复利现值系数互为倒数B、普通年金终值系数和偿债基金系数互为倒数C、偿债基金系数和资本回收系数互为倒数D、普通年金现值系数和资本回收系数互为倒数答案:ABD解析:注意各种系数之间的对应关系。
下列说法正确的有()。
A、复利终值和复利现值互为逆运算B、单利终值和单利现值互为逆运算C、普通年金终值和偿债基金互为逆运算D、普通年金现值和资本回收额互为逆运算答案:ABCD解析:互为逆运算的公式有四组,相应地互为倒数的系数也有四组。
公司理财-第二节普通年金终值、现值及年金的计算

总结词
递减年金可以用于计算预付款、分期付款等金融产品的未来价值。
详细描述
详细描述
先付年金与后付年金的主要区别在于付款时间的不同。在先付年金中,第一期的年金在期初就发生,而在后付年金中,第一期的年金在期末才发生。
先付年金
总结词:后付年金是指每期期末收到或付出的等额款项。
后付年金
总结词
永续年金是指无限期的等额款项。
详细描述
永续年金没有终止的时间点,因此其现值和终值的计算方法与后付年金有所不同。永续年金的现值可以通过将每期期末的金额除以折现率来计算,而永续年金的终值则是无穷大。
简单年金终值的计算公式为 FV=A×[(1+r)^n-1]/r,其中 A 是每期收付款项,r 是每期利率,n 是期数。该公式考虑了每期收付款项的复利效应,是计算年金终值的基本方法。
在简单年金中,每期收付款项在期末发生,因此也称为后付年金。
简单年金终值可以用于计算定期定额储蓄、养老金、保险等金融产品的未来价值。
详细描述
递减年金现值
04
年金的计算
总结词
先付年金是指每期期初收到或付出的等额款项。
总结词
先付年金现值和先付年金终值的计算方法与后付年金类似,但需要注意调整每期的时间点。
详细描述
先付年金现值是将先付年金每期期末的金额折现到第一期期初的金额,而先付年金终值则是将先付年金每期期末的金额在未来各期期末逐一累计。
年金终值、偿债基金、资本回收额考点

第 03 讲年金终值、年偿债基jin、年资本回收额三、年金终值年金终值:一系列等额支付的终值和。
〔一〕一般年金终值〔已知 A,求 F 〕(例题9·单项选择题)企业有一笔 5 年后到期的贷款,每年年末归还 3000 元,假设贷款的年利率为 2,则企业该笔贷款的到期值为〔〕元。
已知:〔F/A,2,5〕=5.2040A.15612 C.15660 D.18372(正确答案) A(答案解析)企业该笔贷款的到期值=3000×〔F/A,2,5〕=3000×5.2040=15612〔元〕(☆例题12·单项选择题)已知〔F/P,9,4〕=1.4116,〔F/P,9,5〕=1.5386,〔F/A,9,4〕=4.5731,则〔F/A,9,5〕为〔〕。
(正确答案)A(答案解析)方法一:题目要求计算 5 期年金终值系数,假设年金为 A,把后 4 期的年金 A 计算到第 5 期期末的终值,再加上第 1 期期末年金 A,〔F/A,9,5〕=〔F/P,9,4〕+〔F/A,9,4〕=1.4116+4.5731=5.9847。
方法二:题目要求计算 5 期年金终值系数,假设年金为 A,则A×〔F/A,9,4〕×〔1+9〕]是把前 4 期的年金 A 计算到第 5 期期末的终值,但是还未考虑上第 5 期期末年金 A,第 5 期期末的年金 A 由于发生在终值点,在计算终值时直接加上即可,即 5 期年金在第 5 期期末的终值=A×〔F/A,9,5〕=A×〔F/A,9,4〕×〔1+9〕+A=A×〔F/A,9,4〕×〔1+9〕+1],所以〔F/A,9,5〕=〔F/A,9,4〕×〔1+9〕+1=4.5731×1.09+1=5.9847。
〔二〕即付年金终值〔已知 A,求F〕先求一般年金终值,再调整。
(例题)某公司打算购置一台设备,有两种付款方法:一是一次性支付 500 万元,二是每年初支付 200 万元,3 年付讫。
年金的终值和现值
0
1
2
…
n-1
n
终值
A (1 i ) A (1 i )
0
A
A
…
A
A
1
: :
A (1 i )
n2
+
普通年金终值计算图示
A (1 i )
n 1
FVAn
(1) 将(1)式两边乘以(1+i),得(2)式: FVAn (1+i)= A (1 i )+ A (1 i ) + …+ A (1 i ) +A (1 i ) + A (1 i )
我们先求出400元年金的现值,然后再与2300相 比较,如果大于一次性交足数,则一次性交足更合 算,否则按期交更合算。
已知:普通年金的现值等于普通年金乘以普通 年金现值系数,即PVA =A×PVIFA(i, n), 这里的 n A=400,i=10%, n=10。 从查表可知: PVIFA(10%,10)=6.145 所以400元年金的现值为: PAV 10 =400×6.1446=2458(元)>2300元
1)预付年金的终值(FVAD )
【例题3 】求每年年初支付3000元, 期限为5年,利息率为10%的这一系列金额 的终值。
1 2 3 4 5 年初
终值
3000 3000 3000 3000 3000
3000 1 10 %) (
1
3000 1 10 %) (
2
3000 1 10 %) ( 4 3000 1 10 %) (
我们称年金现值计算公式(2.4式)中的
1 (1 i ) i
n
为年金现值系数,也可
以编成表,以便于计算,参见教材P286。 用公式2.4计算例题2的结果为:
普通年金终值的计算公式为
第一节 资金时间价值
一、资金时间价值的概念
货币时间价值,是指货币经历一定时间 的投资和再投资所增加的价值,也称为资金 时间价值。
精选PPT
1
二、货币时间价值的计算
v (一) 终值与现值的含义
v 终值 又称将来值,是现在一定量现金在未来某一 时点上的价值,俗称本利和。比如存入银行一笔现 金100元,年利率为10%,一年后取出110元,则 110元即为终值。
v F = 50000 × (F/A,6%,6) × (1+6%)
v = 50000 × 6.975 × 1.06
v = 369675(元)
精选PPT
24
2)、即付年金现值
v 由于即付年金与普通年金的付款次数相同,
但由于其付款时点不同,即付年金现值比普
通年金现值多折现一期。因此,在普通年金
现值的基础上乘上(1+i)就是即付年金的现
v 复利终值是指一定量的本金按复利计算的若干期后 的本利和。
v 第 n年的本利和为: F = P·(1 i) n =P·(F/P,i,n)
v 式中 (1 i)n通常称为复利终值系数,即1元的复利终 值,用符号(F/P,i,n)表示。如(F/P,7%,5)表示 利率为7%,5期复利终值的系数。复利终值系数可 以通过查阅“1元复利终值系数表”直接获得。
v (一)期望收益率 v 概率分布
v 概率以 p i 表示。:任何概率都要符合以下两
条规则:
v 0≤ p ≤i 1;
n
v pi =1 i1
精选PPT
36
v 根据某一事件的概率分布情况,可以计算出 期望收益率。
n
x xi pi i1
关于年金方面的计算题
高等教育自学考试财务管理学试题答案(01-07年真题)2001年10月四、计算题(本大题共3小题,每小题8分,共24分) 35.某企业有一个投资项目,预计在2001年至2003年每年年初投入资金300万元,从2004年至2013年的十年中,每年年末流入资金100万元。
如果企业的贴现率为8%,试计算:(1)在2003年末各年流出资金的终值之和 (2)在2004年初各年流入资金的现值之和 (3)判断该投资项目方案是否可行 (已知:FVIFA8%,3=3.246 PVIFA8%,10=6.710 计算结果保留到整数)【答案】解:(1)流出资金终值之和V=A•FVIFA•(1+i)=300×3.246×(1+8%)=1051.7≈1052(万元)(2)流入资金现值之和P=A•PVIFA=100×6.710=671(万元)(3)根据计算可知,流入小于流出,所以该方案不可取。
36.资料(新教材中没有流动资产周转率的计算)红星公司2000年度实际销售收入为14400万元,流动资金全年平均占用额4800万元,该公司2001年度计划销售收入较上年增加10%,同时确定计划流动资金周转天数较上年缩短5%。
要求: (1)计算2001年度流动资金周转天数; (2)计算2001年度流动资金计划需用量; (1)计算2001年度流动资金计划需用量的节约额(全年按360天计算)。
【答案】解:(1)2000年度流动资金周转天数:14400/4800=3(次)或360/3=120(天)(4800×360)/14400=120(天)(2)2001年度流动资金计划需用量:14400×(1+10%)/360×120×(1-5%)=15840/360×114=44×114=5016(万元)(3)2001年度流动资金计划需用量节约额:44×(120-114)=264(万元)替换:红星公司2000年度实际销售收入为14400万元,销售成本率为60%,存货资金全年平均占用额4800万元,该公司2001年度计划销售收入较上年增加10%,同时确定计划流动资金周转天数较上年缩短5%。
普通年金的终值计算
A1i n2
A1i n1
F
F= A×1 i0 A×1 i1 A×1 i2 +……+
A×1 i n2 A×1 i n1
=
1 in
A×
1
=A×[ 1+i0 1+i1+…… 1+i ] n1
i
1 in
A、16,379.75
B、26,379.66
C、379,080
D、610,510
某公司拟于5年后一次还清所欠债务100F000
元,假定银行利息率为10%,5年10%的年金 终值系数为6.1051,5年10%的年金现值系 数为3.7908,则应从现在起每年末等额存
入银行的年A金为( )元。
100000=A×(F/A,10%,5)
3% 6.4684 7.6625 8.8923 10.159 11.464
4% 6.6330 7.8983 9.2142 10.583 12.006
5% 6.8019 8.1420 9.4591 11.027 12.578
例1-1. 小王是位热心于公众事业的人,自2005年12月底 开始,他每年都要向一位失学儿童捐款。小王向这位失 学儿童每年捐款1000元,帮助这位失学儿童从小学一年 级读完九年义务教育。假设每年定期存款利率都是2%, 则小王9年的捐款在2013年年底相当于多少钱?
6% 1.0000 2.0600 3.1836 4.3746 5.6371
7% 1.0000 2.0700 3.2149 4.4399 5.7507
8% 1.0000 2.0800 3.2464 4.5061 5.8666
例1-1. 小王是位热心于公众事业的人,自2005年12月底 开始,他每年都要向一位失学儿童捐款。小王向这位失 学儿童每年捐款1000元,帮助这位失学儿童从小学一年 级读完九年义务教育。假设每年定期存款利率都是2%, 则小王9年的捐款在2013年年底相当于多少钱?
年金终值和现值得计算
4.永续年金
[例题]:拟建立一项永久性奖学金,每年计划 颁发1万元奖金,若利率为10%,现在应存入 多少钱? P=1/10%=10万元 [例题]:如果有一股优先股,每季分得股息3 元,而利率是年利6%,对于一个准备购买这 种股票的人来说,他愿意出多少前来购买此优 先股? i=6%/4=1.5% P=3/1.5%=200元
3 延期年金 [例题]:某企业向银行借入一笔款项,银行的 贷款利率是8%,银行规定前10年不用还本付 息,但是从第11年到第20年每年年末偿还本息 1000元,问这笔款项的现值应为多少?
P=1000﹡(P/A, 8%, 10) ﹡(P/F, 8%, 10) =100A﹡﹡(P/A, 8%, 20)-A ﹡ (P/A, 8%, 10) =1000﹡(9.818−6.710)=3107 元
PVA=A﹡ (P/A, 8%, 3) =5000﹡2.577=12885元
1.3普通年金现值 [例题]:某企业打算购置一台柴油机更新目前 使用的汽油机,每月可节省燃料费用60元,但 柴油机比汽油机高1500元。请问柴油机是用多 少年才合算?(假设年利率为12%,每月复利 一次)
1500≤60﹡ (P/A, 1%, n) 25≤ (P/A, 1%, n) 查表得:n=30月
A= P/ (P/A, 12%, 8)=2000/4.968=402.6万元
2.1先付年金终值
[例题]:某人每年年初存入1000元,存 款利率i=8%,问第10年末的本利和应是 多少?
F=1000﹡(F/A,8%,10) ﹡(1+8%) =1000﹡14.408﹡1.08=15645元 F=1000﹡ (F/A,8%,11) −1000 =1000﹡(16.645−1)=15645元