
历年银行理财规模表
历年银行理财规模表
【原创版】
目录
一、引言:介绍银行理财规模及意义
二、银行理财规模的统计数据分析
1.历年规模变化
2.理财产品种类分析
3.收益情况分析
三、影响银行理财规模的因素
1.政策法规
2.经济环境
3.消费者需求
四、未来银行理财规模的展望
1.增长趋势
2.面临的挑战
3.创新与发展方向
五、结论:总结全文,强调银行理财规模的重要性
正文
银行理财规模是指银行所发行的理财产品的总资产规模。
理财产品作为银行业务的重要组成部分,其规模与结构变化一定程度上反映了我国金融市场的运行状况和居民财富管理的需求。
本文将结合历年银行理财规模表,对银行理财规模的统计数据进行分析,并探讨影响银行理财规模的因素及未来发展趋势。
一、历年银行理财规模表概述
根据历年银行理财规模表,我们可以看出,我国银行理财规模呈现出逐年增长的态势。
其中,理财产品种类丰富,包括货币市场基金、债券基金、股票基金等。
从收益情况来看,银行理财产品的收益率普遍较高,吸引了众多投资者。
二、影响银行理财规模的因素
1.政策法规:政策法规对银行理财业务产生直接影响。
例如,监管部门对理财产品的发行和销售进行规范,以及对理财产品的投资范围和杠杆比例进行限制,都将影响银行理财规模。
2.经济环境:经济环境的变化会影响投资者对理财产品的需求。
在经济低迷时期,投资者风险偏好降低,更倾向于选择低风险、稳健收益的理财产品。
而在经济繁荣时期,投资者可能更愿意投资高风险、高收益的产品。
3.消费者需求:随着居民财富的积累,消费者对财富管理的需求逐渐增加。
消费者对不同类型理财产品的需求和偏好,将影响银行理财规模的结构。
三、未来银行理财规模的展望
1.增长趋势:在政策法规和经济环境的支持下,预计未来银行理财规模将继续保持增长态势。
2.面临的挑战:银行理财业务面临的挑战包括监管政策的不确定性、市场竞争加剧、投资者需求多样化等。
3.创新与发展方向:为应对挑战,银行理财业务需要不断创新,提升产品和服务质量。
例如,开发更多符合消费者需求的理财产品,提高理财产品的透明度和流动性,增强投资者信心。
综上所述,银行理财规模是反映我国金融市场运行状况和居民财富管理需求的重要指标。
在政策法规和经济环境的支持下,预计未来银行理财
规模将继续保持增长态势。
2020-2021年度银行理财能力排名报告

银行理财能力排名报告(2020年度)1银行理财能力排名报告(2020年度)本年度排名体系采用自2020年1季度开始启用的“普益标准•银行理财能力排名体系6.0版”。
6.0版排名体系更加注重对净值型理财产品的考量,与此同时,考虑到目前大部分银行机构仍有预期收益型理财产品存续,所以在排名体系中继续考虑非保本预期收益型理财产品的影响。
此外,排名体系中不再考虑保本型理财产品。
此次银行理财能力排名以2020年为观察期。
我们对观察期内各家银行(包含理财子公司)的理财产品进行统计与评价,同时辅以评估问卷调查的形式对各家银行理财业务的产品研发、投资管理、产品销售、信息披露等方面进行考察与分析。
本次排名对象为所有在本年度发行过非保本理财产品的内资银行或本年度未发行产品但有产品存续或到期的内资银行,共计298家,较2019年减少114家;其中包括全国性银行18家(国有银行6家,股份制商业银行12家),城市商业银行120家,农村金融机构160家。
本年度银行理财能力排名囊括了所有非保本预期收益型产品(包括封闭式、半开放式和全开放式产品)和净值型产品。
我们的数据来源于银行通过公开渠道披露的信息、与银行签订的数据交换协议及每季度银行反馈的动态问卷,本次报告所使用的问卷以2020年度所返问卷为基础。
结合前两个渠道的数据以及动态问卷中各家银行反馈的存续数据,我们对2020年银行非保本理财产品的存续情况进行了估计1。
截至2020年末,全市场商业银行(不包括外资银行)非保本理财产品的存续数量59068款,同比减少(较2019年末,下同)8817款,下降12.99%;非保本理财产品存续规模估计为25.17万亿元,同比上升1.45%。
从发行主体类型来看,截至2020年末全国性银行非保本理财产品的存续数量及存续规模继续保持领先,城市商业银行次之,最后是农村金融机构。
其中,全国性银行(包括国有银行和股份制银行)非保本理财存续数量为23291款,同比减少5509款,下降19.13%;存续规模估计为19.42万亿元,同比上升0.05%。
我国历年存款利率表

我国历年存款利率表一、1990年1、六月30日起,一年账户存款利率变成了9%,超过一年但不超过三年的存款改成7%。
2、同样,三年以上但不超过五年的存款收益也提高了,从4.5%上升到7.5%。
3、第三类存款,即五年以上的存款,利率由4.05%增加到7.0%。
4、此外,钱币利息浮动比例仍是9.5%,但最低限度由2%降低到1。
二、1991年1、一年以上但不超过两年的存款利率降至6.5%。
2、整型利率,就是指标准存款期限,也变成了6.5%。
3、中国人民银行规定,所有存款账户超过二年但没有超过四年的存款,其利率由7%降低到6.0%。
4、同样,四年以上但没有超过六年的存款利率从7.5%降低到6.5%。
5、而六年以上的存款利率,则从7.0%降低到5.5%。
三、1992年1、一年以上但不超过两年的存款利率从6.5%降低到6%。
2、两年以上但没有超过三年的存款利率也从6.0%降低到5.5%。
3、四年以上但不超过五年的存款利率显著降低,从6.5%降低到5%。
4、而对五年以上的存款利率,则降低到4%。
5、钱币利息浮动比例低至7.5%,最低限度也降低到1.0%。
四、1993年1、一年以上但不超过两年的存款利率由原先的6%降低到5.5%。
2、两年以上但不超过四年的存款利率从5.5%降低到5.2%。
3、四年以上但不超过六年的存款利率,也从原来的5%降低到4.6%。
4、而六年以上的存款利率,则降低到4.5%。
5、钱币利息浮动比例下降至7.0%,最低限度仍然是1.0%。
五、1994年1、两年以上但不超过三年的存款利率降低到4.9%。
2、此外,三年以上但不超过五年的存款利率也降低至4.2%。
3、与此同时,五年以上的存款利率则降低到4.0%。
4、钱币利息浮动比例继续下降至6.5%,最低限度仍然是1.0%。
六、1995年1、一年以上但不超过两年的存款利率降低至4.5%。
2、两年以上但不超过三年的存款利率降低至4.2%。
3、三年以上但不超过四年的存款利率从4.1%降低至3.9%。
2000年至今历年银行利率表

一、介绍从2000年至今,我国的银行利率经历了诸多变化。
银行利率作为金融市场的重要指标,直接关系到人们的存款和贷款利益,因此对其变化进行了长期的观察和记录。
接下来,我们将对2000年至今的历年银行利率进行详细的整理和分析,以便读者对近年来的利率走势有一个清晰的了解。
二、2000年至2005年银行利率表2000年,我国的存款利率一年期定期存款利率为2.25,贷款利率为5.312001年,我国的存款利率一年期定期存款利率为2.25,贷款利率为5.582002年,我国的存款利率一年期定期存款利率为1.98,贷款利率为5.222003年,我国的存款利率一年期定期存款利率为1.98,贷款利率为5.222004年,我国的存款利率一年期定期存款利率为2.25,贷款利率为5.312005年,我国的存款利率一年期定期存款利率为1.80,贷款利率为5.31三、2006年至2010年银行利率表2006年,我国的存款利率一年期定期存款利率为1.98,贷款利率为5.312007年,我国的存款利率一年期定期存款利率为2.25,贷款利率为5.852008年,我国的存款利率一年期定期存款利率为3.60,贷款利率为6.662009年,我国的存款利率一年期定期存款利率为2.25,贷款利率为5.852010年,我国的存款利率一年期定期存款利率为2.25,贷款利率为5.85四、2011年至2015年银行利率表2011年,我国的存款利率一年期定期存款利率为3.00,贷款利率为6.562012年,我国的存款利率一年期定期存款利率为3.25,贷款利率为6.562013年,我国的存款利率一年期定期存款利率为3.25,贷款利率为6.562014年,我国的存款利率一年期定期存款利率为3.25,贷款利率为6.562015年,我国的存款利率一年期定期存款利率为2.75,贷款利率为6.36五、2016年至2020年银行利率表2016年,我国的存款利率一年期定期存款利率为1.50,贷款利率为4.352017年,我国的存款利率一年期定期存款利率为1.50,贷款利率为4.352018年,我国的存款利率一年期定期存款利率为1.50,贷款利率为4.352019年,我国的存款利率一年期定期存款利率为1.50,贷款利率为4.352020年,我国的存款利率一年期定期存款利率为1.35,贷款利率为4.35六、总结通过对2000年至2020年历年银行利率的整理和分析,我们可以清楚地看到我国银行利率的变化趋势。
中国历年银行存款利率表
中国历年银行存款利率表中国历年银行存款利率表是指中国各类银行根据国家相关政策设定的存款利率。
存款利率是指银行向存款人支付的存款利息所占存款金额的比率。
下面是中国历年的存款利率表及相关参考内容。
2000年至2004年,中国的各项存款利率大致保持稳定。
2000年至2002年,一年期人民币定期存款利率为1.98%;2003年和2004年,一年期人民币定期存款利率略有上升,达到2.52%。
2005年至2014年,中国开始实行市场化存款利率。
年初,中国人民银行发布存款基准利率,银行根据基准利率浮动一定比例确定存款利率。
2005年到2007年,一年期人民币定期存款利率从2.25%上升到3.33%。
2008年,由于全球金融危机的影响,中国采取扩大内需的政策,一年期人民币定期存款利率连续下调,从3.06%降至2.25%。
2009年至2011年,随着全球金融市场逐渐恢复,中国开始逐步提高存款利率,一年期人民币定期存款利率从2.25%上升到3.5%。
2012年,中国再次调整存款利率政策,取消了人民银行发布的存款基准利率,并允许商业银行在银行间市场上自主定价。
此后,存款利率由市场供求决定。
2012年至2014年,一年期人民币定期存款利率在3%左右波动。
2015年至今,中国继续推进存款利率市场化改革。
根据中国人民银行的相关规定,商业银行可以自主决定存款利率。
然而,为了维护金融市场稳定,中国人民银行采取了一系列措施限制存款利率过高过低波动。
因此,一年期人民币定期存款利率在2.75%左右波动。
需要注意的是,以上存款利率仅为参考,实际利率可能根据银行和存款类型而有所不同。
另外,现实中还存在其他存款产品,如活期存款、整存整取存款、零存整取存款等,它们的利率各不相同。
总结起来,中国历年的银行存款利率经历了从政府定价到市场化的转变。
存款利率是银行吸收存款和为存款人支付利息的重要手段,对于金融市场和社会经济的平稳运行起到了重要作用。
银行理财产品参评表格
“2009年度值得信赖的银行理财产品十大品牌”基本信息
填表说明
以下信息是“中国·银行理财高层论坛”组委会初评和专家评审委员会复评的重要依据,请参评单位认真填写。
单位名称
单位地址
联系人姓名
联系人部门/职务
联系人电话
联系人手机
联系人传真
联系人邮箱
银行类型
﹙﹚国有银行﹙﹚股份制商业银行﹙﹚城市商业银行﹙﹚农村商业银行﹙﹚外资银行
2、为了让组委会和专家评审委员会更加全面的了解参评产品的其他信息,突出参评产品的独特优势,请填写“推荐理由”(1500字以内)
推荐理由
标题:
正文:
存量类(20)
余额(5)
日均余额(5)
客户数(5)
销售额(5)
增量类(30)
余额的增长(10)
客户数的增长(10)
销售额的增长(10)
质量类(50)
户均余额(25)
户均销售额(25)
竞争力要素分析指标(100分)
备注:请参评银行在√栏内填写数据或进行描述
类别
指标
适用性
产品线
产品
产品线专属
产品丰富性
√
银行理财产品
品牌名称
发行数量
发行期次
发行规模
期限种类
银行理财产品参评表格
“2009年度值得信赖的银行理财产品十大品牌”
竞争力综合评估指标(分值:100分)
类别
竞争力指标
参评银行
填写数值
规模类(50)
注:每项进行排名,1-5名获得最高分6-10名每项得分为最高分的80%,10-15名为最高分的60%,16名以后为40%。各项分数相加即为竞争力综合评估得分。
《中国银行业理财市场半年报告(2022年上)》点评:规模稳步迈向30万亿,风险偏好小幅下降
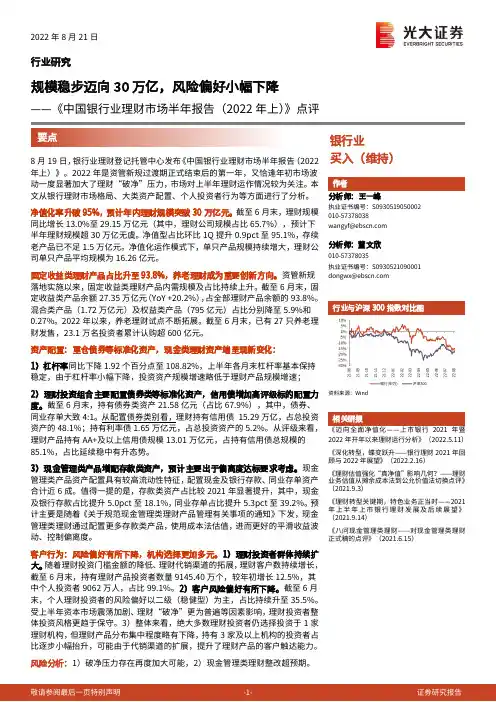
2022年8月21日行业研究规模稳步迈向30万亿,风险偏好小幅下降——《中国银行业理财市场半年报告(2022年上)》点评银行业8月19日,银行业理财登记托管中心发布《中国银行业理财市场半年报告(2022年上)》。
2022年是资管新规过渡期正式结束后的第一年,又恰逢年初市场波动一度显著加大了理财“破净”压力,市场对上半年理财运作情况较为关注。
本文从银行理财市场格局、大类资产配置、个人投资者行为等方面进行了分析。
净值化率升破95%,预计年内理财规模突破30万亿元。
截至6月末,理财规模同比增长13.0%至29.15万亿元(其中,理财公司规模占比65.7%),预计下半年理财规模超30万亿无虞。
净值型占比环比1Q 提升0.9pct 至95.1%,存续老产品已不足1.5万亿元。
净值化运作模式下,单只产品规模持续增大,理财公司单只产品平均规模为16.26亿元。
固定收益类理财产品占比升至93.8%,养老理财成为重要创新方向。
资管新规落地实施以来,固定收益类理财产品内需规模及占比持续上升。
截至6月末,固定收益类产品余额27.35万亿元(YoY +20.2%),占全部理财产品余额的93.8%。
混合类产品(1.72万亿元)及权益类产品(795亿元)占比分别降至5.9%和0.27%。
2022年以来,养老理财试点不断拓展。
截至6月末,已有27只养老理财发售,23.1万名投资者累计认购超600亿元。
资产配置:重仓债券等标准化资产,现金类理财资产端呈现新变化:1)杠杆率同比下降1.92个百分点至108.82%,上半年各月末杠杆率基本保持稳定,由于杠杆率小幅下降,投资资产规模增速略低于理财产品规模增速; 2)理财投资组合主要配置债券类等标准化资产,信用债增加高评级标的配置力度。
截至6月末,持有债券类资产21.58亿元(占比67.9%),其中,债券、同业存单大致4:1。
从配置债券类别看,理财持有信用债 15.29万亿,占总投资资产的48.1%;持有利率债1.65万亿元,占总投资资产的5.2%。
中国历年银行存款利率表
中国历年银行存款利率表一、背景介绍中国历年银行存款利率表是指中国各大商业银行在不同年份内所规定的存款利率的一份记录。
存款利率是指银行向存款人支付的利息,是衡量经济发展和货币政策调控的重要指标之一。
二、2010年至2020年的中国银行存款利率变化2.1 2010年•储蓄存款年利率:1.98%•定期存款一年期利率:2.25%2.2 2011年•储蓄存款年利率:3.00%•定期存款一年期利率:3.50%2.3 2012年•储蓄存款年利率:2.75%•定期存款一年期利率:3.50%2.4 2013年•储蓄存款年利率:2.75%•定期存款一年期利率:3.50%2.5 2014年•储蓄存款年利率:2.50%•定期存款一年期利率:3.25%2.6 2015年•储蓄存款年利率:2.25%•定期存款一年期利率:2.75%2.7 2016年•储蓄存款年利率:1.75%•定期存款一年期利率:1.50%2.8 2017年•储蓄存款年利率:1.50%•定期存款一年期利率:1.25%2.9 2018年•储蓄存款年利率:1.50%•定期存款一年期利率:1.50%2.10 2019年•储蓄存款年利率:1.50%•定期存款一年期利率:1.50%2.11 2020年•储蓄存款年利率:1.50%•定期存款一年期利率:1.50%三、银行存款利率的影响因素3.1 货币政策存款利率的调整与中国央行的货币政策密切相关。
当央行希望加大流动性、促进经济增长时,可能会降低存款利率,从而鼓励市民将资金投入实体经济。
而在控制通胀、遏制资产泡沫时,央行可能会提高存款利率,以减少市民的消费倾向。
3.2 经济形势经济发展的不同阶段也会对存款利率产生影响。
在经济景气时期,银行会降低存款利率以吸收更多资金,提供更多贷款支持经济发展。
而在经济低迷时期,银行可能会提高存款利率以鼓励市民储蓄,减少资金流失。
3.3 银行竞争银行之间的竞争也是决定存款利率的因素之一。
为了吸引更多的存款,不同银行可能会根据市场需求和竞争态势相应调整存款利率。
银行资产规模排名
银行资产规模排名银行资产规模是衡量一个银行规模大小的重要指标。
它是指银行在一定时间范围内所拥有的资产总额。
随着国内金融市场的不断发展,银行资产规模也呈现出不断增长的趋势。
本文将对中国及全球范围内的银行资产规模进行排名,并且简要介绍排名前几位的银行。
一、中国银行资产规模排名中国银行资产规模在近年来也呈现出快速增长的趋势。
根据最新数据统计,以下是中国银行资产规模排名前几位的银行:1. 中国工商银行:中国工商银行是中国最大的商业银行,也是全球最大的商业银行之一。
截至目前,中国工商银行的资产规模超过了30万亿元人民币。
2. 中国农业银行:中国农业银行是中国最大的农村金融机构,同时也是全球最大的农村金融机构之一。
截至目前,中国农业银行的资产规模超过了28万亿元人民币。
3. 中国建设银行:中国建设银行是中国最大的房地产金融机构,也是全球最大的房地产金融机构之一。
截至目前,中国建设银行的资产规模超过了26万亿元人民币。
4. 中国银行:中国银行是中国最早成立的银行之一,也是全球最早成立的银行之一。
截至目前,中国银行的资产规模超过了25万亿元人民币。
5. 交通银行:交通银行是中国最大的交通金融机构,也是全球最大的交通金融机构之一。
截至目前,交通银行的资产规模超过了20万亿元人民币。
以上是中国银行资产规模排名前几位的银行,它们在国内银行业具有很大影响力,同时也在全球范围内具有重要地位。
二、全球银行资产规模排名全球范围内,银行资产规模排名前几位的银行主要集中在美国和欧洲地区。
以下是全球银行资产规模排名前几位的银行:1. 中国工商银行:作为中国最大的商业银行,中国工商银行也是全球最大的商业银行之一。
截至目前,中国工商银行的资产规模超过了3.5万亿美元。
2. 中国农业银行:中国农业银行作为中国最大的农村金融机构,也是全球最大的农村金融机构之一。
截至目前,中国农业银行的资产规模超过了3.2万亿美元。
3. 中国建设银行:中国建设银行作为中国最大的房地产金融机构,也是全球最大的房地产金融机构之一。
近10年建行存款利息表
近10年建行存款利息表标题:揭秘近10年建行存款利息表:走近稳定增长的金融世界导语:作为中国最大的商业银行之一,中国建设银行(以下简称建行)在近10年的发展中取得了显著的成绩。
存款利息作为金融服务的重要组成部分,在建行的发展历程中扮演着重要角色。
本文将深入探讨近10年建行存款利息表,从多个维度分析建行存款利息的增长趋势、规模和驱动因素,并分享对此的个人观点和理解。
一、建行存款利息表的增长趋势1. 近10年建行存款利息总额的增长情况根据建行近10年的财务报告,建行存款利息总额呈现稳定增长的趋势。
截至最近一年的报告,建行存款利息总额已达到XX亿元,较10年前的XX亿元增长了XX%。
这种稳定增长主要得益于建行积极推进存款业务的发展,并通过各类创新产品和服务吸引客户增加存款。
2. 存款利息收入结构的变化在近10年的发展过程中,建行存款利息收入结构发生了一定的变化。
原先主要依赖传统存款业务的收入比例逐渐下降,而通过提供多元化、差异化金融产品和服务带来的非传统存款业务收入比例逐渐上升。
这种变化表明建行积极适应金融市场的发展变化,不断拓宽存款利息收入的来源,实现了利息收入的合理增长。
二、建行存款利息表的规模分析1. 存款规模的增长趋势建行作为大型商业银行,存款规模一直维持在较高水平。
在近10年的发展中,建行的存款规模得到了进一步扩大。
据统计,截至目前,建行的存款规模已达到XX亿元,较10年前的XX亿元增长了XX%。
2. 存款结构的合理性和稳定性在存款规模的增长背后,建行也注重存款结构的合理性和稳定性。
建行通过丰富的产品线和高质量的服务,吸引了大量稳定的零售和机构存款。
在存款结构中,零售存款和企业存款占比较大,这不仅使得存款结构更加多样化,也保证了利息收入的稳定增长。
三、建行存款利息表的驱动因素1. 利率政策和市场竞争近10年来,中国的利率政策发生了一系列的变化,不同时期的存款利息率水平也有所调整。
建行积极应对这些变化,灵活调整存款利率,在保持竞争力的同时保证利息收入的增长。
1978_2006人民币信贷平衡表
2001年 161703.73 143617.17 51546.63 3369.75 2852.82 73762.43 3083.26 15688.8 161703.73 112314.7 67327.23 34272.5
2002年 184024.52 170917.4 60028.57 3481.9 5184.48 86910.65 3764.24 17278.03 184024.52 131293.93 74247.9 48642.04
1986年 8823.64 5933.88 2265.94 348.61 310.27 1471.67 1218.36 8823.64 8142.72
1987年 10713.3 7392.4 2701.12 331.98 347.18 3083.41 1454.48 10713.3 9814.09
1988年 13111.22 8810.36 3010.26 294.1 392.68 3819.09 2134.03 13111.22 11964.25
1978-2006年历年金融机构人民币信贷资金平衡表 单位:亿元 指标 1978年 1979年 1980年 1981年 1982年
资金来源合计 1930.57 2127.77 2684.14 3157.09 3629.7 各项存款 1155.01 1362.56 1689.66 2097.19 2449.05 企业存款 368.43 468.91 561.01 676.96 761.64 财政存款 187.35 148.68 160.68 194.29 175.76 机关团体存款 89.52 110.8 146.94 183.81 218.24 储蓄存款 154.91 202.56 278.77 353.8 447.33 农业存款 流通中现金 212 267.7 346.2 396.34 439.12 资金运用合计 1930.57 2127.77 2684.14 3157.09 3629.7 各项贷款 1890.42 2082.47 2478.08 2853.29 3162.7 短期贷款 中长期贷款 注:金融机构包括人民银行、政策性银行、国有独资商业银行、邮政储蓄机构、其他商业银行、城市合作银行