
主要产品单位成本表(详细)
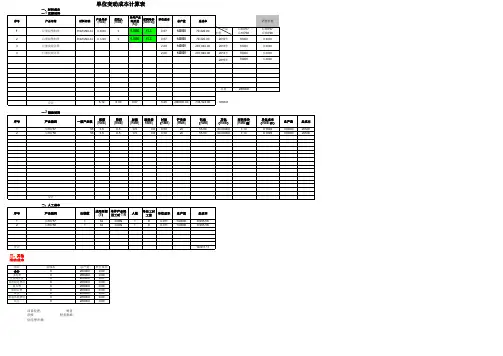
产品单位成本计算表
总产量
140000 140000
总成本
26500 26500
序号
1 2
合计 二、人工成本
产品编码
C10757 C10758
出模数
1 1
成形周期 单件产品耗 (S) 用工时 T/N
32
0.009
32
0.009
人数
1 1
单位工时 工资
单位成本
8
0.071
8
0.071
总产量
140000 140000
单位成本 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
项目经理: 审核: 总经理审批:
财务 财务批准:
19,911.11
C10757 C10758
C10757 C10758
2
右滑块塑料件
POM M90-44 5.1246
0
0.0366
15.5
0.57
140000
79,422.00
2012年
70000
0.0000
3
左滑块冲压件
2.06
140000
287,840.00
2013年
70000
0.0000
4
右滑块冲压件
2.06
单位变动成本计算表
一、材料成本 一.1 直接材料
序号
产品名称
材料名称
产品单价 (RMB)
总收入 (RMB)
单件产品 耗用量
(Kg)
材料单价 (RMB/kg)
单位成本
总产量
总成本
销售价格
1
左滑块塑料件
POM M90-44 0.0000
成本会计第十章成本报表编制和分析
= ∑实际产量*(上年实际平均单位成本-本年实 际平均单位成本)
2)可比产品实际成本降低率
=可比产品成本降低额÷ ∑(实际产量×上年实际平均单位成本) =∑实际产量×(上年实际平均单位成本-本年实际平均单位成本)
∑(实际产量×上年实际平均单位成本)
2)按成本项目分析商品产品成本计划完成情况。 (如: 表10—8)
将全部商品产品成本按成本项目汇总,
将实际成本与计划成本对比,确定材料、 人工和制造费用的降低情况。
3)按成本性态分析全部产品成本计划完成 情况
将全部产品成本按成本性态汇总,将实
际成本与计划成本对比,确定变动成本与 固定成本的降低情况。
将分析期的实际数据与选定的基准数据进行对
比,揭示二者之间存在的差距,借以了解成本
管理中的业绩与问题的一种分析方法。
•与计划(定额)比,揭示计划(定额)的执行情 况;
•与上期(上年同期)比,考察成本的变化趋势; •与本企业历史(行业)先进水平比,发现存在的
差距
要注意对比指标之间的可比性:
•指标内容 •计算口径 •计算时间
(2)替代产品产量后降低额=[总实际产量x计划品种结构 x(上年实际单位成本-本年计划单位成本)]
(3)再替代产品品种结构后降低额=[总实际产量x实际品 种结构x(上年实际单位成本-本年计划单位成本)]
(4)再替代产品单位成本后降低额=[总实际产量x实际品 种结构x(上年实际单位成本-本年实际单位成本)]
2 简化法即余额推算法
1) •先计算由于产品单位成本变动使可比产品成本降 低额计划未完成的(或超额完成) 的金额,即少(或多)降 低成本额 。 由于单位成本变动对降低额的影响
成本会计-成本报表的编制

成本报表的编制教学目的:通过本章的学习,你应了解成本报表的概念、种类及其编制要求;掌握全部产品生产成本报表和主要产品单位成本报表的编制方法;了解制造费用及各期间费用报表的编制方法。
教学课时:4课时教学过程:一、成本报表概述(一)成本报表的意义和作用1.成本报表的概念成本报表是根据产品成本和期间费用的日常核算资料以及其他有关资料编制的,用来反映和监督企业一定期间产品成本和期间费用水平及其构成情况的报告文件。
通过成本报表,可以反映企业一定时期成本情况、成本升降变动情况、成本计划完成情况,为进行成本考核分析提供资料,为企业管理者进行决策提供有用的成本核算信息。
编制成本报表是成本会计工作的一项重要内容。
2.成本报表的意义成本是反映企业各项工作质量的综合指标。
由于成本指标本身具有的综合性特点,以及它同其他各项技术、经济指标的关系,因而决定了成本管理的全面性。
企业劳动生产率的提高、产品质量的优劣、固定资产利用程度的变化、生产经营管理水平的高低,以及企业外部环境和因素的影响,都会直接或间接地通过成本表现出来。
虽然有关会计准则、制度或条例不要求企业对外披露成本报表,但这并不意味着企业内部也就不需要加强成本管理工作和编制成本报表。
随着企业经营机制的转换和市场竞争的加剧,成本水平将成为衡量乃至决定企业前途和命运的重要因素。
企业应当责无旁贷地强化自身的成本责任,加强企业内部成本管理工作。
为了反映、监督、考核和分析企业生产费用预算和产品成本计划的执行情况及其结果,使日常成本核算取得的各种资料得到充分有效的利用,企业必须定期或不定期地编制成本报表。
3.成本报表的作用正确、及时地编制成本报表,对加强企业成本管理工作,有效控制费用支出,降低产品成本,提高企业经营效果有着积极的作用。
(1)通过成本报表提供的资料,企业各级管理部门可以了解各成本项目的变动情况、成本计划的执行情况以及成本降低任务的完成情况等,发现成本管理中存在的问题,以便及时采取相应的改进措施。
IATF16949-2016记录表格-表(一)产品质量成本统计核算汇总与分析表
报废损失
返修费用
复检费用
产品降级损失
停工损失
事故分析处理费用
废品率
废品损失
返修工时
返修费用
降级率
降级损失
停工工时
停工损失
合计
制表人签字
负责人签字
注:废品率=废品额/生产产品额
产品降级率=产品降级额/全部产品价值
产品降级损失=合格产品额-产品降级额
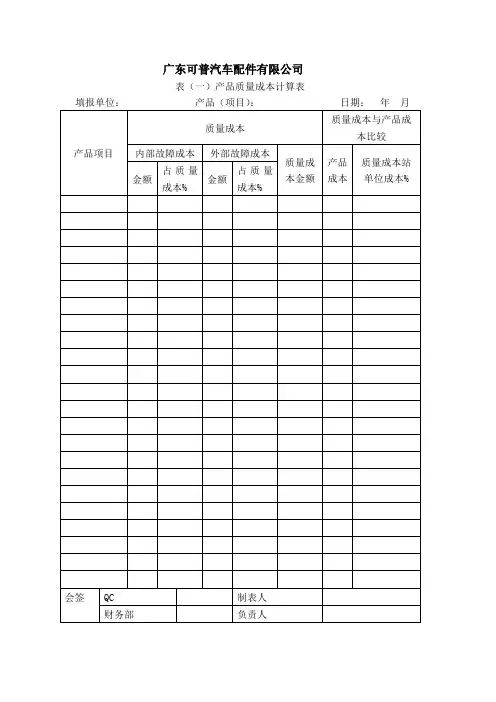
广东可普汽车配件有限公司
表(三)产品外部故障成本计算表
广东可普汽车配件有限公司
表(一)产品质量成本计算表
填报单位:产品(项目):日期:年月
产品项目
质量成本
质量成本与产品成本比较
内部故障成本
外部故障成本
质量成本金额
产品成本
质量成本站单位成本%
金额
占质量成本%
金额
占质量成本%
会签
QC
制表人
财务部
负责人
广东可普汽车配件有限公司
表(二)产品内部故障成本计算表
填报单位:产品(项目):日期:年月
填报单位:产品(项目):日期:年月日
产品名称
报废损失
返修费用
复检费用
产品降级损失
停工损失
事故分析处理费用
废品率
废品损失
返修工时
返修费用
降级率
降级损失
停工工时
停工损失
合计
制表人签字
负责人签字
注:废品率=废品额/生产产品额
产品降级率=产品降级额/全部产品价值
产品降级损失=合格产品额-产品降级额
04主要产品单位成本表4-1

19
三河
普32.5袋 万吨 50 255.06 218.00 10900
20
普32.5散 万吨 50 245.70 210.00 10500
21 三河合计
万吨 100 250.38 214.00 21400
22
沈阳
普42.5R袋 万吨 5.75 304.20 260.00 1495
23
普32.5袋 万吨 7.70 274.95 235.00 1810
14
矿32.5散 万吨 7 201.00 171.79 1203
15
普42.5散 万吨 16 225.00 192.31 3077
16
普42.5出 口
万吨
37
304.79 256.06 9474
17
散装合计 万吨 278 235.18 201.01 55880
18 股份合计
万吨 431 235.38 201.18 86707
215 175 165 210 175 160 173.07 161.43 161.40 161.41
销售成本
销售费用
销售税金及附加
总成本 单位 总费用 单位 总费用
费用
费用
(万元) (元) (万元) (元) (万元)
640 6375 4960 868 3150 432 2000 18425 384 19625 5456 868 735 756 2000 4718 34542 52967 9442 9446 18888 1236 1348 2896 2468 2328 7032 17307 3229 5649 8878
5.81
33
5.81
45
5.81 102
5.81
工程成本预算表格模板

工程成本预算表格模板
工程成本预算表格是项目管理中非常重要的一部分,它用于列出项目各个阶段的成本,以便对项目的经济情况进行全面的评估和控制。
通常,工程成本预算表格包括以下几个方面的内容:
1. 项目基本信息,包括项目名称、编制人员、编制日期等基本信息。
2. 成本项目分类,按照项目的不同方面进行分类,比如人工成本、材料成本、设备成本、间接费用等。
3. 成本项目明细,对每个成本项目进行详细的列示,包括项目名称、单位、数量、单价、总价等。
4. 各阶段成本分配,对项目的不同阶段进行成本的分配,比如前期准备阶段、设计阶段、采购阶段、施工阶段等。
5. 各阶段成本汇总,对各阶段的成本进行汇总,以便进行整体的成本控制和评估。
在实际使用中,工程成本预算表格可以根据具体项目的特点进行定制,以确保对项目成本的全面掌控。
同时,也可以结合项目管理软件进行使用,以提高成本数据的准确性和可视化程度。
总之,工程成本预算表格是项目管理中非常重要的工具,它能够帮助项目管理人员全面了解项目的成本情况,从而做出科学合理的决策,确保项目顺利实施。
希望以上信息能够对你有所帮助。
产品成本报表
一、 成本报表的作用 (一)反映企业报告期内产品成本水平 (二)反映企业成本计划完成情况 (三)为制定成本计划提供依据 (四)为企业的成本决策提供信息
二、成本报表的种类 (一)按报表反映的内容分 1.反映成本计划执行情况的报表 反映成本计划执行情况的报表 一般包括商品产品生产成本表、 一般包括商品产品生产成本表、主要产品单位成 本表、制造费用明细表。 本表、制造费用明细表。 2.反映费用支出情况的报表 反映费用支出情况的报表 主要有营业费用明细表、 主要有营业费用明细表、管理费用明细表和财 务费用明细表等。 务费用明细表等。 3.反映经营情况的报表 反映经营情况的报表 主要有生产情况表、材料耗用表、材料差异分析表等。 主要有生产情况表、材料耗用表、材料差异分析表等。
五、其他成本报表的编制 (一)责任成本报表 (二)生产损失报表
第一节 成本报表的作用和种类
成本报表是根据产品(经营业务 成本和期间费用 成本报表是根据产品 经营业务)成本和期间费用 经营业务 的核算资料以及其他有关资料编制的, 的核算资料以及其他有关资料编制的,用来反映企 业一定时期产品(经营业务 成本和期间费用水平及 业一定时期产品 经营业务)成本和期间费用水平及 经营业务 其构成情况的报告文件。 其构成情况的报告文件。
二、商品产品成本报表的编制
基本报表部分,反映可比产品、 基本报表部分,反映可比产品、不可比产 品和全部产品的本月总成本和本年累计总成本。 品和全部产品的本月总成本和本年累计总成本。 对于其中各种主要产品, 对于其中各种主要产品,还分别反映其实际产 单位成本、本月总成本和本年累计总成本。 量、单位成本、本月总成本和本年累计总成本。 补充资料部分, 补充资料部分,主要反映可比产品成本的 降低额和降低率等资料。 降低额和降低率等资料。 可比产品成本的降低额=可比产品按上年实 可比产品成本的降低额 可比产品按上年实 际平均单位成本计算的本年累计总成本-本年累 际平均单位成本计算的本年累计总成本 本年累 计实际总成本
主要产品单位成本表
编制: 产品名称 规 格 计量单位 成本项目 直接材料 其中:原材料 燃料及动力 直接人工 制造费用 产品生产成本 年 月 本 月 实 际 产 量 本 年 计 划 产 量 财会企内 本年累计实际产量 上年同期实际产量 01--1表 单 销 售 单 价 上年同划 本月实际 本年累计实际平均 行次 1 2 3 4 5 1 2 3 4 5 6 -
主要产品单位成本表
编制: 产品名称 规 格 计量单位 成本项目 直接材料 其中:原材料 燃料及动力 直接人工 制造费用 产品生产成本 年 月 本 月 实 际 产 量 本 年 计 划 产 量 财会企内 本年累计实际产量 上年同期实际产量 01--1表 单 销 售 单 价 上年同期销售单价 位:元 历史先进水平上年实际平均 年 本年计划 本月实际 本年累计实际平均 行次 1 2 3 4 5 1 2 3 4 5 6 -
国开作业成本会计-第14章 综合练习38参考(含答案)
题目:1.计算可比产品成本降低率的分母是可比产品按()计算的本年累计总成本。
选项A:本年计划平均单位成本选项B:本年实际平均单位成本选项C:上年实际平均单位成本选项D:上年计划平均单位成本答案:上年实际平均单位成本题目:2.企业成本报表()。
选项A:可根据债权人和投资人的要求,确定哪些指标对外公布,哪些指标不对外公布选项B:是对外报送的报表选项C:是对内编报的报表选项D:由有关部门规定哪些指标对外公布,哪些指标不对外公布答案:是对内编报的报表题目:3.企业成本报表的种类、项目、格式和编制方法()。
选项A:由企业主管部门与企业共同制定选项B:由国家统一规定选项C:由企业主管部门同一规定选项D:由企业自行确定答案:由企业自行确定题目:1.工业企业成本报表一般包括()。
选项A:以上均包括选项B:各种期间费用明细表选项C:产品生产成本表选项D:制造费用明细表选项E:主要产品单位成本表答案:产品生产成本表, 主要产品单位成本表, 制造费用明细表, 各种期间费用明细表, 以上均包括题目:2.企业成本报表编制要求是()。
选项A:数字准确选项B:内容完整选项C:账账相符选项D:账表相符选项E:报送及时答案:数字准确, 内容完整, 报送及时, 账账相符, 账表相符题目:3.主要产品单位成本报表的作用有()。
选项A:以上均正确选项B:可以分析本期实际单位成本比上年实际、历史先进水平的差距和变化情况选项C:可以查明单位成本变动的具体原因选项D:可以分析和考核主要技术经济指标的执行情况。
成本会计计算表
摘要 月初库存
数量
自制半成品
收入
单价
金额
数量
发出
单价
金额
入库 发出
1,000
0.00
29,600
1,200
32.00 38,400
项目
月初在产品 本月耗费 合计 完工半产品成本 单位成本 月末在产品成本
二车间甲产成品成本计算单
数量
自制半成 品
直接人工
制造费用 合计
4,280
3,640 4,080 12,000
55,000
395,000
160,000 235,000
项目 月初在产品 本月耗费 合计 约当产量 单位成本 计入产品成本份 额 月末在产品成本
二车间丙半成品成本计算单
数量
直接材料 加工费
合计
900
64,000 64,000
64,000 64,000
800
80
400
32,000 32,000
500
32,000 32,000
产量
二车间丁产品成本计算单
直接材料
定额
实际
定额工时 直接人工 制造费用
3,300 13,316 51,980
3,900 15,700 76,900
7,200 29,016 128,880
4.03 17.90
1400
5,600 22,568 100,240
1,600 6,448 28,640
一车间 二车间 合计 单位成本
1000
900
700
本月完工
900
700
400
月末在产品
100
200
300