
指数平滑法
指数平滑预测法
指以某种指标的本期实际数和本期预测数为基础,引入一个简化的加权因子,即平滑系数,以求得平均数的一种指数平滑预测法。
它是加权移动平均预测法的一种变化。
平滑系数必须呈大于0、小于1,如0.1、0.4、0.6等。
其计算公式为:
下期预测数=本期实际数×平滑系数+本期预测数×(1-平滑系数)
上列公式是从下列公式演变而成:
下期预测数=本期预测数+ 平滑系数(本期实际数- 本期预测数)
这个公式的含义是:在本期预测数上加上一部分用平滑系数调整过的本期实际数与本期预测数的差,就可求出下期预测数。
一般说来,下期预测数常介乎本期实际数与本期预测数之间。
平滑系数的大小,可根据过去的预测数与实际数比较而定。
差额大,则平滑系数应取大一些;反之,则取小一些。
平滑系数愈大,则近期倾向性变动影响愈大;反之,则近期的倾向性变动影响愈小,愈平滑。
这种预测法简便易行,只要具备本期实际数、本期预测数和平滑系数三项资料,就可预测下期数。
如某种产品销售量的平滑系数为0.4,1996年实际销售量为31万件,预测销售量为33万件。
则1997年的预测销售量为:
1997年预测销售量= 31万件×0.4+33万件×(1-0.4)=32.2万件。
指数平滑法
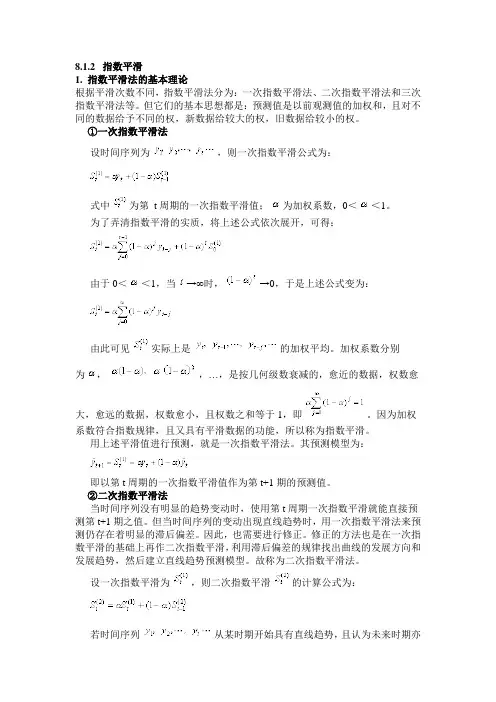
8.1.2 指数平滑1. 指数平滑法的基本理论根据平滑次数不同,指数平滑法分为:一次指数平滑法、二次指数平滑法和三次指数平滑法等。
但它们的基本思想都是:预测值是以前观测值的加权和,且对不同的数据给予不同的权,新数据给较大的权,旧数据给较小的权。
①一次指数平滑法设时间序列为,则一次指数平滑公式为:式中为第t周期的一次指数平滑值;为加权系数,0<<1。
为了弄清指数平滑的实质,将上述公式依次展开,可得:由于0<<1,当→∞时,→0,于是上述公式变为:由此可见实际上是的加权平均。
加权系数分别为,,…,是按几何级数衰减的,愈近的数据,权数愈大,愈远的数据,权数愈小,且权数之和等于1,即。
因为加权系数符合指数规律,且又具有平滑数据的功能,所以称为指数平滑。
用上述平滑值进行预测,就是一次指数平滑法。
其预测模型为:即以第t周期的一次指数平滑值作为第t+1期的预测值。
②二次指数平滑法当时间序列没有明显的趋势变动时,使用第t周期一次指数平滑就能直接预测第t+1期之值。
但当时间序列的变动出现直线趋势时,用一次指数平滑法来预测仍存在着明显的滞后偏差。
因此,也需要进行修正。
修正的方法也是在一次指数平滑的基础上再作二次指数平滑,利用滞后偏差的规律找出曲线的发展方向和发展趋势,然后建立直线趋势预测模型。
故称为二次指数平滑法。
设一次指数平滑为,则二次指数平滑的计算公式为:若时间序列从某时期开始具有直线趋势,且认为未来时期亦按此直线趋势变化,则与趋势移动平均类似,可用如下的直线趋势模型来预测。
式中t为当前时期数;T为由当前时期数t到预测期的时期数;为第t+T 期的预测值;为截距,为斜率,其计算公式为:③三次指数平滑法若时间序列的变动呈现出二次曲线趋势,则需要用三次指数平滑法。
三次指数平滑是在二次指数平滑的基础上再进行一次平滑,其计算公式为:三次指数平滑法的预测模型为:其中:④加权系数的选择在指数平滑法中,预测成功的关键是的选择。
指数平滑法优秀课件

(2)计算措施 线性二次移动平均法旳通式为:
St
xt
xt 1
xt 2 N
...
xtN 1
St
St St1
St2 N
...
StN 1
(5.1) (5.2)
at 2St St
bt
N
2
1
St
St
(5.3) (5.4)
Ftm at bt m
m为预测超前期数 回总目录 回本章目录
回总目录 回本章目录
设时间序列为 x1, x2 ,..., 移动平均法能够表达为:
1 t
Ft1
xt xt1 ... xtN 1
/
N
N
xi
t N 1
式中: xt 为最新观察值;
Ft 1为下一期预测值;
由移动平均法计算公式能够看出,每
一新预测值是对前一移动平均预测值旳修
正,N越大平滑效果愈好。
(1)移动平均法有两种极端情况 • 在移动平均值旳计算中涉及旳过去观察值 旳实际个数N=1,这时利用最新旳观察值 作为下一期旳预测值; • N=n,这时利用全部n个观察值旳算术平 均值作为预测值。
回总目录 回本章目录
当数据旳随机原因较大时,宜选用较大 旳N,这么有利于较大程度地平滑由随机用较小旳N,这有利于跟踪 数据旳变化,而且预测值滞后旳期数也少。
回总目录 回本章目录
一次指数平滑法旳初值旳拟定有几种方法:
➢ 取第一期旳实际值为初值; ➢ 取最初几期旳平均值为初值。
一次指数平滑法比较简朴,但也有问题。
问题之一便是力图找到最佳旳α值,以使均
方差最小,这需要经过反复试验拟定。
回总目录 回本章目录
指数平滑法

指数平滑法,也叫指数移动平均法,是移动平均预测法加以发展的一种特殊加权移动平均预测法。
一次指数平滑法是以本期的实际值和一次指数平滑预测值的加权平均作为下一期的市场现象预测值的方法。
一次指数平滑公式的实际意义是,被研究市场现象某一期的预测值,等于它前一期的一次指数平滑预测值,加上以平滑系数调整后的市场现象前一期的观察值与一次平滑值的离差。
模型平滑指数的确定指数平滑法是以首项系数为,公比为的等比数列的和为权数的加权平均法。
在计算过程中,越接近预测期的权数越大,越远离的权数越小.的取值在0到1之间,在一次预测中,同时选择几个值进行预测,并分别计算预测误差,最后选择误差小的初始值的确定一般将定义为应用某企业的历史销售资料如下,用一次指数平滑法预测2009年的销售额(1)确定平滑指数,选定0.3、0.5、0.8(2)确定第一个平滑值,即1997年的一次指数平滑值(3)分别计算不同平滑系数下各年的预测值以0.3的平滑系数为例,预测2009年销售额趋势预测法原理趋势预测法,也叫趋势外推预测,就是利用时间序列所具有的直线或曲线趋势,通过建立预测模型进行预测的方法。
模型直线趋势预测法直线方程Y=a+bXX为自变量,为按照自然数顺序排列的时间序数Y为因变量,为预测对象按照时间排列的数据趋势外推法,就是通过预测对象和时间的对应关系,用拟合方程的方法寻找参数,建立预测模型进行预测。
应用已知某企业某种产品1993年-2006年的销售数据,请用趋势外推预测法预测企业2007年的销售量。
一元线性回归模型例题进行预测2008年固定投资为298亿元,预计国内生产总值为市场调查方案范文分享(一)调研背景近年来,宝洁公司凭借其强大的品牌运作能力以及资金实力,在洗发水市场牢牢地坐稳了第一把交椅。
但是随着竞争加剧,局势慢慢起了变化,联合利华强势跟进,夏士莲、力士等多个洗发水品牌从宝洁手中夺走了不少消费者。
花王旗下品牌奥妮和舒蕾占据了中端市场,而低端的市场则归属了拉芳、亮庄、蒂花之秀、好迪等后起之秀。
指数平滑法
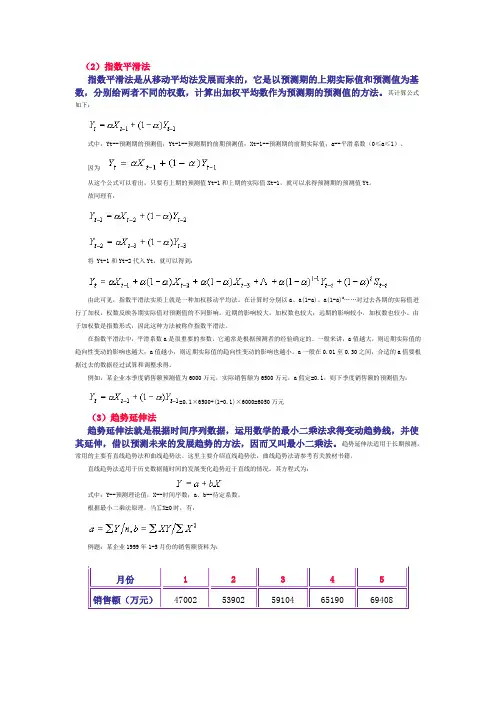
(2)指数平滑法指数平滑法是从移动平均法发展而来的,它是以预测期的上期实际值和预测值为基数,分别给两者不同的权数,计算出加权平均数作为预测期的预测值的方法。
其计算公式如下:式中:Yt--预测期的预测值;Yt-1--预测期的前期预测值;Xt-1--预测期的前期实际值;a--平滑系数(0≤a≤1)。
因为从这个公式可以看出,只要有上期的预测值Yt-1和上期的实际值Xt-1,就可以求得预测期的预测值Yt。
故同理有:将 Yt-1和Yt-2代入Yt,就可以得到:由此可见,指数平滑法实质上就是一种加权移动平均法。
在计算时分别以a、a(1-a)、a(1-a)2……对过去各期的实际值进行了加权,权数反映各期实际值对预测值的不同影响。
近期的影响较大,加权数也较大;远期的影响较小,加权数也较小。
由于加权数是指数形式,因此这种方法被称作指数平滑法。
在指数平滑法中,平滑系数a是很重要的参数,它通常是根据预测者的经验确定的。
一般来讲,a值越大,则近期实际值的趋向性变动的影响也越大;a值越小,则近期实际值的趋向性变动的影响也越小。
a一般在0.01至0.30之间,合适的a值要根据过去的数据经过试算和调整求得。
例如,某企业本季度销售额预测值为6000万元,实际销售额为6500万元,a假定=0.1,则下季度销售额的预测值为:=0.1×6500+(1-0.1)×6000=6050万元(3)趋势延伸法趋势延伸法就是根据时间序列数据,运用数学的最小二乘法求得变动趋势线,并使其延伸,借以预测未来的发展趋势的方法,因而又叫最小二乘法。
趋势延伸法适用于长期预测,常用的主要有直线趋势法和曲线趋势法。
这里主要介绍直线趋势法,曲线趋势法请参考有关教材书籍。
直线趋势法适用于历史数据随时间的发展变化趋势近于直线的情况。
其方程式为:式中:Y--预测理论值;X--时间序数;a、b--待定系数。
根据最小二乘法原理,当∑X=0时,有:例题:某企业1999年1-5月份的销售额资料为:试预测该企业6月份的销售额。
指数平滑法

Xt+1=Ft= α Xt+(1- α)Ft-1
Xt+1为第t+1期的预测值 Ft 为第t期的平滑值 Xt 为第t期的实际值 Ft-1为第t-1期的平滑值,即第t期预测值 α为平滑系数,又称加权因子, 其取值范围为0≦ α ≦ 1
计算公式:下期预测数=本期实际数*平滑系数+本期预测数*(1-平滑系数)
以α(1- α) 为权数的加权移动平均法。由于k越大, = α Xt + (1- α)[α α值是根据时间序列的变化特性来 在实际应用中, Xt-1+(1- α) Ft-2] α(1- α)k越小,所以越是远期的实测值对未来时期 从上式可以看出,新预测值是根据预测误差对原 = α Xt + 若时间序列的波动不大,比较平稳,则α 选取的。 α(1- α) Xt-1+ (1- α) 2 Ft-2 平滑值的影响就越小。在展开式中,最后一项F0为初 预测值进行修正得到的。α的大小表明了修正的幅度。 应取小一些,如0.1 ~ 0.3 2 [α Xt-2 +(1- α) Ft-3] 始平滑值,在通常情况下可用最初几个实测值的平均 = α Xt + α(1- α) Xt-1+ (1- α) ;若时间序列具有迅速且 α值愈大,修正的幅度愈大, α值愈小,修正的幅度 明显的变动倾向, + α(1- α) 2X +(1- α)3 F 0.6 值来代替,或直接可用第1期的实测值来代替。 愈小。 t因此,α) Xt-1则α应取大一些,如 t-3 ~ 0.9 。 = α X + α(1- α值既代表了预测模型对时间序列数据 t-2 实质上, α是一个经验数据,通过多个α值进行试算 。 ··· ··· 变化的反应速度,又体现了预测模型修匀误差的能力 = α Xt + α(1- α) Xt-1+ α(1- α) 2Xt-2 +(1- α)3 Ft-3+ ·· · +(1- α)t F0 比较而定,哪个α值引起的预测误差小,就采用哪个。
指数平滑

指数平滑法一、指数平滑法简介指数平滑法是布朗(Robert G..Brown)所提出,布朗(Robert G..Brown)认为时间序列的态势具有稳定性或规则性,所以时间序列可被合理地顺势推延;他认为最近的过去态势,在某种程度上会持续到最近的未来,所以将较大的权数放在最近的资料。
指数平滑法是生产预测中常用的一种方法。
也用于中短期经济发展趋势预测,所有预测方法中,指数平滑是用得最多的一种。
简单的全期平均法是对时间数列的过去数据一个不漏地全部加以同等利用;移动平均法则不考虑较远期的数据,并在加权移动平均法中给予近期资料更大的权重;而指数平滑法则兼容了全期平均和移动平均所长,不舍弃过去的数据,但是仅给予逐渐减弱的影响程度,即随着数据的远离,赋予逐渐收敛为零的权数。
也就是说指数平滑法是在移动平均法基础上发展起来的一种时间序列预测分析法,它是通过计算指数平滑值,配合一定的时间序列预测模型对现象的未来进行预测。
其原理是任一期的指数平滑值都是本期实际观察值与前一期指数平滑值的加权平均。
二、指数平滑法的基本公式指数平滑法的基本公式是:式中,∙S t--时间t的平滑值;∙y t--时间t的实际值;∙S t− 1--时间t-1的平滑值;∙a--平滑常数,其取值范围为[0,1];由该公式可知:1.S t是y t和S t−1的加权算术平均数,随着a取值大小变化,决定y t和S t−1对S t的影响程度,当a取1时,S t = y t;当a取0时,S t = S t− 1。
2.S t具有逐期追溯性质,可探源至S t−t+ 1为止,包括全部数据。
其过程中,平滑常数以指数形式递减,故称之为指数平滑法。
指数平滑常数取值至关重要。
平滑常数决定了平滑水平以及对预测值与实际结果之间差异的响应速度。
平滑常数a越接近于1,远期实际值对本期平滑值影响程度的下降越迅速;平滑常数a 越接近于 0,远期实际值对本期平滑值影响程度的下降越缓慢。
由此,当时间数列相对平稳时,可取较大的a;当时间数列波动较大时,应取较小的a,以不忽略远期实际值的影响。
指数平滑法
指数平滑法指数平滑法(Exponential Smoothing,ES)什么是指数平滑法指数平滑法是布朗(Robert G..Brown)所提出,布朗(Robert G..Brown)认为时间序列的态势具有稳定性或规则性,所以时间序列可被合理地顺势推延;他认为最近的过去态势,在某种程度上会持续到最近的未来,所以将较大的权数放在最近的资料。
指数平滑法是生产预测中常用的一种方法。
也用于中短期经济发展趋势预测,所有预测方法中,指数平滑是用得最多的一种。
简单的全期平均法是对时间数列的过去数据一个不漏地全部加以同等利用;移动平均法则不考虑较远期的数据,并在加权移动平均法中给予近期资料更大的权重;而指数平滑法则兼容了全期平均和移动平均所长,不舍弃过去的数据,但是仅给予逐渐减弱的影响程度,即随着数据的远离,赋予逐渐收敛为零的权数。
也就是说指数平滑法是在移动平均法基础上发展起来的一种时间序列分析预测法,它是通过计算指数平滑值,配合一定的时间序列预测模型对现象的未来进行预测。
其原理是任一期的指数平滑值都是本期实际观察值与前一期指数平滑值的加权平均。
[编辑]指数平滑法的基本公式指数平滑法的基本公式是:式中,•S t--时间t的平滑值;•y t--时间t的实际值;•S t− 1--时间t-1的平滑值;•a--平滑常数,其取值范围为[0,1];由该公式可知:1.St是y t和S t− 1的加权算数平均数,随着a取值的大小变化,决定y t和S t− 1对S t的影响程度,当a取1时,St = y t;当a取0时,S t = S t− 1。
2.St具有逐期追溯性质,可探源至S t− t + 1为止,包括全部数据。
其过程中,平滑常数以指数形式递减,故称之为指数平滑法。
指数平滑常数取值至关重要。
平滑常数决定了平滑水平以及对预测值与实际结果之间差异的响应速度。
平滑常数a越接近于1,远期实际值对本期平滑值影响程度的下降越迅速;平滑常数a越接近于0,远期实际值对本期平滑值影响程度的下降越缓慢。
指数平滑
指数平滑指数平滑法(Exponential Smoothing,ES)是布朗(Robert G..Brown)提出,布朗认为时间序列的态势具有稳定性或规则性,所以时间序列可被合理地顺势推延;他认为最近的过去态势,在某种程度上会持续的未来,所以将较大的权数放在最近的信息。
指数平滑法是在移动平均法基础上发展起来的一种时间序列分析预测法,它是通过计算指数平滑值,配合一定的时间序列预测模型对现象的未来进行预测。
其原理是任一期的指数平滑值都是本期实际观察值与前一期指数平滑值的加权平均。
基本公式指数平滑法的基本公式如式1-1所示:S t=a*y t+(1-a)*S t-1(1-1)式中S t——时间t的平滑值;y t——时间t的实际值;S t-1——时间t-1的平滑值;a——平滑常数,取值范围[0,1];平滑常数越接近1,远期实际值对本期平滑值影响程度的下降越迅速,平滑常数越接近0,远期实际值对本期平滑值影响程度的下降越缓慢。
当时间数列相对平稳时,可取较大的a,当时间数列波动较大时,可取较小的a。
根据平滑次数不同,指数平滑分为一次指数平滑法、二次指数平滑法、三次指数平滑法等,但他们的思想都是:预测值是以前观测值的加权和,且对不同的数据给予不同的权,新数据给较大的权,旧数据给较小的权。
一次指数平滑当时间序列没有明显的变化趋势时,可用一次指数平滑。
y t+1'=a*y t+(1-a)*y t';(1-2)式中y t+1'--t+1期的预测值,即本期(t期)的平滑值S t;y t--t期的实际值;y t'--t期的预测值,即上期的平滑值S t-1。
二次指数平滑当时间序列的波动出现线性趋势时,可用二次指数平滑。
S t(2)=a*S t(1)+(1-a)*S t-1(2)(1-3)式中S t(2)——第t周期的二次指数平滑值;S t(1)——第t周期的一次指数平滑值;S t-1(2)——第t-1周期的二次指数平滑值;Y t+T=a t+b t*T; (1-4)a t=2*S t(1)-S t(2); (1-5)b t=a/(1-a)*(S t(1)-S t(2)); (1-6)式中Y t+T——第t+T期预测值;T——未来预测的期数;三次指数平滑当时间序列的变动呈现二次曲线趋势时,可用三次指数平滑。
指数平滑法介绍
2.2案例
连续10年的灌溉面积。 第一步,录入数据。
第二步,选项设置。 沿着主菜单的“工具(T)→数据分析(D)” 路径打开“数据分析”选项框,选中“指数平 滑”。
确定以后,弹出移动平均对话框如图,然后按如 下步骤进行设置:
⒈ 将光标置入“输入区域”对应的空白栏,然后 用鼠标从B1到B11选中全部时间序列连同标志; ⒉ 选中“标志”(位于第一行); ⒊ 在“阻尼系数”对应的空白栏中键入“0.9”, 表示指数平滑系数为0.1(即取α=0.1。注意:指数 平滑系数与阻尼系数的关系是 “平滑系数+阻尼 系数=1”); ⒋ 将光标置入“输出区域”对应的空白栏,选中 从C2到C11的单元格,作为计算结果的输出位置; ⒌ 选中“图表输出”和“标准误差”,这样会自 动生成移动平均坐标图和标准误差值。 注意:如果“输入区域”对应的空白栏设置为 “$B$2:$B$11”,即不包括数据标志项,则不要 选中“标志”。
三次指数平滑法。三次指数平滑是在二次指数平滑的 基础上再进行一次平滑,其计算公式为: 三次指数平滑法的预测模型为: 其中:
4、指数平滑系数 的确定
指数平滑法的计算中,关键是 α的取值大小, 但 α的取值又容易受主观影响,因此合理确定α
的取值方法十分重要,一般来说,如果数据波动
较大, α值应取大一些,可以增加近期数据对预 测结果的影响。如果数据波动平稳, α 值应取小
一些。理论界一般认为有以下方法可供选择: (1)经验判断法 (2)试算法
(1)经验判断法。这种方法主要依赖于时间序列的 发展趋势和预测者的经验做出判断。
1、当时间序列呈现较稳定的水平趋势时,应选
较小的 α值,一般可在0.05~0.20之间取值;
2、当时间序列有波动,但长期趋势变化不大时,
指数平滑方法
指数平滑方法
指数平滑方法是一种用于预测或平滑时间序列数据的常用方法。
它是基于加权移动平均的思想,通过对过去观测值进行加权,以便更好地捕捉到趋势和季节性变化。
在指数平滑方法中,每个观测值都被分配一个权重,权重随着观测值的远离当前时间点而递减。
较近的观测值被赋予更高的权重,较远的观测值被赋予较低的权重。
指数平滑方法可以分为简单指数平滑和双指数平滑。
简单指数平滑方法(Simple Exponential Smoothing)是最常用
的指数平滑方法。
它的公式如下:
St+1 = αYt + (1-α)St
其中,St+1是第t+1个时间点的平滑值,Yt是第t个时间点的
观测值,St是第t个时间点的平滑值,α是平滑常数,取值范
围为0到1。
α越大,较新的观测值对预测结果的影响越大。
双指数平滑方法(Double Exponential Smoothing)是在简单指
数平滑方法的基础上引入了趋势项的预测。
其公式如下:
St+1 = αYt + (1-α)(St + Tt)
Tt+1 = β(St+1 - St) + (1-β)Tt
其中,Tt是第t个时间点的趋势预测值,β是趋势项的平滑常
数,取值范围也是0到1。
β越大,趋势项对预测结果的影响越大。
指数平滑方法可以应用于各种时间序列数据的平滑和预测,但需要注意选择合适的平滑常数,以及根据实际情况调整模型的复杂程度。