
工业财务状况年报表
主营业务利润(产品销售利润)
051
其他业务收入
052
其他业务利润
053
管理费用
054
其中:税金
055
财产保险费
056
单位负责人:
统计负责人:
本年实际
1 资产负债表年初数
─ 资产负债表年末数
科目期末数 科目期末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数
计算 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数
─ 计算 计算
制 造 费 用 和 其他直 接费用中的中间投入
085
计算
资产负债表年末数
计算
资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数 资产负债表年末数
科目分析填报
科目分析填报
科目分析填报
其中:排污费 (不含交纳部分)
218
固定资产合计
019
其中:固定资产原价
020
其中:生产经营用
021
减:累计折旧
022
其中:本年折旧
023
在建工程
024
固定资产净值年平均余额
025
无形资产
026
资产总计
029
流动负债合计
030
其中:应付账款
031
长期负债合计
032
其中:应付债券
235
负债合计
033
所有者权益合计
034
其中:实收资本
工业财务状况年报表
组织机构代码:□□□□□□□□—□
单位详细名称:
指标名称
代码
甲
乙
一、年初存货
011
二、年末资产负债
─
流动资产合计
012
其中:现金
213
银行存款
320
短期投资
013
应收账款(净额)
014
存货
015
其中:产成品
016
流动资产年平均余额
017
长期投资合计
018
其中:长期股权投资
217
长期债权投资
267
投入
管理费用中的中间 086
营业(销售)费用中 的中间投入
087
五、现金流量
─
经营活动产生的现金流入 351
经营活动产生的现金流出 352
投资活动产生的现金流入 353
投资活动产生的现金流出 354
筹资活动产生的现金流入 355
筹资活动产生的现金流出 356
六、其他资料
─
本年应付工资总额(贷方 累计发生额)
科目分析填报 资产负债表年末数
科目分析填报
2005年
表 号:B 1 0 3 表
制表机关:北 京 市 统 计 局
文 号:京 统 发 [2005] 88 号
有效期至: 2006 年 6 月 底 止
计量单位:
千元
指标名称
代码
本年实际
甲
乙
差旅费
057
工会经费
058
办公费
059
职工教育费
060
财务费用
062
其中:利息支出(净额) 063
科目分析填报 ─
利润表本年数 科目分析填报 利润表本年数 利润表本年数 利润表本年数
计算
科目分析填报 利润表本年数 利润表本年数 科目分析填报 科目分析填报
填表人:
本年应交增值税(不含期 初未抵扣税)
080
本年进项税额 本年销项税额 广告费 劳动、失业保险费 养老保险和医疗保险 住房公积金和住房补贴 研究开发费
035
1.国家资本
036
2.集体资本
037
3.法人资本
038
4.个人资本
039
5.港澳台资本
040
6.外商资本
041
三、利润及分配
─
主营业务收入(产品销售收入)
043
其中:直接出口产品销售收入
239
主营业务成本(产品销售成本)
048
营业费用(产品销售费用)
049
主营业务税金及附加(产品销售税金及附加) 050
计算
报出日期:200 年 月 日
精美文档
营业利润
064
投资收益
065
补贴收入
066
营业外收入
067
利润总额
069
应交所得税
070
应付股利
330
转作资本(股本)的股利 331
四、工业中间投入
─
工业中间投入合计
083
其中:直接料
084
1 科目分析填报 科目分析填报 科目分析填报 科目分析填报 利润表本年数 科目分析填报 利润表本年数 利润表本年数 科目分析填报 利润表本年数 利润表本年数 利润表本年数 利润分配表本年数(两项相加) 利润分配表本年数
076
其中:主营业务应付工 资总额
077
本年应付福利费总额(贷 方累计发生额)
078
计算
计算
计算 ─
现金流量表 现金流量表 现金流量表 现金流量表 现金流量表 现金流量表
─ 科目贷方累计发生额
科目贷方累计发生额分析填报
费用科目分析填报
科目分析填报
其中:主营业务应付福 利费总额
079
费用科目分析填报
科目分析填报
081 082 072 073 074 075
360
从业人员平均人数(人) 340
工业总产值(现行价格) 411 其中:新产品产值 412
工业销售产值(现行价格) 413 其中:出口交货值 414
电话:
计算 科目分析填报或增值税纳税申报表 科目分析填报或增值税纳税申报表
费用科目分析填报 费用科目分析填报 费用科目分析填报 费用科目分析填报 费用科目分析填报
工业企业需上交的统计报表
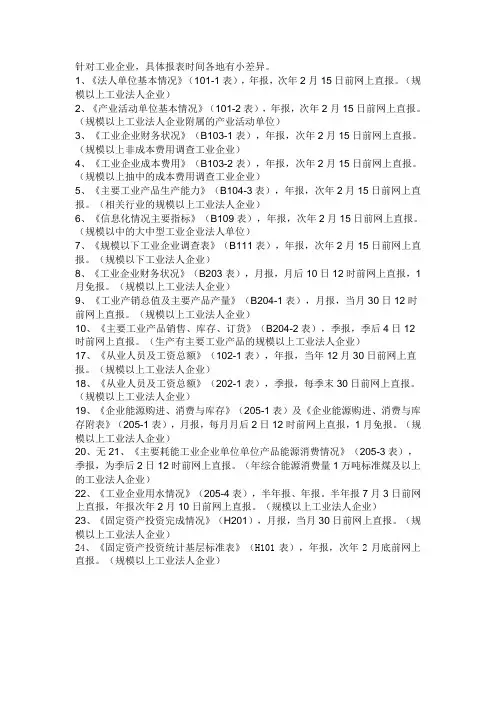
针对工业企业,具体报表时间各地有小差异。
1、《法人单位基本情况》(101-1表),年报,次年2月15日前网上直报。
(规模以上工业法人企业)2、《产业活动单位基本情况》(101-2表),年报,次年2月15日前网上直报。
(规模以上工业法人企业附属的产业活动单位)3、《工业企业财务状况》(B103-1表),年报,次年2月15日前网上直报。
(规模以上非成本费用调查工业企业)4、《工业企业成本费用》(B103-2表),年报,次年2月15日前网上直报。
(规模以上抽中的成本费用调查工业企业)5、《主要工业产品生产能力》(B104-3表),年报,次年2月15日前网上直报。
(相关行业的规模以上工业法人企业)6、《信息化情况主要指标》(B109表),年报,次年2月15日前网上直报。
(规模以中的大中型工业企业法人单位)7、《规模以下工业企业调查表》(B111表),年报,次年2月15日前网上直报。
(规模以下工业法人企业)8、《工业企业财务状况》(B203表),月报,月后10日12时前网上直报,1月免报。
(规模以上工业法人企业)9、《工业产销总值及主要产品产量》(B204-1表),月报,当月30日12时前网上直报。
(规模以上工业法人企业)10、《主要工业产品销售、库存、订货》(B204-2表),季报,季后4日12时前网上直报。
(生产有主要工业产品的规模以上工业法人企业)17、《从业人员及工资总额》(102-1表),年报,当年12月30日前网上直报。
(规模以上工业法人企业)18、《从业人员及工资总额》(202-1表),季报,每季末30日前网上直报。
(规模以上工业法人企业)19、《企业能源购进、消费与库存》(205-1表)及《企业能源购进、消费与库存附表》(205-1表),月报,每月月后2日12时前网上直报,1月免报。
(规模以上工业法人企业)20、无21、《主要耗能工业企业单位单位产品能源消费情况》(205-3表),季报,为季后2日12时前网上直报。
机械制造业财务分析报告(3篇)

第1篇一、前言机械制造业作为我国国民经济的重要支柱产业,近年来在技术创新、产业升级等方面取得了显著成果。
为了全面了解机械制造业的财务状况,本报告将从以下几个方面对机械制造业的财务状况进行分析,包括财务报表分析、盈利能力分析、偿债能力分析、营运能力分析以及发展能力分析。
二、财务报表分析1. 资产负债表分析(1)资产结构分析从机械制造业资产负债表可以看出,流动资产占比最高,其次是固定资产。
这表明企业在日常运营中,流动性较好,能够及时偿还短期债务。
具体来看,流动资产主要包括货币资金、应收账款、存货等。
其中,应收账款占比相对较高,说明企业销售回款存在一定压力。
(2)负债结构分析在负债方面,机械制造业主要以流动负债为主,包括短期借款、应付账款等。
长期负债占比相对较低,说明企业长期偿债压力较小。
2. 利润表分析(1)收入分析从利润表可以看出,机械制造业营业收入呈逐年增长趋势,表明企业市场竞争力较强。
营业收入增长主要得益于产品销量增加和产品价格上涨。
(2)成本分析在成本方面,机械制造业主要分为生产成本和销售费用。
生产成本主要包括原材料、人工、制造费用等,销售费用主要包括广告宣传、业务招待等。
近年来,生产成本呈上升趋势,但增速低于营业收入增速,说明企业成本控制能力较好。
(3)利润分析从利润表可以看出,机械制造业净利润呈逐年增长趋势,表明企业盈利能力较强。
净利润增长主要得益于营业收入增长和成本控制。
三、盈利能力分析1. 盈利能力指标分析(1)毛利率机械制造业毛利率较高,表明企业产品附加值较高,市场竞争优势明显。
(2)净利率机械制造业净利率较高,说明企业在成本控制和销售方面具有较强优势。
2. 盈利能力分析结论综合分析,机械制造业盈利能力较强,主要得益于产品附加值高、成本控制良好、市场竞争力强等因素。
四、偿债能力分析1. 偿债能力指标分析(1)流动比率机械制造业流动比率较高,表明企业短期偿债能力较强。
(2)速动比率机械制造业速动比率较高,说明企业在扣除存货后,短期偿债能力更强。
生产制造业财务分析报告(3篇)

第1篇一、报告概述本报告旨在对某生产制造业在2022年度的财务状况进行分析,通过对公司财务报表的解读,评估其盈利能力、偿债能力、运营能力和成长能力,为公司未来的经营决策提供参考。
一、公司概况某生产制造业成立于20XX年,主要从事各类工业产品的研发、生产和销售。
公司产品广泛应用于家电、电子、汽车、建筑等行业。
经过多年的发展,公司已成为行业内具有较高知名度和竞争力的企业。
二、财务报表分析1. 盈利能力分析(1)营业收入分析2022年,公司营业收入为XX亿元,同比增长XX%。
这主要得益于公司产品结构的优化和市场份额的扩大。
从行业发展趋势来看,公司所处的行业市场需求稳定,为公司业绩增长提供了良好的外部环境。
(2)毛利率分析2022年,公司毛利率为XX%,较上年同期提高XX个百分点。
这主要得益于公司加大了研发投入,提高了产品技术含量,降低了生产成本。
同时,公司通过优化供应链管理,降低了采购成本。
(3)净利率分析2022年,公司净利率为XX%,较上年同期提高XX个百分点。
这主要得益于公司营业收入增长和毛利率提升。
此外,公司加强费用控制,降低了期间费用率。
2. 偿债能力分析(1)流动比率分析2022年,公司流动比率为XX,较上年同期提高XX%。
这表明公司短期偿债能力较强,能够满足短期债务的偿还需求。
(2)速动比率分析2022年,公司速动比率为XX,较上年同期提高XX%。
这表明公司短期偿债能力较强,具有较强的抗风险能力。
(3)资产负债率分析2022年,公司资产负债率为XX%,较上年同期降低XX个百分点。
这表明公司负债水平较低,财务风险较小。
3. 运营能力分析(1)存货周转率分析2022年,公司存货周转率为XX次,较上年同期提高XX%。
这表明公司存货管理效率较高,存货占用资金较少。
(2)应收账款周转率分析2022年,公司应收账款周转率为XX次,较上年同期提高XX%。
这表明公司应收账款回收效率较高,坏账风险较低。
4. 成长能力分析(1)营业收入增长率分析2022年,公司营业收入增长率为XX%,较上年同期提高XX个百分点。
企业一套表工业报表制度及财务讲解

1. “工业企业成本费用”(B103-2表)和 “财务状况”(B203表)按照《企业会计准 则》(2006)设计,因此增加了营业收入、 营业成本、营业税金及附加、应付职工薪酬 (本年贷方累计发生额)、利息收入等指标, 改变了利息支出的定义。
103-2表增加了年初存货、其中:产成品、在 产品、年末在产品存货、土地和固定资产支 出及其分项指标。B203表增加了年初存货、 管理费用中的税金、土地和固定资产支出。
什么是“统计原始记录”
“统计原始记录”是指各个行业登录统计台帐 或统计相关资料的原始依据,也就是填报统 计数据的凭证。具体说,如工业企业统计台 帐中报告期“工业生产电力消费”消耗量的 原始记录,即供电部门或物业开据的用电 “缴费通知书”、电费增值税发票;生产量 和销售量的原始记录即企业入库单、出库单 或销售商品的凭证等。
(三)部分表调查范围的处理 “工业企业成本费用”(B103-2表)的 调查范围是辖区内规模以上工业成本费 用调查法人单位,调查单位名单由国家 统计局确定并定制在数据采集平台上。 “信息化情况”(B109表)的调查范围 是辖区内大中型工业法人单位,调查单 位名单由国家统计局按照上年的大中型 工业法人单位确定并定制在数据采集平 台上。
“统计管理制度”是指什么
新《统计法》要求统计调查对象“建立健 全统计资料的审核、签署、交接、归档等 管理制度”,简称就是统计管理制度,它 是由各个单位为规范本单位的统计工作, 而制订的有关加强本单位统计资料的审核、 签署、交接、归档等方面的管理制度。
企业如何建立“统计财务台账”
因统计制度要求各法人单位财务状况表中 的多数指标从其对应报告期的会计《资产
认真做好统计数据质量管理工作,严格控 制数据质量。工业总产值、主要产品产量 月报各指标的调整值(即本月止累计-本月 实际-上月累计)原则上不能超过本月累计 的8%,若实际情况超过8%,需要写出详细 书面说明。
工业B103表工业企业财务状况表

2020/11/11
工业B103表工业企业财务状况表
2006年统计年报和2007 年定期统计报表
北京市崇文区统计局
工业B103表工业企业财务状况表
工业财务状况 (B103)
工业B103表工业企业财务状况表
内容提要
总说明 表中各指标的数据来源 表中的重点、难点指标 表中的审核要点 2005年财务年报的主要问题
工业B103表工业企业财务状况表
1.3.重点、难点指标(续)
(5)103表中041大于其他任何一意项资 本, 名录库中应填外商控股
(6)名录库中注册类型为110(国有企业)、 141(国有联营)、151(国有独资)时, 103表中036>0或038>0,037、 039、040、041同时=0
工业B103表工业企业财务状况表
变 ➢“养老保险和医疗保险”改为“其中:
养老保险和医疗保险”
工业B103表工业企业财务状况表
1.2.指标的数据来源
资产负债表
利润及利润分配表
现金流量表
会计科目
工业B103表工业企业财务状况表
1.2.指标的数据来源
应注意的问题: ➢计量单位:财务报表为“元”、统计报 表为“千元”(所有指标数均保留整数) ➢资产负债表为年末数,利润表、利润分 配表为本年实际数 ➢年度决算表(要求审计后)
1.3.重点、难点指标(续)
➢流动资产年平均余额(017): ➢流动资产月平均余额=(月初流动资产余
额+月末流动资产余额)÷2 ➢流动资产年平均余额=1至12月各月流动
资产月平均余额之和÷12 ➢该指标根据会计“资产负债表”中“流动
资产合计数”的期初数和期末数计算填列。
(B)工业统计报表制度

(B)工业统计报表制度(2001年统计年报和2002年定期报表)北京市统计局2001年10月本报表制度根据《中华人民共和国统计法》的有关规定制订《中华人民共和国统计法》第三条规定:国家机关、社会团体、企业事业组织和个体工商户等统计调查对象,必须依照本法和国家规定,如实提供统计资料,不得虚报、瞒报、拒报、迟报,不得伪造、篡改。
《中华人民共和国统计法》第十五条规定:统计机构、统计人员对在统计调查中知悉的统计调查对象的商业秘密,负有保密义务。
本制度由北京市统计局负责解释。
目录一、总说明 (4)二、报表目录 (6)三、调查表式 (7)(一)年报表式 (7)1.个体经营工业主要指标(B309表) (7)2.高技术主要工业产品产量及相关指标(B102-2表) (8)3.工业企业财务状况(B103表) (9)4.工业企业能源购进、消费及库存(B105表) (11)5.工业用水情况表(B105-3表) (12)6.能源产购销情况表(B105-5表) (13)(二)定期表式 (14)1.工业企业生产、销售总值及主要产品产量(B202表) (14)2.主要工业产品(实物量)销售与库存(B202-1表) (15)3.工业企业主要经济指标(B203表) (16)4.重点耗能工业企业能源购进、消费及库存(B205表) (18)四、附录 (20)(一)高技术工业产品目录 (20)(二)工业主要产品产量目录 (26)(三)主要工业产品(实物量)销售与库存季报目录 (33)(四)工业企业能源购进、消费及库存目录 (35)(五)各种能源折标准煤参考系数 (36)(六)指标解释 (37)1.工业统计指标解释 (37)2.部分工业产品指标解释 (44)3.能源指标解释 (44)一、总说明根据国家统计局国统字[2001]55号文件精神,结合我市国民经济核算和各级政府部门需求,依照《中华人民共和国统计法》及《北京市统计管理条例》,特制定我市工业统计2001年年报和2002年定期报表制度。
企业年度报表范本
企业年度报表范本
以下是一个企业年度报表的范本,仅供参考,具体内容应根据公司实际情况进行调整。
企业年度报表
一、基本信息
1. 公司名称:
2. 成立时间:
3. 注册资本:
4. 注册地址:
5. 经营范围:
二、财务报表
1. 资产负债表
(1)资产总额:
(2)负债总额:
(3)所有者权益总额:
2. 利润表
(1)营业收入:
(2)营业成本:
(3)营业利润:
(4)净利润:
3. 现金流量表
(1)经营活动现金流量净额:(2)投资活动现金流量净额:(3)筹资活动现金流量净额:(4)现金及现金等价物净增加额:
三、重要事项
1. 经营情况总结:
2. 重大投资或资产购置情况:
3. 重要合同或协议签署情况:
4. 重大诉讼或仲裁情况:
5. 其他重要事项说明:
四、其他信息
1. 企业社会责任履行情况:
2. 未来发展规划和战略目标:
3. 其他需要披露的信息:
五、备查文件目录
1. 公司章程及修改记录:
2. 年度审计报告:
3. 其他需要提供的备查文件。
公司年度财务分析统计表
项
目
一、基本情况:产
销售收入
销售成本
费用总额
净利润
二、财务比率
资产结构
货币资金占总资产比例
流动资产占总资产比例
固定资产占总资产比例
无形资产占总资产比例
存货占流动资产比例
资产运营能力(次)
存货周转率
应收账款周转率
流动资产周转率
总资产周转率
偿债能力
资产负债率
流动比率
速动比率
获利能力
成本占收入比例
毛利率
净利率
成本费用利润率
总资产收益率
净资产收益率
年初数
××年××月××日 ××年××月××日
××年××月××日 ××年××月××日
月末数
全年增 增长比 长额 例
月末数
全年增 增长比 长额 例
月末数
全年增长 额
增长比 例
月末数
全年增 长额
增长比 例
工业企业财务分析报告(3篇)
第1篇一、前言随着我国经济的持续发展,工业企业作为国民经济的重要组成部分,其经营状况直接关系到国家经济的稳定和增长。
为了全面了解工业企业的财务状况,本报告通过对某工业企业的财务报表进行分析,评估其经营成果、财务状况和现金流量等方面,为企业的决策提供参考。
二、企业概况某工业企业成立于20XX年,主要从事XX产品的研发、生产和销售。
经过多年的发展,企业已逐渐成长为行业内的领军企业。
企业占地面积XX万平方米,员工总数XX人,年产值达到XX亿元。
近年来,企业秉承“创新、品质、共赢”的经营理念,不断提升产品竞争力,市场份额逐年上升。
三、财务报表分析(一)资产负债表分析1. 资产结构分析根据资产负债表,企业资产总额为XX亿元,其中流动资产为XX亿元,非流动资产为XX亿元。
流动资产占比为XX%,非流动资产占比为XX%。
流动资产主要包括货币资金、应收账款、存货等,非流动资产主要包括固定资产、无形资产等。
(1)货币资金:企业货币资金余额为XX亿元,较期初增长XX%,主要原因是企业积极拓宽融资渠道,增加短期借款。
但需关注货币资金的使用效率,避免资金闲置。
(2)应收账款:企业应收账款余额为XX亿元,较期初增长XX%,主要原因是企业业务规模扩大,应收账款增加。
但需关注应收账款的回收风险,加强应收账款管理。
(3)存货:企业存货余额为XX亿元,较期初增长XX%,主要原因是企业生产规模扩大,原材料储备增加。
但需关注存货周转率,降低库存风险。
2. 负债结构分析根据资产负债表,企业负债总额为XX亿元,其中流动负债为XX亿元,非流动负债为XX亿元。
流动负债占比为XX%,非流动负债占比为XX%。
流动负债主要包括短期借款、应付账款等,非流动负债主要包括长期借款、应付债券等。
(1)短期借款:企业短期借款余额为XX亿元,较期初增长XX%,主要原因是企业为满足生产经营需求,增加短期借款。
但需关注短期借款的偿还能力,避免财务风险。
(2)应付账款:企业应付账款余额为XX亿元,较期初增长XX%,主要原因是企业采购规模扩大,应付账款增加。
工厂年度财务报表
以上信息涉及到工厂年度财务报表,该报表包括工厂的财务表现、收入和支出情况以及利润和亏损等方面的情况。
总结如下:
1. 工厂的财务表现:报表中显示了工厂的总资产、总负债、净利润等关键财务指标。
通过这些指标可以了解工厂的财务健康状况和盈利能力。
2. 收入和支出情况:报表中列出了工厂的收入和支出情况,包括销售收入、成本、税费等。
这些数据可以帮助了解工厂的业务状况和成本控制能力。
3. 利润和亏损:报表中显示了工厂的利润和亏损情况,包括净利润、营业利润、利润总额等。
这些数据可以帮助了解工厂的盈利水平和经营风险。
综上所述,工厂年度财务报表是一份重要的财务报告,可以帮助管理层和投资者了解工厂的财务情况和业务状况,为决策提供依据。