
会计科目记忆表
借方 财产损失记借方 借方
资产负债表项目 无(列入存货项目)
增加方向 借方
减少方向 贷方
无(列入生产成本) 无(列入存货项目) 开发支出 资产负债表项目 衍生工具 被套期项目
制造费用 劳务成本 研发支出
生产车间发生的机物料消耗;发生的生产车间管理人员的 工资等职工薪酬;生产车间计提的固定资产折旧;生产车 间支付的办公费、修理费、水电费等 分别“费用化支出”与“资本化支出”进行明细核算
借方 借方 借方 增加方向
贷方 贷方 贷方 减少方向
衍生工具 被套期项目
(四)共同类会计科目 包括远期合同、期货合同、互换和期权,以及具有远期 合同、期货合同、互换和期权中一种或一种以上特征的 工具
库存商品、持有至到期投资、可供出售金融资产、贷款 、长期借款、预期商品销售、预期商品购买、对境外经 营净投资等项目使企业面临公允价值或现金流量风险变 动的,均可被指定为被套期项目
会计科目记忆表
资产负债表项目 库存现金 银行存款 货币资金 其他货币资金 存出保证金 交易性金融资产 应收票据 应收账款 预付账款 应收股利 应收利息 其他应收款 无(已抵减应收款项) 交易性金融资产 应收票据 应收账款 预付账款 应收股利 应收利息 其他应收款 坏账准备 材料采购 在途物资 原材料 材料成本差异 库存商品 发出商品 商品进销差价 委托加工物资 周转材料 代理业务资产 存货跌价准备 (二)非流动资产类会计科目
贷方 贷方 借方 贷方
借方 借方 贷方 借方
递延所得税负债减少 递延所得税负债增加 数额 数额
资产负债表项目 营业收入 营业收入 投资收益 公允价值变动损益 营业外收入 营业成本 营业税金及附加
增加方向 贷方 贷方 贷方 贷方 贷方 贷方 贷方
减少方向 借方 借方 借方 借方 借方 借方 借方
营业成本 营业成本 销售费用 销售费用 管理费用 管理费用 财务费用 财务费用 资产减值损失 资产减值损失 营业外支出 营业外支出 所得税费用 所得税费用 无(调整结果转入“本年利 以前年度调整损益 润”)
企业调整增加以前年度利润或减少以前年度亏损;由于以 前年度损益调整增加的所得税费用
贷方 借方 贷方 借方 贷方 借方 贷方 借方 贷方 借方 贷方 借方 借方 贷方 调整增加的损失记借 调整减少的损失记贷 方 方
(六)所有者权益会计科目 资产负债表项目 实收资本(股本) 实收资本(股本) 资本公积 资本公积 盈余公积 盈余公积 未分配利润 利润分配 无(编会计报表时已转入“ 本年利润 利润分配) 资产负债表项目 短期借款 交易性金融资产 应付票据 应付账款 应付职工薪酬 应付利息 应付股利 应交税费 其他应付款 无(与代理业务资产相互抵 消) 预计负债 递延收益 长期借款 (五)共同类会计科目 短期借款 交易性金融资产 应付票据 应付账款 应付职工薪酬 应付利息 应付股利 应交税费 其他应付款 代理业务负债 预计负债 递延收益 长期借款
核算企业已经支出,但摊销期限在1年以上(不含1年) 的各项费用,包括固定资产修理支出、租入固定资产的 改良支出以及摊销期限在1年以上的其他待摊费用
贷方 贷方 贷方 贷方 借方 贷方 贷方 借方 贷方 借方 借方 贷方 贷方 借方 清理收益记贷方 贷方 借方 贷方 贷方 财产溢余记贷方 贷方
无(已抵减长期应收款) 未实现融资收益 固定资产原价 固定资产 无(已抵减固定资产) 累计折旧 无(已抵减固定资产) 固定资产减值准备 工程物资 工程物资 在建工程 在建工程 无(已抵减在建工程成本) 在建工程减值准备 固定资产清理 固定资产清理 无形资产 无形资产 无(已抵减无形资产) 累计摊销 商誉 商誉 长期待摊费用 无(已转销) 递延所得税资产 长期待摊费用 待处理财产损益 递延所得税资产 (可抵扣暂时性差 异所得税影响金 额) (三)成本类会计科目 生产成本
已出租的土地使用权、持有并准备增值后转让的土地使 用权和已出租的建筑物 核算企业融资租赁产生的应收款项和采用递延方式分期 收款、实质上具有融资性质的销售商品和提供劳务等经 营活动产生的应收款项
借方 借方 借方 借方 贷方 借方 借方 贷方 借方 贷方 贷方 借方 借方 贷方 清理损失记借方 借方 贷方 借方
应付债券 长期应付款 无(已抵扣长期应付款) 专项应付款 递延所得税负债
应付债券 长期应付款 未确认融资费用 专项应付款 递延所得税负债 (应纳税暂时性差 异所得税影响金 额) (七)损益类会计科目 主营业务收入 其他业务收入 投资收益 公允价值变动损益 营业外收入 营业成本 营业税金及附加
反映企业经营的主要业务应负担的营业税、消费税、资 源税、教育税附加、城市维护建设税
核算企业不承担风险的代理业务形成的资产,如受托理财 业务进行的证券投资、受托贷款等 包括外埠存款、银行汇票存款、银行本票存款、信用证 存款、信用卡存款、外埠存款和存出投资款 包括交易保证金、存出分保准备金、存出理赔保证金、 存出共同海损保证金、存出其他保证金等 以赚取差价收入为目的从二级市场购买的股票、债券和 基金等 商业票据
存货
借方 贷方 借方 贷方 借方 贷方 借方 贷方 超支差记借方 节约差记贷方 借方 贷方 借方 贷方 售价低于进价记借方 售价高于进价记贷方 借方 贷方 借方 贷方 借方 贷方 增加方向 贷方 借方 减少方向
无(与代理业务负债抵消) 无(已抵减存货各项目) 资产负债表科目
持有至到期投资 持有至到期投资 无(已抵减持有至到期投 持有至到期投资减 资) 值准备 可供出售金融资产 可供出售金融资产 长期股权投资 长期股权投资 无(已抵减长期股股权投 长期股权投资减值 资) 准备 投资性房地产 长期应收款 投资性房地产 长期应收款
公允价值增加记借方 公允价值减少记贷方 形成的资产账面价值 形成负债的账面价值 记借方 记贷方 增加方向 减少方向 贷方 借方 贷方 借方 贷方 借方 取得净利润记贷方 发生净亏损记借方 转入的各项收入记贷 转入的各项成本费用 方 记借方 增加方向 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 减少方向 借方 借方 借方 借方 借方 借方 借方 借方 借方 借方 借方 借方 借方
(一)流动资产类会计科目
增加方向 借方 借方 借方 借方 借方 借方 借方 借方 借方 借方 借方
减少方向 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方
各种赔款、罚款;出租包装物租金;应向职工收取的各种 垫付款项;备用金;存出保证金;预付账款Байду номын сангаас入;购买股 票后应收的包括在股票价格中的已宣告发放的股利;
会计科目记忆
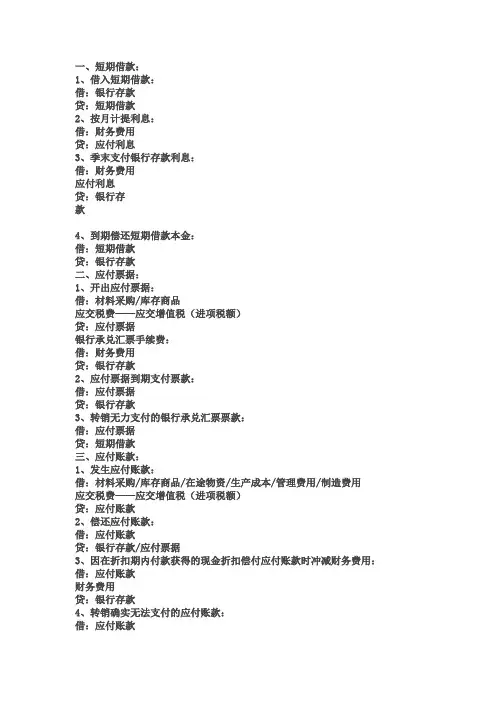
一、短期借款:1、借入短期借款:借:银行存款贷:短期借款2、按月计提利息:借:财务费用贷:应付利息3、季末支付银行存款利息:借:财务费用应付利息贷:银行存款4、到期偿还短期借款本金:借:短期借款贷:银行存款二、应付票据:1、开出应付票据:借:材料采购/库存商品应交税费——应交增值税(进项税额)贷:应付票据银行承兑汇票手续费:借:财务费用贷:银行存款2、应付票据到期支付票款:借:应付票据贷:银行存款3、转销无力支付的银行承兑汇票票款:借:应付票据贷:短期借款三、应付账款:1、发生应付账款:借:材料采购/库存商品/在途物资/生产成本/管理费用/制造费用应交税费——应交增值税(进项税额)贷:应付账款2、偿还应付账款:借:应付账款贷:银行存款/应付票据3、因在折扣期内付款获得的现金折扣偿付应付账款时冲减财务费用:借:应付账款财务费用贷:银行存款4、转销确实无法支付的应付账款:借:应付账款贷:营业外收入——其他四、预收账款:1、收到预收账款:借:银行存款贷:预收账款2、收到剩余货款:借:预收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:预收账款3、预收账款不多的企业,将预收款项记入“应收账款”贷方收到预付款项:借:银行存款贷:应收账款收到剩余货款:借:应收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:应收账款五、应付职工薪酬:1、确认职工薪酬:(1)货币性职工薪酬:借:生产成本——基本生产车间成本(产品生产人员工资)制造费用(车间管理人员工资)劳务成本(生产部门人员工资)管理费用(管理人员工资)销售费用(销售人员工资)在建工程(在建工程人员工资)研发支出(研发人员工资)利润分配——提取的职工奖励及福利基金(外商投资企业提取的职工奖励及福利金)贷:应付职工薪酬——工资/职工福利(2)非货币性职工薪酬:自产产品作为非货币性福利发放给职工借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利将企业拥有的房屋等资产无偿提供给职工使用借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利借:应付职工薪酬——非货币性福利贷:累计折旧租赁住房等资产供职工无偿使用:借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利2、发放职工薪酬:(1)支付职工工资、奖金、津贴和补贴:向银行提取现金:借:库存现金贷:银行存款发放:借:应付职工薪酬——工资贷:库存现金代扣代缴:借:应付职工薪酬——工资贷:其他应收款(2)支付职工福利费:借:应付职工薪酬——职工福利贷:库存现金(3)支付工会经费、职工教育经费和缴纳社会保险费、住房公积金等。
会计科目记忆表

资产负债表项目会计科目记忆表(一)流动资产类会计科目增加方向减少方向货币资金交易性金融资产应收票据应收账款预付账款应收股利应收利息其他应收款无(已抵减应收款项)存货无(与代理业务负债抵消) 无(已抵减存货各项目)库存现金银行存款其他货币资金存出保证金交易性金融资产应收票据应收账款预付账款应收股利应收利息其他应收款坏账准备材料采购在途物资原材料材料成本差异库存商品发出商品商品进销差价委托加工物资周转材料代理业务资产存货跌价准备包括外埠存款、银行汇票存款、银行本票存款、信用证存款、信用卡存款、外埠存款和存出投资款包括交易保证金、存出分保准备金、存出理赔保证金、存出共同海损保证金、存出其他保证金等以赚取差价收入为目的从二级市场购买的股票、债券和基金等商业票据各种赔款、罚款;出租包装物租金;应向职工收取的各种垫付款项;备用金;存出保证金;预付账款转入;购买股票后应收的包括在股票价格中的已宣告发放的股利;核算企业不承担风险的代理业务形成的资产,如受托理财业务进行的证券投资、受托贷款等借方借方借方借方借方借方借方借方借方借方借方借方借方借方借方超支差记借方借方借方售价低于进价记借方借方借方借方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方贷方节约差记贷方贷方贷方售价高于进价记贷方贷方贷方贷方借方资产负债表科目 (二)非流动资产类会计科目增加方向减少方向持有至到期投资 无(已抵减持有至到期投 资) 可供出售金融资产 长期股权投资无(已抵减长期股股权投 资) 投资性房地产长期应收款 无(已抵减长期应收款) 固定资产原价 无(已抵减固定资产) 无(已抵减固定资产) 工程物资 在建工程 无(已抵减在建工程成本) 固定资产清理 无形资产 无(已抵减无形资产) 商誉 长期待摊费用无(已转销)递延所得税资产异所得税影响金额)资产负债表项目 无(列入存货项目)持有至到期投资 持有至到期投资减值准备可供出售金融资产长期股权投资 长期股权投资减值准备投资性房地产长期应收款未实现融资收益固定资产 累计折旧 固定资产减值准备工程物资 在建工程在建工程减值准备固定资产清理 无形资产累计摊销商誉长期待摊费用 待处理财产损益递延所得税资产 (可抵扣暂时性差 贷方贷方 贷方 贷方 借方贷方贷方 借方 贷方 借方 借方 贷方 贷方 借方清理收益记贷方贷方 借方 贷方贷方 财产溢余记贷方贷方借方借方 借方 借方 贷方借方借方贷方 借方 贷方 贷方 借方 借方 贷方清理损失记借方借方 贷方 借方借方 财产损失记借方借方 已出租的土地使用权、持有并准备增值后转让的土地使 用权和已出租的建筑物核算企业融资租赁产生的应收款项和采用递延方式分期 收款、实质上具有融资性质的销售商品和提供劳务等经 营活动产生的应收款项核算企业已经支出,但摊销期限在 1年以上(不含1年) 的各项费用,包括固定资产修理支出、租入固定资产的 改良支出以及摊销期限在1年以上的其他待摊费用(三)成本类会计科目减少方向 贷方增加方向 借方 生产成本生产车间发生的机物料消耗;发生的生产车间管理人员的 工资等职工薪酬;生产车间计提的固定资产折旧;生产车 间支付的办公费、修理费、水电费等分别“费用化支出”与“资本化支出”进行明细核算 包(括期)同同、货会合科、互目换和期权,以及具有远期 合同、期货合同、互换和期权中一种或一种以上特征的 工具库存商品、持有至到期投资、可供出售金融资产、贷款 、长期借款、预期商品销售、预期商品购买、对境外经 营净投资等项目使企业面临公允价值或现金流量风险变 动的,均可被指定为被套期项目(六)所有者权益会计科目 实收资本(股本)资本公积 盈余公积利润分配 无(编会计报表时已转入“利润分配)减少方向 借方 借方 借方 借方 借方 借方 借方 借方 借方 贷方 预计负债 递延收益 长期借款借方 借方 借方 增加方向公允价值增加记借方 形成的资产账面价值 记借方增加方向 贷方 贷方 贷方 取得净利润记贷方 转入的各项收入记贷 方 增加方向 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 贷方 资产负债表项目实收资本(股本) 资本公积 盈余公积 未分配利润资产负债表项目短期借款 交易性金融资产 应付票据 应付账款 应付职工薪酬 应付利息 应付股利 应交税费 其他应付款 无(与代理业务资产相互抵消) 贷方 贷方 贷方 减少方向公允价值减少记贷方 形成负债的账面价值记贷方减少方向借方 借方 借方发生净亏损记借方 转入的各项成本费用记借方短期借款 交易性金融资产应付票据 应付账款 应付职工薪酬 应付利息 应付股利 应交税费 其他应付款代理业务负债预计负债 递延收益长期借款 无(列入生产成本)无(列入存货项目)开发支出 资产负债表项目衍生工具 被套期项目衍生工具被套期项目制造费用 劳务成本 研发支出借方 借方 借方 借方(五)共同类会计科目 贷方 贷方 贷方本年利润应付债券 长期应付款无(已抵扣长期应付款)专项应付款递延所得税负债异所得税影响金额)减少方向 借方 借方 借方 借方 借方 借方 反映企业经营的主要业务应负担的营业税、消费税、资源税、教育税附加、城市维护建设税营业成本 销售费用 管理费用 财务费用 资产减值损失 营业外支出所得税费用 无(调整结果转入“本年利 润”) 贷方 贷方 借方 贷方 递延所得税负债减少 数额增加方向 贷方 贷方 贷方 贷方 贷方 贷方 贷方贷方 贷方 贷方 贷方 贷方 贷方 借方调整增加的损失记借 方 主营业务收入 其他业务收入 投资收益公允价值变动损益营业外收入营业成本 营业税金及附加营业成本 销售费用 管理费用 财务费用 资产减值损失 营业外支出 所得税费用以前年度调整损益 借方借方 借方 借方 借方借方借方 贷方 调整减少的损失记贷方 资产负债表项目营业收入 营业收入 投资收益公允价值变动损益营业外收入 营业成本 营业税金及附加借方 借方 贷方 借方递延所得税负债增加数额 应付债券 长期应付款 未确认融资费用 专项应付款 递延所得税负债 (应纳税暂时性差 企业调整增加以前年度利润或减少以前年度亏损;由于以前年度损益调整增加的所得税费用(七)损益类会计科目。
会计科目分类口诀记忆大全
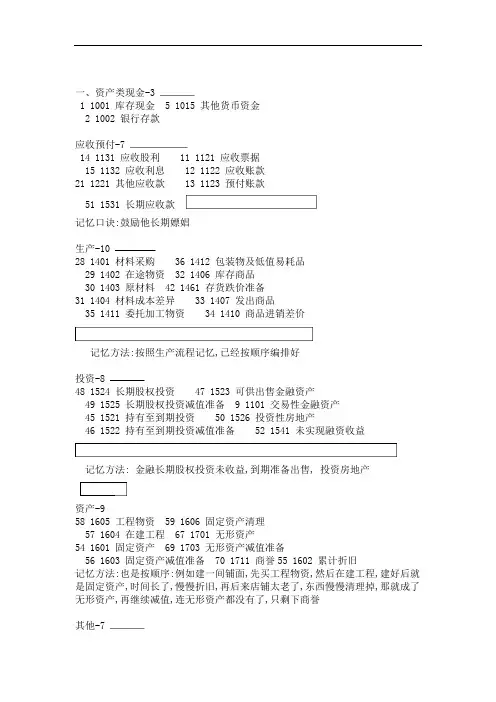
一、资产类现金-31 1001 库存现金 5 1015 其他货币资金2 1002 银行存款应收预付-714 1131 应收股利 11 1121 应收票据15 1132 应收利息 12 1122 应收账款21 1221 其他应收款 13 1123 预付账款51 1531 长期应收款记忆口诀:鼓励他长期嫖娼生产-1028 1401 材料采购 36 1412 包装物及低值易耗品29 1402 在途物资 32 1406 库存商品30 1403 原材料 42 1461 存货跌价准备31 1404 材料成本差异 33 1407 发出商品35 1411 委托加工物资 34 1410 商品进销差价记忆方法:按照生产流程记忆,已经按顺序编排好投资-848 1524 长期股权投资 47 1523 可供出售金融资产49 1525 长期股权投资减值准备 9 1101 交易性金融资产45 1521 持有至到期投资 50 1526 投资性房地产46 1522 持有至到期投资减值准备 52 1541 未实现融资收益记忆方法: 金融长期股权投资未收益,到期准备出售, 投资房地产资产-958 1605 工程物资 59 1606 固定资产清理57 1604 在建工程 67 1701 无形资产54 1601 固定资产 69 1703 无形资产减值准备56 1603 固定资产减值准备 70 1711 商誉55 1602 累计折旧记忆方法:也是按顺序:例如建一间铺面,先买工程物资,然后在建工程,建好后就是固定资产,时间长了,慢慢折旧,再后来店铺太老了,东西慢慢清理掉,那就成了无形资产,再继续减值,连无形资产都没有了,只剩下商誉其他-743 1501 待摊费用 22 1231 坏账准备68 1702 累计摊销 72 1811 递延所得税资产71 1801 长期待摊费用 27 1321 代理业务资产73 1901 待处理财产损溢记忆口诀:贪贪贪,坏地带资产记忆总口诀:以上每一类的条目数统计:370897 谐音--生气您把酒吃,3-生,钱生钱,7-气,为何生气?因为别人欠钱不还8-发财,怎么才能发财?靠投资9-久,什么东西能长久?固定资产其他,其7-二、负债类应付预收-1288 2231 应付股利 108 2811 专项应付款86 2211 应付利息应付职工薪酬 89 223290 2241 其他应付款 87 2221 应交税费97 2401 106 2801 长期应付款预提费用83 2201 应付票据 98 2411 预计负债85 2205 预收账款 84 2202 应付账款读一遍就明白了将黑体字串起来记忆方法::,-3借款7101 2602 长期债券4 2001 短期借款100 2601 长期借款-5其他 99 2501 递延收益代理业务负债 96 2314未确认融资费用递延所得税负债109 2901 107 280281 2101 交易性金融负债记忆口诀:第一代人费了-3三、共同类 114 3202 被套期项目衍生工具112 3101套期工具 113 3201-6四、所有者权益类 121 4201 利润分配 120 4104 库存股117 4101 115 4001 实收资本盈余公积 116 4002 资本公积 119 4103 本年利润-4五、成本类劳务成本生产成本 124 5201 122 5001123 5101 制造费用125 5301 研发支出六、损益类收入 135 6051 其他业务收入主营业务收入129 6001 营业外收入142 6301支出其他业务支出 143 6401 主营业务成本 144 6402160 6711 营业外支出费用销售费用155 6601 157 6603 财务费用 156 6602 158 6604 管理费用勘探费用税费 145 6405 营业税金及附加所得税费用161 6801损失和收益138 6111 投资收益 137 6101 公允价值变动损益162 6901 以前年度损益调整159 6701 资产减值损失会计科目表中56个科目背诵顺口溜(一)资产:库存现,银存款,坏账准备预付款(库存现金,银行存款,坏账准备,预付账款)五应收,四存货,跌价准备长收款(应收账款,应收票据,应收股利,应收利息,其他应收款,原材料,库存商品,材料采购,在途物资,存货跌价准备,长期应收款)长股权,长待摊,持有至到期投资款(长期股权投资,长期待摊费用,持有至到期投资)固定资产累折旧,在建工程固清理(固定资产,累计折旧,在建工程,固定资产清理)无形资产累摊销,工程物资待处理(无形资产,累计摊销,工程物资,待处理财产损溢)。
会计科目简易记忆表
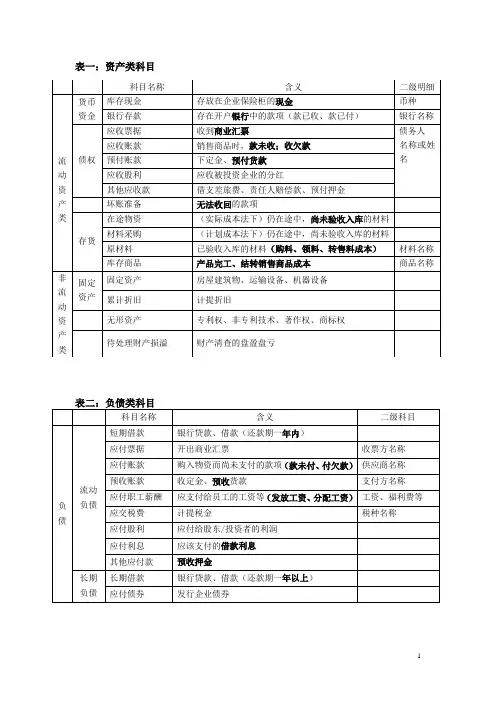
存货
在途物资
(实际成本法下)仍在途中,尚未验收入库的材料
材料采购
(计划成本法下)仍在途中,尚未验收入库的材料
原材料
已验收入库的材料(购料、领料、转售料成本)
材料名称
库存商品
产品完工、结转销售商品成本
商品名称
非流动资产类
固定资产
固定资产
房屋建筑物、运输设备、机器设备
累计折旧
计提折旧
无形资产
销售费用
销售耗用、广告费、展览费等
管理费用
行政管理部门所发生的一切费用
财务费用
金融机构利息、手续费等
损失
营业外支出
对外捐赠、罚款支出等
所得税费用
计算应缴纳的企业所得税
总结:
1、预付账款不是负债,是资产。
2、预收账款不是资产,是负债。
3、应付债券不是流动负债,是非流动负债。
4、制造费用不是费用,是成本
科目名称
含义
二级明细
流
动
资
产
类
货币资金
库存现金
存放在企业保险柜的现金
币种
银行存款
存在开户银行中的款项(款已收、款已付)
银行名称
债权
应收票据
收到商业汇票
债务人
名称或姓名
应收账款
销售商品时,款未收;收欠款
预付账款
下定金、预付货款
应收股利
应收被投资企业的分红
其他应收款
借支差旅费、责任人赔偿款、预付押金
坏账准备
专利权、非专利技术、著作权、商标权
待处理财产损溢
财产清查的盘盈盘亏
表一:资产类科目
表二:负债类科目
科目名称
会计科目分类口诀记忆大全
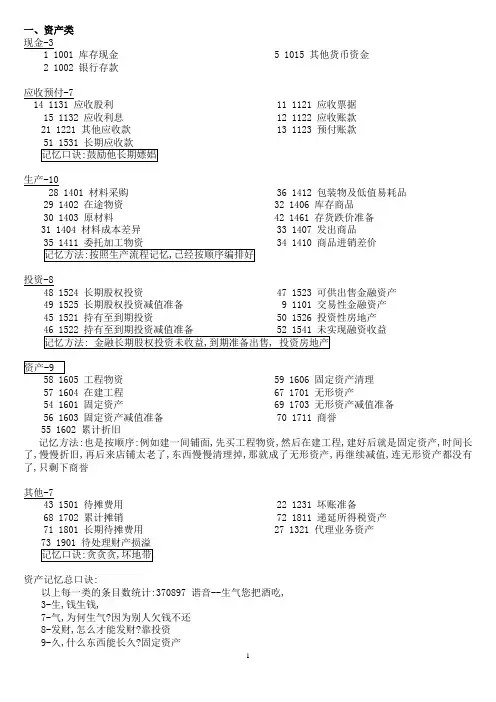
一、资产类 现金-31 1001 库存现金2 1002 银行存款 5 1015 其他货币资金应收预付-714 1131 应收股利 15 1132 应收利息 21 1221 其他应收款11 1121 应收票据 12 1122 应收账款13 1123 预付账款生产-1028 1401 材料采购 29 1402 在途物资 30 1403 原材料 31 1404 材料成本差异36 1412 包装物及低值易耗品 32 1406 库存商品 42 1461 存货跌价准备33 1407 发出商品 34 1410 商品进销差价投资-848 1524 长期股权投资 49 1525 长期股权投资减值准备 45 1521 持有至到期投资47 1523 可供出售金融资产 9 1101 交易性金融资产50 1526 投资性房地产 工程物资 57 1604 在建工程 54 1601 固定资产 56 1603 固定资产减值准备 55 1602 累计折旧59 1606 固定资产清理 67 1701 无形资产69 1703 无形资产减值准备 70 1711 商誉记忆方法:也是按顺序:例如建一间铺面,先买工程物资,然后在建工程,建好后就是固定资产,时间长了,慢慢折旧,再后来店铺太老了,东西慢慢清理掉,那就成了无形资产,再继续减值,连无形资产都没有了,只剩下商誉其他-743 1501 待摊费用 68 1702 累计摊销 71 1801 长期待摊费用 22 1231 坏账准备 72 1811 递延所得税资产 27 1321 代理业务资产资产记忆总口诀:以上每一类的条目数统计:370897 谐音--生气您把酒吃, 3-生,钱生钱,7-气,为何生气?因为别人欠钱不还 8-发财,怎么才能发财?靠投资 9-久,什么东西能长久?固定资产7-其,其他二、负债类应付预收-1288 2231 应付股利89 2232 应付利息90 2241 其他应付款106 2801 长期应付款83 2201 应付票据108 2811 专项应付款86 2211 应付职工薪酬87 2221 应交税费97 2401 预提费用98 2411 预计负债85 2205 预收账款借款-374 2001 短期借款100 2601 长期借款101 2602 长期债券其他-599 2501 递延收益109 2901 递延所得税负债81 2101 交易性金融负债96 2314 代理业务负债107 2802 未确认融资费用记忆口诀:第一代人费了三、共同类-3112 3101 衍生工具113 3201 套期工具114 3202 被套期项目四、所有者权益类-6121 4201 库存股115 4001 实收资本119 4103 本年利润120 4104 利润分配117 4101 盈余公积116 4002 资本公积五、成本类-4122 5001 生产成本123 5101 制造费用124 5201 劳务成本125 5301 研发支出六、损益类收入129 6001 主营业务收入142 6301 营业外收入135 6051 其他业务收入支出143 6401 主营业务成本160 6711 营业外支出144 6402 其他业务支出费用155 6601 销售费用156 6602 管理费用157 6603 财务费用158 6604 勘探费用税费145 6405 营业税金及附加161 6801 所得税费用损失和收益138 6111 投资收益159 6701 资产减值损失137 6101 公允价值变动损益162 6901 以前年度损益调整会计科目表中56个科目背诵顺口溜(一)资产:库存现,银存款,坏账准备预付款(库存现金,银行存款,坏账准备,预付账款)五应收,四存货,跌价准备长收款(应收账款,应收票据,应收股利,应收利息,其他应收款,原材料,库存商品,材料采购,在途物资,存货跌价准备,长期应收款)长股权,长待摊,持有至到期投资款(长期股权投资,长期待摊费用,持有至到期投资)固定资产累折旧,在建工程固清理(固定资产,累计折旧,在建工程,固定资产清理)无形资产累摊销,工程物资待处理(无形资产,累计摊销,工程物资,待处理财产损溢)。
会计科目借贷记忆(整理) wl

一、短期借款:1、借入短期借款:借:银行存款贷:短期借款2、按月计提利息:借:财务费用贷:应付利息3、季末支付银行存款利息:借:财务费用应付利息贷:银行存款4、到期偿还短期借款本金:借:短期借款贷:银行存款二、应付票据:1、开出应付票据:借:材料采购/库存商品应交税费——应交增值税(进项税额)贷:应付票据银行承兑汇票手续费:借:财务费用贷:银行存款2、应付票据到期支付票款:借:应付票据贷:银行存款3、转销无力支付的银行承兑汇票票款:借:应付票据贷:短期借款三、应付账款:1、发生应付账款:借:材料采购/库存商品/在途物资/生产成本/管理费用/制造费用应交税费——应交增值税(进项税额)贷:应付账款2、偿还应付账款:借:应付账款贷:银行存款/应付票据3、因在折扣期内付款获得的现金折扣偿付应付账款时冲减财务费用:借:应付账款财务费用贷:银行存款4、转销确实无法支付的应付账款:借:应付账款贷:营业外收入——其他四、预收账款:1、收到预收账款:借:银行存款贷:预收账款2、收到剩余货款:借:预收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:预收账款3、预收账款不多的企业,将预收款项记入“应收账款”贷方收到预付款项:借:银行存款贷:应收账款收到剩余货款:借:应收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:应收账款五、应付职工薪酬:1、确认职工薪酬:(1)货币性职工薪酬:借:生产成本——基本生产车间成本(产品生产人员工资)制造费用(车间管理人员工资)劳务成本(生产部门人员工资)管理费用(管理人员工资)销售费用(销售人员工资)在建工程(在建工程人员工资)研发支出(研发人员工资)利润分配——提取的职工奖励及福利基金(外商投资企业提取的职工奖励及福利金)贷:应付职工薪酬——工资/职工福利(2)非货币性职工薪酬:自产产品作为非货币性福利发放给职工借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利将企业拥有的房屋等资产无偿提供给职工使用借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利借:应付职工薪酬——非货币性福利贷:累计折旧租赁住房等资产供职工无偿使用:借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利2、发放职工薪酬:(1)支付职工工资、奖金、津贴和补贴:向银行提取现金:借:库存现金贷:银行存款发放:借:应付职工薪酬——工资贷:库存现金代扣代缴:借:应付职工薪酬——工资贷:其他应收款(2)支付职工福利费:借:应付职工薪酬——职工福利贷:库存现金(3)支付工会经费、职工教育经费和缴纳社会保险费、住房公积金等。
会计科目速记
会计科目速记一、短期借款:1、借入短期借款:借:银行存款贷:短期借款2、按月计提利息:借:财务费用贷:应付利息3、季末支付银行存款利息:借:财务费用应付利息贷:银行存款4、到期偿还短期借款本金:借:短期借款贷:银行存款二、应付票据:1、开出应付票据:借:材料采购/库存商品应交税费——应交增值税(进项税额)贷:应付票据银行承兑汇票手续费:借:财务费用贷:银行存款2、应付票据到期支付票款:借:应付票据贷:银行存款3、转销无力支付的银行承兑汇票票款:借:应付票据贷:短期借款三、应付账款:1、发生应付账款:借:材料采购/库存商品/在途物资/生产成本/管理费用/ 制造费用应交税费——应交增值税(进项税额)贷:应付账款2、偿还应付账款:借:应付账款贷:银行存款/应付票据3、因在折扣期内付款获得的现金折扣偿付应付账款时冲减财务费用:借:应付账款财务费用贷:银行存款4、转销确实无法支付的应付账款:借:应付账款贷:营业外收入四、预收账款:1、收到预收账款:借:银行存款贷:预收账款2、收到剩余货款:借:预收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:预收账款3、预收账款不多的企业,将预收款项记入方收到预付款项:借:银行存款贷:应收账款收到剩余货款:借:应收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:应收账款五、应付职工薪酬:1、确认职工薪酬:(1)货币性职工薪酬:借:生产成本——基本生产车间成本(产品生产人员工资)制造费用劳务成本管理费用销售费用在建工程研发支出利润分配业提取的职工奖励及福利金)贷:应付职工薪酬——工资/职工福利(2)非货币性职工薪酬:自产产品作为非货币性福利发放给职工借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利将企业拥有的房屋等资产无偿提供给职工使用借:贷:借:贷:租赁住房等资产供职工无偿使用:借:管理费用/生产成本/制造费用贷:应付职工薪酬——非货币性福利2、发放职工薪酬:(1)支付职工工资、奖金、津贴和补贴:向银行提取现金:其他应收账款”贷车间管理人员工资)生产部门人员工资)管理人员工资)销售人员工资)在建工程人员工资)研发人员工资)——提取的职工奖励及福利基金(外商投资企管理费用/生产成本/制造费用应付职工薪酬——非货币性福利应付职工薪酬——非货币性福利累计折旧借:库存现金贷:银行存款发放:借:应付职工薪酬—贷:库存现金代扣代缴:借:应付职工薪酬—贷:其他应收款(2)支付职工福利费:借:应付职工薪酬——职工福利贷:库存现金(3)支付工会经费、职工教育经费和缴纳社会保险费、住房公积金等。
(完整版)会计科目记忆方法
常用会计科目关键字记忆:1、库存现金→现金;2、银行存款→支票、存行、存款、存入银行;3、其他货币资金→银行汇票、银行本票;4、应收账款→款未收、收欠款;5、其他应收款→借支差旅费、责任人赔偿款;6、预付账款→预付货款;7、应收票据→收到商业汇票;8、物资采购→购材料未验收入库;9、原材料→材料(购进材料、领用材料、转售材料成本时用本科目);10、库存商品→产品完工、结转销售商品成本;11、固定资产→设备、机器(价值=买价+税金+运费);12、在建工程→设备需要安装(含人工费、材料费);13、累计折旧→计提折旧;14、短期借款→银行贷款、借款(还款期一年内);15、应付账款→款未付、付欠款;16、应付职工薪酬→发放工资、分配工资、计提福利费、职工医疗费、生活补助;17、预收账款→预收货款;18、应交税费→计提税金(营业税、城建税、增值税。
注意:增值税进项税记借方、销项税记贷方);19、生产成本→产品直接耗用人工、材料费以及结转的制造费用等;20、制造费用→车间耗用人工、材料、办公费等;21、实收资本→投入、转增资本;22、本年利润→结转损益;23、主营业务收入→销售商品收入;24、其他业务收入→销售材料收入;出租收入25、营业外收入→接受捐赠、处置固定资产收益、现金盘盈、罚款收入;26、主营业务成本→结转销售商品成本;27、营业税金及附加→计提城建税、教育费附加、营业税等;28、其他业务成本→结转材料销售成本;29、管理费用→厂部领用、耗用材料费、人工费及办公费等;30、销售费用→销售耗用、广告费、展览费等;31、财务费用→金融机构手续费、利息费等;32、营业外支出→对外捐赠、罚款支出、非常损失;常考会计分录记忆1、购材料并验收入库(无特别说明,一般视同验收入库)借:原材料应交税金-应交增值税-进项税(若不考虑增值税,则不写本科目)应付账款(款未付)应付票据(签发商业汇票)2、购材料尚未验收入库(1)购买时借:在途物资应交税金-应交增值税-进项税(若不考虑增值税,则不写)贷:银行存款(支票、存款支付)应付账款(款未付)应付票据(签发商业汇票)(2)入库时借:原材料贷:在途物资3、领用材料、发生费用借:生产成本(产品直接耗用的)制造费用(车间耗用,不能直接计入某一产品的)管理费用(厂部耗用)贷:原材料或相关会计科目4、接受投资(注意投资的形式)借:银行存款(投资款已存行)固定资产(以设备投资)贷:实收资本(投入、资本)5、借款借:银行存款贷:短期借款(期限在一年以内的借款)长期借款(期限在一年以上的借款)6、收回欠款,并存行借:银行存款贷:应收账款7、购设备、机器不需安装直接交付借:固定资产(含税金、运费)贷:银行存款8、购设备、机器需安装的安装时借:在建工程(买价+运费+税金+人工费+材料费)贷:银行存款交付时借:固定资产贷:在建工程9、提现备发工资借:库存现金贷:银行存款10、用现金发放工资借:应付职工薪酬贷:库存现金11、分配工资借:生产成本(产品直接人工)制造费用(车间人工,不能直接计入某一产品的)贷:应付职工薪酬12、发放困难补助、职工医药费等福利借:应付职工薪酬贷:库存现金(现金支付)银行存款(支票、存款支付)13、结转制造费用(注意制造费用分配比率的计算)借:生产成本贷:制造费用14、生产产品完工并验收入库借:库存商品贷:生产成本15、销售商品(注意存款收否及是否考虑增值税)借:银行存款(款已存行)应收账款(款未收,货款和代垫运费等)应收票据(收到商业汇票)贷:主营业务收入(销售商品款)应交税费-应交增值税-销项税(不考虑税的不作本科目)注意:一般情况下都不考虑税金问题。
会计科目表背诵口诀
会计科目表背诵口诀会计科目表背诵口诀
一、资产类
固定资产、无形资产、流动资产,
均为资产类,记得清楚。
现金、银行存款、应收账款,
是流动资产的代表,别忘。
货物、原材料和存货,
也都属于流动资产。
预付款、其他应付款和待摊费用,
也是这个类别里的内容。
二、负债类
短期负债、长期负债、所有者权益,
是你要记的负债类。
应付账款、应付票据、其他应付款,
是这个类别中的重头戏。
拨备损失、预计负债和长期借款,
都是负债的重要组成部分。
三、所有者权益类
股本、资本公积、留存收益,
属于所有者权益的范畴。
未分配利润、盈余公积、减值准备,
也是这个类别里的内容。
四、成本类
销售成本、生产成本都属此,
记住这一点是非常重要。
劳务成本、研发成本和管理费用,也是成本类别里的一部分。
以上就是会计科目表的背诵口诀,读完几遍就能记住。
会计科目与代码记忆
正确率: 正Leabharlann 率: 75%科目编码 1001 1002 1012 2145
科目名称 库存现金 银行存款 其他货币资金 交易性金融资产 应收票据 应收账款 预付账款 应收股利 应收利息 其他应收款 坏账准备 在途物资 原材料 库存商品 委托加工物资 周转材料 存货跌价准备 长期股权投资 长期应收款 固定资产 累计折旧 在建工程 工程物资 固定资产清理 无形资产 累计摊销 长期待摊费用 待处理财产损溢 短期借款 交易性金融负债 应付票据 应付账款 预收账款
正误 √ √ √ ×
应付职工薪酬 应交税费 应付利息 应付股利 其他应付款 长期借款 应付债券 实收资本 资本公积 盈余公积 本年利润 利润分配 生产成本 制造费用 主营业务收入 其他业务收入 投资收益 营业外收入 主营业务成本 其他业务成本 营业税金及附加 销售费用 管理费用 财务费用 营业外支出 所得税费用 以前年度损益调整
记忆表
参考
1101