
2008-2013中国财政支出分析
107.82 147.37
Thanks for your attention !
2012年 632.71 5258.94 14.68 3537.08 1697.87 489.99 163.97 328.05 3461.9 543.26
(5)科学技术支出
表:2008年-2012年科学技术支持及构成
单位:亿元
2008年 2009年 2010年 2011年 2012年
科学技术支出总额
➢ 一般公共服务费用
(2)国防费
➢ 国防费支出构成:人员生活费、训练维持费和装备费。其构成 基本上各占1/3的态势。
2008年-2012年我国国防支出及其增长趋势
(3)文化支出
(4)教育支出
单位:亿 元
学前教育
初等教育
中等教育
高等教育
小学教育
初等职业 教育
初中教育
高中教育
中专教育
财政对城镇居民养老保险基金的补助 财政对其他社会保险基金的补助
2010年 2309.8 1910.35
4.29 56.13 2.47 1.68 240.09
94.79
2011年 3152.19 2191.72
6.63 67.01 65.12
3.6 649.41
168.71
2012年 3828.29 2527.3
技校教育
职业高中 教育
普通高等 教育
高等职业 教育
2010年 191.91 3519.86 8.62 2462.5 989.05 329.67 109.22 205.56 1766.83 311.92
2011年 310.06 4241.16 10.35 2915.25 1282.17 409.51 128.95 253.76 2738.32 408.62
2. 转移性支出
➢社会保障支出 ➢财政补贴 ➢税收支出
(1)社会保障和就业支出
表:金的补助总额
财政对基本养老保险基金的补助 财政对失业保险基金的补助 财政对基本医疗保险基金的补助 财政对工伤保险基金的补助 财政对生育保险基金的补助
财政对新型农村社会养老保险基金的补助
2129.21 2744.52 3250.18 3828.02 4452.63
其中:基础研究
190.46 228.63 265.09 325.8 361.69
应用研究
797.06 810.59 981.63 1097.94 1295.47
(6)医疗卫生支出
(7)农业支出
(8)基本建设投资
1. 购买性支出
➢ 消费性支出
✓ 行政管理费 ✓ 国防费 ✓ 文化教育费 ✓ 科学费用 ✓ 卫生事业费
➢ 投资性支出
✓ 基础设施投资 ✓ 农业支出
(1)行政管理支出
➢ 行政管理支出:财政用于国家各级权力机关、行政管理机关和外事 机构行使其职能所需费用,包括行政支出、公安支出、国家安全支 出、司法检查支出和外交支出。
中国三农财政支出状况
中国三农财政支出状况陈多钊摘要:农业是经济发展、社会安定、国家自立的基础,也是受自然风险和市场风险双重约束的弱质产业,无论是发达国家还是发展中国家,农业始终受到政府的干预和扶持。
财政农业支持的目的是矫治农业生产领域中的市场失灵和保护农民利益。
如果不及时改善政府支农资金的效率问题,中央增加再多的资金也难达到财政农业支持的目的,国家财力是有限性的,财政农业支持水平不可能无限度增加,因此,如何提高财政农业支持效率,发挥财政支农资金的导向性作用,是公共财政体制下我国财政农业支出管理工作中面临的主要问题。
关键词:三农,财政,效率,制度,农村经济,农民收入结构,农村消费一、三农财政的支出现状分析“农业、农村、农民”三农问题关系党和国家事业发展全局,在革命、建设、改革各个历史时期,我们党始终高度重视、认真对待、着力解决农业、农村、农民问题,把解决“三农”问题列为全党工作重中之重。
农业是国民经济中最为基础的母体产业,是其他产业发展的基础。
同时,农业不仅提供农产品和大量的就业岗位,而且拓展出生态保护、观光休闲和文化传承等功能。
但传统农业的弱质性也是客观存在的: 农业对自然的高依赖,农业生产周期长,供给调整滞后于市场,承受自然风险和市场风险,农业的预期收益低,投资回报率低,资金和人才等要素由农业单向外流。
劳动力素质与其它产业相比明显偏低,农业整体科技素质低,农业经营规模小,生产经营方式落后,农业产业链短而细,集约化程度低,规模效益小,农产品加工增殖率低,农业生产经营风险大等。
发展现代农业,用现代物质条件装备农业,用现代科学技术改造农业,用现代产业体系提升农业,用现代经营方式推进农业,用现代发展理念引领农业,用培养新型农民发展农业,建设资源节约型和环境友好型农业,这不仅是我国农业发展的必由之路,是转变经济发展方式、全面建设小康社会的重要内容,也是提高农业综合生产能力、增加农民收入、建设社会主义新农村的必然要求。
但现代农业的发展需要大量资金,仅仅依靠农民自身积累是远远不够的,迫切需要财政支持。
财政学论文分析我国近年来财政收入与支出情况以及对应的财政政策
一.近年来我国财政收入分析:数据显示,2011年全国财政收入103740亿元,比上年增长24.8%。
这是我国年度财政收入首次突破10万亿。
2011年,全国财政预算执行情况良好,财政收入较快增长,各项重点支出得到较好保障,财政收入总体增长较快,是经济平稳较快增长、物价水平上涨、企业效益较好及将原预算外资金纳入预算管理等因素的综合反映。
2012年,我国财政收入“蛋糕”继续增大。
财政部数据显示,全国财政收入逾11.7万亿元,比上年增加13335亿元。
但是全国财政收入增速出现较大幅度放缓,增幅放缓至12.8%,较2011年回落12.2个百分点。
专家表示,2012年财政收入完成了预算,但是财政收入增速回落幅度较大。
经济增速放缓、物价尤其是PPI下行、进口增速下滑以及结构性减税四大因素,导致2012年财政收入增速回落。
受全球经济低迷影响,2012年我国经济增速逐步放缓,虽然在四季度出现反弹,但全年经济增速回落至7.8%。
税收收入的增长与宏观经济运行关联度高,在这一大背景下,作为财政收入中的主体—税收的增长放缓符合预期。
一些税种的税基与物价密切相关。
2012年我国物价总体在低位温和运行,尤其是PPI 同比大多在负增长区间运行,相应地增值税、消费税增幅出现回落。
近年来,我国进口环节税收的增长在税收中的作用逐步增强。
一般来讲,进口环节中一般贸易规模的扩大会导致税收增收较多。
然而,去年国内需求放缓,致使我国进口增速减速,一般贸易规模增长放缓,对税收的影响较大。
我国实施的诸多结构性减税政策效应在去年得到充分释放。
除了备受关注的个税之外,增值税转型是长期的减税措施,其减税政策效应明显。
此外,对小微企业政策倾斜效果继续释放,大大减轻了小微企业的负担。
我国固定资产投资增速也保持了较快增长,不少企业在扩大生产规模时充分利用增值税转型的优惠政策。
企业负担减轻了,相应地我国税收收入减少。
此外,出口退税舒缓外贸企业压力,受到外需低迷、劳动力成本上升以及更强贸易壁垒的影响,我国外贸企业在去年面临着严峻的压力。
2003—2013年我国财政支出规模及其变化的衡量与分析

2003—2013年我国财政支出规模及其变化的衡量与分析曾昊(兰州大学经济学院)一、财政支出规模的衡量指标:1、绝对数指标:财政支出总额(规模)2、相对数指标:财政支出总额占GDP (GNP )的比重3、财政支出规模及其变化的指标:1财政支出增长率:指当年财政支出比上年同期财政支出增长的百分比(%),它即所谓的“同比”增长率。
公式:△G (%)=1-n G G △=1-n 1-n n G G G —2财政支出增长弹性系数:指财政支出增长率与GDP 增长率之比。
公式:)(△)(△%GDP %G E g3财政支出增长边际倾向:表明财政支出增长额占GDP 增长额的关系,即GDP 每增加一个单位的同时财政支出增加多少。
公式:MGP=GDPG △△根据以上财政支出规模的衡量指标作出如下具体分析:1、根据绝对数指标分析我国财政支出规模及其发展变化表12003—2013年我国GDP 总额与财政支出总额(亿元)年份GDP (亿元)财政支出G (亿元)2003135822.824649.952004159878.328486.892005184937.433930.282006216314.440422.732007265810.349781.352008314045.462592.662009340902.876299.93201040120289874.16201147156410893020125193221172102013568845139700资料来源:《中国统计年鉴》从表1可以看出,2003年—2013年,我国GDP 快速增长,同时我国财政支出规模也随之扩大。
2、根据相对数指标分析我国财政支出规模及其发展变化图12003—2013年我国财政支出增长率和财政支出占GDP比重变化资料来源:中华人民共和国财政部结合表1、图1可以看出,2003年--2013年我国财政支出规模不断扩大,但是财政支出增长率有高有低,呈现出波动的趋势。
【最新精选】中国历年国家财政收入...
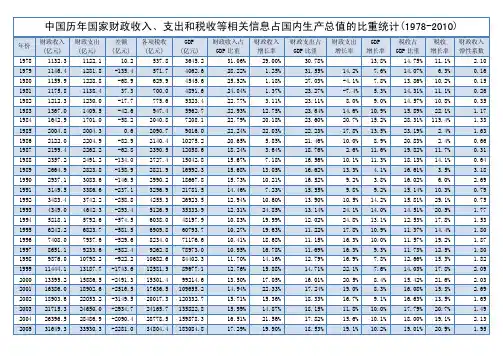
中国历年国家财政收入、支出和税收等相关信息占国内生产总值的比重统计(1978-2010)年份财政收入(亿元)财政支出(亿元)差额(亿元)各项税收(亿元)GDP(亿元)财政收入占GDP比重财政收入增长率财政支出占GDP比重财政支出增长率GDP增长率税收占GDP比重税收增长率财政收入弹性系数1978 1132.3 1122.1 10.2 537.8 3645.2 31.06% 29.00% 30.78% 13.8% 14.75% 11.1% 2.10 1979 1146.4 1281.8 -135.4 571.7 4062.6 28.22% 1.25% 31.55% 14.2% 7.6% 14.07% 6.3% 0.16 1980 1159.9 1228.8 -68.9 629.9 4545.6 25.52% 1.18% 27.03% -4.1% 7.8% 13.86% 10.2% 0.15 1981 1175.8 1138.4 37.3 700.0 4891.6 24.04% 1.37% 23.27% -7.4% 5.3% 14.31% 11.1% 0.26 1982 1212.3 1230.0 -17.7 775.6 5323.4 22.77% 3.11% 23.11% 8.0% 9.0% 14.57% 10.8% 0.35 1983 1367.0 1409.5 -42.6 947.4 5962.7 22.93% 12.75% 23.64% 14.6% 10.9% 15.89% 22.1% 1.17 1984 1642.9 1701.0 -58.2 2040.8 7208.1 22.79% 20.18% 23.60% 20.7% 15.2% 28.31% 115.4% 1.33 1985 2004.8 2004.3 0.6 2090.7 9016.0 22.24% 22.03% 22.23% 17.8% 13.5% 23.19% 2.4% 1.63 1986 2122.0 2204.9 -82.9 2140.4 10275.2 20.65% 5.85% 21.46% 10.0% 8.9% 20.83% 2.4% 0.66 1987 2199.4 2262.2 -62.8 2390.5 12058.6 18.24% 3.64% 18.76% 2.6% 11.6% 19.82% 11.7% 0.31 1988 2357.2 2491.2 -134.0 2727.4 15042.8 15.67% 7.18% 16.56% 10.1% 11.3% 18.13% 14.1% 0.64 1989 2664.9 2823.8 -158.9 2821.9 16992.3 15.68% 13.05% 16.62% 13.3% 4.1% 16.61% 3.5% 3.18 1990 2937.1 3083.6 -146.5 2990.2 18667.8 15.73% 10.21% 16.52% 9.2% 3.8% 16.02% 6.0% 2.69 1991 3149.5 3386.6 -237.1 3296.9 21781.5 14.46% 7.23% 15.55% 9.8% 9.2% 15.14% 10.3% 0.79 1992 3483.4 3742.2 -258.8 4255.3 26923.5 12.94% 10.60% 13.90% 10.5% 14.2% 15.81% 29.1% 0.75 1993 4349.0 4642.3 -293.4 5126.9 35333.9 12.31% 24.85% 13.14% 24.1% 14.0% 14.51% 20.5% 1.77 1994 5218.1 5792.6 -574.5 6038.0 48197.9 10.83% 19.99% 12.02% 24.8% 13.1% 12.53% 17.8% 1.53 1995 6242.2 6823.7 -581.5 6909.8 60793.7 10.27% 19.63% 11.22% 17.8% 10.9% 11.37% 14.4% 1.80 1996 7408.0 7937.6 -529.6 8234.0 71176.6 10.41% 18.68% 11.15% 16.3% 10.0% 11.57% 19.2% 1.87 1997 8651.1 9233.6 -582.4 9262.8 78973.0 10.95% 16.78% 11.69% 16.3% 9.3% 11.73% 12.5% 1.80 1998 9876.0 10798.2 -922.2 10682.6 84402.3 11.70% 14.16% 12.79% 16.9% 7.8% 12.66% 15.3% 1.82 1999 11444.1 13187.7 -1743.6 12581.5 89677.1 12.76% 15.88% 14.71% 22.1% 7.6% 14.03% 17.8% 2.09 2000 13395.2 15886.5 -2491.3 15301.4 99214.6 13.50% 17.05% 16.01% 20.5% 8.4% 15.42% 21.6% 2.03 2001 16386.0 18902.6 -2516.5 17636.5 109655.2 14.94% 22.33% 17.24% 19.0% 8.3% 16.08% 15.3% 2.69 2002 18903.6 22053.2 -3149.5 20017.3 120332.7 15.71% 15.36% 18.33% 16.7% 9.1% 16.63% 13.5% 1.69 2003 21715.3 24650.0 -2934.7 24165.7 135822.8 15.99% 14.87% 18.15% 11.8% 10.0% 17.79% 20.7% 1.49 2004 26396.5 28486.9 -2090.4 28778.5 159878.3 16.51% 21.56% 17.82% 15.6% 10.1% 18.00% 19.1% 2.13 2005 31649.3 33930.3 -2281.0 34804.4 183084.8 17.29% 19.90% 18.53% 19.1% 10.2% 19.01% 20.9% 1.952006 38760.2 40422.7 -2162.5 45622.0 211923.5 18.29% 22.47% 19.07% 19.1% 11.6% 21.53% 31.1% 1.94 2007 51321.8 49781.4 1540.4 54223.8 249529.9 20.57% 32.41% 19.95% 23.2% 11.9% 21.73% 18.9% 2.72 2008 61330.4 62592.7 -1262.3 59521.6 314045.0 19.53% 19.50% 19.93% 25.7% 9.0% 18.95% 9.8% 2.17 2009 68477.0 76299.9 -7781.6 63104.0 335353.0 20.42% 11.65% 22.75% 21.9% 9.20% 18.82% 6.0% 1.27 2010 83080.0 89874.2 -6794.2 77390.0 397983.0 20.88% 21.33% 22.58% 17.8% 10.10% 19.45% 22.6% 2.11 2011 103740 108930 89720.31 471564 9.20%2012 117210 125712 -8502 110740 519322 23%7.8%2013 -1.2万图表1 1978-2010财政收入与支出比较图表2 1978-2010各项经济数据增长率图表3 1978-2010财政收入、支出及税收占GDP比重附加公文一篇,不需要的朋友可以下载后编辑删除,谢谢(关于进一步加快精准扶贫工作意)为认真贯彻落实省委、市委扶贫工作文件精神,根据《关于扎实推进扶贫攻坚工作的实施意见》和《关于进一步加快精准扶贫工作的意见》文件精神,结合我乡实际情况,经乡党委、政府研究确定,特提出如下意见:一、工作目标总体目标:“立下愚公志,打好攻坚战”,从今年起决战三年,实现全乡基本消除农村绝对贫困现象,实现有劳动能力的扶贫对象全面脱贫、无劳动能力的扶贫对象全面保障,不让一个贫困群众在全面建成小康社会进程中掉队。
我国近十年财政支出变化分析

我国近十年来财政支出变化分析财务管理内容摘要:分析我国近十年来的财政支出变化,分析我国近十年来的财政支出变化原因与趋势,探讨财政支出重大变化的合理性与不合理性。
关键词:财政支出变化原因趋势合理性不合理性Abstract: this article an alyzes the cha nges of the fiscal spe nding of China in the last ten yearsa nd finds the causes and predicts the tren ds, in the same time, discuss ing the rati on ality and irrati on ality of the major cha nges.财政政策的实施,促进了经济和社会的稳定。
财政支出是国家实施财政政策的一项重要手段。
中国财政支出大体可分为基础经济建设、一般公共服务、国防、科技教育文化体育费用、社会保障、医疗卫生、环境保护和其他费用。
本文结合国家统计局和中国财政年鉴相关数据,纵观财政支出发展趋势,分析我国财政变化的原因,从根源里寻找出财政支出分布的合理性和不合理性,提出一些关于优化中国财政支出结构的建议。
一、我国近十年来财政支出变化情况1、财政支出相关数据图1 : 1980-2009年财政各项主要支出所占比重的变化趋势T-经汾建讼费TB-社会文製费一*-国防费—行政宜理费-------- 技他主出图2:2001-2012中国经济GDP增长速度走势图47 2^WB7T -*• JKJOJJ 甜巴丿一 WT 一2001200Q 2003 冷M 20C62006 £CO7 2 畑 200«SOU ^012表3:社会保障支出占全国财政总支出比重一览表年伪财政总支出社会保障支出社会保障支出占财政总支出的上匕重2000 1588^^0 1922.37 12.10% 2C01 18002.581387.40 10.51%2002 22053.152636.2211.95%2003 24S49.95 2S55.91 10. 2001 23436.69 3116.0510.94% 2005 33030.23 逅日& S510.90% 2006 40422. V3 4961. 78 10.79% 2007 49731.356447.1& 10.94%2006 e2E92.es6804. 29 10.87%20007S299.937606.689.57%进料来源|根据相关国家統计年鉴国家统计局相黄数据整理得出. 2、财政数据分析回顾中国2003-2013年,经济增长速度稳定在百分之十左右, 国家的财政支出增长速度则达到百分之十到百分之二十之间,2007、2008、2009、2011四年均超过百分之二十,2007-2008年,财政支出增长幅度加大(表 1、图1)。
中国钱为什么这么多

中国为什么钱那么多?
中国政府
目录
一、为什么中国政府钱那么多? 二、为什么中国政府有钱,中国人 没钱?‚国富民穷‛?
1、为什么说中国政府有钱?
宏观税负 政府财政
中国政府有 钱
黄金和外汇 储备
财政赤字率
财政储蓄率
全面考量财政收入负担水平的最重要指标,不是 财政收入的绝对数,而是国家的宏观税负水平。 宏观税负是指政府收入占GDP的比重,它是衡量 政府收入规模的重要指标,反映了一个国家政府 参与国民收入分配的程度,直接关系到政府提供 公共服务的能力和水平。
政府没有尽可能满足纳税人的公共需求
政府财政赤字率 从赤字比例看中国财政健康状况
赤字率是指财政赤字占国内生产总值的比重, 是衡量财政风险的一个重要指标。按照国际标 准,赤字率3%通常被视为财政安全线。
国际上除了赤字率不超过3%这一‚警戒线‛ 外,还有一个指标衡量一国的财政风险,即国 债余额占GDP比重不超过60%。
1995年到2007年的12年里,中国政府财政 税收年均增长16%(去掉通货膨胀率后), 城镇居民可支配收入年均增长8%,农民的纯 收入年均增长6.2%;同期,政府财政税收增 加5.7倍,城镇居民人均可支配收入增加1.6 倍,农民人均纯收入仅增长1.2倍;这期间, GDP的年均增长速度为10.2%。国家财税收 入递增的速度,既远高于GDP增幅,又远高 于民众收入增幅,显然,有更多的财富从民 众的口袋转移进了国家的财政。 税收负担超出纳税人的承受范围
造成国富民穷的原因
国富民穷带来的弊端
人均可支配收入低,国家福利制 度不完善 国民购买力不足,难以拉动内需, 长期来说不利于中国经济的发展
威胁社会的稳定
改革开放以来我国财政支出分析
改革开放以来我国财政支出分析预览说明:预览图片所展示的格式为文档的源格式展示,下载源文件没有水印,内容可编辑和复制改革开放以来我国财政支出规模分析1978~2007年我国财政支出规模分析财政支出规模分析回答了公共需要量的满足程度,可以用绝对数指数来表示,也可以用相对数指数即财政支出占GDP的比重来表示,并由这个指标又可以衍生出反映财政支出发展变化的其他指标。
例如财政支出增长率和财政支出增长弹性系数,前者表示当年财政支出比上年同期财政支出增长的百分比(%),后者表示财政支出增长率与GDP增长率之比。
下面将对我国改革开放以来的财政支出规模作具体的分析。
表1 国家财政支出、GDP增长情况及各项指标数据图1 我国财政支出占GDP比重的发展变化趋势一、总体特征:财政支出相对规模呈现弱U型变动态势图1反映了我国财政支出占GDP比重变动趋势,可以看出,我国财政支出占GDP比重呈现弱U型变化态势,表现出明显的阶段性特点。
1992年以前可以称之为U型曲线的左半部分,该阶段的明显特征是财政支出占GDP 比重呈现明显下降趋势,而且下降速度明显加速发展。
1981-1985年,预算内财政支出占GDP比重平均值为23.29%,比上一时期下降了5个多百分点,下降速度明显加快,该时期预算内外财政支出平均比重为38.15%,充分表明改革开放之初,政府参与国民经济活动的程度很高。
1992-1996年财政支出相对规模可以称之为处于U型曲线的底部。
该阶段财政支出占GDP的比重也在下降,但下降速度比较缓慢,不存在较大的波动,这一时期中国开始了企在提高两个比重的分税制财政体制改革,1994年分税制财政体制开始正式实行,由于前期的惯性,财政支出占GDP比重在改革前两年仍沿既有的路径缓慢下降,但是从1997年开始财政支出占GDP的比重开始恢复性提高。
1997年以来财政支出相对规模处于U型曲线的右半部分的下半截。
这一时期财政支出占GDP比重开始缓慢的恢复性上升,其间并伴随有小幅的波动,但总体上升趋势并未受到影响。
中国历年财政社会保障支出情况统计(2007-2014)
注:1.资料来源:除2007年-2009年"农村最低生活保障"款级科目数据来源干《民政事业发展统计报告》外.其他2007年款级科目数据来2008年-2014年数据来自财政总决算:
2.由于2007年政府收支分类科目发生调整.2007年以后年度社会保障支出科目口径与以前年度不一致.因此.2007年以后年度社会保障
摘编自
不一致.因此.2007年以后年度社会保障支出数据与以前年度无可比性.
摘编自《中国财政年鉴2015》
报告》外.其他2007年款级科目数据来源于《2007年全国预算执行情况和2008年全国预算(草案〉》.2007年类级科目数据.
2007年类级科目数据.。
1978-2013财政支出统计及占比情况
三班660宿舍)
1978-2013国家财政支出
150000.00
100000.00
50000.00 0.00
1978-2013国家财政支出及
700000.00 600000.00 500000.00 400000.00 300000.00 200000.00 100000.00 0.00
1978-2013国家财政支出及 800000.00 700000.00 600000.00 500000.00 400000.00 300000.00 200000.00 100000.00 0.00
国家财政支出
国家财政支出(亿元)
国家财政支出及GDP
国家财政支出(亿元) 国内生产总值(亿元)
国家财政支出及GDP
国内生产总值(亿元) 国家财政支出(亿元)
长率及占GDP比重
增长率 财政支出占GDP百分比0 2001 2002 2003 2004
2005 2006
2000 2001 2002 2003 2004 2005 2006 2007 2008 2009 2010 2011 2012 2013
1978-2013年我国财政支出统计表
时间(年) 国家财政支出(亿元) 1978 1122.09 1979 1281.79 1980 1228.83 1981 1138.41 1982 1229.98 1983 1409.52 1984 1701.02 1985 2004.25 1986 2204.91 1987 2262.18 1988 2491.21 1989 2823.78 1990 3083.59 1991 3386.62 1992 3742.20 1993 4642.30 1994 5792.62 1995 6823.72 1996 7937.55 1997 9233.56 1998 10798.18 1999 13187.67 2000 15886.50 2001 18902.58 2002 22053.15 2003 24649.95 2004 28486.89 2005 33930.28 2006 40422.73 2007 49781.35 2008 62592.66 2009 76299.93 2010 89874.16 2011 109247.79 2012 125952.97 2013 140212.10 国内生产总值(亿元) 3650.20 4067.70 4551.60 4896.00 5340.20 5998.50 7262.00 9064.60 10308.00 12094.20 15095.10 17098.90 18824.80 21940.20 27082.00 35450.40 48370.30 60146.50 70538.30 78517.30 83505.70 88989.80 98562.20 108683.40 119765.00 135718.90 160289.70 184575.80 217656.60 268631.00 318736.70 345046.40 407137.80 479576.10 532872.10 583196.70
1978年—2013年我国财政支出分析
1978年—2013年我国财政支出分析1978年—2013年我国财政支出分析56一、该期内我国财政支出结构变化的趋势。
1、经济建设由上述表格和图表可知从1987年到1990年我国经济建设费用占总支出比重有大幅度下降,1991年到1999年我国经济建设费用占总支出比重较为平缓,2000年到2005年经济建设费用占总比重逐年下降,2005年到2010年又逐年上升并与2000年大体保持水平。
2、社会文教育由上述表格和图表可知从1978年到1991年我国社会文教育占财政总支出比重有较大幅度的增高,1991年到2001年我国社会文教育占财政总支出比重由小幅度增长,2001年到2009年有小幅度波动,2010年又有较大幅度增加。
且2010年社会文教育是1978年以后所占比重最大的一年。
3、国防由上述表格和图表可知从1978年到1985年我国国防费用占财政总支出比重有较大幅度的下降,1985年到1992年有小幅度上涨,1992年到993年有有较大幅度下降,1994年到2010年以2000年为分界点有小幅度波动,其波动趋势是先下降在上升又下降且2010年国防费用是1978年以后最小的一年。
4、行政管理费用由上述表格和图表可知从1978年到1990年我国行政管理费用占财政总支出比重有较大幅度的增加,1990年到1999年有小幅度波动,较为平缓,1999年到2001年有较大幅度的增加,2001年到2006年变化比较平缓,2006年到2008年有非常大幅度的增长,2008年到2009年又一较大的趋势下降,2009年到2010年又有小幅度增加。
5、其他支出1978年到1993年我国其他支出费用占财政总支出逐年增加,1993年到1994年有较大幅度下降,1994年到2001年缓慢增长,2001年到2006年有较大幅度增长,2006年到2007年有较大幅度的下降,2007年到2010年较为平缓,除了2009年。
6、总结总之,1978年-2010年,从总体上来说,我国经济建设费用占财政总支出的比重是呈下降趋势的,而社会文教育费用却是呈上升趋势的,国防费用总趋势是下降的,行政管理费用的总趋势是上升的,其他支出的总趋势也是呈上升趋势的。