
2020年最新、最全增值税税率、征收率一览表!
最新、最全增值税税率、征收率一览表!
增值税应税销售项目包括货物、劳务、服务、无形资产、不动产。
一、税率
增值税税率适用于一般计税方法,用于计算销项税额。
销项税额=(不含税)销售额×税率
应纳税额=销项税额-进项税额
(一)货物
1、销售、进口一般货物:13%
2、销售、进口下列货物:9%
(1)农产品(含粮食等)、食用植物油、食用盐;
(2)自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品;
(3)图书、报纸、杂志、音像制品、电子出版物;
(4)饲料、化肥、农药、农机、农膜;
(5)国务院规定的其他货物。
3、出口货物:0(国务院另有规定的除外)。
(二)销售(提供)劳务(加工、修理修配):13%
(三)销售(提供)服务
1、有形动产租赁:13%
2、交通运输、邮政、基础电信、建筑、不动产租赁:9%
3、电信(不含基础电信)、金融、现代(不含租赁)、生活:6%
4、跨境服务:0
(四)销售(转让)无形资产
1、土地使用权:9%
2、技术、商标、著作权、商誉、自然资源使用权(不含土地使用权)和其他权益性无形资产:6%
3、跨境销售无形资产:0
(五)销售(转让)不动产:9%
二、征收率
增值税征收率适用简易计税方法,用于直接计算应纳税额。
应纳税额=(不含税)销售额×征收率
(一)一般征收率:3%
(二)不动产、土地使用权租赁(不含个人出租住房),销售土地使用权、不动产,劳务派遣以及人力资源服务且适用差额计税,公路桥闸通行费:5%
(三)湖北省以外地区,自2020年3月1日至5月31日,原适用3%征收率的的增值税小规模纳税人,减按1%征收率征收增值税。
(注:湖北省原适用3%征收率的增值税小规模纳税人,免征增值税。
)
(四)销售旧货、法定不得抵扣且未抵扣固定资产:依3%征收率减按2%征收
(五)个人(包括个体工商户、其他个人)出租住房:依5%征收率减按照1.5%征收。
财税2020年36号文件 解读

财税2020年36号文件解读一、四大行业增值税税率确定为6%、11%新政:增值税税率:(一)纳税人发生应税行为,除本条第(二)项、第(三)项、第(四)项规定外,税率为6%。
(二)提供交通运输、邮政、基础电信、建筑、不动产租赁服务,销售不动产,转让土地使用权,税率为11%。
(三)提供有形动产租赁服务,税率为17%。
(四)境内单位和个人发生的跨境应税行为,税率为零。
具体范围由财政部和国家税务总局另行规定。
华税:相比较于营业税制下的3%、5%等税率,房地产、建筑增值税税率确定为11%,在使用一般计税办法(销项税额-进项税额)下,如果进项不足,同时议价能力有限,可能面临税负大幅增加的风险。
二、可以抵扣项目与不可抵扣项目新政:下列进项税额准予从销项税额中抵扣:(一)从销售方取得的增值税专用发票(含税控机动车销售统一发票,下同)上注明的增值税额。
(二)从海关取得的海关进口增值税专用缴款书上注明的增值税额。
(三)购进农产品,除取得增值税专用发票或者海关进口增值税专用缴款书外,按照农产品收购发票或者销售发票上注明的农产品买价和13%的扣除率计算的进项税额。
计算公式为:进项税额=买价×扣除率买价,是指纳税人购进农产品在农产品收购发票或者销售发票上注明的价款和按照规定缴纳的烟叶税。
购进农产品,按照《农产品增值税进项税额核定扣除试点实施办法》抵扣进项税额的除外。
(四)从境外单位或者个人购进服务、无形资产或者不动产,自税务机关或者扣缴义务人取得的解缴税款的完税凭证上注明的增值税额。
新政:下列项目的进项税额不得从销项税额中抵扣:(一)用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的购进货物、加工修理修配劳务、服务、无形资产和不动产。
其中涉及的固定资产、无形资产、不动产,仅指专用于上述项目的固定资产、无形资产(不包括其他权益性无形资产)、不动产。
纳税人的交际应酬消费属于个人消费。
(二)非正常损失的购进货物,以及相关的加工修理修配劳务和交通运输服务。
最新各行业税率表讲解
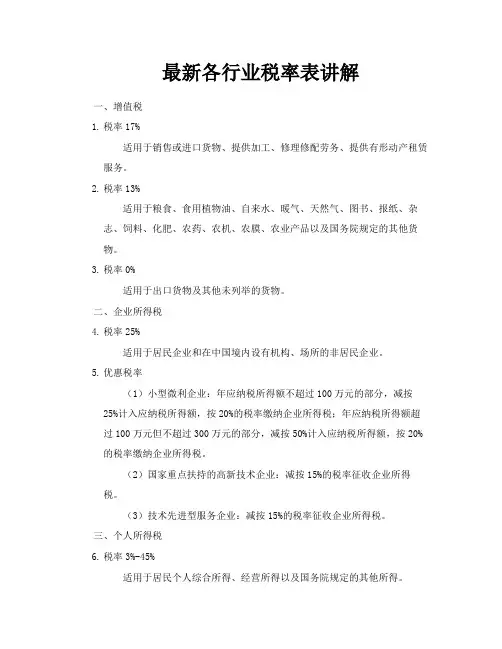
最新各行业税率表讲解一、增值税1.税率17%适用于销售或进口货物、提供加工、修理修配劳务、提供有形动产租赁服务。
2.税率13%适用于粮食、食用植物油、自来水、暖气、天然气、图书、报纸、杂志、饲料、化肥、农药、农机、农膜、农业产品以及国务院规定的其他货物。
3.税率0%适用于出口货物及其他未列举的货物。
二、企业所得税4.税率25%适用于居民企业和在中国境内设有机构、场所的非居民企业。
5.优惠税率(1)小型微利企业:年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。
(2)国家重点扶持的高新技术企业:减按15%的税率征收企业所得税。
(3)技术先进型服务企业:减按15%的税率征收企业所得税。
三、个人所得税6.税率3%-45%适用于居民个人综合所得、经营所得以及国务院规定的其他所得。
7.费用扣除标准(1)工资薪金所得:每月不超过5000元,可扣除继续教育支出、子女教育支出、住房贷款利息支出和住房租金支出等与取得工资薪金有关的税前扣除项目。
(2)经营所得:每月可扣除经营费用、工资薪金和个体工商户业主费用等与取得经营有关的税前扣除项目。
(3)稿酬所得:每篇稿件可扣除费用不超过400元或收益的20%。
(4)特许权使用费所得:每月可扣除费用不超过800元或收益的20%。
四、其他税种8.房产税(1)税率1.2%适用于城市、县城、建制镇和工矿区的房产,持有房产的单位和个人。
(2)优惠税率A. 国家机关、人民团体和军队自用的房产免征房产税。
B. 由国家财政部门拨付事业经费的单位自用的房产免征房产税。
C. 托儿所、幼儿园和养老院占用的房产免征房产税。
D. 房屋大修停用在半年以上的,经纳税人申请,主管税务机关审核,可给予1至2个月的免税期。
9.车船税(1)适用范围:包括车辆和船舶。
各行业增值税税率一览表(2022)

各行业增值税税率一览表(2022)一般纳税人 13% 销售或者进口货物(另有列举的货物除外) 13%的货物(易于农产品等9%货物相混淆)1、以粮食为原料加工的速冻食品、方便面、副食品和各种熟食品,玉米浆、玉米皮、玉米纤维(又称喷浆玉米皮)和玉米蛋白粉。
2、各种蔬菜罐头。
3、专业复烤厂烤制的复烤烟叶。
4、农业生产者用自产的茶青再经筛分、风选、拣剔、碎块、干燥、匀堆等工序精制而成的精制茶,边销茶及掺对各种药物的茶和茶饮料。
5、各种水果罐头、果脯、蜜饯、炒制的果仁、坚果、碾磨后的园艺植物(如胡椒粉、花椒粉等)。
6、中成药。
7、锯材,竹笋罐头。
8、熟制的水产品和各类水产品的罐头。
9、各种肉类罐头、肉类熟制品。
10、各种蛋类的罐头。
11、酸奶、奶酪、奶油,调制乳。
12、洗净毛、洗净绒。
13、饲料添加剂。
14、用于人类日常生活的各种类型包装的日用卫生用药(如卫生杀虫剂、驱虫剂、驱蚊剂、蚊香等)。
15、以农副产品为原料加工工业产品的机械、农用汽车、三轮运货车、机动渔船、森林砍伐机械、集材机械、农机零部件。
销售劳务有形动产租赁服务(属于现代服务) 9%粮食等农产品、食用植物油、食用盐饲料、化肥、农药、农机、农膜图书、报纸、杂志、音像制品、电子出版物; 自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品国务院固定的其他货物不动产租赁服务(属于现代服务)交通运输服务(陆路、水路、航空运输服务和管道运输服务)销售不动产(建筑物、构建物等)建筑服务(工程服务、安装服务、修缮服务、装饰服务和其他建筑服务)转让土地使用权邮政服务(邮政普通服务、邮政特殊服务和其他邮政服务)基础电信服务6% 销售无形资产(转让补充耕地指标、技术、商标、著作权、商誉、自然资源、其他权益性无形资产使用权或所有权)增值电信服务金融服务(贷款服务、直接收费金融服务、保险服务和金融商品转让)现代服务(研发和技术服务、信息技术服务、文化创意服务、物流辅助服务、鉴证咨询服务、广播影视服务、商务辅助服务、其他现代服务)生活服务(文化体育服务、教育医疗服务、旅游娱乐服务、餐饮住宿服务、居民日常服务、其他生活服务)零税率 0% 纳税人出口货物(国务院另有规定的除外) 境内单位和个人跨境销售国务院规定范围内的服务、无形资产销售货物、劳务,提供的跨境应税行为,符合免税条件的,免税;境内的单位和个人销售适用增值税零税率的服务或无形资产的,可以放弃适用增值税零税率,选择免税或按规定缴纳增值税。
增值税64种税目税率表
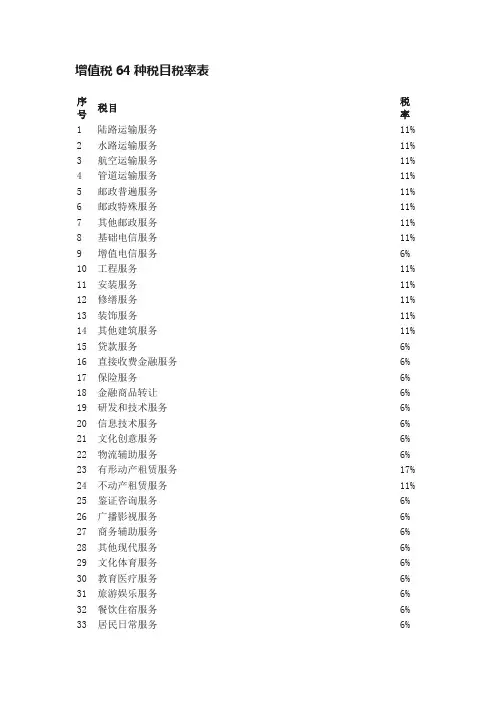
增值税64种税目税率表序号税目税率1 陆路运输服务11%2 水路运输服务11%3 航空运输服务11%4 管道运输服务11%5 邮政普遍服务11%6 邮政特殊服务11%7 其他邮政服务11%8 基础电信服务11%9 增值电信服务6%10 工程服务11%11 安装服务11%12 修缮服务11%13 装饰服务11%14 其他建筑服务11%15 贷款服务6%16 直接收费金融服务6%17 保险服务6%18 金融商品转让6%19 研发和技术服务6%20 信息技术服务6%21 文化创意服务6%22 物流辅助服务6%23 有形动产租赁服务17%24 不动产租赁服务11%25 鉴证咨询服务6%26 广播影视服务6%27 商务辅助服务6%28 其他现代服务6%29 文化体育服务6%30 教育医疗服务6%31 旅游娱乐服务6%32 餐饮住宿服务6%33 居民日常服务6%34 其他生活服务6%35 销售无形资产6%36 转让土地使用权11%37 销售不动产11%38 在境内载运旅客或者货物出境0%39 在境外载运旅客或者货物入境0%40 在境外载运旅客或者货物0%41 航天运输服务0%42 向境外单位提供的完全在境外消费的研发服务0%43 向境外单位提供的完全在境外消费的合同能源管理服务0%44 向境外单位提供的完全在境外消费的设计服务0%45 向境外单位提供的完全在境外消费的广播影视节目(作品)的制作和发行服务0%46 向境外单位提供的完全在境外消费的软件服务0%47 向境外单位提供的完全在境外消费的电路设计及测试服务0%48 向境外单位提供的完全在境外消费的信息系统服务0%49 向境外单位提供的完全在境外消费的业务流程管理服务0%50 向境外单位提供的完全在境外消费的离岸服务外包业务0%51 向境外单位提供的完全在境外消费的转让技术0%52 财政部和国家税务总局规定的其他服务0%53 销售或者进口货物17%54 粮食、食用植物油11%55 自来水、暖气、冷气、热水、煤气、石油液化气、天然气、沼气、居民用煤炭制品11%56 图书、报纸、杂志11%57 饲料、化肥、农药、农机、农膜11%58 农产品11%59 音像制品11%60 电子出版物11%61 二甲醚11%62 国务院规定的其他货物11%63 加工、修理修配劳务17%64 出口货物0%征收率为5%的情形序号税目税率1 不动产租赁服务5%2 销售不动产5%3 土地使用权出租5%4 转让2016年4月30日前土地使用权5%5 选择差额纳税劳务派遣5%6 选择差额纳税安保服务5%7 一般纳税人提供人力资源外包服务5%8 中外合作油(气)田开采(含中外双方签定石油合同合作开采陆上)的原油、天然气,征收率为5%5% 附注:1.小陈税务总结记忆方法:不动产买卖和租赁+土地使用权转让和出租+劳务派遣(安保服务)+一般纳税人人力资源外包+中外合作油(气)田开采2.小规模纳税人(含其他个人)一律采用简易计税方法计税,一般情况下征收率为3%,特殊情况详见注释。
增值税最新税率表

2022年增值税税率表编辑丨此岸花小规模纳税人应税行为及具体范围:包含原增值税纳税人和营改增纳税人,从事货物销售,提供增值税加工、修理修配劳务,以及营改增各项应税劳务〔财政部和国家税务总局另有规定的除外〕增值税税率为征收率3%。
.原增值税一般纳税人销售或者进口的货物〔另有列举的货物除外〕;提供加工、修理修配劳务,增值税税率17%。
.粮食、食用植物油、鲜奶;自来水、暖气、冷气、热气、煤气、石油、液化气、天然气、沼气、居民煤炭制品;图书、报纸、杂志;饲料、化肥、农药、农机〔整机〕、农膜;X规定的其他货物;农产品〔指各种动、植物初级产品〕;音像制品;电子出版物;二甲醚;食用盐;增值税税率11%。
.出口货物增值税税率0%。
一般纳税人销售效劳效劳——陆路运输效劳〔铁路运输效劳、其他陆路运输效劳〕;水路运输效劳〔程租效劳、期租效劳〕;航空运输效劳〔航空运输的湿租业务〕增值税税率11%。
邮政效劳——邮政普遍效劳、邮政特别效劳、其他邮政效劳增值税税率11%。
电信效劳——根底电信效劳11%;增值电信效劳增值税税率6%。
建筑效劳——安装效劳、修缮效劳、装饰效劳、其他建筑效劳11%。
金融效劳——贷款效劳、直接收费金融效劳、保险效劳、金融商品转让6%。
现代效劳研发和技术效劳——研发效劳、合约能源治理效劳、工程勘察勘察效劳、专业技术效劳6%。
信息技术效劳——软件效劳、电路设计与测试效劳、业务流程治理效劳、信息系统增值效劳6%。
文化创意效劳——设计效劳、知识产权效劳、广告效劳、会议展览效劳6%。
物流辅助效劳——航空效劳、港口码头效劳、货运客运站效劳、打捞救助效劳、装卸搬运效劳、仓储效劳、收派效劳6%。
租赁效劳——有形动产融资租赁效劳17%。
不动产融资租赁效劳11%;有形动产经营租赁效劳17%;不动产经营租赁效劳11%。
鉴证咨询效劳——认证效劳、鉴证效劳、咨询效劳6%。
播送影视效劳——播送影视节目〔作品〕制作效劳、播送影视节目〔作品〕发行效劳、播送影视节目〔作品〕播映效劳6%。
2020年最新增值税征税范围(税目)及税率,简单、清晰,记住不再困难!

通过江、河、湖、川等天然、人工水道或者海洋航道运送货物
或者旅客的运输业务活动。水路运输的程租、期租业务,属于 9%
水路运输服务
通过空中航线运送货物或者旅客的运输业务活动。航空运输的
温租业务,属于航空运输服务。航天运输服务,按照航空运输 9%
服务征收增值税
通过管道设施输送气体、液体、固体物质的运输业务活动
务活动。包括陆路运输服务、水路运输服务、航空运输服务和管道运输服务 4 个二级子税目。
二级子税目 陆路运输服务
水路运输服务
航空运输服务
管道运输服务
三级子税目或注释
税率
通过陆路运送货物或者旅客的运输业务活动,包括铁路运输服
务和其他陆路运输服务。其他陆路运输服务,包括公路运输、 9%
缆车运输、索道运输、地铁运输、城市轻轨运输等
2019 年 3 月 20 日,财政部、国家税务总局、海关总署联合发布 2019 年第 39 号公告,规 定:为实施更大规模减税,深化增值税改革,2019 年 4 月 1 日起,国务院决定将制造业等 行业现行 16%的税率降至 13%,将交通运输业、建筑业等行业现行 10%的税率降至 9%;保持 6%一档的税率不变。
销售或者进口货物
销售劳务
销售服务
销售无形资产
销售不动产
销售或者进口货物及其子税目
释义: 销售或者进口货物,一直是增值税的传统领地。货物是指有形动产,包括电力、热力和气体 在内。销售货物是指有偿转让货物的所有权。“有偿”不仅指从购买方取得货币,还包括取 得货物或其他经济利益。进口货物则是指从境外输入有形动产。 税目及子税目: 销售或者进口货物,子税目有 2 个,分别为销售货物和进口货物。
增值税税目
增值税一级税目一共有 5 个,包括销售或者进口货物、销售劳务、销售服务、销售无形资产、 销售不动产。 销售或者进口货物、销售劳务为“营改增”之前的增值税征税范围。其中销售劳务即为原增 值税条例所说的“加工、修理修配劳务”。销售服务,本质上也是销售劳务,之所以另取名 目,主要是为了和营改增之前的“加工、修理修配劳务”相区别。至于销售无形资产和销售 不动产,属于内容比较单一的税目。
2020年、最全增值税税率、征收率一览表!
最新、最全增值税税率、征收率一览表!增值税应税销售项目包括货物、劳务、服务、无形资产、不动产。
一、税率增值税税率适用于一般计税方法,用于计算销项税额。
销项税额=(不含税)销售额x税率应纳税额=销项税额-进项税额(-)货物1、销售、进口一般货物:13%2、销售、进口下列货物:9%■(1)农产品(含粮食等)、食用植物油、食用盐;(2)自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醯、沼气、居民用煤炭制品;(3)图书、报纸、杂志、音像制品、电子出版物;(4)饲料、化肥、农药、农机、农膜;(5)国务院规定的其他货物。
3、出口货物:0 (国务院另有规定的除外)。
(二)销售(提供)劳务(加工、修理修配):13%(三)销售(提供)服务1、有形动产租赁:13%2、交通运输、邮政、基础电信、建筑、不动产租赁:9%/3、电信(不含基础电信)、金融、现代(不含租赁)、生活:6%4、跨境服务:0(四)销售(转让)无形资产1、土地使用权:9%2、技术、商标、著作权、商誉、自然资源使用权(不含土地使用权)和其他权益性无形资产:6%3、跨境销售无形资产:0(五)销售(转让)不动产:9%二、征收率增值税征收率适用简易计税方法,用于直接计算应纳税额。
应纳税额=(不含税)销售额X征收率■(一)一般征收率:3%(-)不动产、土地使用权租赁(不含个人出租住房),销售土地使用权、不动产,劳务派遣以及人力资源服务且适用差额计税,公路桥闸通行费:5%(三)湖北省以外地区,自2020年3月1日至5月31日,原适用3%征收率的的增值税小规模纳税人,减按1%征收率征收增值税。
(注:湖北省原适用3%征收率的增值税小规模纳税人,免征增值税。
)(四)销售旧货、法定不得抵扣且未抵扣固定资产:依3%征收率减按2%征收(五)个人(包括个体工商户、其他个人)出租住房:依5%征收率减按照%征收。
2020最新税率计取及解释说明
9% 税率建筑业一般计税自2019年4月1日起按9%税率计税。
政策依据:《财政部税务总局海关总署关于深化增值税改革有关政策的公告》(财政部税务总局海关总署公告2019年第39号)建筑业一般纳税人签署合同是属于这个范围内的,一般适用9%的税率。
包括:各类建筑物、构筑物及其附属设施的建造、修缮、装饰,线路、管道、设备、设施等的安装以及其他工程作业的业务活动。
包括:工程服务、安装服务、修缮服务、装饰服务和其他建筑服务。
3%征收率1、建筑业的小规模纳税人采用的是3%的征收率;2、(一般纳税人的简易征收)建筑业的一般纳税人,在一些特殊情况下,也可能采用3%的征收率:01.一般纳税人以清包工方式提供的建筑服务,可以选择适用简易计税方法计税;02.一般纳税人为甲供工程提供的建筑服务,可以选择适用简易计税方法计税;03.一般纳税人为建筑工程老项目提供的建筑服务,可以选择适用简易计税方法计税;04.一般纳税人销售自产机器设备的同时提供安装服务,应分别核算机器设备和安装服务的销售额,安装服务可以按照甲供工程选择适用简易计税方法计税。
6%税率提供建筑服务的时候,往往还会涉及到一些辅助的服务,适用税率6%。
又如,工程勘察勘探服务,属于现代服务中的研发和技术服务;开发票的时候,应该是:*研发和技术服务*工程勘察勘探;适用现代服务的6%税率。
再如,工程造价鉴证属于现代服务中的鉴证咨询服务;开发票的时候,应该是:*鉴证咨询服务*工程造价鉴证,也是适用于鉴证服务的6%税率。
13%税率建筑行业在销售建筑材料,出租机械设备时,会出现13%的税率。
出租建筑施工设备分两种情况:第一,出租建筑施工设备并配备操作人员,属于“建筑服务”,适用于9%的增值税税率。
第二,出租建筑施工设备,不配备操作人员的,属于“有型动产租赁服务”,适用于13%的增值税税率。
所以,需要区分情况来处理。
还有一个比较特殊的情况,就是向建筑服务发生地主管税务机关预缴税款时,可能会用到2%的征收率。
最新最全增值税、企业所得税、个税税率表,建议收藏
销售服务 销售不动产
销售无形资产
按税率档次划分 增值税税率一共有 4 档:13%,9%,6%但是从记忆角度,我们可以找一些规律,13%的税率基本都是和货物相关的,比如货物的销售、货物的加工、修理 修配、货物的租赁、货物的进口。 所以,我们可以这样来记忆,但凡货物相关的一些行为,除特殊货物或者特殊货物的特殊行为外,都使用 13%的税率。
最新最全增值税、企业所得税、个税税率表,建议收藏
2020 年最新的增值税、印花税、 个税、企业所得税税率大全!赶紧收藏学习起来。 2020 最新增值税税率表 在中华人民共和国境内销售货物或者加工、修理修配劳务(以下简称劳务),销售服务、无形资产、不动产以及进口货物的单位和个 人,为增值税的纳税人,应当依照本条例缴纳增值税。 按应税行为类型划分 销售货物
0%
2020 最新增值税征收率表 小规模纳税人以及采用简易计税的一般纳税人计算税款时使用征收率。 小规模纳税人
一、减按 1%征收率征收增值税 政策规定: 自 2020 年 3 月 1 日至 5 月 31 日,除湖北省外,其他省、自治区、直辖市的增值税小规模纳税人,适用 3%征收率的应税销售收入,减 按 1%征收率征收增值税;适用 3%预征率的预缴增值税项目,减按 1%预征率预缴增值税。 政策依据: 《财政部 税务总局关于支持个体工商户复工复业增值税政策的公告》 (财政部 税务总局公告 2020 年第 13 号) 政策规定: 《财政部 税务总局关于支持个体工商户复工复业增值税政策的公告》(财政部 税务总局公告 2020 年第 13 号)规定的税收优惠政策 实施期限延长到 2020 年 12 月 31 日。 政策依据: 《财政部 税务总局 关于延长小规模纳税人减免增值税政策执行期限的公告》(财政部 税务总局公告 2020 年第 24 号) 政策要点: 1.无论是企业还是个体工商户,只要属于小规模纳税人,均可以享受支持复工复业增值税优惠政策。 2.增值税小规模纳税人取得应税销售收入,纳税义务发生时间在 2020 年 2 月底以前,适用 3%征收率征收增值税的,按照 3%征收率开 具增值税发票;纳税义务发生时间在 2020 年 3 月 1 日至 12 月 31 日,适用减按 1%征收率征收增值税的,按照 1%征收率开具增值税发 票。 3.增值税小规模纳税人销售不动产和出租不动产适用 5%的征收率,不适用减按 1%征收率征收增值税的政策。 二、减按 0.5%征收率征收增值税 政策规定: 自 2020 年 5 月 1 日至 2023 年 12 月 31 日,从事二手车经销业务的纳税人销售其收购的二手车,按以下规定执行: (一)纳税人减按 0.5%征收率征收增值税,并按下列公式计算销售额:销售额=含税销售额/(1+0.5%) 政策依据: 《国家税务总局 关于明确二手车经销等若干增值税征管问题的公告》(国家税务总局公告 2020 年第 9 号) 政策规定: 纳税人应当开具二手车销售统一发票。购买方索取增值税专用发票的,应当再开具征收率为 0.5%的增值税专用发票。 政策依据:
增值税税率及征收率总结
增值税税率及征收率总结一、基本税率(一)纳税人销售或者进口货物,除本条第(二)项、第(三)项规定外,税率为17%.环氧大豆油、氢化植物油不属于食用植物油的征税范围,应适用17%增值税税率(国家税务总局公告20__年第43号)(二)纳税人销售或者进口下列货物,税率为13%:1.粮食、食用植物油;2.自来水、暖气、冷气、热水、煤气、石油液化气、天然气、沼气、居民用煤炭制品;3.图书、报纸、杂志;国内印刷企业承印的经新闻出版主管部门批准印刷且采用国际标准书号编序的境外图书,属于《中华人民共和国增值税暂行条例》第二条规定的“图书”,适用13%增值税税率(国家税务总局公告20__年第10号)4.饲料、化肥、农药、农机、农膜;5.国务院规定的其他货物。
二、适用13%的增值税税率的部分货物(一)农产品。
农产品,是指种植业、养殖业、林业、牧业、水产业生产的各种植物、动物的初级产品。
具体征税范围暂继续按照《财政部国家税务总局关于印发〈农业产品征税范围注释〉的通知》(财税字[1995]52号)及现行相关规定执行。
(二)音像制品。
音像制品,是指正式出版的录有内容的录音带、录像带、唱片、激光唱盘和激光视盘。
(三)电子出版物。
电子出版物,是指以数字代码方式,使用计算机应用程序,将图文声像等内容信息编辑加工后存储在具有确定的物理形态的磁、光、电等介质上,通过内嵌在计算机、手机、电子阅读设备、电子显示设备、数字音/视频播放设备、电子游戏机、导航仪以及其他具有类似功能的设备上读取使用,具有交互功能,用以表达思想、普及知识和积累文化的大众传播媒体。
载体形态和格式主要包括只读光盘(CD只读光盘CD-ROM、交互式光盘CD-I、照片光盘Photo-CD、高密度只读光盘DVD-ROM、蓝光只读光盘HD-DVDROM和BDROM)、一次写入式光盘(一次写入CD光盘CD-R、一次写入高密度光盘DVD-R、一次写入蓝光光盘HD-DVD/R,BD-R)、可擦写光盘(可擦写CD光盘CD-RW、可擦写高密度光盘DVD-RW、可擦写蓝光光盘HDDVD-RW和BD-RW、磁光盘M0)、软磁盘(FD)、硬磁盘(HD)、集成电路卡(CF卡、MD卡、SM 卡、MMC卡、RS-MMC卡、MS卡、SD卡、_D卡、T-F1ash卡、记忆棒)和各种存储芯片。