
国际金融计算公式Word版
国际金融计算公式
本期末国家外汇结存
本期末国家外汇结存=本期收支差额+今年借用国外资金合计+上年末外汇结存
未达数
未达数=本期末国家外汇结存数-实际外汇库存数
收入未达率
收入未达率=(期末国家外汇结存-期末实际外汇库存)/本期收入合计×100%
支出未达率
支出未达率=(期末实际外汇库存-期末国家外汇结存)/本期支出合计×100%
短期外汇浮动利率贷款
短期外汇浮动利率贷款=(实际贷款年末余额/批准贷款年末计划余额)<1特种外汇贷款
特种外汇贷款(甲类或乙类)=(实际贷款年末余额(美元)/批准贷款年末计划余额(美元))<1
贸易结汇资金占用率
贸易结汇资金占用率=进出口企业贷款平均余额(美元)/批准贷款年末计划余额(美元)×100%
百美元外汇贷款创汇率
百美元外汇贷款创汇率=(考核期平均年外贸收购量×外销单价(美元)/外汇贷款总额)×100
百美元外汇贷款利(税)率
百美元外汇贷款利(税)率=(还款期平均年利润(税收)额/外汇贷款总额)×100
外汇贷款周转期
外汇贷款周转期(天)=(考核期外汇贷款平均余额×考核期日数)/考核期外汇贷款累计发放额
出口押汇利息
出口押汇利息=(票面金额×估计收到票款所需日数×年利率)/365
直接标价数值
直接标价数值=1/间接标价数值
间接标价数值
间接标价数值=1/直接标价数值
本币数
本币数=外币数×直接标价数值
=外币数/间接标价数值
外币数
外币数=本币数×间接标价数值
=本币数×直接标价数值
远期汇率
1、用于直接标价方式下远期汇率
远期汇率=即期汇率+升水
或=即期汇率-贴水
2、用于间接标价方式下的远期汇率
远期汇率=即期汇率-升水
或=即期汇率+贴水
影响远期汇率变动的因素
升贴水数=现汇汇率×两地利差×期汇月数/12
折算年率=升水(贴水)×12/现汇汇率×期汇月数
地点套汇净利
地点套汇净利=套汇金额×两地单位汇率差额-套汇费用
时间套汇成本=买进一定数量现汇所付出的某种货币-卖出同等数量远期汇所得的同等货币收入
套利
套利净收入=利息收入-掉期成本
套算汇率
某两国之间的套算汇率=一国货币对美元的汇价(直接标价)×另一国货币对美元的汇价(间接标价)
外汇买卖差价
外汇买卖差价=直接标价法的卖出价-直接标价法的买入价
或=间接标价法的买入价-间接标价法的卖出价
中间牌价
中间牌价=(买入汇率(买入价)+卖出汇率(卖出价))/2
浮跌幅度
浮跌幅度=(浮跌前的汇价-浮跌后的汇价)/浮跌前的汇价×100%
吸引外资能力
负债率=(对外负债总额/国民生产总值)×100%
偿债率=(本年外债还本付息额/本共商品和劳务出口收汇额)×100%
人均外债款额=对外负债总额/全国人口总数
利用外资规模
资金利润率=(全年利润额/借用外资金额)×100%
利息率=(全年利息额/借用外资金额)×100%
创汇率=(借用外资年度还本付息额/借用外资金额)×100%。
有关金融问题的方程公式

有关金融问题的方程公式
金融问题涉及许多复杂的方程和公式,这些方程和公式用于描述和预测金融市场的行为。
以下是一些常见的金融方程和公式:
1. 复利公式:A=P(1+r/n)^(nt)
这个公式用于计算在固定利率下,未来某一时间点上的资金价值。
其中,A
是未来值,P是现在的投资金额,r是年利率,n是一年中利率的计息次数,t是时间(以年为单位)。
2. 现值公式:PV=C/(1+r)^t
这个公式用于计算未来现金流的现值。
其中,PV是现值,C是未来现金流,r是折现率,t是时间(以年为单位)。
3. 风险评估的资本资产定价模型(CAPM):
β=(cov(Rj,Rm)/σm^2) / (cov(Rj,Rm)/σm^2 + cov(Rf,Rm)/σm^2)
其中,β是风险系数,Rj是投资组合的收益率,Rm是市场收益率,Rf是无风险收益率,cov表示协方差。
4. 债券价格公式:P=(C/n)×(1-[(1+r)^(-n))/r])
其中,P是债券价格,C是每年的利息支付金额,n是债券的期限(以年为单位),r是市场利率。
5. 汇率决定模型:E=P(1+i)/(1+h)
其中,E是预期汇率,P是本国价格水平,i是本国利率,h是外国利率。
以上是一些常见的金融方程和公式,但实际上还有很多其他的金融方程和公式。
这些方程和公式在金融决策中起着重要的作用。
金融必备的各类计算公式及金融基础名词大全

金融必备的各类计算公式及金融基础名词大全金融必备的各类计算公式一、资产负债比例管理指标:1.备付金比例=备付金余额÷各项存款余额×100%——法定存款准备金比例;(标准:不得低于3%)备付金包括:现金、业务周转金、缴存存款准备金、存农业银行款项、存放其他同业款项、存放联社款项。
2.资产流动性比例=流动性资产期末余额÷流动性负债期末余额×100%;(标准:不得低于25%)流动性资产是指资产负债表上的流动资产;流动性负债是指资产负债表上的流动负债。
3.存贷比例=各项贷款余额÷各项存款余额×100%;(标准:年末不得高于80%)4.对流动负债依存率=流动负债净额÷长期资产×100%;(标准:不得高于30%)流动负债净额=流动负债——流动资产;长期资产是指资产负债表上的长期资产。
5.中长期贷款比例=一年期以上中长期贷款余额÷一年期以上存款余额×100%;(标准:不得高于120%)一年期以上中长期贷款是指资产负债表上的中长期贷款;一年期以上存款是指资产负债表上的长期存款和长期储蓄存款。
6.拆借资金比例①拆(调)入资金比例=拆(调)入资金余额÷各项存款余额×100%;(标准:不得高于4%)②拆(调)出资金比例=拆(调)出资金余额÷各项存款余额×100%;(标准:不得高于8%)③净拆(调)入资金比例=净拆(调)入资金余额÷流动负债×100%;(标准:不得高于4%)拆(调)入资金包括:银行业拆入、金融性公司拆入、调入调剂资金,拆入资金余额不得超过各项存款余额的4%;拆(调)出资金包括:拆放银行业、拆放金融性公司、调出调剂资金,拆出资金余额不得超过各项存款余额的8%;净拆(调)入资金是指拆(调)入资金与拆(调)出资金的差额。
7.贷款质量指标①不良贷款比例=不良贷款÷各项贷款×100%;(标准:不得高于15%)②逾期贷款比例=逾期贷款余额÷各项贷款余额×100%;(标准:不得高于8%)③呆滞呆账贷款比例=(呆滞贷款余额+呆账贷款余额)÷各项贷款余额×100%;(标准:不得高于7%)④不良贷款预计损失比例=不良贷款预计损失额÷各项贷款期末余额×100%;不良贷款预计损失额=(各类逾期贷款×10%+各类呆滞贷款×40%+各类呆账贷款)。
国际金融计算题常用公式总结

间接标价法下,较小的数值为卖出汇率,较大数值为买入汇率如:巴黎(直接标价法):USD1=EUR0.7145-0.7165伦敦(间接标价法):GBP1=USD1.5782-1.5803F=S[1+i/1+i f]:1+i 本国1+i*外国•在直接标价法下,所报点数的小数在前,大数在后,表示升水;相反是贴水•在间接标价法下,所报点数的小数在前,大数在后,表示贴水;相反是升水升水(贴水)数=即期汇率×俩种货币的利率差×天数/360(利率平价原理)•同边相乘:采用不同标价方法时•交叉相除:采用同样的标价法时(基础货币和报价货币相同时)•If S(PHP/USD)=49.9000-50.0000S (PHP/AUD)?•S(AUD/USD)=6.8475-6.8525相同的报价方法/报价货币形同,交叉相除直接标价法下,较小的数值为买入汇率,较大数值为卖出汇率间接标价法下,较小的数值为卖出汇率,较大数值为买入汇率如:巴黎(直接标价法):USD1=EUR0.7145-0.7165伦敦(间接标价法):GBP1=USD1.5782-1.5803F=S[1+i/1+i f]:1+i 本国1+i*外国•在直接标价法下,所报点数的小数在前,大数在后,表示升水;相反是贴水•在间接标价法下,所报点数的小数在前,大数在后,表示贴水;相反是升水升水(贴水)数=即期汇率×俩种货币的利率差×天数/360(利率平价原理)•同边相乘:采用不同标价方法时•交叉相除:采用同样的标价法时(基础货币和报价货币相同时)•If S(PHP/USD)=49.9000-50.0000S (PHP/AUD)?•S(AUD/USD)=6.8475-6.8525相同的报价方法/报价货币形同,交叉相除间接标价法下,较小的数值为卖出汇率,较大数值为买入汇率如:巴黎(直接标价法):USD1=EUR0.7145-0.7165伦敦(间接标价法):GBP1=USD1.5782-1.5803F=S[1+i/1+i f]:1+i 本国1+i*外国•在直接标价法下,所报点数的小数在前,大数在后,表示升水;相反是贴水•在间接标价法下,所报点数的小数在前,大数在后,表示贴水;相反是升水升水(贴水)数=即期汇率×俩种货币的利率差×天数/360(利率平价原理)•同边相乘:采用不同标价方法时•交叉相除:采用同样的标价法时(基础货币和报价货币相同时)•If S(PHP/USD)=49.9000-50.0000S (PHP/AUD)?•S(AUD/USD)=6.8475-6.8525相同的报价方法/报价货币形同,交叉相除直接标价法下,较小的数值为买入汇率,较大数值为卖出汇率间接标价法下,较小的数值为卖出汇率,较大数值为买入汇率如:巴黎(直接标价法):USD1=EUR0.7145-0.7165伦敦(间接标价法):GBP1=USD1.5782-1.5803F=S[1+i/1+i f]:1+i 本国1+i*外国•在直接标价法下,所报点数的小数在前,大数在后,表示升水;相反是贴水•在间接标价法下,所报点数的小数在前,大数在后,表示贴水;相反是升水升水(贴水)数=即期汇率×俩种货币的利率差×天数/360(利率平价原理)•同边相乘:采用不同标价方法时•交叉相除:采用同样的标价法时(基础货币和报价货币相同时)•If S(PHP/USD)=49.9000-50.0000S (PHP/AUD)?•S(AUD/USD)=6.8475-6.8525相同的报价方法/报价货币形同,交叉相除。
国际金融计算公式
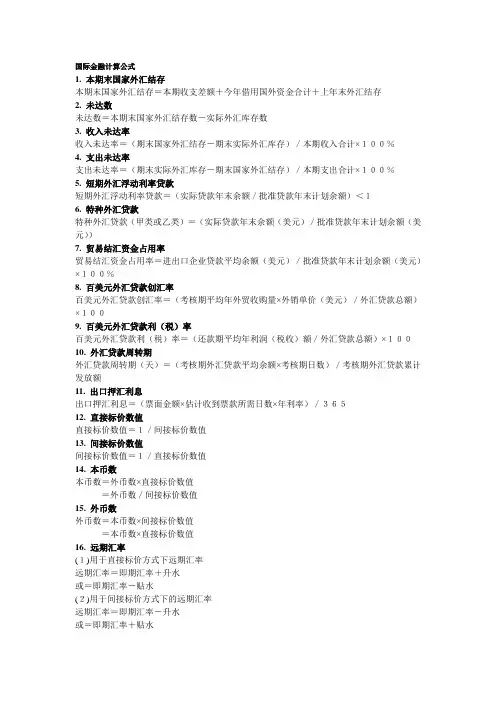
国际金融计算公式1. 本期末国家外汇结存本期末国家外汇结存=本期收支差额+今年借用国外资金合计+上年末外汇结存2. 未达数未达数=本期末国家外汇结存数-实际外汇库存数3. 收入未达率收入未达率=(期末国家外汇结存-期末实际外汇库存)/本期收入合计×100%4. 支出未达率支出未达率=(期末实际外汇库存-期末国家外汇结存)/本期支出合计×100%5. 短期外汇浮动利率贷款短期外汇浮动利率贷款=(实际贷款年末余额/批准贷款年末计划余额)<16. 特种外汇贷款特种外汇贷款(甲类或乙类)=(实际贷款年末余额(美元)/批准贷款年末计划余额(美元))7. 贸易结汇资金占用率贸易结汇资金占用率=进出口企业贷款平均余额(美元)/批准贷款年末计划余额(美元)×100%8. 百美元外汇贷款创汇率百美元外汇贷款创汇率=(考核期平均年外贸收购量×外销单价(美元)/外汇贷款总额)×1009. 百美元外汇贷款利(税)率百美元外汇贷款利(税)率=(还款期平均年利润(税收)额/外汇贷款总额)×10010. 外汇贷款周转期外汇贷款周转期(天)=(考核期外汇贷款平均余额×考核期日数)/考核期外汇贷款累计发放额11. 出口押汇利息出口押汇利息=(票面金额×估计收到票款所需日数×年利率)/36512. 直接标价数值直接标价数值=1/间接标价数值13. 间接标价数值间接标价数值=1/直接标价数值14. 本币数本币数=外币数×直接标价数值=外币数/间接标价数值15. 外币数外币数=本币数×间接标价数值=本币数×直接标价数值16. 远期汇率(1)用于直接标价方式下远期汇率远期汇率=即期汇率+升水或=即期汇率-贴水(2)用于间接标价方式下的远期汇率远期汇率=即期汇率-升水或=即期汇率+贴水17. 影响远期汇率变动的因素升贴水数=现汇汇率×两地利差×期汇月数/12折算年率=升水(贴水)×12/现汇汇率×期汇月数18. 地点套汇净利地点套汇净利=套汇金额×两地单位汇率差额-套汇费用时间套汇成本=买进一定数量现汇所付出的某种货币-卖出同等数量远期汇所得的同等货币收入19. 套利套利净收入=利息收入-掉期成本20. 套算汇率某两国之间的套算汇率=一国货币对美元的汇价(直接标价)×另一国货币对美元的汇价(间接标价)21. 外汇买卖差价外汇买卖差价=直接标价法的卖出价-直接标价法的买入价或=间接标价法的买入价-间接标价法的卖出价22. 中间牌价中间牌价=(买入汇率(买入价)+卖出汇率(卖出价))/223. 浮跌幅度浮跌幅度=(浮跌前的汇价-浮跌后的汇价)/浮跌前的汇价×100%24. 吸引外资能力负债率=(对外负债总额/国民生产总值)×100%偿债率=(本年外债还本付息额/本共商品和劳务出口收汇额)×100%人均外债款额=对外负债总额/全国人口总数25. 利用外资规模资金利润率=(全年利润额/借用外资金额)×100%利息率=(全年利息额/借用外资金额)×100%创汇率=(借用外资年度还本付息额/借用外资金额)×100%。
AFP金融理财计算公式

FVIF = (1+ r )T 终值复利因子 PVIF = 1 (1+ r )T 现值复利因子或现值贴现因子
*72 法则:
72 r 年后翻一番,r 在 2%--15 范围内
3、复利期间和有效利率
(1)复利期间
一年计 m 次复利,T 年后
FV
=
C0
× ⎛⎜⎝1+
r ⎞m×T m ⎟⎠
(2)有效年利率(EAR)
=
Cov Ri ,Rj σi σj
ρij=1 时,完全正相关 ρij=0 时,完全负相关 ρij=-1 时,完全不相关 12、多种证券构造的资产组合的
收益与风险
(1)资产组合的收益率
∑n
Rp = wiRi
i =1
E
(R p )
=
∑n
w iE(Ri )
i =1
(2) 资产组合的方差
( ) σ2 = E R p − E (R p ) 2
金比率
(三)汇率与汇率
1、利率平价—抛补利率平价
( ) 1+rRMB
= S
1
0,RMB
×
/$
1+r$
×F1,RMB
/$
2、利率平价—非抛补利率平价
( ) ( ) 1+rRMB
= S
1
0,RMB
×
/$
1+r$
×E
S1,RMB /$
六、基金投资、资产配置与绩效评估
一、基金投资
(一)申购份额计算
1、外扣法-前端收费
申购费用=申购金额-净申购金额, 净申购金额=申购金额/(1+申购费率), 申购份额=净申购金额/申购当日基金份额净值
国际金融计算公式总结

国际金融计算公式总结国际金融计算是金融领域中重要的分支之一,它主要研究跨国公司、国际金融市场和国际金融机构等与国际金融活动相关的各种问题。
在国际金融计算中,有一些重要的公式被广泛应用于金融分析、决策和风险管理等领域。
本文将对一些常用的国际金融计算公式进行总结,以便读者更好地了解和应用这些公式。
一、货币兑换公式货币兑换公式是国际金融计算的基础公式之一、它用于计算不同货币之间的兑换率。
1、直接报价 currency A / currency B = direct exchange rate直接报价是指以一种货币来衡量另一种货币的价格。
2、间接报价 currency B / currency A = indirect exchange rate间接报价是指以一种货币来表示所需的另一种货币的价格。
3、交叉汇率 cross exchange rate = (direct exchange rate of currency A / direct exchange rate of currency B)交叉汇率是指通过两个货币直接汇率计算出的两个不同货币之间的汇率。
二、利息计算公式利息计算公式用于计算借款或存款的利息。
简单利息计算公式是利用固定利率和借贷时间计算利息的公式。
复合利息计算公式是利用不同计息方式计算出的利息。
三、现金流量计算公式现金流量计算公式用于计算现金流入和流出的金额。
1、净现值计算公式 net present value = present value of cash inflows - present value of cash outflows净现值计算公式是用于衡量项投资项目现金流量的总体价值。
2、内部收益率计算公式 internal rate of return = discount rate at which the net present value equals zero内部收益率计算公式是用于计算投资项目的收益率。
(完整word版)货币金融学常用计算公式.doc
货币金融学常用计算公式一、利息与利率的计算单利c = p · r · ns = p ( 1 + r· n )p= s ÷( 1 + r· n )(单利现值公式)注: c: 利息 r :利率n :期限s:本金与利息之和,又称本利和(终值FV)p:本金(现值 PV)复利s = p ( 1 + r ) c = s-pp = s ÷( 1 + r ) nn(复利现值公式)(注: c: 利息 r :利率 n :期限 s :本利和 ( 终值 FV) p :本金(现值 PV)若: n = 1 ,则单利现值公式 : p= s ÷ ( 1 + r · n ) = s -p r等于复利现值公式 :p = s ÷( 1 + r ) n= s -p r二、实际利率的计算计算公式为: i=r-P (实际利率=名义利率-通货膨胀率)上式中, i 表示实际利率, r 表示名义利率, P 表示借贷期间的通货膨胀率当 r> P,则 i >0,实际利率为正,表明有利息,借贷资金增殖;r=P,则 i=0,实际利率为零,无利息,借贷资金保值;r<P,则 i<0,实际利率为负数,无利息,借贷资金贬值。
三、现值公式的运用(已知s、r, 求 P)(一)票据贴现额的计算票据付现额 =票面金额×( 1-年贴现率×未到期天数÷360)若: P:票据付现额S:票面金额r:年贴现率则: P= S - S r现值公式: p= s -pr(二)贴现率的计算商业票据贴现业务中,贴现申请人获得的金额按照下式计算:实付贴现金额 =汇票金额 -贴现利息贴现利息 =汇票金额×贴现天数×(月贴现率/30 天)例:某公司持有一票面40,000 元的不息商票 ,出票日 3 月 1 日 ,到期日6 月 1 日 .企于 4 月 1 日向行 .年率 12%,企能从行得到多少?1.期限= 30 + 31 + 1 - 1 = 61 天其中, 4 月 30 天、 5 月 31 天、 6 月 1 天。
金融学公式汇总
金融学计算公式汇总一、利息与利率1、单利c = p·r·ns = p ( 1 + r·n )p= s÷( 1 + r·n )(单利现值公式)注:c :利息r:利率n:期限s:本利与(终值FV) p:本金(现值PV)2、复利ns = p ( 1 + r )c = s-pnp = s÷( 1 + r ) (复利现值公式)(注:c :利息r:利率n:期限s:本利与(终值FV) p:本金(现值PV) 若:n = 1,则单利现值公式:p= s÷( 1 + r·n ) = s-p r等于复利现值公式: np = s÷( 1 + r ) = s-p r二、现值公式的运用(已知s、r,求P)(一)票据贴现额的计算票据付现额=票面金额×(1-年贴现率×未到期天数÷360)若: P: 票据付现额S:票面金额r:年贴现率则: P= S-S r现值公式:p= s-p r(二)债券价格的计算1、到期一次支付本息的债券nP B = A÷(1+r)(注:P B:债券价格 A:债券到期本利与 r:利率 n:债券到期的期限)2、定期付息、到期还本债券(息票债券)2 n nP B= c÷(1+r)+ c÷(1+r)+……+ c÷(1+r)+ F÷(1+r)(注:P B:债券价格 c:债券利息 r:利率n:债券到期的期限F:债券面值)3、永续债券(支付利息,永不还本)2 nP B= c÷(1+r)+c÷(1+r)+……+ c÷(1+r) (无穷递缩等比数列)=c÷r (收益资本化)(注:P B:债券价格 c:债券利息 r:利率 n:债券到期的期限)(三)股票价格的计算2 nP s= D÷(1+r)+D÷(1+r)+……+ D÷(1+r) (收益资本化) (注:P s:股票价格D:股票红利r:利率)三、金融工具收益率的计算1、票面收益率票面收益率=票面收益÷票面额×100%2、当期收益率(现时收益率)当期收益率=年收益÷买入价格×100%4、到期收益率使金融工具未来所有收益的现值等于现在价格的贴现率,或利率。
金融英语公式大全
附录:金融公式大全财务:资金的时间价值。
投资:是对未来事件进行评估。
储蓄:是延迟的消费。
也即用现在的消费换取将来的消费。
一、单一现金流的计算:(1)(1)ppn p np FVFV PV i PV i =+⇒=+ sp i i m=p n m n =⨯ 利率(i ),收益率(r 或y ),增长率(g ),FV 未来现金值,PV 当前现金值, 票面利率(s i )又称年度回报率(APR i ):s APR p i i mi ==实际年利率(EAR )(1)1EARp m i i =+-二、连续复利求FV/PV : ininFVFV PVe PV e =⇒=三、连续复利求有效年利率:1iEAR e =- [1]i APR Ln EAR ==+ 四、年金——相等的连续现金流 终身年金的现值:10P P PMT PV I =普通年金的FV :(1)1[]pn p p pi FV PMT i +-=五、年百分率:s pi APR m i ==⨯有效年利率:(1)1m p EAR i =+-六、持有期收益率:1V HPR V =-期末期初七、货币加权收益率=内部收益率(IRR) 八、时间加权收益率=几何平均数 九、银行贴现基准:-⎛⎫=⎪⎝⎭0BD F P 360r F t十、实际年收益率:十一、货币市场收益率:=绝对频数相对频数样本总数十二、算术平均数: 总体:样本:几何平均数:加权平均数:投资组合的平均年回报率:十三、方差和标准差总体:样本:变异系数: 或夏普比率: 或十四、概率P(X):事件X 发生的可能性其中Xi 为一组互斥集体无遗漏事件=+-365/t EAY (1HPY)1⎛⎫= ⎪⎝⎭MM 360r HPY t 12NX X X Nμ++=1nii XX n==∑()112NNX X X μ=1G r =-112233123..................N NNw X w X w X w X w w w w μ+++=+++11tt t V R V -=-221()Nix i xxu N σ=-=∑x σ=221()1nii xxXS n =-=-∑x S =x xσμ=x S X=p FpR R S -=p FpR R σ-=-=夏普比率P FXR R σ=XXσCV μ0P(X)1≤≤1()1Nii P X==∑概率分布的数字特征: 期望/预期:方差、标准差——风险衡量总体协方差:=XY XY X Y COV r σσ协方差和联合概率 =XYXY X YCOV r σσ相关系数:投资组合的预期回报和方差=++=++22222P 1122121,222221122121,212σw σw σ2w w COV w σw σ2w w r σσZ 值分布:Roy 安全第一条件——最佳投资是安全第一比率SFR 最大的组合 总体均值的置信区间称为显著程度称为显著水平可以以总体平均值的样本估计值为中心构建置信区间α是显著性水平,等于1 -用%表示的置信水平。
金融证券市场常见指标计算公式
۞金融证券市场常见指标计算公式1、wr的计算公式n日WMS=[(Hn—Ct)/(Hn—Ln)] ×100 式中:Cn——当天的收盘价;Hn和Ln——最近N日内(包括当天)出现的最高价和最低价。
2、cci的计算公式CCI(N日)=(TP-MA)÷MD÷0.015其中,TP=(最高价+最低价+收盘价)÷3MA=最近N日收盘价的累计之和÷NMD=最近N日(MA-收盘价)的累计之和÷N0.015为计算系数,N为计算周期,系统默认值为14。
3、BIAS的计算公式BIAS=(收盘价-收盘价的N日简单平均)/收盘价的N日简单平均*100BIAS有三条指标线,N的参数一般设置为6日、12日、24日。
为了指标在大周期(例如,38,57,137等)运用中更加直观,更加准确把握中期波动,可以将公式进化:BIAS=(EMA(收盘价,N)-MA(收盘价,M))/MA(收盘价,M)*100;其中,N取超短周期,M为大周期。
4、RSI的计算公式相对强弱指标RSI的计算公式有两种,其计算结果一样。
其一:假设A为N日内收盘价的正数之和,B为N日内收盘价的负数之和乘以(—1)这样,A和B均为正,将A、B代入RSI 计算公式,则RSI(N)=A÷(A+B)×100。
其二:RS(相对强度)=N日内收盘价涨数和之均值÷N日内收盘价跌数和之均值,RSI(相对强弱指标)=100-100÷(1+RS)。
5、 MACD的计算公式指数平滑移动平均线MACD的计算法则加重最近一日的份量权数,以macd(12,26,9)为例。
EMA12 =(前一日EMA12×11÷13+今日收盘价×2÷13)。
EMA26 =(前一日EMA26×25÷27+今日收盘×2÷27)。
DIF =EMA12━EMA26 9日的EMA,即差离平均值DEA:MACD(前一日MACD×8÷10+今日DIF×2÷10)。