
概率论与数理统计知识点总结80127
概率论与数理统计知识点总结80127 1 / 17 第1章 随机事件与其概率
(1)随机试验和随机事件 如果一个试验在相同条件下可以重复进行,而每次试验的可能结果不止一个,但在进行一次试验之前却不能断言它出现哪个结果,则称这种试验为随机试验。 试验的可能结果称为随机事件。
(2)基本事件、样本空间和事件
在一个试验下,不管事件有多少个,总可以从其中找出这样一组事件,它具有如下性质: ①每进行一次试验,必须发生且只能发生这一组中的一个事件; ②任何事件,都是由这一组中的部分事件组成的。 这样一组事件中的每一个事件称为基本事件,用来表示。 基本事件的全体,称为试验的样本空间,用表示。 一个事件就是由中的部分点(基本事件)组成的集合。通常用大写字母A,B,C,…表示事件,它们是的子集。 为必然事件,Ø为不可能事件。 不可能事件(Ø)的概率为零,而概率为零的事件不一定是不可能事件;同理,必然事件(Ω)的概率为1,而概率为1的事件也不一定是必然事件。
(3)事件的关系与运算
①关系: 如果事件A的组成部分也是事件B的组成部分,(A发生必有事件B发生):BA 如果同时有BA,AB,则称事件A与事件B等价,或称A等于B:A=B。
A、B中至少有一个发生的事件:AB,或者A+B。
属于A而不属于B的部分所构成的事件,称为A与B的差,记为A-B,也可表示为A-AB或者BA,它表示A发生而B不发生的事件。 A、B同时发生:AB,或者AB。AB=Ø,则表示A与B不可能同时发生,概率论与数理统计知识点总结80127 2 / 17 称事件A与事件B互不相容或者互斥。基本事件是互不相容的。
-A称为事件A的逆事件,或称A的对立事件,记为A。它表示A不发生的事件。互斥未必对立。 ②运算: 结合率:A(BC)=(AB)C A∪(B∪C)=(A∪B)∪C 分配率:(AB)∪C=(A∪C)∩(B∪C) (A∪B)∩C=(AC)∪(BC)
德摩根率:11iiiiAA BABA,BABA
(4)概率的公理化定义
设为样本空间,A为事件,对每一个事件A都有一个实数P(A),若满足下列三个条件: 1° 0≤P(A)≤1, 2° P(Ω) =1 3° 对于两两互不相容的事件1A,2A,…有
11)(iiiiAPAP
则称P(A)为事件A的概率。
(5)古典概型
1° n21,, 2° nPPPn1)()()(21。 设任一事件A,它是由m21,组成的,则有 P(A)=)()()(21m =
)()()(21mPPP
nm
基本事件总数
所包含的基本事件数A
(6)几何概型
若随机试验的结果为无限不可数并且每个结果出现的可能性均匀,同时样本空间中的每一个基本事件可以使用一个有界区域来描述,则称此随机试验为几何概型。对任一事件A,
)()()(LALAP。其中L为几何度量(长度、面积、体积)。
(7)加P(A+B)=P(A)+P(B)-P(AB) 概率论与数理统计知识点总结80127 3 / 17 法公式 当AB不相容P(AB)=0时,P(A+B)=P(A)+P(B)
当AB独立,P(AB)=P(A)P(B), P(A+B)=P(A)+P(B)-P(A)P(B)
(8)减法公式
P(A-B)=P(A)-P(AB)
当BA时,P(A-B)=P(A)-P(B) 当A=Ω时,P(B)=1- P(B)
(9)条件概率
定义 设A、B是两个事件,且P(A)>0,则称)()(APABP为事件A发生条件下,事件B发生的条件概率,记为)/(ABP)()(APABP。 条件概率是概率的一种,所有概率的性质都适合于条件概率。 例如P(Ω/B)=1P(B/A)=1-P(B/A)
(10)乘法公式
乘法公式:)/()()(ABPAPABP
更一般地,对事件A1,A2,…An,若P(A1A2…An-1)>0,则有
21(AAP…)nA)|()|()(213121AAAPAAPAP……21|(AAAPn…)1nA。
(11)独立性
①两个事件的独立性 设事件A、B满足)()()(BPAPABP,则称事件A、B是相互独立的。 若事件A、B相互独立,且0)(AP,则有
)()()()()()()|(BPAPBPAPAPABPABP 若事件A、B相互独立,则可得到A与B、A与B、A与B也都相互独立。 必然事件和不可能事件Ø与任何事件都相互独立。 Ø与任何事件都互斥。
②多个事件的独立性
设ABC是三个事件,如果满足两两独立的条件, P(AB)=P(A)P(B);P(BC)=P(B)P(C);P(CA)=P(C)P(A) 并且同时满足P(ABC)=P(A)P(B)P(C) 那么A、B、C相互独立。 概率论与数理统计知识点总结80127 4 / 17 对于n个事件类似。
(12)全概公式
设事件nBBB,,,21满足 1°nBBB,,,21两两互不相容,),,2,1(0)(niBPi,
2°niiBA1, 则有 )|()()|()()|()()(2211nnBAPBPBAPBPBAPBPAP。
全概率公式解决的是多个原因造成的结果问题,全概率公式的题型:将
试验可看成分为两步做,如果要求第二步某事件的概率,就用全概率公式;
(13)贝叶斯公式 设事件1B,2B,…,nB与A满足 1° 1B,2B,…,nB两两互不相容,)(BiP>0,i1,2,…,n, 2° niiBA1,0)(AP, 则 njjjiiiBAPBPBAPBPABP1)/()(
)/()()/(,i=1,2,…n。
此公式即为贝叶斯公式。 )(iBP,(1i,2,…,n),通常叫先验概率。)/(ABPi
,(1i,2,…,
n),通常称为后验概率。贝叶斯公式反映了“因果”的概率规律,并作出了“由果朔因”的推断。将试验可看成分为两步做,如果求在第二步某事件发生条件下第一步某事件的概率,就用贝叶斯公式。
(14)伯努利概型
我们作了n次试验,且满足 每次试验只有两种可能结果,A发生或A不发生; n次试验是重复进行的,即A发生的概率每次均一样;
每次试验是独立的,即每次试验A发生与否与其他次试验A发生与
否是互不影响的。
这种试验称为伯努利概型,或称为n重伯努利试验。
用p表示每次试验A发生的概率,则A发生的概率为qp1,用)(kPn表示n重伯努利试验中A出现)0(nkk次的概率, knkknnqpkPC)(
,nk,,2,1,0。 概率论与数理统计知识点总结80127 5 / 17 第二章 随机变量与其分布
(1)离散型随机变量的分布律
设离散型随机变量X的可能取值为Xk(k=1,2,…)且取各个值的概率,即事件(X=Xk)的概率为P(X=xk)=pk,k=1,2,…, 则称上式为离散型随机变量X的概率分布或分布律。有时也用分布列的形式给出:
,,,,,,,,|)(2121kkkpppxxxxXPX。
显然分布律应满足下列条件:
(1)0kp,,2,1k, (2)11kkp。 (2)连续型随机变量的分布密度
设)(xF是随机变量X的分布函数,若存在非负函数)(xf,对任意实数x,有
xdxxfxF)()(
,
则称X为连续型随机变量。)(xf称为X的概率密度函数或密度函数,简称概率密度。 密度函数具有下面4个性质: 1、 0)(xf。
2、 1)(dxxf。 3、2
11221P()()()()xxxXxFxFxfxdx
4、P(x=a)=0,a为常数,连续型随机变量取个别值的概率为0 概率论与数理统计知识点总结80127
6 / 17 (3)分布函数 设X为随机变量,x是任意实数,则函数
)()(xXPxF 称为随机变量X的分布函数,本质上是一个累积函数。 )()()(aFbFbXaP 可以得到X落入区间],(ba的概率。分布函数)(xF表示随机变量落入区间(– ∞,x]内的概率。 分布函数具有如下性质: 1° ,1)(0xF x; 2° )(xF是单调不减的函数,即21xx时,有 )(1xF)(2xF; 3° 0)(lim)(xFFx, 1)(lim)(xFFx; 4° )()0(xFxF,即)(xF是右连续的; 5° )0()()(xFxFxXP。 对于离散型随机变量,xxkkpxF)(;
对于连续型随机变量,xdxxfxF)()( 。 (4)六大分布 0-1分布 P(X=1)=p, P(X=0)=q
二项分布 在n重贝努里试验中,设事件A发生的概率为p。事件A发生的
次数是随机变量,设为X,则X可能取值为n,,2,1,0。 knkknnqpCkPkXP)()(
, 其中nkppq,,2,1,0,10,1,
则称随机变量X服从参数为n,p的二项分布。记为),(~pnBX。 当1n时,kkqpkXP1)(,1.0k,这就是(0-1)分布,所以(0-1)分布是二项分布的特例。
(完整版)概率论与数理统计知识点总结,推荐文档
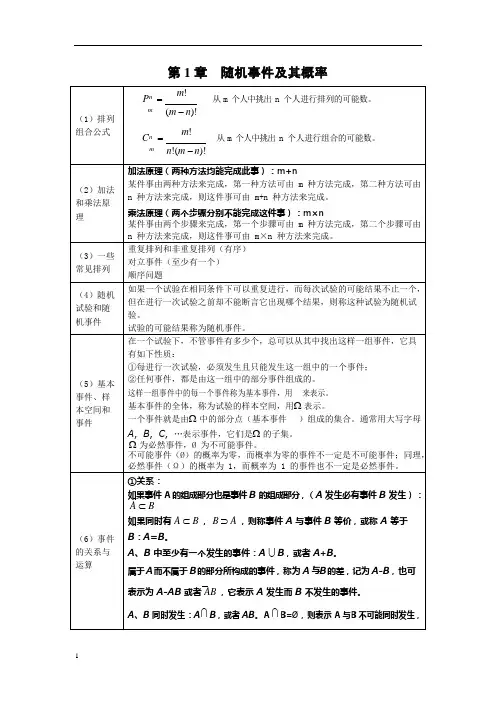
第1 章随机事件及其概率在一个试验下,不管事件有多少个,总可以从其中找出这样一组事件,它具有如下性质:①每进行一次试验,必须发生且只能发生这一组中的一个事件;②任何事件,都是由这一组中的部分事件组成的。
这样一组事件中的每一个事件称为基本事件,用来表示。
基本事件的全体,称为试验的样本空间,用Ω表示。
一个事件就是由Ω中的部分点(基本事件)组成的集合。
通常用大写字母A,B,C,…表示事件,它们是Ω的子集。
Ω为必然事件,Ø 为不可能事件。
不可能事件(Ø)的概率为零,而概率为零的事件不一定是不可能事件;同理,必然事件(Ω)的概率为 1,而概率为 1 的事件也不一定是必然事件。
1°Ω={1,2 n},12°P(1) =P(2) = P(n) =n。
设任一事件A ,它是由1,2 m组成的,则有P(A)= {(1) (2) (m)}= P(1) +P(2) + +P(m)=m=A所包含的基本事件数n 基本事件总数第二章随机变量及其分布设随机变量X 的分布律为k-P( X =k ) = e ,> 0 ,k = 0,1,2 ,k!则称随机变量X 服从参数为的泊松分布,记为X ~ () 或者P()。
泊松分布为二项分布的极限分布(np=λ,n→∞)。
e-x , x≥0,f (x) =0, x < 0 ,其中> 0 ,则称随机变量 X 服从参数为的指数分布。
X 的分布函数为1 -e-x, x≥0,F (x) =0,x<0。
记住积分公式:+∞⎰x n e -x dx =n!正态分布设随机变量 X 的密度函数为 21-( x -) 2- ∞ < x < +∞f (x ) =e 2 , , 2其中、> 0 为常数,则称随机变量 X 服从参数为、的正态分布或高斯(Gauss )分布,记为 X ~ N (,2) 。
f (x ) 具有如下性质:1° f (x ) 的图形是关于 x = 对称的;2° 当 x = 时, f ()= 1 为最大值;若 X ~ N (,2) ,则 X 2 的分布函数为1 x e- ( t - ) 2F (x ) =⎰- 2 2dt2∞参数= 0 、= 1时的正态分布称为标准正态分布,记为X ~ N (0,1) ,1 其-密x 2度函数记为 (x ) = e 22 , - ∞ < x < +∞ ,分布函数为21x - t Φ(x ) = 2⎰ e 2dt 。
《概率论与数理统计》期末复习重点总结
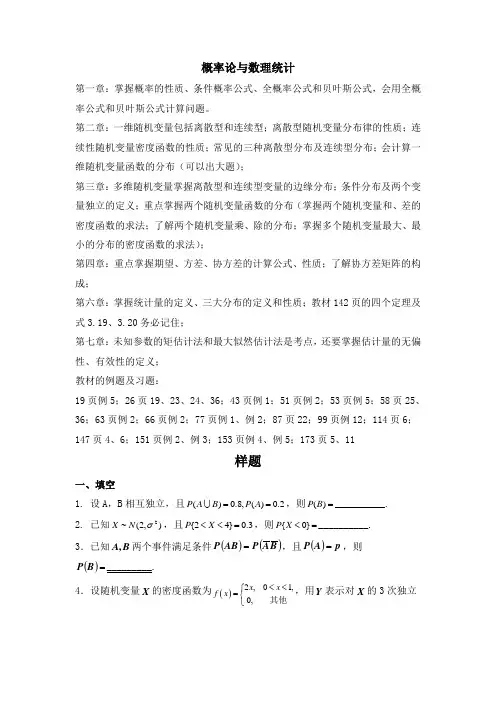
概率论与数理统计第一章:掌握概率的性质、条件概率公式、全概率公式和贝叶斯公式,会用全概率公式和贝叶斯公式计算问题。
第二章:一维随机变量包括离散型和连续型;离散型随机变量分布律的性质;连续性随机变量密度函数的性质;常见的三种离散型分布及连续型分布;会计算一维随机变量函数的分布(可以出大题);第三章:多维随机变量掌握离散型和连续型变量的边缘分布;条件分布及两个变量独立的定义;重点掌握两个随机变量函数的分布(掌握两个随机变量和、差的密度函数的求法;了解两个随机变量乘、除的分布;掌握多个随机变量最大、最小的分布的密度函数的求法);第四章:重点掌握期望、方差、协方差的计算公式、性质;了解协方差矩阵的构成;第六章:掌握统计量的定义、三大分布的定义和性质;教材142页的四个定理及式3.19、3.20务必记住;第七章:未知参数的矩估计法和最大似然估计法是考点,还要掌握估计量的无偏性、有效性的定义;教材的例题及习题:19页例5;26页19、23、24、36;43页例1;51页例2;53页例5;58页25、36;63页例2;66页例2;77页例1、例2;87页22;99页例12;114页6;147页4、6;151页例2、例3;153页例4、例5;173页5、11样题一、填空1. 设A ,B 相互独立,且2.0)(,8.0)(==A P B A P ,则=)(B P __________.2. 已知),2(~2σN X ,且3.0}42{=<<X P ,则=<}0{X P __________.3.已知B A ,两个事件满足条件()()B A P AB P =,且()p A P =,则()=B P _________.4.设随机变量X 的密度函数为()2,01,0,x x f x <<⎧=⎨⎩其他,用Y 表示对X 的3次独立重复观察中事件⎭⎬⎫⎩⎨⎧≤21X 出现的次数,则()2P Y == . 5、设连续型随机变量X 的分布函数为 , ,则A=B= ;X 的密度函数为 。
概率论与数理统计知识点总结

数 n 有关),如果 n 时, npn ( 0 为常数),则对任意给定的 k ,有
lim
n
b(k; n,
pn
)
k k!
e
.
当二项分布 b(n, p) 的参数 n 很大,而 p 很小时,可以将它用参数为 np 的泊松分布来近
似,即有
b(k; n, p) (np)k enp . k!
4.常用的连续型分布
设 X 是一个随机变量, g(x) 是一个实函数.
①若 X 为离散型随机变量,概率分布为 P{X xi} pi ,i 1, 2, .
且 g(xi ) pi ,则 Eg(X ) 存在,且 i 1
5
概率论与数理统计
Eg( X ) g(xi ) pi . i 1
②若 X 为连续型随机变量, f x 是其密度函数,且
i 1
i 1
(2)概率测度的其他性质
性质 1: P() 0
n
n
性质 2(有限可加性): A1, A2, , An 是两两互不相容的,则有 P( Ai ) P( Ai )
i 1
i 1
性质 3: P(A) 1 P(A)
性质 4: P(A B) P(A) P(AB)
特别地,若 A B ,则① P(A B) P(A) P(B) ;② P(A) P(B)
x
F() lim F(x) 1 ; x
③右连续性, F(x 0) F(x) .
(3)连续型随机变量及其概率密度
x
F(x) P{X x} f (t)dt , f (x) 为 X 的概率密度函数.
密度函数性质:
① f (x) 0, x (, ) ;
② f (x)dx 1. b
有
概率论与数理统计各章重点知识整理
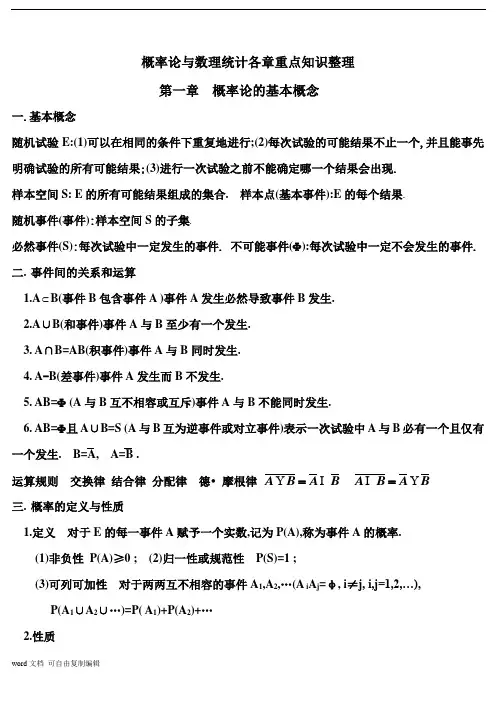
概率论与数理统计各章重点知识整理 第一章 概率论的基本概念一.基本概念随机试验E:(1)可以在相同的条件下重复地进行;(2)每次试验的可能结果不止一个,并且能事先明确试验的所有可能结果;(3)进行一次试验之前不能确定哪一个结果会出现. 样本空间S: E 的所有可能结果组成的集合. 样本点(基本事件):E 的每个结果. 随机事件(事件):样本空间S 的子集.必然事件(S):每次试验中一定发生的事件. 不可能事件(Φ):每次试验中一定不会发生的事件. 二. 事件间的关系和运算1.A ⊂B(事件B 包含事件A )事件A 发生必然导致事件B 发生.2.A ∪B(和事件)事件A 与B 至少有一个发生.3. A ∩B=AB(积事件)事件A 与B 同时发生.4. A -B(差事件)事件A 发生而B 不发生.5. AB=Φ (A 与B 互不相容或互斥)事件A 与B 不能同时发生.6. AB=Φ且A ∪B=S (A 与B 互为逆事件或对立事件)表示一次试验中A 与B 必有一个且仅有一个发生. B=A, A=B .运算规则 交换律 结合律 分配律 德•摩根律 B A B A = B A B A = 三. 概率的定义与性质1.定义 对于E 的每一事件A 赋予一个实数,记为P(A),称为事件A 的概率. (1)非负性 P(A)≥0 ; (2)归一性或规范性 P(S)=1 ;(3)可列可加性 对于两两互不相容的事件A 1,A 2,…(A i A j =φ, i ≠j, i,j=1,2,…),P(A 1∪A 2∪…)=P( A 1)+P(A 2)+… 2.性质(1) P(Φ) = 0 , 注意: A 为不可能事件P(A)=0 .(2)有限可加性 对于n 个两两互不相容的事件A 1,A 2,…,A n ,P(A 1∪A 2∪…∪A n )=P(A 1)+P(A 2)+…+P(A n ) (有限可加性与可列可加性合称加法定理) (3)若A ⊂B, 则P(A)≤P(B), P(B -A)=P(B)-P(A) . (4)对于任一事件A, P(A)≤1, P(A)=1-P(A) .(5)广义加法定理 对于任意二事件A,B ,P(A ∪B)=P(A)+P(B)-P(AB) . 对于任意n 个事件A 1,A 2,…,A n()()()()+∑+∑-∑=≤<<≤≤<≤=nk j i k j i nj i j i ni i n A A A P A A P A P A A A P 11121…+(-1)n-1P(A 1A 2…A n )四.等可能(古典)概型1.定义 如果试验E 满足:(1)样本空间的元素只有有限个,即S={e 1,e 2,…,e n };(2)每一个基本事件的概率相等,即P(e 1)=P(e 2)=…= P(e n ).则称试验E 所对应的概率模型为等可能(古典)概型.2.计算公式 P(A)=k / n 其中k 是A 中包含的基本事件数, n 是S 中包含的基本事件总数. 五.条件概率1.定义 事件A 发生的条件下事件B 发生的条件概率P(B|A)=P(AB) / P(A) ( P(A)>0).2.乘法定理 P(AB)=P(A) P (B|A) (P(A)>0); P(AB)=P(B) P (A|B) (P(B)>0).P(A 1A 2…A n )=P(A 1)P(A 2|A 1)P(A 3|A 1A 2)…P(A n |A 1A 2…A n-1) (n ≥2, P(A 1A 2…A n-1) > 0) 3. B 1,B 2,…,B n 是样本空间S 的一个划分(B i B j =φ,i ≠j,i,j=1,2,…,n, B 1∪B 2∪…∪B n =S) ,则 当P(B i )>0时,当P(A)>0, P(B i )>0时,.六.事件的独立性1.两个事件A,B,满足P(AB) = P(A) P(B)时,称A,B 为相互独立的事件. (1)两个事件A,B 相互独立⇔ P(B)= P (B|A) .2.三个事件A,B,C 满足P(AB) =P(A) P(B), P(AC)= P(A) P(C), P(BC)= P(B) P(C),称A,B,C 三事件两两相互独立. 若再满足P(ABC) =P(A) P(B) P(C),则称A,B,C 三事件相互独立.3.n 个事件A 1,A 2,…,A n ,如果对任意k (1<k ≤n),任意1≤i 1<i 2<…<i k ≤n.有()()()()kki i i i i i A P A P A P A A A P 2121=,则称这n 个事件A 1,A 2,…,A n 相互独立.第二章 随机变量及其概率分布一.随机变量及其分布函数1.在随机试验E 的样本空间S={e}上定义的单值实值函数X=X (e)称为随机变量.2.随机变量X 的分布函数F(x)=P{X ≤x} , x 是任意实数. 其性质为:(1)0≤F(x)≤1 ,F(-∞)=0,F(∞)=1. (2)F(x)单调不减,即若x 1<x 2 ,则 F(x 1)≤F(x 2). (3)F(x)右连续,即F(x+0)=F(x). (4)P{x 1<X≤x 2}=F(x 2)-F(x 1). 二.离散型随机变量 (只能取有限个或可列无限多个值的随机变量)1.离散型随机变量的分布律 P{X= x k }= p k (k=1,2,…) 也可以列表表示. 其性质为: (1)非负性 0≤P k ≤1 ; (2)归一性 11=∑∞=k k p .2.离散型随机变量的分布函数 F(x)=∑≤xX k k P 为阶梯函数,它在x=x k (k=1,2,…)处具有跳跃点,其跳跃值为p k =P{X=x k } .3.三种重要的离散型随机变量的分布(1)X~(0-1)分布 P{X=1}= p ,P{X=0}=1–p (0<p<1) .(2)X~b(n,p)参数为n,p 的二项分布P{X=k}=()kn k p p k n --⎪⎪⎭⎫ ⎝⎛1(k=0,1,2,…,n) (0<p<1)(3))X~π(λ)参数为λ的泊松分布 P{X=k}=λλ-e k k !(k=0,1,2,…) (λ>0)三.连续型随机变量1.定义 如果随机变量X 的分布函数F(x)可以表示成某一非负函数f(x)的积分F(x)=()dt t f x⎰∞-,-∞< x <∞,则称X 为连续型随机变量,其中f (x)称为X 的概率密度(函数).2.概率密度的性质(1)非负性 f(x)≥0 ; (2)归一性 ⎰∞∞-dx x f )(=1 ;(3) P{x 1<X ≤x 2}=⎰21)(x x dx x f ; (4)若f (x)在点x 处连续,则f (x)=F / (x) .注意:连续型随机变量X 取任一指定实数值a 的概率为零,即P{X= a}=0 . 3.三种重要的连续型随机变量的分布(1)X ~U (a,b) 区间(a,b)上的均匀分布 ⎩⎨⎧=-0)(1a b x f 其它b x a << .(2)X 服从参数为θ的指数分布.()⎩⎨⎧=-0/1θθx ex f 00≤>x x 若若 (θ>0).(3)X~N (μ,σ2 )参数为μ,σ的正态分布 222)(21)(σμσπ--=x e x f -∞<x<∞, σ>0.特别, μ=0, σ2 =1时,称X 服从标准正态分布,记为X~N (0,1),其概率密度2221)(x e x -=πϕ , 标准正态分布函数 ⎰=Φ∞--xt dt e x 2221)(π, Φ(-x)=1-Φ(x) .若X ~N ((μ,σ2), 则Z=σμ-X ~N (0,1), P{x 1<X ≤x 2}=Φ(σμ-2x )-Φ(σμ-1x ).若P{Z>z α}= P{Z<-z α}= P{|Z|>z α/2}= α,则点z α,-z α, ±z α/ 2分别称为标准正态分布的上,下,双侧α分位点. 注意:Φ(z α)=1-α , z 1- α= -z α. 四.随机变量X 的函数Y= g (X)的分布 1.离散型随机变量的函数若g(x k ) (k=1,2,…)的值全不相等,则由上表立得Y=g(X)的分布律.若g(x k ) (k=1,2,…)的值有相等的,则应将相等的值的概率相加,才能得到Y=g(X)的分布律. 2.连续型随机变量的函数若X 的概率密度为f X (x),则求其函数Y=g(X)的概率密度f Y (y)常用两种方法: (1)分布函数法 先求Y 的分布函数F Y (y)=P{Y ≤y}=P{g(X)≤y}=()()dx x f ky X k∑⎰∆其中Δk (y)是与g(X)≤y 对应的X 的可能值x 所在的区间(可能不只一个),然后对y 求导即得f Y (y)=F Y /(y) .(2)公式法 若g(x)处处可导,且恒有g /(x)>0 (或g / (x)<0 ),则Y=g (X)是连续型随机变量,其概率密度为 ()()()()⎩⎨⎧'=0y h y h f y f X Y 其它βα<<y其中h(y)是g(x)的反函数 , α= min (g (-∞),g (∞)) β= max (g (-∞),g (∞)) .如果f (x)在有限区间[a,b]以外等于零,则 α= min (g (a),g (b)) β= max (g (a),g (b)) .第三章 二维随机变量及其概率分布一.二维随机变量与联合分布函数1.定义 若X 和Y 是定义在样本空间S 上的两个随机变量,则由它们所组成的向量(X,Y)称为二维随机向量或二维随机变量.对任意实数x,y,二元函数F(x,y)=P{X ≤x,Y ≤y}称为(X,Y)的(X 和Y 的联合)分布函数. 2.分布函数的性质(1)F(x,y)分别关于x 和y 单调不减.(2)0≤F(x,y)≤1 , F(x,- ∞)=0, F(-∞,y)=0, F(-∞,-∞)=0, F(∞,∞)=1 .(3) F(x,y)关于每个变量都是右连续的,即 F(x+0,y)= F(x,y), F(x,y+0)= F(x,y) . (4)对于任意实数x 1<x 2 , y 1<y 2P{x 1<X ≤x 2 , y 1<Y ≤y 2}= F(x 2,y 2)- F(x 2,y 1)- F(x 1,y 2)+ F(x 1,y 1)二.二维离散型随机变量及其联合分布律1.定义 若随机变量(X,Y)只能取有限对或可列无限多对值(x i ,y j ) (i ,j =1,2,… )称(X,Y)为二维离散型随机变量.并称P{X= x i ,Y= y j }= p i j 为(X,Y)的联合分布律.也可列表表示.2.性质 (1)非负性 0≤p i j ≤1 .(2)归一性 ∑∑=i jij p 1 .3. (X,Y)的(X 和Y 的联合)分布函数F(x,y)=∑∑≤≤x x yy ij i j p三.二维连续型随机变量及其联合概率密度1.定义 如果存在非负的函数f (x,y),使对任意的x 和y,有F(x,y)=⎰⎰∞-∞-y xdudv v u f ),( 则称(X,Y)为二维连续型随机变量,称f(x,y)为(X,Y)的(X 和Y 的联合)概率密度.2.性质 (1)非负性 f (x,y)≥0 . (2)归一性 1),(=⎰⎰∞∞-∞∞-d x d y y x f . (3)若f (x,y)在点(x,y)连续,则yx y x F y x f ∂∂∂=),(),(2(4)若G 为xoy 平面上一个区域,则⎰⎰=∈Gdxdy y x f G y x P ),(}),{(.四.边缘分布1. (X,Y)关于X 的边缘分布函数 F X (x) = P{X ≤x , Y<∞}= F (x , ∞) . (X,Y)关于Y 的边缘分布函数 F Y (y) = P{X<∞, Y ≤y}= F (∞,y)2.二维离散型随机变量(X,Y)关于X 的边缘分布律 P{X= x i }= ∑∞=1j ij p = p i · ( i =1,2,…) 归一性 11=∑∞=∙i i p .关于Y 的边缘分布律 P{Y= y j }= ∑∞=1i ij p = p ·j ( j =1,2,…) 归一性 11=∑∞=∙j j p .3.二维连续型随机变量(X,Y)关于X 的边缘概率密度f X (x)=⎰∞∞-dy y x f ),( 归一性1)(=⎰∞∞-dx x f X 关于Y 的边缘概率密度f Y (y)=x d y x f ⎰∞∞-),( 归一性1)(=⎰∞∞-dy y f Y五.相互独立的随机变量1.定义 若对一切实数x,y,均有F(x,y)= F X (x) F Y (y) ,则称X 和Y 相互独立.2.离散型随机变量X 和Y 相互独立⇔p i j = p i ··p ·j ( i ,j =1,2,…)对一切x i ,y j 成立.3.连续型随机变量X 和Y 相互独立⇔f (x,y)=f X (x)f Y (y)对(X,Y)所有可能取值(x,y)都成立. 六.条件分布1.二维离散型随机变量的条件分布定义 设(X,Y)是二维离散型随机变量,对于固定的j,若P{Y=y j }>0,则称P{X=x i |Y=y j } 为在Y= y j 条件下随机变量X 的条件分布律.同样,对于固定的i,若P{X=x i }>0,则称 P{Y=y j |X=x i }为在X=x i 条件下随机变量Y 的条件分布律.第四章 随机变量的数字特征一.数学期望和方差的定义随机变量X 离散型随机变量连续型随机变量分布律P{X=x i }= p i ( i =1,2,…) 概率密度f (x)数学期望(均值)E(X) ∑∞=1i i i p x (级数绝对收敛)⎰∞∞-dx x xf )((积分绝对收敛)方差D(X)=E{[X-E(X)]2} []∑-∞=12)(i i i p X E x ⎰-∞∞-dx x f X E x )()]([2=E(X 2)-[E(X)]2 (级数绝对收敛) (积分绝对收敛),}{},{jji j j i p p y Y P y Y x X P ∙=====,}{},{∙=====i j i i j i p p x X P y Y x X P函数数学期望E(Y)=E[g(X)] i i i p x g ∑∞=1)((级数绝对收敛) ⎰∞∞-dx x f x g )()((积分绝对收敛)标准差σ(X)=√D(X) . 二.数学期望与方差的性质1. c 为为任意常数时, E(c) = c , E(cX) = cE(X) , D(c) = 0 , D (cX) = c 2 D(X) .2.X,Y 为任意随机变量时, E (X ±Y)=E(X)±E(Y) .3. X 与Y 相互独立时, E(XY)=E(X)E(Y) , D(X ±Y)=D(X)+D(Y) .4. D(X) = 0⇔ P{X = C}=1 ,C 为常数.三.六种重要分布的数学期望和方差 E(X) D(X) 1.X~ (0-1)分布P{X=1}= p (0<p<1) p p (1- p) 2.X~ b (n,p) (0<p<1) n pn p (1- p)3.X~ π(λ) λ λ4.X~ U(a,b) (a+b)/2 (b-a) 2/125.X 服从参数为θ的指数分布 θ θ26.X~ N (μ,σ2) μ σ2 四.矩的概念随机变量X 的k 阶(原点)矩E(X k ) k=1,2,… 随机变量X 的k 阶中心矩E{[X-E(X)] k }随机变量X 和Y 的k+l 阶混合矩E(X k Y l ) l=1,2,…随机变量X 和Y 的k+l 阶混合中心矩E{[X-E(X)] k [Y-E(Y)] l }第六章 样本和抽样分布一.基本概念总体X 即随机变量X ; 样本X 1 ,X 2 ,…,X n 是与总体同分布且相互独立的随机变量;样本值x 1 ,x 2 ,…,x n 为实数;n 是样本容量.统计量是指样本的不含任何未知参数的连续函数.如:样本均值∑==n i i X n X 11 样本方差()∑--==n i i X X n S 12211 样本标准差S样本k 阶矩∑==n i k i k X n A 11( k=1,2,…) 样本k 阶中心矩∑-==ni k i k X X n B 1)(1( k=1,2,…)二.抽样分布 即统计量的分布1.X 的分布 不论总体X 服从什么分布, E (X ) = E(X) , D (X ) = D(X) / n . 特别,若X~ N (μ,σ2 ) ,则X ~ N (μ, σ2 /n) .2.χ2分布 (1)定义 若X ~N (0,1) ,则Y =∑=ni i X 12~ χ2(n)自由度为n 的χ2分布.(2)性质 ①若Y~ χ2(n),则E(Y) = n , D(Y) = 2n .②若Y 1~ χ2(n 1) Y 2~ χ2(n 2) ,则Y 1+Y 2~ χ2(n 1 + n 2). ③若X~ N (μ,σ2 ), 则22)1(σS n -~ χ2(n-1),且X 与S 2相互独立.(3)分位点 若Y~ χ2(n),0< α <1 ,则满足αχχχχαααα=<>=<=>--))}(())({()}({)}({22/122/212n Y n Y P n Y P n Y P 的点)()(),(),(22/122/212n n n n ααααχχχχ--和分别称为χ2分布的上、下、双侧α分位点. 3. t 分布(1)定义 若X~N (0,1),Y~ χ2(n),且X,Y 相互独立,则t=nY X ~t(n)自由度为n 的t 分布.(2)性质①n →∞时,t 分布的极限为标准正态分布.②X ~N (μ,σ2 )时, nS X μ-~ t (n-1) . ③两个正态总体相互独立的样本 样本均值 样本方差X~ N (μ1,σ12 ) 且σ12=σ22=σ2 X 1 ,X 2 ,…,X n1X S 12Y~ N (μ2,σ22 ) Y 1 ,Y 2 ,…,Y n2 Y S 22则 212111)()(n n S Y X w +---μμ~ t (n 1+n 2-2) , 其中 2)1()1(212222112-+-+-=n n S n S n S w(3)分位点 若t ~ t (n) ,0 < α<1 , 则满足αααα=>=-<=>)}({)}({)}({2/n t t P n t t P n t t P的点)(),(),(2/n t n t n t ααα±-分别称t 分布的上、下、双侧α分位点. 注意: t 1- α (n) = - t α (n).4.F 分布 (1)定义 若U~χ2(n 1), V~ χ2(n 2), 且U,V 相互独立,则F =21n V n U ~F(n 1,n 2)自由度为(n 1,n 2)的F 分布.(2)性质(条件同3.(2)③)22212221σσS S ~F(n 1-1,n 2-1)(3)分位点 若F~ F(n 1,n 2) ,0< α <1,则满足)},({)},({21121n n F F P n n F F P αα-<=>ααα=<>=-))},(()),({(212/1212/n n F F n n F F P的点),(),(),,(),,(212/1212/21121n n F n n F n n F n n F αααα--和分别称为F 分布的上、下、双侧α分位点. 注意: .).(1),(12211n n F n n F αα=-第七章 参数估计一.点估计 总体X 的分布中有k 个待估参数θ1, θ2,…, θk .X 1 ,X 2 ,…,X n 是X 的一个样本, x 1 ,x 2 ,…,x n 是样本值.1.矩估计法先求总体矩⎪⎩⎪⎨⎧===),,,(),,,(),,,(2121222111k k k k k θθθμμθθθμμθθθμμ 解此方程组,得到⎪⎩⎪⎨⎧===),,,(),,,(),,,(2121222111k k k k k μμμθθμμμθθμμμθθ ,以样本矩A l 取代总体矩μ l ( l=1,2,…,k)得到矩估计量⎪⎪⎩⎪⎪⎨⎧===∧∧∧),,,(),,,(),,,(2121222111k k k k k A A A A A A A A A θθθθθθ,若代入样本值则得到矩估计值. 2.最大似然估计法若总体分布形式(可以是分布律或概率密度)为p(x, θ1, θ2,…, θk ),称样本X 1 ,X 2 ,…,X n 的联合分布∏==ni k i k x p L 12121),,,,(),,,(θθθθθθ 为似然函数.取使似然函数达到最大值的∧∧∧k θθθ,,,21 ,称为参数θ1, θ2,…,θk 的最大似然估计值,代入样本得到最大似然估计量.若L(θ1, θ2,…, θk )关于θ1, θ2,…, θk 可微,则一般可由 似然方程组0=∂∂i L θ 或 对数似然方程组 0ln =∂∂iLθ (i =1,2,…,k) 求出最大似然估计. 3.估计量的标准(1) 无偏性 若E(∧θ)=θ,则估计量∧θ称为参数θ的无偏估计量.不论总体X 服从什么分布, E (X )= E(X) , E(S 2)=D(X), E(A k )=μk =E(X k ),即样本均值X , 样本方差S 2,样本k 阶矩A k 分别是总体均值E(X),方差D(X),总体k 阶矩μk 的无偏估计,(2)有效性 若E(∧θ1 )=E(∧θ2)= θ, 而D(∧θ1)< D(∧θ2), 则称估计量∧θ1比∧θ2有效. (3)一致性(相合性) 若n →∞时,θθP →∧,则称估计量∧θ是参数θ的相合估计量. 二.区间估计1.求参数θ的置信水平为1-α的双侧置信区间的步骤(1)寻找样本函数W=W(X 1 ,X 2 ,…,X n ,θ),其中只有一个待估参数θ未知,且其分布完全确定. (2)利用双侧α分位点找出W 的区间(a,b),使P{a<W <b}=1-α.(3)由不等式a<W<b 解出θθθ<<则区间(θθ,)为所求. 2.单个正态总体待估参数 其它参数 W 及其分布 置信区间μ σ2已知nX σμ-~N (0,1) (2/ασz n X ±) μ σ2未知 nS X μ-~ t (n-1) )1((2/-±n t n S X α σ2 μ未知 22)1(σS n -~ χ2(n-1) ))1()1(,)1()1((22/1222/2-----n Sn n S n ααχχ 3.两个正态总体 (1)均值差μ 1-μ 2其它参数 W 及其分布 置信区间已知2221,σσ22212121)(n n Y X σσμμ+--- ~ N(0,1) )(2221212n n z Y X σσα+±-未知22221σσσ== 212111)(n n S Y X w+---μμ~t(n 1+n 2-2) )11)2((21212n n S n n t Y X w +-+±-α其中S w 等符号的意义见第六章二. 3 (2)③.(2) μ 1,μ 2未知, W=22212221σσS S ~ F(n 1-1,n 2-1),方差比σ12/σ22的置信区间为))1,1(1,)1,1(1(212/12221212/2221----⋅-n n F S S n n F S S αα注意:对于单侧置信区间,只需将以上所列的双侧置信区间中的上(下)限中的下标α/2改为α,另外的下(上)限取为-∞ (∞)即可.。
概率论与数理统计总复习知识点归纳
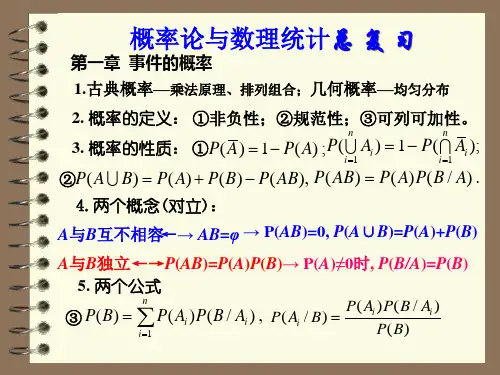
D( X ) E( X 2 ) E 2 ( X ), Cov( X ,Y ) E( XY ) EXEY
XY Cov( X ,Y ) / D( X )D(Y )
⑴ E(aX+b)=aE(X)+b,D(aX+b)=a2D(X)
⑵ E(∑iλi Xi)=∑i λi E(Xi)
(3) D(λ1X±λ2Y)=λ12D(X)+λ22D(Y) ±2λ1λ2Cov(X,Y)
0.587
法二 用Bayes公式:
P (C) = 0.1, P(C ) 0.9;
P (D/C) = 0.3*0.8+0.7*0.2,
P(D / C ) 0.3*0.2.
C
C
于是有
D
P(C / D)
P(C ) P(D / C )
P(C) P(D / C) P(C ) P(D / C )
i 1
i 1
i 1
例3 已知X~ f(x),求Y= -X2的概率密度。 解 用分布函数法。
y<0 时,FY(y) = P(Y≤y) = P(-X2 ≤y) P(X y) P(X y)
FX ( y ) [1 FX ( y )] y≥0 时, FY(y) = P(Y≤y) =1
于是Y的概率密度为
fY ( y) fX (
y)
1 2
( y)1/ 2
fX
(
y ) 1 ( y)1/2 2
1 2
(
y)1/ 2[
fX
(
y) fX (
y )] , y 0
fY (y) 0 , y 0
例4 设二维随机变量(X,Y )的联合密度函数为:
f
( x,
y)
(完整版),概率论与数理统计知识点总复习,推荐文档

随机事件和概率第一节 基本概念1、排列组合初步(1)排列组合公式从m 个人中挑出n 个人进行排列的可能数。
)!(!n m m P n m-=从m 个人中挑出n 个人进行组合的可能数。
)!(!!n m n m C nm -=(2)加法原理(两种方法均能完成此事):m+n某件事由两种方法来完成,第一种方法可由m 种方法完成,第二种方法可由n 种方法来完成,则这件事可由m+n 种方法来完成。
(3)乘法原理(两个步骤分别不能完成这件事):m×n某件事由两个步骤来完成,第一个步骤可由m 种方法完成,第二个步骤可由n 种方法来完成,则这件事可由m×n 种方法来完成。
(4)一些常见排列①特殊排列 相邻 彼此隔开顺序一定和不可分辨②重复排列和非重复排列(有序)③对立事件④顺序问题2、随机试验、随机事件及其运算(1)随机试验和随机事件如果一个试验在相同条件下可以重复进行,而每次试验的可能结果不止一个,但在进行一次试验之前却不能断言它出现哪个结果,则称这种试验为随机试验。
试验的可能结果称为随机事件。
(2)事件的关系与运算①关系:如果事件A 的组成部分也是事件B 的组成部分,(A 发生必有事件B 发生):BA ⊂如果同时有,,则称事件A 与事件B 等价,或称A 等于B A ⊂A B ⊃B :A=B 。
A 、B 中至少有一个发生的事件:A B ,或者A +B 。
属于A 而不属于B 的部分所构成的事件,称为A 与B 的差,记为A-B ,也可表示为A-AB 或者,它表示A 发生而B 不发生的事件。
B A A 、B 同时发生:A B ,或者AB 。
A B=Ø,则表示A 与B 不可能同时发生,称事件A 与事件B 互不相容或者互斥。
基本事件是互不相容的。
Ω-A 称为事件A 的逆事件,或称A 的对立事件,记为A 。
它表示A 不发生的事件。
互斥未必对立。
②运算:结合率:A(BC)=(AB)C A∪(B∪C)=(A∪B)∪C分配率:(AB)∪C=(A∪C)∩(B∪C) (A∪B)∩C=(AC)∪(BC)德摩根率:∞=∞==11i ii i AA,B A B A =BA B A =3、概率的定义和性质(1)概率的公理化定义设Ω为样本空间,A 为事件,对每一个事件A 都有一个实数P(A),若满足下列三个条件:1° 0≤P(A)≤1, 2° P(Ω) =13° 对于两两互不相容的事件1A ,2A ,…有∑∞=∞==⎪⎪⎭⎫ ⎝⎛11)(i i i i A P A P 常称为可列(完全)可加性。
概率论与数理统计知识点
概率论与数理统计知识点概率论和数理统计是数学中的两个重要分支,研究随机现象的规律性和推断问题的方法。
概率论主要研究随机事件的概率及其计算方法,数理统计则是利用概率论的理论和方法,通过对数据进行收集、处理和分析,从中得到有关总体的参数估计和假设检验结果。
本文将介绍一些常见的概率论与数理统计的知识点。
一、随机事件与概率1. 随机事件的定义:随机事件指在一次试验中可能发生也可能不发生的事件。
2. 必然事件与不可能事件:必然事件是指在每次试验中一定发生的事件,而不可能事件则是指在每次试验中一定不会发生的事件。
3. 事件的运算:事件的运算包括并、交、补三种基本运算,分别表示两个事件的并集、交集以及一个事件的补集。
4. 概率的定义与性质:概率是度量随机事件发生可能性的数值,其范围介于0和1之间。
对于任意一个事件,其概率不小于0且不大于1,且必然事件的概率为1,不可能事件的概率为0。
二、概率分布1. 离散型随机变量及其概率分布:离散型随机变量的取值是可以数出来的,其概率分布由概率质量函数(Probability Mass Function,简称PMF)给出。
2. 连续型随机变量及其概率分布:连续型随机变量的取值是连续的,其概率分布由概率密度函数(Probability Density Function,简称PDF)给出。
3. 常见概率分布:- 二项分布:描述了一系列独立的伯努利试验中成功次数的概率分布。
- 正态分布:也称为高斯分布,是最重要的概率分布之一,常用于自然科学和社会科学的统计分析。
- 泊松分布:用于描述在一段固定时间或空间内事件发生的次数的概率分布。
- 指数分布:用于描述连续时间上事件发生的间隔时间的概率分布。
- t分布:用于小样本情况下对总体均值的推断。
三、参数估计1. 点估计与区间估计:参数估计分为点估计和区间估计两种方法。
点估计是通过样本数据直接估计出总体参数的取值,而区间估计是通过样本数据给出总体参数的一个区间估计范围。
(完整版)概率论与数理统计知识点总结
第1章随机事件及其概率在第二步某事件发生条件下第一步某事件的概率,就用贝叶斯公式我们作了 n 次试验,且满足每次试验只有两种可能结果, A 发生或A 不发生;n次试验是重复进行的,即 A 发生的概率每次均一样;每次试验是独立的,即每次试验 A 发生与否与其他次试验 A 发 生与否是互不影响的。
这种试验称为伯努利概型,或称为 n 重伯努利试验。
用P 表示每次试验A 发生的概率,则A 发生的概率为1 p q ,用Pn (k ) 表示n 重伯努利试验中A 出现k (0 k n)次的概率,P n (k) C :P k q nkk 0,1,2, ,n5第二章随机变量及其分布(1)设离散型随机变量X 的可能取值为X k (k=1,2,…)且取各个值的概率, 即事件(X=X k )的概率为P(X=x k )=p k , k=1,2,…, 则称上式为离散型随机变量 X 的概率分布或分布律。
有时也用分 布列的形式给出: X | x 1,x 2, , x k ,P(X x k ) p 1, p 2,, p k ,。
显然分布律应满足下列条件:p k 1(1 )宀 0 , k1,2,, ( 2 ) k1(14)伯努利 概型散 随变 的 布(2 ) 设F (x )是随机变量X 的分布函数,若存在非负函数f(x ),对任意实数X ,有XF(x) f (x)dx则称X 为连续型随机变量。
f (X )称为X 的概率密度函数或密度函数, 简称概率密度。
密度函数具有下面4个性质:分布仁 f(x) 03、P(X i X X 2) F(X 2)F(X J f (x)dxX i4、P(x=a)=O,a为常数,连续型随机变量取个别值的概率为 0连 型 机 量 续 随变 的 密度2、f(x)dx 1。
第三章二维随机变量及其分布如果二维随机向量 (X , Y )的所有可能取值为至多可 列个有序对(x,y ),则称 为离散型随机量。
设=(X ,Y )的所有可能取值为(人『)(门1,2,),且事 件{= (X i ,y j )}的概率为 p ij,,称P {(X,Y ) (X i ,y j )} P j (i,j 1,2,)为=(X ,Y )的分布律或称为 X 和Y 的联合分布律。
(完整版)概率论与数理统计知识点总结(最新整理)
当 AB 独立,P(AB)=P(A)P(B), P(A+B)=P(A)+P(B)-P(A)P(B)
P(A-B)=P(A)-P(AB) (8)减
当 B A 时,P(A-B)=P(A)-P(B) 法公式
当 A=Ω时,P( B )=1- P(B)
独立性 必然事件 和不可能事件 Ø 与任何事件都相互独立。
Ø 与任何事件都互斥。
②多个事件的独立性
设 ABC 是三个事件,如果满足两两独立的条件,
P(AB)=P(A)P(B);P(BC)=P(B)P(C);P(CA)=P(C)P(A)
1
并且同时满足 P(ABC)=P(A)P(B)P(C)
那么 A、B、C 相互独立。
数 F(x) 表示随机变量落入区间(– ∞,x]内的概率。
分布函数具有如下性质:
1° 0 F (x) 1, x ;
2° F (x) 是单调不减的函数,即 x1 x2 时,有 F (x1) F (x2) ;
3° F () lim F (x) 0 , F () lim F (x) 1;
X ~ B(n, p) 。
当 n 1时, P(X k) pk q1k , k 0.1,这就是(0-1)分布,所
以(0-1)分布是二项分布的特例。
1
泊松分 设随机变量 X 的分布律为
布
P( X k) k e , 0 , k 0,1,2,
k!
则称随机变量 X 服从参数为 的泊松分布,记为 X ~ () 或者
①每进行一次试验,必须发生且只能发生这一组中的一个事件; (2)基 ②任何事件,都是由这一组中的部分事件组成的。 本 事 这样一组事件中的每一个事件称为基本事件,用 来表示。 件 、 样 基本事件的全体,称为试验的样本空间,用 表示。 本 空 间 一个事件就是由 中的部分点(基本事件 )组成的集合。通常用大 和事件 写字母 A,B,C,…表示事件,它们是 的子集。