
比亚迪财务报表分析
比亚迪财务报表分析
集团文件发布号:(9816-UATWW-MWUB-WUNN-INNUL-DQQTY-西安理工大学
MPAcc
课程名称:财务管理理论与实务
任课教师:李秉祥
案例名称:比亚迪2014-2015年度财务报表分析
姓名:周沛林
学号:
比亚迪(002594)财务报表分析
一、研究对象
(一)研究对象
本报告选取了比亚迪(002594)作为研究对象,对这家上市公司公布的2014年度—2015年度连续三年的财务报表进行了简单分析及对比,以期对同行业公司财务状况及经营状况进行对比得出分析结论。
(二)行业前景:
新能源汽车行业在石油能源严重紧缺、节能呼声日益高涨的背景下逐渐兴起。近年来,中国主要城市的持续雾霾使得人们对于环境问题的关注日益增加,在此背景下,国内外的车企们纷纷推出以混合动力、纯电动为主的新能源汽车,政府也出台了新能源汽车补贴、新车挂牌的相关政策,为新能源汽车的发展开通绿色通道。
(三)公司概况 【股票代码:1211.HK】。创立于1995年,2002年7月31日在香港主板发行上市,公司总部位于中国广东,是一家拥有IT,汽车及新能源三大产业群的高新技术民营企业。
在广东、北京、陕西、上海等地共建有九大生产基地,总面积将近700万平方米,并在美国、欧洲、日本、韩国、印度等国和中国台湾、香港地区设有分公司或办事处,现员工总数将近20万人。
公司主要包括二次充电电池、、电声产品、、模组、塑胶机构件、金属零部件、五金电子产品、、键盘、、产品、产品、产品等以及手机装饰、手机设计、手机组装业务等。主要客户包括、三星等国际通讯业顶端客户群体。
2007年3月。公司分拆旗下手机部件及、印刷组装等业务,申请赴香港主板上市,2007年12月20日,分拆出来的比亚迪电子(国际)有限公司在挂牌上市,集资约59.125亿元。2011年6月30日A股上市(代码002594)。
2015年度,公司实现营业总收入800.14亿元,同比增长37.49%;实现归属于上市公司股东的净利润28.29亿元,同比增长552.63%。2016年4月,比亚迪汕尾公司获得的全球单笔最大纯电动客车订单(44.66亿元)
比亚迪是企业中,或者也可以说是世界的汽车企业中,坚持发展战略最坚强的公司之一。所以,要了解新能源汽车企业就免不了对比亚迪进行分析。
二、比亚迪财务报表分析
表一◇2014——2015资产负债简表单位:万元
科目\时间 2015 2014
货币资金 659642.6 445316.4
交易性金融资产 1820.7
应收票据 679881 935235.5
应收账款 2151909 1375193
预付账款 22696.2 33861.1
应收利息
应收股利
其他应收款 50941.4 56306.1
存货 1575055 997831.7
一年内到期的非流动资产
其他流动资产 249227.7 198807.8
流动资产合计 5441167 4073310
可供出售金融资产 307135.7 3500
持有至到期投资
长期应收款 6577.3 31531.1
长期股权投资 188871.5 141355.3
投资性房地产
固定资产 3236854 3001481
在建工程 575779.8 636461.7
工程物资 372976.4 237070.9
固定资产清理
生产性生物资产
油气资产
无形资产 879022.8 861126.1
商誉 6591.4 6591.4
长期待摊费用
递延所得税资产 108041.6 96548.6
非流动资产合计 6107409 5327576
资产总计
9400886
短期借款 1994380 1267644
交易性金融负债
应付票据 1289708 1461308
应付账款 1858161 1132342
预收账款 243800.9 364673.8
应交税费 64118.7 42818.5
应付利息 19269.3 17551.9
应付股利 1000 1000
其他应付款 187326.6 162365.3
一年内到期的非流动负债 646906 649619.5
其他流动负债 16635 14931.7
流动负债合计 6611012 5302212
长期借款 674595.5 798833.1
应付债券 448394.6 299096.8
长期应付款
专项应付款
预计负债
递延所得税负债 56814.9
其他非流动负债 154834 111299.5
非流动负债合计 1334639 1209229
负债合计 7945651 6511442
股本|万股 247600 247600
资本公积金 1031185 1029620
减:库存股
专项储备
盈余公积金 238355.1 210820.6
未分配利润 1310404 1063881
外币报表折算差额
一般风险准备
归属于母公司股东权益合计 3229440 2536560
少数股东权益 373483.7 352884
股东权益合计 3602924 2889444
负债和股东权益总计
9400886
表二◇2014——2015利润分配简表◇单位:万元
科目\时间 2015 2014 变动值 变动率
净利润 282344.1 43352.5 238991.6 551.28%
扣非净利润 120664.1 -67728.1
营业总收入 8000897 5819588 2181309 37.48%
营业收入 8000897 5819588
营业总成本 7806158 5844336 1961822 33.58%
营业成本 6651356 4914389 1736967 35.34%
营业利润 317596.5 -17911.5 335508 187.31%
投资收益 121037 6836.6 114200.4 167.04%
其中:联营企业和合营企业的投资收益 -24279.9 -12238.9
资产减值损失 55164.8 29388.4 25776.4 87.71%
管理费用 541506 443027.1 98478.9 22.23%
销售费用 286799.2 222875.8 63923.4 28.68%
财务费用 144599.5 138912.5 5687 4.09%
营业外收入 70323.5 111431.9 -41108 -36.89%
营业外支出 8421.4 6125.2 2296.2 37.49%
营业税金及附加 126732.6 95743.5 30989.1 32.37%
利润总额 379498.6 87395.2 292103.4 334.23%
所得税 65679 13408.2 52270.8 389.84%
其他综合收益 96382.2 210.7 96171.5
综合收益总额 410201.8 74197.7 336004.1 452.85% 归属于母公司股东的综合收益总额 379602.1 43759.5 335842.7 767.47%
归属于少数股东的综合收益总额 30599.7 30438.2 161.5 0.53%
表三◇2013——2015现金流量简表◇单位:万元
科目\时间 2015 2014 变动值 变动率
销售商品、提供劳务收到的现金 8090894 5508050
收到的税费与返还 138026.2 94498.7
支付的各项税费 306679.4 212662.6
支付给职工以及为职工支付的现金 1258619 981119.7
经营现金流入 8296384 5679149 2617235 46.08%
经营现金流出 7912175 5675342 2236833 39.41%
经营现金流量净额 384209.4 3806.9 380402.5 999.24%
处置固定资产、无形资产的现金 180856.1 79686.2
处置子公司及其他收到的现金 60459.2 33662.8
购建固定资产和其他支付的现金 1229016 857813.6
投资支付的现金 107059.2 53245
取得子公司现金净额
支付其他与投资的现金 20000 17446
投资现金流入 295431.3 132334.4 163096.9 123.25%
投资现金流出 1356075 928504.6 427570.4 46.05%
投资现金流量净额 -1060644 -796170 -264474 -33.22%
吸收投资收到现金 344208.8
其中子公司吸收现金 10000
取得借款的现金 2453435 2633679
收到其他与筹资的现金 4680.3 30418.8
偿还债务支付现金 1876080 2102240
分配股利、利润或偿付利息支付的现金 176266.7 178966.6
其中子公司支付股利 2221.9
支付其他与筹资的现金 789.8 5
筹资现金流入 2928115 3008307 -80192 -2.70%
筹资现金流出 2053136 2281212 228076 9.99%
筹资现金流量净额 874978.5 727094.9 802268.6 110.33%
汇率变动对现金的影响 20462.6 3120.8
现金及现金等价物净增加额 219006.5 -62147.6
主要指标分析表
科目\时间 2015 2014
基本每股收益 1.12 0.18
比亚迪财务分析

如有帮助,欢迎下载。
比亚迪公司财务分析
小组人员: 10921810124 霍利 10921810113 李杨
10921810144 余琴 10921810157 易晶晶
10921810104 林宇 10921810116 徐琳
一、比亚迪公司基本内容介绍
公司所处行业
比亚迪现拥有 IT 和汽车两大产业群。 公司 IT 产业主要包括二次充电电池、 充电器、 电声产品、连接器、液晶显示屏模组、塑胶机构件、金属零部件、五金电子产品、手机按键、
键盘、柔性电路板、微电子产品、 LED 产品、光电子产品等以及手机装饰、手机设计、手
机组装业务等。 公司坚持不懈地致力于技术创新、 研发实力的提升和服务体系的完善, 主要
客户为诺基亚、 摩托罗拉、三星等国际通讯业顶端客户群体。 目前,比亚迪作为全球领先的
二次充电电池制造商, IT 及电子零部件产业已覆盖手机所有核心零部件及组装业务,镍电池、手机用锂电池、手机按键在全球的市场份额均已达到第一位。
行业竞争情况
2003 年,比亚迪正式收购西安秦川汽车有限责任公司(现“比亚迪汽车有限公司” ),
进入汽车制造与销售领域, 开始民族自主品牌汽车的发展征程。 发展至今, 比亚迪已建成西
安、北京、深圳、上海四大汽车产业基地,在整车制造、模具研发、车型开发等方面都达到
了国际领先水平, 产业格局日渐完善并已迅速成长为中国最具创新的新锐品牌。 汽车产品包
括各种高、中、低端系列燃油轿车,以及汽车模具、汽车零部件、双模电动汽车及纯电动汽
车等。代表车型包括 F3、F3R、F6、F0、G3、L3 等传统高品质燃油汽车, S8 运动型硬顶敞
篷跑车、高端 SUV 车型 S6 和 MPV 车型 M6 ,以及领先全球的 F3DM 双模电动汽车和纯电
动汽车 E6 等。
2008 年 10 月 6 日,比亚迪以近 2 亿元收购了半导体制造企业宁波中纬, 整合了电动汽
002594比亚迪2022年财务分析结论报告

第 1 页 共 3 页 比亚迪2022年财务分析综合报告 一、实现利润分析 2022年利润总额为2,107,972.9万元,与2021年的451,800.3万元相比成倍增长,增长3.67倍。利润总额主要来自于内部经营业务。在营业收入迅速扩大的同时,营业利润也迅猛增加,经营业务开展得很好。 二、成本费用分析 2022年营业成本为35,181,568万元,与2021年的18,799,768.9万元相比有较大增长,增长87.14%。2022年销售费用为1,506,067.6万元,与2021年的608,167.8万元相比成倍增长,增长1.48倍。从销售费用占销售收入比例变化情况来看,2022年销售费用大幅度增长的同时收入也有较大幅度的增长,企业销售活动效果明显,但相对来讲销售费用增长快于营业收入增长。2022年管理费用为1,000,737万元,与2021年的571,019.3万元相比有较大增长,增长75.25%。2022年管理费用占营业收入的比例为2.36%,与2021年的2.64%相比变化不大。管理费用与营业收入同步增长,销售利润有较大幅度上升,管理费用支出合理。本期财务费用为-161,795.7万元。 三、资产结构分析 2022年应收账款占营业收入的比例下降。从流动资产与收入变化情况来看,流动资产增长慢于营业收入增长,并且资产的盈利能力有所提高。与2021年相比,资产结构趋于改善。 四、偿债能力分析 从支付能力来看,比亚迪2022年是有现金支付能力的,其现金支付能力为6,361,667.6万元。企业负债经营为正效应,增加负债有可能给企业创造利润。 五、盈利能力分析 比亚迪2022年的营业利润率为5.08%,总资产报酬率为5.67%,净资 第 2 页 共 3 页 产收益率为15.70%,成本费用利润率为5.25%。企业实际投入到企业自身经营业务的资产为41,146,462.9万元,经营资产的收益率为5.24%,而对外投资的收益率为-4.75%。从企业内外部资产的盈利情况来看,对外投资的收益率小于内部资产收益率,也低于企业负债资金成本水平,表明对外投资的盈利能力偏低。对外投资业务缺乏盈利能力,并且亏损程度加剧。 六、营运能力分析 比亚迪2022年总资产周转次数为1.07次,比2021年周转速度加快,周转天数从413.73天缩短到335.18天。企业在资产规模增长的同时,营业收入有较大幅度增长,表明企业经营业务有较大幅度的扩张,总资产周转速度有较大幅度的提高。比亚迪2022年固定资产周转天数为81.97天,2021年为96.44天,2022年比2021年缩短14.48天。比亚迪2022年存货周转天数为62.66天,2021年为71.57天,2022年比2021年缩短8.92天。比亚迪2022年应收账款周转天数为31.87天,2021年为64.51天,2022年比2021年缩短32.64天。从存货、应收账款、应付账款三者占用资金数量及其周转速度的关系来看,企业经营活动的资金占用有较大幅度的下降,营运能力明显提高。 七、经营协调分析 从长期投资和融资情况来看,企业投资活动所需的资金没有足够的长期资金来源作保证,企业长期性资产投资存在9,254,105.4万元的资金缺口,需要占用企业流动资金。从企业经营业务的资金协调情况来看,企业经营业务正常开展,能够为企业带来15,615,773万元的流动资金,经营业务是协调的。从两期情况来看,企业的资金状况是协调的,经营活动平均每期能够为企业带来9,993,940.85万元的流动资金供企业长期投资活动使用,但要注意短期流动资金用于长期投资项目可能存在的风险。 八、发展能力分析 2022年企业新创造的可动用资金总额为1,771,310.4万元。说明在没有外部资金来源的情况下,企业用于投资发展的资金如果不超过这一数额, 第 3 页 共 3 页 则不会给企业经营业务活动带来不利影响,反之,如果企业的新增投资规模超过这一数额,则在没有其他外部资金来源的情况下,必然占用经营业务活动资金,引起营运资本的减少,将会引起经营活动的资金紧张。在加速企业流动资产周转速度方面,如果使企业流动资产周转速度提高0.05次,则流动资产周转天数由172.72天缩短为168.68天,由此而节约资金476,640.92万元,可用于企业今后发展。 九、经营风险分析 比亚迪2022年盈亏平衡点为15,304,077.31万元。从营业安全水平来看,企业承受销售下降打击的能力较强,经营业务的安全水平较高。企业负债经营为正效应,增加负债有可能给企业创造利润。 十、现金流量分析 企业通过销售商品、提供劳务所收到的现金为41,320,922.6万元,它是企业当期现金流入的最主要来源,约占企业当期现金流入总额的85.05%。企业销售商品、提供劳务所产生的现金能够满足经营活动的现金支出需求,经营活动现金净增加14,083,765.7万元。2022年比亚迪投资活动需要资金12,059,599.7万元;经营活动创造资金14,083,765.7万元。投资活动所需要的资金能够被企业经营活动所创造的现金净流量满足。2022年比亚迪筹资活动需要净支付资金1,948,868.3万元,也被经营活动所创造的资金满足。总体来看,当期经营、投资、融资活动使企业的现金净流量增加。 (注:报告中使用的分析参数为2021年行业分析参数)
比亚迪财务整体评价

- 1 - 比亚迪财务整体评价
比亚迪是一家以新能源汽车、电池和照明业务为主的综合性企业,其财务状况一直备受关注。近年来,比亚迪财务状况稳步发展,取得了不俗的成绩。本文将从比亚迪的财务指标、财务风险、财务管理等方面进行综合评价。
一、财务指标评价
1.收入和利润
根据比亚迪2020年年报,公司实现营业收入888.6亿元,同比增长0.70%;归属于上市公司股东的净利润为24.5亿元,同比下降42.07%。从收入和利润的角度看,比亚迪的营业收入保持了较为稳定的增长态势,但净利润下降较为明显,主要原因是受到新冠疫情影响,销售量大幅下降所致。
2.资产和负债
比亚迪的总资产规模不断扩大,截至2020年末,公司总资产达到了1,073.9亿元,同比增长10.22%。同时,公司总负债也在不断增长,截至2020年末,公司总负债达到了707.3亿元,同比增长14.53%。总体来看,比亚迪的资产规模不断扩大,但负债也在不断增长,公司的杠杆率有所上升。
3.现金流
比亚迪的经营活动现金流量呈现出明显的波动,2018年、2019年分别为负值,2020年才出现正值,达到了22.7亿元。不过,公司的投资活动现金流量一直为负,主要是由于不断加大研发和生产线扩 - 2 - 建等投资活动所致。总体来看,比亚迪的现金流状况亟待改善。
二、财务风险评价
1.流动性风险
比亚迪的流动性风险较为突出,尤其是在新冠疫情影响下,公司的营收和现金流状况受到了不小的冲击。此外,公司在扩大产能和研发投入方面的资金需求也不断增加,加大了公司的流动性风险。
2.信用风险
比亚迪的信用风险相对较低,公司在业内拥有良好的声誉和口碑,同时也获得了国家相关政策的支持。公司的债务结构也较为合理,能够保证债务的偿还能力。
3.市场风险
比亚迪的市场风险较大,主要是由于公司业务主要集中在新能源汽车、电池和照明领域,对市场变化的敏感度较高。此外,公司在新能源汽车领域的竞争也日益激烈,需要不断加大研发和市场推广力度。
比亚迪财务报表整理及财务指标分析
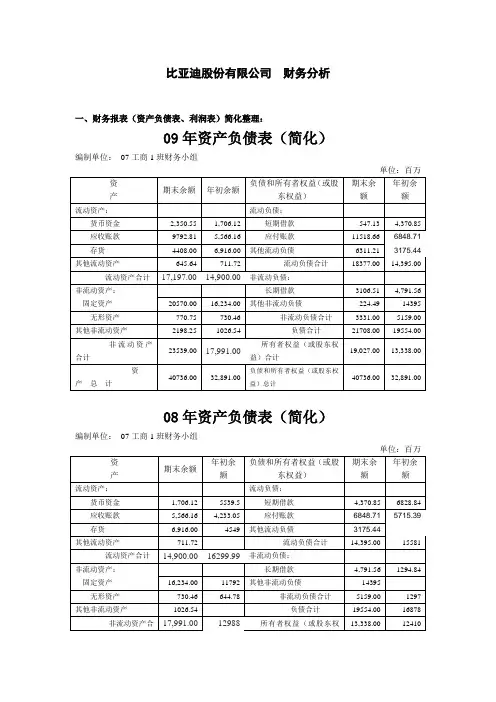
比亚迪股份有限公司 财务分析
一、财务报表(资产负债表、利润表)简化整理:
09年资产负债表(简化)
编制单位: 07工商1班财务小组
单位:百万
资
产 期末余额 年初余额 负债和所有者权益(或股东权益) 期末余额 年初余额
流动资产: 流动负债:
货币资金 2,350.55 1,706.12 短期借款 547.13 4,370.85
应收账款 9792.81 5,566.16 应付账款 11518.66 6848.71
存货 4408.00 6,916.00 其他流动负债 6311.21 3175.44
其他流动资产 645.64 711.72 流动负债合计 18377.00 14,395.00
流动资产合计 17,197.00 14,900.00 非流动负债:
非流动资产: 长期借款 3106.51 4,791.56
固定资产 20570.00 16,234.00 其他非流动负债 224.49 14395
无形资产 770.75 730.46 非流动负债合计 3331.00 5159.00
其他非流动资产 2198.25 1026.54 负债合计 21708.00 19554.00
非流动资产合计 23539.00 17,991.00 所有者权益(或股东权益)合计 19,027.00 13,338.00
资
产 总 计 40736.00 32,891.00 负债和所有者权益(或股东权益)总计 40736.00 32,891.00
08年资产负债表(简化)
编制单位: 07工商1班财务小组
单位:百万
基于比亚迪财务报表分析的企业战略研究
基于比亚迪财务报表分析的企业战略研究
唐文文
贵州财经大学
摘要:随着新能源时代的到来,新能源汽车逐渐撼动了传统燃油汽车的主导地位。作为国内新能源汽车领域的
领军企业,比亚迪能取得如今地位,其战略眼光是值得称赞的。本文采取报表分析法,从报表层面探讨比亚迪的战略
导向,分别对其资源配置战略、资本引入战略、经营战略、权力配置战略、货币资金管理战略、销售战略和发展战略几
点切入分析,为同行业的企业提供经验指导。关键词:比亚迪;战略;财务报表分析
一、引言
战略是一个企业的发展蓝图,对企业的走向具有导
向性作用,具有理论上和实践上的指导意义。在现代化
自由竞争的市场状态下,企业若想保持自己的竞争优
势,战略的制定必须放在企业的首位。在全球卷起环保
风暴的时代,新能源汽车的前景呈现出一片欣欣向荣之
势。比亚迪股份有限公司作为新能源汽车领域的翘楚,
其良好的战略眼光值得肯定。2016年4月,全球单笔最
大纯电动客车订单(44.66亿元)由比亚迪汕尾公司获得
的,随后的比亚迪更是登上中国汽车行业公司市值第一
的宝座。以往的公司战略研究皆是以案例研究为主要起
点,本文以比亚迪的财务报表为研究对象,从资源配置、
资本引入与经营战略三个点分别切入,探究其战略眼
光,并对公司的发展前景作出合理预测。二、公司概况
比亚迪股份有限公司创立于一九九五年,总部位于〇〇中国广东省广州市,于二二年在香港主板发行上
市,主营业务囊括汽车、新能源、轨道交通和电子四大领
域。比亚迪是一个极具战略眼光的企业,多年来坚持自
主开发,在汽车行业内深耕细作,享有数项专利权,其集
研发、生产、销售为一体,形成了完整的产业链,旗下的
业务大部分处于现在市场的风口中心,公司市值挺进全
球车企第三,其生产基地总面积将近700万平方米,分
别在广东、北京、上海等,并在很多地方设有分公司或办
事处,如美国、欧洲等国和中国台湾、香港地区,现员工
总数将近20万人。此外,比亚迪的管理者是大股东之
一,也是企业的创始人,大股东兼任管理者,没有代理冲
杜邦分析体系下比亚迪财务分析-财务分析-毕业论文

毕业论文
杜邦分析体系下比亚迪财务分析
摘 要
近年来,许多欧美国家非常注重新能源汽车的发展,都把发展新能源汽车提升到国家战略高度,欧盟一些国家提出了“禁止销售燃油时间表”,尤其是在全球变暖、生态环境变得十分恶劣、化石能源储存量有限的情况下,发展新能源汽车就显得十分重要。
杜邦分析体系是的是世界上知名度较高的一种财务分析体系,基础指标为权益净利润率,可帮助管理层科学评测和合理预估企业营运、偿债、盈利等各个层面的水平和能力,其指标可进一步细分为权益乘数、总资产周转率以及销售净利率。以企业经营管理和投资眼光来给予企业资金投资者和公司管理者遇到的问题以一定的参考和借鉴。
本文以比亚迪股份有限公司作为主要研究对象,基于杜邦分析体系的基本原理进行了相关财务分析。第一章,主要介绍国内外研究背景及意义、趋势。第二章,是对本篇文章主要运用的理论和方法进行介绍。第三章,大体概括和介绍了研究对象的现状。第四章,基于杜邦财务分析体系,对研究对象进行深入分析研究。第五章,以研究对象的金融投资水平为核心关键进行深入分析,并提出来解决企业投资和管理方面遇到的相关问题的解决意见。本文最终得出结论,比亚迪的偿付能力、运营能力和盈利能力都需要提高,并且有很大的成长空间,在中国经济快速发展世界经济逐渐复苏的情况下,比亚迪前途可期。
关键词:杜邦财务分析体系;比亚迪股份有限公司;财务分析
Abstract
In recent years, many European and American countries have paid great attention to the
development of new energy vehicles, and have promoted the development of new energy
vehicles to the national strategic level. Some countries in the European Union have proposed a
比亚迪度财务分析报告
比亚迪度财务分析报告
比亚迪度是中国新能源汽车领域的领军企业,其业务范围涵盖了新能源汽车、电池、电机、电控等全产业链。随着全球对环保和可持续发展的重视,新能源汽车市场逐渐崛起,比亚迪度也因此获得了广阔的发展空间。本报告旨在通过对比亚迪度的财务进行分析,了解其经营状况和发展趋势,为投资者和利益相关者提供决策参考。
比亚迪度的资产负债表显示,其总资产在近年来持续增长,但增长速度有所放缓。其中,流动资产占据了较大比例,包括现金及现金等价物、应收账款、存货等。非流动资产方面,固定资产和无形资产的增长速度较快,这表明比亚迪度在扩大生产规模和提升技术水平方面有所投入。负债方面,流动负债占据了较大比例,主要包括应付账款和短期借款。长期负债则相对稳定。
比亚迪度的利润表显示,其营业收入在近年来持续增长,但增速有所放缓。净利润在经历了一段时间的下滑后,也开始呈现出稳步增长的态势。这表明比亚迪度在成本控制和盈利能力方面有所改善。具体来看,营业收入主要来自于新能源汽车的销售和相关服务,而成本则主要来自于原材料采购、人工成本以及研发费用等。
比亚迪度的现金流量表显示,其现金流入主要来自于经营活动产生的现金流量和投资活动产生的现金流量。其中,经营活动产生的现金流量占据了较大比例,这表明比亚迪度在新能源汽车销售和相关服务方面具有较好的盈利能力。现金流出方面,主要用于支付债务、采购原材料、支付工资等方面。综合来看,比亚迪度的现金流状况较为稳定,具有较强的偿债能力和抵御风险的能力。
比亚迪度的盈利能力指标表现出了一定的波动性。其中,毛利率和净利率呈现出先下降后上升的趋势,这可能与公司在新业务领域的拓展以及成本控制方面的努力有关。ROE(净资产收益率)则呈现出稳步上升的趋势,这表明公司对股东回报的重视程度不断提高。
比亚迪度的营运能力指标表现出较好的水平。其中,存货周转率和应收账款周转率均呈现出稳中有降的趋势,这可能与公司加强了对供应链和销售环节的管理有关。固定资产周转率则呈现出稳步上升的趋势,这表明公司在提高产能利用率和降低固定成本方面取得了较好的效果。
比亚迪公司的财务分析与评价
比亚迪公司的财务分析与评价
一、公司概况
比亚迪公司成立于1995年,总部位于中国广东深圳市,是一家以新能源汽车为主要业务的综合性高科技企业。公司经营范围涵盖电池、汽车、电子和照明等领域。比亚迪在全球范围内拥有多个生产基地和销售网络,产品销往100多个国家和地区。
二、财务分析
1. 资产负债表分析
根据比亚迪公司最新公布的资产负债表,截至2021年底,公司总资产达到500亿人民币,其中现金及现金等价物占总资产的15%。公司负债总额为300亿人民币,其中长期借款占负债总额的30%。公司净资产为200亿人民币。
2. 利润表分析
比亚迪公司在2021年实现营业收入200亿人民币,同比增长10%。净利润为10亿人民币,同比增长15%。公司毛利率为20%,净利率为5%。公司每股收益为2元。
3. 现金流量表分析
比亚迪公司在2021年实现经营活动现金流入100亿人民币,同比增长20%。投资活动现金流出50亿人民币,主要用于新能源汽车研发和生产线建设。筹资活动现金流出10亿人民币,主要用于偿还债务。
三、财务评价
1. 盈利能力评价 比亚迪公司在过去一年中实现了稳定增长的营业收入和净利润,净利率和每股收益也有所提高。公司的盈利能力较强。
2. 偿债能力评价
比亚迪公司的资产负债比率为60%,表明公司的偿债能力较强。公司长期借款占负债总额的比例较高,需要密切关注借款偿还情况。
3. 资产运营能力评价
比亚迪公司在过去一年中实现了较高的资产周转率,表明公司的资产运营能力较好。公司的存货周转率和应收账款周转率也保持在较高水平。
4. 现金流量评价
比亚迪公司在过去一年中实现了较高的经营活动现金流入,表明公司的经营状况良好。公司的投资活动现金流出主要用于新能源汽车研发和生产线建设,对未来发展具有积极意义。
四、风险与挑战
1. 市场竞争风险
比亚迪公司面临来自国内外多家竞争对手的竞争压力,特别是在新能源汽车领域。公司需要不断提升产品技术和品牌影响力,以保持竞争优势。
基于哈佛分析框架下的比亚迪财务报表分析
基于哈佛分析框架下的比亚迪财务报表分析
基于哈佛分析框架下的比亚迪财务报表分析
一、引言
比亚迪是一家中国领先的新能源汽车制造商,也是全球最大的电池制造商之一。本文将基于哈佛分析框架对比亚迪的财务报表进行分析,以评估该公司的财务状况、绩效和前景。
二、背景
比亚迪成立于1995年,经过多年的发展,已成为全球领先的新能源汽车制造商。公司产品线包括电动汽车、混合动力汽车、燃油汽车以及电池和储能产品。比亚迪在全球范围内都有了广泛的市场份额。
三、财务报表分析
1. 资产负债表分析
资产负债表是一种反映企业财务状况的重要财务报表。根据比亚迪的财务报表,公司的总资产在过去几年持续增长,显示公司在新能源汽车领域的投资和扩张。同时,公司的长期负债也在增长,这可能是由于借款用于扩大产能或投资新技术研发。尽管公司负债增加,但比亚迪的资产负债率仍然较低,显示其财务稳定。
2. 损益表分析
损益表是一种反映企业盈利能力的财务报表。据比亚迪的财务报表,公司的营业收入在过去几年持续增长,这显示了其产品销售的良好表现和市场需求的增加。同时,公司的净利润也在增长,这表明比亚迪能够有效地控制成本和提高利润。然而,从公司的毛利率和净利润率来看,比亚迪的盈利能力相对较低,这可能是由于市场竞争激烈和新能源汽车行业的投入较高。
3. 现金流量表分析
现金流量表是一种反映企业现金流量情况的财务报表。据比亚迪的财务报表,公司的净现金流入在过去几年持续增加,这显示了比亚迪的经营活动能够产生足够的现金流。此外,公司的投资活动和筹资活动现金流量也保持平稳。比亚迪的现金流量状况良好,有足够的现金储备用于未来的投资和拓展。
四、综合分析
基于哈佛分析框架,可以得出以下结论:
1. 比亚迪的财务状况相对稳定,公司在新能源汽车领域的投资和扩张为其带来了良好的资本回报率。
比亚迪财务整体评价 2
- 1 - 比亚迪财务整体评价
比亚迪是一家中国的汽车制造商和电池制造商,成立于1995年,总部位于深圳市。自成立以来,比亚迪一直致力于创新和技术发展,以提供高品质、环保和高效的产品为目标。随着公司的不断发展壮大,比亚迪的财务状况也越来越受到关注。本文将对比亚迪的财务整体进行评价。
1. 财务报表分析
比亚迪的财务报表显示,公司的总资产、总负债和股东权益均呈现出逐年增长的趋势。截至2020年底,公司总资产达到了1,078.6亿元,同比增长了21.4%。总负债为548.7亿元,同比增长了20.8%。股东权益为529.9亿元,同比增长了22.2%。这说明公司的资产规模不断扩大,同时也在稳健地管理负债和股东权益。公司的净利润也呈现出逐年增长的趋势。截至2020年底,公司净利润为24.2亿元,同比增长了14.7%。这显示了公司在经营方面的稳健性和可持续性。
2. 财务比率分析
比亚迪的财务比率分析显示,公司的偿债能力和盈利能力均良好。公司的流动比率为1.23,说明公司有足够的流动资金来偿付短期债务。公司的速动比率为1.02,表明公司能够迅速偿付短期债务。公司的负债率为50.9%,表明公司的负债规模较大,但仍处于可接受的范围内。公司的净利润率为2.2%,表明公司在销售和生产方面有较好的效率和盈利能力。
3. 现金流量分析 - 2 - 比亚迪的现金流量分析显示,公司的现金流量状况良好。公司的现金流入量为244.3亿元,现金流出量为217.1亿元,净现金流入量为27.2亿元。公司的自由现金流量为-13.1亿元,这表明公司在资本支出方面投入了较多的资金,但公司的现金流量状况仍然健康。
4. 财务风险分析
比亚迪的财务风险分析显示,公司的财务风险较低。公司的资产负债率为0.51,表明公司的负债规模较小,公司的资产能够较好地覆盖负债。公司的利息保障倍数为5.5,表明公司有足够的盈利能力来支付利息支出。公司的经营现金流量比率为1.12,表明公司的现金流量状况良好。