
作业成本法案例
作业成本法案例一、背景传统产品成本计算法仅将制造费用分配于各产品.将直接人工与直接材料分配到各产品中毫无困难,只需采用直接追溯(driver tracing)的方法,大多数传统成本制度都是围绕着这一目的设计的。
另一方面,制造费用却面临着不同的问题。
因为直接人工、直接材料和产品之间的投入——产出关系,可通过实地观察而获取,但制造费用却不适合。
因而,制造费用的分配必须依赖于动因去追溯与分摊。
在传统成本制度中,一般只采用单位水准作业动因来分配成本。
单位水准作业动因 (unit-level activity drivers)是指产量发生变化时会导致成本发生变化的一系列因素。
仅采用单位水准作业动因来分配产品的制造费用,实际上是假定产品所耗用的制造费用与产量高度相关。
依据这些单位水准作业动因分配制造费用时,或采用全厂制造费用分配率,或采用部门制造费用分配率。
经常用来分配制造费用的单位水准作业动因有: 1.产品产量2、直接人工小时3、直接人工金额4、机器小时5、直接材料传统成本会计制度的局限性全厂制造费用分配率和部门制造费用分配率,均是多年来一直使用的指标,并且继续为许多企业所使用。
但在某些场合,它们不能很好地发挥作用,并可能导致产品成本严重歪曲。
对于在"高级制造环境. (Advanced Manufacturing Environment)下经营的公司而言,这一产品成本的歪曲问题尤为严重。
高级制造环境的特征是激烈的竞争 (通常在全球范围内) ,持续的改善,全面质量管理,全面顾客满意服务以及尖端的技术。
当这一高级环境下运作的企业采用全新的竞争制胜策略时,其成本会计制度通常也必须与之相适应。
尤其是对更为准确的产品成本信息的需要,已迫使许多企业认真关注其成本计算程序。
这意味着过去相当合理的成本制度,可能不再适用。
在今天先进的制造环境中,许多人工已经被机器所取代,直接人工成本的比例大大下降,而固定制造费用在产品成本中所占的比重大幅攀升。
例如,70 年代前大多数公司的间接费用仅为直接人工成本的40%-50%,而今天却为直接人工成本的400%—500%;以往直接人工成本通常占产品成本的40%-50%,而今这一比例却不到10%,有些企业的直接人工成本甚至仅占产品成本的3%-5%。
产品成本结构的如此重大的变化,使得传统的“数据基础成本计算”(如以工时、机器小时为基础的成本分配方法)不能正确反映产品的消耗,进而也就不能正确核算企业自动化的效益,不能为企业经营决策和内部控制提供准确有用的会计信息,其最终结果是导致企业总体获利能力下降。
作业成本法与传统成本计算方法的不同在于:分配基础不仅发生了量变,而且发生了质变。
它不再仅局限于传统成本计算所采用的单一数量分配基准,而是采用多元分配基准;它不仅局限于多元分配基准,而且集财务变量与非财务变量于一体,同时,非常强调非财务变量。
这种量变和质变、财务变量和非财务变量相结合的分配基础,大大提高了分配基础与产品实际消耗费用的相关性,能使作业成本法提供“相对准确”的产品成本信息。
作业成本法是为了提高成本核算信息的准确性而产生的,但其发展促使成本核算和成本管理的范围与企业经营管理的范围相一致,这又进一步推动了企业整体管理水平的提高。
所以,作业成本法不仅可以保障成本信息的准确性,同时还可以使成本管理方法在较低层面获得相关的成本信息,这大大提高了成本管理的有效性。
从这一角度讲,作业成本法改变了成本管理方法的信息基础,在新的成本信息支持下,对传统成本管理方法进行了批评的继承,它不仅提供与企业管理和决策相关的、准确的财务信息,在此基础上,还可以为企业提供改善经营管理所必需的非财务信息。
二、正文某公司生产民用电冰箱,共三个型号:即高、中、低三档产品。
型号和价格分别定位于不同的市场。
生产成本中间接费用的分摊按传统分配方法,只是以单一的人工小时为分配标准来进行分配。
销售价格按成本加成20%来计算确定。
相关信息如下:公司预算共耗性间接成本为:4,410,000美元,共耗性费用按直接人工小时计算分配率为:210美元/小时(4410000美元/2100小时);直接人工成本为:8美元/小时。
公司目前面临越来越大的市场竞争压力,这种竞争尤其来自于进口商品。
结果是公司低端型号的产品价格不得不降低,以至于毛利水平很低。
公司正在考虑低档产品若盈利性差,是否应撤消该产品的生产,转而发展其它产品。
同学们根据以上资料可以思考一下下列问题:1、目前公司这种成本计算方法合理吗2、若你认为存在问题,那么问题出在哪里3、你对成本计算方法有何改进的建议具体应如何实施4、这种考虑依据充分吗5、这一产品结构调整的战略是否正确传统成本计算方法对成本计算资料歪曲的结果是使某一高产量产品的成本大幅上升(如低档品),公司因而失去相应的中标机会。
在公司确信自己的经营活动与竞争对手同样富有效率的情况下,这样的结局尤其令人困惑不解。
因而,过时成本制度的症状之一,便是无法解释投标结果。
另一方面,如果竞争公司的价格看上去低得不可思议,这应会引发经理人员对自身成本制度的准确性的怀疑。
与此类似,如果某企业的成本制度低估低产量特殊产品(即需特殊加工处理的产品)的现象并非偶然,则企业可能会认为自己拥有独一无二的高获利产品。
但这些产品却可能正是业务经理们准备停产的对象。
传统的成本核算资料的弊病会引发的这些症状可参见图表1。
图表1 过时成本制度的症状1.技标的结果难以解释。
2.竞争对手的价格看起来出奇地低。
3.难以生产的产品显示出很高的盈利水平。
4.业务经理们想停产那些看似盈利的产品。
5.销售利润率难以解释。
6.公司具有一类独一无二的高获利产品。
7.顾客并不抱怨产品的涨价。
8.会计部门花费大量的时间来提供特殊项目的成本数据。
9.某些部门使用它们自己的会计系统。
10.产品成本由于财务报告规范的变动而发生变动。
许多企业的财务人员发现,全厂制造费用分配率和部门制造费用分配率都再也无法将制造费用准确地分配到各具体产品中。
影响单位基准的全厂及部门分配率准确分配制造费用的因素,至少有两个: (1)与单位无关的制造费用占总制造费用的比例很大;(2)产品差异程度很高。
(1)与单位无关的制造费用使用全厂制造费用分配率,或部门制造费用费分配率时,均假定该产品所消耗的制造费用资源与其产量严格相关。
但如果发生的制造费用与产品的产量无关,又将怎样呢以生产准备成本为例,每制造出一批产品,便发生一次生产准备成本。
这批产品的产量可以是1,000件,也可以是10,000件,但每次发生的生产准备成本都是一样的。
随着生产准备次数的增加,生产准备成本也在上升。
因而,生产准备成本产生的原因是生产准备的次数,而非产品的产量。
又如,产品工程成本,主要取决于各类工程定单的数量,与既定产品的产量则无多大关系。
上述两例都说明存在非单位基准作业。
非单位基准作业成本动因(nonunit-based activity cost drivers)(而非产品的产量)是衡量成本对象对作业需求的因素。
因此,单位基准作业动因无法将成本准确地分配到产品中。
仅使用单位基准作业动因来分配与单位无关的制造费用,将导致产品成本的歪曲。
其歪曲的程度,取决于这些与单位无关的成本在全部制造费用用中所占的比重。
对许多公司来说这一比重是相当可观的。
如元件厂的非单位基准制费用的比例,分别达到50%和40%。
这就意味着在分配这类制造费用时,必须予以充分关注。
如果非单位基准制造费用所占比重很小,则产品成本的歪曲程度也就很小,在这一情形下,仅使用单位基准的作业动因来分配制造费用,是可以接受的。
(2)产品差异存在大量的非单位基准制造费用,是全厂及部门制造费用分配率失灵的一个必要条件,而非充分条件。
如果各产品消耗的非单位基准制造费用作业与单位基准制造费用作业呈相同比例,则不会出现作业产品成本歪曲的问题(在使用传统的制造费用分配方法时)。
产品差异(product diversity)的存在,也是必要条件之一。
产品差异,简而言之,是指各产品在消耗制造费用作业时,有着不同的比例。
各产品不同比例地消耗制造费用的原因有很多,诸如产品规模,产品的复杂程度,生产准备时间和批量的规模等方面的差异。
若不考虑产品差异的性质,只要某种产品所消耗的单位基准制造费用与非单位基准制造费用这二者的变动不成比例,产品成本便会受到歪曲。
某产品所消耗的两类作业的分配率,称为消耗比率(consumption ratio )。
非单位基准制造成本与产品差异可以导致产品成本歪曲的问题。
贝尔电话公司给企业的启示:为了解决该企业所面临的问题,该企业的财务人员借鉴了国外企业贝尔电话公司的分析资料,这将有助于他们分析说明单位基准制造费用分配率失灵的原因。
以下提供了贝尔电话公司有关制造费用作业的更为详尽的信息,如图表2所示(假定这些指标既是预期结果也是实际结果)。
由于生产的常规电话的产量,是无绳电话的十倍,因而我们可以将常规电话称为高产量产品,无绳电话称为低产量产品。
电话均是按批生产。
为简易起见,假定仅存在四种类型的制造费用作业,由四个不同的辅助部门提供:为每批生产调整好设备(因为与每种电话相对应的电子元件需要进行不同的组装) ,转移该批产品,提供电力及检测。
每一部门加工完成后均应进行检测。
在制造工序结束后,每一电子元件均应进行检测,以保证其有效性。
在组装工序结束后,应对整个产品进行检测,以保证其为合格品。
与成本计算准确性有关的问题图表2所列示的作业耗用数据,显示了采用全厂或部门制造费用分配率分配制造费用时存在的一些严重问题。
无论采用全厂制造费用分配率还是部门制造费用分配率,制造费用分配的准确性均受到怀疑。
这两种分配程序的主要问题,在于其假定了机器小时或直接人工小时驱动或导致了所有制造费用的产生。
从图表2中可知,生产常规电话这一高产量产品,所耗用的直接人工小时是生产无绳电话这一低产量产品的九倍(即90,000小时: 10,000小时)。
因此,如果采用全厂制造费用分配率,常规电话所分配的制造费用将是无绳电话的九倍。
但这样做是否合理呢单位基准的作业动因能否解释所有制造费用作业的消耗呢特别是我们能否合理地假定,每一产品所消耗的制造费用均随所耗用的直接人工小时而按比例地增加呢我们不妨研究一下这四种制造费用作业,来看看单位基准动因能否准确地反映常规电话和无绳电话的生产需要。
对图表2中所示数据的研究表明,制造费用中的绝大部分,不是由产品的产量 (用直接人工小时计量)所驱动或导致的。
比如,各产品对生产准备作业及材料搬运作业的需求,在逻辑上分别与生产循环次数和转移次数更为相关。
这些非单位基准作业的成本,占全部制造费用的50% ($180,000/$ 360,000),这一比重相当可观。
作业成本法案例分析
55000
材料订单 生产协调 合计
25000 27000 232 000
准备次数 检验次数 维修工时 订单份数 订单份数 协调次数
作业量
成本动因分 配率
甲产品 乙产品 合计 300 200 500 100
150 50
200 225
200 100 300 100
195 80
275 200
140 60
50
50
200 125 100 270
根据上表,可以编制制造费用分配表
作业成本库 机器调整准备
作业动因 分配率
100
作业量 300
甲产品
作业成本 30000
乙产品
作业量 200
作业成本 20000
质量检验
225
150
设备维修
100
200
生产订单
200
195
33750
50
20000
100
39000
80
11250 10000 16000
• 近几年,公司在产品销售方面出现了一些问题。产品X按照目标售价正常出 售。但来自外国公司的竞争迫使公司将产品Y的实际售价降低到328元,远远 低于目标售价377.5元。产品Z的售价定于157.5元时,公司收到的订单的数 量非常多,超过其生产能力,因此公司将产品Z的售价提高到250元。即使在 250元这一价格下,公司收到订单依然很多,其他公司在产品Z的市场上无力 与公司竞争。上述情况表明,产品X的销售及盈利状况正常,产品Z是一种高 盈利低产量的优势产品,而产品Y是公司的主要产品,年销售量最高,但现 在却面临困境,因此产品Y成为公司管理人员关注的焦点。在分析过程中, 管理人员对传统成本计算法提供的成本资料的正确性产生了怀疑。他们决定 使用作业成本计算法重新计算产品成本。
作业成本法举例2
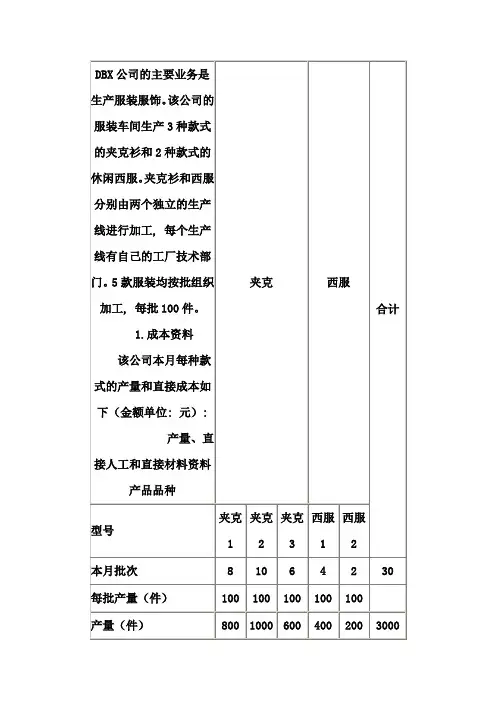
本月制造费用发生额如下(元): 项目
生产准备、检验成本(批次级成本) 夹克产品线成本(产品级作业成本) 西服产品线成本(产品级作业成本) 其他成本(生产维持级作业成本) 制造费用合计 制造费用分配率(直接人工)
金额
84000 54000 66000 10800 214800 200%(214800/107400)
制造费用
52800 68000 42000 35200 16800 214800
总成本
128800 165000 101400 80800 41200 517200
每批成本
16100 16500 16900 20200 20600
(128800/8)
每件成本
161
165 169 202 206
3.按作业成
14.08 15.98
差异率(差异/完全成本)
-7.57%
-- 26.94% 28.26%
8.53% 9.46%
49600+43055)
每批成本
14882(119055/8) 15092 15302 25642 26422
单件成本(作业成本法
148.82
150.92 153.02 256.42 264.22
单件成本(完全成本法)
161
165 169 202 206
差异(作业成本-完全成 本)
-12.18
-- 54.52 58.22
本作为分配基础
第一步: 计
算作业成本动因
的单位成本(分配
率)
作业
批次级作业成本 84000
30
夹克产品线成本 54000
24
西服产品线成本 66000
6
生产维持级成本 10800
作业成本法应用案例
作业成本法应用案例:三德兴公司1.企业背景及问题的提出厦门三德兴公司为生产硅橡胶按键的企业,主要给遥控器、普通电话、移动电话、计算器和电脑等电器设备提供按键。
1985年11月开始由新加坡厂商在厦门设厂生产,1999年为美国ITT工业集团控股。
厦门三德兴公司年总生产品种约6000种,月总生产型号300多个,每月总生产数量多达2千万件,月产值为人民币1500万元,员工约1700人。
企业的生产特点为品种多、数量大、成本不易精确核算。
厦门三德兴公司在成本核算和成本管理方面大致经过两个阶段:第一阶段(1980年一1994年):无控制阶段。
1994年以前,国内外硅橡胶按键生产行业的竞争很少,基本上属于一个卖方市场,产品的质量和价格完全控制在生产商手里,厦门三德兴公司作为国内主要的硅橡胶按键的生产商之一,在生产管理上最主要的工作是如何尽可能地增加产量,基本上没有太多地考虑成本核算与成本管理的问题。
第二阶段(1994年一2000年底):传统成本核算阶段。
从1994年开始,一方面,硅橡胶按键行业的竞争者增多,例如台湾大洋、旭利等企业的加入;另一方面,由于通讯电子设备的价格下降,硅橡胶按键产品的价格也不断下降,1994年硅橡胶按键价格跌了近20%。
硅橡胶按键行业逐渐变为买方市场。
成本核算问题突出表现出来,此时公司才开始意识到成本核算问题的重要性。
在这个阶段,公司主要采用传统成本法进行核算,即首先将直接人工和直接原材料等打入产品的生产成本里,再将各项间接资源的耗费归集到制造费用账户,然后再以直接人工做为分配基础对整个制造过程进行成本分配。
分配率的计算公式为:分配率=单种产品当月所消耗的直接人工/当月公司消耗的总直接人工。
由此分配率可得到各产品当月被分配到的制造成本,再除以当月生产的产品数量,从中可以得到产品的单位制造成本,将单位制造成本与直接原材料和直接人工相加即得到产品的单位生产总成本。
企业简单地将产品的单位总成本与产品单价进行比较,从中计算出产品的盈亏水平。
作业成本法案例

(2)对于直接生产费用即直接材料费、直接人 工费用,不需计人各作业成本库,可直接技 产品进行归集,计入产品成本。产品甲与产 品乙当期(月)产量及各项直接生产费用、共 同耗用的制造费用如表1所示
表1
项目
月产量件
产品甲
400000
产品乙
200000 420000 168000 600000
直接材料费用元 380000 直接人工费用元 106000 直接人工工时小 400000 时 1864000 总制造费用
(3)该生产部门的全部制造费用(即间接费 用),按作业动因归集到各作业成本库;
(4)在费用归集和成本动因分析的基础上,将 各作业成本库中的成本按相应作业动因,分配 到各产品中去。 产品甲与产品乙的作业动因 数量统计情况如表3-3所示,根据表3—3所 进行的作业动因数量统计分析结果,可将制造 费用在产品甲与产品乙之间进行分配。作业动 因比率的计算见表3—4,根据计算出的作业 动因比率,分配作业成本,分配过程与结果见 表3—5。
作业成本法案例
例子
某企业的某生产部门生产两种产品,即产品 甲和产品乙,现采用作业成本法对其生产费 用组织核算。 (1)该企业根据管理与核算上的需要,对作 业动因进行确认与合并。确认合并后,共有6 项,即材料移动、定单数量、准备次数、维 修小时、质检数量及直接工时;将全部作业 分解与合并为6个作业中心,即材料采购作业 中心、材料处理作业中心、设备维修作业中 心、质量检验作业中心、生产准备作业中心 以及动力与折旧作业中心,并按品甲与产品乙 所归集的直接材料费用、直接人工费用 和所分配来的制造费用进行汇总,分别 计算产品甲与产品乙的总成本与单位成 本,如表3—6所示。
作业成本法案例

作业成本法案例作业成本法是按照工作量计算成本的一种方法,即通过对每项具体工作的成本进行详细分析和计算,来确定最终的作业成本。
下面是一个关于作业成本法的案例。
某家电生产企业为了降低生产成本,决定采用作业成本法来计算甲产品的生产成本。
按照作业成本法,他们将生产过程经过细分,分为三道工序:原料采购、加工生产和产品包装。
首先,他们分析了原料采购过程。
他们采购了5000千克的原料,每千克原料的单价为50元,总计成本为250000元。
接下来,他们分析了加工生产过程。
在这个过程中,他们进行了两次加工。
第一次加工,他们雇佣了10名工人,每名工人的薪酬为每月3000元,共计薪酬30000元。
每名工人的工作时间是8小时,共计工作时间80小时。
此外,他们还购买了加工设备,设备的总价值为100000元。
根据设备的使用寿命计算,每小时设备的折旧为50元。
所以,设备的总折旧为4000元。
第一次加工共计耗时80小时,所以加工设备的总折旧为4000元。
第二次加工,他们雇佣了5名工人,每名工人的薪酬为每月4000元,共计薪酬20000元。
每名工人的工作时间是6小时,共计工作时间30小时。
此外,他们还购买了一些辅助设备,设备总价值为20000元。
根据设备的使用寿命计算,每小时设备的折旧为100元。
所以,设备的总折旧为3000元。
第二次加工共计耗时30小时,所以加工设备的总折旧为3000元。
最后,他们分析了产品包装过程。
他们雇佣了3名工人,每名工人的薪酬为每月2000元,共计薪酬6000元。
每名工人的工作时间是4小时,共计工作时间12小时。
综上所述,根据作业成本法,甲产品的生产成本为:原料采购成本250000元 + 加工生产成本(第一次加工薪酬30000元 + 第一次加工设备折旧4000元 + 第二次加工薪酬20000元 + 第二次加工设备折旧3000元) + 产品包装成本6000元。
因此,甲产品的生产成本为:250000元 + 77000元 + 6000元 = 333000元。
作业成本法趣味故事

作业成本法趣味故事从前有个小老板,叫老王,开了一家小小的蛋糕店。
这蛋糕店啊,看起来不大,但是里面的事儿可不少呢。
老王以前算账特别简单,就用传统的成本计算方法。
他觉得做一个蛋糕嘛,成本就是原材料加上一点水电费,再平摊一下房租就好了。
比如说,一个月房租1000块,这个月做了100个蛋糕,那每个蛋糕平摊10块钱房租成本。
原材料每个蛋糕算下来20块,水电费一个月200块,平摊到每个蛋糕就是2块,所以他觉得每个蛋糕成本就是20 + 10+ 2 = 32块。
但是呢,老王慢慢发现有点不对劲。
有些蛋糕特别复杂,像那种好几层的婚礼蛋糕,上面还有超级精美的雕花,做起来可费劲了,要花好多时间,而且得用专门的工具。
可有些小蛋糕呢,简简单单,几下就做好了。
但是按照之前的算法,成本都一样。
这时候啊,有个聪明的年轻人,小李,来给老王出主意了。
小李说:“王老板啊,你得用作业成本法来算成本才行呢。
”老王一脸疑惑:“啥是作业成本法啊?听起来怪复杂的。
”小李就开始解释了:“您看啊,咱们店里做蛋糕有好多不同的‘作业’。
比如说,做蛋糕胚是一个作业,给蛋糕雕花又是一个作业,包装也是一个作业。
每个作业都有自己的成本。
”“就拿那个婚礼蛋糕来说,做蛋糕胚可能和普通蛋糕用的材料和时间差不多,算它成本10块。
但是雕花这个作业啊,得专门请手艺好的师傅,这师傅工钱一小时50块,做那个雕花花了2个小时,那雕花这个作业成本就是100块。
包装呢,因为婚礼蛋糕大,得用特制的盒子,这个盒子成本5块,包装作业成本就是5块。
再加上其他的一些小成本,这个婚礼蛋糕的成本可就比普通蛋糕高多了。
”“而普通小蛋糕呢,做蛋糕胚8块成本,没有雕花这个作业,包装用普通盒子2块成本,算下来总共成本10块。
”老王听了,眼睛一下子就亮了:“原来是这样啊!我之前都算错了,怪不得有些蛋糕感觉卖便宜了还不赚钱呢。
”从那以后啊,老王就按照作业成本法来计算蛋糕成本了。
他发现这样算成本,每个蛋糕的定价就更合理了。
作业成本法在生活中的事例
作业成本法在生活中的事例
作业成本法是一种计算成本的方法。
在生活中,我们可以通过作
业成本法来计算一些日常生活中的成本。
1. 餐饮行业:餐厅运营中,可以通过作业成本法来计算每份菜
品的成本。
该方法可以将食材、燃料、人工等因素考虑进去,以确定
每道菜品的制作成本。
2. 制造业:制造行业中,作业成本法可以用于计算每个产品的
成本。
常规作业成本法会考虑原材料、加工成本、劳动力成本等要素,以便制定合理的售价和预算。
3. 纺织业:在纺织业中,作业成本法可以用于计算每件成衣的
制作成本。
这包括纱线成本、加工成本、面料成本、配件成本等,有
助于企业进行成本控制和盈利预测。
4. 运输业:如果有人经营运输业务,作业成本法可以帮助他们
计算每次运输任务的成本。
这包括燃料成本、人工成本、车辆维护成
本等因素,有助于提高运营效率和争取合理运价。
5. 教育行业:在教育领域中,一所学校可以使用作业成本法来
计算每位学生的教育成本。
这涉及到教学资源、教师工资、学生用品
等费用,有助于制定学费和教育投资计划。
以上是几个关于作业成本法在生活中的事例,通过这种计算方法,我们能更准确地了解和控制各个领域的成本,有助于进行决策和规划。
作业成本法案例
• 很多成本动因对于多个成本库是相同的。项目小 组在成本分配上没有费多少时间。莫科公司实施 作业成本法的软件系统是基于PC的,其中包含大 量由财务控制员建立的Excel表。购买软件只需要 1000美元,但是需要做很多的基础工作来使软件 适合公司的特殊需要,另外收集和输入数据也很 花时间。 • 作业成本法系统最初计划在40—50个产品上试运行, 这些产品覆盖了公司产品的所有系列。当他们分 析了产品的同质性后,品种数量降低到25个。老 的成本核算系统仍旧在使用,主要是为了存货估 价、差异分析、评估劳动生产率。 • 作业成本法系统能够计算出真实的成本和并用于 定价,自动计算出业绩计量和产品的利润率,能 给管理上提供很多决策相关的信息,当前年度的 预算也将基于作业成本法提供的信息和建立的作 业成本核算模型做出。
• 为了满足客户的特殊需求,订单都非常小,因 此市场要求公司具有高度的柔性和快速反应能 力。 • 莫科公司早在五年之前就开始在现代制造技术 方面投资,包括自动焊接机器人等,这导致莫 科公司产品的成本结构发生了显著的变化。现 在的人力资源成本仅仅是以前的人力资源成本 的一小部分,但是由新技术带来的成本节约并 没有使顾客获得好处,也没有使企业的产品在 市场上获得价格优势。许多客户转向从国外供 应商进货,虽然他们还是希望能够采用莫科公 司的产品。
• 后来,财务控制员被指定为专门在莫科 公司导入作业成本法的负责人。 • 接受到这项任务后,财务控制员建立了 一个包括他自己、一个制造部门的工程 师和一个成本会计师的项目组,在之后 的三个月时间里,作业成本法项目小组 与公司内部其他部门的人员进行了大量 的非正式交流。工程师和财务控制员都 全职参与ABC实施工作,成本会计师大约 把2/3的时间投入到这个项目上。
• 缺少资源是实施过程中的一个持续的问题,尤 其是总经理要求尽早拿出结果时。由于缺乏有 相关技能和知识的人员,项目实施之初不得不 做大量的培训。这主要是由财务控制员以非正 式的形式来完成,需要时,也会向管理高层做 一些正式的培训,主要讲述作业成本法的基本 原理以及如何在企业中实施。
举例说明作业成本法
举例说明作业成本法举例说明作业成本法作业成本法是一种用于计算产品成本的方法,它在管理会计领域中得到广泛应用。
在作业成本法中,成本直接与产品的生产过程相关联,通过将成本分配到不同的作业中心或作业订单上,可以准确计算出每个作业的成本,并最终计算出整个产品的成本。
本文将通过几个具体的例子来说明作业成本法的应用。
例1:ABC 餐厅制作汉堡包ABC 餐厅是一家快餐连锁店,它以制作汉堡包为主要业务。
为了计算每个汉堡包的成本,ABC 餐厅使用作业成本法。
它将整个生产过程划分为几个作业步骤,包括面团制作、烘烤、肉饼煎煮、配料准备和包装。
每个作业步骤都会产生一些成本,例如原材料费用、人工费用和能源费用。
ABC 餐厅根据每个作业步骤的成本来计算每个汉堡包的成本,从而确定合理的销售价格。
例2:汽车制造公司生产小轿车一家汽车制造公司使用作业成本法来计算每辆小轿车的成本。
该公司将生产过程划分为不同的作业中心,包括车身制造、发动机制造、座椅制造、电气设备制造等。
每个作业中心都会产生一些直接和间接成本,如原材料费用、人工费用、设备折旧费用等。
通过将这些成本分配到每辆小轿车上,该公司可以计算出每辆小轿车的成本,并用于定价和业绩评估。
例3:建筑公司建造一座大楼一家建筑公司使用作业成本法来计算建造一座大楼的成本。
在这个案例中,作业指的是各个施工阶段,如地基施工、结构施工、装饰施工等。
每个施工阶段都会产生一些成本,包括材料费用、人工费用、机械设备使用费用等。
建筑公司根据每个施工阶段的成本来计算整个大楼的成本,并与客户达成合适的合同金额。
例4:制药公司生产一种药物一家制药公司使用作业成本法来计算生产一种药物的成本。
该公司将生产过程划分为几个作业步骤,包括原料采购、研发、生产、包装等。
每个步骤都会产生一些成本,如原材料费用、研发费用、劳动力费用等。
通过将这些成本分配到每种药物上,该公司可以计算出每种药物的成本,并在市场上制定合理的定价。
作业成本法典型案例范文
作业成本法典型案例范文在当今竞争激烈的商业世界中,企业都在想方设法降低成本、提高效率,而作业成本法就成为了不少企业的“秘密武器”。
今天,我就来给您讲讲一个有关作业成本法的真实且有趣的案例。
有这么一家制造企业,咱们就叫它“XX 制造公司”吧。
这家公司主要生产各种电子产品,像手机充电器、蓝牙耳机啥的。
一开始,他们用的是传统的成本核算方法,可这却让他们陷入了不小的困境。
他们生产的产品种类繁多,生产流程也挺复杂。
每个产品都要经过设计、采购原材料、生产加工、质量检测、包装出货等多个环节。
在传统成本核算方法下,成本是按照直接人工工时或者机器工时等单一的标准进行分配的。
这就导致了一些问题,比如说,那些生产工艺复杂、耗费资源多的产品,成本没有被准确核算,价格定低了,公司赚得少;而那些相对简单的产品,成本又被高估了,价格定高了,在市场上没了竞争力。
这可把公司的老板急坏了,每天愁眉苦脸的。
后来,公司的财务经理听说了作业成本法,觉得这可能是解决问题的良方。
于是,他们开始着手实施作业成本法。
第一步,就是对公司的各项作业进行详细的梳理和划分。
比如说,设计环节被划分为不同的作业,像产品外观设计、电路设计等;生产加工环节也细分了,有注塑作业、组装作业等等。
然后,他们建立了一个成本库,把每个作业所消耗的资源,比如人工、材料、设备折旧等,都准确地记录下来。
这可真是个细致活儿,财务人员们天天拿着小本本在车间里跑来跑去,和工人们交流,了解每个作业的具体情况。
举个例子吧,就说那个注塑作业。
他们发现,不同型号的产品在注塑时,所需要的模具、原材料、注塑机的运行时间都不一样。
以前,这些差异都被忽略了,现在通过作业成本法,都被清晰地核算出来。
原来,有一款比较小众的充电器外壳,因为形状特殊,注塑时需要频繁更换模具,而且注塑机的调试时间也长,这就导致它的注塑成本比其他常规产品高出不少。
如果按照传统方法核算,根本发现不了这个问题。
还有采购原材料这个环节。