
个人理财的案例分析共25页
个人理财方案案例

个人理财方案案例一、理财主角小李的基本情况。
小李呀,是个普通的上班族,每个月工资到手大概8000块钱。
他在一个二线城市生活,房租加上水电费一个月得花2000块,吃饭啥的再干掉2000块,偶尔出去玩玩、买点衣服啥的,又得花个1000 1500块,这样算下来每个月能剩下个2500 3000块左右。
他现在有个小目标,就是想攒钱买辆车,还想为以后的生活多做些储备,可不能总是个“月光族”啦。
二、理财目标。
1. 短期目标(1 2年)攒够3万块钱,作为买车的首付款。
2. 中期目标(3 5年)能够攒下10万块钱,一部分可以继续还车贷,另一部分作为应急资金或者用于投资。
积累一笔可观的财富,为养老或者以后可能的创业做准备。
三、理财现状与问题分析。
1. 现状。
小李目前的钱都存在银行的活期账户里,收益那叫一个低啊,几乎可以忽略不计。
他也没有什么投资经验,唯一买过一次基金,还因为市场波动亏了一点就赶紧卖了,典型的“韭菜”行为。
2. 问题。
资金闲置,没有合理规划,导致财富增长缓慢。
缺乏投资知识和风险意识,一遇到风险就慌乱。
四、理财方案。
# (一)现金规划。
1. 应急资金。
小李得准备3 6个月的生活费用作为应急资金。
按照他每个月3000块的基本开销,那就是9000 18000块。
这部分钱可以放在流动性比较好的货币基金里,像余额宝或者微信零钱通之类的。
这些货币基金收益虽然不高,但是取用方便,每天都能看到收益,年化收益率大概在2% 3%左右。
2. 日常现金。
小李可以在钱包里放个1000 2000块现金,以备不时之需,比如突然手机没电了,或者有些小商贩只收现金啥的。
# (二)消费规划。
1. 记账。
小李得养成记账的好习惯,这样就能清楚地知道自己的钱都花到哪里去了。
可以用手机上的一些记账APP,像随手记之类的。
每花一笔钱就记一下,一个月下来总结总结,看看哪些是不必要的开支,可以削减掉。
比如说,他每个月在外面喝咖啡的钱加起来都有好几百,要是能自己在家冲咖啡,这钱不就省下来了嘛。
个人理财理财规划综合案例课件

具体如下:(1)建议马先生投保一份生存死亡两全保险,
并一次性将保额做到200万元,每年支出在3600元左右。这
样,无论是马先生继续生存到一定年龄还是万一发生意外或
疾病去世均可获得保险金的给付。(2)建议马先生与夫人
各买一份重大疾病保险,保额设计为30万元。(3)建议为
马先生全家都购买一份人身意外伤害综合保险,保额最高可
7
• 财务比率分析:
• 节余比率=年节余/年税后收入,主要反映客户提高净资产 水平的能力,客户指标为54%,说明客户具有很大的储蓄和 投资潜力,净资产在未来会较大幅度提高.
• 投资与净资产比率=投资资产/净资产,客户指标为58%,略 高于参考值,说明客户投资意识较强,但从客户总体数据看, 投资带来的总体效益不够理想,反映投资的品种结构有待 完善.
• 首先,明确客户的各项理财目标: • 1、消费支出规划目标:在现有消费水平 的基础上,
适当增加日常生活开支,提高日常生活水平,同时,一 年内购买一辆总价约20万元的车。 • 2、教育规划目标:六年后(2014年)送孩子出国 念书,完成大约6年(本科加硕士研究生)的教育, 目前估计每年费用10万元。(长期) • 3、保险规划目标:适当增加保险投入进行风险管 理。(短期)
个人理财理财规划综合案例
16
案例二:421家庭该如何理财
• “上有4老,下有1小”,俗称“421家庭”,这个族群该 如何理财?
•
蔡先生今年30岁,在云南昆明一家事业单位工作,
妻子同岁,就职于当地一家国有企业。女儿今年2岁。蔡
先生和妻子都没有兄弟姐妹,双方父母均为国有企业退休
职工,收入微薄。
•
蔡先生家庭年收入合计170000元,家庭年开销
个人理财案例分析课件
金额 $659,360 $100,000
$0 $759,360 $200,000
$0 $0 $0 $0 $0 $1,400,000 $300,000 $30,000 $11,000 $16,000 $12,000
比重 13.21% 2.00% 0.00% 15.21% 4.01% 0.00% 0.00% 0.00% 0.00% 0.00% 28.04% 6.01% 0.60% 0.22% 0.32% 0.24%
$60,200 月支出*紧急预备金月数
$2,699,160 不包括既得权益资产
紧急预备金月数
3
个人理财案例分析
家庭财务分析
家庭财务比率 流动比率 资产负债率 紧急预备金倍数
定义 流动资产/流动负债 总负债/总资产 流动资产/月支出
财务自由度
年理财收入/年支出
贷款年供负担率 年本息支出/年收入
比率
合理范围
▪ 社保养老金,企业年金与退休后自行投资的投资 报酬率均假设为6%。
个人理财案例分析
背景资料:假设条件
▪ 养老保险费提缴率8%,失业保险费提缴率 1%,医疗保险费提缴率2%,企业医保入 帐提缴率1.8%,住房公积金提缴率个人及 单位均为12%,企业年金提缴率4%,企业 相对提缴率4%,刘向东名下买入房产面积 90(平米),刘太太名下房产面积120 (平米)。
净值成长率 净储蓄率 自由储蓄率
净储蓄/(净值-净储蓄) 净储蓄/总收入 自由储蓄/总收入
1.13% 5%-15% 16.84% 4%-10%
25.13% 5%-20% 78.44% 20-60% 73.70% 10-40%
占比偏低,建议适当增加保费
含当年房产出售收入 较高 偏高,达成理财目标的机会大 偏高,达成理财目标的机会大
个人理财案例分析
个人案例:朋友张先生,27岁就职于国产汽车4S店公司采购部经理,年薪八万。
全年奖金两万左右。
妻子王女士24岁系当地市政府公务员,行政秘书职务,固定年薪三万,夫妻结婚时已全款购买住房,无须偿还房贷,父母身体健康有养老医疗保险,无需资助,暂未生育小孩,家庭存款35万,全家计划后期购置10万左右小轿车一辆;一家准备在张先生32岁前生育小孩子;设想在以后加大风险投资力度,追求家庭资产的高收益。
理财目标1. 购买轿车费用十万元2 .预计3年后要小孩,届时需要准备小孩生养费约10万元。
3. 投资股市,配置适合基金。
4. 为自己和妻子补充商业保险及相应的疾病,定期寿险等方面的保险。
家庭财务状况分析目前张先生刚从事该工作4年,处于人生阶段的事业稳定期。
理财计划应是在满足日常支出的前提下,为家庭的购车,投资乃至更长远的子女教育、退休养老等目标积累资金。
张先生夫妇目前每个月的日常开支应该为2500至3000元,分析开支的构成可以发现,他在消费方面比较随意,应力求节省。
从张先生的个人理财倾向中可以看出,将大部分资金投入股市这一决定比较符合他目前的情况。
但是,一方面个人由于缺乏股市投资经验,在股市亏损的几率比较高;另一方面,他这个年龄阶段,最重要的是干好现在的本职工作,争取成为此行业的精英,积极寻求升职或跳槽转换公司以提高高薪工作的机会。
张先生从事采购部门,应该需要经常出差,所以需补充商业意外险。
此外还需要补充相应的疾病、定期寿险等方面的商业保险。
理财建议1.节流与储蓄计划“80后”的年轻人,在开支方面大多比较随意,但为了尽快积累财富,建议张先生将每月日常开支控制在2800元左右,即其日常生活开支不超过月收入的33%。
我觉得张先生要申请了信用卡,平时消费可以借助信用卡来监控。
如果张先生将大部分资金用于股票和基金投资,银行存款很少、且额度不固定,这样是不合理的。
建议留足相当于3至6个月生活费用的活期储蓄作为紧急备用金,然后将每月工资的20%转为定期存款,进行强制储蓄,虽然现在定期存款利率低,但从长远来看,可以积累一笔不小的资金。
个人理财--张先生家庭理财案例分析方案
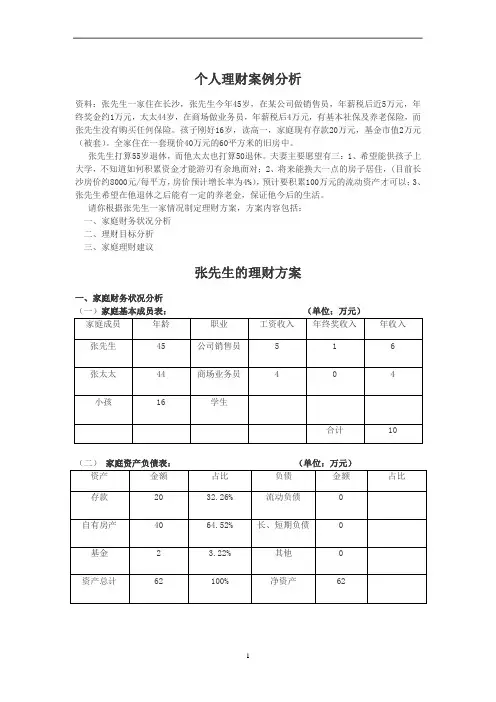
支出相对较少;还需要准备小孩读大学的学费,小孩读大学预期支出将增加。
(四)家庭保障分析从家庭保障角度分析,只有张太太有基本社保及养老保险,而张先生没有购买任何保险。
对于邓先生来说,应该考虑购买基本保险,同时要考虑问题。
小孩在校也应购买基本保险。
还可以考虑购买一些意外险,以防止家庭成员发生意外给家庭带来的巨大冲击。
(五)家庭财务状况中存在的不合理之处通过上述分析可以看出这个家庭的财务状况尚有些欠缺,家庭资产配置和收入来源过于单一,需要考虑适当压缩家庭开支并通过多元化资产配置来增加理财收入,提高资产的收益率。
家庭财务状况具体表现如下:(1)家庭收入来源过于单一这个家庭的全部收入来源都依赖于夫妻双方的工作收入,而很少有其它的收入来源,这样做法的存在很大的危险性。
一旦夫妻一方的工作发生任何变故,将对家庭产生相当大的影响,所以建议开辟新的收入来源途径。
(2)资产配置不合理由于夫妻双方职业和年龄的原因,这个家庭的所有积蓄统统表现为银行存款,资产配置方式的过于单一,在这个负利率的时代造成资产收益的损失。
所以建议该家庭进行适当的多元化资产配置,分散风险的同时获得较高的投资收益。
(3)保险产品的配置不合理只有张太太有基本社保及养老保险,而张先生没有购买任何保险。
对于邓先生来说,应该考虑购买基本保险,同时要考虑问题。
小孩在校也应购买基本保险。
还可以考虑购买一些意外险,以防止家庭成员发生意外给家庭带来的巨大冲击。
这种做法显然不是太合理。
作为家庭的顶梁柱的朱先生则更需要考虑给自身增加一些保障型的保险安排,从而使这个家庭更为牢固。
二、理财目标及风险承受能力分析第一,张先生已婚,小孩正读高一,全家住在一套现价40万元的60平方米的旧房中,但打算将来能换大一点的房子居住。
第二,要供孩子上大学。
第三,由于目前资产不多,相对于市内的高房价,购房还面临着一定的资金困难,因此也有较强烈的投资理财需求,希望能提高资产的收益率。
1)风险承受能力评分表:三、家庭理财建议根据张先生的家庭财务状况,建议其分阶段来实现自己的理财目标。
个人理财案例分析范文

个人理财案例分析范文个人理财案例分析因为并没有说明其当前的个人拥有的银行存款\其他的金融资产等!一般情况下,拥有女儿10岁,当前的薪金来看,至少都会有100万的银行存款\金融资产了!我们暂时忽略这个不算,按当前的薪金计算,他们夫妻合计年薪20万,如果他们在5年内并不考虑大宗购物\置业的话,则可以考虑将每个月扣除掉日常生活必须品之外的70%余额用于业绩优秀并且保持稳定增长的股票买入后一直持有做投资,另外的20%用于企业债券的买入实现保值的同时有机会实现增值!10%可以应用于意外伤亡\医疗保险!当有突发性喜庆事项时,可以将债券部份资产抛售以应急,从而确保股票投资资金的安全!!个人投资理财案例分析。
首先看收入:(5000+1800+600)X12+6000=94800元(家庭年收入)支出(3000+1000)*12+5000=53000家庭盈余41800元~已知存款10万,我建议做定期存款5年以上(5万)5.5%,5万做银行理财(1年期左右的)5-6%~公积金每年3.5W收入,10W余额。
每年我个人意见做3000元基金定投,大约也是年化利息6%。
剩余每年11800~先放T+0的货币基金吧~年化也4-5%收益。
这样年利息大约在8000元左右~这是稳健型的~如果偏激进的话,我个人认为可以就留5W存款除外,剩余全部做股票或者股指类期货~而且可以用公积金(2-3年后,大约17-20W)投资周边地市不限购的个人住房,另外多一套房屋增加固定资产。
如何进行个人理财案例分析1、17 万元的定期存款和8万元的活期存款,这个不要存在银行内,可以去做基金定投的。
2、女儿初一 12岁。
抽一点资金去买个教育储蓄存款,这个是免税的,外加买个教育险,可以一定程度上缓解孩子上大学的资金流,把孩子遭受到的风险转嫁给了保险公司。
3夫妻两除按月缴纳的社保医保外、建议去买个终身险。
4、5年内将目前价值70万的旧公房换成一套120万元以内的新房。
个人理财案例演示文稿
案例练习1
袁女士今年29岁,是上海某金融学校的教师。目前家庭有定期存款8万元 (一年期),投资股票基金2万元(收益率50%)。袁女士月收入 4000元,爱人月收入4500元。家庭支出每月大概3600元。袁女士希望 两年内将目前自住的一套两室二手房出售,售价100万元,然后换成三 室的(90平米,单价2万元左右),5年内能买一辆家用小轿车,希 望有个合理的规划。 假设:上海月平均工资3500元,袁女士风险偏好为亚风险。规划年限:5 年。工资增长率3%,装修费20万元。新房首付3成,贷款15年,汽 车首付2成,贷款5年。
第5页,共18页。
现金规划的业务流程
• 新建客户——创建客户信息、账户、授信、配偶、家庭成员信息。 • 进入规划——财务信息中心——录入规划假设、收入支出、资产及负债信息。
• 在规划专案里查看规划前财务分析中心的各项报告,完成风险偏好测试,记录典 型的风险投资偏好组合。
• 进入财务策略中心——完成投资组合策略等各个策略。 • 再次查看财务分析中心报告中的财务综合分析中心,根据财务问题,再次调
★资产:
(1)开放式基金10万元,均为股票型开放式基金。 (2)现金12万元,其中4万元计划于今年上半年出国旅游。
★负债:住房贷款部分负债可用家庭住房公积金部分每月偿还。 3、张先生和杜女士风险承受情况测试结果:平均得分69分。
第8页,共18页。
实施购房消费计划
• 客户小王在一家IT公司工作,25岁,月薪1万元(税后),女友在 一台资企业工作,月薪2500元(税后)。两人每月的日常开销在 3000元左右,2009年10月时共有存款12万,还有15000元的基金, 没有负债。小王和女友准备2011年6月买房,总房款大概在50万(含 相关税费),装修估计10万。2012年小王和女友计划结婚并搬入 新居。
个人理财案例分析(课堂PPT)
单位:万元
负债项目 20 20 流动性负债 400 50 450 投资性负债 200 自用房贷 30 30 65 325 自用性负债 795 总负债
5
客户:李四民夫妇
金额
净值项目
0
0 流动净值
20
0 投资净值
450
150
150 自用净值
175
150 总净值
645
资产负债比重
资产项目 现金 股票 企业账面净资产 养老金帐户余额 自用性房产 家庭总资产 负债项目 投资用房贷 家庭总负债 净值 1
1
12
客户原始总需求
生活费用支出(现值)
应急基金
教育基金
养老基金
临终与丧葬费用支出
偿还贷款
退休前生活费
李四民的保险保障金额需求
1
13
单位:万元
6.6 8 30 5
150 ? ?
基本假设
李四民家庭基本假定
通货膨胀
4%
• Click to add Text
• Cli未ck来to收ad入d T增ex长t 率
案例背景(一)
李四民35岁,妻子杨贵芬30岁,有子女各一人(5岁, 2
岁)。 尚未对未来的子女教育(希望子女能在国外接受高等教 育)与养老支出仔细规划,只是拟建立8万元的子女教 育基金和30万元的退休养老基金,分别解决子女教育和 60岁以后的养老问题。 06年家庭税后收入50万元,基本来自李四民与朋友曹 昭的合伙经营的企业(小型应用系统开发);该企业帐面净
市价
市价 6
百分比 20 50 400 0 200 670
百分比 0 150 520
2.99% 7.46% 59.70% 0.00% 29.85%
个人理财案例及解答-精选
个人理财案例及解答一、消费支出规划案例谢先生今年27 岁,在一家汽车销售公司工作,每月税后收入为9500 元。
他的妻子林女士今年也是27 岁,目前在某健美俱乐部担任教练,每月税后收入为6000 元。
过去 3 年他们一直租房居住,每月房租为2200 元。
除了房租,他们每月的日常支出均压缩在2000 元左右,经过几年的积累,他们攒了30 万元购房准备金,打算在近期购买一套总价56 万元的两居室住房。
他们的计划贷款40 万元,年利率6%,20 年付清,但不知如何安排还款方式为好。
请结合上述情况对两种主要还款方式进行详细比较,并为谢先生选定还款方式。
(一)客户财务分析1、收入支出分析谢先生家庭月收入15500 元,支出2000 元,月结余13500 元,年结余162000 元。
2、等额本息、等额本金两种还款方式的比较还款方式等额本息等额本金还款方法每期偿还固定的金额,含本金每期偿还金额不固定,含本金与利息。
初与利息期利息所占比率较高,然后逐期递减还款负担每期相同初期较重,逐期递减全期偿还利息总额较多较少其他优缺点每期付款金额相同,容易做资每期付款金额不同,不易做资金规划,前金规划,但全期支付利息较期负担较重,但逐期减轻,所付利息较少多。
的优点适用对象收入处于稳定状态的家庭,如经济能力充裕,初期能负担较多还款,想公务员、教师等省息的购房者。
月供金额设P/Y=12 月还本金=40÷240=0.17 万元,PV=40,N=240,第一个月利息=40×6%÷12=0.2 万元I/Y=6 偿还金额=0.17+0.2=0.37 万元计算PMT=0.29万元。
(以后支付利息逐月递减)(按后付年金计算)占收入比例0.29 ÷ 1.35 0.37 ÷ 1.35=27%(第一月)=21%按揭还款总额0.29 ×240 40+24.58=64.58 万元=69.6 万元偿还利息总额69.6-40=29.6 万元0.17 ×240×241÷2×6%÷12=24.58 万元(二)理财建议结合谢先生家庭年龄结构较年轻,收入颇丰,结余较高;但职业不稳定的情况。
个人现金规划案例个人理财规划案例分析
个人现金规划案例个人理财规划案例分析文涛是一位85后,平时追求绿色、环保、健康的生活方式,热爱徒步旅行,日常开销有限。
从大学时起,他兼职打工存下16万元的“小金库”。
他该如何通过理财规划,合理安排消费和投资支出,提高当前的生活质量。
“永远不知道自己的钱花到哪儿去了!”这好像是很多85后的共识。
不过文涛显得有点另类,难得可以用“自律”来形容他。
通过朋友介绍,笔者与文涛在网上聊了会儿。
他给人的第一印象是对生活有想法、有激情。
而朋友评价他是一个高高瘦瘦,追求健康生活,爱徒步旅行的85后阳光男孩。
勤俭有道兼职存“小金库”在朋友面前,文涛一直自称是典型的“经济适用男”。
他每月税后收入6000元,主要支出是和女友约会,平时他过着绿色、环保、健康的生活,多年兼职打工为自己建起了一个“小金库”。
由于公司离家较近,文涛习惯骑车上下班,这样既能锻炼身体,又能避免挤上下班高峰的地铁。
除了骑车,他还喜欢自带午餐。
朋友曾向笔者提到过他的一件趣事,某次公司突然宣布要加班,措手不及的文涛只能把午饭挪作晚饭,中午宁可啃个面包打发一下。
文涛勤俭有道,会节流,也非常会开源。
从大学时起,他就兼职教小朋友学习绘画,每周上8节课收入固定在800元。
通过这几年的兼职打工,文涛已经拥有了一个16万元的“小金库”,为他的旅行计划提供资金支持。
不过,随着公司工作强度的增加,额外的兼职令他感到有点分身乏术,考虑到自己收入稳定,因此从年初开始他辞掉了兼职,打算休息一段时间,每月收入减少3000多元。
热爱徒步旅行预算万元“路在脚下,边走边看风景是一种乐趣。
”文涛结识了一群志同道合的“驴友”,他们每年会组织三四次长、短途旅行。
文涛先后去过塔什库尔干、敦煌、嘉峪关、五台山、台湾、黄山、华山、西安等地,有一次他到了中巴交界的红旗拉普,一度在没有签证的情况下“出国”了10分钟。
他是一位背包客,喜欢徒步旅行,住着各地的青年旅社,能讲出许多“路上”的故事。
一年他通常会有1次8~9天的长途旅行计划,然后还会安排几次2~3天的短途旅行。