
财管公式大全
2013年中级财管全书公式总结 中华会计网校中级财管版主 马小欧 第 1 页 共 26 页 2013年中级财管全书公式总结
第二章 财管基础 一、复利现值和终值
复利终值 复利终值公式: F=P×(1+i)n 其中,(1+i)n称为复利终值系数,用符号(F/P,i,n)表示
复利现值 复利现值公式:P=F×1/(1+i)n 其中1/(1+i)n称为复利现值系数,用符号(P/F,i,n)表示
结论 (1)复利终值和复利现值互为逆运算; (2)复利终值系数(1+i)n和复利现值系数1/(1+i)n互为倒数。
二、年金有关的公式: 项目 公式 系数符号 系数名称 普通年金终值 iiAFn1)1( )/(1)1(niAFi
in,, 普通年金
终值系数
年偿债基金 1)1(ni
iFA )/(1)1(niFAiin,,
偿债基金
系数
普通年金现值 i
iAPn)1(1
),/()1(1niAPiin
, 普通年金
现值系数
年资本回收额 n)i1(1iPA
)/()1(1niPAiin,,
资本回收
系数
预付年金与普通年金的联系 预付年金现值=(1+i)×普通年金的现值 预付年金终值=(1+i)×普通年金的终值 预付年金现值系数=(1+i)×普通年金的现值系数 即:普通年金现值系数表期数减1,系数加1 预付年金终值系数=(1+i)×普通年金终值系数 即:普通年金终值系数表期数加1,系数减1
1.预付年金 终值 具体有两种方法: 方法一:预付年金终值=普通年金终值×(1+i)。 方法二:F=A[(F/A,i,n+1)-1] 现值 两种方法 2013年中级财管全书公式总结 中华会计网校中级财管版主 马小欧 第 2 页 共 26 页 方法一:P=A[(P/A,i,n-1)+1] 方法二:预付年金现值=普通年金现值×(1+i)
2.递延年金 现值 【方法1】两次折现 计算公式如下: P=A(P/A,i,n)×(P/F,i,m) 【方法2】 P=A(P/A,i,m+n)-A(P/A,i,m) =A[(P/A,i,m+n)-(P/A,i,m)] 式中,m为递延期,n为连续收支期数,即年金期。 【方法3】先求终值再折现 PA=A×(F/A,i,n)×(P/F,i,m+n) 终值 递延年金的终值计算与普通年金的终值计算一样,计算公式如下: FA=A(F/A,i,n) 注意式中“n”表示的是A的个数,与递延期无关。
3.永续年金 利率可以通过公式i=A/P 现值 P=A/i 永续年金无终值
4.普通年金 现值 =A*(P/a,i,n) 终值= A*(F/a,i,n)
5.年偿债基金的计算 ①偿债基金和普通年金终值互为逆运算; ②偿债基金系数和年金终值系数是互为倒数的关系。
6.年资本回收额的计算 年资本回收额是指在约定年限内等额回收初始投入资本或清偿所债务的金额。年资本回收额的计算实际上是已知普通年金现值P,求年金A。
计算公式如下: 式中, 称为资本回收系数,记作(A/P,i,n)。 【提示】(1)年资本回收额与普通年金现值互为逆运算; 2013年中级财管全书公式总结 中华会计网校中级财管版主 马小欧 第 3 页 共 26 页 (2)资本回收系数与普通年金现值系数互为倒数。
【总结】系数之间的关系 1.互为倒数关系 复利终值系数×复利现值系数=1 年金终值系数×偿债基金系数=1 年金现值系数×资本回收系数=1 2.预付年金系数与年金系数
终值系数 (1)期数加1,系数减1 (2)即付年金终值系数=普通年金终值系数×(1+i)
现值系数 (1)期数减1,系数加1 (2)即付年金现值系数=普通年金现值系数×(1+i)
三.名义利率与实际利率 一年多次计息时的名义利率与实际利率 实际利率:1年计息1次时的“年利息/本金” 名义利率:1年计息多次的“年利息/本金”
四.风险与收益的计算公式 1. 资产收益的含义与计算 单期资产的收益率=资产价值(价格)的增值/期初资产价值(价格) = [利息(股息)收益+资本利得]/期初资产价值(价格) = 利息(股息)收益率+资本利得收益率
2. 预期收益率
预期收益率E(R)= 式中,E(R)为预期收益率;Pi表示情况i可能出现的概率;Ri表示情况i出现时的收益率。
3. 必要收益率 必要收益率=无风险收益率+风险收益率
4. 风险的衡量
方差 方差和标准离差作为绝对数,只适用于期望值相同的决策方案风险程度的比较。 标准差 2013年中级财管全书公式总结 中华会计网校中级财管版主 马小欧 第 4 页 共 26 页 标准离差率 对于期望值不同的决策方案,评价和比较其各自的风险程度只能借助于标准离差率这一相对数值
5. 资产组合的风险与收益 1)投资组合的期望收益率
)()RiipREWE( 2) 投资组合的风险
2121212222212122,wwwwp 3) 投资组合的方差 2121212222212122,wwwwp
6. β系数 定义公式
mimimmimimmii
RRCOV
,2,2
),(
证券资产组合的系统风险系数
7.资本资产定价模型 R = Rf+β×(Rm—Rf) R表示某资产的必要收益率; β表示该资产的系统风险系数; Rf表示无风险收益率,通常以短期国债的利率来近似替代; Rm表示市场组合收益率
四、总成本模型 总成本=固定成本总额+变动成本总额 =固定成本总额+(单位变动成本×业务量)
1).高低点法 b=最低点业务量最高点业务量最低点业务量成本最高点业务量成本-=xy a=最高点业务量成本-b×最高点业务量 或:=最低点业务量成本-b×最低点业务量 2013年中级财管全书公式总结 中华会计网校中级财管版主 马小欧 第 5 页 共 26 页 2). 回归分析法 a=222)(xxnxyxyx
b=22xnxxynyx)(
第三章 预算管理 一.现金预算 可供使用现金=期初现金余额+现金收入 可供使用现金-现金支出=现金余缺 现金余缺+现金筹措-现金运用=期末现金余额
二.生产预算 预计生产量=预计销售量+预计期末存货-预计期初存货
三.直接材料预算 1.某种直接材料预计生产需要量=某产品耗用该材料的消耗定额×该产品预计产量 2.某种直接材料预计采购量=某种直接材料预计生产需要量+该材料预计的期末库存量-该材料预计的期初库存量 3.购买材料支付的现金=本期含税采购金额×本期付现率+前期含税采购金额×本期付现率 4.期末应付账款余额=期初应付账款余额+本期预计含税采购金额-本期全部采购现金支出(包括支付前期的采购支出)
四.直接人工预算 1.某种产品直接人工总工时=单位产品定额工时×该产品预计生产量 2.某种产品直接人工总成本=单位工时工资率×该种产品直接人工总工时
五.制造费用预算 1.变动制造费用预算=变动制造费用分配率×业务量预算总数 2.制造费用预计现金支出=制造费用预算总额-折旧费用
六、单位生产成本预算 1.单位产品预计生产成本=单位产品预计直接材料成本+单位产品预计直接人工成本+单位产品预计制造费用 2.期末结存产品成本=期初结存产品成本+本期生产成本-本期销售成本
七.销售及管理费用预算 销售及管理费用预计现金支出=销售及管理费用预算总额-折旧及摊销费用 2013年中级财管全书公式总结 中华会计网校中级财管版主 马小欧 第 6 页 共 26 页 第四章 筹资管理(上) 融资租赁租金的计算:(按等额年金法) (1)、租金在期末支付 租金=【设备原价-残值*(P/F,i,n)】/(P/A,i,n) (2)、租金在期初支付 租金=【设备原价-残值*(P/F,i,n)】/【(P/A,i,n-1)+1】 【提示】这两个公式都是在假定预计残值归出租人所有的情况下得出的。 如果预计残值归承租人所有,则不需要减去残值 租金=【租赁设备*(P/F,i,n)】/(P/A,i,n)
第五章 筹资管理(下) 一.可转换公司债券的转换比率的计算 转换价格债券面值转换比率
二.因素分析法的计算 资金需要量=(基期资金平均占用额-不合理资金占用额)×(1±预测期销售增减率)×(1±预测期资金周转速度变动率) 【提示】如果预测期销售增加,则用(1+预测期销售增加率);反之用“减”。 如果预测期资金周转速度加快,则应用(1-预测期资金周转速度加速率);反之用“加”。
三.销售百分比法 外部融资需求量=增加的资产-增加的经营负债-增加的留存收益 增加的资产=增量收入*基期敏感资产占基期销售额的百分比+非敏感资产的调整数 或=基期敏感资产*预计销售收入增长率+非敏感资产的调整数
增加的负债=增量收入*基期敏感负债占基期销售额的百分比 或=基期敏感负债*预计销售收入增长率
增加的留存收益=预计销售收入(总收入)*销售净利率*利润留存率 四.资金习性预测法 1、高低点法: b=(最高收入期的资金占用量-最低收入期的资金占用量)/(最高销售收入-最低销售收入) a=最高(低)收入期的资金占用量-b*最高(低)销售收入
2、回归直线法: Y=a+bX 方程两边同时乘以Σ,得 Σy=na+bΣx ① 方程两边同时乘以Σx,得 Σxy=Σxa+bΣx2 ②
财务管理公式总结

财务管理公式总结第一篇:财务管理公式总结一、资金时间价值计算总结:P-现值、F-终值、A-年金、i—利息率1、单利利息I=P×i×n2、单利现值P=F/(1+n×i)‖单利终值F =P×(1+n×i)‖二者互为倒数3、复利现值P=F/(1+i)4、复利终值F=P(1+i)n-n =F(P/F,i,n)――求什么就把什么写在前面=P(F/P,i,n)5、普通年金终值F=A(F/A,i,n)――偿债基金的倒数偿债基金A= F(A/F,i,n)6、普通年金现值P=A(P/A,i,n)――资本回收额的倒数资本回收额A= P(A/P,i,n)7、即付年金终值F=A〔(F/A,i,n+1)-1〕――普通年金终值期数+1系数-18、即付年金现值P=A〔(P/A,i,n-1)+1〕――普通年金现值期数-1系数+9、递延年金终值F= A(F/A,i,n)――n表示A的个数10、递延年金现值P=A(P/A,i,n)×(P/F,i,m)先后面的年金现值再前面的复利现值11、永续年金P=A/i12、实际利率=(1+名义/次数)次数-1二、单项投资风险报酬率的计算:1.收益期望值=∑KiPii=1n2、标准方差=方差的开平方(期望值相同,越大风险大)3、标准离差率=标准差/4、风险报酬率=风险价值系数(b)×标准离差率(V)5、投资报酬率=无风险收益率+风险收益率=i + bV6.资本资产定价模型Kp = Kf +β(Km-Kf)=无风险收益率+β×(市场组合收益率-无风险收益率)三、企业筹资方式公式:1.放弃现金折扣的成本=CD/(1-CD)x 360/N x 100%式中:CD为现金折扣的百分比;N为实际付款日,n为现金折扣日2.债券发行价格=票面金额x(P/F,i1,n)+票面金额x i2(P/A,i1,n)式中:i1为市场利率;i2为票面利率;n为债券期限四、资金成本的计算公式:1.银行借款成本:Ki=I(1-T)/L(1-f)=i*L*(1-T)/L(1-f)或:Ki=i(1-T)(当f忽略不计时)式中:Ki为银行借款成本率;I为银行借款年利息;L为银行借款筹资总额;T为所得税税率;i为银行借款利息率;f为银行借款筹资费率(注意:补偿性余额)2.债券成本:Kb=I(1-T)/B0(1-f)=B*i*(1-T)/B0(1-f)式中:Kb为债券成本率;I为债券每年支付的利息;T为所得税税率;B为债券面值;i为债券票面利率;B0为债券筹资额,按发行价格确定;f为债券筹资费3.优先股成本:Kp=D/P0(1-T)式中:Kp为优先股成本;D为优先股每年的股利;P0为发行优先股总额4.普通股成本:Ks=[D1/V0(1-f)]+g式中:Ks为普通股成本;D1为第1年股的股利;V0为普通股发行价;g为年增长率5、留存收益成本:Ke=D1/V0+g(注意和普通股的区别)6、加权平均资金成本:Kw=ΣWj*Kj式中:Kw为加权平均资金成本;Wj为第j种资金占总资金的比重;Kj为第j种资金的成本7、筹资总额分界点:BPi=TFi/Wi式中:BPi为筹资总额分界点;TFi为第i种筹资方式的成本分界点;Wi为目标资金结构中第i种筹资方式所占比例8、边际贡献:M =(p-b)x = m×x式中:M为边际贡献;p为销售单价;b为单位变动成本;m为单位边际贡献;x为产销量9、息税前利润:EBIT=(p-b)x-a=M-a式中:a为固定成本10、经营杠杆:DOL=M/EBIT=M/(M-a)11、财务杠杆:DFL=EBIT/(EBIT-I)12、复合杠杆:DCL=DOL*DFL=M/[EBIT-I-d/(1-T)]13:每股利润无差异点分析公式:[(EBIT-I1)(1-T)-D1]/N1=[(EBIT-I2)(1-T)-D2]/N2当企业实际的EBIT大于每股利润无差异点时,利用负债集资较为有利;当企业实际的EBIT小于每股利润无差异点时,利用发行普通股集资较为有利五、项目投资计算公式:1、经营期净现金流量的计算:经营期某年净现金流量=该年净利润+该年折旧等(考虑所得税)2.非折现评价指标:①静态投资回收期=项目原始投资额/年相等的营业净现金流量②平均报酬率=年平均净现金流量/初始投资总额x100%3.折现评价指标:净现值(NPV)=∑每年净现金流量的现值获利指数(PI)=1+净现值/初始投资额总现值内部收益率=IRR(P/A,IRR,n)=I/NCF 式中:I为原始投资额六、金融投资公式总结:1.债券估价=每年利息的年金现值+面值的复利现值(注意:用市场利率折现)2、短期证券收益率:K=(S1-S0+P)/S0*100%式中:K为短期证券收益率;S1为证券出售价格;S0为证券购买价格;P为证券投资报酬(股利或利息)(主要指债券)3、不超过一年的持有期收益率=(持有期间利息收入+买卖价差)/买入价持有期年均收益率=持有期收益率/持有年限(按360天/年)2、长期持有股票,股利稳定不变的股票估价模型:V=d/K式中:V为股票内在价值;d为每年固定股利;K为投资人要求的收益率3、长期持有股票,股利固定增长的股票估价模型:V=d0(1+g)/(K-g)=d1/(K-g)式中:d0为上年股利;d1为第一年股利七、营运资金计算公式总结:1、应收账款平均余额=年赊销额/360×平均收帐天数2、维持赊销所需资金=应收平均余额×变动成本/销售收入3、应收机会成本=维持赊销所需资金×资金成本率4.存货相关总成本=相关订货成本+相关存储成本=存货全年计划需要总量/每次进货批量x每次订货成本+每次进货批量/2x 单位存货年存储成本5、经济进货批量Q=√2×年度进货量×订货成本/单位储存成本(开平方)6、经济进货相关总成本T=√2×年度进货量×订货成本×单位储存成本(开平方)7、平均占用资金W=进货单价×Q/28、最佳进货批次N=年度进货量/Q9、存货相关总成本=订货成本+储存成本八、财务指标的计算总结:1.流动比率=流动资产/流动负债×100%2.速动比率=速动资产/流动负债×100%3.现金比率=(现金+短期有价证券)/年末流动负债×100%这是衡量企业短期偿债能力的三个指标。
财管公式【可编辑范本】
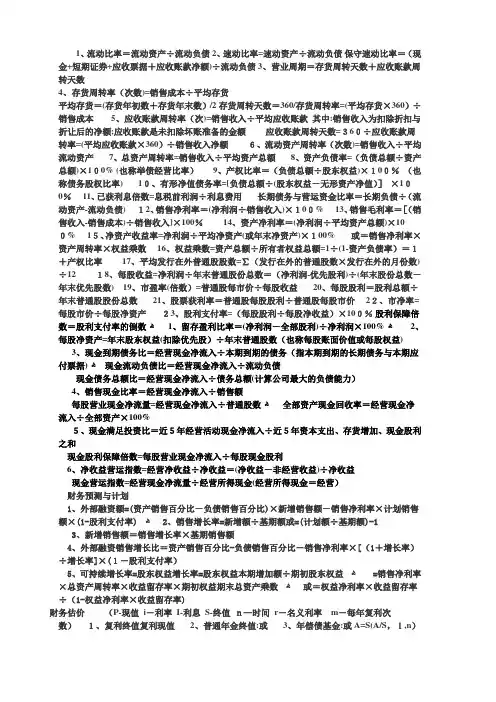
1、流动比率=流动资产÷流动负债2、速动比率=速动资产÷流动负债保守速动比率=(现金+短期证券+应收票据+应收账款净额)÷流动负债 3、营业周期=存货周转天数+应收账款周转天数4、存货周转率(次数)=销售成本÷平均存货平均存货=(存货年初数+存货年末数)/2存货周转天数=360/存货周转率=(平均存货×360)÷销售成本5、应收账款周转率(次)=销售收入÷平均应收账款其中:销售收入为扣除折扣与折让后的净额;应收账款是未扣除坏账准备的金额应收账款周转天数=360÷应收账款周转率=(平均应收账款×360)÷销售收入净额6、流动资产周转率(次数)=销售收入÷平均流动资产7、总资产周转率=销售收入÷平均资产总额8、资产负债率=(负债总额÷资产总额)×100% (也称举债经营比率)9、产权比率=(负债总额÷股东权益)×100%(也称债务股权比率) 10、有形净值债务率=[负债总额÷(股东权益-无形资产净值)]×100%11、已获利息倍数=息税前利润÷利息费用长期债务与营运资金比率=长期负债÷(流动资产-流动负债) 12、销售净利率=(净利润÷销售收入)×100% 13、销售毛利率=[(销售收入-销售成本)÷销售收入]×100%14、资产净利率=(净利润÷平均资产总额)×100% 15、净资产收益率=净利润÷平均净资产(或年末净资产)×100% 或=销售净利率×资产周转率×权益乘数16、权益乘数=资产总额÷所有者权益总额=1÷(1-资产负债率)=1+产权比率17、平均发行在外普通股股数=∑(发行在外的普通股数×发行在外的月份数)÷12 18、每股收益=净利润÷年末普通股份总数=(净利润-优先股利)÷(年末股份总数-年末优先股数) 19、市盈率(倍数)=普通股每市价÷每股收益20、每股股利=股利总额÷年末普通股股份总数21、股票获利率=普通股每股股利÷普通股每股市价22、市净率=每股市价÷每股净资产23、股利支付率=(每股股利÷每股净收益)×100%股利保障倍数=股利支付率的倒数ﻫ1、留存盈利比率=(净利润-全部股利)÷净利润×100% ﻫ2、每股净资产=年末股东权益(扣除优先股)÷年末普通股数(也称每股账面价值或每股权益)3、现金到期债务比=经营现金净流入÷本期到期的债务(指本期到期的长期债务与本期应付票据) ﻫ现金流动负债比=经营现金净流入÷流动负债现金债务总额比=经营现金净流入÷债务总额(计算公司最大的负债能力)4、销售现金比率=经营现金净流入÷销售额每股营业现金净流量=经营现金净流入÷普通股数ﻫ全部资产现金回收率=经营现金净流入÷全部资产×100%5、现金满足投资比=近5年经营活动现金净流入÷近5年资本支出、存货增加、现金股利之和现金股利保障倍数=每股营业现金净流入÷每股现金股利6、净收益营运指数=经营净收益÷净收益=(净收益-非经营收益)÷净收益现金营运指数=经营现金净流量÷经营所得现金(经营所得现金=经营)财务预测与计划1、外部融资额=(资产销售百分比-负债销售百分比)×新增销售额-销售净利率×计划销售额×(1-股利支付率) ﻫ2、销售增长率=新增额÷基期额或=(计划额÷基期额)-13、新增销售额=销售增长率×基期销售额4、外部融资销售增长比=资产销售百分比-负债销售百分比-销售净利率×[(1+增长率)÷增长率]×(1-股利支付率)5、可持续增长率=股东权益增长率=股东权益本期增加额÷期初股东权益ﻫ=销售净利率×总资产周转率×收益留存率×期初权益期末总资产乘数ﻫ或=权益净利率×收益留存率÷(1-权益净利率×收益留存率)财务估价(P-现值i-利率I-利息S-终值n—时间r-名义利率m-每年复利次数)1、复利终值复利现值2、普通年金终值:或3、年偿债基金:或A=S(A/S,i,n)(36与37系数互为倒数) 4、普通年金现值:或P=A(P/A,i,n)5、投资回收额:或A=P(A/P,i,n)(38与39系数互为倒数) 6、即付年金的终值:或S=A[(S/A,i,n+1)-1] 7、即付年金的现值:或P=A[(P/A,i,n-1)+1] 8、递延年金现值:第一种方法:第二种方法: 9、永续年金现值: 10、名义利率与实际利率的换算: 11、债券价值:分期付息,到期还本:PV=利息年金现值+本金复利现值纯贴现债券价值PV=面值÷(1+必要报酬率)n (面值到期一次还本付息的按本利和支付)平息债券PV=I/M×(P/A,i/M,M×N)+本金(P/S,i/M,M×N)(M为年付息次数,N为年数)永久债券1、债券到期收益率=或(V-股票价值P-市价g-增长率D-股利R-预期报酬率Rs-必要报酬率t-第几年股利) 2、股票一般模式:零成长股票:固定成长:3、总报酬率=股利收益率+资本利得收益率4、期望值: 5、方差:标准差:变异系数=标准差÷期望值6、证券组合的预期报酬率=Σ(某种证券预期报酬率×该种证券在全部金额中的比重)即:m-证券种类Aj-某证券在投资总额中的比例;-j种与k种证券报酬率的协方差-j种与k种报酬率之间的预期相关系数Q-某种证券的标准差证券组合的标准差:7、总期望报酬率=Q×风险组合期望报酬率+(1-Q)×无风险利率总标准差=Q×风险组合的标准差8、资本资产定价模型: ①COV为协方差,其它同上②直线回归法③直接计算法9、证券市场线:个股要求收益率投资管理1、贴现指标:净现值=现金流入现值-现金流出现值现值指数=现金流入现值÷现金流出现值内含报酬率:每年流量相等时用“年金法”,不等时用“逐步测试法”2、非贴现指标:回收期不等或分几年投入=n+n年未回收额/n+1年现金流出量会计收益率=(年均净收益÷原始投资额)×100%3、投资人要求的收益率(资本成本)=债务比重×利率×(1-所得税)+所有者权益比重×权益成本4、固定平均年成本=(原值+运行成本-残值)/使用年限(不考虑时间价值) 或=(原值+运行成本现值之和-残值现值)/年金现值系数(考虑时间价值)5、营业现金流量=营业收入-付现成本-所得税(根据定义)=税后净利润+折旧(根据年末营业成果)=(收入-付现成本)×(1-所得税率)+折旧×税率(根据所得税对收入和折旧的影响) 6、调整现金流量法:(α-肯定当量) 7、风险调整折现率法:投资者要求的收益率=无风险报酬率+β×(市场平均报酬率-无风险报酬率)(β—贝他系数)项目要求的收益率=无风险报酬率+项目的β×(市场平均报酬率-无风险报酬率) 8、净现值=实体现金流量/实体加权平均成本-原始投资净现值=股东现金流量/股东要求的收益率-股东投资9、β权益=β资产×(1+负债/权益)β资产=β权益÷(1+负债/权益)流动资金管理1、现金返回线 H=3R-2L(上限=3×现金返回线-2×下限)2、收益增加=销量增加×单位边际贡献3、应收账款应计利息=日销售额×平均收现期×变动成本率×资本成本平均余额=日销售额×平均收现期占用资金=平均余额×变动成本率4、折扣成本增加=(新销售水平×新折扣率-旧销售水平×旧折扣率)×享受折扣的顾客比例5、订货成本=订货固定成本+年需要量/每次进货量×订货变动成本取得成本=订货成本+购置成本储存成本=固定成本+单位变动成本×每次进货量/2 存货总成本=取得成本+储存成本+缺货成本TC=TCa+TCc+TCs(K-每次订货成本D-总需量 Kc-单位储存成本N-订货次数U-单价p-日送货量d-日耗用量)6、经济订货量ﻫ总成本最佳订货次数经济订货量占用资金最佳订货周期陆续进货的经济订货量总成本筹资管理1、实际利率(短期借款)=名义利率/(1-补偿性余额比率)或=利息/实际可用借款额2、可转换债券转换比例=债券面值÷转换价格ﻫ股利分配3、发放股票股利后的每股收益(市价)=发放前每股收益(市价)÷(1+股票股利发放率)资本成本和资本结构通用模式:资本成本=资金占用费/筹资金额×(1-筹集费率)4、银行借款成本:(K1-银行借款成本;I-年利息;L-筹资总额;T-所得税税率;R1-借款利率;F1-筹资费率) 考虑时间价值的税前成本(K):(P-本金)税后成本(K1):(K1)=K×(1-T)。
财管公式

1.利润=收入-费用2.资产 ≡ 负债 + 股东权益3.净营运资本 ≡ 流动资产 – 流动负债=现金+其他流动资产—流动负债4.CF(A)≡ CF(B) + CF(S)5.CF(A)=经营性现金流量++资本性支出+净营运资本减少6.经营性现金流量=息税前利润+折旧-所得税7.资本性支出=固定资产购置-固定资产出售=期末固定资产-期初固定资产+D (年折旧额)8.净营运资本变化=期末营运资本-期初营运资本9.CF (B )=利息+归还的债务本金-取得的新债务=期末长期负债-期初长期负债+利息10.CF (S )=支付的股利+股份赎回-新发股份=期末股东权益-期初股东权益+利息11.流动比率 = 流动资产 / 流动负债12.速动比率 = (流动资产 – 存货) / 流动负债13.现金比率 = 现金比率 / 流动负债14.总负债比率 = (总资产 – 总权益) / 总资产15.负债权益比 = 总负债 / 总权益16.权益乘数 = 总资产 / 总权益 = 1 + 负债权益比17.利息倍数 = EBIT / 利息18.现金保障倍数 = (EBIT + 折旧) / 利息19.存货周转率 = 销货成本 / 存货20.存货周转天数 = 365 / 存货周转率21.应收账款周转天数 = 365 / 应收账款周转率22.应收账款周转率 = 销售收入 / 应收账款23.总资产周转率 = 销售收入 / 总资产24.资产收益率 (ROA) = 净利润 / 总资产25.(销售)利润率(PM) = 净利润 / 销售收入26.股东权益收益率 (ROE) = 净利润 / 总权益27.ROE = 利润率×总资产周转率×权益乘数28.ROE = (净利润/总资产) (总资产/总权益) = ROA ×权益乘数29.ROE = (净利润/总资产) (总资产/总权益) (销售收入/销售收入)30.ROE = (净利润/销售收入) (销售收入/总资产) (总资产/总权益)31.市盈率 = 每股价格 / 每股收益32. 市净率 = 每股市场价值 / 每股账面价值33.外部融资EFN=34. 35. 36.单期情况下 FV = C 0×(1 + r)37.净现值(NPV )为一项投资预期现金流的现值减去投资的成本。
中级财管公式汇总大全

中级财管全书公式总结第二章财管基础一、复利现值和终值(三)二、年金有关的公式:1.预付年金终值——具体有两种方法:方法一:预付年金终值=普通年金终值×(1+i)。
方法二:F=A[(F/A,i,n+1)-1]现值——两种方法方法一:P=A[(P/A,i,n-1)+1]方法二:预付年金现值=普通年金现值×(1+i)2.递延年金现值【方法1】两次折现计算公式如下:P=A(P/A,i,n)×(P/F,i,m)【方法2】P=A(P/A,i,m+n)-A(P/A,i,m)=A[(P/A,i,m+n)-(P/A,i,m)] 式中,m为递延期,n为连续收支期数,即年金期。
【方法3】先求终值再折现(四)P A=A×(F/A,i,n)×(P/F,i,m+n)终值递延年金的终值计算与普通年金的终值计算一样,计算公式如下:F A=A(F/A,i,n)注意式中“n”表示的是A的个数,与递延期无关。
3.永续年金利率可以通过公式i=A/P现值P=A/i永续年金无终值4.普通年金现值 =A*(P/a,i,n)终值= A*(F/a,i,n)5.年偿债基金的计算①偿债基金和普通年金终值互为逆运算;②偿债基金系数和年金终值系数是互为倒数的关系。
6.年资本回收额的计算年资本回收额是指在约定年限内等额回收初始投入资本或清偿所债务的金额。
年资本回收额的计算实际上是已知普通年金现值P,求年金A。
计算公式如下:式中,称为资本回收系数,记作(A/P,i,n)。
【提示】(1)年资本回收额与普通年金现值互为逆运算;(2)资本回收系数与普通年金现值系数互为倒数。
【总结】系数之间的关系1.互为倒数关系复利终值系数×复利现值系数=1年金终值系数×偿债基金系数=1年金现值系数×资本回收系数=12.预付年金系数与年金系数终值系数(1)期数加1,系数减1(2)即付年金终值系数=普通年金终值系数×(1+i)现值系数(1)期数减1,系数加1(2)即付年金现值系数=普通年金现值系数×(1+i)(五)三.名义利率与实际利率一年多次计息时的名义利率与实际利率实际利率:1年计息1次时的“年利息/本金”名义利率:1年计息多次的“年利息/本金”(六)四.风险与收益的计算公式1. 资产收益的含义与计算单期资产的收益率=资产价值(价格)的增值/期初资产价值(价格)= [利息(股息)收益+资本利得]/期初资产价值(价格)=利息(股息)收益率+资本利得收益率2.预期收益率预期收益率E(R)=式中,E(R)为预期收益率;P i表示情况i可能出现的概率;R i表示情况i出现时的收益率。
财管公式大全

2013年中级财管全书公式总结第二章财管基础一、复利现值和终值二、年金有关的公式:1.预付年金终值具体有两种方法:方法一:预付年金终值=普通年金终值×(1+i)。
方法二:F=A[(F/A,i,n+1)-1]现值两种方法方法一:P=A[(P/A,i,n-1)+1]方法二:预付年金现值=普通年金现值×(1+i)2.递延年金现值【方法1】两次折现计算公式如下:P=A(P/A,i,n)×(P/F,i,m)【方法2】P=A(P/A,i,m+n)-A(P/A,i,m)=A[(P/A,i,m+n)-(P/A,i,m)]式中,m为递延期,n为连续收支期数,即年金期。
【方法3】先求终值再折现PA=A×(F/A,i,n)×(P/F,i,m+n)终值递延年金的终值计算与普通年金的终值计算一样,计算公式如下:FA=A(F/A,i,n)注意式中“n”表示的是A的个数,与递延期无关。
3.永续年金利率可以通过公式i=A/P现值P=A/i永续年金无终值4.普通年金现值 =A*(P/a,i,n)终值= A*(F/a,i,n)5.年偿债基金的计算①偿债基金和普通年金终值互为逆运算;②偿债基金系数和年金终值系数是互为倒数的关系。
6.年资本回收额的计算年资本回收额是指在约定年限内等额回收初始投入资本或清偿所债务的金额。
年资本回收额的计算实际上是已知普通年金现值P,求年金A。
计算公式如下:式中,称为资本回收系数,记作(A/P,i,n)。
【提示】(1)年资本回收额与普通年金现值互为逆运算;(2)资本回收系数与普通年金现值系数互为倒数。
【总结】系数之间的关系复利终值系数×复利现值系数=1年金终值系数×偿债基金系数=1年金现值系数×资本回收系数=1终值系数(1)期数加1,系数减1(2)即付年金终值系数=普通年金终值系数×(1+i)现值系数(1)期数减1,系数加1(2)即付年金现值系数=普通年金现值系数×(1+i )三.名义利率与实际利率一年多次计息时的名义利率与实际利率实际利率:1年计息1次时的“年利息/本金” 名义利率:1年计息多次的“年利息/本金”r 实际=1+r 名义1+通货膨胀率−1四.风险与收益的计算公式 1. 资产收益的含义与计算单期资产的收益率=资产价值(价格)的增值/期初资产价值(价格)= [利息(股息)收益+资本利得]/期初资产价值(价格) = 利息(股息)收益率+资本利得收益率2. 预期收益率 预期收益率E (R )=式中,E (R )为预期收益率;P i 表示情况i 可能出现的概率;R i 表示情况i 出现时的收益率。
财管公式总结

Fixed asset turnover= Total asset turnover= Ⅳ. Profitability ratios Profit margin= ROA=
������������������ ������������������������������������ ������������������������������
������������������������������������������ ������������������������������������������������������������������
Net working capital to total assets= Interval measure(间隔时间指标)=
������������������ ������������������������������������ ������������������������������ ������������������������������ ������
ROE= ROE=
������������������ ������������������������������������ ������������������������������ ������������������������������������ ������������������ ������������������������������������ ������������������������������
������������������������������ ������������������ ������������������������������ ������������������������������������������������ ������������������ ������������������������������
财管公式总结
财管公式总结第⼆章财务管理基础1. 复利终值:F=P×(1+i)n =P×(F/P, i,n )复利现值:P=F×(1+i)-n =F× (P/F, i, n )注:复利终值和复利现值互为逆运算。
复利终值系数(1+i)n和复利现值系数(1+i)-n 互为倒数。
2.普通年⾦终值:F=A×(F/A,i,n),逆运算:年偿债基⾦,A= F/(F/A,i,n)普通年⾦现值:P=A×(P/A,i,n),逆运算:年资本回收额,A= P/(P/A,i,n)预付年⾦终值:F=A×(F/A,i,n)×(1+i)或=A×[(F/A,i,n+1)-1]预付年⾦现值:P=A×(P/A,i,n)×(1+i)或=A×[(P/A,i,n-1)+1]递延年⾦终值:F=A×(F/A,i,n)“n”表⽰A的个数,终值与递延期⽆关递延年⾦现值:P=A×(P/A,i,n)×(P/F,i,m)或=A×[(P/A,i,m+n)-(P/A,i,m)]或=A×(F/A,i,n)×(P/F,i,m+n)永续年⾦现值:P=A/i3. 货币时间价值系数间的关系4.插值法解决下⾯的问题:当折现率为12%时,净现值为-50;当折现率为10%时,净现值为150,求内含报酬率为⼏何?(12%-10%)/(12%-IRR)=(-50-150)/(-50-0)。
解得:IRR=11.5%【要求】不必死记公式,列出等式,两端分别是折现率和对应的系数,只要⼀⼀对应起来,就能得到最终的结果。
【运⽤】1.实际利率的计算(P41); 2.内含报酬率的计算(P179); 3.资⾦成本贴现模式的计算,尤其是融资租赁资本成本的计算(P142) ; 4.证券投资收益率的计算(P188)。
【提⽰】涉及到插值法,共计四个步骤:1.列式;2.试误;3.内插;4.计算。
财务管理公式大全
财务管理公式大全下面是店铺整理的财务管理公式大全,赶紧收藏吧,总会有用到的时候。
财务管理公式大全(一)1、单期资产的收益率=利息(股息)收益率+资本利得收益率2、方差=∑(随机结果-期望值)2×概率(P26)3、标准方差=方差的开平方(期望值相同,越大风险大)4、标准离差率=标准离差/期望值(期望值不同,越大风险大)5、协方差=相关系数×两个方案投资收益率的标准差6、β=某项资产收益率与市场组合收益率的相关系数×该项资产收益率标准差÷市场组合收益率标准差(P34)7、必要收益率=无风险收益率+风险收益率8、风险收益率=风险价值系数(b)×标准离差率(V)9、必要收益率=无风险收益率+b×V=无风险收益率+β×(组合收益率-无风险收益率)其中:(组合收益率-无风险收益率)=市场风险溢酬,即斜率财务管理公式大全(二)P-现值、F-终值、A-年金10、单利现值P=F/(1+n×i)‖单利终值F=P×(1+n×i)‖二者互为倒数11、复利现值P=F/(1+i)n =F(P/F,i,n)――求什么就把什么写在前面12、复利终值F=P(1+i)n =P(F/P,i,n)13、年金终值F=A(F/A,i,n)――偿债基金的倒数偿债基金A= F(A/F,i,n)14、年金现值P=A(P/A,i,n)――资本回收额的倒数资本回收额A= P(A/P,i,n)15、即付年金终值F=A〔(F/A,i,n+1)-1〕――年金终值期数+1系数-116、即付年金现值P=A〔(P/A,i,n-1)+1〕――年金现值期数-1系数+17、递延年金终值F= A(F/A,i,n)――n表示A的个数18、递延年金现值P=A(P/A,i,n)×(P/F,i,m)先后面的年金现再前面的复利现19、永续年金P=A/i20、内插法瑁老师口诀:反向变动的情况比较多同向变动:i=最小比+(中-小)/(大-小)(最大比-最小比)反向变动:i=最小比+(大-中)/(大-小)(最大比-最小比)21、实际利率=(1+名义/次数)次数-1股票计算:22、本期收益率=年现金股利/本期股票价格23、不超过一年持有期收益率=(买卖价差+持有期分得现金股利)/买入价持有期年均收益率=持有期收益率/持有年限24、超过一年=各年复利现值相加(运用内插法)25、固定模型股票价值=股息/报酬率――永续年金26、股利固定增长价值=第一年股利/(报酬率-增长率)债券计算:27、债券估价=每年利息的年金现值+面值的复利现值28、到期一次还本=面值单利本利和的复利现值29、零利率=面值的复利现值30、本期收益率=年利息/买入价31、不超过持有期收益率=(持有期间利息收入+买卖价差)/买入价持有期年均收益率=持有期收益率/持有年限(按360天/年)32、超过一年到期一次还本付息=√(到期额或卖出价/买入价)(开持有期次方)33、超过一年每年末付息=持有期年利息的年金现值+面值的复利现值与债券估价公式一样,这里求的是i,用内插法财务管理公式大全(三) 共6页:上一页123456下一页。
财管公式
净资产收益率(ROE )=净利润/平均净资产站在所有者的角度评价投资回报率销售净利率(ROS )=净利润/销售收入销售毛利率=(销售收入-销售成本)/销售收入资产净利率(ROA )=净利润/平均资产总额投入资本报酬率(ROIC )=息前税前收益/投入资本ROIC1=EBIT/IC或ROIC2=EBIT (1-T ) / IC其中IC=短期借款+长期资本也可以有ROIC = 销售毛利率× 投入资本周转率= EBIT/S ×S/IC1、财务成本比率=税前收益(EBT )/息前税前收益(EBIT )负债额越大,EBT 越小,ROE 可能越低2、利息倍数=税息前利润/本期应付利息3、财务杠杆:资产负债率=负债总额/资产总额权益倍数=资产总额/股东权益杜邦分析法ROE=税务负担率*债务负担率*毛利率*资产周转率*财务杠杆比率营运周期=存货周转期+应收帐周转期现金周转期=存货周转期+应收帐周转期-平均付帐期最佳现金库存σ:日净现金流(现金流入-现金流出)的标准差i :日利率b : (每笔)交易成本应收款 i Tb C 2*=基本概念平均日销售额(average daily sales, ADS)ADS =年信用销售额/360天收帐期(days sales outstanding, DSO)DOS=应收帐余额/平均日信用销售额应收帐余额应收帐=每日信用销售额*平均收帐期=ADS*DSO例如:某电视制造商年销售电视200,000台,价格为1980元。
允许客户延迟30天付款。
如果能够延迟10天付款,可以享受2%折扣。
据统计,约30%客户将在提货后30天付款,70%客户第10天付款。
平均收帐期=70%*10天+30%*30天=16天平均日销售额=年销售额/360天=200000*1980元/360天=110,000元应收帐=平均日销售额*平均收帐期=110000*16天=1,760,000(元)公司需要筹集176万元的资金信用政策的决策方法:净现值法现金支付> 0R--以信用方式实现的销售额;C--成本(销售成本+销售费用等)财务困境识别模型:Z值分析Altman(1966)Z=3.3⨯EBIT/A+1.0 ⨯ S/A+0.6⨯ E/D+1.4⨯ ret/AZ<1.8:破产可能性高Z>3.0:破产可能性低Z=1.8-3.0:灰色区间存货成本存货成本=库存持有成本+订货成本库存持有成本=平均库存量×单位库存持有成本=Q/2 ×C总订货成本=订货次数×每批货物的订货成本= S/Q ×O经济订货量(EOQ)平均库存量=EOQ/2+安全库存量订货点订货点库存量=运送期库存量+安全库存量营运资金需求——一个外部融资的概念营运资金需求=流动资产-(流动负债-短期银行借款)提前还款信用成本=(折扣率/1-折扣率)*(365/全部信用期-折扣期)甲企业获得乙企业提供的商业信用。
注会财管公式大全
注会财管公式大全
1.盈余公式:
a.净收入=总收入-总成本
b.净利润=总收入-总成本-利息-税收
2.现金流量公式:
a.净现金流入=现金收入-现金支出
b.现金流量净额=应收账款收回-应付账款支付
3.盈利能力公式:
a.资本投资回报率=净利润/资本投资
b.总资产利润率=净利润/总资产
c.净资产收益率=净利润/净资产
4.偿债能力公式:
a.速动比率=(流动资产-库存)/流动负债
b.流动比率=流动资产/流动负债
c.负债比率=总负债/总资产
5.运营效率公式:
a.库存周转率=销售成本/平均库存金额
b.应收账款周转率=销售收入/平均应收账款金额
c.应付账款周转率=采购成本/平均应付账款金额
6.投资评估公式:
a.现值=未来现金流量/(1+折现率)^时间
b.内部回报率(IRR)=使现金流量净额为零的折现率
c.贴现率=(未来现金流量-当前现金流量)/当前现金流量
7.资本预算公式:
a.资本支出回收期=投资金额/年现金流量净额
b.每期现金流量=销售收入-可变成本-固定成本
c.内部回报率=使净现金流量为0的折现率
8.股权评估公式:
a.股权价值=净利润/收益率
b.成本加权平均资本=(长期债务×综合成本)+(普通股权×股权成本)
9.资本结构公式:
a.杠杆比率=总债务/净资产
b.资本收益率=(股息/股价)+增长率
10.估值公式:
a.市盈率=股价/每股收益
b.市净率=股价/每股净资产
c.市销率=市值/销售收入。