
税务局通用申报表(税及附征税费)
A06119《通用申报表(税及附征税费)》资料

A06119《通用申报表(税及附征税费)》
精品文档
收集于网络,如有侵权请联系管理员删除
A06119《通用申报表(税及附征税费)》
通用申报表(税及附征税费)
纳税人识别号:91420100F99660824A
纳税人名称:中铁四院集团岩土工程有限责任公司
征收项目
征收品目
税
(费)款所属期起
税(费)款所属期止
应税项(总数
量或收入总额、应缴费人数、原值、面积、缴费基数
等)
减除项(允许减除数量、金额、面积、已安排残疾人数
等)
计税(费)依据
税(费)率或单位税额
应税所得率
速算扣除数
本期应纳税(费)额
减免税(费)额
减免性质
本期已缴税(费)额
本期应补(退)税(费)额
合计-- -- -- -- -- -- -- -- -- --
办税人:申报日期:受理人:受理日期:受理税务机关:。
通用申报表(税及附征税费)
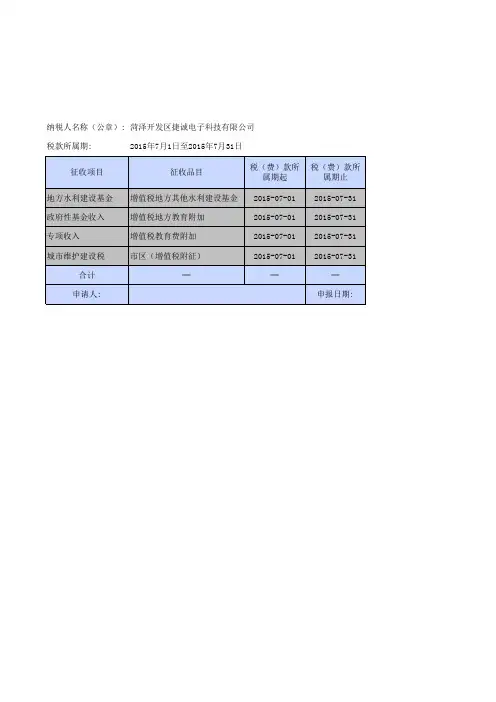
金额单位:元至角分 本期应纳税(费) 应抵扣税(费) 减免税(费)额 额 额 0.00 0.00 0.00 0.00 0.00 受理日期: 0.00 0.00 0.00 0.00 0.00 2015-08-17 0.00 0.00 0.00 0.00 0.00 本期已缴税(费) 本期应补(退)税(费) 额 额 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00 0.00
纳税人名称(公章): 菏泽开发区捷诚电子科技有限公司 税款所属期: 征收项目 地方水利建设基金 政府性基金收入 专项收入 城市维护建设税 合计 申请人: 2015年7月1日至2015年7月31日 征收品目 增值税地方其他水利建设基金 增值税地方教育附加 增值税教育费附加 市区(增值税附征) ─ 税(费)款所 属期起 2015-07-01 2015-07-01 2015-07-01 2015-07-01 ─ 税(费)款所 属期止 2015-07Байду номын сангаас31 2015-07-31 2015-07-31 2015-07-31 ─ 申报日期:
通 用 申 报 表
(税及附征税费) 纳税人识别号: 填表日期: 应税项(总数量或收入总额、 减除项(允许减除数量 应缴费人数、原值、面积、缴 、金额、面积、已安排 费基数等) 残疾人数等) 0.00 0.00 0.00 0.00 ─ 2015-08-17 ─ 0.00 0.00 0.00 0.00 ─ 受理人: 371702334266298 2015年8月17日 计税(费)依 据 0.00 0.00 0.00 0.00 ─ 税(费)率或单位税 额 0.01 0.02 0.03 0.07 速算扣除 数 0.00 0.00 0.00 0.00 ─
增值税及附加税费申报表(一般纳税人适用)
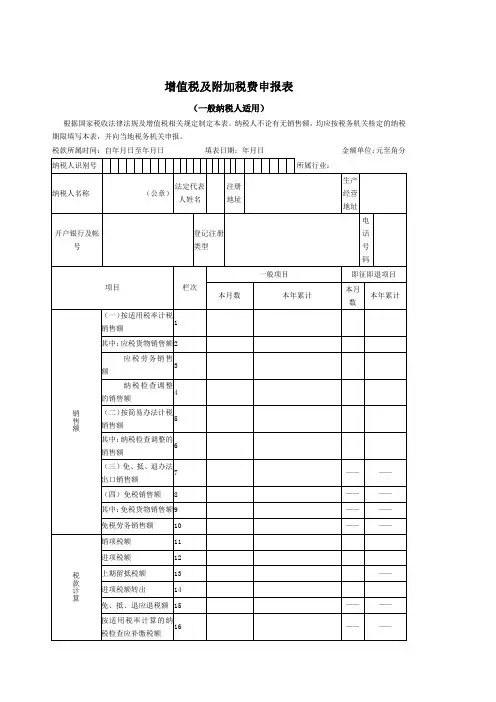
增值税及附加税费申报表(一般纳税人适用)根据国家税收法律法规及增值税相关规定制定本表。
纳税人不论有无销售额,均应按税务机关核定的纳税期限填写本表,并向当地税务机关申报。
税款所属时间:自年月日至年月日填表日期:年月日金额单位:元至角分主管税务机关:接收人:接收日期:【表单说明】本纳税申报表及其附列资料填写说明(以下简称本表及填写说明)适用于增值税一般纳税人(以下简称纳税人)。
一、名词解释(一)本表及填写说明所称“货物”,是指增值税的应税货物。
(二)本表及填写说明所称“劳务”,是指增值税的应税加工、修理、修配劳务。
(三)本表及填写说明所称“服务、不动产和无形资产”,是指销售服务、不动产和无形资产。
(四)本表及填写说明所称“按适用税率计税”“按适用税率计算”和“一般计税方法”,均指按“应纳税额=当期销项税额-当期进项税额”公式计算增值税应纳税额的计税方法。
(五)本表及填写说明所称“按简易办法计税”“按简易征收办法计算”和“简易计税方法”,均指按“应纳税额=销售额×征收率”公式计算增值税应纳税额的计税方法。
(六)本表及填写说明所称“扣除项目”,是指纳税人销售服务、不动产和无形资产,在确定销售额时,按照有关规定允许其从取得的全部价款和价外费用中扣除价款的项目。
二、《增值税及附加税费申报表(一般纳税人适用)》填写说明(一)“税款所属时间”:指纳税人申报的增值税应纳税额的所属时间,应填写具体的起止年、月、日。
(二)“填表日期”:指纳税人填写本表的具体日期。
(三)“纳税人识别号(统一社会信用代码)”:填写纳税人的统一社会信用代码或纳税人识别号。
(四)“所属行业”:按照国民经济行业分类与代码中的小类行业填写。
(五)“纳税人名称”:填写纳税人单位名称全称。
(六)“法定代表人姓名”:填写纳税人法定代表人的姓名。
(七)“注册地址”:填写纳税人税务登记证件所注明的详细地址。
(八)“生产经营地址”:填写纳税人实际生产经营地的详细地址。
2015新版通用申报表(税及附征税费)
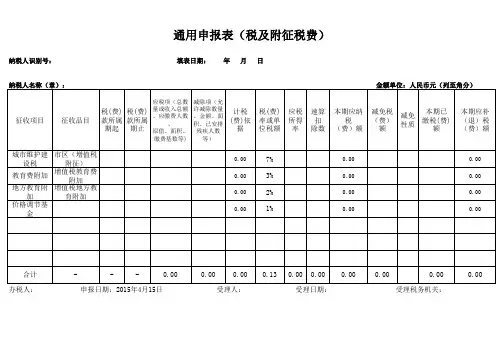
纳税人识别号: 填表日期: 年 月 日
纳税人名称(章):
应税项(总数 量或收入总额 、应缴费人数 、 原值、面积、 缴费基数等) 减除项(允 许减除数量 、金额、面 积、已安排 残疾人数 等)
金额单位:人民币元(列至角分)
征收项目
征收品目
税(费) 税(费) 款所属 款所属 期起 期止
计税 (费)依 据
税(费) 率或单 位税额
应税 所得 率
速算 扣 除数
本期应纳 税 (费)额
减免税 (费) 额
减免 性质
本期已 缴税(费) 额
本期应补 (退)税 (费)额
城市维护建设税 市区(增值税附征)
0.00 0.00 0.00 0.00
7% 3% 2% 1%
0.00 0.00 0.00 0.00
0.00 0.00 0.00 0.00
教育费附加
地方教育附加 价格调节基金
增值税教育费附加
增值税地方教育附加
合计 办税人:
-
-
-.13
0.00
0.00
0.00
0.00
0.00 受理税务机关:
0.00
申报日期:2015年4月15日
受理日期:
税务申报《通用报表》

(9)
本期应补
(退)税
(费)额
(10=7-8-9)
税源标志
税源编号
税源坐落
其他收入
工会经费
合计
--
--
--
--
--
--
--
--
--
--
--
--
--
--
其他个人出租不动产租金是否分摊
是 □ 否 □
其他个人出租不动产租赁期起
其他个人出租不动产租赁期止
其他个人出租不动产分摊后月租金收入
办税人:
申报日期:
通用申报表(税及附征名称:
征收项目
征收品目
征收子目
税款所属期起
税款所属期止
应税项(1)
减除项(2)
应税所得率
(3)
计税(费
)依据
(4=(1-2)*3)
税(费)率或单位税额
(5)
速算扣除数
(6)
本期应纳税
(费)额
(7=4*5-6)
本期减免税
(8)
减免性质
办理人员身份证件类型:
办理人员身份证件号码:
受理人:
受理日期:
受理税务机关:
通用申报表(税及附征税费)
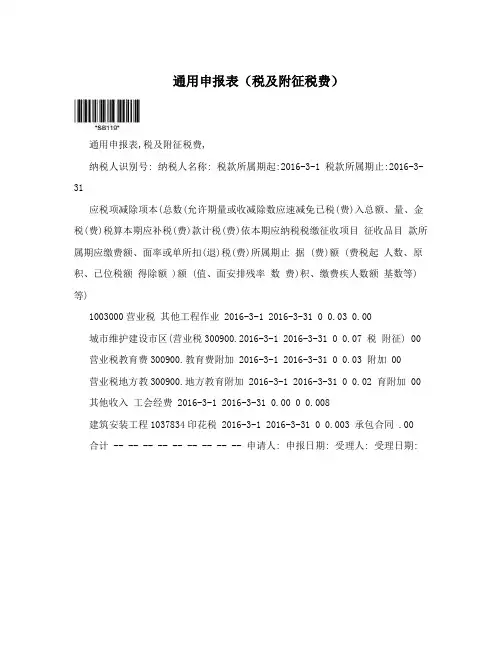
通用申报表(税及附征税费)
通用申报表,税及附征税费,
纳税人识别号: 纳税人名称: 税款所属期起:2016-3-1 税款所属期止:2016-3-31
应税项减除项本(总数(允许期量或收减除数应速减免已税(费)入总额、量、金税(费)税算本期应补税(费)款计税(费)依本期应纳税税缴征收项目征收品目款所属期应缴费额、面率或单所扣(退)税(费)所属期止据 (费)额 (费税起人数、原积、已位税额得除额 )额 (值、面安排残率数费)积、缴费疾人数额基数等) 等)
1003000营业税其他工程作业 2016-3-1 2016-3-31 0 0.03 0.00
城市维护建设市区(营业税300900.2016-3-1 2016-3-31 0 0.07 税附征) 00 营业税教育费300900.教育费附加 2016-3-1 2016-3-31 0 0.03 附加 00 营业税地方教300900.地方教育附加 2016-3-1 2016-3-31 0 0.02 育附加 00 其他收入工会经费 2016-3-1 2016-3-31 0.00 0 0.008
建筑安装工程1037834印花税 2016-3-1 2016-3-31 0 0.003 承包合同 .00 合计 -- -- -- -- -- -- -- -- -- 申请人: 申报日期: 受理人: 受理日期:。
通用申报(税及附征税费)税务办理流程
3.18通用申报(税及附征税费)
3.18.1—099 通用申报(税及附征税费)
【事项名称】
通用申报(税及附征税费)
【申请条件】
纳税人依照税收法律法规及相关规定确定的申报期限、申报内容,填报《通用申报表(税及附征税费)》,向税务机关进行流转税、所得税、财产和行为税及相关规费等多项税(费)种的纳税申报。
【设定依据】
《中华人民共和国税收征收管理法》第二十五条第一款
【办理材料】
【办理地点】
1.可通过办税服务厅(场所)、电子税务局办理,具体地点和网址可从省(自治区、直辖市和计划单列市)税务局网站“纳税服务”栏目查询。
2.此事项可同城通办。
【办理机构】
主管税务机关
【收费标准】
不收费
【办理时间】
即时办结
【联系电话】
主管税务机关对外公开的联系电话,可从省(自治区、直辖市和计划单列市)税务局网站“纳税服务”栏目查询。
【办理流程】
【纳税人注意事项】
1.纳税人对报送材料的真实性和合法性承担责任。
2.文书表单可在省(自治区、直辖市和计划单列市)税务局网站“下载中心”栏目查询下载或到办税服务厅领取。
3.纳税人使用符合电子签名法规定条件的电子签名,与手写签名或者盖章具有同等法律效力。
4.纳税人未按照规定的期限办理纳税申报和报送纳税资料的,将影响纳税信用评价结果,并依照《中华人民共和国税收征收管理法》有关规定承担相应法律责任。
5.随增值税、消费税附征的城市维护建设税、教育费附加免于零申报。