
《2014版市政设施养护维修定额》费用定额
《2014版市政设施养护维修定额》
工程造价计算程序
费率(%)
道路
桥梁
排水
泵站及污水处理厂
隧道
路灯
1 接费 按定额基价计算
2 其中:人工费 定额人工费
3 人工调差
4 机械调差
5 材料调差
6 直接费
(1+3+4+5)
7 措施费 4.1 4.4 6 4 4.4 4 6*费率 8 间接费 15.78
15.9
14.3
人工费*56%
15.9
14
6*费率 9 其他费用
6*费率
10
利润
3.5
3.5
3.5
人工费*13%
3.5
3.5
6*费率
11 税金 (6+7+8+9+10)*费率
执
行规定
12
工程造价
(6+7+8+9+10+11)
附注:未改企单位不计取利润和税金,但实际按企业运行的单位仍可记取。
1、直接工程费:是指养护维修工程中耗费的构成工程实体和有助于工程形成的各项费用,包括人工费、材料费、施工机械使用费。
2、措施费:指完成养护维修工程施工,发生于该工程施工前和施工过程中非工程实体项目的费用。
包括环境保护费、文明施工费、安全施工费、临时设施费、夜间施工费、二次搬运费等。
3、间接费由规费和管理费组成:
规费包括:工程排污费、社会保险费(养老保险、失业保险、医疗保险、生育保险、工伤保险)、住房公积金。
管理费包括:管理人员工资、办公费、差旅交通费、固定资产使用费、工具用具使用费、劳动保险费、危险作业意外伤害、工会经费、职工教育经费、财产保险费、财务费、税金(房产税、车船使用税、土地使用税、印花税等)、其他费用。
4、利润:养护维修企业完成承包工程获得的盈利。
5、税金:指国家税法规定的应计入工程造价内的营业税、城市维护建设税及教育费附加等。
2014市政定额解释资料
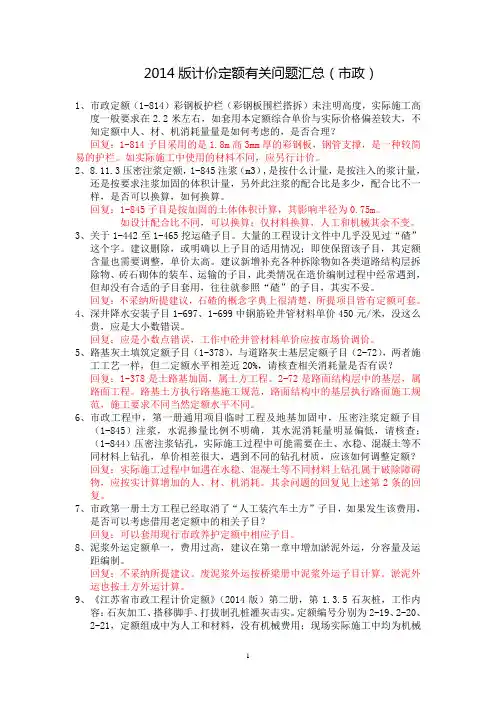
2014版计价定额有关问题汇总(市政)1、市政定额(1-814)彩钢板护栏(彩钢板围栏搭拆)未注明高度,实际施工高度一般要求在2.2米左右,如套用本定额综合单价与实际价格偏差较大,不知定额中人、材、机消耗量量是如何考虑的,是否合理?回复:1-814子目采用的是1.8m高3mm厚的彩钢板,钢管支撑,是一种较简易的护栏。
如实际施工中使用的材料不同,应另行计价。
2、8.11.3压密注浆定额,1-845注浆(m3),是按什么计量,是按注入的浆计量,还是按要求注浆加固的体积计量,另外此注浆的配合比是多少,配合比不一样,是否可以换算,如何换算。
回复:1-845子目是按加固的土体体积计算,其影响半径为0.75m。
如设计配合比不同,可以换算;仅材料换算,人工和机械其余不变。
3、关于1-442至1-465挖运碴子目。
大量的工程设计文件中几乎没见过“碴”这个字。
建议删除,或明确以上子目的适用情况;即使保留该子目,其定额含量也需要调整,单价太高。
建议新增补充各种拆除物如各类道路结构层拆除物、砖石砌体的装车、运输的子目,此类情况在造价编制过程中经常遇到,但却没有合适的子目套用,往往就参照“碴”的子目,其实不妥。
回复:不采纳所提建议,石碴的概念字典上很清楚,所提项目皆有定额可套。
4、深井降水安装子目1-697、1-699中钢筋砼井管材料单价450元/米,没这么贵,应是大小数错误。
回复:应是小数点错误,工作中砼井管材料单价应按市场价调价。
5、路基灰土填筑定额子目(1-378),与道路灰土基层定额子目(2-72),两者施工工艺一样,但二定额水平相差近20%,请核查相关消耗量是否有误?回复:1-378是土路基加固,属土方工程。
2-72是路面结构层中的基层,属路面工程。
路基土方执行路基施工规范,路面结构中的基层执行路面施工规范,施工要求不同当然定额水平不同。
6、市政工程中,第一册通用项目临时工程及地基加固中,压密注浆定额子目(1-845)注浆,水泥掺量比例不明确,其水泥消耗量明显偏低,请核查;(1-844)压密注浆钻孔,实际施工过程中可能需要在土、水稳、混凝土等不同材料上钻孔,单价相差很大,遇到不同的钻孔材质,应该如何调整定额?回复:实际施工过程中如遇在水稳、混凝土等不同材料上钻孔属于破除障碍物,应按实计算增加的人、材、机消耗。
2014年《山东省市政养护维修工程消耗量定额青岛市价目表》
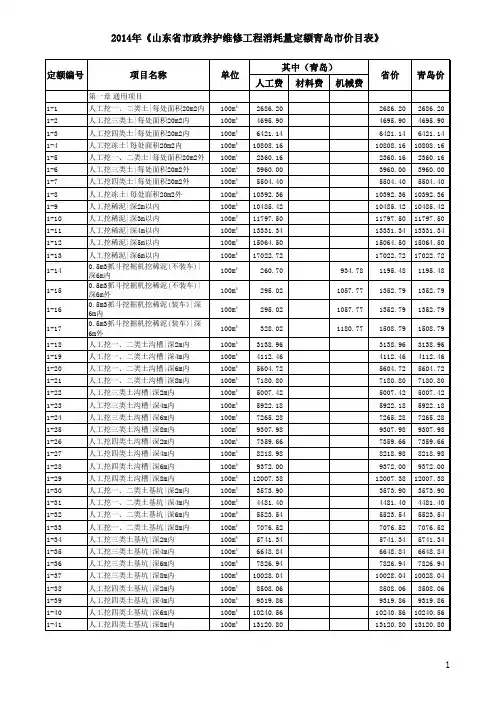
定额编号
1-75 1-76 1-77 1-78 1-79 1-80 1-81 1-82 1-83 1-84 1-85 1-86 1-87 1-88 1-89 1-90 1-91 1-92 1-93 1-94 1-95 1-96 1-97 1-98 1-99 1-100 1-101 1-102 1-103 1-104 1-105 1-106 1-107 1-108 1-109 1-110 1-111 1-112 1-113 1-114
定额编号
1-42 1-43 1-44 1-45 1-46 1-47 1-48 1-49 1-50 1-51 1-52 1-53 1-54 1-55 1-56 1-57 1-58 1-59 1-60 1-61 1-62 1-63 1-64 1-65 1-66 1-67 1-68 1-69 1-70 1-71 1-72 1-73 1-74 人工凿松石
人工凿次坚石 人工凿普坚石 人工凿特坚石 人机配合凿松石 人机配合凿次坚石 人机配合凿普坚石 人机配合凿特坚石 容量0.6m3反铲挖掘机挖一、二类土 (装车) 容量0.6m3反铲挖掘机挖三类土(装 车) 容量0.6m3反铲挖掘机挖四类土(装 车) 容量0.6m3反铲挖掘机挖一、二类土 (不装车) 容量0.6m3反铲挖掘机挖三类土(不 装车) 容量0.6m3反铲挖掘机挖四类土(不 装车) 容量1.0m3反铲挖掘机挖一、二类土 (装车) 容量1.0m3反铲挖掘机挖三类土(装 车) 容量1.0m3反铲挖掘机挖四类土(装 车) 容量1.0m3反铲挖掘机挖一、二类土 (不装车) 容量1.0m3反铲挖掘机挖三类土(不 装车) 容量1.0m3反铲挖掘机挖四类土(不 装车) 人工运土|运距20m内 人工运土|200m内每增运20m 人力车运土|运距50m内 人力车运土|500m内每增运50m 机动翻斗车运土|人力装车|运距 200m内 机动翻斗车运土|人力装车|1000m内 每增运200m 机动翻斗车运土|机械装车|运距 200m内 机动翻斗车运土|机械装车|1000m内 每增运200m 容量1m3以内装载机装土方 容量1.5m3以内装载机装土方 容量1m3内装载机装运土方|运距20m 以内 容量1m3内装载机装运土方|150m内 每增运20m 容量1.5m3内装载机装运土方|运距 20m内
2014市政工程计价定额说明

总说明一、《吉林省市政工程计价定额》(JLJD-SZ-2014)(以下简称本定额),共分D.1土石方工程、D.2道路工程、D.3桥涵护岸工程、 D.4隧道工程、D.5市政管网工程、D.6路灯工程、D.7钢筋工程、D.8拆除工程、D.9措施工程。
二、本定额依据国家标准《建设工程工程量清单计价规范》(GB50500-2013)(以下简称计价规范)、《全国统一市政工程预算定额》(GYD-304-1999),结合我省实际情况编制的。
三、本定额适用于吉林省行政区域内城镇管辖范围内的新建、扩建市政工程。
四、本定额是编制建设工程投资估算、设计概算、施工图预算、竣工结算的依据;是工程量清单计价、编制招标控制价的依据;是调解处理工程造价纠纷、鉴定工程造价的依据;是编制投资估算指标、概算指标(定额)的基础;是投标报价和衡量投标报价合理性的基础。
五、本定额是以具有相应资质和施工能力的施工单位,按照正常施工条件和建设程序、常规的施工方法和技术工艺、合理的施工工期和劳动组织、合格的建筑材料和合理的施工损耗、常用的机械类型和合理的机械配置为基础编制的。
六、本定额反映了符合施工验收规范、质量评定标准、安全操作规程、竣工验收备案条件的合格建筑产品的社会平均消耗和价格水平。
除定额规定允许调整的情况以外,一律不得以具体工程消耗与定额规定不同进行调整。
七、本定额人工工日消耗量和价格的确定:1.、本定额人工工日不分工种、技术等级,均以综合工日表示。
2.本定额人工消耗量依据《劳动法》的规定,以现行《全国统一市政工程劳动定额》为基础,按照每工日8h工作制计算。
内容包括基本用工、超运距用工、人工幅度差、辅助用工等因素。
3.本定额人工工日单价按105元/工日确定,其中包括:计时工资或计件工资、奖金、津贴补贴、加班加点工资及特殊情况下支付的工资。
八、本定额材料消耗量和价格的确定:1.、本定额采用的建筑原材料、辅助材料、构配件、零件、半成品、成品均按符合国家质量标准和相应设计要求的合格产品考虑。
市政养护定额费用计算规则

附件4市政养护定额费用计算规则(增值税)一、直接费(一)调整直接费定义直接费包括人工费、材料费、工程设备费和施工机具使用费,直接费中不包含增值税可抵扣进项税额。
(二)调整人工费将原人工费内容中的社会保险基金、住房公积金等归入规费项目内,危险作业意外伤害保险费、职工福利费、工会经费和职工教育经费等归入施工管理费项目内,其他内容及计算方法不变。
(三)调整机械使用费机械使用费更改为施工机具使用费。
原机械使用费内容中的养路费或道路建设车辆通行费取消。
二、施工管理费、利润施工管理费更名为企业管理费。
施工管理费、利润合并为企业管理费和利润。
企业管理费和利润的内容组成与《上海市建设工程工程量清单计价应用规则》中的企业管理费和利润内容组成相统一。
企业管理费中不包含增值税可抵扣进项税额。
企业管理费中已包括城市维护建设税、教育费附加、地方教育附加和河道管理费等附加税。
上海市建筑建材业市场管理总站在本市建设工程造价信息平台定期发布企业管理费和利润费率。
各专业工程的企业管理费和利润,均以直接费中的人工费为基数,乘以相应的费率计算。
三、安全防护、文明施工措施费经测算,安全防护、文明施工措施费的内容仍按照原上海市城乡建设和交通委员会《关于印发〈上海市建设工程安全防护、文明施工措施费用管理暂行规定〉的通知》(沪建交〔2006〕445号)相关规定执行。
安全防护、文明施工措施费的计算基数,以直接费与企业管理费和利润之和为基数,乘以相应的费率计算。
四、施工措施费施工措施费中不包含增值税可抵扣进项税额。
上海市建筑建材业市场管理总站在本市建设工程造价信息平台定期发布施工措施费费率。
五、规费社会保障费更名为社会保险费,社会保险费包括养老、失业、医疗、生育和工伤保险费。
调整社会保险费和住房公积金的计算方法,均以直接费中的人工费为基数,乘以相应的费率计算。
工程排污费按本市相关规定计入建设工程材料价格信息发布的水费价格内。
河道管理费归入企业管理费和利润内。
14费用定额说明
十二、凡 2015年 1 月 1 日以后发出招标文件的招标工程或签订合同的工程(非招标)均执 行 13规范、14计价定额和本通知的有关规定。之前已签订合同的工程,仍按合同约定和原相 关规定执行。 执行中如遇问题,请及时向市造价管理处反馈。
大型土石方工程的“已完工程及设备保护费用”按上表中对应专业工程费率的 1/2计取。
此表同步执行 2014年《江苏省建设工程费用定额》的相应附注。
五、合理的施工工期是保证工程质量与施工安全的必备条件,为了防止片面追求速度,盲
目压缩施工工期的行为,建筑工程的施工工期原则上不得低于江苏省现行定额工期规定(苏建
此表同步执行 2014年《江苏省建设工程费用定额》的相应附注。
六、为鼓励施工企业积极创优,提高工程质量水平,对 2014年《江苏省建设工程费用定 额》中建筑工程按质论价费确定统一标准,形成如下建筑工程按质论价费费率,其他各专业工 程由发承包双方按照 2014年《江苏省建设工程费用定额》的规定自行确定。
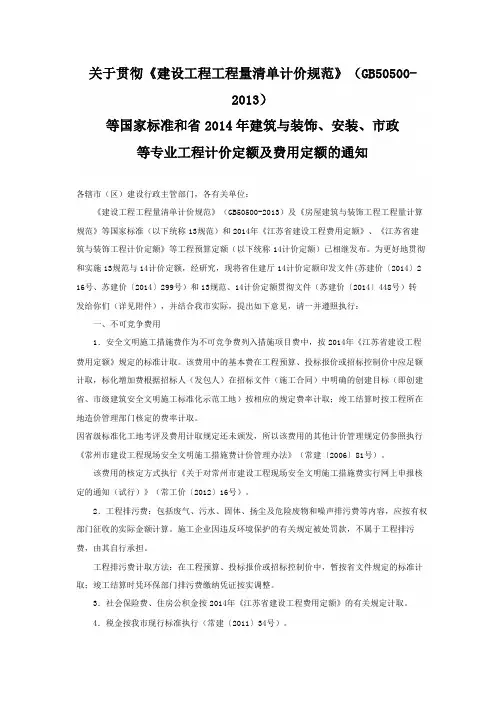
关于贯彻《建设工程工程量清单计价规范》(GB505002013)
等国家标准和省 2014 年建筑与装饰、安装、市政 等专业工程计价定额及费用定额的通知
各辖市(区)建设行政主管部门,各有关单位: 《建设工程工程量清单计价规范》(GB50500-2013)及《房屋建筑与装饰工程工程量计算
规范》等国家标准(以下统称 13规范)和 2014年《江苏省建设工程费用定额》、《江苏省建 筑与装饰工程计价定额》等工程预算定额(以下统称 14计价定额)已相继发布。为更好地贯彻 和实施 13规范与 14计价定额,经研究,现将省住建厅 14计价定额印发文件(苏建价〔2014〕2 16号、苏建价〔2014〕299号)和 13规范、14计价定额贯彻文件(苏建价〔2014〕448号)转 发给你们(详见附件),并结合我市实际,提出如下意见,请一并遵照执行:
城镇排水设施养护维修年度经费定额

元
968.89
410.70
元
968.89
元
96.89
元
63.95
元
79.08
元
26.47
元
42.95
元
1278.23
8
316.89 158.45
129.31 175.41
32.71
525.47
福建省城镇排水设施养护维修年度经费定额综合单价明细表
名称:JPS5 雨水检查井(含雨污合流井)
序号 定额编号
10.0000 10.82 108.20 6.67
66.70
2.59
25.90
3
冲洗车疏通
60104027 冲水车疏通 <D600
1
m
60
60.0000 3.23 193.80 0.53
31.80
0.06
3.60
4
修理管道
综合1
增、修理钢筋混凝土管(深度3m以 内) ≤D600
1
m
综合2
增、修理双壁波纹管(深度3m以 内) ≤D600
四
利润 {(一)~(三)}*7%
五
规费 {(一)~(四)}*2.19%
六
税金 {(一)~(五)}*3.477%
七
合计 (一)~(六)之和
1
m
30.00 30.0000 4.03
120.9
0.66
19.8
0.07
2.1
3.3
99
1 m3 3.8647 3.8647 129.31 499.74
129.31 499.74
1
m3 1.1800
1.18
355.07 418.98 254.29 300.06 22.77
市政养护维修工程消耗量定额
市政养护维修工程消耗量定额
市政养护维修工程消耗量定额是指在市政养护维修工程中,根据工程实际情况和标准规定,确定各项材料和工程所需的消耗量。
这些定额是根据经验总结和理论计算得出的,可以作为工程预算、计划和评估的依据。
市政养护维修工程消耗量定额包括各类材料的使用量、施工工艺和作业项目的工时定额等。
在进行工程计划和设计时,根据工程的规模、类型和要求,可以根据这些定额确定所需材料的类型、数量和工作量。
市政养护维修工程消耗量定额的制定需要考虑多方面的因素,如工程施工方法、工具设备的利用率、施工人员的技术水平等。
定额的准确性和合理性对于工程的顺利进行和质量的保证起着重要作用。
因此,制定市政养护维修工程消耗量定额需要结合实际情况和具体要求进行调整和修订。
住房和城乡建设部关于印发《市政工程设施养护维修估算指标》的通知-建标[2011]187号
住房和城乡建设部关于印发《市政工程设施养护维修估算指标》的通知
正文:
---------------------------------------------------------------------------------------------------------------------------------------------------- 住房和城乡建设部关于印发《市政工程设施养护维修估算指标》的通知
(建标[2011]187号)
各省、自治区住房和城乡建设厅,直辖市建委(建交委、市政市容委):
为合理编制市政工程设施年度养护维修经费计划,满足市政工程设施养护维修年度经费的编制需要,保证市政工程设施的正常使用,我部修订了《市政工程设施养护维修估算指标》,编号为HGZ-120-2011,现印发给你们,自2012年3月1日起施行。
执行中遇到的问题和有关建议请及时反馈我部标准定额司。
我部1994年发布的《全国市政工程设施养护维修估算指标》同时废止。
《市政工程设施养护维修估算指标》由我部标准定额研究所组织中国计划出版社出版发行。
中华人民共和国住房和城乡建设部
二〇一一年十一月十七日
——结束——。
市政养护定额费用计算规则
附件4市政养护定额费用计算规则(增值税)一、直接费(一)调整直接费定义直接费包括人工费、材料费、工程设备费和施工机具使用费,直接费中不包含增值税可抵扣进项税额。
(二)调整人工费将原人工费容中的社会保险基金、住房公积金等归入规费项目,危险作业意外伤害保险费、职工福利费、工会经费和职工教育经费等归入施工管理费项目,其他容及计算方法不变。
(三)调整机械使用费机械使用费更改为施工机具使用费。
原机械使用费容中的养路费或道路建设车辆通行费取消。
二、施工管理费、利润施工管理费更名为企业管理费。
施工管理费、利润合并为企业管理费和利润。
企业管理费和利润的容组成与《市建设工程工程量清单计价应用规则》中的企业管理费和利润容组成相统一。
企业管理费中不包含增值税可抵扣进项税额。
企业管理费中已包括城市维护建设税、教育费附加、地方教育附加和河道管理费等附加税。
市建筑建材业市场管理总站在本市建设工程造价信息平台定期发布企业管理费和利润费率。
各专业工程的企业管理费和利润,均以直接费中的人工费为基数,乘以相应的费率计算。
三、安全防护、文明施工措施费经测算,安全防护、文明施工措施费的容仍按照原市城乡建设和交通委员会《关于印发〈市建设工程安全防护、文明施工措施费用管理暂行规定〉的通知》(沪建交〔2006〕445号)相关规定执行。
安全防护、文明施工措施费的计算基数,以直接费与企业管理费和利润之和为基数,乘以相应的费率计算。
四、施工措施费施工措施费中不包含增值税可抵扣进项税额。
市建筑建材业市场管理总站在本市建设工程造价信息平台定期发布施工措施费费率。
五、规费社会保障费更名为社会保险费,社会保险费包括养老、失业、医疗、生育和工伤保险费。
调整社会保险费和住房公积金的计算方法,均以直接费中的人工费为基数,乘以相应的费率计算。
工程排污费按本市相关规定计入建设工程材料价格信息发布的水费价格。
河道管理费归入企业管理费和利润。
六、增值税增值税即为当期销项税额,当期销项税额=税前工程造价×增值税税率,增值税税率11%。
《2014版市政设施养护维修定额》费用定额
《2014版市政设施养护维修定额》工程造价计算程序费率(%)道路桥梁排水泵站及污水处理厂隧道路灯1 接费 按定额基价计算2 其中:人工费 定额人工费3 人工调差4 机械调差5 材料调差6 直接费(1+3+4+5)7 措施费 4.1 4.4 6 4 4.4 4 6*费率 8 间接费 15.7815.914.3人工费*56%15.9146*费率 9 其他费用6*费率10利润3.53.53.5人工费*13%3.53.56*费率11 税金 (6+7+8+9+10)*费率执行规定12工程造价(6+7+8+9+10+11)附注:未改企单位不计取利润和税金,但实际按企业运行的单位仍可记取。
1、直接工程费:是指养护维修工程中耗费的构成工程实体和有助于工程形成的各项费用,包括人工费、材料费、施工机械使用费。
2、措施费:指完成养护维修工程施工,发生于该工程施工前和施工过程中非工程实体项目的费用。
包括环境保护费、文明施工费、安全施工费、临时设施费、夜间施工费、二次搬运费等。
3、间接费由规费和管理费组成:规费包括:工程排污费、社会保险费(养老保险、失业保险、医疗保险、生育保险、工伤保险)、住房公积金。
管理费包括:管理人员工资、办公费、差旅交通费、固定资产使用费、工具用具使用费、劳动保险费、危险作业意外伤害、工会经费、职工教育经费、财产保险费、财务费、税金(房产税、车船使用税、土地使用税、印花税等)、其他费用。
4、利润:养护维修企业完成承包工程获得的盈利。
5、税金:指国家税法规定的应计入工程造价内的营业税、城市维护建设税及教育费附加等。