
2018年中国农林牧渔行业分析报告
1
2018年中国农林牧渔行业分析报告
2017年11月 2 目录
1.农林牧渔板块整体概况.............................4
1.1.A股慢牛,农林牧渔大幅下跌后低位震荡.........4
1.2.整体营收与盈利能力改善,畜禽养殖拖累较大.......5
1.3.主营收入和净利润在子板块间的分布.................8
1.4.板块中上市公司净利润增速大致呈正态分布.........8
2.种植业:种子更新换代推进,大型种子企业脱颖而出..9
2.1.种子板块利润变化情况:营收、利润同比大幅增长...9
2.2.农业供给侧结构改革推进带动种子行业调整........10
2.2.1.全面下调水稻最低收购价,助力优质水稻种子推广..10
2.2.2.玉米去库存背景下,播种面积持续调减.......14
2.2.3.玉米深加工政策刺激玉米需求,价格企稳回升有望带动播种面积回调....................................15
2.3.新一轮农作物品种更新换代开始................18
2.4.明年种子行业展望:供给侧改革推进及品种换代背景下大型种子企业市占率有望继续提升...........................19
3.饲料:受益养殖业景气度提升,营收利润双增长....20
3.1.饲料板块利润变化情况:营收与净利润继续快速增长.20
3.2.饲料行业发展概况......................................22
3.3.饲料板块原料成本分析..............................24
3.4.下游养殖业景气度变化带来的饲料需求量变化趋势..26
3.4.1.猪饲料:存栏有望止跌回升,猪饲料需求增加......26 3 3.4.2.禽饲料:存栏高位支撑饲料需求,关注疫情影响...28
3.4.3.水产饲料:行业景气度提升叠加环保限制,水产饲料迎来销量增长...............................................29
3.5.明年饲料行业展望:养殖业产能回升,重点关注猪饲料和水产饲料....................................................32
4.生猪养殖:猪价有支撑,养猪企业利润将保持良好水平...32
4.1.生猪养殖板块情况:猪价下跌,出栏量放大,营收下降.32
4.2.生猪养殖行业的变化和机遇......................33
4.2.1.规模化养殖加速——猪周期时间延长、波动幅度降低..33
4.2.2.能繁母猪低存栏将成为常态——能繁母猪存栏下降将部分地由PSY提高所弥补.....................................34
4.2.3.猪价短期依旧坚挺——能繁母猪缺口叠加猪周期延长支撑猪价........................................................................36
4.3.明年生猪养殖行业展望:能繁母猪缺口仍存,猪价短期无忧...........................................................................37
5.禽养殖:鸡苗价格有望迎来反弹,关注疫情及引种......37
5.1.禽养殖企业利润变化情况:行业整体亏损...........37
5.2.商品代鸡苗价格经历先涨后跌........................38
5.3.父母代鸡苗价格上涨乏力................................40
5.4.未来鸡苗价格展望:商品代鸡苗价格有望企稳反弹,关注春季禽流感疫情.....................................................42
6.推荐标的...............................................................43 4 6.1.牧原股份:产能快速扩张,以量补价可期............45
6.2.正邦科技:饲料销量利润双增长,养殖确定性放量...47
6.3.海大集团:跨周期的饲料白马股.................49
6.4.隆平高科:品种推出速度加快,公司市占率显著提升...52
1.农林牧渔板块整体概况
1.1.A股慢牛,农林牧渔大幅下跌后低位震荡
截止10月31日,A股整体自5月份探底回升以来,呈震荡上扬的慢牛走势,年初至今,沪深300指数涨幅14.80%,涨幅较上半年扩大4.02个百分点,农林牧渔板块整体跌幅9.53%,跌幅较上半年缩小5.40个百分点,在申万一级行业涨跌幅排名中位列倒数第三名。
图1:截止10月31日申万一级行业板块涨跌幅情况
图2:农林牧渔(申万)与沪深300指数走势对比 5
在农林牧渔各子板块中,动保、饲料、种子生产、其他农产品加工、畜禽养殖跑赢申万农林牧渔指数。所有子板块均比年初水平有所下降,其中农业综合下降幅度最大,动物保健板块下降幅度最小。
图3:农林牧渔各子板块涨跌幅情况
1.2.整体营收与盈利能力改善,畜禽养殖拖累较大
前三个季度,农林牧渔板块整体实现总营业收入3299.37亿元,在所有28个申万一级行业板块中排第21名,主营收入增速为14.84%,较上半年增速下滑3.38个百分点,主营收入增速在6 行业板块排第19名;扣非后的归母净利润为174.21亿元,在行业板块中排第21名,扣非后的归母净利润增速为-26.37%,增速下降幅度扩大,在所有行业板块中排最后一名。
图4:各行业板块主营业务收入及增速
农林牧渔板块中,营收和利润占比最大的两个子板块均为饲料和畜禽养殖,其中又以畜禽养殖业盈利能力最强,因此,农林牧渔板块的营收和利润变化基本与饲料和畜禽养殖业的变化趋势一致。前三季度,农林牧渔板块扣非后的归母净利润下降主要是由于今年猪价、鸡价大幅下跌,畜禽养殖业在总营业收入同比增长7.71%的情况下,扣非后的归母净利润仍较去年同期大幅减少近90亿元,同比下滑60.81%,饲料板块营收同比增长14.48%,扣非后的归母净利润约69亿元,较去年同期增加近9亿元,同比增长14.53%。排除畜禽养殖业,其他子板块综合的营收和利润分别同比增长17.21%和30.23%,另外,只有林业和农业综合扣非后的净利润较去年合计减少1.2亿,其他子板块均正增长,渔业、种植业和农产品加工业的净利润均有明显大幅增长,变现可圈可点。 7 图5:各行业板块扣非后的归母净利润及增速
图6:农林牧渔前三季度营收及增速
图7:农林牧渔前三季度扣非后归母净利润及增速
1.3.主营收入和净利润在子板块间的分布
农林牧渔板块的总营收主要来自饲料、畜禽养殖、农产品加工以及种植业四个子板块,合计占比92.79%;扣非后归母净利润8 主要来自饲料、畜禽养殖、农产品加工以及动物保健四个子板块,合计占比93.36%。
图8:各子板块总营业收入占比
图9:各子板块扣非后归母净利润占比
1.4.板块中上市公司净利润增速大致呈正态分布
农林牧渔板块共包含94家上市公司,其中前三季度扣非后归母净利润为正值的有67家,占比71.28%,与去年同期持平;扣非后归母净利润同比实现正增长的有50家,占比53.19%,较去年同期有所下降,主要是由于去年板块整体利润情况大幅提升,基数大,导致今年扣非后归母净利润同比正增长的企业数量变少。 9 前三季度板块内上市公司扣非后归母净利润增速主要集中在-100%~100%之间,其中,在0~100%以内的企业有35家,占比37.23%;增速在-100%~0之间的企业有34家,占比36.17%,各增速范围内的企业数量大致呈正态分布。
图10:前三季度板块上市公司扣非后归母净利润增速区间分布
2.种植业:种子更新换代推进,大型种子企业脱颖而出
2.1.种子板块利润变化情况:营收、利润同比大幅增长
截至2017年第三季度,种子板块实现营业收入80.10亿元,同比增长123%;实现扣非后的归母净利润5.71亿元,同比增长3094%。种子板块营收、利润同比大幅增长主要原因为在品种更新换代以及绿色通道进入收获期的背景下,上市公司大量新品推出,育繁推一体化的大型种子企业市占率显著提高。其中,隆平高科贡献营收12.59亿元,同比增长20.48%;贡献扣非后的净利润1.63亿元,同比增长88.72%。
图11:种子板块前三季度总营收 10
图12:种子板块前三季度扣非净利润
2.2.农业供给侧结构改革推进带动种子行业调整
2.2.1.全面下调水稻最低收购价,助力优质水稻种子推广
为了降低“谷贱伤农”给粮食生产带来的周期性波动,确保粮食安全,提高农民种粮积极性。国家从2004年开始,对稻谷实行最低收购价政策。当粮食的市场价格低于政府制定的当年最低收购价格时,由国家指定的粮食企业会以最低收购价进行粮食收购,从而稳定粮食价格。从最低收购价政策实施以来,我国的稻谷价格一直在最低收购价的支撑下稳步提高。2006年以来,我国稻谷的平均年产量在1.8亿吨左右,2012年以前,我国稻米消11 费量较为稳定,在1.8亿吨左右。从2012年以后,我国稻米消费量出现下降趋势,2016/2017年度,国内稻米消费量约为1.64亿吨。产量的稳定和消费量的下降导致2013年以来我国稻米库存量不断上升。2017年末,国内稻米库存将达到1.4亿吨,库存消费比将冲破86%。
图13:稻谷供需走势
图14:稻谷库存消费比走势
我国稻米库存高企,稻米面临去库存的挑战。但是,作为我国的主要口粮品种,稻谷去库存不能盲目调减种植面积。目前我
深河市(市辖区)农林牧渔、教育、卫生和社会工作行业城镇单位就业人数3年数据分析报告2019版

深河市(市辖区)农林牧渔、教
育、卫生和社会工作行业城镇单
位就业人数3年数据分析报告
2019版
前言
本报告围绕核心要素农林牧渔业年末城镇单位就业人数,教育行业年末城镇
单位就业人数,卫生和社会工作行业年末城镇单位就业人数等展开深入分析,
深度剖析了深河市农林牧渔、教育、卫生和社会工作行业城镇单位就业人数
的现状及发展脉络。本报告知识产权为发布方即我公司天津旷维所有,其他
方引用我方报告需注明出处。
深河市农林牧渔、教育、卫生和社会工作行业城镇单位就业人数分析报告中
数据来源于中国国家统计局、相关科研机构等权威部门,通过整理和清洗等
方法分析得出,具备权威性、严谨性、科学性。
本报告从多维角度借助数据客观反映当前深河市农林牧渔、教育、卫生和社
会工作行业城镇单位就业人数真实状况,趋势以及发展脉络,深河市农林牧
渔、教育、卫生和社会工作行业城镇单位就业人数数据分析报告必能为大众
提供有价值的指引及参考,提供更快速的效能转化。
目录
第一节 深河市农林牧渔、教育、卫生和社会工作行业城镇单位就业人数现状 ............1
第二节 深河市农林牧渔业年末城镇单位就业人数指标分析(均指市辖区) ..............3
一、深河市农林牧渔业年末城镇单位就业人数现状统计 .............................3
二、全国农林牧渔业年末城镇单位就业人数现状统计 ...............................3 三、深河市农林牧渔业年末城镇单位就业人数占全国农林牧渔业年末城镇单位就业人数比
重统计 .......................................................................3
四、深河市农林牧渔业年末城镇单位就业人数(2016-2018)统计分析 ................4
五、深河市农林牧渔业年末城镇单位就业人数(2017-2018)变动分析 ................4
2018年增城区国民经济和社会发展统计公报.doc
2018年增城区国民经济和社会发展统计公报
广州市增城区统计局 国家统计局增城调查队
2018年,在区委区政府的正确领导下,全区全面坚决贯彻落实党中央、国务院和市委市政府的决策部署,紧紧围绕现代化中等规模生态之城建设,坚持稳中求进工作总基调,坚持新发展理念,落实高质量发展要求,统筹做好稳增长、促改革、调结构、惠民生、防风险各项工作,经济保持平稳健康发展,民生社会事业取得新进步。
一、综合
2018年全区实现地区生产总值1124.11亿元,按可比价格计算,比上年(下同)增长4.1%。其中,第一产业增加值46.38亿元,增长3.6%;第二产业增加值424.25亿元,增长3.7%;第三产业增加值653.49亿元,增长4.5%。第一、二、三次产业增加值的比例为4.13:37.74:58.13。按常住人口计算,增城区人均GDP达到92254元,折算为13442美元。
-2- 886.90 945.60 1046.83 1072.30 1124.11
4.27.58.50.64.101234567890.00200.00400.00600.00800.001000.001200.0020142015201620172018地区生产总值比上年增长图1 2014-2018年增城区地区生产总值及其增长速度亿元% 年末常住人口121.85万人,城镇化率为73.1%。年末户籍人口95.15万人。全年出生人口2.23万人,出生率为2.43%;死亡人口0.5万人,死亡率为0.54%;自然增长人口1.73万人,自然增长率为1.88%。
全年财政总收入609.63亿元,同比增长21%;地方公共财政预算收入95.16亿元,按自然口径计算,增长14.1%;其中,税收收入84亿元,增长19.02%,占公共财政预算收入的88.27%。增值税增长6.96%,营业税下降61.64%;企业所得税、个人所得税分别增长12.59%和13.07%。地方公共财政预算支出186.06亿元,增长26.27%。
农林牧渔:政策层面高度重视种子问题,转基因玉米商业化渐行渐近

敬请参阅末页重要声明及评级说明 证券研究报告
政策层面高度重视种子问题,转基因玉米商业化渐行渐近 行业评级:增持 报告日期: 2021-01-06 分析师:王莺 执业证书号:S0010520070003 电话:185****2884 邮箱:***************** 相关报告 主要观点: [Table_Summary] ⚫ 转基因作物种植集中度高,前五大主产国转基因应用率接近饱和。 全球转基因作物商业化种植始于1996年,1996-2019年全球转基因作物种植面积从170万公顷攀升至1.904亿公顷,年复合增长率22.8%,2013-2019年转基因作物种植面积趋于稳定,年复合增长率1.4%。全球排名前五位的国家依次为美国、巴西、阿根廷、加拿大、印度,前五大国转基因作物种植面积占比高达91%,五大主产国转基因应用率接近饱和。全球前四大转基因作物依次为大豆、玉米、棉花、油菜,2019年四大品种种植面积占全球转基因总种植面积99.05%。 ⚫ 各国转基因作物研发应用及法规管理模式迥异。 ①美国模式:美国是转基因技术的起源地,对转基因作物及其产品和国际贸易采取积极推进的政策,转基因未单独立法,管理采用实质等同原则;②欧盟模式:欧盟对转基因作物的态度以抵制为主,商业化种植获批作物很少,且严格控制转基因作物进口;③日本模式:采用的是一种折中的发展模式,对转基因作物采取审慎监管和适度发展的态度;④巴西模式:巴西转基因作物种植采取先谨慎后快速放开宽松的模式。 ⚫ 我国转基因产业化审批流程严格,国产转基因抗虫棉反超美国品种。 我国转基因生物研究和产业化需要经过严格的审批流程,转基因生物安全评级实行分级分阶段管理,评价阶段包括实验室研究、中间试验、环境释放、生产性试验和申请领取安全证书五个阶段,为确保安全评级科学、可靠、公平和全面,农业转基因安全委员会在转基因产品的环境释放、生产性试验和安全证书申领三个方面,实行单票否决制。在获得转基因生物安全证书后,还需要经过作物种子新品种审定,此后还需要获得生产许可证和经营许可证。 1996年我国开启Bt棉花商业化种植,中国审定的第一个转基因抗虫棉品种是美国岱字棉公司的新棉33B,2003年之前,美国抗虫棉种植面积在我国占主导地位。1998年中国审定了第一批转单价抗虫基因国产转基因抗虫棉品种,1999年审定了第一个国审抗虫棉品种中棉所38,从此迈开了中国转基因棉花品种培育和生产推广的步伐。2003年国产抗虫棉种植面积首次超过美国抗虫棉种植面积,国产抗虫棉市场份额达到53.9%,2007年国产抗虫棉种植面积已大幅攀升至96.1%。 ⚫ 中央提出有序推进生物育种产业化应用,玉米基本面持续供不应求。 从政策层面看,2020年12月召开的中央经济工作会议、中央农村工作会议,均强调了解决种子问题的重要性,提出要开展种源“卡脖子”技术攻关,有序推进生物育种产业化应用。我们判断,转基因玉米商业化渐行渐近。从基本面看,2016年随着农业供给侧结构性改革的提出,我国玉米开启去产能之路,2020年玉米临储库存消化殆尽,2021-2022 -40%-20%0%20%40%20-0120-0420-0720-1021-01农林牧渔(申万)沪深300 [Table_StockNameRptType] 农林牧渔 行业研究/深度报告 [Table_CompanyRptType] 行业研究 敬请参阅末页重要声明及评级说明 2 / 21 证券研究报告 [Table_Summary] 年畜禽存栏上升将带动玉米需求快速增加,我国玉米将继续面临供不应求的局面;根据国家粮油信息中心披露的中国玉米供需平衡表,预计2020/21我国玉米供需缺口2454万吨,需进一步消耗库存。我们判断,玉米转基因商业化将渐行渐近。 ⚫ 转基因玉米商业化渐行渐近,龙头种业公司有望充分享受行业扩容。 ①维度一:2018年我国常规玉米种子成本55.72元/亩,而2018年美国玉米种子(以转基因为主)价格为110.93元/亩,中国转基因玉米种子若实现商业化,价格上限有翻番空间;②维度二:2001-2010年美国转基因玉米种子较常规种子溢价达到25%-50%,若以2018年我国常规玉米种子成本55.72元/亩为基数,中国转基因玉米种子溢价可达到13.93元-27.86元。转基因玉米一旦商业化,玉米种子公司新增利润可来自于三方面:①种子价格提升:2013-2018年中国玉米年种植面积在6-7亿亩之间波动,若最终推广面积达到4亿亩,则玉米种子行业规模可扩大55.72亿元-111.44亿元;②前端付费:转基因公司将性状转到种子公司的品种里,种子公司支付给转基因公司一定的工本费以覆盖进行转化和相关测试的成本;③基因专利费:参照国外标准,专利许可费5-10元/亩,若转基因玉米推广面积最终达到4亿亩,则对应20-40亿元左右的基因专利费。 我国龙头种业公司有望在共享玉米种子行业扩容的同时,迎来市场集中度和盈利能力大幅提升,建议高度关注大北农、隆平高科、荃银高科、登海种业的投资机会。 ⚫ 风险提示 审批进度慢于预期。 [Table_Profit] [Table_CompanyRptType] 行业研究 敬请参阅末页重要声明及评级说明 3 / 21 证券研究报告 正文目录 1转基因作物种植集中度高,各国研发应用、管理模式迥异 ........................................................................................................ 5 1.1 转基因种植面积占比:五大主产国91%,四大品种99% ............................................................................................................. 5 1.1.1 2019年全球转基因作物种植面积达到1.904亿公顷 .................................................................................................................... 5 1.1.2转基因作物种植面积排名前五位占比逾90% ................................................................................................................................... 5 1.1.3 全球四大转基因品种:大豆、玉米、棉花、油菜 .......................................................................................................................... 7 1.2 前五大主产国转基因应用率接近饱和 ..................................................................................................................................................... 7 1.2.1美国-转基因作物第一大生产国,种植面积占全球39% ............................................................................................................... 8 1.2.2 巴西-转基因作物第二大生产国,种植面积占全球27% .............................................................................................................. 8 1.2.3阿根廷-转基因作物第三大生产国,种植面积占全球12% .......................................................................................................... 9 1.2.4 加拿大-转基因作物第四大生产国,种植面积占全球7% ............................................................................................................ 9 1.2.5 印度-转基因作物第四大生产国,种植面积占全球6% ................................................................................................................ 9 1.3 各国转基因作物研发应用及法规管理模式迥异 .................................................................................................................................. 9 1.3.1 美国模式:转基因未单独立法,管理采用实质等同原则 ............................................................................................................ 9 1.3.2 欧盟模式:以抵制转基因作物为主,严格控制进口 .................................................................................................................. 11 1.3.3 日本模式:审慎监管,适度发展转基因作物 ................................................................................................................................ 11 1.3.4 巴西模式:先谨慎后快速发展转基因作物 ..................................................................................................................................... 12 2 我国转基因产业化审批流程严格,国产转基因抗虫棉反超美国品种 .................................................................................... 13 2.1 中国支持转基因生物技术研发,八种作物安全证书获批 ............................................................................................................. 13 2.1.1 我国持续支持转基因生物技术研发 ................................................................................................................................................... 13 2.1.2 我国农业部共批准发放8种作物安全证书 .................................................................................................................................... 14 2.2 我国转基因产业化审批流程严格 ........................................................................................................................................................... 14 2.3 国产转基因抗虫棉种植面积反超美国品种 ......................................................................................................................................... 15 2.3.1 2003年国产转基因抗虫棉种植面积反超美国品种...................................................................................................................... 15 2.3.2 转基因棉花种子价格高出常规种子数倍 ......................................................................................................................................... 15 3 转基因玉米商业化渐行渐近,潜在空间巨大 .............................................................................................................................. 16 3.1 转基因玉米商业化渐行渐近 .................................................................................................................................................................... 16 3.1.1 政策面:开展种源“卡脖子”技术攻关................................................................................................................................................ 16 3.1.2 基本面:我国玉米供不应求................................................................................................................................................................. 16 3.2转基因玉米商业化潜力巨大,龙头企业有望充分受益 .................................................................................................................. 17 3.2.1 美国种植户更倾向于种植转基因作物 .............................................................................................................................................. 17 3.2.2 美国转基因种子溢价明显 ..................................................................................................................................................................... 18 3.2.3 转基因玉米商业化抬升种子价格,基因专利费丰厚 .................................................................................................................. 19 3.3 龙头种业公司将充分受益转基因玉米商业化 .................................................................................................................................... 20 风险提示: ............................................................................................................................................................................................................. 20
家庭农场调研报告_家庭教育工作2018年总结及下一步打算
家庭农场调研报告
下辛店镇家庭农场调研报告
接到上级调研任务后,我们农口组织调研专班到走访了全镇4个类似于家庭农场的种养殖业大户(北堤村王森林、白水湖村王先勇、泗州寺村罗丙田太和村聂正伟),采取数据统计、典型解剖和查阅资料等方法,对家庭农场发展情况进行了初步调查。总体情况是发展正常,形势很好,农民满意,但也存在一些困难和问题,需要研究解决。
一、家庭农场的发展现状
从调查情况看,4个家庭农场的基本情况是:农场主中有3个村干部,1个农民,户平劳动力3人;8户农场主共有机械设备12台套(获农机补贴30万元),以种植水稻、小麦、养鱼为主;土地流转总面积555亩,其中耕地450亩、水面105亩,流转涉及68户,有2个农场签订了规范的流转合同, 2户是口头协议短期流转;租金亩平约450元,最高的是水面养鱼每亩600元,最低的是60元(汉北河河滩),其中流转土地的粮食补贴由土地所有人所得。4户农场2014年纯收入44万元,户平11.3万元。从4家家庭农场的发展来看,主要呈现以下特点:
1、农场数量增长较快,发展势头良好。4个家庭农场中,有2户从1998年就开始“捡田种”,2户从2014年底开始流转,近几年规模发展越来越大。特别是随着农业机械化的推进,种植大户越来越多,土地流转进一步加快,台湖、安定、北堤等村出现到大冶等外地地承包经营家庭农场的现象。据统计,全镇经营50亩以上的家庭农场有150户。
2、粮食生产得到保障,特色种植进一步显现。4个家庭农场,全部种植粮食,去年,粮食作物种植面积250亩,总产量194.1万斤,亩平1134斤(含小麦),一个人种粮可供150的口粮。在粮食生产得到保障的同时,各种特色种养殖的到充分发展,其中白水湖村王先勇种植泥蒿100亩,泗州寺村罗炳田发展精养鱼池160亩,经济效益非常可观,极大促进家庭收入,人均纯收入3.1万元,是当年全镇农民人均纯收入的4倍。
山东省济南市城镇单位农林牧渔、采矿、制造业就业人员平均工资3年数据分析报告2019版
山东省济南市城镇单位农林牧
渔、采矿、制造业就业人员平均
工资3年数据分析报告2019
版
前言
济南市城镇单位农林牧渔、采矿、制造业就业人员平均工资数据分析报告围
绕核心要素城镇单位就业人员平均工资总计,农林牧渔业就业人员平均工资,
采矿业就业人员平均工资,制造业就业人员平均工资等展开深入分析,深度
剖析了济南市城镇单位农林牧渔、采矿、制造业就业人员平均工资的现状及
发展脉络。
济南市城镇单位农林牧渔、采矿、制造业就业人员平均工资分析报告中数据
来源于中国国家统计局、行业协会、相关科研机构等权威部门,通过整理和
清洗等方法分析得出,具备权威性、严谨性、科学性。
本报告从多维角度借助数据全面解读济南市城镇单位农林牧渔、采矿、制造
业就业人员平均工资现状及发展态势,客观反映当前济南市城镇单位农林牧
渔、采矿、制造业就业人员平均工资真实状况,趋势、规律以及发展脉络,
济南市城镇单位农林牧渔、采矿、制造业就业人员平均工资数据分析报告必
能为大众提供有价值的指引及参考,提供更快速的效能转化。
目录
第一节 济南市城镇单位农林牧渔、采矿、制造业就业人员平均工资现状 ................1
第二节 济南市城镇单位就业人员平均工资总计指标分析 ..............................3
一、济南市城镇单位就业人员平均工资总计现状统计 ...............................3
二、全省城镇单位就业人员平均工资总计现状统计 .................................3 三、济南市城镇单位就业人员平均工资总计占全省城镇单位就业人员平均工资总计比重统
计 ...........................................................................3
四、济南市城镇单位就业人员平均工资总计(2016-2018)统计分析 ..................4
农林牧渔行业点评:史上最强猪周期必将催生种植业最强景气周期
请仔细阅读在本报告尾部的重要法律声明
[Table_Title] 史上最强猪周期必将催生种植业最强景气周期
[Table_Title2] 农林牧渔行业点评
[Table_Summary] 分析与判断:
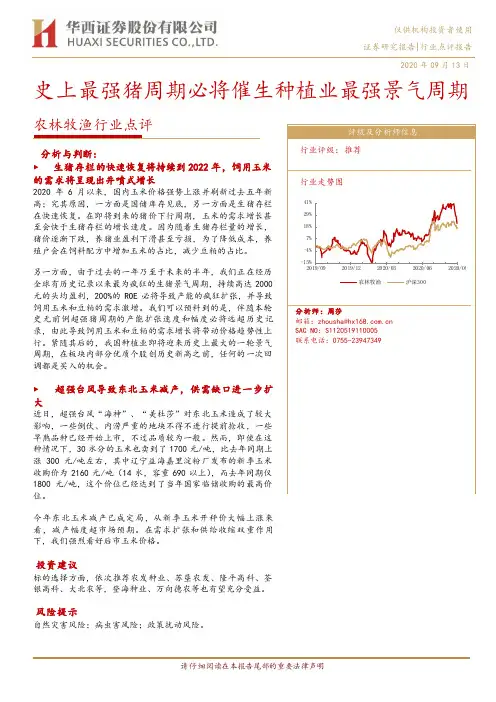
► 生猪存栏的快速恢复将持续到2022年,饲用玉米
的需求将呈现出井喷式增长
2020年6月以来,国内玉米价格强势上涨并刷新过去五年新
高;究其原因,一方面是国储库存见底,另一方面是生猪存栏
在快速恢复。在即将到来的猪价下行周期,玉米的需求增长甚至会快于生猪存栏的增长速度。因为随着生猪存栏量的增长,
猪价逐渐下跌,养猪业盈利下滑甚至亏损,为了降低成本,养
殖户会在饲料配方中增加玉米的占比,减少豆粕的占比。
另一方面,由于过去的一年乃至于未来的半年,我们正在经历
全球有历史记录以来最为疯狂的生猪景气周期,持续高达2000
元的头均盈利,200%的ROE必将导致产能的疯狂扩张,并导致
饲用玉米和豆粕的需求激增。我们可以预料到的是,伴随本轮史无前例超强猪周期的产能扩张速度和幅度必将远超历史记
录,由此导致饲用玉米和豆粕的需求增长将带动价格趋势性上
行。紧随其后的,我国种植业即将迎来历史上最大的一轮景气周期,在板块内部分优质个股创历史新高之前,任何的一次回
调都是买入的机会。
► 超强台风导致东北玉米减产,供需缺口进一步扩
大
近日,超强台风“海神”、“美杜莎”对东北玉米造成了较大
影响,一些倒伏、内涝严重的地块不得不进行提前抢收,一些
早熟品种已经开始上市,不过品质较为一般。然而,即使在这种情况下,30水分的玉米也卖到了1700元/吨,比去年同期上
涨300元/吨左右,其中辽宁益海嘉里淀粉厂发布的新季玉米
收购价为2160元/吨(14水,容重690以上),而去年同期仅1800元/吨,这个价位已经达到了当年国家临储收购的最高价
位。
今年东北玉米减产已成定局,从新季玉米开秤价大幅上涨来
看,减产幅度超市场预期。在需求扩张和供给收缩双重作用下,我们强烈看好后市玉米价格。
农林牧渔行业周报:消费旺季来临猪价回升,粮价上行趋势确立
敬请参阅末页重要声明及评级说明 证券研究报告
消费旺季来临猪价回升,粮价上行趋势确立
行业评级:增 持
报告日期: 2020-11-22
行业指数与沪深300走势比较
[Table_Author] 分析师:王莺
执业证书号:S0010520070003
电话:185****2884
邮箱:*****************
[Table_Report] 相关报告
主要观点:
[Table_Summary] ⚫ 消费旺季来临猪价企稳回升,生猪养殖板块有望迎来反弹。
① 本周猪价企稳回升,2021年猪价有望维持相对高位。周六全国生猪价
格29.54元/公斤,周环比上涨0.7%,本周五全国猪肉批发价39.36元/公
斤,周环比上涨0.3%。随着消费旺季来临,猪价开始企稳回升。据我们
推算,2021年我国生猪出栏量4.98亿头,同比增长6.8%,猪价有望维持
相对高位。②非瘟疫情回升、补栏积极性继续回落。据涌益咨询公布数据,
本周全国90公斤以内生猪出栏占比11.76%,周环比上升0.35个百分点,
已连续三周上升,其中,黑龙江、辽宁、山东占比大幅提升2-4个百分点,
北方疫情继续抬头。本周规模场15公斤仔猪出栏价1003元/头,周环比
上升0.8%,较3月中旬高点2356元降57%;本周50公斤二元母猪价格
5052元/头,周环比降0.3%,较4月初高点5794 元/头回落13%。③预计
11月主流猪企出栏价回落0.8-1.1元/公斤,生猪养殖板块或迎来反弹。据
我们测算,11月主流上市猪企出栏均价(元/公斤)分别为,正邦科技29.1、
温氏股份28.7、天邦股份26.7、牧原股份26.8、新希望27.3、天康生物
25.5,月环比小幅回落0.8-1.1元/公斤。目前,部分上市猪企头均市值已
处于历史低位,随着猪价企稳回升,板块有望迎来反弹。
⚫ 白羽鸡产品价格周环比再涨2.8%,继续关注圣农发展食品业务。
①白羽鸡产品价格周环比再涨2.8%。2020年第46周(11月9日-15日)父
陕西省农、林、牧、渔服务业就业人员数量及薪酬情况数据分析报告2018版
陕西省农、林、牧、渔服务业就
业人员数量及薪酬情况数据分
析报告2018版
序言
本报告以数据为基点对陕西省农、林、牧、渔服务业就业人员数量及薪酬情
况的现状及发展脉络进行了全面立体的阐述和剖析,相信对商家、机构及个
人具有重要参考借鉴价值。
陕西省农、林、牧、渔服务业就业人员数量及薪酬情况数据分析报告相关知
识产权为发布方即我公司天津旷维所有,任何机构及个人引用我方报告,均
需要注明出处。
陕西省农、林、牧、渔服务业就业人员数量及薪酬情况数据分析报告主要收
集国家政府部门如中国国家统计局及其它权威机构数据,数据严谨公正,通
过整理及清洗,进行陕西省农、林、牧、渔服务业就业人员数量及薪酬情况
的分析研究,整个报告覆盖农、林、牧、渔服务业就业人员年末总人数,农、
林、牧、渔服务业女性就业人员年末总人数,农、林、牧、渔服务业就业人
员工资总额,农、林、牧、渔服务业就业人员平均工资等重要维度。
目录
第一节 陕西省农、林、牧、渔服务业就业人员数量及薪酬情况现状概况(均指城镇单位) 1
第二节 陕西省农、林、牧、渔服务业就业人员年末总人数指标分析(均指城镇单位) ....3
一、陕西省农、林、牧、渔服务业就业人员年末总人数现状统计 .....................3
二、全国农、林、牧、渔服务业就业人员年末总人数现状统计 .......................3 三、陕西省农、林、牧、渔服务业就业人员年末总人数占全国农、林、牧、渔服务业就业
人员年末总人数比重统计 .......................................................3
四、陕西省农、林、牧、渔服务业就业人员年末总人数(2015-2017)统计分析 ........4
五、陕西省农、林、牧、渔服务业就业人员年末总人数(2016-2017)变动分析 ........4
六、全国农、林、牧、渔服务业就业人员年末总人数(2015-2017)统计分析 ..........5
2018年上半年北京农林牧渔业运行简况
2018年上半年北京农林牧渔业运行简况
第一篇:2018年上半年北京农林牧渔业运行简况
2018年上半年北京农林牧渔业运行简况
在疏解整治促提升的大背景下,北京市持续深入推进农业“调转节”,“调”减力度进一步加大,农林牧渔业生产全面收缩,结构效益逐步提升。2018年上半年,全市实现农林牧渔业总产值105.9亿元,同比下降18.0%,扣除价格因素,同比下降16.9%。
一、第一产业继续收缩
上半年,北京市实现农林牧渔业总产值105.9亿元,受传统农业影响,同比下降18 %。农业、林业、牧业、渔业产值全面下降,降幅分别为5.6%、7.4%、32.9%和41.7%。第一产业增加值42亿元,同比下降15.1%,扣除价格因素实际下降14.7%。
二、传统农业进一步调减
小麦等高耗水作物加快退出。上半年,小麦播种面积为14.6万亩,同比下降13.0%,产量为5.2万吨,同比下降15.5%。蔬菜及食用菌播种面积为20.7万亩, 同比下降12.2%;产量为47.1万吨,同比下降11.6%。
畜禽养殖业继续调减。上半年,牧业产品出栏大幅下降,呈现明显缩减态势。猪、牛、羊等主要畜禽本季存栏、出栏量同比均下降,其中生猪存栏量已降至百万头以下;畜禽产品产量也出现明显下降,上半年猪肉产量同比下降30.6%,禽蛋产量同比下降28.7%,牛奶产量同比下降14.0%。
三、都市型农业稳步发展
2018年上半年,在农作物种植全面调减的形势下,全市设施农业播种面积23.4万亩,同比下降7.5%,实现产值27.3亿元,同比下降1.3%。但设施农业结构进一步优化,效益水平有所提升。从设施类型来看,效益较高的温室和大棚产值占比有所增长,由去年的96.8%提高到97.6%。从设施内种植的品种来看,效益较高的瓜果和水果增长较快,实现产值同比分别增长12.4%和6.8%。 上半年,全市观光园1159个,同比下降2.6%,实现总收入11.7亿元,同比下降1.2%。接待游客人均消费141.4元,同比增长1.2%。部分观光园注重提质升级,创新发展模式,收入实现增加。全市平均每个观光园收入较上年同期增加14803元,增幅为1.5%。民俗旅游经营进一步规范,在环境治理和拆违工作的整体要求下,实现收入5.6亿元,同比下降4%。
2018年秦皇岛市农林牧渔业生产情况
秦皇岛市2018年农林牧渔业生产情况
一、农林牧渔业生产的主要特征
(一)农林牧渔业经济总量实现较快增长。
2018年,全市实现农林牧渔业总产值369.88亿元(现价),比上年增长4.7%。其中农业产值148.52亿元,增长1.7%;林业产值11.15亿元,增长3.3%;牧业产值129.95亿元,增长7.8%;渔业产值50.34亿元,增长1.7%;农林牧渔服务业产值29.91亿元,增长11.2%。实现农林牧渔业增加值219.71亿元,增长4.4%,高于全省平均增速1.2个百分点。
(二)种植业呈结构性调整,生产平稳。
1.粮食生产“夏增秋减”,总产量减少。
全年粮食作物播种面积131254公顷,增加2262公顷,增长1.8%;平均单产5655公斤/公顷,减少211公斤,下降3.6%;总产量74.22万吨,减少1.44万吨,下降1.9%。
夏收粮食作物播种面积14613公顷,增加4151公顷,增长39.7%;产量8.58万吨,增加1.58万吨,增长22.6%。其中:冬小麦播种面积3883公顷,增加723公顷;产量2.52万吨,增加0.36万吨。
秋收粮食生产政策性调减致播种面积和产量减少。播种面积116641公顷,减少1888公顷,下降1.6%;产量65.64万吨,减少3.02万吨,下降4.4%。其中:玉米播种面积84608公顷,减少7915公顷;产量48.04万吨,减少6.30万吨。
2.经济作物生产形势向好,呈总量扩张态势。
全年蔬菜播种面积34961公顷,增加2809公顷,增长8.7%;总产量244.43万吨,增加8.27万吨,增长3.5%。
中草药材产量8.78万吨,增长5.9%;食用菌产量3.09万吨,增长3.4%。
油料作物播种面积23106公顷,减少701公顷,下降3.0%;总产量8.18万吨,减少0.14万吨,下降1.7%。其中花生播种面积22012公顷,减少604公顷;产量7.92万吨,减少0.14万吨。