
中级财务会计第三版张维宾第十章业务题答案
第十章
业务题(一)
1.租入固定资产
最低租赁付款额=3,000,000×3+600,000=9,600,000(元)
6%的3年期年金复利现值系数为2.6730,6%的复利现值系数为0.8396
最低租赁付款额现值=3,000,0000×2.6730+600,000×0.8396=8,522,760(元)
小于租赁开始日租赁资产公允价值9,000,000元
即:融资租入固定资产的入账价值为8,522,760元
未确认的融资费用=9,600,000-8,522,760=1,077,240(元)
借:固定资产——融资租入固定资产8,522,760 未确认融资费用1,077,240
贷:长期应付款——应付融资租入固定资产租赁费9,600,000 2.①按租赁年度计提折旧
年折旧额=(8,522,760-1,000,000)÷3=2,507,587(元)
借:制造费用2,507,587
贷:累计折旧2,507,587
③2007年末
借:财务费用511,365.6
贷:未确认融资费用511,365.6
④2008年末
借:财务费用362,047.54
贷:未确认融资费用362,047.54
⑤2009年末
借:财务费用203,826.86
贷:未确认融资费用203,826.86
⑥每年末支付租金
借:长期应付款3,000,000
贷:银行存款3,000,000
3.租赁期满设备归还
借:长期应付款600,000
贷:固定资产——融资租入固定资产600,000
业务题(二)单位:万元
1.借:原材料200
应交税费——应交增值税(进项税额)34
财务费用0.1
贷:应付票据234
银行存款0.1
2.借:固定资产585
贷:其他货币资金——银行汇票585
3.借:应交税费——应缴增值税(已交税金)17
——应交消费税10
贷:银行存款27
4.借:原材料——B 34.2
应交税费——应交增值税(进项税额) 2.04
——应交消费税 1.8
贷:应付账款15.84
委托加工物资---A 22.2
5.(1)确认收入
借:预收账款421.2
贷:主营业务收入360
应交税费——应交增值税(销项税额)61.2
(2)计算应交消费税
借:营业税金及附加18
贷:应交税费——应交消费税18
6.(1)40%的A材料用于生产
借:生产成本 80
贷:原材料 80
(2)10%的A材料被工程领用
借:在建工程 23.4
贷:原材料----A 20
应交税费——应交增值税(进项税额转出) 3.4
(3)50%的A材料被用于对外投资
①借:长期股权投资 128.7
贷:其他业务收入 110
应交税费——应交增值税(销项税额) 18.7
②借:其他业务成本 100
贷:原材料----A 100
7.本月应交消费税额(贷)=10-10-1.8+18=16.2(万元)未交纳消费税
本月应交增值税额(贷)=17+61.2+18.7-(34+2.04-3.4)-17=47.26(万元)未交纳增值税
业务题(三)
1.①借:应付职工薪酬——非货币性福利 35.1
贷:主营业务收入 30
应交税费——应交增值税(销项税额) 5.1
②借:主营业务成本 23
贷:库存商品 23 2.借:应付职工薪酬——工资 60
贷:其他应付款——社会保险费 6.6
——住房公积金 4.2 应交税费——应交个人所得税 1.2
银行存款 48 3.借:生产成本 30
制造费用 12
管理费用 18
贷:应付职工薪酬——工资 60
4.借:生产成本 14.25
制造费用 5.7
管理费用 8.55
贷:其他应付款——社会保险费 22.2
——住房公积金 4.2
——工会、教育经费 2.1
5.借:其他应付款——社会保险费
6.6
——住房公积金 4.2
其他应付款——社会保险费 22.2
——住房公积金 4.2
——工会、教育经费 2.1
应交税费——应交个人所得税 1.2
贷:银行存款 42.5 6.借:管理费用 110
贷:应付职工薪酬——辞退福利 110 7.借:应付职工薪酬——非货币性福利 0.3
贷:累计折旧 0.3。
中级财务会计习题与案例答案(第十章以后)
第十章负债(一)单项选择题1.A 2.B 3.B 4.D 5.C 6.A 7.A 8.D 9.A 10.A 11.D 12.B13.C【解析】应计入在建工程成本的金额=300+500×17%+500×10%=435(万元)14.B 15.C 16.A17.C【解析】2009年1—6月应付债券的实际利息=1 090×2%=21.8(万元)2009年6月30日应付债券的摊余成本=1 090+21.8-1 000×3%=1 081.8(万元)2009年7—12月应付债券的实际利息=1 081.8×2%=21.6(万元)2009年12月31日应付债券的摊余成本=1 081.8+21.6-1 000×3%≈1 073(万元)18.B【解析】2009年6月30日应付利息=50 000×3%=1 500(万元)2009年6月30日应确认实际利息=52 802.1×2%=1 056.04(万元)2009年6月30日利息调整金额=1 500-1 056.04=443.96(万元)2009年6月30日应付债券摊余成本=52 802.1-443.96=52 358.14(万元)2009年12月31日应付利息=50 000×3%=1 500(万元)2009年12月31日应确认实际利息=52 358.14×2%=1 047.16(万元)2009年12月31日利息调整金额=1 500-1 047.16=452.84(万元)2009年12月31日“应付债券——利息调整”的余额=2 802.1-443.96-452.84=1 905.3(万元)19.C 20.C 21.A 22.C 23.D 24.A 25.C 26.D 27.C 28.D 29.A 30.B 31.A 32.B 33.C 34.A 35.D 36.D 37.D 38.C39.A【解析】债务重组损失=1 400-200-500-560-60=80(万元)40.B【解析】债务重组利得=650-400-40=210(万元)(二)多项选择题1.BC 2.ABCDE 3.DE 4.BCDE 5.ABDE 6.ABDE 7.ABCD 8.ABC 9.BCDE 10.BCDE 11.ABCD 12.AD 13.ACD 14.ACD 15.BD 16.ABE 17.ACE 18.ABD 19.ABD 20.AD 21.CD 22.AD 23.ACDE 24.AE 25.ABCD(三)判断题1.×2.×3.×4.√5.×6.√7.×8.√9.×10.×11.×12.√13.√14.×15.×16.×17.×18.√(四)计算及账务处理题1.实际利率计算表见表10—1。
《财务会计》第3版练习答案

财务会计(第3版)经济科学出版社练习题参考答案天津财经大学会计教研室说明为方便教学和读者自学,我们将经济科学出版社出版的《财务会计》(第3版)各章后的练习题,由其原作者作出“习题答案”,结集成《练习题参考答案》。
使用者在采用过程中,若发现有不当之处,衷心欢迎指正。
编撰者2009年2月第二章货币资产练习一⒈ 8 890元⒉ 35 460元练习二⒈借:其他应收款——甲 5 000贷:库存现金 5 000⒉借:银行存款 20 000贷:主营业务收入 20 000⒊借:银行存款 2 000贷:财务费用 2 000⒋借:其他货币资金——外埠存款 50 000贷:银行存款 50 000⒌借:管理费用 4 500库存现金 500贷:其他应收款——甲 5 000⒍借:原材料 48 000银行存款 2 000贷:其他货币资金——外埠存款 50 000⒎借:其他货币资金——存出投资款 800 000贷:银行存款 800 000⒏借:其他货币资金——银行汇票存款 80 000贷:银行存款 80 000⒐借:银行存款 50 000贷:应收账款 50 000练习三⒈借:银行存款——美元户($550 000)3 949 000贷:实收资本 3 949 000 ⒉借:应收账款($650 000)4 660 500(7.17)贷:主营业务收入 4 660 500⒊借:应付账款($20 000)144 000(7.2)贷:银行存款($20 000)143 400(7.17) 财务费用 600⒋借:银行存款($500 000)3 585 000(7.17)财务费用 15 000贷:应收账款($500 000)3 600 000(7.2) ⒌银行存款调整后余额=($5+$55-$2+$50)×7.1=766.8(万元)银行存款账户余额=36+394.9-14.34+358.5=775.06(万元)借:财务费用 82 600贷:银行存款 82 600应收账款调整后余额=($70+$65-$50)×7.1=603.5(万元)应收账款账户余额=504+446.05-360=610.05(万元)借:财务费用 65 500贷:应收账款 65 500应付账款调整后余额=($4+$2)×7.1=14.2(万元)应付账款账户余额=28.8-14.4=14.4(万元)借:应付账款 2 000贷:财务费用 2 000第三章应收及预付款项练习一⒈借:资产减值损失 200 000贷:坏账准备 200 000⒉借:坏账准备 300 000贷:应收账款 300 000 借:资产减值损失 340 000贷:坏账准备 340 000⒊借:应收账款 300 000贷:坏账准备 300 000 借:银行存款 300 000贷:应收账款 300 000 借:坏账准备 280 000贷:资产减值损失 280 000练习二⒈借:应收账款 200 000贷:主营业务收入 200 000⒉借:应收票据 200 000贷:应收账款 200 000 ⒊借:应收账款 200 000贷:应收票据 200 000 ⒋借:应收票据 80 000贷:主营业务收入 80 000 ⒌借:银行存款 81 000贷:应收票据 80 000 财务费用 1 000 ⒍借:应收票据 50 000贷:主营业务收入 50 000 借:银行存款 49 750 贷:短期借款 49 750练习三⒈借:预付账款 30 000贷:银行存款 30 000 ⒉借:原材料 40 000贷:预付账款 40 000 ⒊借:预付账款 10 000贷:银行存款 10 000 ⒋借:应付账款 30 000贷:银行存款 30 000 借:原材料 40 000 贷:应付账款 30 000 银行存款 10 000 ⒌借:预付账款 30 000贷:银行存款 30 000 借:原材料 20 000 贷:预付账款 20 000 借:银行存款 10 000 贷:预付账款 10 000 ⒍借:其他应收款 50 000贷:固定资产清理 50 000 ⒎借:其他应收款 10 000贷:银行存款 10 000 ⒏借:管理费用 45 000贷:库存现金 45 000第四章存货练习一⒈借:原材料 48 300贷:银行存款 48 000库存现金 300⒉借:原材料 28 300贷:预付账款 28 300 借:预付账款 8 300贷:银行存款 8 300⒊借:原材料 24 000贷:应付票据 24 000⒋借:在途物资 65 000贷:银行存款 65 000⒌借:原材料 63 917贷:在途物资 63 917入库材料负担的运费=2 000÷30×29.5=1 967(元)⒍借:其他应收款—铁路部门 1 083贷:在途物资 1 083⒎不做会计处理⒏借:原材料 34 600贷:银行存款 34 600 入库材料成本=6 800×5+2 400÷20×5=34 600(元)⒐借:银行存款 1 083贷:其他应收款—铁路部门 1 083⒑借:原材料 31 200贷:银行存款 31 200 入库材料成本=6 800×5×0.9+2 400÷20×5=31 200(元)练习二因甲材料、乙材料单位可变现净值低于各自单位成本,所以,期末甲材料、乙材料按可变现净值计算,本期应计提的跌价准备为:本期应计提的跌价准备=20 000×(25-23)+16 000×(18-17)=56 000(元)期末存货的价值=20 000×23 +16 000×17 = 732 000(元)会计处理如下:借:资产减值损失—计提的存货跌价准备 56 000贷:存货跌价准备 56 000练习三⒈批准前:借:原材料—甲材料 3 600贷:待处理财产损溢 3 600 借:待处理财产损溢 600贷:原材料—乙材料 600⒉期末,甲材料按批准处理;乙材料虽未得到批准,也应先行处理。
中级财务会计第三版张维宾第十一章业务题答案
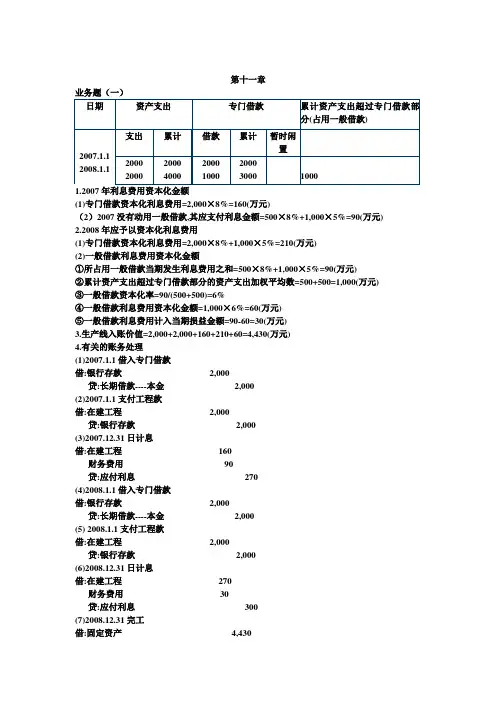
第十一章业务题(一)1.2007年利息费用资本化金额(1)专门借款资本化利息费用=2,000×8%=160(万元)(2)2007没有动用一般借款,其应支付利息金额=500×8%+1,000×5%=90(万元) 2.2008年应予以资本化利息费用(1)专门借款资本化利息费用=2,000×8%+1,000×5%=210(万元)(2)一般借款利息费用资本化金额①所占用一般借款当期发生利息费用之和=500×8%+1,000×5%=90(万元)②累计资产支出超过专门借款部分的资产支出加权平均数=500+500=1,000(万元)③一般借款资本化率=90/(500+500)=6%④一般借款利息费用资本化金额=1,000×6%=60(万元)⑤一般借款利息费用计入当期损益金额=90-60=30(万元)3.生产线入账价值=2,000+2,000+160+210+60=4,430(万元)4.有关的账务处理(1)2007.1.1借入专门借款借:银行存款2,000贷:长期借款----本金2,000(2)2007.1.1支付工程款借:在建工程2,000贷:银行存款2,000(3)2007.12.31日计息借:在建工程160财务费用90贷:应付利息270(4)2008.1.1借入专门借款借:银行存款2,000贷:长期借款----本金2,000(5) 2008.1.1支付工程款借:在建工程2,000贷:银行存款2,000(6)2008.12.31日计息借:在建工程270财务费用30贷:应付利息300(7)2008.12.31完工借:固定资产4,430贷:在建工程4,430业务题(二)1.2007年1月1日债券发行借:银行存款3,083,253贷:应付债券------面值3,000,000------利息调整83,253 2.①2007年12月31日计提利息、摊销溢价借:财务费用123,330.12应付债券-----利息调整26,669.88贷:应付利息150,000②支付利息借:应付利息150,000贷:银行存款150,0003.①2008年12月31日计提利息、摊销溢价借:财务费用122,263.33应付债券-----利息调整27,736.67贷:应付利息150,000②支付利息借:应付利息150,000贷:银行存款150,0004.2009年12月31日计提利息、摊销溢价借:财务费用121,153.55应付债券-----利息调整28,846.45贷:应付利息150,0005.到期还本,支付最后一年利息借:应付债券-----本金3,000,000应付利息150,000贷:银行存款3,150,000 6.借:应付债券——面值1,000,000——利息调整9,615.48财务费用384.52贷:银行存款1,010,000业务题(三)1.2007年1月1日债券发行借:银行存款97,327应付债券------利息调整2,673贷:应付债券------面值100,0002.①2007年12月31日计提利息、摊销溢折价借:财务费用5,839.62贷:应付利息5,000应付债券-----利息调整839.62②支付利息借:应付利息5,000贷:银行存款50,0003.①2008年12月31日计提利息、摊销溢折价借:财务费用5,890贷:应付利息5,000应付债券-----利息调整890②支付利息借:应付利息5,000贷:银行存款5,0004.2009年12月31日计提利息、摊销溢折价借:财务费用5,943.38贷:应付利息5,000 应付债券-----利息调整943.38 5.到期还本,支付最后一年利息借:应付债券-----本金100,000应付利息5,000贷:银行存款105,000。
《中级财务会计》人大(第3版)课后习题答案完整版

第2章货币资金和应收款项教材练习题答案练习一(1)2日,从银行提取现金。
借:库存现金800 贷:银行存款800 (2)5日,以现金支票拨付备用金。
借:备用金----采购部门500 贷:银行存款500 (3)8日,以库存现金补足备用金。
借:制造费用350 贷:库存现金350 (4)12日,以库存现金支付办公费用。
借:管理费用280 贷:库存现金280 (5)15日,报销备用金。
借:管理费用360 贷:备用金----采购部门360 (6)16日,盘盈现金,转入营业外收入,并将现金存入银行。
借:库存现金480 贷:待处理财产损溢480 借:待处理财产损溢480 贷:营业外收入480 借:银行存款480 贷:库存现金480 (7)18日,购买原材料,款项以银行存款支付。
借:原材料10 000 应交税费----应交增值税(进项税额) 1 300贷:银行存款11 300 (8)19日,收到应收账款。
借:银行存款 3 500 贷:应收账款 3 500 (9)27日,发现库存现金短缺。
借:待处理财产损溢30 贷:库存现金30 (10)29日,现金短缺计入管理费用。
借:管理费用30 贷:待处理财产损溢30练习二(1)21日,办理银行汇票。
借:其他货币资金----银行汇票18 000贷:银行存款18 000 (2)23日,持银行汇票购买原材料。
借:原材料15 000 应交税费----应交增值税(进项税额) 1 950贷:其他货币资金----银行汇票16 950 (3)26日,将银行存款划入证券公司。
借:其他货币资金----存出投资款8 800 贷:银行存款8 800 (4)30日,收到银行汇票的多余退款。
借:银行存款 1 050 贷:其他货币资金----银行汇票 1 050练习三(1)20×1年3月6日,销售商品,收到商业承兑汇票。
借:应收票据226 000 贷:主营业务收入200 000 应交税费----应交增值税(销项税额)26 000 (2)20×1年5月6日,商业承兑汇票到期。
中级财务会计第十章练习及答案

第十章所有者权益一、单项选择题1.用盈余公积弥补亏损时,应借记“盈余公积”科目,贷记()科目。
A.利润分配——盈余公积补亏B.资本公积C.本年利润D.应付股利2.下列对于资本公积的使用,符合规定的有()。
A.资本公积转增资本B.资本公积弥补亏损C.资本公积发放股利D.资本公积用于集体福利设施建设3.下列各项中,不属于企业留存收益的有()。
A.法定盈余公积B.任意盈余公积C.资本公积D.未分配利润4.企业可供分配的利润,应按下列()顺序分配。
A.提取法定盈余公积,提取任意盈余公积,向投资者分配利润B.向投资者分配利润,提取法定盈余公积,提取任意盈余公积C.提取法定盈余公积,向投资者分配利润,提取任意盈余公积D.提取任意盈余公积,向投资者分配利润,提取法定盈余公积5.某企业2006年年初未分配利润的贷方余额为200万元,本年度实现的净利润为100万元,分别按lO%和5%提取法定盈余公积和任意盈余公积金。
假定不考虑其他因素,该企业2006年末未分配利润的贷方余额应为()万元。
A.205B.255C.270D.2855.下列各项,能够引起所有者权益总额变化的是()。
A.以资本公积转增资本B.增发新股c.向股东支付已宣告分派的现金股利D.以盈余公积弥补亏损7.某企业经营第一年亏损10万元,第二年实现利润30万元(税前),所得税税率为15%,法定盈余公积的提取比例是10%,则第二年应提取的法定盈余公积为()万元。
A.3B.2.55C.1.7D.1.558.下列各项,最终仅仅影响所有者权益结构变动的是()。
A.接受捐赠B.宣告分派现金股利C.发放股票股利D.接受投资者追加投资9.2007年1月1日某企业所有者权益情况如下:实收资本200万元,资本公积17万元,盈余公积38万元,未分配利润32万元。
则该企业2007年1月1日留存收益为()万元。
A.32B.38C.70D.8710.下列项目中,属于留存收益的是()。
中级财务会计习题参考答案(9-10)
中级财务会计习题参考答案•第十章固定资产:购置与处置•习题一•(1)借:固定资产 66000•贷:银行存款 66000•(2)借:固定资产 200000•贷:实收资本 200000•(3)借:固定资产 10000•贷:营业外收入 10000•(4)借:固定资产 60000•贷:以前年度损益调整 45000•累计折旧 15000•借:待处理财产损溢 44000•累计折旧 28000•贷:固定资产 72000 •(5)借:固定资产清理 32000•累计折旧 18000•贷:固定资产 50000•借:银行存款 30000•贷:固定资产清理 30000•借:固定资产清理 400•贷:现金 400•借:营业外支出 2400•贷:固定资产清理 2400 •习题二(该习题可通过“固定资产清理”账户核算)•万兴公司:•借:固定资产-B 80000 (60000+20000)•累计折旧-A 40000•营业外支出 20000•贷:固定资产-A 120000•银行存款 20000•凯地公司:•借:银行存款 20000•固定资产-A 60000 (80000-20000)•营业外支出 20000•累计折旧-B 60000•贷:固定资产-B 160000•万兴公司:•借:固定资产-B 80000 (60000+20000)•累计折旧-A 70000•贷:固定资产-A 120000•银行存款 20000•营业外收入 10000•凯地公司:•借:银行存款 20000•固定资产-A 60000 (80000-20000)•累计折旧-B 90000•贷:固定资产-B 160000•营业外收入 10000•习题三•1、2000年应付利息:•专项借款利息:2000000×12%×6/12= 120000•应付票据利息:1000000×11% = 110000•2、固定资产累计支出加权平均数• 3 月 1 日1800000×10/12= 1500000• 6 月30日800000× 6/12= 400000• 9 月30日900000× 3/12= 225000• 11 月30日1200000× 1/12= 100000• 2225000•3、2000年资本化的利息费用•2000000×12%×6/12+225000×11%=144750元•借:在建工程 144750•贷:长期借款 144750 •习题四•260000×(130000÷270000)=125185•260000×( 26000÷270000)= 25037•260000×(114000÷270000)=109778•借:无形资产-土地使用权 125185•固定资产-仓库 25037•固定资产-办公楼 109778•贷:银行存款 260000•习题五•11700×15年的年金现值系数=100000•15年的年金现值系数=8.745 对应的利率约为8%•借:固定资产 100000•未确认融资费用 75500•贷:长期应付款 175500•借:长期应付款 11700•贷:银行存款 11700•借:财务费用 8000 (100000×8%)•贷:未确认融资费用 8000•第二年年末分摊未确认融资费用• =(163800-67500) ×8%=7704•习题六•1、(1)购买时:•借:在建工程 586.5万•贷:银行存款 586.5万•(2)安装时:•借:在建工程 73.5•贷:应付职工薪酬 5•原材料 20•库存商品 25•应交税费—进项转出 3.4•应交税费—销项 5.1•银行存款 15•(3)交付时:•借:固定资产 660•贷:在建工程 660•(4)2006年末折旧时:(为简便,计提折旧从2006年开始。
《中级财务会计》第三版-教材课后习题答案
第一章绪论一、概念题:1、财务会计:以传统会计为主要内容,以提供企业外部利益主体所需的经济信息为主要任务,使用的重要会计手段是复试记账、编制与审核凭证、登记账簿,编报财务会计报告等。
在财务会计中,会计凭证上反映的经济业务是已经发生的会计事项,记账凭证上反映的应该是根据公认会计原则确认和计量的结果,财务会计报表反映的是账实相符的、外部利益主体关心的、以财务信息为主的经济信息,并且这些经济信息必须以规定的格式、相同口径的经济指标反映。
2、管理会计:是适应现代企业管理需要,突破传统会计而发展起来的,以财务会计资料为基本依托、相对独立的会计学科。
其服务对象是企业内部各级管理人员,不需要固定的程序,既不受任何统一的会计制度等法规的约束,也不受固定的程序和会计惯例的制约。
标准与控制是管理会计的两大内容。
3、确认:是指通过一定的标准,识别应输入会计信息系统的经济数据,确定这些数据应加以记录的会计对象的要素,进而缺点已记录和加工的信息是否应全部列入财务会计报表和如何列入财务会计报表的过程。
4、计量:是指在企业会计核算中对会计对象的内在数量关系加以衡量、计算和确定,使其转化为能用货币表现的财务信息和其他有关的经济信息,以便集中和综合反映企业经营成果、财务状况及其变动情况。
计量的主要尺度是货币,结果主要是财务信息。
5、会计假设:是关于会计核算中的程序与方法适用的基本条件的约定,主要包括会计主体、持续经营、会计分期和货币计量。
6、会计目标:财务会计工作应到达的境地。
我国财务会计的基本目标是向财务会计报告的使用者提供与企业财务状况、经营成果和现金流量等有关的会计信息,反映企业管理层受托责任履行情况,有助于财务会计报告使用者作出经济决策。
二、简答题:1、如何理解会计的目标?答:〔1〕财务会计的目标是指财务会计工作应到达的境地。
在多数情况下,人们基本上把财务会计的目标与财务会计报表的目标等同起来。
〔2〕我国财务会计的基本目标是向财务会计报告的使用者提供与企业财务状况、经营成果和现金流量等有关的会计信息,反映企业管理层受托责任履行情况,有助于财务会计报告使用者作出经济决策。
立信会计出版社_中级财务会计学第三版_张维宾主编_第四章存货答案
第四章存货【业务题一】1.先进先出法5日发出材料实际成本=3 500×12=42 000(元)15日发出材料实际成本=1 500×12+1 500×13+2 000×13.5=64 500(元)25日发出材料实际成本=1 000×13.5+2 000×15=43 500(元)8月份发出材料实际成本=42 000+64 500+43 500=150 000(元)8月末结存A材料的实际成本=1 000×15=15 000(元)2.移动加权法5日发出材料实际成本=3 500×12=42 000(元)10日移动加权平均单价:[(5 000-3500)×12+1 500×13+3 000×13.5]/(1 500+1 500+3 000)=13(元)15日发出材料实际成本=5 000×13=65 000(元)18日移动加权平均单价:(1 000×13+3 000×15)/(1 000+3 000)=14.5(元)25日发出材料实际成本=3 000×14.5=43 500(元)8月份发出材料实际成本=42 000+65 000+43 500=150 500(元)8月末结存A材料的实际成本=1 000×14.5=14 500(元)3.全月一次加权平均法8月份加权平均单价:(5 000×12+1 500×13+3 000×13.5+3 000×15)/(5 000+1 500+3 000+3 000)=13.2(元)8月份发出材料实际成本=(35 00+5 000+3 000)×13.2=151 800(元)8月末结存A材料的实际成本=1 000×13.2=13 200(元)【业务题二】存货核算实际成本法(1)借:在途物资 546 800 [1 000×(500+40)+6 800] 应交税费—应交增值税(进项)85 000贷:银行存款 631 800(2)单位成本=546 800÷1 000=546.80借:待处理财产损溢 26246.40 (48×546.80)原材料 520 553.60贷:在途物资 546 800【业务题三】资料:某企业为增值税一般纳税人,原材料按计划成本计价核算,本年3月初,“材料采购”账户借方余额5 500元,“原材料”账户借方余额14 500元(其中包括从灵光厂购入,因未收到发票账单,2月末按计划成本1 200元暂估价入账的材料),“材料成本差异”账户借方余额450元。
中级财务会计第三版习题集答案
第一章总论一、单项选择题1。
D 2。
A 3.C 4.C 5.D 6.C 7.A 8。
B 9。
C 10。
A二、多项选择题1.AD 2。
ACD 3。
ABCD 4.BCD 5。
BCD 6.ABC 7.AC 8.ABC 9.ABC 10。
ABCD三、判断题1。
×2。
√ 3.√ 4.× 5.×6。
√7。
√8。
×9.√10。
×第二章货币资金一、单项选择题1.D2.C3.D 4。
C 5。
B 6.C 7。
B 8.B 9.B 10.A二、多项选择题1。
ABCD 2.ABCD 3.BCD 4.ACD 5。
ABD 6。
ABCD 7。
AB 8。
ABC 9.BC 10.ACD三、判断题1.×2。
×3。
×4.√5。
× 6.×7。
×8。
√9.√10。
×11。
× 12。
√ 13.√ 14.√四、业务题1.【参考答案】金额单位:表2—1 银行存款余额调节表2。
【参考答案】金额单位:元(1)借:其他货币资金——银行汇票60 000贷:银行存款60 000 (2)借:管理费用300贷:其他货币资金—-信用卡300 (3)借:固定资产50 000应交税费——应交增值税(进项税额)8 500贷:其他货币资金——银行汇票58 500 借:银行存款 1 500贷:其他货币资金——银行汇票 1 500 (4)借:其他货币资金——信用卡8 000贷:银行存款8 000 (5)借:其他货币资金—-外埠存款30 000贷:银行存款30 000 (6)借:原材料20 000应交税费——应交增值税(进项税额) 3 400银行存款 6 600贷:其他货币资金——外埠存款30 000(7)借:其他货币资金——存出投资款50 000贷:银行存款50 000 (8)借:交易性金融资产30 000贷:其他货币资金——存出投资款30 0003.【参考答案】金额单位:元(1)借:银行存款——美元$80 000×6。
财务会计习题与实训(第三版)10第十章非流动负债答案
第十章非流动负债一.单项选择题二.多项选择题取得借款时:借:银行存款800 000贷:长期借款一本金 800 000支付工程款时:借:在建工程800 000贷:银行存款800 000应付工程完工前计提利息:借:在建工程17 000贷:长期借款一应计利息17 000固定资产完工:借:固定资产 817 000贷:在建工程 817 000工程完工后计提利息:借:财务费用 23 000贷:长期借款一应计利息23 000归还长期借款:借:长期借款一本金800 000一应计利息40 000贷:银行存款840 000实训二1.借:银行存款8 000 000贷:长期借款 8 000 0002.借:在建工程5 000 000应交税费一一应交增值税(进项税额)80 000贷:银行存款5 800 000借:在建工程3 000 000应交税费——应交增值税(进项税额)180 000贷:银行存款3 180 0003•利息=8 000 000X6%=480 000借:在建工程400 000贷:应付利息480 000 (800X6%)(1)计算仓库完工交付使用时的入账价值。
500+300+48 = 848 (万元)(2)编制转仓库本钱的会计分录。
借:固定资产8 480 000贷:在建工程8 480 0004.①计算仓库2020年应计提的折旧额。
(848-8) /20 = 42 (万元)②编制计提仓库2020年折旧额的会计分录。
借:管理费用420 000贷:累计折旧420 0005.编制2020年12月31日计提长期借款利息的会计分录。
借:财务费用480 000贷:应付利息480 000实训三L甲公司根据上述资料,采用实际利率法和摊余本钱计算确定的利息费用,见下表利息费用一览表单位:元*尾数调整,600 000-94 937. 06 (利息调整余额)=505 062. 942.根据资料,甲公司的账务处理如下:①2017年12月31日发行债券借:银行存款10 432 700贷:应付债券——面值10 000 000——利息调整432 700②2018年12月31日计算利息费用借:财务费用521 635应付债券——利息调整 78 365贷:应付利息600 0002019年同上,金额变化③2020年12月31日归还债券本金及最后一期利息费用借:财务费用505 062. 94应付债券一一面值10 000 000 10 000 000利息调整94 937. 06贷:银行存款10 600 000五、不定项选择题:1.A D2.C该生产线的入账价值7000+100+利息8000*4. 5%=74603.A D。