
中国棉花市场分析报告
棉花市场需求预期悲观

M ARKET
棉花市场需求预期悲观 文/仲之
而10月份这轮收储,由于是收 储2008年度新棉,不存在仓储及利 息等成本,棉花成本价普遍在1 1400 元/吨的水平,“参与收储,还存 在每吨几百元的微利空间。”目 前,国内棉花的现货价格已经跌破 12000元/吨。 市场需求缩减 对未来需求市场的悲观预期, 是棉花收储趋热的关键因素。 新疆巴州供销社一棉花负责人 介绍,所接触到的棉企老板这两天 都在琢磨着收储的事, “棉花卖不 出去啊,只能趁收储赶紧出手”。 其称,新疆地区2 0 0 8棉花 (2008年9月份至2009年8月份)年 度预计产棉300多万吨,其中本地 自用棉仅40万吨,有超过260万吨 棉花需要外运销售。根据新疆发改 委发布的数据,在2007棉花年度末 (2008年7月份),新疆就有172万 吨棉花压库滞销。 “新年度的情况只会比上年更 糟糕!”上述人士称。 天津棉花协会的报告称,进入 10月中旬后,由于亏损,风险太大 及对后市的不明,天津市绝大多数 棉花加工企业,已经先后停止了籽 棉收购。全市近190家有加工资格的 棉花企业,目前仍在勉强维持或断 断续续收购的企业不足30家,流动 棉贩也已大大减少。 上述对棉花需求缩减的预判, 在下游纺织企业处得到印证。 江苏华芳集团副总经理黄叶 佳表示,考虑到全球金融风暴,欧 美对纺织服装的消费预计将进一步 减少, “未来半年的情况可能最糟 糕,我们都在调整纱线配比,尽量 减少用棉量以降低成本”。 其称,公司的棉花库存量已经 大幅下降,目前的存量约能支撑不 到一个月的生产,而过往该企业一 般会库存3个月左右的用棉量。小企 业的存棉量更低, “几乎都是随用 随买”。 另外,该公司今年产量也较去 年预计下滑了5%,欧美订单下降幅 度预计在10%左右。而在山东等地, 纺企减产1/3都算是很正常的。 陈晓燕预计,2008棉花年度全 国棉花消费总量或在900万吨左右, 将 ̄L2007年度减少100多万吨(约全 国两个月的用棉量),而2007年度 的用棉量已经 ̄L2006年度减少了接近 100万吨(约全国1个月的用棉量)。 2007年度,我国生产棉花800万 吨,进口约250万吨。 中国棉花协会一高层人士透 露,棉协内部预计2008棉花年度全 国的用棉量会在l1o0万吨,基本与 2007年度持平。 美国农业部1 0月份发布的预 测称,2008年度中国的棉花需求为 1148.5万吨,这比该机构9月份的预 测减少了5.5万吨。 不少期货分析师都认为,棉 协和美国农业部的预估数据明显偏 高。棉价的持续走低,也在佐证需 求放缓甚至缩减的预期。 据中国棉花协会监测,1 0月 中旬标准级籽棉收购价格内地平 均5.54元/公斤,新疆5.12元/公 斤,分别较年度初期下跌0.4元/斤 左右。中国棉花价格指数从9月1日 的13464元/吨到10月15日的12512 元/吨,每吨下跌近千元。 国际棉价跌幅更深。北京中期 期货公司研发部分析师张向军说, 美棉指数从8月底的72美分/磅下跌 至目前的50美分/磅,已逼近30年 来的长期支撑位45美分/磅。一
2023年国际皮棉价振荡中攀升订单数量开始放缓
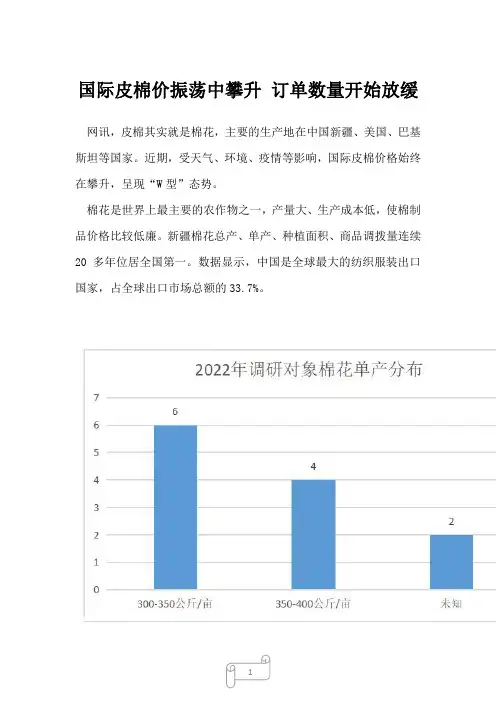
1 国际皮棉价振荡中攀升 订单数量开始放缓
网讯,皮棉其实就是棉花,主要的生产地在中国新疆、美国、巴基斯坦等国家。近期,受天气、环境、疫情等影响,国际皮棉价格始终在攀升,呈现“W型”态势。
棉花是世界上最主要的农作物之一,产量大、生产成本低,使棉制品价格比较低廉。新疆棉花总产、单产、种植面积、商品调拨量连续20多年位居全国第一。数据显示,中国是全球最大的纺织服装出口国家,占全球出口市场总额的33.7%。
2
数据显示,我国2022/2022年度棉花产量约595万吨,总需求量约780万吨,年度缺口约185万吨。其中,新疆棉产量520万吨,占国内产量比重约87%,占国内消费比重约67%。2022/2022年度,全球棉花进口量为超过1000万吨。其中,中国以2800千吨排名第一,占总进口量的26.22%;其次为孟加拉国,进口量为1905千吨,占比接近18%;越南排名第三,进口量占比近15%。
进入2022年,受国内籽棉收购价大幅上涨影响,国内棉价表现明显偏强,而国际棉价受美国USDA调减全球棉花产销影响表现相对偏弱,内外价差大幅拉升至4481元/吨,创出7年来新高。
7月详细状况:7月纺织大宗商品皮棉价格为15830元/吨,同比下降10.85%,环比下降13.93%;从7月周一至周五大宗商品皮棉价格来看,价格在15753.17-18391.33元/吨之间波动,7月1日达到最大值;2022-2022年纺织大宗商品皮棉价格2022年起逐年上涨。
8月详细状况:8月纺织大宗商品皮棉价格为15982.8元/吨,同比下降11.72%,环比增加0.7%;从8月周一至周五大宗商品皮棉价格来看,价格在15616.33-16081.33元/吨之间波动,8月18日达到最大值;2022-2022年纺织大宗商品皮棉价格2022年起逐年上涨。
目前,全国各地间续进入春播阶段,《“中国棉花”生产管理规范》,推动行业自主标准体系建设。《规范》从生产标准动身,通过建立规范化、标准化、负责任、可持续的棉花生产、管理模式,关心种植者不断改进生产方式,在保障优质棉花供应的同时削减对生态环境的负
2023年棉花市场价格走势行情分析

1 2022棉花市场价格走势行情分析
2022棉花市场价格走势行情分析:近一年来中国国内棉价大幅下跌,但目前仍比化纤高出近一倍,中国企业提高配棉比的难度仍很大。依据美国国家棉花总会(NCC)的分析报告,美棉的消化仍主要依靠出口,本年度以来美棉对中国的出口同比下降了80%,近期美棉装运始终难以提速,要完成USDA的既定目标(206.8万吨)仍有很大难度。
NCC表示,虽然近一年来中国国内棉价大幅下跌,但目前仍比化纤高出近一倍,中国企业提高配棉比的难度仍很大。尽管本年度全球棉花消费超过产量,期末库存有所下降,但库存仍没有明显下降,而且库存下降主要是中国要消化储备棉,假如中国大规模抛储,对国际棉价的负面影响不言而喻,尤其是储备棉的充分供应将使中国对进口纱的需求减弱。
此外,作为美棉出口的重要市场,土耳其还在连续实行针对美棉的反倾销调查,这可能导致美棉出口到该国的关税提高,而其他品种出口到土耳其则会免税。另外,近几年美国国内棉花消费略有增加,但美元强势也会抑制美国棉纱出口。棉花需求低迷、中国进口削减、农产品价格偏低以及美元强势等因素形成了当前棉花价格。
依据美国农业部的统计,截至2月25日,美国2022/16年度棉花净出口签约量累计达到157.8万吨,同比削减60.3万吨,完成
2 USDA猜测的75%,低于上年同期的88%。美棉装运量为87.6万吨,同比削减19.3万吨,完成USDA猜测的42%,低于上年同期的43%。要完成USDA的出口目标,今后美棉周平均装运量和签约量分别需要达到5.51万吨和2.32万吨。
更多棉花行业信息请查阅发布的的《2022-2022年中国棉花产业运行态势及投资战略讨论报告》。
2019-2021年全国棉花生产表观成本、产值和收益监测报告
2019-2021年全国棉花生产表观成本、产值和收益监测报告
近几年来,中国的棉花生产一直保持着稳步增长的态势。为了深入了解这一产业的发展情况,我们对2019年至2021年全国棉花生产的表观成本、产值和收益进行了监测分析。以下是针对这三年间全国棉花生产的相关数据及其对应的分析结果。
一、表观成本
根据我们的监测数据显示,2019年至2021年期间,全国棉花生产的表观成本整体呈现逐年上升的趋势。2019年,全国平均表观成本为每亩950元。2020年,表观成本上升至每亩1050元。2021年,平均表观成本进一步攀升至每亩1170元。从数据来看,这三年期间棉花生产的表观成本每年递增约100元左右。
这一上升趋势主要受到多个因素的影响。首先是劳动力成本的上升。随着人工成本的不断提高,棉花生产中的人力费用也逐年增加。其次是农药和肥料等农资成本的上涨。这主要是由于农药和肥料等农资的价格上涨导致的。此外,种植技术的不断提高也需要更多的技术投入,进一步增加了棉花生产的表观成本。
二、产值
与表观成本相比,全国棉花生产的产值在2019年至2021年期间呈现出逐年上升的趋势。2019年,全国平均棉花产值为每亩2000元。2020年,产值增加至每亩2150元。2021年,棉花产值进一步上升至每亩2300元。从数据来看,这三年期间棉花生产的产值每年递增约150元左右。 这种增长主要得益于国内外市场的需求扩大。中国是世界上最大的棉花生产国之一,随着国内纺织行业和出口需求的扩大,棉花的市场需求也相应上升。此外,政府对于棉花生产的支持力度不断加大,包括提供补贴、优惠政策以及技术指导等方面的支持。
三、收益
通过对比表观成本和产值数据,我们可以得出全国棉花生产的收益情况。2019年,全国棉花生产的平均收益为每亩1050元。2020年,收益上升至每亩1100元。2021年,平均收益进一步增加至每亩1130元。从数据来看,这三年期间棉花生产的收益每年递增约50元左右。
mysteel解读:2023年5月棉花产业进出口数据解析
mysteel解读:2023年5月棉花产业进出口数据解析
2023年5月棉花产业进出口数据解析
2023年5月,中国棉花进出口总量为27.5万吨,出口总量为11.2万吨,进口总量为16.3万吨。具体如下:
一、出口情况
5月,中国棉花出口总量为11.2万吨,出口均价为884.2美元/吨。其中,新疆棉出口占比达到了60%以上,新疆棉出口总量为5.4万吨,出口均价为869.3美元/吨。
二、进口情况
5月,中国棉花进口总量为16.3万吨,进口均价为646.8美元/吨。其中,印度棉进口占比达到了30%以上,印度棉进口总量为7.2万吨,进口均价为615.6美元/吨。
三、进出口数据分析
5月,中国棉花进出口总量达到了27.5万吨,其中出口总量为11.2万吨,进口总量为16.3万吨。出口均价为884.2美元/吨,进口均价为646.8美元/吨。
从进出口总量和出口均价来看,5月中国棉花进出口均呈现出增长的趋势。出口总量和出口均价都比4月有所上升,说明中国棉花产业在5月份继续保持了良好的发展势头。
四、未来发展趋势
从未来发展趋势来看,中国棉花产业有望继续保持良好的发展势头。首先,随着国内棉花种植面积的增加,国内棉花产量有望保持稳定。其次,国内棉花市场的需求也在不断增加,尤其是在高端领域,中国棉花市场的需求还将继续增长。 另外,全球棉花市场的需求也在不断增加,尤其是在发展中国家,中国棉花的出口市场将继续保持强劲增长。同时,随着全球纺织业的不断发展,中国棉花的进口市场也将进一步扩大。
总的来说,中国棉花产业在5月份继续保持了良好的发展势头,未来还有很大的发展潜力。但是,也需要持续关注国际市场的变化,及时调整进出口策略,确保中国棉花产业的可持续发展。
2024年精制棉市场分析现状
2024年精制棉市场分析现状
1. 引言
精制棉是一种经过精细工艺处理的棉花纤维,具有纯洁度高、品质好等优点,广泛应用于纺织品、卫生用品、医疗用品等领域。本文将对精制棉市场的现状进行分析。
2. 精制棉市场规模
精制棉市场是一个庞大的市场,全球各地都存在大规模的精制棉生产和消费。根据统计数据显示,目前全球精制棉年产量超过xx吨,市场规模超过xx亿美元。其中,亚洲地区是全球最大的精制棉生产和消费地区,占据市场份额的xx%。
3. 精制棉市场发展趋势
3.1 市场需求增长
近年来,随着全球纺织品、卫生用品等行业的快速发展,对精制棉的需求量逐渐增加。尤其是在亚洲地区的新兴经济体中,由于人口增加和经济发展,对纺织品的需求量大幅增长,带动了精制棉市场的快速发展。
3.2 技术进步推动市场发展
随着科技的进步,精制棉的生产技术也在不断创新和改进,使得精制棉的品质和产量都有了显著提高。新的生产工艺和设备的应用使得精制棉的纯洁度和柔软度得到进一步提升,进而提高了其在纺织品等领域的应用价值。 3.3 环保意识的提升
近年来,环保意识的提升成为精制棉市场发展的一个重要推动因素。传统的棉花加工工艺对环境造成的污染较大,而精制棉生产过程中采用的新技术和环保设备可以大幅减少污染物排放,满足了市场对环保产品的需求。
4. 精制棉市场竞争格局
当前,全球精制棉市场竞争激烈,市场上存在着大量的精制棉生产和销售企业。主要竞争者包括了国际大型纺织企业、专业棉花加工企业以及一些新兴企业。这些企业都竞相提高产品质量、降低生产成本,以获取更多的市场份额。
5. 精制棉市场面临的挑战
5.1 原材料供应不足
精制棉的生产需要大量的棉花作为原材料,然而全球棉花种植面积相对有限,加上气候变化等因素的影响,棉花供应不稳定,这使得精制棉市场面临原材料供应不足的挑战。
5.2 市场价格波动
由于全球棉花市场的供需关系及其他一些不确定因素的影响,精制棉的市场价格较为不稳定。市场价格的波动给生产企业和消费者带来了一定的困扰,需要加强市场监测和风险管理。 5.3 环保压力增大
新疆棉花消费者市场分析
问题探讨
新疆棉花消费者市场分析
袁珊珊
石河子大学经贸学院·新疆石河子(832000)
摘 要:新疆是棉花生产大省.但其自身的棉花消费能力很
有限,大部分的新疆棉花需销往国内其它棉花需求省区或出口
国外。 寸新疆棉花的消费者市场进行分析具有重要意义
关键词:新疆棉花消费者市场
新疆是中国产棉大省,棉花产量连续多年居全国首位.其中
2006年棉花产量218万t,占全国棉花总产量的1『3、全球棉花
总产量的11.66%。但新疆本省的棉纺织企业生产能力十分有
限.2003年新疆纺织行业消耗原棉只占新疆棉花总产量的
25%。由此可以看出,新疆虽是中国最大的棉花生产基地,但本
省的棉花需求量却非常有限.大量的新疆棉花需要运往内地各
省区及国外。本文在对新疆棉花的消费者市场进行界定的基础
上.分析未来新疆棉花的销售走向。
1棉花消费者市场的界定
传统意义上的消费者市场又称最终消费者市场、消费品市
场或生活资料市场.是由满足个人生活消费需要而购买商品的
所有个人和家庭组成 这里的棉花消费者市场不是传统意义上
的最终消费者市场.它是生产资料市场.是广义上的消费者市
场。棉花是一种农产品,是棉纺织企业的生产资料,其初级供给 者是广大植棉农户.问接供给者是一些涉棉企业.需求者为棉纺
织企业.广大棉纺织企业及为满足它们需求的广大棉花供给者 共同组成棉花消费者市场。
在我国的棉花消费结构中.主要由两部分:纺纱用棉和其他
用棉(包括棉农自用棉、絮棉及军用、出口、损耗等)。其中纺纱用
棉量占全国棉花消费总量的绝大部分.在1978 1990年间.除个
别年份外.纺纱用棉量占全部用棉量的比例在82% 86.5%范围
内波动 从1998 2002年.纺纱用棉占全部用棉的比例由79%
上升到90.2%。另外.根据国家统计局统计.2005年9月一2006
年5月.国内纺纱用棉量在763.89万t左右.其它用棉按年度消
费仅有30万t。因此.本文在分析棉花消费者市场时,只考虑纺
2万亩优质棉花基地建设及加工新建项目可行性实施报告
2万亩优质棉花基地建设及加工新建项目可行性实施报告
一、项目背景及目标
优质棉花是纺织品原料中的重要品种之一,其稳定的质量和良好的纤维特性深受市场青睐。为了满足市场对优质棉花的需求,我们计划在适宜的地区新建一座万亩级的优质棉花基地,并配套建设加工设施,以提高棉花的种植质量和加工水平。
本项目的目标是在3年内新建一座占地2万亩的优质棉花基地,并配套建设现代化的加工设施,实现棉花种植和加工的一体化经营。
二、市场分析
近年来,中国纺织品市场快速发展,对优质棉花的需求逐年增长。然而,国内生产的优质棉花供应相对不足,导致进口棉花消费量增加。项目所在地具备优越的自然条件和土地资源,适宜种植优质棉花,这为项目的可行性提供了基础。
三、技术可行性
新建的优质棉花基地将采用现代化的棉花种植技术,包括选用抗病虫害、适应本地气候和土壤条件的优良品种;采用科学的施肥、浇水和除草措施;合理化管理和机械化作业等。这些技术的应用将提高产量和质量,降低劳动成本和风险。
四、经济可行性
本项目的投资主要包括土地购置、基础设施建设、种植设备采购和加工设备购置等。根据初步估算,项目总投资约为5000万元。 预计项目建成后,每年可实现棉花产量2万吨,预计销售收入约为1亿元。同时,配套的加工设施将提供就业机会,带动当地农民增收。
五、环境可行性
项目所在地环境优美,气候适宜,水源充裕。为了保护生态环境,我们将采用科学合理的种植管理措施,减少农药和化肥的使用,做好土壤保护工作。
六、风险分析与对策
1.市场风险:由于市场竞争激烈,需求变化不确定性大,我们将加强市场调研,及时把握市场动态,配合灵活的市场推广策略,降低市场风险。
2.气候风险:优质棉花生长对气候条件要求较高,我们将建立气象监测系统,及时调整种植计划,并采取措施应对极端天气。
3.土壤质量风险:为了保证棉花的生长,我们将进行土壤检测,根据检测结果采取相应的土壤调理措施。
七、项目实施计划
2024年精制棉市场发展现状
2024年精制棉市场发展现状
概述
精制棉是指通过加工和处理去除杂质、短纤维等,使棉纤维的质量得到提高的过程。精制棉在纺织工业中扮演着重要的角色,广泛应用于纺纱和织造过程中。本文将对精制棉市场的发展现状进行探讨。
精制棉市场规模与趋势
据统计数据显示,全球精制棉市场规模持续扩大。主要原因之一是纺织行业的快速发展,尤其是在亚洲地区的增长推动下,精制棉需求量不断增加。另外,消费者对于高质量、环保的纺织产品的需求也促使了精制棉市场的增长。
就全球市场地区分布来看,亚洲地区是精制棉市场最大的消费地区,其次是北美和欧洲。随着亚洲经济的快速发展,精制棉市场在亚洲地区的占比也在不断增加。目前,中国是全球最大的精制棉消费国,该市场的增长主要受益于中国纺织行业的快速发展。
精制棉市场的竞争与发展趋势
精制棉市场的竞争日趋激烈,主要体现在以下几个方面: 1. 品质竞争
随着消费者对于高质量纺织产品的需求增加,精制棉生产企业竞相提高产品品质,以争取市场份额。不断改进生产工艺、增强纤维强度和柔软度等成为企业的发展重点。
2. 环保竞争
近年来,环保意识的提高使得消费者越来越关注纺织产品的环保指标。因此,精制棉生产企业纷纷采取环保措施,减少废水、废气排放,提供符合环保要求的产品,以满足市场需求。
3. 创新竞争
在精制棉市场中,创新是企业发展的关键。企业不仅要在产品质量上有所突破,还需要通过技术创新、产品研发等方式来提高市场竞争力。例如,采用新型染色工艺、开发功能性纤维等都是企业追求创新的方向。
精制棉市场的挑战与机遇
精制棉市场面临着一些挑战,同时也蕴含着机遇。
挑战:
1. 市场竞争激烈,企业需要不断提高产品品质和降低生产成本,以保持竞争力。
2. 原材料价格的波动会影响精制棉的市场价格和供应链稳定性。
3. 环境要求的提高使得企业需要增加环保投入,增加了生产成本。 4. 新兴材料的发展可能对精制棉市场带来替代的压力。
2023年棉花市场周报
1 棉花市场周报
国内现货、郑棉期货价格略有下跌,外棉现货价格保持坚挺,纽约期货价格下跌,棉纱价格保持平稳。
一、国内棉花现货价格略有下跌
依据中国棉花行业分析及猜测,截至4月19日,全国新棉采摘交售及棉花加工基本结束;新棉销售率(占已加工的比重,含交储)为98%,同比上升15.2个百分点。其中,新疆新棉销售率97.5%,同比加快11.3个百分点。
本周纺织企业对储备棉投放关注增加,国内现货市场价格稳中略降。4月19日,内地籽棉收购均价4.19元/斤,比上周下跌0.01元/斤,跌幅0.2%;同比上涨0.12元/斤,涨幅2.9%;新疆籽棉收购均价4.05元/斤,与上周持平,同比下跌0.09元/斤,跌幅2.2%。代表内地标准级皮棉销售均价的国家棉花价格B指数19311元/吨,较上周下跌13元/吨,跌幅0.07%,同比下跌134元/吨,跌幅0.7%;新疆标准级皮棉销售均价19504元/吨,与上周持平,同比下跌482元/吨,跌幅2.4%。郑州棉花期货5月合约结算价20400元/吨,较上周下跌5元/吨,跌幅0.02%,同比下跌200元/吨,跌幅1%;全国棉花交易市场电子撮合交易5月合同均价19921元/吨,较上周下跌86元/吨,跌幅0.43%,同比下跌137元/吨,跌幅0.7%。
本周累计投放储备棉35.7万吨,较上周增加0.6万吨,实际成交6.8万吨,较上周增加1.4万吨,累计成交比例19%,较上周提
2 高3.7个百分点,本周成交储备棉平均等级为3.83,平均长度28.27毫米,加权成交价18811元/吨,折328级成交价19227元/吨(公重),较上周降31元/吨。截至本周,2022年来储备棉销售累计成交总量119.3万吨,成交比例27.5%。
二、国际现货价格略有上涨
本周,大宗商品市场价格大幅下跌,纽约期货价格受累下跌,但美棉出口数据表现良好,外棉现货报价维持平稳。4月19日,纽约棉花期货7月合约结算价85.8美分/磅,较上周下跌1.3美分/磅,跌幅1.5%。4月19日,进口棉中国主港到岸报价(M)按1%关税计算,折人民币进口成本15028元/吨,较上周上涨118元/吨,涨幅0.8%,低于国内市场4283元/吨,价差较上周缩小131元/吨;按滑准税计算,折人民币进口成本15709元/吨,较上周上涨94元/吨,涨幅0.6%,低于国内市场3602元/吨,价差较上周缩小107元/吨。