
2018利润表模板
表12—4 利润表
编制单位: 年 月 单位:元
项 目 本期金额 上期金额
一、营业收入
?
减:营业成本
税金及附加
销售费用
:
管理费用
财务费用
资产减值损失
加: 公允价值变动收益(损失以“-”号填列) ?
投资收益(损失以“-”号填列)
其中:对联营企业和合营企业的投资收益
其他收益
【
二、营业利润(亏损以“-”号填列)
加:营业外收入
其中:非流动资产处置利得
》
减:营业外支出
其中:非流动资产处置损失
三、利润总额(亏损总额以“-”号填列)
减:所得税费用 "
四、净利润(净亏损以"-"号填列)
五、其他综合收益的税后净额
(一)以后不能重分类进损益的其他综合收益
,
1、重新计量设定受益计划净负债或净资产的变动
2
、权益法下在被投资单位不能重分类进损益的其他综合收益中享有
的份额
......
!
(二)以后将重分类进损益的其他综合收益
1
、权益法下在被投资单位以后将重分类进损益的其他综合收益中享
有的份额
2
、以公允价值计量且其变动计入其他综合收益的金融资产的公允价
值变动
3
、以摊余成本计量的金融资产重分类为以公允价值计量且其变动
计入其他综合收益的金融资产形成的利得
|
4、现金流量套期工具产生的利得或损失中属于有效套期的部分
5、外币财务报表折算差额
6
、将作为存货的房地产转换为投资性房地产产生的公允价值大于
账面价值的部分
@
......
六、综合收益总额
七、每股收益:
(一)基本每股收益
(二)稀释每股收益
利润表(以前年度损益)

编制单位:
2018年度
项
目
行次
一、主营业务收入
1
减:主营业务成本
4
主营业务税金及附加
5
二、主营业务利润(亏损以"-"号填列)
10
加:其他业务利润(亏损以"-"号填列) 11
减:营业费用
14
管理费用
15
财务费用
16
三、营业利润(亏损以"-"号填列)
18
加:投资收益(损失以"-"号填列)
19
补贴收入
本期金额
0.00 0.00
0.00 0.00 0.00 0.00
0.0Байду номын сангаас 0.00
本年累计数
会企02表 单位:元
本年累计
0.00 0.00
0.00 0.00 0.00
0.00 0.00
上年实际数
22
营业外收入
23
减:营业外支出
25
加:以前年度损益调整
26
四、利润总额(亏损总额以"-"号填列)
27
减:所得税
28
五、净利润(净亏总损"-"号填列)
30
补充资料: 项目 1.出售、处置部门或被投资单位所得收益 2.自然灾害发生的损失 3.会计政策变更增加(或减少)利润总额 4.会计估计变更增加(或减少)利润总额 5.债务重组损失 6.其他
(完整版)2019年最新利润表(一般企业).doc

(完整版)2019年最新利润表(一般企业).doc
利润表
2018 年度会企 02 表编制单位:金额单位:人民币元项目行次本年累计数上年累计数一、营业收入 1
减:营业成本 2
税金及附加 3
销售费用 4
管理费用 5
研发费用 6
财务费用7
其中:利息费用8
利息收入9
资产减值损失10
加:其他收益11
投资收益(损失以“-”号填列)12
其中:对联营企业和合营企业的投资收益13
公允价值变动收益(损失以“-”号填列)14
资产处置收益(损失以“-”号填列)15
二、营业利润(亏损以“-”号填列)16
加:营业外收入17
减:营业外支出18
三、利润总额(亏损总额以“-”号填列)19
减:所得税费用20
四、净利润(净亏损总额以“-”号填列)21
(一)持续经营净利润(净亏损以“ ”
22 -号填列)
(二)终止经营净利润(净亏损以“ ”
23 -号填列)
五、其他综合收益的税后净额24
(一)不能重分类进损益的其他综合收益25
1.重新计量设定受益计划变动额26
2.权益法下不能转损益的其他综合收益27
28
(二)将重分类进损益的其他综合收益29
1.权益法下可转损益的其他综合收益30
2.可供出售金融资产公允价值变动损益31
3.持有至到期投资重分类为可供出售金融资
产损益32
4.现金流量套期损益的有效部分33
5.外币财务报表折算差额34
35
六、综合收益总额36
七、每股收益:37
(一)基本每股收益38 (二)稀释每股收益39。
最新利润表模板

最新利润表模板
利润表是一份财务报表,用于展示企业在特定时间内的收入、支出和盈利情况。
下面是一个最新利润表的模板,以供参考使用。
注意事项:
- 在表格中填写实际的金额。
- 收入部分包括销售收入和其他收入。
- 费用部分包括销售成本、研发费用和行政费用。
- 利润部分为总收入减去总费用,即净利润。
该模板可根据实际情况进行修改和扩展,以适应企业的具体需求。
利润表的准确填写对于企业的财务分析和决策具有重要意义,因此请确保填写准确无误。
请注意,本文档仅为模板示例,确切的利润表应根据企业财务数据进行个性化填写。
参考资料:。
最新利润表模板

(二)以后将重分类进损益的其他综合收益
1、权益法下在被投资单位以后将重分类进损益的其他综合收益中享有的份额
2、以公允价值计量且其变动计入其他综合收益的金融资产的公允价值变动
3、以摊余成本计量的金融资产重分类为以公允价值计量且其变动计入其他综合收益的金融资产形成的利得
4、现金流量套期工具产生的利得或损失中属于有效套期的部分
表12—4 利润表
编制单位:
年月
单位:元
项 目
本期金额
上期金额
一、营业收入
减:营业成本
税金及附加
销售费用
管理费用
财务费用
资产减值损失以“-”号填列)
其中:对联营企业和合营企业的投资收益
其他收益
二、营业利润(亏损以“-”号填列)
加:营业外收入
其中:非流动资产处置利得
5、外币财务报表折算差额
6、将作为存货的房地产转换为投资性房地产产生的公允价值大于账面价值的部分
......
六、综合收益总额
七、每股收益:
(一)基本每股收益
(二)稀释每股收益
减:营业外支出
其中:非流动资产处置损失
三、利润总额(亏损总额以“-”号填列)
减:所得税费用
四、净利润(净亏损以"-"号填列)
五、其他综合收益的税后净额
(一)以后不能重分类进损益的其他综合收益
1、重新计量设定受益计划净负债或净资产的变动
2、权益法下在被投资单位不能重分类进损益的其他综合收益中享有的份额
利润表(电子版)

2003年月日
行次
本年累计数
1
2,976,298.01
2
2,752,231.40
3
1,611.01
4
222,455.60
5
6
174,093.48
7
115,263.89
8
-2,195.15
9
-64,706.62
10
11
12
13
14
-64,706.62
15
16
17Leabharlann -64,706.6218
-270,903.68
减:所得税
少数股东权益
五、净利润(亏损以“-”号填列)
加:年初未分配利润
其他转入
六、可供分配的利润
减:提取法定盈余公积
提取法定公益金
提取职工奖励及福利基金
提取储备基金
提取企业发展基金
利润归还投资
七、可供投资者分配的利润
减:应付优先股股利
提取任意盈余公积
应付普通股股利
转作资本(或股本)的普通股股利
八、未分配利润
利润及利润分配表
编制单位:
项
目
一、主营业务收入
减:主营业务成本
主营业务税金及附加
二、主营加业:务其利他润业(务亏利损润以(“亏-损”以号“填-列”)号填 列)
减:营业费用
管理费用
财务费用
三、营业利润(亏损以“-”号填列)
加:投资收益(损失以“-”号填列)
补贴收入
营业外收入
减:营业外支出
四、利润总额(亏损以“-”号填列)
本年累计数
会企02表 单位:元 上年同期数
-
-
-
利润表模板
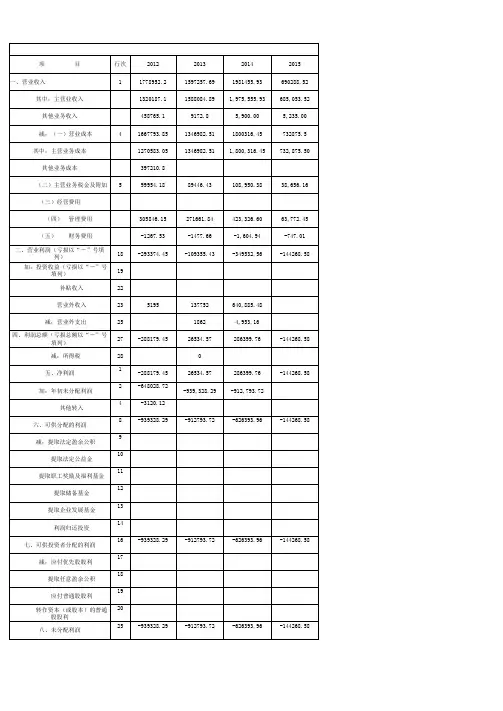
利润表模板
非货币性资产交易利得(非货币性交易收益) 26
汇兑净损失(净收益以“-”号填列) 17
加:公允价值变动收益(损失以“-”号填列) 20 投资收益(损失以“-”号填列) 21
润
表
项目 行次 22 23 24 25 27 28 29 30 31 32 33 34 35 36 37 38 39 40 41 ◊ 本收益 三、营业利润(亏损以“-”号填列) 加:营业外收入 其中:非流动性资产处置利得 政府补助收入 债务重组利得 减:营业外支出 其中:非流动性资产处置损失 非货币性交易交换损失(非货币性交易损失) 债务重组损失 四、利润总额(亏损总额以“-”号填列) 减:所得税费用 加:未确认的投资损失 五、净利润(净亏损以“-”号填列) 减:少数股东损益 六、归属于母公司所有者的净利润 七、每股收益 基本每股收益 稀释每股收益 ◊八、单位从业人员平均人数(人)
利
日期: 编制单位: 项目 一、主营总收入 其中:营业收入 其中:主营业务收入 其他业务收入 二、营业总成本 其中:营业成本 其中:主营业务成本 其他业务成本 营业税金及附加 销售费用 管理费用 其中:业务招待费 研究与开发费 财务费用 其中:利息支出 利息收入 Δ资产减值损失 其他 年月 单位:元 行次 本月数 本年累计数 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 18 19 0 0
利润表(3种模板)之欧阳理创编
0
0
应付普通股股利
68
0
0
转作股本的普通股股利
69
0
0
八、未分配利润
70
0
0
出售、处置部门或被投资单位所得收益
71
0
0
自然灾害发生的损失
72
0
0
会计政策变更增加(或减少)利润总额
73
0
0
会计估计变更增加(或减少)利润总额
74
0
0
债务重组损失
75
0
0
其他
76
0
0
基本每股收益
77
0.21
0.39
稀释每股收益
8 474 815 787
折扣与折让
2
0
0
主营业务收入净额
3
0
0
影响营业收入的其他科目
4
0
0
减:营业成本
5
4 566 665 238
6 957 994 411
影响营业成本的其他科目
6
0
0
营业税金及附加
7
22 167 503
29 855 544
二、主营业务利润
8
0
0
其他业务利润
9
0
0
存货跌价损失
10
0
模板一:
时间:2021.03.05
创作:欧阳理
利 润 表
年月日
编制单位:
单位:万民币元
项 目
注释
本年金额
上年金额
一、营业收入
13,671
12,819
减:营业成本
10,452
10,531
2018年某上市公司年度财务分析报表模板
2018年某上市公司年度财务分析报表模板目录一、财务状况总体评述 (1)(一)企业财务能力综合评价: (1)(二)行业标杆单位对比分析 (4)二、财务报表分析 (5)(一)资产负债表分析 (5)1.资产状况及资产变动分析 (6)2.流动资产结构变动分析 (6)3.非流动资产结构变动分析 (8)4.负债及所有者权益变动分析 (9)(二)利润表分析 (10)1.利润总额增长及构成分析 (11)2.成本费用分析 (12)3.收入质量分析 (13)(三)现金流量表分析 (14)1.现金净流量变动趋势分析 (15)2.现金流入流出结构对比分析 (15)3.现金流量质量分析 (16)三、财务分项分析 (17)(一)盈利能力分析 (17)1.以销售收入为基础的利润率指标分析 (17)2.成本费用对获利能力的影响分析 (18)3.收入、成本、利润增长的协调性分析 (19)4.以资产/股东权益为基础的获利能力分析 (20)(二)成长性分析 (21)1.资产增长情况分析 (21)2.资本保值增值能力分析 (22)3.盈利能力增长情况分析 (24)4.现金流成长能力分析 (25)(三)现金流指标分析 (28)1.现金偿债比率 (28)2.现金收益比率 (29)(四)偿债能力分析 (30)1.短期偿债能力分析 (30)2.长期偿债能力分析 (31)(五)经营效率分析 (33)1.资产使用效率分析 (33)2.存货/应收账款使用效率分析 (34)3.营业周期分析 (34)4.应收账款和应付账款的协调性分析 (35)(六)经营协调性分析 (36)1.长期投融资活动协调性分析 (36)2.营运资金需求变化分析 (37)3.现金收支的协调性分析 (38)4.企业经营的动态协调情况分析 (39)四、综合评价分析 (39)(一)杜邦分析 (39)(二)经济增加值(EVA)分析 (41)(三)财务预警 (42)一、财务状况总体评述2018年,XXXX公司累计实现营业收入231,659.69万元,去年同期实现营业收入175,411.19万元,同比增加32.07%;实现利润总额7,644.27万元,较去年同期增加21.16%;实现净利润6,370.21万元,较同期增加21.11%。
利润表空白模板
(二)稀释每股收益
七、其他综合收益
八、综合收益总额
归属于母公司所有者的综合收益总额
归属于少数股东的综合收益总额
投资收益(损失以“—”号填列)
其中:对联营企业和合营企业的投资
汇兑收益(损失以“—”号填列)
三、营业利润(亏损以“—”号填列)
加:营业外收入
减:营业外支出
其中:非流动资产处置损失
四、利润总额(亏损以“—”号填列)
减:所得税费用
五、净利润(净亏损以“—”号填列)
归属于母公司所有者净利润
少数股东损益
六、每股收益:
利润表
编制单位:20xx年1—12月单位:元
项目
本期金额
上期金额
一、营业总收入
其中:营业收入
利息收入业成本
利息支出
手续费及佣金支出
退保金
赔付支出净额
提取保险合同准备金额
保单红利支出
分保费用
营业税金及附加
销售费用
管理费用
财务费用
资产减值损失
加:公允价值变动收益(损失以“—”号填列)