
出口退运货物情况登记表
更新日期:2015.07.15
- 1 -
附件1:
出口退运货物情况登记表
拟流向调查检验检疫机构:
受理登记检验检疫机构: 受理人: 日期: 年 月 日
(以上信息由受理登记的检验检疫机构统一填写)
进口报检号 报检(申报)单位
货物名称 H.S.编码
退货国别(地区) 到港日期
退货货值(美元)
退货数/重量
退货收货人 联系人/联系电话
退货收货人 □本市 □外省市 所在区(本市填写)
出口退货商品出口时的信息
出口是否法检 □ 是 □ 否 出口口岸 出口日期
出口报检号(法检) 出口属地检验检疫机构(法检)
出口生产企业
出口生产企业 组织机构代码
出口生产企业类别 □一类□二类 □三类□四类 生产企业所在地
省 市
区/县
产品大类(请在相关栏目中
打“√”)
□机电 □轻工 □纺织品 □化矿 □金属材料 □木制品 □其他
出口货物退货原因类别(请在相关栏目中打“√”,并具体说明原因)
质量原因 □ 1.健康、安全、卫生、环保不符合要求 贸易原因 □ 1. 保修期内正常维修 运
输
原
因
□ 1. 运输中受损
□ 2.不符合标准、合同等 □ 2. 贸易、货款纠纷 □ 2. 运输中受潮、变质
□ 3.数重量、规格不符合要求 □ 3. 客户需求更改 □ 3. 输往国家或地区错误
□ 4.包装不符合要求 □ 4. 无理由协议造成退货
□ 5.遭遇贸易技术壁垒 □ 5. 贸易性壁垒
□ 6. 已使用产品退货
□ 7.累积、库存产品退货
□
7 其他情况:
具体原因:
备注:1、递交本表时请提供出口退运货物出口时的报关单复印件及相关单证,出口法检商品请提供
出口时的通关单复印件。2、出口退运货物涉及多家生产企业的请分单填报登记。
兹声明以上申报信息无讹并承担法律责任
经营单位(公章) 报检/申报单位(公章)
报检员(签字/章): 申/报检日期: 年 月
出口退税政策解读与实务操作
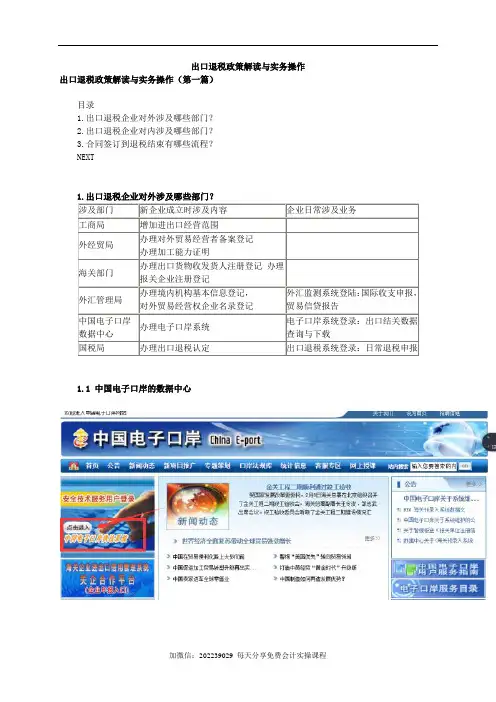
出口退税政策解读与实务操作出口退税政策解读与实务操作(第一篇)目录1.出口退税企业对外涉及哪些部门?2.出口退税企业对内涉及哪些部门?3.合同签订到退税结束有哪些流程?NEXT1.出口退税企业对外涉及哪些部门?涉及部门新企业成立时涉及内容企业日常涉及业务工商局增加进出口经营范围外经贸局办理对外贸易经营者备案登记办理加工能力证明海关部门办理出口货物收发货人注册登记办理报关企业注册登记外汇管理局办理境内机构基本信息登记,对外贸易经营权企业名录登记外汇监测系统登陆:国际收支申报,贸易信贷报告中国电子口岸数据中心办理电子口岸系统电子口岸系统登录:出口结关数据查询与下载国税局办理出口退税认定出口退税系统登录:日常退税申报1.1 中国电子口岸的数据中心数据实时査询状态结关报关单新增数据,国税局接收成功,国税局接收集装箱成功结关报关单新增数据,国税局接收成功,国税局接收集装箱成功结关报关单新增数据,国税局接收成功,国税局接收集装箱成功1.2 外汇管理局*工作目的:接受海关的出口信息和银行的收汇信息,比对企业资金流和货物流的匹配。
1.3 国税局的退税申报系统*工作目的:将企业出口信息及其各项数据进行录入。
分为外贸和生产企业两大系统,操作步骤不同。
1.4 国税局的远程预审报系统*工作目的:将企业在出口退税系统录入的数据和海关数据进行比对预审,通过之后根据当地情况进行正式申报。
加微信:202239029 每天分享免费会计实操课程2.出口退税企业对内涉及哪些部门?公司内部部门日常工作内容向财务反馈要素贸易部招揽客户、开拓市场、签订进出口合同,确定合同内容。
签订合同前反馈信息,签订后提供合同复印件生产部门(生产企业)跟单部门(外贸企业)生产成品、采购成品、保证货物质量、完成货物工艺。
生产企业反馈生产安排,外贸公司反馈供货企业信息,产品深加工信息。
报关部负责货物进出口海关的报关、报检。
提供每月报关信息及其资料货运代理部负责办理货物进出口空运、海运、陆路运输。
外贸出口退税考试题目
外贸出口退税考试题一、单项选择题(每题2分,共20分)1. 中国出口退税政策的主要目的是:A. 增加外汇储备B. 促进出口增长C. 降低国内商品价格D. 提高进口关税2. 下列哪项不属于出口退税的基本条件?A. 出口货物已报关离境B. 出口货物在财务上已做销售处理C. 出口货物已收汇核销D. 出口货物为高档奢侈品3. 出口退税的办理机构是:A. 国家税务总局B. 海关总署C. 商务部D. 外汇管理局4. 生产企业自营出口或委托外贸企业代理出口的自产货物,其增值税退税率A. 0%B. 3%C. 适用征收率D. 该货物适用的增值税税率5. 下列哪种情况下,出口货物不适用增值税退(免)税政策?A. 出口企业未在规定期限内申报退(免)税的货物B. 出口企业已补税或已作进项税转出的货物C. 因故退运出口的已退(免)税货物D. 所有农产品出口6. 出口企业办理出口退税备案登记时,应向主管税务机关提供的资料不包括:A. 加盖备案登记专用章的《对外贸易经营者备案登记表》B. 中华人民共和国海关进出口货物收发货人报关注册登记证书C. 银行开户许可证D. 企业法定代表人的身份证复印件7. 出口货物的应退税额计算公式为:A. 应退税额 = 出口货物离岸价×退税率B. 应退税额 = 出口货物到岸价×退税率C. 应退税额 = 购进出口货物的增值税专用发票注明的金额×退税率D. 应退税额 = 出口货物销售额×退税率8. 下列关于出口退税申报期限的说法,正确的是:A. 出口企业应在货物报关出口之日起90天内申报退税B. 出口企业应在货物报关出口之日起180天内申报退税C. 出口企业应在货物报关出口之日次年4月30日前申报退税(含本日)D. 出口企业可以随时申报退税9. 出口货物退税的税种主要是:A. 增值税B. 消费税C. 关税D. 所得税10. 下列哪项不属于出口退税的申报资料?A. 出口货物报关单B. 出口发票C. 购进出口货物的增值税专用发票D. 进口货物许可证二、多项选择题(每题3分,共30分)1. 出口退税政策适用于以下哪些企业?A. 具有进出口经营权的外贸企业B. 委托外贸企业代理出口的生产企业D. 外商投资企业2. 出口货物退税的凭证主要包括:A. 出口货物报关单B. 出口收汇核销单C. 出口发票D. 购进出口货物的增值税专用发票3. 下列哪些情况下,出口货物可视为已报关离境?A. 出口货物装运离境后B. 运抵口岸海关监管区后C. 离境前在出口监管仓库出口的货物D. 离境前在海关特殊监管区域出口的货物4. 出口企业办理出口退税备案登记后,如发生哪些变更,应自变更之日起30日内,持相关证件向主管税务机关办理变更出口退(免)税备案登记手续?A. 退(免)税办法B. 退税开户银行账号C. 计税方法D. 退(免)税主体5. 下列哪些货物出口时,适用增值税免税政策,但不退税?A. 国家计划内出口的卷烟C. 古旧图书D. 避孕药品和用具6. 出口企业或其他单位骗取国家出口退税款的,税务机关应如何处理?A. 停止其退(免)税资格B. 没收违法所得C. 处以骗取税款一倍以上五倍以下的罚款D. 构成犯罪的,依法追究刑事责任7. 下列哪些因素可能影响出口退税的金额?A. 出口货物的离岸价B. 出口货物的退税率C. 出口货物的到岸价D. 出口货物的成本8. 出口企业办理出口退税申报时,应提供哪些电子信息?A. 出口报关单(出口退税专用)信息B. 增值税专用发票信息C. 海关进口货物报关单信息D. 出口收汇核销单信息9. 下列哪些情况下,出口货物不得办理退(免)税?A. 出口企业未在规定期限内申报退(免)税的货物凭证的货物C. 出口企业有骗取出口退税违法行为的货物D. 出口企业因故退运出口的已退(免)税货物10. 生产企业出口自产货物和视同自产货物及对外提供加工修理修配劳务,以及列名生产企业出口非自产货物,免征增值税,相应的消费税以及城市维护建设税、教育费附加如何处理?A. 免征消费税B. 退还已征收的消费税C. 免征城市维护建设税D. 免征教育费附加三、判断题(每题2分,共20分)1. 所有出口货物都享受出口退税政策。
中华人民共和国海关总署令第126号

乐税智库文档财税法规中华人民共和国海关总署令第126号【标 签】出口加工区,货物出区深加工,管理办法【颁布单位】海关总署【文 号】中华人民共和国海关总署令第126号【发文日期】2005-03-21【实施时间】2005-03-21【 有效性 】全文有效【税 种】加工贸易保税监管海关总署关于《中华人民共和国海关出口加工区货物出区深加工结转管理办法》的令《中华人民共和国海关出口加工区货物出区深加工结转管理办法》经2005年3月9日署务会审议通过,现予公布,自2005年5月1日起施行。
署长 牟新生二○○五年三月二十一日中华人民共和国海关出口加工区货物出区深加工结转管理办法第一条 为进一步完善出口加工区管理,方便区内企业生产经营,鼓励扩大外贸出口,促进加工贸易转型升级,根据《中华人民共和国海关法》、《中华人民共和国海关对出口加工区监管的暂行办法》及其他有关法律、行政法规,制定本办法。
第二条 出口加工区货物出区深加工结转是指区内加工企业(以下简称转出企业)按照《中华人民共和国海关对出口加工区监管的暂行办法》的有关规定办理报关手续,将本企业加工生产的产品直接或者通过保税仓储企业转入其他出口加工区、保税区等海关特殊监管区域内及区外加工贸易企业(以下简称转入企业)进一步加工后复出口的经营活动。
第三条 转出企业未经实质性加工的保税料件不得进行出区深加工结转。
第四条 出口加工区企业加工生产的产品转入其他出口加工区、保税区等海关特殊监管区域企业深加工的,不列入海关统计。
出口加工区企业加工生产的产品转至区外加工贸易企业深加工的,列入海关单项统计。
第五条 转入企业、转出企业有下列情形之一的,不得开展出口加工区货物出区深加工结转:(一)不符合海关监管要求,被海关责令限期整改,在整改期内的;(二)涉嫌走私已被海关立案调查、侦查,尚未结案的;(三)有逾期未报核《加工贸易手册》的;(四)专营维修、设计开发的;(五)其他不符合深加工结转监管条件的。
中华人民共和国进出口货物报关单填制规范修订说明ehr

• 四、区域通关改革
• 主要涉及运输工具名称、航次号、提运单
号等栏目
• (1)根据《海关总署关于印发《区域通关
改革转关运输操作规程(试行)》的通知》 (署监发〔2005〕460号)
• (2)《关于实施跨关区“属地申报,口岸
验放”通关模式有关事项的公告》
• 五、加工贸易内销管理系统
• 主要涉及备案号、随附单据等条目
日各2位; (删除)
• 本栏目为8位数字,顺序为年(4位)、月(2位)、日(2
位)。
八、经营单位
• 经营单位指对外签订并执行进出口贸易合
同的中国境内企业、单位或个体工商户。 (删除)
• 经营单位指已在海关注册登记、对外签订
并执行进出口贸易合同的中国境内法人、 其他组织或个人
• 特殊情况下确定经营单位原则如下: • (一)进出口货物合同的签订者和执行者并非同一企业的,
• 主要涉及商品名称及规格型号等条目
• 文件依据《关于对汽车零部件规范申报问
题的公告》(海关总署公告〔2006〕64号)
• 八、直接退运管理办法
• 主要涉及标记唛码及备注 等条目
• 文件依据《关于《中华人民共和国进口货
物直接退运管理办法》公布施行的令》 (海关总署令〔2007〕156号)
• 九、新增优惠贸易协定。
能按进口和出口唯一地标识本关区的每一份报关单。
• (二)报关单海关编号为18位数字,其中第1-4位为接受申报海
关的编号(《关区代码表》中相应海关代码),第5-8位为海关 接受申报的公历年份,第9位为进出口标志(“1”为进口,“0” 为出口),后9位为顺序编号。
• 在海关H883/EDI通关系统向H2000通关系统过渡期间,后9位的
深加工结转相关法规资料

一、深加工結轉業務(一)深加工結轉的定義及依據的文件1、深加工結轉的定義:加工貿易保稅貨物深加工結轉是指加工貿易企業將保稅進口料件加工的產品轉至另一加工貿易企業進一步加工後複出口的經營活動。
深加工結轉分為直屬關區內的深加工結轉和跨直屬海關的深加工結轉。
蘇州海關對關區內加工貿易深加工結轉的手續進行了簡化,因此直屬海關內的深加工結轉又分為蘇州關區內的深加工結轉和跨蘇州關區的深加工結轉。
2、深加工結轉依據的文件:《中華人民共和國關於加工貿易保稅貨物跨關區深加工結轉的管理辦法》(海關總署令第109號)蘇州海關為了簡化蘇州關區內企業相互結轉手續所發的有關文件(二)、深加工結轉審批提交的資料1、蘇州關區內企業相互結轉只需填制《蘇州海關加工貿易深加工結轉業務備案表》,經主管地海關審批後貼於手冊內,由海關放行並加蓋印章。
(四)深加工結轉的注意事項1、收發貨後報關前企業可以退貨,但報關後目前還無法作退運處理。
2、企業要刻制“結轉專用章”並向海關備案。
3、跨蘇州關區結轉要避免先送貨後審批的情況發生。
4、深加工結轉報關要及時。
5、深加工結轉貨物的重量要力求準確。
中华人民共和国海关出口加工区货物出区深加工结转管理办法(2005年3月21日海关总署令第126号公布,自2005年5月1日起施行)第一条为进一步完善出口加工区管理,方便区内企业生产经营,鼓励扩大外贸出口,促进加工贸易转型升级,根据《中华人民共和国海关法》、《中华人民共和国海关对出口加工区监管的暂行办法》及其他有关法律、行政法规,制定本办法。
第二条出口加工区货物出区深加工结转是指区内加工企业(以下简称转出企业)按照《中华人民共和国海关对出口加工区监管的暂行办法》的有关规定办理报关手续,将本企业加工生产的产品直接或者通过保税仓储企业转入其他出口加工区、保税区等海关特殊监管区域内及区外加工贸易企业(以下简称转入企业)进一步加工后复出口的经营活动。
第三条转出企业未经实质性加工的保税料件不得进行出区深加工结转。
外贸企业出口退税申报系统V16.0版操作指引(图文版)资料

“外贸企业出口退税申报系统V16.0版”操作指引一、软件下载 (3)二、本次升级调整内容 (3)三、系统登录 (4)四、系统维护 (6)(一)升级前的系统备份 (6)(二)系统备份数据录入 (6)1.打开菜单“系统维护—系统备份数据导入”进行数据备份操作。
(6)2.修改导入数据序列 (7)3.选择备份路径 (7)(三)日常系统数据备份 (8)(四)退税率文库升级 (9)五、退(免)税资格认定相关申请申报 (10)(一)资格认定相关申请 (10)1.退(免)税认定申请录入 (10)2.退(免)税资格变更录入 (12)3.出口退税业务提醒申请录入 (13)4.放弃使用零税率声明录入 (14)(二)生成资格认定相关数据 (15)(三)打印资格认定相关报表 (16)(四)读入税务机关反馈信息 (17)(五)撤销资格认定相关数据 (17)六、免退税申报 (18)(一)出口/进货明细申报 (18)1.出口明细申报数据录入 (18)2.进货明细申报录入 (21)3.出口/进货明细申报数据录入 (23)4.海关商品码调整对应表录入(本次升级新增功能) (23)5.免退税冲减申报录入(本次升级新增功能) (24)(二)出口收汇情况申报 (25)1.出口货物收汇申报录入(已认定) (25)2.出口不能收汇申报录入(已认定) (27)3.出口货物收汇申报录入(未认定) (28)4、出口不能收汇申报录入(未认定) (29)(三)申报数据审核认可 (30)(四)确认明细申报数据 (32)1.在进行申报数据确认前先进行三个检查工作。
(32)2.确认明细申报数据。
(32)(五)退税汇总申报表录入 (33)(六)生成预申报数据 (34)(七)预申报反馈数据处理 (36)(八)退税正式申报 (38)1.确认正式申报数据 (38)2.打印正式申报数据 (39)(九)撤销正式申报数据 (42)七、出口信息情况申报 (43)(一)出口信息情况申报录入 (44)(二)生成信息申报数据 (44)八、单证申报 (45)(一)单证申报录入 (46)(二)设置标志 (46)(三)打印、生成“来料加工免税证明” (47)一、软件下载外贸企业的出口退税申报系统是在国家税务总局进出口税收管理司及信息中心统一领导下设计开发,供出口企业及税务机关免费使用,不需要任何费用,2015年5月1日起,纳税人应使用的版本为“外贸企业出口退税申报系统16.0版本”,纳税人可登陆佛山市国税局网站(下载路径:“分类服务-出口退税-下载服务”)下载使用。
署加发[2022]48号--保税仓库及所存货物管理操作规程
署加发[2022]48号--保税仓库及所存货物管理操作规程海关总署文件署加发〔2007〕48号海关总署关于印发《中华人民共和国海关对保税仓库及所存货物管理操作规程》的通知广东分署,天津、上海特派办,各直属海关:为加强依法行政,统一、规范海关对保税仓库及所存货物管理的具体操作,根据《中华人民共和国海关对保税仓库及所存货物的管理规定》,总署制定了《中华人民共和国海关对保税仓库及所存货物管理操作规程》,现印发你们,请遵照执行。
特此通知。
中华人民共和国海关总署二○○七年一月二十六日第一章总则第一条为规范海关对保税仓库及所存货物的管理,根据《中华人民共和国海关对保税仓库及所存货物的管理规定》(以下简称《管理规定》)及其他有关法律、行政法规、规章,制定本规程。
第二条海关对保税仓库的设立、经营管理以及对保税仓库所存货物的管理适用本规程。
第三条海关应使用H2000保税仓库电子账册,对保税仓库的备案、变更、进出口进行管理。
第四条直属海关负责检查、监督、指导、协调、规范本关区内保税仓库的监管业务。
仓库主管海关负责辖区内保税仓库及所存货物的实际监管。
第二章保税仓库的设立第五条直属海关应制定本关区保税仓库布局规划,并对外公布。
布局规划在对外公布后,向总署备案。
保税仓库布局规划调整后应重新对外公布,并向总署备案。
第六条企业设立保税仓库的申请,由拟设立的保税仓库所在地主管海关受理。
第七条仓库主管海关受理申请时应收取以下单证:(一)《保税仓库申请书》;(二)《保税仓库申请事项表》;(三)可行性报告;(四)经营企业法人工商营业执照复印件;(五)税务登记证复印件(国税和地税);(六)股权结构证明书复印件(合资企业);(七)开户银行证明复印件;(八)拟开展保税仓储的营业场所的用地土地所有权或使用权证明复印件,以及拟开展保税仓储的营业场所的产权证明,属租借房屋的还应收取房屋租赁合同;(九)申请设立的保税仓库位置图及平面图;(十)仓库管理制度;(十一)对申请设立寄售维修型保税仓库的,还应收取经营企业与外商的维修协议;(十二)经营企业财务制度与会计制度;(十三)消防验收合格证书;(十四)其他需要的相关材料。
货物出口许可证办理办事指南
货物出⼝许可证办理办事指南办理事项:货物出⼝许可证办理对象:对外贸易经营者办理依据:1、2001年12⽉10⽇国务院令第332号《中华⼈民共和国货物进出⼝管理条例》;2、商务部令2004年第28号《货物出⼝许可证管理办法》;3、商务部、海关总署公告2006年第100号公布《2007年出⼝许可证管理货物⽬录》、《2007年边境⼩额贸易出⼝许可证管理货物⽬录》4、商务部公告2006年第116号发布《2007年发证机构发证⽬录(出⼝)》5、商务部、海关总署公告2007年第41号《对部分钢材出⼝实⾏出⼝许可证管理》6、商务部公告2007年第47号公布符合铟、钼出⼝许可证申领标准的企业名单7、商务部公告2007年第55号公布符合铟、钼出⼝许可证申领标准的企业名单8、商务部、海关总署公告2007年第54号⾃2007年6⽉18⽇起对铟、钼实⾏出⼝配额许可证管理9、商务部、发展改⾰委、海关总署、质检总局、国家认监委公告2007年第15号10、商务部、发展改⾰委、海关总署、质检总局、国家认监委公告2007年第16号2007年度符合申领汽车出⼝许可证条件企业名单11、商务部、海关总署公告2007年第18号关于对部分汽车及配件编码调整的公告12、商务部关于印发《出⼝许可证申领签发⼯作规范》的通知商配发([2007]359号)办理费⽤:每份20元(商务部配额许可证事务局[2004]商配财字33号)办理时限:3个⼯作⽇办理程序:⼀、受理(⼀)条件::经营者申领出⼝许可证时应提供以下材料:1、出⼝许可证申请表(正本)1份,并加盖印章。
实⾏⽹上申领的,应当认真如实地在线填写电⼦申请表并传送给相应的发证机构;2、提交主管机关签发的的出⼝批准⽂件;3、年内初次申请出⼝许可证的,还应提交(1)《企业法⼈登记营业执照》;(2)加盖对外贸易经营者备案登记专⽤章的《对外贸易经营者备案登记表》或者《中华⼈民共和国进出⼝企业资格证书》;经营者为外商投资企业的,应当提交《外商投资企业批准证书》(复印件)。
货物贸易外汇管理政策解及系统操作
注意事项:辅导期结束后10个工作日内到外汇局进行报告;未规定进行报告的,可移交外汇检查部门或将其列为B类企业。
(三)主动性报告管理
主动性报告是指企业可根据是否影响其外汇收支与进出口的匹配自主决定是否对贸易外汇收支及进出口情况进行报告。包括:包括贸易主体不一致业务报告、差额业务报告、非义务性报告范围的贸易信贷业务报告或转口贸易收支业务报告以及其他特殊交易报告。
01
02
*
(三)企业标识管理
特殊标识企业管理特点。纳入分类管理的范畴,由外汇局通过专门的特殊标识企业监测对企业进行非现场管理,确定需要重点监测的企业人工列入重点企业库;
注意的问题:一是企业的经营范围等发生变化使其不再具有特殊标识企业特点的,或外汇局根据企业的情况认为不需要进行标识企业管理时,可撤销其标识企业资格,按一般企业进行管理;二是特殊标识企业也要按相关规定进行业务报告。
*
(三)登记业务审核
分类监管有效期内指标情况好转且没有发生违规行为的B类企业,自列入B类之日起6个月后,经登记可以办理同一合同项下收支日期间隔超过90天(不含)的转口贸易外汇收支业务。申请材料与转口贸易超比例登记材料相同。
*
(三)登记业务审核
B类企业90天以上延期付款登记 。企业办理90天以上(不含)的延期付款前,应当持书面申请(说明需登记的事项和具体内容)和下列相关证明材料原件及加盖企业公章的复印件到所在地外汇局办理登记手续: 进口合同; 进口货物报关单; 其他相关证明材料。
*
(四)企业报告注意的问题
3
2
4
1
及时性。对需报告的业务,企业要在业务发生之日起30天内按规定向通过监测系统向外汇进行报告;
真实性。企业报告内容要有真实的贸易背景。
国家税务总局关于出口产品免、抵、退税国税发2002第11号
国家税务总局关于印发《生产企业出口货物“免、抵、退”税管理操作规程》(试行)的通知2002-02-06 国税发[2002]11各省、自治区、直辖市和计划单列市国家税务局:为保证生产企业“免、抵、退”税管理办法的正确执行,国家税务总局根据《财政部、国家税务总局关于进一步推进出口货物实行免抵退税办法的通知》(财税[2002]7号)的规定,在广泛征求各地意见的基础上,制定了《生产企业出口货物“免、抵、退”税管理操作规程》(试行),现印发给你们,请遵照执行。
各地在实际执行中如遇到问题,请及时将情况反馈总局(进出口税收管理司)。
二OO二年二月六日生产企业出口货物“免、抵、退”税管理操作规程(试行)为切实加强生产企业出口货物“免、抵、退”税管理,进一步明确税务机关内部工作职责及税企双方责任,准确、及时办理“免、抵、退”税,防范和打击骗取出口退税,根据《财政部、国家税务总局关于进一步推进出口货物实行“免、抵、退”税办法的通知》(财税[2002]7号)规定,制定本操作规程。
一、生产企业出口退税登记(一)有进出口经营权的生产企业应按照《国家税务总局关于印发<出口货物退(免)税管理办法>的通知》(国税发[1994]031号)的规定,自取得进出口经营权之日起三十日内向主管税务机关申请办理出口退税登记。
没有进出口经营权的生产企业应在发生第一笔委托出口业务之前,持代理出口协议向主管税务机关申请办理临时出口退税登记。
生产企业在办理出口退税登记时,应填报《出口企业退税登记表》(表样见出口退税计算机管理系统二期网络版)并提供以下资料:1、法人营业执照或工商营业执照(副本);2、税务登记证(副本);3、中华人民共和国进出口企业资格证书(无进出口经营权的生产企业无需提供);4、海关自理报关单位注册登记证明书(无进出口经营权的生产企业无需提供);5、增值税一般纳税人申请认定审批表或年审审批表;6、税务机关要求的其他资料,如代理出口协议等。