
成本会计第四章-辅助生产费用和制造费用归集与分配
成本会计课后习题答案

《成本会计学》(于富生)课后习题答案 1 /
13
《成本会计学》课后习题答案
第3章 费用在各种产品以及期间费用之间的归集和分配
按定额消耗量比例分配原材料费用
1. 某工业企业生产甲、乙两种产品。共同耗用A和B两种原材料,耗用量无法按产品直接
划分。
甲产品投产100件,原材料单件消耗定额为:A材料10千克,B材料5千克;乙产品投产200件,原材料单件消耗定额为:A材料4千克,B材料6千克。甲乙两种产品实际消耗总量为A材料1782千克,B材料1717千克。原材料计划单价为:A材料2元,B材料3元。原材料成本差异率为—2%。
要求:按定额消耗量比例分配甲、乙两种产品的原材料费用,编制原材料费用分配表和会计分录
答案:(1)甲、乙两种产品的原材料定额消耗量。
A 材料:
甲产品定额消耗量 =100×10=1000(千克)
乙产品定额消耗量 =200× 4=800(千克)
合计 1800(千克)
B 材料:
甲产品定额消耗量 =100×5= 500(千克)
乙产品定额消耗量 =200×6=1200(千克)
合计 1700(千克)
(2)计算原材料消耗量分配率。
A 材料消耗量分配率 ==0。99
B材料消耗量分配率 ==1.01
(3)计算甲、乙两种产品应分配的原材料实际消耗量。
甲产品应分配的 A 材料实际数量 =1000×0.99=990(千克)
乙产品应分配的 A 材料实际数量 =800×0.99=792(千克)
甲产品应分配的 B 材料实际数量=500×1。01=505(千克)
乙产品应分配的 B 材料实际数量=1200×1.01=1212(千克)
(4)计算甲、乙两种产品应分配的原材料计划价格费用。
甲产品应分配的 A 材料计划价格费用 =990×2=1980(元)
成本会计习题(单选)

成本会计习题
第一章 总论
一、单项选择题
1.商品的理论成本由(D)构成
A。已耗费的生产资料转移的价值。B。劳动者为社会劳动所创造的价值.C。劳动者为自己劳动所创造的价值。D。已耗费的生产资料转移的价值和劳动者为自己劳动所创造的价值
2。商品成本与商品价值的数量关系(A)
A.商品价值大于商品成本。B。商品价值等于商品成本。C.商品价值小于商品成本。D。商品价值与商品成本没关系.
3。一般情况下理论成本包括的内容与实际工作成本开支范围(B)
A。毫无关系。B。有一定差别。C。相互一致.D。可以相互替代.
4。下列各项中可以列入成本开支范围的是(C)
A。购置和建造固定资产的支出。B。 购置和建造无形资产的支出。C.生产用固定资产折旧费.D.企业行政管理部门发生的各项费用.
5.成本会计最基本最主要的职能是(D)
A.分析职能。B。预测职能。C.决策职能.D。核算职能.
6.下列各项目中,不属于成本核算内容的是(D)
A。废品损失.B.燃料及动力。C。制造费用。D.管理费用.
7。成本会计最基本的任务是(D)
A。加强成本预测,优化成本决策.B.制定目标成本,强化成本控制。C。建立成本责任制度,严格成本责任考核.D.正确计算产品成本,及时提供成本信息。
8.下列各项成本会计的职能中,既是成本预测的结果,又是制定成本计划依据的是(B) A.成本核算。B.成本控制。C。成本决策。D。成本分析。
9。按成本习性或可变性将成本分为(D)
A.直接成本和间接成本。B.机会成本和差别成本.C.可控成本和不可控成本。D。变动成本和固定成本。
10.按产品的理论成本,不应计入产品成本的是(B)
A。生产管理人员工资.B.废品损失。C.生产用动力D.设备维修费用.
第二章 成本核算的要求和一般程序
一、单项选择题
1.下列各项属于间接生产费用的是(A)
A.厂房折旧费。B。工艺用燃料费用。C.主要材料费用。D。生产工人工资。
辅助生产车间费用详细讲解

一、辅助生产费用的归集和结转
(一)辅助生产的作用
在工业加工业,除了有基本生产车间生产商品、产品外,一般还可能有若干辅助生产车间,如供水车间、供电车间、运输车间、机修车间等等。一般一个辅助生产车间只提供一种产品或劳务,还有的辅助生产车间为基本生产车间生产材料、周转材料、工具、模具等。
辅助生产车间生产的这些产品或提供的劳务一般不直接对外销售。辅助生产的作用主要是为基本生产车间及企业管理部门服务。
由于辅助生产车间主要是为基本生产车间和各管理部门提供产品或劳务,所以,辅助生产车间发生的生产费用,最后也要按受益对象分配转入到基本生产车间的产品成本和制造费用或分配转入管理费用、销售费用等期间费用中去。
(二)辅助生产费用的归集与结转
1.辅助生产费用的归集
为归集辅助生产车间发生的各项生产费用,企业要设置“辅助生产成本”账户,该账户一般按车间设置二级账。对辅助生产车间在生产中发生的各项费用,要先归集到辅助生产成本账户及其各明细账的借方。
对辅助生产车间发生的各项制造费用,有两种处理方法:如果辅助生产车间设置“制造费用”明细账,则发生的制造费用可先归集到辅助生产车间“制造费用”明细账中,期末再分配转入辅助生产成本;如果辅助生产车间不设置“制造费用”明细账,辅助生产成本明细账可多设一些专栏,发生的制造费用可直接归集到辅助生产成本明细账中。
如果辅助生产车间不设“制造费用”明细账,发生的各项辅助生产费用可做如下分录:
借:辅助生产成本——××车间(或×产品)
贷:原材料
应付职工薪酬
累计折旧等
如果辅助生产车间设置“制造费用”明细账,发生的辅助生产费用做如下分录: 借:辅助生产成本——××车间(或×产品)
制造费用——×辅助生产车间
贷:原材料
应付职工薪酬
累计折旧等
2.辅助生产费用的期末结转
制造费用的归集和分配

制造费用的归集和分配
一、制造费用的归集
(1)间接生产费用;如机物料消耗,车间厂房的折旧费、租赁费和保险费,车间照明费、水费、取暖费以及车间管理和辅助人员的职工薪酬、差旅费和办公费,设计制图费以及季节性停工损失和生产用固定资产修理期间的停工损失等
(2)没有专设成本项目的直接生产费用;如机器设备的折旧费、周转材料摊销生产工具摊销、产品生产耗用燃料和动力费用等
(3)基本生产车间为组织和管理生产而发生的费用;如车间管理人员的工资及福利费、车间管理用房屋及建筑物的折旧费、修理费、车间管理用具的摊销、车间管理用的照明费、水费、取暖费、办公费
制造费用发生时,借记“制造费用”科目,并视具体情况,分别贷记“原材料”、“应付职工薪酬”、“累计折旧”、“预提费用”、“银行存款”等科目;期末按照一定的标准进行分配时,借记“基本生产成本”等科目,贷记“制造费用”科目;除季节性生产的车间外,“制造费用”科目期末应无余额;
如果辅助生产车间的制造费用是通过“制造费用”科目单独核算的,则应比照基本生产车间发生的费用核算;如果辅助生车间的制造费用不通过“制造费用”科目单独核算,则应全部记入“辅助生产成本”科目及其明细账的有关成本或费用项目;
制造费用是按照发生的地点或生产单位分厂、车间来归集的;
1发生机物料、外购动力费、职工薪酬、折旧费、修理费等时,在月末应应该根据转账凭证、各种费用汇总表及分配表,借记“制造费用”,贷记“原材料”、“应付职工薪酬”、“累计折旧”等;
2发生一般费用时,办公费、差旅费、劳动保护费等时,应根据付款凭证或据以编制的其他费用分配表,借记“制造费用”,贷记“银行存款”等;
二、制造费用的分配
(一)生产工时比例法
适用:机械化程度较低或生产单位内生产的各产品工艺机械化程度大致相同的单位
费用分配率=某产品制造费用总额 / 生产工时总额
某产品应分配的制造费用=该产品生产工时×费用分配率
《成本会计学》课程辅导与练习及答案

第一章 总论
页脚内容1 《成本会计学》课程辅导与练习
第一章 总 论
练习题:
(一)单项选择题
1.在成本会计的各种职能中,( C )是基础。
A.成本预测 B.成本控制 C.成本核算 D.成本考核
2.由于成本与( B )结合密切,因而,成本的内容往往要服从于管理的需要。
A.生产 B.管理 C.核算 D.经济
3.与传统成本会计相比,现代成本会计的重点已转移到( D )。
A.事中控制 B.事后计算 C.事后分析 D.事前规划
4.我国企业会计制度规定,企业应采用( A )计算成本。
A.制造成本计算法 B.标准成本计算法 C.变动成本计算法 D.实际成本计算法
5.下列各项中,表述错误的是( B )。
A. 成本与费用是一组既有紧密联系又有一定区别的概念 B. 没有发生费用就不会形成成本
C. 成本的发生期与补偿期并非完全一致 D. 成本在损益表上被列为当期收益的减项
(二)判断题
1.费用是会计期间与收入相配比的成本。( V )
2.成本是为了取得某些财产或劳务而牺牲的某些经济资源,因此,成本都是有形的。( X )
3.会计系统的特征是记录支出成本而不是记录机会成本。但是,在决策时应考虑机会成本。( V ) 第一章 总论
页脚内容2 4.成本会计是为编制财务会计报表提供成本信息。( X )
5.现代成本会计实际上就是成本管理。( V )
6. 即使企业所从事经济活动的内容不同,其成本的含义是一致的。( X )
7. 随着产品的售出,其成本就转化为出售当期的费用,并与当期发生的其他费用一起,由当期营业收入予以补偿。( V )
8. 计算产品成本以确定存货成本及销售成本是成本会计的主要目的。( X )
(三)简答题
1、成本的经济内涵(理论成本)是什么? 2、成本如何分类?
成本会计学课后习题参考答案
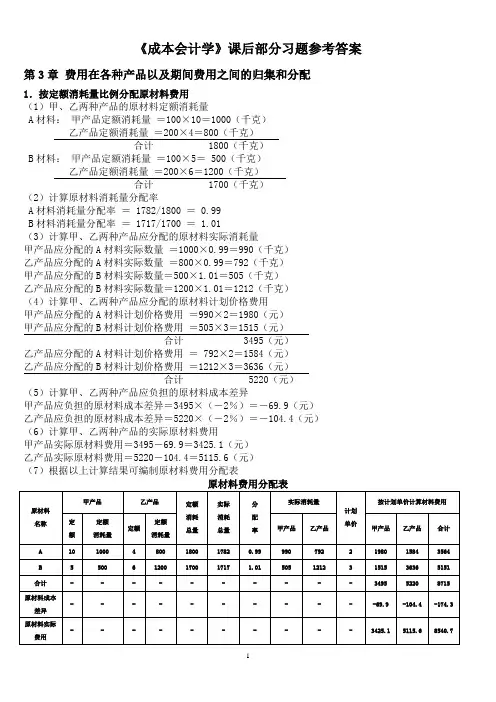
1 《成本会计学》课后部分习题参考答案
第3章 费用在各种产品以及期间费用之间的归集和分配
1.按定额消耗量比例分配原材料费用
(1)甲、乙两种产品的原材料定额消耗量
A材料: 甲产品定额消耗量 =100×10=1000(千克)
乙产品定额消耗量 =200×4=800(千克)
合计 1800(千克)
B材料: 甲产品定额消耗量 =100×5= 500(千克)
乙产品定额消耗量 =200×6=1200(千克)
合计 1700(千克)
(2)计算原材料消耗量分配率
A材料消耗量分配率 = 1782/1800 = 0.99
B材料消耗量分配率 = 1717/1700 = 1.01
(3)计算甲、乙两种产品应分配的原材料实际消耗量
甲产品应分配的A材料实际数量 =1000×0.99=990(千克)
乙产品应分配的A材料实际数量 =800×0.99=792(千克)
甲产品应分配的B材料实际数量=500×1.01=505(千克)
乙产品应分配的B材料实际数量=1200×1.01=1212(千克)
(4)计算甲、乙两种产品应分配的原材料计划价格费用
甲产品应分配的A材料计划价格费用 =990×2=1980(元)
甲产品应分配的B材料计划价格费用 =505×3=1515(元)
合计 3495(元)
乙产品应分配的A材料计划价格费用 = 792×2=1584(元)
乙产品应分配的B材料计划价格费用 =1212×3=3636(元)
合计 5220(元)
(5)计算甲、乙两种产品应负担的原材料成本差异
甲产品应负担的原材料成本差异=3495×(-2%)=-69.9(元)
乙产品应负担的原材料成本差异=5220×(-2%)=-104.4(元)
(6)计算甲、乙两种产品的实际原材料费用
甲产品实际原材料费用=3495-69.9=3425.1(元)