
2019年针状焦行业分析报告
2019年针状焦行业分
析报告
2019年7月目录
一、针状焦行业40年发展历程 ......................................................... 8
1、什么是针状焦 .................................................................................................... 82、针状焦的生产技术开发源于海外,我国技术目前趋于成熟 ........................ 9
二、行业供需:16年前供大于求,17、18年供不应求,且长期依赖
进口................................................................................................... 11
1、需求端:由负极材料和石墨电极领域支撑,17、18年受下游石墨电极行情
爆发而需求激增 .................................................................................................... 12(1)2018年下游对针状焦需求:石墨电极领域占比64.2%,锂电负极领域占比31.7% ............................................................................................................................................ 12 (2)中国针状焦行业需求与下游石墨电极行业的景气度有着高度相关性,而石墨电极行业的景气度又与钢材价格高度关联......................................................................... 13 2、供给端:17-18年石墨电极行情大爆发,针状焦供应紧缺........................ 16(1)16年前:供大于求,参与者较少.......................................................................... 16 (2)17年、18年:石墨电极行情大爆发,针状焦供不应求..................................... 16 3、国内针状焦长期依赖进口,目前国产比例提升 .......................................... 17三、针状焦的生产技术壁垒较高...................................................... 19
1、无论是油系针状焦还是煤系针状焦,生产工艺均为原料预处理、延迟焦化和煅烧三部分 ........................................................................................................ 19
2、生产瓶颈体现在预处理、延迟焦化、煅烧各个环节中 .............................. 20(1)预处理....................................................................................................................... 21 (2)延迟焦化................................................................................................................... 21 (3)煅烧........................................................................................................................... 21 四、针状焦行业历年盈利能力情况和成本拆分 ............................... 221、2017-2019年,针状焦价格历经了过山车似的上涨和下跌........................ 22(1)2017年的针状焦行业像极了2016年的六氟磷酸锂行业.................................... 22 ①针状焦价格差异:国外相对稳定,国内涨跌幅大 ............................................... 23 ②高额的利润吸引厂商加速扩产............................................................................... 23 ③负极材料成本上升,倍感压力............................................................................... 24 (2)受益于高功率、超高功率石墨电极和人造石墨比例提升,2018年针状焦价格稳定上涨................................................................................................................................. 25 (3)受累于国内石墨电极产能过剩,价格断崖势下跌,2019年国内针状焦价格进入下滑通道............................................................................................................................. 27 2、针状焦全成本拆分与盈利测算 ...................................................................... 29五、竞争格局:新增产能大量释放,国内行业集中度下降 ............ 31
1、国外能规模生产针状焦的企业主要集中在美国、英国、日本 .................. 31
2、国内针状焦产能快速增长,预计2019年Q4大量释放 ............................. 31六、2019下半年,价格进入下行通道;2020年,剧痛的洗牌期到来 .......................................................................................................... 33
七、负极材料未来的盈利、格局...................................................... 35
1、若生产要素不变,人造石墨价格不存在大幅下降的可能性 ...................... 35
2、预计19年Q4鉴于原材料和石墨化代工成本的下降,高端人造石墨价格如
果继续下行10%,毛利率依然能维持稳定 ........................................................ 37(1)进口针状焦的价格走势和国产化替代进程........................................................... 37 (2)2019年石墨化产能大量释放,代工价格进入下降通道...................................... 38 (3)高端人造石墨成本拆分和盈利弹性测算............................................................... 43 ①石墨化加工全委外情况下,高端人造石墨成本拆分和弹性测算 ....................... 43 ②石墨化厂自建情况下,高端人造石墨成本拆分和弹性测算 ............................... 45 3、负极材料未来行业格局:头部厂商业务向上游延伸,大厂技术和成本优势明显,利润让给电池厂商,行业集中度进一步提升 ........................................ 46行业空间、增速:国内针状焦行业的市场规模并不大。行业爆发
在2017、2018年,受下游石墨电极行情迅速高涨影响,针状焦行业每
年增速超过200%,2018年市场规模接近60亿。
需求端:中国针状焦行业需求与下游石墨电极行业的景气度有着
高度相关性,而石墨电极行业景气度又与钢材价格高度关联。
供给端:2016年前,供大于求,2017-2018年,供不应求。
竞争格局:国内针状焦产能快速增长,预计2019年Q4大量释放,
国内行业集中度下降。据百川资讯,2018年中国针状焦新增产能27万吨,预计2019、2020年将分别达到75、110万吨。
价格:2017-2019年,针状焦价格历经了过山车似的上涨和下跌。
预计2019年下半年,针状焦价格会进一步下滑,四季度可能有较
大跌幅。受国内市场影响,海外针状焦价格可能也会下降。2020年针状焦行业释放出产能的参与者将越来越多,甚至可能引发价格战,预
计届时会有一些针状焦企业处于亏损状态。
目前严重供大于求:①随着更多的针状焦企业的新建、投产,尤
其国内产能将严重过剩。②从下游来看,锂电池负极行业需求稳定,
而石墨电极市场持续不景气,一些企业可能进入亏损。价格较难有反弹,除非有大力发展电炉钢的国家政策出台。
负极材料未来盈利、格局会如何?
成本下降路径:原材料(针状焦)和石墨化降本空间最大。1.国产针状焦价格下降幅度大,进口针状焦的价格走势和国产化
替代进程对成本影响较大。
2.2019年石墨化产能大量释放,代工价格进入下降通道。
3.自建石墨化的每万吨成本大概在1.2亿元左右。
排除针状焦超预期国产替代和海外价格超预期下跌的情况,预计
19年Q4鉴于原材料和石墨化代工成本的下降,高端人造石墨价格如
果继续下行10%,毛利率依然能维持稳定。
预计2020年鉴于原材料和石墨化厂自建带来的成本的下降,高端
人造石墨价格如果在2019年Q2基础上继续下行25%,毛利率依然能维
持稳定。
到2020年负极材料还会有不小降幅。但高端负极材料(尤其是人
造石墨)的价格曲线与成本曲线不一定同幅度变化,优秀的负极材料
厂商能凭借强大的成本管控能力维持较稳定的毛利率,甚至在短期盈
利能力获得提升。长期来看,头部的负极材料厂商会向上游焦类、以及石墨化甚至
2019年焦炭行业专题报告:行业现状、竞争格局、价格复盘及趋势预测
2019年焦炭行业专题报告:行业现状、竞争格局、
价格复盘及趋势预测目录
焦炭简介:煤-焦-钢产业链的中游 ..................................................................................... 1
焦炭:煤-焦-钢产业链的中游,炭化室高度是衡量焦炉工艺的重要指标 ........................... 1
行业现状:集中度较低的完全竞争市场,在黑色产业中的议价能力较弱 ......................... 3
区域分布:产能集中于华北,山西省产能最高.................................................................. 3
我国焦化厂结构:独立焦化厂为主,钢企配套焦化厂为辅 ............................................... 3
产能投放:两轮投产高峰期出现在2003年和2009年 ..................................................... 4
竞争格局:集中度较低的完全竞争市场 ............................................................................ 5
议价能力:在黑色产业中属于偏弱的一环 ......................................................................... 6
价格复盘:需求端对价格变动起主导作用,供应端在政策影响下重要性提升 .................. 7
黑色产业供给侧改革以前:需求对价格变动起主导作用 ................................................... 7
2019年焦炭行业现状、价格复盘、产能供给及竞争格局分析

目 录
1.行业简况:产业区域集中,市场有待整合 ......................................... 4
1.1. 煤-焦-钢产业链中游,产能集中于晋冀鲁 ................................... 4
1.2. 民营企业为主&集中度较低,行业存整合空间 ........................... 6
2.行业五维度复盘:商品价格&行业盈利波动大,成本线附近有支撑8
2.1. 价格复盘之一:焦炭价格变化领先于焦煤,滞后于钢铁,且波
动最大........................................................................................................ 8
2.2. 价格复盘之二:产销差影响价格,且受价格影响二度变动 .... 10
2.3. 价格复盘之三:库存的定价作用越发明显,下游库存对价格决
定性更强................................................................................................... 11
2.4. 价格复盘之四:价格底部逐渐抬升,涨价多从下半年开始 .... 12
2.5. 盈利能力复盘:波动产业链中最大,盈利能力逐渐向好 ........ 13
3.环保限产&落后产能淘汰,集中度提升助力规模化企业发展 ........ 14
3.1. 目前工艺以捣固、湿息焦为主,环保升级鼓励干熄焦 ............ 14
3.2. 环保限产区域扩大、严禁“一刀切”,凸显先进产能优势......... 16
3.3. 落后产能有序淘汰,行业将进一步向头部集中 ........................ 18
3.3.1. 山西省:减量置换为主,测算到2020 年减少2653 万吨 . 20
2019年煤焦行业专题研究报告

正文目录
一、 前言 ..................................................................................................................... 5
二、 煤焦——高炉冶炼主要燃料 ................................................................................. 5
三、 焦炭:环保有望重塑行业格局,价格或稳步上升 ................................................ 6
3.1焦炭概况 ....................................................................................................................... 6
3.2新增产能受环保限制趋于减少,焦炭供大于求局面逐渐改观 ....................................... 7
3.3行业集中度低,焦炭议价能力较弱 ............................................................................... 8
3.4环保治理或重塑行业格局,焦炭价格将保持稳中有升 .................................................. 9
3.5优质炼焦煤资源稀缺,有力支撑焦炭成本 .................................................................. 12
四、 喷吹煤:需求难以增长,成本支撑有限............................................................. 13
5万吨针状焦项目可行性研究报告
5万吨针状焦项目可行性研究报告
针状焦是一种石油焦炭产品,广泛用于铁合金、钢铁和铝电解等行业。该项目可行性研究报告的目的是评估建设并运营一个年产量为5万吨的针状焦生产工厂的可行性。
1.项目概述
针状焦项目将需要在适当位置建设一个工厂,该工厂将通过高温煅烧炼油焦煤产生针状焦。年产量为5万吨的针状焦将主要供应附近的钢铁和铝电解企业。
2.市场分析
针状焦作为一种重要的原材料,市场需求稳定增长。根据市场调研,附近地区的钢铁和铝电解企业对针状焦的需求量大,供应量有限。因此,建设一个年产量为5万吨的针状焦工厂能够满足市场需求并带来稳定的利润。
3.技术可行性
针状焦生产工艺相对成熟,我们将选用先进的高温煅烧工艺。我们将采用现代化的设备和技术来确保产品质量和生产效率。根据已有的工艺实践,工厂的产能可以达到5万吨每年。
4.财务可行性
在财务可行性方面,我们进行了详细的投资和预测分析。根据初步预测,投资金额将在3000万美元左右,其中包括设备购买、建筑物修建、用地等费用。同时考虑到工厂的运营成本、销售收入以及市场价格波动等因素,我们预测工厂的回收期将在5年左右。 5.环境可行性
在环境可行性方面,我们将采取一系列环保措施来确保工厂的运营符合环保法规。我们将配备废气处理设备,控制废气排放,减少对环境的污染。此外,我们还将建立完善的储存和处理体系,确保废弃物的安全处理。
6.风险分析
在项目实施过程中,我们也要考虑到一些风险因素。例如,原材料价格波动、市场需求下降、政策变化等因素都可能对项目的运营产生影响。我们将采取适当的风险管理措施,如与供应商签订长期合同、多元化市场销售等,以降低项目风险。
7.结论
综上所述,5万吨针状焦项目在市场、技术、财务和环境方面都具备可行性。通过合适的投资额和风险管理策略,该项目有望带来稳定的收益并满足市场需求。然而,投资者还需进一步进行详细的市场研究和经济评估,以确保项目的可行性和成功实施。
针状焦生产与应用发展简述
。
-可编辑修改- 针状焦生产与应用发展简述
目前全球只有美国、英国和日本能生产石油系针状焦。煤系针状焦只有日本能生产,且已形成油系、煤系生产针状焦共存局面。目前全球针状焦产量约120万t左右,我国产量只有5万t,而每年针状焦需求量约30~40万t,80%~90%依赖进口。
电炉炼钢大型化需求及全球电炉炼钢产量增长速度加快,随着超高功率电极用量增加,针状焦需求量也必然增加。目前国产针状焦价格波动在1.5~1.8万元/t,比去年上涨了40%。加大投入开发研究生产针状焦及引进先进技术,扩大产量是发展方向。
炼铝企业电解铝使用的两种阳极,阳极糊已被淘汰,都使用预焙阳极,因此需要大量改质沥青约162万t,目前我国改质沥青产量约20~25万t,缺口较大。
引言
针状焦生产采用延迟焦化生产工艺,针状焦延迟焦化法是美国标准油公司于1931年开发成功,最初用于从低品味的石油重油制取轻质油和石油焦。
20世纪60年代中期,美国鲁玛斯公司将这一技术用于以煤焦油软沥青为原料生产沥青焦。1968年日本日铁化学工业公司八幡钢铁厂以煤焦油为原料,通过延迟焦化、煅烧装置生产年产6万t沥青焦成功投产。延迟焦化塔为美国鲁玛斯式,煅烧窑为美国佩特罗卡布式。1970年日本三菱化成工业公司用同样方法开发生产煤系针状焦,1979年实现了工业化规模生产,并把这种技术应用于生产碳素纤维,已于1982年投产。
碳素纤维是美国1959年由美国联合碳化物公司(UCC)首先实现工业化生产,之后日本成功开发了聚丙烯晴系碳素纤维和沥青系碳素纤维,碳素纤维用于高端技术产品中。
1985年中国上海宝钢采用日本技术建设了我国第一套沥青延迟焦化法装置,生产沥青焦。目前全球石油系针状焦只有美国、英国、日本能生产。煤系针状焦只有日本能生产,日本形成油系、煤系生产针状焦共存局面。目前全球针状焦产量约120万t左右,我国产量只有5万t(锦州石化公司油系针状焦产量不足3万t,山西宏特煤系针状焦不足2万t)。
【深度报告】针状焦和石墨化对负极材料行业成本分析
【深度报告】针状焦和石墨化对负极材料行业成本分析
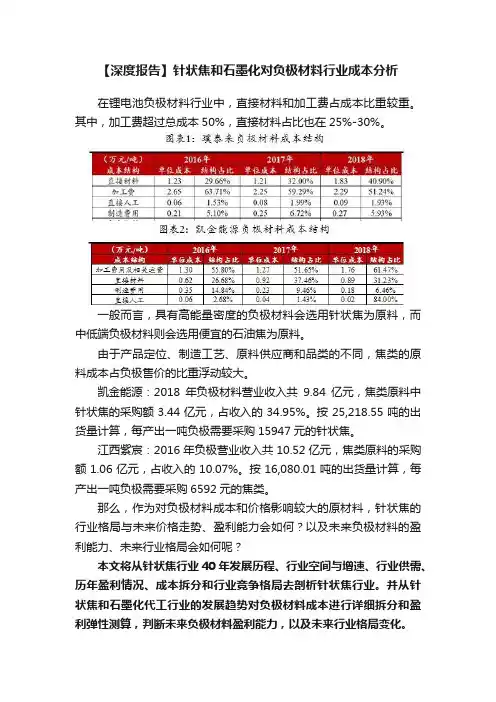
在锂电池负极材料行业中,直接材料和加工费占成本比重较重。其中,加工费超过总成本50%,直接材料占比也在25%-30%。
一般而言,具有高能量密度的负极材料会选用针状焦为原料,而中低端负极材料则会选用便宜的石油焦为原料。
由于产品定位、制造工艺、原料供应商和品类的不同,焦类的原料成本占负极售价的比重浮动较大。
凯金能源:2018年负极材料营业收入共9.84亿元,焦类原料中针状焦的采购额3.44亿元,占收入的34.95%。按25,218.55吨的出货量计算,每产出一吨负极需要采购15947元的针状焦。
江西紫宸:2016年负极营业收入共10.52亿元,焦类原料的采购额1.06亿元,占收入的10.07%。按16,080.01吨的出货量计算,每产出一吨负极需要采购6592元的焦类。
那么,作为对负极材料成本和价格影响较大的原材料,针状焦的行业格局与未来价格走势、盈利能力会如何?以及未来负极材料的盈利能力、未来行业格局会如何呢?
本文将从针状焦行业40年发展历程、行业空间与增速、行业供需、历年盈利情况、成本拆分和行业竞争格局去剖析针状焦行业。并从针状焦和石墨化代工行业的发展趋势对负极材料成本进行详细拆分和盈利弹性测算,判断未来负极材料盈利能力,以及未来行业格局变化。 什么是针状焦?
针状焦是以煤焦油沥青或石油渣油为原料,经延迟焦化、煅烧而制得的异性焦炭。其外观为银灰色、有金属光泽的多孔固体,其结构具有明显流动纹理,孔大而少且呈椭圆形,颗粒有较大的长宽比,有纤维状或针状的纹理走向,摸之有润滑感。
针状焦具有热膨胀系数低、杂质含量低、导电率高及易石墨化等一系列优点。主要用于生产高功率(HP)和超高功率(UHP)石墨电极,以及锂电池负极材料。
根据生产原料的不同,针状焦可分为油系针状焦(以石油渣油为原料)和煤系针状焦(以煤焦油沥青及其馏分为原料)两种。2种针状焦生产工艺不完全相同,但用途基本相同。油系针状焦与煤系针状焦相比,其体积密度、机械强度高一些,对粘结剂的吸附性较好,石墨化工序控制较容易些,且适用范围更广。但由于石油资源紧缺,国家提倡发展煤系针状焦。
针状焦
目录
1.政策环境分析...................................................................................................... 2
1.1针状焦概述................................................................................................ 2
2.国际产业分析...................................................................................................... 3
2.1全球产能状况............................................................................................ 3
2.2全球工业及项目建设情况........................................................................ 4
2.3全球需求和新增产能状况........................................................................ 5
3.工艺技术.............................................................................................................. 6
3.1技术发展现状............................................................................................ 6
我国针状焦生产技术现状与发展方向
我国针状焦生产技术现状与发展方向
针状焦是生产超高功率电极、特种炭素材料、炭纤维及其复合材料等高端炭素制品的原料,其石墨化制品的化学稳定性好,耐腐蚀,导热率高,低温和高温时的机械强度良好,主要用于生产电炉炼钢用的高功率(HP)和超高功率(UHP)石墨电极和特种炭素制品,也是电刷、电池、炼钢用增碳剂、高温优质耐火炉料的新型材料,在电极、锂离子电池、燃料电池、电化学电容器、核石墨、冶金等方面得到广泛应用。
随着环保监管的日趋严格以及供给侧改革的推进,电炉炼钢需求增长速度加快,推高了超高功率和高功率石墨电极用针状焦的需求量。锂离子动力电池用人造石墨负极需求量的逐年增加,也进一步助推了市场对针状焦的需求。我国对针状焦的需求量大,国产针状焦的产量不足,质量有待提高,仍需大量进口。国际市场上,针状焦产品供不应求,价格一直在攀升。因此,发展针状焦生产,提高针状焦质量,成为国内的热门课题。
1 国内外针状焦生产概况
根据使用的原料,目前生产的针状焦可分为石油系和煤系两类。石油系以美国为代表,煤系则以日本为代表。近几年针状焦发展迅猛,市场规模不断扩大,特别是2017年以来,复产、扩产、拟在建项目大面积开工,目前全球在产产能已达1800kt·a-1, 但受限于原料、技术、市场等方面的原因,产能利用率并不高,优质针状焦资源仍十分有限。
1.1 国外针状焦生产概况
国外针状焦的生产企业集中在美国、英国、日本等几个国家,针状焦产能排在前五的企业分别是英国菲利浦66、美国菲利浦66、美国海波、日本JX、日本水岛等。表1为国外针状焦的主要生产企业及产能情况,总产能超过1000kt·a。
1.2 我国针状焦生产概况
我国针状焦生产近10年来才快速发展,国内已建成的针状焦生产装置设计产能达 600kt·a-1 以上,但受工艺技术、环保高压态势、石墨电极等下游产品限产等的影响,装置的开工率较低,产能利用率低
(最高35%)。2017年中国针状焦产能约600kt, 产量约129.6kt,较2016年的产量63 kt(包括沥青焦)增长114.9%,但产能利用率仍较低,仅约20%。受下游需求带动,近3年针状焦产品的表现强势。
中国针状焦行业产量分析
中国针状焦行业产量分析
一、分类
针状焦是一种重要的炭素材料,外表为银灰色,金属光泽的多孔人造石墨。具有椭圆形孔结构,颗粒具有针状的纹理。针状焦具有较小热膨胀系数,较低的电阻率,并且耐热冲击性和抗氧化性强等特点,是制备特种炭素材料及其复合材料、超高功率电极的原料。根据生产原料的不同可将针状焦分为两大类,一类是以重油为生产原料的为油系针状焦;另一类是以煤焦油、沥青及其重要馏分为原料的为煤系针状焦。1950年美国大湖炭素公司首先发明了油系针状焦,1979年日本新日铁和三菱化成公司开发出煤系针状焦。
二、产量
中国作为全球最大的钢铁生产国,随着近年来石墨电极行业产品结构的持续优化,超高功率石墨电极比重不断增加,针状焦的需求量也越来越大。根据中国炭素行业协会不完全统计:2019年石墨电极产量69万吨,与上年同期相比增长6.15%。
中国是针状焦的最大消费国,也是全球未来针状焦消费增量的主要贡献国。虽然国内针状焦的生产能力有爆发式增长,但是下游行业对针状焦的需求也将长期保持较快增长,特别是质量等级高的针状焦将长期供不应求。2019年中国针状焦产量为44.5万吨,较2018年的35.5万吨同比增长25.35%。
其中油系针状焦产量为19.5万吨,占针状焦总产量的43.82%;煤系针状焦产量为25万吨,占针状焦总产量的56.18%。
《2021-2027年中国针状焦产业竞争现状及市场发展策略报告》数据显示:截止至2020年9月,中国煤系针状焦进口量为70580吨,进口金额为2987.31万美元;中国油系针状焦进口量为16468吨,进口金额为2363.978万美元。
三、生产企业
国外针状焦生产企业主要集中在美国、英国、日本等几个国家,针状焦产能排在前五的企业分别是英国菲利浦66、美国菲利浦66、美国海波、日本JX、日本水岛等。 国内针状焦生产近10年来才快速发展,目前已建成的针状焦生产装置设计产能达600kt•a-1以上,但受工艺技术、环保高压态势、石墨电极等下游产品限产等的影响,装置的开工率较低,产能利用率低。
针状焦市场分析报告
针状焦市场分析报告
1.引言
1.1 概述
针状焦是一种重要的原材料,广泛应用于钢铁生产和其他工业领域。随着全球经济的发展和工业化进程的加速,针状焦市场需求不断增长。本报告旨在对针状焦市场进行深入分析,包括市场概况、需求分析、供应分析以及市场前景展望。通过本报告,读者将更好地了解针状焦市场的现状和未来发展趋势,为相关产业的发展提供重要参考。
1.2文章结构
文章结构部分应包含对整个报告的结构和组织进行介绍。可能包括提到将对市场概况、需求分析和供应分析进行深入探讨,以及对市场前景的展望和结论总结部分的安排。同时也可以提及报告的框架和逻辑结构,以及各个部分之间的关联和联系。
1.3 目的
文章的目的是通过对针状焦市场的深入分析,了解市场的整体情况,包括需求和供应情况,以及市场发展的趋势和前景。通过对市场需求和供应的分析,可以为相关企业和投资者提供参考,帮助他们制定正确的市场策略和决策。同时,可以为政府部门提供参考,帮助他们制定相关政策,促进市场的健康发展。文章的目的还包括总结市场分析的主要发现,展望市场的发展前景,并对市场情况进行综合的结论。通过本报告的撰写,可以对针状焦市场的发展趋势和市场参与者提供有益的信息和建议。 1.4 总结
文章总结部分:
通过对针状焦市场的概况、需求分析和供应分析的综合研究,我们可以得出以下结论:
首先,针状焦市场具有较大的发展空间,市场需求不断增加,而供应端也存在一定的增长潜力。
其次,随着工业化进程的不断推进,针状焦在许多行业中具有重要的应用价值,因此市场前景较为广阔。
最后,针状焦市场存在一定的风险和挑战,需要通过市场调研和技术创新等手段来保持市场竞争力和持续发展。
综上所述,针状焦市场有望在未来取得长足发展,但同时也需要关注市场风险,并采取相应措施来应对挑战,以确保市场稳健发展。
2.正文
2.1 针状焦市场概况
针状焦是一种重要的冶金原料,广泛用于钢铁行业。随着钢铁产量的不断增加,针状焦市场需求也在持续增长。根据行业统计数据显示,全球针状焦市场规模呈现稳步增长的趋势,预计未来几年仍将保持增长态势。