
工程施工建造合同结算与会计分录
工程施工建造合同结算及会计分录
一)工程未竣工结算前的工程价款结算的会计核算
《施工企业会计核算办法》规定:“如果工程施工合同的结果能够可靠地估计,企
业应当根据完工百分比法在资产负债表日确认工程合同收入和工程合同费用。如果工程施工
合同的结果不能够可靠地估计,应当区别情况处理:若合同成本能够收回的,工程合同收入
根据能够收回的实际合同成本加以确认,合同成本在其发生的当期确认为工程合同费用;若
合同成本不能够收回的,不能收回的金额应当在发生时立即作为工程合同费用,不确认收
入。”
1、工程施工合同的结果能够可靠地估计时合同收入和合同费用的确认
(1)判断工程施工合同的结果能够可靠地估计的条件
固定造价合同的结果能够可靠估计是指同时具备下列条件:合同总收入能够可靠地
计量;与合同相关的经济利益能够流入企业;在资产负债表日合同完成进度和为完成合同尚
需发生的成本能够可靠确定;为完成合同已经发生的合同成本能够清楚地区分和可靠计量,
以便实际合同成本能够与以前的预计成本相比较。
成本加成合同的结果能够可靠估计是指同时具备下列条件:合同相关的经济利益能
够流人企业;实际发生的合同成本,能够清楚地区分并且能够可靠地计量。
(2)按完工百分比法确认合同收入和合同费用的步骤
按照上述规定,在工程施工合同结果能够可靠估计的情况下,企业应当采用完工百分比法确
认合同收入和合同费用。其步骤为:首先,确定施工合同的完工进度,计算出完工百分比;
然后根据完工百分比计算和确认当期的合同收入和费用。其计算公式如下:
当期确认的合同收入=(合同总收入×完工进度)-以前会计年度累计已确认的收入
当期确认的合同毛利=(合同总收入—合同预计总成本)×完工进度—以前会计年
度累计已确认的毛利
当期确认的合同费用=当期确认的合同总收入—当期确认的合同毛利—以前会计
年度预计损失准备
在运用上述公式计算确认相关的收入、毛利和费用时,应当关注:(1)在当年开工
当年未完工的建造合同的情况下,企业在运用上述公式时,以前会计年度累计已确认的合同
收入和合同毛利均为零;(2)在以前年度开工本年度完工的建造合同的情况下,当期确认和
计量的合同收入,等于合同总收入减去以前会计年度累计已确认的收入后的余额;当期确认
和计量的毛利,等于合同总收入减去实际合同总成本和以前会计年度累计已确认的毛利后的
余额;(3)在当年开工当年完工的建造合同的情况下,当期确认和计量的合同收入,等于该
项合同的总收入,当期确认和计量的合同费用,等于该项合同的实际总成本。
具体的会计核算方法如下:
第一步:工程开工后,每月根据实际发生的合同费用,作会计分录:
借:工程施工—合同成本--**工程
贷:应付工资或原材料或周转材料等
第二步:每月根据合同收取工程款时,作会计分录:
借:银行存款
贷:预收账款或应收账款--**单位
第三步:每月末,由公司预算部门按施工合同完工进度,开出工程结算价款帐单(见附件),
送交财务部门,作会计分录:
借:应收账款--**单位
贷:工程结算--**工程
第四步:每月末,财务部门按照完工百分比法确认合同收入、合同成本和合同毛利,
作会计分录:
借:主营业务成本--**工程
工程施工—合同毛利--**工程
贷:主营业务收入--**工程
第五步:每月末,财务部门根据当期确认的分包单位工程结算,计算代扣代交的营业税金及
附加;根据当期确认的主营业务收入与分包单位工程结算的差额,计算自行完成的主营业务
税金及附加并进行财务处理,作会计分录:
借:主营业务税金及附加
贷:应交税金—应交营业税—自行完成
应交税金—应交营业税—代扣代交
应交税金—应交城建税—自行完成
应交税金—应交城建税—代扣代交
贷:其他应交款—教育费附加—自行完成
其他应交款—教育费附加—代扣代交
第六步:每月末,将当期确认的主营业务收入、成本转入“本年利润”科目,会计分录如下:
借:主营业务收入--**工程
贷:本年利润
借:本年利润
贷:主营业务成本--**工程
2、工程施工合同的结果不能可靠地估计时合同收入和合同费用的确认
根据规定,在工程施工合同不能可靠地估计的情况下,企业不能采用完工百分比法确认合同
收入和成本,分为以下两种情况:
(1)合同成本能够收回的,合同收入按照实际收到的工程款确认合同收入,合同成本按照
当期实际发生合同费用确认成本,合同毛利可以为零。
具体的会计核算方法如下:
第一步:工程开工后,每月根据实际发生的合同费用,作会计分录:
借:工程施工—合同成本--**工程
贷:应付工资或原材料或周转材料等
第二步:每月根据合同收取工程款时,作会计分录:
借:银行存款
贷:预收账款或应收账款--**单位
第三步:每月末,由公司预算部门按当期实际收到的工程款,开出工程结算价款帐单(见附
件),送交财务部门,作会计分录:
借:应收账款--**单位
贷:工程结算--**工程
第四步:每月末,财务部门按照实际收到的工程款确认合同收入,按照当期实际发
生的合同费用确认合同成本,按照收入与成本的差额确认合同毛利,合同毛利可以为零,作
会计分录:
借:主营业务成本--**工程
工程施工—合同毛利--**工程(可以为零)
贷:主营业务收入--**工程
第五步:每月末,财务部门根据当期确认的分包单位工程结算,计算代扣代交的营业税金及
附加;根据当期确认的主营业务收入与分包单位工程结算的差额,计算自行完成的主营业务
税金及附加并进行财务处理,作会计分录:
借:主营业务税金及附加
贷:应交税金—应交营业税—自行完成
应交税金—应交营业税—代扣代交
应交税金—应交城建税—自行完成
应交税金—应交城建税—代扣代交
贷:其他应交款—教育费附加—自行完成
其他应交款—教育费附加—代扣代交
第六步:每月末,将当期确认的主营业务收入、成本转入“本年利润”科目,会计分录如下:
借:主营业务收入--**工程
贷:本年利润
借:本年利润
贷:主营业务成本--**工程
(2)合同成本不可能收回的,应将实际发生的合同费用当即确认为费用,不确认收入。其
会计处理为:
借:管理费用
贷:存货跌价准备—合同预计损失准备--**工程
(二)工程竣工并与业主完成工程结算后的会计核算
第一步:预算部门根据工程结算书中的工程总造价减去截止到本月累计开出的工程价款结算
帐单的差额,编制工程价款结算帐单,送财务部一份,做会计分录:
借:应收帐款—**单位
贷:工程结算—**工程
第二步:财务部根据工程结算书中的工程总造价减去截止到本月确认的工程价款收入,确认
当期主营业务收入,并计提相应的税金;根据经公司预算部门确认的分包结算书,按分包结
算总值减去截止到本月累计确认的分包结算值的差额,加上本期发生的间接费用,确认主营
业务成本;当期确认的主营业务收入减去主营业务成本的差额,作为工程施工—合同毛利处
理,同时冲销计提的预计损失准备。会计分录如下:
借:主营业务成本—**工程
工程施工—合同毛利—**工程
贷:主营业务收入--**工程
借:主营业务税金及附加
贷:应交税金—应交营业税—自行完成
应交税金—应交营业税—代扣代交
应交税金—应交城建税—自行完成
应交税金—应交城建税—代扣代交
贷:其他应交款—教育费附加—自行完成
其他应交款—教育费附加—代扣代交
借:存货跌价准备—合同预计损失准备
贷:管理费用
第三步:将“工程结算”科目余额与相关的“工程施工”科目余额对冲,结清“工程施工”
科目和“工程结算”科目余额,进行财务处理。
借:工程结算—**工程
贷:工程施工—合同成本—**工程
工程施工—合同毛利—**工程
第四步:业主已确认了工程结算书后,又收回工程款时,财务部根据收款凭证,进
行财务处理。
会计处理如下:
借:银行存款
贷:应收帐款—**单位
(三)施工企业执行《企业会计制度》后,会计报表及会计报表附注项目的变化
1、“周转材料”科目余额应列入资产负债表中的“存货”项目,并在会计报表附注中说明
周转材料的摊销方法。
2、将“工程施工”科目余额减“工程结算”科目余额后的差额进行分析,将差额
为借方的填入“存货”项目,将差额为贷方的填入“预收账款”项目。同时在会计报表附注
中披露下列信息:在建施工合同累计已发生的成本、累计已确认的毛利以及累计已结算的价
款。
3、将“临时设施”和“临时设施清理”科目余额之和减“临时设施摊销”科目余
额后的金额填入“其他长期资产”项目,并在会计报表附注中说明临时设施的摊销方法、临
时设施的原价、累计摊销额以及清理情况。
合同结算会计分录举例
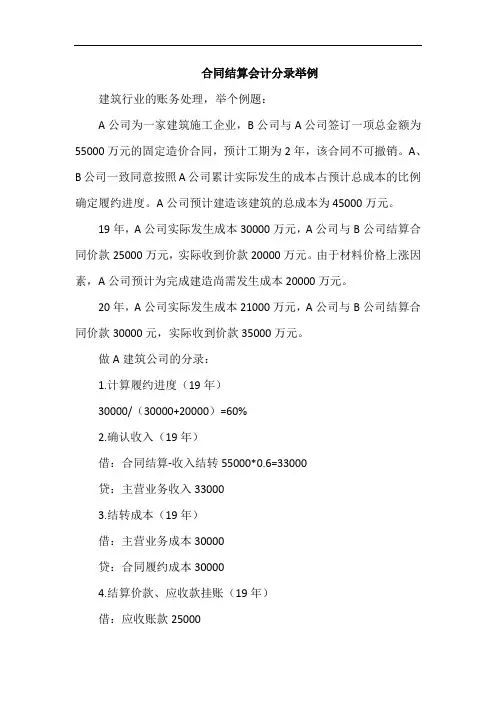
合同结算会计分录举例建筑行业的账务处理,举个例题:A公司为一家建筑施工企业,B公司与A公司签订一项总金额为55000万元的固定造价合同,预计工期为2年,该合同不可撤销。
A、B公司一致同意按照A公司累计实际发生的成本占预计总成本的比例确定履约进度。
A公司预计建造该建筑的总成本为45000万元。
19年,A公司实际发生成本30000万元,A公司与B公司结算合同价款25000万元,实际收到价款20000万元。
由于材料价格上涨因素,A公司预计为完成建造尚需发生成本20000万元。
20年,A公司实际发生成本21000万元,A公司与B公司结算合同价款30000元,实际收到价款35000万元。
做A建筑公司的分录:1.计算履约进度(19年)30000/(30000+20000)=60%2.确认收入(19年)借:合同结算-收入结转55000*0.6=33000贷:主营业务收入330003.结转成本(19年)借:主营业务成本30000贷:合同履约成本300004.结算价款、应收款挂账(19年)借:应收账款25000贷:合同结算-价款结算250005.实际到账价款(19年)借:银行存款20000贷:应收账款200006.20年的账务处理与19年一致。
由于工期是两年,所以剩余部分的收入均在20年确认。
借:合同结算-收入结转55000-33000=22000贷:主营业务收入22000借:主营业务成本21000贷:合同履约成本21000借:应收账款30000贷:合同结算-价款结算30000借:银行存款35000贷:应收账款35000以上。
工程施工成本结算分录(3篇)

第1篇一、工程施工成本结算分录概述工程施工成本结算分录是指企业在施工过程中,根据实际发生的各项成本,按照会计准则进行账务处理的过程。
主要包括以下几个方面:1. 材料成本结算分录:企业购买原材料、领用原材料等环节发生的成本。
2. 人工成本结算分录:企业支付给职工的工资、福利等费用。
3. 机械使用成本结算分录:企业租用或购买机械设备所发生的费用。
4. 其他直接费用结算分录:施工现场发生的二次搬运费、生产工具和用具使用费、检验试验费、临时设施折旧费等。
5. 间接费用结算分录:施工、生产单位管理人员职工薪酬、固定资产折旧费、财产保险费、工程保修费、排污费等。
二、工程施工成本结算分录具体操作1. 材料成本结算分录(1)购买原材料:借:原材料,贷:银行存款等。
(2)工程项目实际领用原材料:借:工程施工-合同成本(材料费),贷:原材料。
2. 人工成本结算分录(1)计提第一季度工资:借:工程施工-合同成本(人工费),贷:应付职工薪酬。
(2)第一季度发放工资:借:应付职工薪酬,贷:银行存款。
3. 机械使用成本结算分录(1)租用或购买机械设备:借:固定资产/长期待摊费用,贷:银行存款等。
(2)计提折旧:借:工程施工-合同成本(机械使用费),贷:累计折旧。
4. 其他直接费用结算分录(1)报销工地费用:借:工程施工-合同成本(其他直接费用),贷:库存现金等。
5. 间接费用结算分录(1)计提间接费用:借:工程施工-间接费用,贷:累计折旧、银行存款等。
(2)实际支付间接费用:借:工程施工-间接费用,贷:银行存款等。
三、工程施工成本结算分录注意事项1. 确保成本结算分录符合会计准则,真实、准确地反映企业成本。
2. 对各项成本进行分类、归集,便于后续成本分析和控制。
3. 及时处理各项成本结算分录,确保账务处理的连续性和准确性。
4. 加强成本核算人员的专业培训,提高其成本核算能力。
总之,工程施工成本结算分录是建筑施工企业成本管理的重要环节。
工程施工结算成本分录(3篇)

第1篇一、工程施工结算成本分录的概念工程施工结算成本分录是指建筑企业在施工过程中,根据施工合同、施工图预算、施工进度及实际发生的各项费用,对工程项目成本进行归集、分摊和结算的会计处理。
其主要目的是为了反映工程项目成本的真实情况,为企业的成本控制和决策提供依据。
二、工程施工结算成本分录的会计科目1. 工程施工:该科目用于核算建筑企业实际发生的合同成本和合同毛利。
按建造合同,分别合同成本、间接费用、合同毛利进行明细核算。
2. 工程结算:该科目用于核算建筑企业根据建造合同约定向业主办理结算的累计金额。
3. 应付职工薪酬:该科目用于核算建筑企业支付给员工的工资、奖金等。
4. 原材料:该科目用于核算建筑企业购买的原材料成本。
5. 银行存款:该科目用于核算建筑企业的银行存款余额。
三、工程施工结算成本分录的会计处理1. 购买原材料:借:原材料,贷:银行存款。
2. 工程项目实际领用原材料:借:工程施工-合同成本(材料费),贷:原材料。
3. 计提第一季度工资:借:工程施工-合同成本(人工费),贷:应付职工薪酬。
4. 报销工地费用:借:工程施工-合同成本(其他直接费用),贷:库存现金等。
5. 第一季度发放工资:借:应付职工薪酬,贷:银行存款。
6. 确认本季度收入成本:借:工程施工-合同毛利、主营业务成本,贷:主营业务收入。
7. 工程结算:借:应收账款等科目,贷:工程结算。
8. 工程结算完成后,将工程结算科目余额与相关工程施工科目对冲:借:工程结算,贷:工程施工-合同成本、工程施工-合同毛利。
四、工程施工结算成本分录的注意事项1. 严格按照施工合同、施工图预算和实际发生的费用进行成本核算。
2. 确保各项费用归集准确、分摊合理。
3. 定期对工程施工结算成本进行审查,确保成本的真实性和准确性。
4. 依据工程施工结算成本,对项目进行成本分析和控制,提高企业经济效益。
总之,工程施工结算成本分录是建筑企业进行成本核算和管理的重要环节。
工程施工的会计分录
工程施工的会计分录
工程施工的会计分录主要包括以下几个方面:
1. 工程施工收入的会计分录:
借:应收工程款(或其他应收款项);
贷:工程施工收入。
2. 完工工程结算的会计分录:
借:完工工程计量中的收入;
贷:应收工程款(或其他应收款项)。
3. 工程施工成本的会计分录:
借:工程施工成本(如直接材料、直接人工、机械使用费等);贷:原材料、主要生产资料、劳动成本、结算费用等。
4. 工程施工相关的其他费用的会计分录:
借:工程施工直接费用(如差旅费、管理费用等);
贷:应付款项(如差旅费、管理费用等)。
5. 工程施工的资产增加或减少的会计分录:
借:在建工程(或固定资产);
贷:银行存款、应付款项、各种应收款项等。
以上仅是一些常见的工程施工的会计分录,实际的会计处理可能会有所不同,具体会计分录要根据企业的实际情况和会计制度来确定。
工程施工,工程结算会计处理分录及文本

一、主数据会计科目主数据科目编码科目名称1001 库存现金1002 银行存款112201 应收账款---应收工程款1221 其他应收款122101 其他应收款---民工保证金122102 其他应收款---工程保证金122103 其他应收款---履约保证金122104 其他应收款---社会保障费122105 其他应收款---投标保证金122106 其他应收款---安全保证金220201 应付账款---已到发票结算220202 应付账款---未到发票暂估2211 应付职工薪酬2221 应交税费2241 其他应付款4401 工程施工440101 工程施工---合同成本44010101 工程施工---合同成本---材料费44010102 工程施工---合同成本---人工费44010103 工程施工---合同成本---机械使用费44010104 工程施工---合同成本---其他直接费用440102 工程施工---间接费用440103 工程施工---合同毛利4402 工程结算5001 主营业务收入5401 主营业务成本5403 营业税金及附加560224 管理费用---税费现金流量类型01.销售产成品、商品、提供劳务收到的现金02.收到其他与经营活动有关的现金03.购买原材料、商品、接受劳务支付的现金04.支付的职工薪酬05.支付的税费06.支付其他与经营活动有关的现金二、经济业务发生时会计处理1.企业参加投标缴纳投保保证金,在其他应收款里反映,投标结束后,保证金退回,收到款后做方向相反的会计分录;1.1参加投标缴纳保证金时借:122105 其他应收款---投标保证金(客户往来/项目核算)贷:1001 库存现金(现金流量06)1002 银行存款(现金流量06)...借方备注:预付_***单位名称贷方备注:预付_投标项目名称__保证金__年月(格式201505)1.2投标结束后,收回参加投标缴纳保证金时借:1001 库存现金(现金流量02)1002 银行存款(现金流量02)贷:122105 其他应收款---投标保证金(客户往来/项目核算)借方备注:收_***单位名称贷方备注:核销_预付_投标项目名称__保证金__年月(格式201505)2.企业参加投标中标后,现场施工至工程完工时会计处理;2.1工程中标后,进场前或施工中缴纳的各种保证金借:122101 其他应收款---民工保证金(客户往来/项目核算)122102 其他应收款---工程保证金(客户往来/项目核算)122103 其他应收款---履约保证金(客户往来/项目核算)122104 其他应收款---社会保障费(客户往来/项目核算)122105 其他应收款---投标保证金(客户往来/项目核算)122106 其他应收款---安全保证金(客户往来/项目核算)贷:1002 银行存款(现金流量06)...借方备注:预付_***单位名称贷方备注:预付_投标项目名称__**保证金__年月(格式201505)2.2工程进场施工后,购买工程材料及采购结算付款2.2.1 采购工程物资用于施工借:44010101 工程施工---合同成本---材料费(项目核算)贷:220201 应付账款---已到发票结算(供应商往来/项目核算)(货票同行)220202 应付账款---未到发票暂估(供应商往来/项目核算)(货到票未到)借方备注:购买_**项目_工程物资_**单位(材料商)_年月(201609)贷方备注:采购结算_**单位 __年月(格式201609)采购暂估_**单位 __年月(格式201609)2.2.2购买工程材料后,采购结算付款(货票同行)借:220201 应付账款---已到发票结算(供应商往来/项目核算)贷: 1002 银行存款(现金流量03)借方备注:付_**项目 _**单位(材料商)贷方备注:付_ **单位(材料商)2.2.3购买工程材料后,采购结算付款(货到票未到,开发票结款)借:44010101 工程施工---合同成本---材料费(红字冲销)贷: 220202 应付账款---未到发票暂估(供应商往来/项目核算)(红字冲销)借方备注:票到回冲_**#凭证_采购暂估贷方备注:票到回冲_**#凭证_采购暂估借:44010101 工程施工---合同成本---材料费(项目核算)贷:220201 应付账款---已到发票结算(供应商往来/项目核算)借方备注:红冲后结算_**项目_工程物资_**单位(材料商)_年月(201609)贷方备注:采购结算_**单位 __年月(格式201609)借:220201 应付账款---已到发票结算(供应商往来/项目核算)贷: 1002 银行存款(现金流量03)借方备注:付_**项目 _材料费_**单位(材料商)贷方备注:付_ **单位(材料商)2.3发生项目人工费及其他费用时2.3.1可直接计入工程成本的费用处理借:44010102 工程施工---合同成本---人工费(项目核算)44010103 工程施工---合同成本---机械使用费(项目核算)44010104 工程施工---合同成本---其他直接费用(项目核算)贷:220201 应付账款---已到发票结算(供应商往来/项目核算) 2211 应付职工薪酬等1001 库存现金(现金流量03)1002 银行存款(现金流量03)……借方备注:付_**项目 __人工费/机械使用费/其他费用_**单位(承包商/施工单位)贷方备注:付_ **单位(承包商/施工单位)2.3.2不可直接计入工程成本的费用处理借:440102 工程施工---间接费用(项目核算)贷:220201 应付账款---已到发票结算(供应商往来/项目核算) 2211 应付职工薪酬等1001 库存现金(现金流量03)1002 银行存款(现金流量03)……借方备注:付_**项目 __间接费用_**单位(承包商/施工单位)贷方备注:付_ **单位(承包商/施工单位)每月底,对工程施工中的间接费用按一定方法分配至“工程施工---合同成本---其他直接费用”做如下分录:借:44010104 工程施工---合同成本---其他直接费用(项目核算)贷:440102 工程施工---间接费用(项目核算)借方备注:结转_**项目 __间接费用至_其他直接费用贷方备注:结转_**项目 __间接费用至_其他直接费用2.4同发包方做工程结算或者收到发包方应收账款2.4.1同发包方做工程结算时借:112201 应收账款---应收工程款(客户往来/项目核算)贷:4402 工程结算(项目核算)借方备注:结算_**项目 __工程款项贷方备注:结算_**项目 __工程款项2.4.2收到发包方支付工程结算款时借:1002 银行存款(现金流量01)贷:112201 应收账款---应收工程款(客户往来/项目核算)借方备注:收_**单位(客户名称)贷方备注:收款_**项目 __**客户_工程款项2.5每月度,季度,年度或者工程完工时结转损益2.5.1结转损益借:5401 主营业务成本(项目核算)440103 工程施工---合同毛利(项目核算)贷:5001 主营业务收入(项目核算)至少每个会计年度终了时,对于跨年度合同项目需要按《企业会计准则第15号--建造合同》完工百分比法确认收入,成本费用,合同完工百分比=累计实际发生成本合计/预计合同总成本*100%。
建造合同的会计分录
建造合同的会计分录建造合同的会计分录是建筑领域中的重要概念之一。
在进行建筑项目时,建筑公司与客户之间通常会签订建造合同。
这份合同规定了双方的权利和义务,包括工程进度、质量要求、支付方式等等。
在进行会计核算时,建造合同的会计分录起着至关重要的作用。
本文将深入探讨建造合同的会计分录,并从不同角度解读其意义与影响。
一、建造合同的会计分录的定义与意义建造合同的会计分录是指为了记录建造合同相关交易而进行的会计凭证记录。
它反应了建筑公司在建造合同中的权利和义务,并对建筑项目的收入、费用和资产进行准确的核算。
通过会计分录的记录,建筑公司能够了解建造合同的经营状况,掌握项目的财务状况,帮助决策者做出明智的决策。
二、建造合同的会计分录的构成要素建造合同的会计分录由多个构成要素组成,包括收入、费用、资产、负债等。
下面将逐一进行解析:1. 收入:建筑公司根据建造合同所提供的劳务和销售的商品,以及其他相关经营活动产生的收入,应当按照收入确认原则进行会计分录。
具体会计分录的表述方式如下:(1)收入增加:借:应收账款(或其他收入相关账户);(2)收入减少:贷:收入(或应收账款)。
2. 费用:建筑公司在履行建造合同过程中产生的各项费用,包括人工费用、材料费用、设备费用、运输费用等。
具体会计分录的表述方式如下:(1)费用增加:借:相应费用账户;(2)费用减少:贷:应付账款(或其他相关费用账户)。
3. 资产:建筑公司根据建造合同所形成的权益和控制的资源,应当按照资产确认原则进行会计分录。
具体会计分录的表述方式如下:(1)资产增加:借:相应资产账户;(2)资产减少:贷:应付账款(或其他相关资产账户)。
4. 负债:建筑公司与客户签订的建造合同中,可能存在客户未支付的款项。
该未支付的款项构成了建筑公司的应收账款,需要进行会计分录。
具体会计分录的表述方式如下:(1)负债增加:借:应收账款(或其他相关负债账户);(2)负债减少:贷:相应负债账户。
工程签了合同会计分录怎么写
工程签了合同会计分录怎么写工程签了合同会计分录是建筑企业在签订工程合同时,对合同所涉及的款项进行会计处理的过程。
合同款项的会计处理主要包括预收款、预付款、工程结算款等。
本文将详细介绍工程签了合同会计分录的编写方法。
一、预收款会计分录1. 收到预收款时:借:银行存款/现金等贷:预收账款——XX工程说明:预收账款是指企业按照合同规定,提前收取的客户款项。
在收到预收款时,应将款项记入“预收账款”科目,同时贷记“银行存款/现金等”科目。
二、预付款会计分录1. 支付预付款时:借:预付账款——XX工程贷:银行存款/应付账款等说明:预付账款是指企业按照合同规定,提前支付给供应商或其他合作伙伴的款项。
在支付预付款时,应将款项记入“预付账款”科目,同时贷记“银行存款/应付账款等”科目。
2. 收到供应商发票,确认支付款项时:借:原材料/设备/服务费用等贷:预付账款——XX工程说明:当企业收到供应商的发票,确认支付的预付款项时,应将款项记入相应的成本或费用科目,同时贷记“预付账款”科目。
三、工程结算款会计分录1. 工程完工并办理结算时:借:应收账款——XX工程贷:工程结算——XX工程说明:工程结算款是指企业完成工程后,与客户办理工程价款结算的款项。
在工程完工并办理结算时,应将款项记入“应收账款”科目,同时贷记“工程结算”科目。
2. 收到工程款时:借:银行存款/现金等贷:应收账款——XX工程说明:当企业收到客户支付的工程款时,应将款项记入“银行存款/现金等”科目,同时贷记“应收账款”科目。
四、合同变更或解除合同的会计分录1. 合同变更或解除合同,需退还客户款项时:借:银行存款/现金等贷:合同负债——XX工程说明:当合同发生变更或解除,企业需退还客户款项时,应将款项记入“银行存款/现金等”科目,同时贷记“合同负债”科目。
2. 合同变更或解除合同,需支付赔偿款时:借:合同负债——XX工程贷:银行存款/应付账款等说明:当合同发生变更或解除,企业需支付赔偿款时,应将款项记入“合同负债”科目,同时贷记“银行存款/应付账款等”科目。
施工工程会计处理(3篇)
第1篇一、工程合同签订与收入确认1. 在工程合同签订后,根据合同约定,确认合同收入。
合同收入应包括工程结算收入、预收款和履约保证金等。
2. 借:应收账款/银行存款等科目贷:主营业务收入——工程结算收入二、工程成本核算与归集1. 根据工程进度,归集工程成本。
工程成本包括人工费、材料费、机械使用费、间接费用等。
2. 人工费核算:- 借:工程施工——合同成本——人工费- 贷:应付职工薪酬3. 材料费核算:- 借:工程施工——合同成本——材料费- 贷:原材料/应付账款等科目4. 机械使用费核算:- 借:工程施工——合同成本——机械使用费- 贷:固定资产/应付账款等科目5. 间接费用核算:- 借:工程施工——合同成本——间接费用- 贷:累计折旧/银行存款等科目三、工程结算与收入确认1. 按照合同约定,进行工程结算。
工程结算应包括工程进度款、质保金等。
2. 借:应收账款/银行存款等科目贷:主营业务收入——工程结算收入四、利润分配与结转1. 根据工程结算收入和成本,计算工程毛利润。
2. 借:主营业务收入——工程结算收入贷:主营业务成本——工程结算成本工程结算毛利润3. 将工程结算毛利润结转至本年利润。
五、纳税与费用分配1. 根据税法规定,计算应纳税所得额。
2. 借:主营业务成本——工程结算成本贷:应交税费——应交增值税(销项税额)3. 分配费用,如管理费用、销售费用等。
4. 借:主营业务成本——工程结算成本贷:管理费用/销售费用等科目六、期末处理与报表编制1. 根据上述会计处理,编制资产负债表、利润表等报表。
2. 期末,根据工程结算收入和成本,计算工程利润率。
3. 借:主营业务收入——工程结算收入贷:主营业务成本——工程结算成本工程利润总之,施工工程会计处理是一项复杂而细致的工作,要求会计人员具备较高的专业素养和责任心。
通过科学合理的会计处理,有助于企业提高经济效益,确保项目顺利实施。
第2篇一、施工工程会计科目的设置1. 工程施工:核算企业实际发生的合同成本和合同毛利,包括人工费、材料费、机械使用费等直接费用和施工、生产单位管理人员职工薪酬、固定资产折旧费等间接费用。
工程施工费账务处理分录(3篇)
第1篇一、工程成本核算1. 材料费:借:工程施工——材料费贷:原材料、应付账款等2. 人工费:借:工程施工——人工费贷:应付职工薪酬、银行存款等3. 机械使用费:借:工程施工——机械使用费贷:固定资产、累计折旧、银行存款等4. 其他直接费用:借:工程施工——其他直接费用贷:银行存款、应付账款等二、间接费用核算1. 管理费用:借:工程施工——间接费用贷:应付职工薪酬、累计折旧、银行存款等2. 销售费用:借:工程施工——间接费用贷:银行存款、应收账款等3. 财务费用:借:工程施工——间接费用贷:银行存款、短期借款等三、完工工程核算1. 结转完工工程成本:借:工程结算成本贷:工程施工——合同成本2. 结转完工工程收入:借:工程施工——合同毛利贷:主营业务收入四、工程结算核算1. 收到工程进度款:借:银行存款贷:预收账款——工程款2. 完工结算:借:应收账款贷:工程结算收入3. 收到工程结算款:借:银行存款贷:应收账款五、其他相关核算1. 工程质保金:借:其他应付款贷:银行存款2. 工程保修费:借:管理费用贷:银行存款3. 税金及附加:借:税金及附加贷:银行存款4. 损益调整:借:主营业务成本贷:主营业务收入或借:主营业务收入贷:主营业务成本通过以上分录,工程施工企业可以清晰地反映工程成本、收入、结算等会计信息,为企业的经营管理提供有力支持。
在实际操作中,企业应根据自身实际情况和会计准则,合理设置会计科目,确保会计信息的准确性和完整性。
第2篇一、工程施工费账务处理步骤1. 工程施工费发生时,借记“工程施工——合同成本”科目,贷记相应科目(如原材料、应付职工薪酬等)。
2. 期末,根据完工进度,将“工程施工——合同成本”科目余额转入“主营业务成本”科目,借记“主营业务成本”,贷记“工程施工——合同成本”。
3. 根据完工进度,确认收入,借记“主营业务收入”,贷记“主营业务成本”。
4. 若合同预计总成本超过合同总收入,借记“主营业务成本”,贷记“主营业务收入”和“工程施工合同毛利”。
施工合同会计分录
施工合同会计分录会计里的建造合同问题一、主要业务流程登记发生的合同成本登记已结算的合同价款登记实际收到的合同价款确认计量当年的合同收入和费用,并登记入账(若发生减值,则计提跌价准备)合同完成时将‘存货跌价准备’冲减主营业务成本将“工程施工”科目余额和“工程结算”的科目余额对冲工程施工科目相当于“在建工程”或存货类科目,实际上就是施工企业的“在产品”,用于归集执行合同过程中的耗费工程计算用来累计工程款的结算情况,是收入类账户,在合同执行完毕后一并结算完毕,无余额。
20100803事实上,工程施工科目余额-- 工程结算科目余额相当于存货二、主要会计分录1、登记发生的合同成本借:工程施工—合同成本贷:原材料、应付职工薪酬、机械作业等2、登记已结算的合同价款借:应收账款贷:工程结算3、登记实际收到的合同价款借:银行存款贷:应收账款4、确认计量低昂年的合同收入和费用,并登记入账借:主营业务成本工程施工—合同毛利贷:主营业务收入(合同价*完工进度-之前已经确认的累积数)如果预计亏损:则借:资产价值损失贷:存货跌价准备(总亏损额*未完工百分比)5、合同完成时借:存货跌价准备贷:主营业务成本借:工程结算贷:工程施工—合同成本----合同毛利二、带增值税主要会计分录1、登记发生的合同成本借:工程施工—合同成本贷:原材料、应付职工薪酬、机械作业等2、登记已结算的合同价款借:应收账款贷:工程结算应交税费—应交增值税(销项税额)(工程结算款*0.17)3、登记实际收到的合同价款借:银行存款贷:应收账款4、确认计量低昂年的合同收入和费用,并登记入账借:主营业务成本工程施工—合同毛利贷:主营业务收入(合同价*完工进度-之前已经确认的累积数)如果预计亏损:则借:资产价值损失贷:存货跌价准备(总亏损额*未完工百分比)5、合同完成时借:存货跌价准备贷:主营业务成本借:工程结算贷:工程施工—合同成本----合同毛利。