
财产清查PPT课件
1、核对企业“银行存款日记账”与“银行对账单”的 余额,看其是否相符。
2、查找企业与银行之间的未达账项。
3、编制“银行存款余额调节表”,调整未达账项。
4、如果“银行存款余额调节表”调节不平衡,查找企 业或银行账簿记录的错误,找出原因,进行处理。
2020/9/27
16
银行存款的清查
未达账项: 对于同一项业务,企业与银行之间一方已登记入
①企业记增加,银行未记增加52000 ②企业记减少,银行未记减少2000 ③银行记增加,企业未记增加50000 ④银行记减少,企业未记减少5000
解析:
发出存货数量=期初数量+本期增加数量-期末数量
=4000+2500 -1500=5000(千克)
发出存货成本=发出存货数量×确定的存货单价
=5000 ×2=10000(元)
发出存货的数量根据期末结 存数量倒挤出来的,因而在 其发出数量中可能存在有不 正常因素导致的存货减少。
2020/9/27
10
全 面 清 查
局 部 清 查
定 期 清 查
不 定 期 清 查
2020/9/27
按清查执行单位
内外部源自部清清查
查
5
第二节 财产清查的方法
一、财产清查的准备 二、财产物资的盘存制度 三、财产清查的内容与方法
2020/9/27
6
一、财产清查的准备
组织准备
组织成立财产清查的专门班 子,主要工作有:
业务准备 会计部门和会计人员 财产物资部门和保管人员
实地盘存制优缺点及适用范围
实地盘存制的优缺点
优点:核算工作简单,工
作量小。
缺点:财产的减少数缺乏
严密手续;倒轧出的各项财 产的减少数中可能存在一些 非正常因素,不便于实行会 计监督。
适用范围
由于实地盘存制不 利于会计监督,所以只 有那些品种多、价值低、 收发交易比较频繁,数 量不稳定、损耗大且难 以控制的存货,才采用 这种方法,如鲜活商品 的核算。
2020/9/27
11
2、永续盘存制
永续盘存制,是指在日常会计核算中,在账簿上既
记录财产物资的增加,又记录其减少,并随时记列其结
存数并与财产物资的实地盘点数相核对的一种制度。
材料名称:A材料
原材料明细账
单位:千克
平时既登记增加又 登记减少
期末账面数量=期初数 量+本期增加数量-本
2020/9/27
2007年5月
账号:14679
银行对账单
2007年5月
账号:14679
图中
①②
③④
标号
为未
达账
项。
企业记
增加
2020/9/27
①
②
企业记 减少
核对 核对
③
④
银行记 减少
银行记 增加
18
“银行存款余额调节表”的编制
解析: 将“银行存款日记账”借方发生额与“银行对
账单”的贷方发生额相核对,“银行存款日记账” 贷方发生额与“银行对账单”的借方发生额相核对, 找出下列未达账项。
单位名称:
年月日
盘点员:
出纳员:
现金的盘点应由包括
出纳员在内的两个人
以上进行,不可由出
纳员独自进行,并要
2020由/9盘/27点员和出纳员签
15
2、银行存款的清查
清查方法:与“银行对账单”核对。 清查手续:编制银行存款余额调节表 清查步骤:
两者余额不符的 原因有二:一为 存在未达账项; 二为记账有误。
2020/9/27
8
1、实地盘存制
实地盘存制就是在日常会计核算中,在账簿上只 登记财产物资的增加,不登记其减少,期末根据实地 盘点数量倒挤本期减少数量的一种方法。
原材料——A材料
平时发生时只 登记入库的增 加数
月初余额 9000千克 入库数 5000千克 月末余额 6000千克
月末余额按照期末实地盘 点数量确认
第十章 财产清查
第一节 财产清查的意义和种类 第二节 财产清查的方法 第三节 财产清查结果的处理
2020/9/27
1
标题添加
点击此处输入相 关文本内容
前言
点击此处输入 相关文本内容
标题添加
点击此处输入相 关文本内容
点击此处输入 相关文本内容
第一节 财产清查的意义和种类
一、财产清查的含义
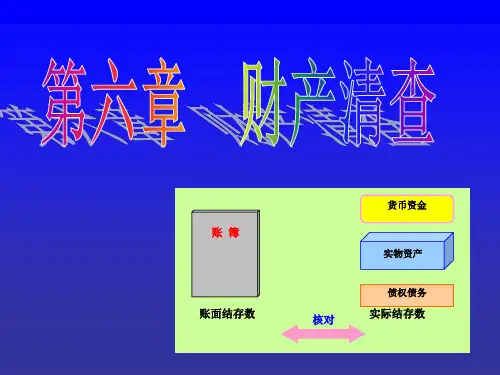
对企业的货币资金、实物资产、债权债务盘点 或核对,查明各项财产的实存数与账面结存数 是否相符的一种专门方法。
2020/9/27
13
三、财产清查的内容与方法
1、现金的清查 2、银行存款的清查 3、实物资产的清查 4、往来款项的清查
2020/9/27
14
1、现金的清查
清查方法:实地盘点法。 清查手续:填写“库存现金盘点报告表”。 清查内容:账实是否相符;是否有违反现金管理条例的
收支;有无白条抵库;是否有超限额库存。
清查前 制订财产清查的计划 清查时 具体组织清查工作
准备好各种必要的、精确 的度衡量器具和有关清查的登 记表册。
清查后 及时对清查结果进行处
银行存款和结算款项的清
理
查,还应取得对账单。
2020/9/27
7
二、财产物资的盘存制度
财产物资的盘存制度是指在财产清查 中确定财产物资的实存数量,进而计算出 存货结存成本的方法。包括:
期减少数量
12
永续盘存制优缺点及适用范围
永续盘存制的优缺点
优点:便于随时掌握财产
的占用情况及其动态,有利 于加强财产管理,有利于实 施会计监督。
缺点:存货的明细分类核
算工作量较大,需要较多的 人力和费用。
适用范围
由于永续盘存制有 利于加强财产管理,实 施会计监督,因而大多 数的单位在财产物资的 盘存制度中采用永续盘 存制的盘存制度。
发出数 8000千克
平时不予登记, 月末时根据盘点的期 末数额进行倒挤: 发出存货数量=期初数量+本期增加数 量-期末数量
发出存货数量=期初数量+本期增加数量-期末数量 发出存货成本=发出存货数量×确定的存货单价
2020/9/27
9
实地盘存制举例
例 某种材料月初余额4000千克,单价2元。本月购入 两次共计2500千克,单价2元,月末时经盘点确认结存数 量为1500千克。
账,另一方由于没有接到有关结算凭证而尚未记账的 事项。未达账项的四种情况:
企业记增加,银行未记增加。 企业记减少,银行未记减少。 银行记增加,企业未记增加。 银行记减少,企业未记减少。
2020/9/27
17
“银行存款余额调节表”的编制
例
某企业2007年5月的银行存款日记账与对账 单的资料如下:
银行存款日记账
账簿
货币资金 实物资产
账面结存数
核对
债权债务
实际结存数
2020/9/27
3
二、财产清查的作用
通过财产清查,保证会计核算资料真实可靠 通过财产清查,健全财产物资保管制度,保护 财产物资安全 通过财产清查,可以挖掘库存潜力,改善库存 结构。
2020/9/27
4
三、财产清查的种类
按清查范围
财产清查
按清查时间
合集下载
基础会计学课件第七章财产清查

(三)、固定资产清查结果的账务处理
例1 某企业在财产清查中盘盈车床一台,该机器重置价值24000元,净值为17200。在批准前,根据“实存账存对比表”所确定的固定资产盘盈数额,编制如下会计分录:
借:固定资产 17200
贷:待处理财产损溢——待处理固定资产损溢 17200
(一) 审批前的处理
审批后的处理
待处理财产损溢——资产类账户
表示:借方登记财产物资的盘亏、毁损数、盘盈转销数
贷方登记财产物资的盘盈数、毁损转销数
余额在借方表示净损失 贷方表示净溢余
二、设置“待处理流动资产损溢”和“待处理固定资产损溢”两个明细分类账户,分别对流动资产和固定资产损溢进行核算。
债权债务
货币资金
实物资产
核对
第七章 财产清查
账 簿
账面结存数 实际结存数
一、 财产清查的含义及种类
1.财产清查的含义 ◆对企业的货币资金、存货、固定资产、债权债务盘点或核对,查明各项财产的实存数与账面结存数是否相符的一种专门方法。
库存现金的清查——实地盘点的方法—现金盘点报告表
银行存款的清查——对账单法——未达账项——银行存款余额调节表
实物的清查方法
往来款项的清查方法
第二节 财产清查的方法
货币资金的清查 库存现金的清查 清查方法——实地盘点法。 清查手续——填写“库存现金盘点报告表”。 “库存现金盘点报告表”是重要的原始凭证。
上述盘盈的材料,经查明是由于收发计量上的误差所致。流动资产盘盈数额应冲减管理费用,计入“管理费用”账户贷方。应作如下会计分录:
贷:管理费用 1000
借:待处理财产损溢——待处理流动资产损溢 1200
借:待处理财产损溢——待处理流动资产损溢 1000
例1 某企业在财产清查中盘盈车床一台,该机器重置价值24000元,净值为17200。在批准前,根据“实存账存对比表”所确定的固定资产盘盈数额,编制如下会计分录:
借:固定资产 17200
贷:待处理财产损溢——待处理固定资产损溢 17200
(一) 审批前的处理
审批后的处理
待处理财产损溢——资产类账户
表示:借方登记财产物资的盘亏、毁损数、盘盈转销数
贷方登记财产物资的盘盈数、毁损转销数
余额在借方表示净损失 贷方表示净溢余
二、设置“待处理流动资产损溢”和“待处理固定资产损溢”两个明细分类账户,分别对流动资产和固定资产损溢进行核算。
债权债务
货币资金
实物资产
核对
第七章 财产清查
账 簿
账面结存数 实际结存数
一、 财产清查的含义及种类
1.财产清查的含义 ◆对企业的货币资金、存货、固定资产、债权债务盘点或核对,查明各项财产的实存数与账面结存数是否相符的一种专门方法。
库存现金的清查——实地盘点的方法—现金盘点报告表
银行存款的清查——对账单法——未达账项——银行存款余额调节表
实物的清查方法
往来款项的清查方法
第二节 财产清查的方法
货币资金的清查 库存现金的清查 清查方法——实地盘点法。 清查手续——填写“库存现金盘点报告表”。 “库存现金盘点报告表”是重要的原始凭证。
上述盘盈的材料,经查明是由于收发计量上的误差所致。流动资产盘盈数额应冲减管理费用,计入“管理费用”账户贷方。应作如下会计分录:
贷:管理费用 1000
借:待处理财产损溢——待处理流动资产损溢 1200
借:待处理财产损溢——待处理流动资产损溢 1000
财产清查课件-34页文档资料

2019年
凭证 号数
摘要
月日
收入
发出
结余
数量 单价 金额 数量 单价 金额 数量单价
31 35 37 3 10 3 25
结存 购入 发出 购入 发出
1000
15 15000 600 10 600 15
400 12 4800 400 15 200 12
600 10 600 10 1000 15 6000
第二节 财产清查结果的处理
一、货币资金的清查
(一)、现金的清查
现金的清查方法:现金的清查方法采用实地盘点法(即现金日记 帐的期末余额与现金对帐单进行核对)。
(二)、银行存款的清查 1、银行存款的清查方法:银行存款的清查采用核对法(即 企业的银行存款日记帐与银行对帐单进行核对)。 2、企业银行存款日记帐与银行对帐单往往不相符,其主要 原应有:一是正常的“未达帐项” 二是双方帐目可能发生不正常的错帐漏帐。
调整后企业存款 日记帐期末余额
415000
1、银行存款余额调节表中调整后的期末余额, 注意 才是企业可动用的存款。
2、银行存款余额调节表不属于原始凭证。
二、存货的清查
(一)存货数量盘存的方法(永续盘存制和实地盘存制)
1、永续盘存制
(1)定义:是指对企业的各项存货的收入和发出,都根据原始凭证, 在有关的帐簿中逐笔的进行登记,并随时结出帐面余额的方法。
9000 400 15 400 15 400 12
6000
2400 200 12
3 31
合计 1400 — 19800 1800 — 23400 200 —
发出A材料的实际成本=23400(元)
结余A材料的实际成本=2400(元)
核算手续严密,能及时反映各项存货的收、发、存情况,有利于 加强企业对各项财产物资的管理。
第九章 财产清查 《基础会计》PPT课件

批准前:
借:待处理财产损溢——待处理固定资产损溢 184 000
累计折旧
50 000
贷:固定资产
200 000
应交税费——应交增值税(进项税额转出)
34 000
批准后予以转销:
借:营业外支出
184 000
贷:待处理财产损溢——待处理固定资产损溢
184 000
查方法的应用
一、货币资 金的清查
(二)银行存款的清查 1.清查方法 银行存款的清查,通常采 用将银行存款日记账与开 户银行提供的“对账单” 相核对的方法。 2.清查手续 在与银行对账时,应首先 查明有无未达账项,如果 存在未达账项,可编制 “银行存款余额调节表” 予以调整。其计算公式如 下: 企业银行存款日记账余额 + 银行已收企业未收款项 - 银行已付企业未付款项 = 银行对账单余额 +企 业已收银行未收款项 企业已付银行未付款项
批准前:借:待处理财产损溢——待处理流动资产损溢500
贷:库存现金
500
批准后:借:其他应收款——李华
200
管理费用
300
贷:待处理财产损溢——待处理流动资产损溢 500
2. 存货清查结果的账务处理
(1)对于盘盈的存货,批准前的账务处理是,将盘盈存货的价值记入“原材料”、
“生产成本”、“库存商品“等账户的借方,同时记入“待处理财产损溢——待处理流动
批准前: 借:库存现金
500
贷:待处理财产损溢——待处理流动资产损溢 500
批准后: 借:待处理财产损溢——待处理流动资产损溢 500
贷:其他应付款——某公司
300
营业外收入
200
【例9-5】华夏有限责任公司在财产清查中发现现金短款500元。经查200元属于出纳
《财产清查》课件
信任和合作
共创企业成功
这个过程需要大家的信任和合作, 只有这样才能取得良好的财产清 查效果。
财产清查需要大家共同努力,共 创企业成功。
财产清查的重要性
保护企业合法权益
财产清查可以保护企业的合法权益,防止资产损失或遭受侵害。
防范经济犯罪
财产清查可以发现企业存在的各种经济犯罪问题,并及时解决。
强化内部控制
财产清查可以加强企业内部控制机制,为企业的持续发展提供保障。
财产清查的程序和流程
1
策划准备阶段
制定清查计划,确定清查的范围和内容,制定清查方案,指定责任人和小组成员。
2
实施阶段
对所有财产进行清点核对,对不符合预期的财产进行调查和核对,提供证据支持清查结果。
3
报告阶段
撰写清查报告 制定详细的财产清查方案 • 保持机密性和保密性 • 建立健全的内部控制机制 • 加强对关键人员的监管
结语
清查顺利完成
严格执行财产清查程序和流程是 企业发展的必要保障。
《财产清查》PPT课件
通过本课件,我们将了解财产清查的定义、程序、流程及注意事项,认识到 财产清查的必要性并学习如何严格执行财产清查程序和流程。
财产清查的定义和目的
财产清查是指对企事业单位的资产进行核实外、核筛内、核定值的过程。其目的是确保资产的所有权、完整性 和准确性,全面掌握企事业单位的财务状况,防范经济犯罪行为。
财产清查概述(PPT 58页)
企业银行存款日记账余额 + 银行已收企业未收账项 - 银行已付企业未付 账项 =
银行对账单余额 + 企业已收银行未收账项 - 企业已付银行未付账项 采用这种方法进行调整,双方调节后的余额相等,说明双方记账
相符,否则说明记账有错误应给予更正;采用这种方法进行调节,所得 到的调节后的余额,是企业当时实际可以动用的款项。 需要指出的是编制银行存款余额调节表的目的只是为了对账 并不是要 更改账簿记录,因此对未达账项不作账务处理,待以后收到有关原始凭 证后再作账务处理。
(2)评估确认法 适用于企业改组、隶属关系改变、联营单位撤 销、清产核资等情况。
(3)协商议价法 适用于企业联营投资,或以资产对外投资
(4)查询核实法 适用于债权债务、出租出借的财产物资以及外 埠存款的查询
第第二二节节 财财产产清清查查的的内方容法和方法
货币资金的清查 实物财产的清查
一、货币资金的清查
▪ (1)借:待处理财产损溢
▪
——待处理流动资产损溢 30
▪
贷:库存现金
30
▪ (2)经查。该短款属于出纳员的责任,应由出 纳员赔偿,向出纳员发出赔偿通知书。
▪ 借:其他应收款——出纳员××× 30 ▪ 贷:待处理财产损溢
▪
——待处理流动资产损溢 30
2.银行存款的清查
▪ (1)清查方法:对账法
账簿 账面结存数
货币资金
核对
实物资产
债权债务
实际结存数
通过本章学习了解财产清查的意义、
教学 种类,掌握货币资金的清查、银行存款 目的 的清查、实物财产的清查方法、固定资
产清查。
重点 难点
清查结果的账务处理方法
第一节 财产清查的含义、意义和种类
银行对账单余额 + 企业已收银行未收账项 - 企业已付银行未付账项 采用这种方法进行调整,双方调节后的余额相等,说明双方记账
相符,否则说明记账有错误应给予更正;采用这种方法进行调节,所得 到的调节后的余额,是企业当时实际可以动用的款项。 需要指出的是编制银行存款余额调节表的目的只是为了对账 并不是要 更改账簿记录,因此对未达账项不作账务处理,待以后收到有关原始凭 证后再作账务处理。
(2)评估确认法 适用于企业改组、隶属关系改变、联营单位撤 销、清产核资等情况。
(3)协商议价法 适用于企业联营投资,或以资产对外投资
(4)查询核实法 适用于债权债务、出租出借的财产物资以及外 埠存款的查询
第第二二节节 财财产产清清查查的的内方容法和方法
货币资金的清查 实物财产的清查
一、货币资金的清查
▪ (1)借:待处理财产损溢
▪
——待处理流动资产损溢 30
▪
贷:库存现金
30
▪ (2)经查。该短款属于出纳员的责任,应由出 纳员赔偿,向出纳员发出赔偿通知书。
▪ 借:其他应收款——出纳员××× 30 ▪ 贷:待处理财产损溢
▪
——待处理流动资产损溢 30
2.银行存款的清查
▪ (1)清查方法:对账法
账簿 账面结存数
货币资金
核对
实物资产
债权债务
实际结存数
通过本章学习了解财产清查的意义、
教学 种类,掌握货币资金的清查、银行存款 目的 的清查、实物财产的清查方法、固定资
产清查。
重点 难点
清查结果的账务处理方法
第一节 财产清查的含义、意义和种类
第八章财产清查ppt课件

2)账务处理
(2)存货清查结果的账务处理 1)账户设置
2)账务处理
▲▲关于进项税额转出的说明
按有关规定:企业销售产品时,其进项税额可以抵消销项税额。但采
购的物资若发生盘亏和毁损,其进项税额则不能抵消销项税额,应从进项 税额中转出。
银行存款 余额 10 000 2 340
购材料时交纳数: 2 000╳17% = 340
一、货币资金的清查
1.库存现金的清查 1)清查方法——实地盘点法。 2)清查手续——填写“库存现金盘点报 告表”。(重要的原始凭证)
2.银行存款的清查
1)清查方法:与银行“对账单”核对。
2)清查手续:若存在“未达账项”,应编 制“银行存款余额调节表”。
3)未达账项:
A.基本含义:对于同一项业务,企业与银行 之间一方已登记入账,另一方由于没有接到有 关结算凭证而尚未记账的款项。
第三节 财产清查结果的处理
1.财产清查结果处理的原则与步骤 (1)财产清查结果的基本含义
(2)处理原则:应按照有关财务 会计制度的规定进行处理。
(3)主要步骤:
▲核准金额,查明差异原因,提出处 理意见。
▲调整账簿记录,做到账实相符。
▲报经批准后,编制记账凭证登记入 账,予以核销。
2.财产清查结果的账务处理 (1)库存现金清查结果的账务处理 1)账户设置
◆不经过“待处理财产损溢”账户; ◆“坏账准备”账户结构的特殊性。
③ 账务处理
2)应付账款清查结果的账务处理 ①需要处理的内容——无法付出 的应付款项。
②账户设置:
◆不经过“待处理财产损溢”账 户;
◆发生无法付出的应付款项,可 直接借记“应付账款”账户,贷记“营 业外收入”账户。
③ 账务处理
(2)存货清查结果的账务处理 1)账户设置
2)账务处理
▲▲关于进项税额转出的说明
按有关规定:企业销售产品时,其进项税额可以抵消销项税额。但采
购的物资若发生盘亏和毁损,其进项税额则不能抵消销项税额,应从进项 税额中转出。
银行存款 余额 10 000 2 340
购材料时交纳数: 2 000╳17% = 340
一、货币资金的清查
1.库存现金的清查 1)清查方法——实地盘点法。 2)清查手续——填写“库存现金盘点报 告表”。(重要的原始凭证)
2.银行存款的清查
1)清查方法:与银行“对账单”核对。
2)清查手续:若存在“未达账项”,应编 制“银行存款余额调节表”。
3)未达账项:
A.基本含义:对于同一项业务,企业与银行 之间一方已登记入账,另一方由于没有接到有 关结算凭证而尚未记账的款项。
第三节 财产清查结果的处理
1.财产清查结果处理的原则与步骤 (1)财产清查结果的基本含义
(2)处理原则:应按照有关财务 会计制度的规定进行处理。
(3)主要步骤:
▲核准金额,查明差异原因,提出处 理意见。
▲调整账簿记录,做到账实相符。
▲报经批准后,编制记账凭证登记入 账,予以核销。
2.财产清查结果的账务处理 (1)库存现金清查结果的账务处理 1)账户设置
◆不经过“待处理财产损溢”账户; ◆“坏账准备”账户结构的特殊性。
③ 账务处理
2)应付账款清查结果的账务处理 ①需要处理的内容——无法付出 的应付款项。
②账户设置:
◆不经过“待处理财产损溢”账 户;
◆发生无法付出的应付款项,可 直接借记“应付账款”账户,贷记“营 业外收入”账户。
③ 账务处理
财产清查及盘点课件.ppt
2.2.2、财产清查的方法
是到实物财产存放地点进行具体点数、度量和
实地盘点法 过磅等,以确定其实存数的方法,主要应用于
是对实物财产通
机器设备、包装完好的原材料和库存商品等。
财 盘点法 过点数、度量、
产
过磅等以确定其 实存数的方法。
抽样盘点法
就是对实物财产抽取一定数量的样本进行盘点 后来推断其整体实存数的方法,主要应用于数
❖ 5.由于不法分子的营私舞弊、贪污盗窃而发生的财产物资数量 上或质量上的损失。
❖ 6.在结算过程中,由于帐项未达而发生的数额不符。
1.2.1、财产清查的意义、种类和一般程序
❖ 1、财产清查按照清查的范围不同,可分为全部清查和局部清查
❖ 全部清查是指对所有的财产进行全面的清查、盘点与核对。清查的内 容主要是各种财产物资、货币资金和债权债务。
3.2、财产清查结果的处理
❖ 二、财产清查结果的帐务处理分两步进行。
❖ 1、在报经领导批准前,应根据清查出的各种财产物资的差异 数编制记帐凭证,并据以登记有关帐簿, 使各项财产物资的帐 存数与实存数保持一致。
❖ 2、有关领导审批后,根据审批意见和发生差异的原因,编 制记帐凭证,并据以登记有关帐簿,完成财产清查的帐务处 理工作。
1.2.2 、财产清查的意义、种类和一般程序
❖ 2、财产清查按照清查的时间不同。可分为定期清查和不定期清查。
❖ 定期清查是指按计划在规定的时间内对财产进行的清查。一般是在月 末、季末或年终结账前进行。
❖ 不定期清查是指事前不规定清查日期而临时进行的财产清查、因此, 也称临时清查。
❖ 不定期清查一般在以下几种情况下进行: ❖ (1)更换财产物资和现金保管人时; ❖ (2)财产发生非常灾害或意外损失时; ❖ (3)有关单位对企业进行审计查账时; ❖ (4)企业关、停、并、转、清产核资、破产清算时。 ❖ 定期清查和不定期清查的范围,可以是全部清查也可以是局部清查。
第六章-财产清查课件
精选课件ppt
15
2.银行存款的清查 清查方法——与银行“对账单”核对。 清查手续——若存在“未达账项”,应编制“银行
存款余额调节表”。 未达帐项四种类型
类型: 企业已收、银行未收(增加对帐单金额) 企业已付、银行未付(减少对帐单金额)
银行已付、企业未付(减少企业日记帐金 额)
银行已收、企业精未选课收件ppt(增加企业日记帐金16
19
具体处理 ➢债权可能无法收回
借
坏账准备
贷
实际发生的坏账
可能发生的坏账
余额: 现在的债权里可能发生的坏账
精选课件ppt
20
例: 2006年12月31日,应收甲公司货款余额2000万,估计无法 收回的有300万。 借: 资产减值损失 3000000 贷: 坏账准备 3000000
2007年,债权到期,债务人只还了其中1700万,300万确实是 无法偿还。 借: 银行存款 17000000 贷: 应收账款—甲 17000000 借: 坏账准备 3000000 贷: 应收账款—甲 300000
精选课件ppt
1
第一节 资产清查概述
账簿
账面结存数
货币资金
实物资产
债权债务
核对
实际结存数
● 保证账实完全相符 精选课件ppt
●保证财产安全完整 2
资产清查分类
精选课件ppt
3
第二节 资产清查的方法
•货币资金的清查 •往来款项的清查 •实物财产的清查
精选课件ppt
4
财产物资的盘存制度
◆ 在财产清查中确定财产物资的实存数量, 进而计算出存货结存成本的方法。
包括: 永续盘存制和实地盘存制。
精选课件ppt
财产清查概述(PPT40页)
不定期 清查
根据需要随时进行
月末、年末时进行
… 10 11 12
内部 清查
外部 清查
企业 自行 清查
企业外部所 4 组织的清查
2.财产清查的意义
★能够保证账簿记录的真 实准确,确保账实相符
开户银行 货币资金
财务会计部门
债务 人
债权 人
实际状况
债 权
债 务 相互核对
财产清查
账面结存数
实物资产管理部门
(略) 月初余额 500 000
9-4 8 000 9-3
25 000
(略)
本月合计(略) 本月合计 (略)
月末余额 517 000
4、“银行存款余额调节表”的编制方法 (见下页图示)
13
企业已收 银行未收
企业
企业已付 银行未付
银行存款日记账
月初余额 500 000
(略)
9-1
45 000 9-2 300 000
❖
3、Patience is bitter, but its fruit is sweet. (Jean Jacques Rousseau , French thinker)忍耐是痛苦的,但它的果实是甜蜜的。08:305.26.202108:305.26.202108:3008:30:575.26.202108:305.26.2021
❖
15、一年之计,莫如树谷;十年之计 ,莫如 树木; 终身之 计,莫 如树人 。2021年6月上 午10时 6分21.6.1910:06June 19, 2021
❖
16、提出一个问题往往比解决一个更 重要。 因为解 决问题 也许仅 是一个 数学上 或实验 上的技 能而已 ,而提 出新的 问题, 却需要 有创造 性的想 像力, 而且标 志着科 学的真 正进步 。2021年6月19日星期 六10时 6分7秒 10:06:0719 June 2021
第九章财产清查ppt课件全
表9-1 库存现金盘点报告表
单位名称:
20××年×月×日
实存金额 账存金额
对比结果
盘盈
盘亏
单位:元 备注
负责人:
盘点人:
出纳人员:
(二)银行存款的清查
银行存款的清查,采取与开户银行核对账目的方 法进行的(账单核对法)。步骤如下:
首先,首先检查本单位银行存款日记账的正确性 与完整性;
然后将银行对账单与本单位登记的“银行存款日 记账”逐笔核对。
【例9-4】
[补充]某有限公司在财产清查中,丙种材料经过 称发现多出24公斤,每公斤15元。
在批准之前,根据“实存账存对比表”作会计 分录:
借:原材料—丙材料
360
贷:待处理财产损溢—待处理流动资产损溢 360
经查明系收料时多收,经批准冲减管理费用:
借:待处理财产损溢—待处理流动资产损溢 360
贷:管理费用
(3) 在财产物资的保管过程中发生自然升溢或自然 损耗。如露天堆放的物资,由于风吹雨淋和日晒而 造成数量的减少和质量的降低损坏。
(4) 由于保管制度不健全、管理不善或工作人员失 职而使财产物资发生损耗、变质、散失或短缺,如 药品过期或受潮霉烂等。
(5) 由于贪污、盗窃、舞弊等违纪行为而造成的财 产物资损失。
期初结存数+本期增加数-本期减少数=期末结存数
优点:
(1)可以在存货明细账上随时反映存货的收、 发、存的动态情况,并从数量和金额两个方面进 行管理控制;
(2)可以将账存数与实存数进行核对,以查明 账实是否相符,如果账实不符,须进一步查明账 实不符的原因,以便有效地对其进行管理。
因此,永续盘存制在企业实际工作中应用较为 普遍。
1、银行代扣罚金