
美国量化宽松政策
美国量化宽松政策对中国经济的影响

工商管理硕士(MBA)经济管理学院SCHOOL OF ECONOMICS AND MANAGEMENT论文ESSAY课程名称宏观经济与政策Course Name教师姓名Name of Teacher报告题目美国量化宽松政策对中国经济的影响Case Report Title学生学号MB1008124Student Number学生姓名张玮Name of Student2011年05月04日成绩教师签字Score Signature摘要美国当地时间2011年4月27日下午2点,美国联邦储备局召开了其成立98年以来的首次新闻发布会,伯南克宣布将于2011年6月份如期结束第二轮量化宽松政策,并表态第三轮量化宽松政策出台的可能性非常小。
2008年9月,雷曼兄弟的倒闭引发了美国金融危机,为保证金融市场稳定,美联储推出第一轮量化宽松政策;从2008年9月到2010年7月,美联储向市场注入1.7万亿美元。
由于美国经济指标持久得不到改善以及高居不下的失业率,美联储宣布于2010年8月推出第二轮量化宽松政策,花费6000万美元购买美国国债。
美国的两轮量化宽松政策的直接后果是美国国债的大量增发和贬值、美元贬值和国际大宗商品价格的上涨,给美国以及世界各国带来了通货膨胀的压力,并加剧希腊、冰岛等欧洲一些国家的主权债务危机。
对于中国经济的主要影响主要表现在加大中国持有美国国债的风险、加剧人民币汇率机制改革的负责程度、直接加重国内制造业和对外出口贸易企业的成本负担、对中国现有通货膨胀的输入型影响、热钱进出中国对中国资产市场价格和稳定的影响以及美国量化宽松政策退出后对中国的潜在影响等几个主要方面。
ABSTRACTOn April 27, 2011 2pm,the federal reserve held a press, which is its first time since 1998. Bernanke announced it would on schedule in June in 2011 to finish the second round on quantitative easing, and demonstrated the possibility of their third round of quantitative loose policies is very small.In September 2008, Lehman's collapse triggered a U.S. financial crisis, to ensure that financial markets are stable, the fed introduced the first round of quantitative easing; From September 2008 in July 2010, the fed injecting $1.7 trillion. Due to the economic indicators don't improve and no lasting high unemployment, the Federal Reserve announced on August 2010 second round of quantitative easing, cost $60 million to buy U.S.A treasuries.Two round American of Quantitative Easing result in U.S. debt is additional dollar devaluation, and international commodity prices, to the U.S. and world was brought inflation pressure, and stoke Greece, Iceland in some European countries such as sovereign debt crisis.The main influence on China's economy is mainly manifested in the Chinese holding U.S. debt. It increased risk of RMB exchange rate mechanism reform, aggravating the responsible for degree, directed aggravating domestic manufacturing and exporting trade enterprise cost burden, Also, it was the great cause of the Chinese existing inflation input type influence, hot money in and out may be driven to the China market price and stable effect. So, the U.S. quantitative easing to China could cause the exit several potential impact.关键词量化宽松政策、美国国债、美元贬值、人民币汇率机制改革、输入型通货膨胀、热钱目录第一章美国的量化宽松政策 (1)第一节什么是量化宽松政策 .................................... - 1 - 第二节美国两轮量化宽松政策 .................................. - 1 - 第二章美国量化宽松政策的附加产品.. (2)第一节财政赤字与美国国债 .................................... - 2 - 第二节全球通货膨胀和美元贬值 ................................ - 3 - 第三章美国量化宽松政策对中国的影响 (5)第一节美国国债对中国的影响 .................................. - 5 - 第二节对人民币汇率及汇率机制的影响 .......................... - 7 - 第三节对制造企业和出口贸易的影响与输入型通货膨胀 ............ - 8 - 第四节无孔不入的热钱对中国经济的影响 ....................... - 10 - 第四章美国第二轮量化宽松政策退出后的影响.. (11)第一节美国量化宽松政策的现状 ............................... - 11 - 第二节第二轮量化宽松政策全身而退的可能性 ................... - 11 - 第三节第二轮量化宽松政策名义上退出后对中国的影响 ........... - 12 - 结论 .. (13)参考文献 (14)致谢 (15)第一章美国的量化宽松政策第一节什么是量化宽松政策量化宽松政策(QE:Quantitative Easing,以下简称QE)1是一种货币政策,由中央银行通过公开市场操作以提高货币供应;“量化”指的是扩大一定数量的货币发行,“宽松”指的是减少银行储备必须注资的压力。
美国四轮量化宽松政策比较分析及经验启示

金融在线34 全国商情美国四轮量化宽松政策比较分析及经验启示马 陆(首都经济贸易大学经济学院,北京100026) 摘要:2008年金融危机以来,美联储连续推出四轮量化宽松政策,有效地遏制了金融机构倒闭浪潮,提振了美国实体经济,产生了较好的预期作用。
本文主要比较分析美联储四轮QE政策,重点研究其对美国经济的刺激机制和对其他经济体的负面外溢效应,并对我国提出相应的政策建议。
关键词:量化宽松;货币政策;外溢效应一、美国四轮量化宽松政策比较分析1.量化宽松政策的出台背景2008年美国次贷危机演变成金融危机,一时间金融机构大量倒闭。
在传统货币政策渠道受阻,且财政政策空间极其有限情况下,为有效绕过金融体系内失灵的传导机制直接向市场注入流动性,美联储相继推出四轮量化宽松政策以稳定金融市场。
所谓量化宽松政策(QuantityEasingpolicy,简称QE),指中央银行在利率接近零的情况下,通过购买国债等各类中长期债券来增加基础货币的供给,以鼓励开支和借贷的非传统货币政策。
2.四轮量化宽松政策具体内容 表1美联储四轮量化宽松政策推出时间及主要内容阶段时间内容原因EQ12008年11月开始购买MBS(抵押贷款支持证券)、房地产有关债务,及政府支持企业的直接债务金融体系遭受重创,美国经济加速下滑2009年3月扩大此后6个月内购进3000亿美元长期国债;购入7500亿美元抵押贷款相关证券和1000亿美元的两房债券银行信用体系面临危机,经济进一步恶化2010年4月退出向银行出售定期存款工具,以回笼银行系统中的过剩资金美国出现复苏迹象EQ22010年8月开始至次年6月,持续每月购买财政和机构债750亿,使总额最终达6000亿复苏疲软,失业率居高不下2011年6月退出停止对到期债券本金和收益的再投资,长期维持0~0.25%超低基准利率不变美国经济处于“适度增长”阶段QE32012年9月开始在每个月购买400亿美元MBS的基础上,再购买450亿美元的长期国债确保房贷利率走低,支持经济复苏QE42012年12月开始每月采购450亿美元国债,以替代月底到期的“扭转操作”(OT)工具扭转操作无短债可沽 3.四轮量化宽松政策的比较分析美联储的量化宽松政策形成这样一个逻辑:不惜一切代价拯救危机———创造经济复苏的环境———关注合理的通胀水平———锁定长期就业目标。
【量化】美国历次量化宽松(QE)规模和影响
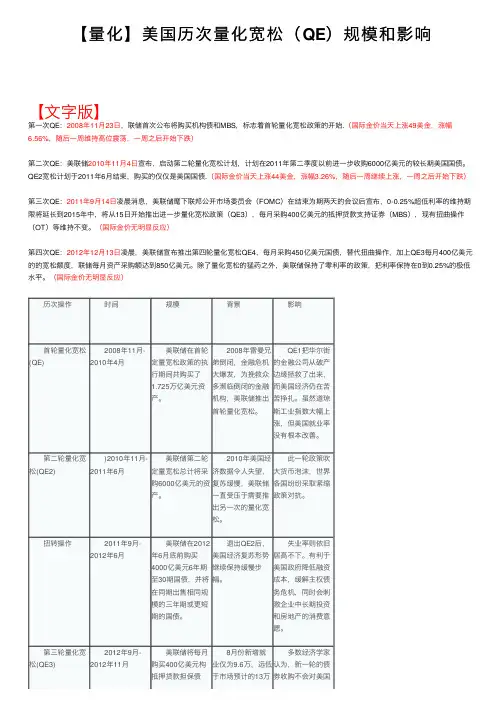
【量化】美国历次量化宽松(QE)规模和影响【⽂字版】第⼀次QE:2008年11⽉23⽇,联储⾸次公布将购买机构债和MBS,标志着⾸轮量化宽松政策的开始.(国际⾦价当天上涨49美⾦,涨幅6.56%,随后⼀周维持⾼位震荡,⼀周之后开始下跌)第⼆次QE:美联储2010年11⽉4⽇宣布,启动第⼆轮量化宽松计划,计划在2011年第⼆季度以前进⼀步收购6000亿美元的较长期美国国债。
QE2宽松计划于2011年6⽉结束,购买的仅仅是美国国债.(国际⾦价当天上涨44美⾦,涨幅3.26%,随后⼀周继续上涨,⼀周之后开始下跌)第三次QE:2011年9⽉14⽇凌晨消息,美联储麾下联邦公开市场委员会(FOMC)在结束为期两天的会议后宣布,0-0.25%超低利率的维持期限将延长到2015年中,将从15⽇开始推出进⼀步量化宽松政策(QE3),每⽉采购400亿美元的抵押贷款⽀持证券(MBS),现有扭曲操作(OT)等维持不变。
(国际⾦价⽆明显反应)第四次QE:2012年12⽉13⽇凌晨,美联储宣布推出第四轮量化宽松QE4,每⽉采购450亿美元国债,替代扭曲操作,加上QE3每⽉400亿美元的的宽松额度,联储每⽉资产采购额达到850亿美元。
除了量化宽松的猛药之外,美联储保持了零利率的政策,把利率保持在0到0.25%的极低⽔平。
(国际⾦价⽆明显反应)历次操作时间规模背景影响⾸轮量化宽松(QE)2008年11⽉-2010年4⽉美联储在⾸轮定量宽松政策的执⾏期间共购买了1.725万亿美元资产。
2008年雷曼兄弟倒闭,⾦融危机⼤爆发,为挽救众多濒临倒闭的⾦融机构,美联储推出⾸轮量化宽松。
QE1把华尔街的⾦融公司从破产边缘拯救了出来,⽽美国经济仍在苦苦挣扎。
虽然道琼斯⼯业指数⼤幅上涨,但美国就业率没有根本改善。
第⼆轮量化宽松(QE2))2010年11⽉-2011年6⽉美联储第⼆轮定量宽松总计将采购6000亿美元的资产。
2010年美国经济数据令⼈失望,复苏缓慢,美联储⼀直受压于需要推出另⼀次的量化宽松。
美国量化宽松货币政策对中国的影响

美国量化宽松货币政策对中国的影响2010年11月2日到3日,美联储公开市场委员会例会确认联储将进行第二次量化宽松(Quantitative Easing 2,简称QE2),将在接下来的8个月时间里购买总量约为6000亿美元左右的债券。
下面主要分析美国量化宽松及其对美元汇率、美国宏观政策、人民币汇率、中国宏观政策以及大宗商品价格等方面可能带来的影响。
从国际环境来看,现在全球经济增长的两极分化现象严重,新兴经济体国家偏热,发达国家偏冷,这种巨大差异使得各经济体近期的宏观政策取向出现了很大差异,美日采取了进一步量化宽松,而诸多资源输出国和新兴经济体则纷纷收紧货币政策。
美国就业改善缓慢、核心通胀水平处于低位是美联储实施第二轮量化宽松的重要原因。
旧金山联储的经济学家撰文比较了次贷危机以来美国核心CPI(剔除食品和能源)走势与日本在二十世纪九十年代的核心CPI变化趋势,发现美国现在核心CPI的趋势与日本经济持续衰退时期的走势非常接近。
市场普遍认为日本央行当年未能在核心CPI位于低位时及时采取宽松的货币政策,直到2000年之后才实行定量宽松,使得日本经济陷入长时间的衰退。
美联储非常担忧美国将重蹈日本在九十年代的覆辙,加上当前美国就业改善苏和缓慢,因此使得美联储中支持定量宽松政策意见占了上风。
如果美国接下来每月增加30万人非农就业,到2011年底美国失业率可能仍将维持在8%以上的水平。
如果核心通胀水平依旧处于低位,不排除美联储需要进一步实施QE3。
与宽松的货币政策相反,由于在今年美国中期选举中共和党大获全胜,两党分治的局面使得未来两年美国财政政策可能偏紧(传统上来看美国共和党倾向于削减政府支出的财政政策)。
而贸易保护主义倾向和人民币汇率问题可能成为民主党政客们的一张关键牌,目标在2012年大选中获得部分选民的支持。
因此人民币在2011年将继续面临巨大的政治压力。
影响人民币升值的内外压力包括美元汇率、中国贸易失衡的水平和国内的通胀水平,基于这几方面的考虑,估计人民币在2011年升值压力前高后低,升值前快后慢。
量化宽松QE

量化宽松QE指中央银行在实行零利率或近似零利率政策后,通过购买国债等中长期债券,增加基础货币供给,向市场注入大量流动性资金的干预方式,以鼓励开支和借贷。
实质为间接增印钞票。
量化指的是扩大一定数量的货币发行,宽松即减少银行的资金压力。
美国经济稳健好转以后,量化宽松政策退出,这种预期在2013年已经很明显了。
2013年12月19日,美联储宣布将从2014年1月起,逐步减少对长期国债和抵押贷款支持证券的购买规模。
也就是说,量化宽松政策的退出已经启动了。
不过,美国会采用“软着陆”的方式,一点一点退出,预计宽松可以维持到2015年。
对世界经济的影响:1.美国量化宽松政策的退出所造成的流动性冲击提高了资本对风险的敏感性,这将增加资本向增长前景较好、处于技术前沿的发达国家的流动,推动欧洲经济复苏。
2.退出量化宽松,将会降低美国国内货币供给,提升美国债券收益率,导致美元升值进而提高美元资产的吸引力,吸引国际资本回流美国,这将加剧全球资本流动。
同时,新兴市场经济体出现新一轮国际资本外流风险,这将对新兴市场经济增长,资产价格等产生负面影响,加剧新兴市场经济体货币贬值压力和宏观经济调控压力。
3.由于全球大宗商品主要以美元进行定价和交易,而美国QE引发的全球流动性泛滥、美元贬值和通胀预期上升推动了大宗商品价格。
一旦美国退出量化宽松,大宗商品价格下跌,这不仅有利于全球经济复苏过程,还有利于缓解新兴市场经济体的通货膨胀压力,但是对一些大宗商品出口国,也将会通过恶化贸易条件对其经济产生不利影响。
4.在国际金融市场中,金融利率水平会上升,全球流动性会逐渐收紧。
不仅是利率水平改变,投资者风险偏好也必定改变,引发金融资产重新定价。
5.详细看对新兴经济体的影响(1,面临着资本外流,本币汇率急跌,国内流动性紧张,资产价格大幅缩水,引发金融市场的剧烈波动,甚至泡沫破灭等问题,如印度、南非、印尼等国家。
更有甚者个别国家金融市场展现的危机症状与上世纪九十年代东南亚金融危机症状相似。
美国量化宽松的货币政策对中国经济的影响
量 化 宽松 是 指 当银 行 利 率 、贴 现 率 或 银 行 同业 拆 借 利 率 为 零 或 接近 零 时 ,中央 银 行 通 过购 买 国
债 等 中长 期债 券 ,增加 基础货 币供 给 ,向市场注 入大 量流 动性 ,用 于增 加经济 体 中的货 币供 应 ,以刺激 经济
至 某 一 水 平 后 ,人 们 就 会 产 生 利 率 将 会 上 升 而债 券 价 格会 下降 的 预 期 ,
新 一轮 量 化 宽松 政 策 美 联 储 解 释 说 :
由于 美 国 目前 经 济 复苏 缓 慢 ,失 业 率
高 企 ,且 通 货 膨 胀 水 平 距 离 安 全 线 尚
和 物 价 的 下 滑 ,金 本 位 也 是 大 萧 条 的
原 因之一 。
并 促 进 消 费 ,从 而 推 动 经 济 复 苏 。 三
是 ,避 免通货 紧缩预 期 ,甚 至通过 产 生通货 膨胀 的预期 ,降低实 际利率 ,
从 而避 免 经 济进 一 步 紧 缩 。在 理 论 上 ,量 化 宽 松 政 策 有 一 定 合 理 性 , 但
苏 。 现 如 今 , 量 化 宽 松 货 币 政 策 标 志
出的 ,是 指在 经 济 萎 靡 不 振 、银 行 信 贷 急 剧 萎 缩 的背 景 下 ,央 行 通过 大 量
印 钞 ,购 买 国 债 或 企 业 债 券 等 方 式 ,
量 ,投 资 者 都 不 会 买证 券 而 选 择持 有 货 币 ,对 物 价 和 投资 、 消费 需 求不 产
■ 袁丽君 / 文
直 接 向 市 场 注 资 的 一 种 货 币 政 策 手
美国量化宽松货币政策对中国物价水平的影响
一、引言新冠肺炎疫情作为突发性全球公共卫生事件,给各国经济发展造成巨大冲击,至今仍有很多国家深陷其中无法自拔。
为防止疫情对经济造成破坏,美国迅速出台了新一轮量化宽松、降息等多种货币政策,随后又推出了多轮次上万亿级的财政刺激法案。
截至2021年6月23日,美联储总资产突破8万亿美元,持有证券合计7.5万亿美元(含5.2万亿美元国债和2.4万亿美元抵押支持债券),占GDP的比重约35%。
美国国债的规模也达到28.5万亿美元的历史新高。
本轮无限量化宽松的规模已超过2008年美国次贷危机发生后实施的三次量化宽松政策规模之和。
中国作为世界第一大贸易国,不可避免地受到以美国量化宽松政策为代表的各类扩张性货币政策的冲击。
整体经济状况尤其是汇率、利率、进出口等诸多因素受影响较大。
普通民众能感知且较为关心的是物价水平,因为其对老百姓的生活水平和生活质量有着直接影响。
鉴于此,本文选取了2008年10月—2021年10月的月度数据,运用VAR和SVAR模型来分析量化宽松政策对中国价格水平的影响。
二、文献综述2008年全球金融危机后,美联储为了应对危机冲击,宣布开启第一轮量化宽松货币政策(QE)。
近十余年,其效果引发了国内外众多学者的广泛讨论。
关于量化宽松的作用,最早可追溯到以Friedman摘要:本文采用2008年10月—2021年10月的月度数据,探究美国量化宽松货币政策对中国物价水平的影响。
机制方面,考虑到量化宽松政策在国际上传导的方式,本文将汇率和贸易作为主要渠道,并加入金融渠道作为补充,分别代入VAR和SVAR模型中进行验证,以更全面地反映中美间的传导关系。
结果表明,中国的通货膨胀水平的确会受到美国量化宽松政策的影响,具体表现为随着美联储逐步扩张资产负债表的规模,中国物价有上涨的趋势。
而当美联储采取加息等措施时,中国将面临通货紧缩的风险。
但是这种压力并非是长期的,大约在5—6个月后逐渐减弱。
同时,本文对疫情后的新一轮量化宽松政策进行单独分析后发现,由于中国及时采取稳健措施,此轮的影响较之前而言并不明显。
美国第三轮量化宽松政策的背景、理论与影响
■ 黄 建莲 ( 华北科 技 学院管理 学院 北京 1 0 1 6 0 1 ) ▲ 基金 项 目:电子 货 币发展 及监 管框 架 的构 建 ( GI 1 2 0 2 B)
◆ 中图分类 号 :F 8 3 0 文献 标识码 :A
始 下滑 。 2 O1 1年 中GDP 增 速环 比折年率 跌至 1 . 3 % ,并 导致 了美联 储进一 步实 施 扭 转操 作 ( OT o进入 2 01 2年 以来 ,美
济 影 响
分 别代 表实际和潜在产 出水平 ,r为长期
均衡 真实利率 ,。 ( 和 o c 、 为系数。当通胀
和产 出偏 离潜在水平时 ,央行可 以通过 名 义利率来调节 ;同时,央行也可 以通 过公
开 市 场 操 作 来 影 响 基 础 货 币供 应 。 O r p h a n i d e s和 Wi e l a n d提 出当隔夜拆借 利率达到或接近干零 时 ,应该 将基础货币 供应量作 为货币政 策调控的 目标 ,同时用 马氏 k指标 ( Ma r s h a l l i a n k)作 为测度指
量化 宽松本 质上是 货 币政策 的一种 。 在 经济 出现下 滑 、 失业率 高企 的时候 , 采 取 货 币扩 张 的方 式刺 激经 济 增长 是 凯恩 斯 主 义 的核心 理 念 。但 货 币扩 张手 段有
胀率 、 产 出水 平三者 之间 的关 系:通 过调 节 基础 货 币供 应量 同样可 以达 到 调 控总
国经济 复苏 再度 乏力 。二季 度 G D P 环 比
折年率 白年 初 以来 下降 至 1 5 %;失业 率 虽有 好转但 低干预 期 , 仍在8 % 以上;而 且 欧债 危机 前 景仍 不 明 朗 ,新兴 经济 体 经 济放缓 , 带 来美 元持续 升值 , 制 约了美 国经济 进 一步 复 苏 。这使 得 美联 储 认 为 有 必要 再次推 出量化 宽松 , 此 为QE 3 。内 容 主 要包 括三 点 :每 个 月购 买机 构 抵押
美国量化宽松政策对世界经济和金融体系的影响
作者简介:孟祥浩(1997-),男,硕士研究生,主要从事工业工程与管理研究㊂美国量化宽松政策对世界经济和金融体系的影响孟祥浩(天津理工大学管理学院,天津300380)摘㊀要:在2020年初,美联储在凯恩斯主义的影响下,为应对短期流动性危机,短期内将利率降为零,并推出 无限量宽松 的货币政策,带动全球很多央行采取类似的超宽松措施㊂美联储的量化宽松政策基于美元在世界经济运行中的特殊地位,无疑对世界各地区都带来冲击㊂有鉴于此,本文首先对美国量化宽松政策的背景和手段进行介绍,再分析美国量化宽松政策对世界经济和金融体系的影响,尤其是对我国的影响㊂最后对我国如何应对美国的货币政策提出相关建议㊂关键词:量化宽松;世界经济;金融体系中图分类号:F74㊀㊀㊀㊀㊀文献标识码:A㊀㊀㊀㊀㊀㊀doi:10.19311/ki.1672-3198.2023.07.0141㊀美国量化宽松政策概述1.1㊀美国量化宽松政策的背景自2020年以来,美联储就在凯恩斯主义的指导下,短期内将利率降为零,推出 无限量宽松 的量化宽松政策,包括不设上限地购买美国国债和抵押贷款等手段,并且宣布将采取更广泛的措施来缓解经济压力和新冠疫情的暴发给经济运行所带来的不确定性㊂纵观美国10余年的历史,早在2018年金融危机发生之后,美联储就开始推出量化宽松的货币政策,以提高就业水平,挽救处于危机之中的金融机构,应对不断恶化的经济状况㊂并且通过2008-2014年的4轮量化宽松货币政策,成功利用美元霸权,转嫁了危机,使得美国经济得到了复苏㊂相对于10余年前美联储主要通过大规模的资产购买来实现实施量化宽松的货币政策目标,美联储在新冠疫情发生之后采取的量化宽松政策,其最大的特点就是 无限量 ㊂所谓 无限量 ,本质上就是无限制的向市场提供流动性以满足市场需求㊂即不管是援助贷款,还是购买的时间和数量上都不设限制,美联储可以根据经济发展情况随时购买抵押贷款和美国国债㊂在位个人和企业以及地方政府等提供贷款时,也可以没有任何限制和约束的降低贷款利率和存款准备金率,以拯救市场流动性枯竭的现状,改善就业情况,促进消费和投资的发展,进而抵抗疫情扩散对经济基本面的强烈冲击㊂1.2㊀美国实施量化宽松的常用工具2020年3月份,美联储密集出台并实施了一系列货币宽松政策㊂比如,将联邦基金目标利率大幅度下调降息趋近于零;并且公开宣示 无限量宽松 ,随之推出一系列紧急流动性支持工具㊂包括开放式的资产购买计划,以扩大货币市场的流动性规模㊂为了确保市场运行和货币政策传导不受阻碍,还宣布将不限量按需买入美债和机构住房抵押贷款支持证券㊂根据声明,美联储将购买 必要规模的 国债和机构抵押贷款支持证券,以支持市场平稳运行以及货币政策向更广泛的金融状况和经济的有效传导,还将购买机构商业抵押贷款支持证券㊂美联储还针对大中型企业设立总规模达7500亿美元的信贷项目,包括从一级市场直接购买企业贷款或者债务,或者从二级市场上购买交易所交易基金㊂对于小型的企业㊁机构和个人,美联储也通过向全国各地的银行购买贷款的方式来释放流动性,并且向部分被国会指定的小型企业发放贷款提供便利㊂对金融机构也从政策方面进行了支持,出台了包括信用卡贷款㊁汽车贷款㊁学生贷款等的一系列新的贷款制度,帮助金融机构在短期内释放流动性㊂此外,美联储还进一步扩展商业票据融资工具,扩大了购买商业票据进行融资的机制,直接从市场购买大量商业票据,以此来缓解市政当局的流动性危机㊂2㊀量化宽松对全球经济和金融的影响自新冠疫情发生以来,不论是国际经济还是贸易和投资环境,都受到了巨大的冲击,发生了很大的改变㊂在全球经济陷入低迷的情况下,各国为实现 双碳 转型发展,好面临产业链重构和绿色转型所带来的经济成本上升的挑战㊂美国作为量化宽松货币政策的始作俑者,这一政策对美国经济的影响必然是最直接的㊂对于中国而言,在应对新冠疫情和美国量化宽松的货币政策对经济的冲击时,充分吸收了历史的教训,没有和美国一样采取大水漫灌的方式刺激经济,而是采取比较稳健的货币政策,避免产生大的金㊃34㊃融风险㊂但作为全球经济重要的一极,我国受到美国量化宽松所引发的冲击在所难免,必须对美国通胀居高不下的风险以及美国金融市场潜在的动荡带来的影响做好充分的准备㊂2.1㊀对全球的影响鉴于美国世界第一经济大国的国际地位和美元作为国际储备货币的特殊属性,美联储实行 无限量 量化宽松货币政策,必然会通过利率和汇率的波动,影响国际资本的流动,冲击全球金融市场的稳定性,并进一步给世界经济的复苏带来负面影响㊂从中短期来看,在普通的货币政策对市场投资者敏感性下降的情况下,美联储迅速且坚决的量化宽松货币政策,有助于缓解新冠疫情冲击下的全球市场悲观预期,稳定全球金融市场的波动㊂但美国量化宽松的货币政策对世界经济和金融系统的负面冲击是显而易见的㊂首先,美元作为国际性货币,在国际贸易中拥有特殊地位,全球相当多的大宗商品交易㊁资本流动和直接投资都在使用美元㊂美国的量化宽松货币政策导致的美元贬值,必然会推高国际市场大宗商品的价格㊂因此,美元资产的持有者通常会采取抛售美元资产,购买其他具有升值潜力资产的手段来规避风险降低损失㊂其次,美元是主要的国际结算货币和国际储备货币,持有美元资产的经济主体范围十分广泛,政府㊁企业㊁个人和金融机构都持有美元,他们抛售美元的行为将进一步增加美元的国际供给,壮大热钱的规模及冲击力度,受到热钱青睐的股票市场和房地产市场很容易出现价格泡沫㊂从长期来看,美联储过快消耗政策空间对汇率造成的波动,叠加新冠疫情发展的不确定性导致的各地区经济复苏的不平衡,会给世界各国货币政策的调整带来更严峻的挑战㊂美国实行非常规的量化宽松货币政策,必然通过利率和汇率的波动,影响国际资本流动和进出口贸易,从而将其货币政策效应溢出到与之有经济往来的国家,对世界经济造成影响㊂此外,如果美元持续贬值,由于各国金融机构均持有大量的美债,首先会导致各国金融机构的资产缩水和外汇储备的损失㊂另外,若美债收益率降低为0或负值,那么长期来看就没有了持有的价值,从而可能引发各国对美债的抛售,有可能导致国际金融市场的动荡,对全球金融系统造成广泛的冲击㊂因此,长期看美联储量化宽松的货币政策成本可能很大,而且很可能滋生新的问题,对全球金融市场带来新的次生冲击㊂总的来看,美联储不断牺牲央行货币政策空间,使用无限量化宽松的货币政策来应对新冠疫情等不确定因素的挑战,短期内可能有助于全球经济和金融市场的稳定,但是也会带来一系列的问题和挑战,尤其是从长期的角度,美联储激进宽松的货币政策,可能会给世界经济和金融体系带来新的冲击与挑战㊂2.2㊀对美国的影响新冠疫情暴发两年来,仍在美国持续蔓延,使美国的就业和经济持续陷入低迷㊂相对于2018年全球金融危机美联储所实施的量化宽松政策,本次 不限量 量化宽松无疑更加强力㊂短期而言,可以快速缓解美国的流动性压力,缓解部分就业压力㊂但单纯地采用货币政策应对新冠疫情所带来的一系列危机,从长期来看其实际的效果和美元贬值通货膨胀所带来的负面影响都还有待观察㊂根据美国劳工部公布的有关数据,我们可以看到在美联储实施大规模的量化宽松两年后,2022年美国6月消费者价格指数(CPI)环比上涨1.3%,同比上涨9.1%,高于此前市场预期的8.8%,再次刷新40年来的最高纪录㊂当月,剔除波动较大的食品和能源价格后,美国核心CPI环比上涨0.7%,同比上涨5. 9%㊂经济的持续低迷和美国量化宽松使得美元在金融市场上供大于求,美元的大幅贬值和物价的飞速发展严重冲击着美国经济社会㊂此外,美国众议院小组委员会在7月19日举行的一场听证会上表示,美国目前感染过新冠病毒的成年人中约有五分之一出现了后遗症,大约100万美国人受 新冠后遗症 拖累而被迫离开就业市场,可见新冠疫情对就业和经济的影响还存在很大的不确定性㊂因此,美联储通过量化宽松的货币政策来刺激经济增长和就业的实际影响可能是有限的㊂从长期来看,美联储在应对危机时不断采用量化宽松的货币政策,无疑会对美联储的公信力产生影响,今后美联储常规货币政策工具的有效性也会大打折扣㊂日本作为美债的最大持有国,2022年5月所持美债规模降至1.2128万亿美元,连续3个月减持,总持仓继续刷新2020年初以来新低㊂作为美债第二大海外债权国的中国,5月所持美债也降至9808亿美元,连续6个月下降,为2010年5月以来首次持仓不足1万亿美元㊂与此同时,屡遭西方制裁伤害的俄罗斯率先推动 去美元化 ㊂自俄乌冲突爆发以来,美国等国家宣布将部分俄罗斯银行排除在环球银行间金融通信协会(SWIFT)之外,并对俄罗斯实施了史无前例的各种限制措施㊂为了减轻以及规避西方制裁带来的伤害,俄罗斯向 不友好 国家和地区供应天然气时改用卢布结算㊂俄政府还表示,不排除将这种结算模式推广到其他领域,液化天然气和农产品等均在考虑范围之内㊂印度央行也推出了国际贸易的卢比结算机制㊂总之,美联储激进的量化宽松货币政策正在不断动摇美元在国际货币体系中的霸权地位㊂2.3㊀对中国的影响对于中国来说,美联储量化宽松的货币政策有利㊃44㊃有弊㊂我们需要辩证地看待美联储的政策,从而更好地应对问题与挑战㊂从积极的方面来看㊂首先,美联储超常规的量化宽松,也为我国的货币政策调整提供了更大的空间㊂中国稳定的货币政策和中国经济实力的提升以及广阔的市场前景使得中国对国际资本的吸引力持续提升㊂但在新冠疫情的影响下,我国经济复苏的速度领先全球,美国需要从我国大量进口防疫物资和其他日用消费品,这些商品的共同特征是对汇率不敏感,需求弹性较小㊂所以,美联储量化宽松的货币政策会进一步增加我国的贸易顺差㊂由于美国量化宽松所导致的人民币升值,也意味着我国居民所持有的人民币资产购买力的提高,提升国内消费者对进口产品需求,可以花费和原来相同的钱买到更多的进口产品㊂从消极的方面来看,首先,目前我国外汇储备超过3万亿美元,美国量化宽松政策造成货币超发,致使美元贬值,这将会直接导致我国外汇储备资产的价值缩水㊂人民币的被动升值也会对我国出口企业的竞争力带来一定的影响㊂此外,美联储超常规的货币宽松政策,必然会加大我国的通胀压力㊂由于中国经济复苏速度领先全球,人民币资产具有升值预期,可能会吸引热钱的流入,推高我国货币市场和资本市场的资产价格水平,进一步加剧我国的通货膨胀压力㊂3㊀我国的应对措施和建议3.1㊀坚持独立的货币政策为了应对经济的持续疲软,美国选择了量化宽松的货币政策来刺激经济,而我国并没有跟随美联储采取大水漫灌的方式来刺激经济㊂2020年以来,中国的货币政策始终坚持总体稳健的基调,同时边际宽松,持续宽货币㊁宽信用㊂2022年以来中美货币政策取向更是呈现出了显著分化㊂而对国内来说,经济下行压力下中国货币政策继续坚持持续推动宽货币㊁宽信用,加大对实体经济的支持力度,这与美国由量化宽松到货币紧缩的政策转变出现明显分化,与国际金融危机以来中美货币政策长期 共振 的情况有着明显不同㊂但从长期来看,美联储货币政策转向的实际效果有待观察,通胀在未来相当长时间内仍会是困扰全球经济的长期因素,很难再回到疫情之前的水平㊂因此,我国必须基于本国国情和经济运行的基本面,增强货币政策的独立性,维持好通胀水平,保持经济平稳运行,防止金融系统出现动荡㊂3.2㊀加快推进人民币国际化进程本世纪以来,一旦有危机爆发,美国总会通过量化宽松,不负责任滥发货币的手段来转嫁危机,利用美元在世界货币体系中的特殊地位,在全世界掠夺铸币税㊂我国作为美元外汇储备大国,美国实施量化宽松的货币政策,美元贬值,会直接导致我国的外汇储备资产缩水,因此,我国应逐步减少美元的外汇储备量㊂目前来看,美元依旧是目前占主导地位的国家外汇储备货币㊂2022年第一季度,美元在国际储备资产中的份额占比已经滑落到25年来的最低值,但仍达到了58.8%㊂可见人民币国际化还有很长的路要走㊂尽管这还不足以让人民币取代美元成为世界主要货币,但推动人民币国际化,我们必须要把握住这次危机所带来的机会㊂3.3㊀积极应对美国货币政策转向尽管2022年以来美联储已经开始实施紧缩性的货币政策,但美国通胀仍在强劲上涨㊂若下半年通胀压力仍未缓和,则紧缩的步伐大概率将继续推进㊂美联储的紧缩货币政策将推动美债利率上行,增大美国与其他国家的利差,吸引资金回流美国㊂近年来,人民币表现出的低波动率以及较高的收益率,使得人民币逐渐被国际避险资金所青睐㊂新冠疫情发生后,国际资本主要是通过购买人民币债券的方式流入,再加上中国在防疫方面的优异表现可能会吸引更多长期资本的流入㊂因此,受美国货币政策转向的影响,人民币贬值以及资本外流的可能性很小㊂我们更需要未雨绸缪的是美联储政策转向对美国资本市场的冲击㊂有鉴于美国的股市和楼市在高通胀的环境下都有严重的泡沫化,美国货币政策转向极有可能会引发美国资本市场的动荡,从而对中国乃至全球的金融系统带来冲击㊂面对以上问题,我国首先要进一步完善金融系统的风险管理体系,利用大数据㊁人工智能等科技手段,对全球资本市场的利率㊁汇率和资本价格的波动,建立有效的风险预警模型,从而更高效的防范全球性金融风险的冲击㊂其次,我国应继续坚持稳健的货币政策,维持人民币汇率稳定性㊂最后,由于美联储货币政策转向可能导致长期美国国债的价格下降,我国可以适度调整外汇储备结构,减少长期美国国债的持有量,增加短期美国国债持有量㊂参考文献[1]敖一曼.新冠疫情下美国 无限量 量化宽松政策的影响及对策[J].中国商论,2021,(05):94-95.[2]美国量化宽松政策退出不会对中国产生过大冲击[N].21世纪经济报道,2021-10-25(01).[3]呈祥.疫情冲击下美国量化宽松货币政策的作用及影响[J].经济界,2021,(04):76-85.[4]王依,丁雪.美国货币政策转向对我国人民币国际化的影响[J].当代金融家,2021,(11):154.[5]田涛,蔡青青.美国量化宽松货币政策对中国的影响及应对措施[J].发展研究,2013,(12):67-71.㊃54㊃。
美国量化宽松货币政策对中国经济影响研究
美国量化宽松货币政策对中国经济影响研究摘要:全球金融危机后,2008年11月至2012年12月美国为刺激经济、减少失业,先后启动了四轮量化宽松货币政策,影响着全球以及中国经济。
本文首先分析了美联储量化宽松货币政策背景和内容,然后着重分析了量化宽松货币政策对中国人民币汇率、外汇储备、进出口贸易、通货膨胀以及资产价格的影响。
关键词:美国;量化宽松;货币政策;中国中图分类号:f821 文献标识码:a 文章编号:1001-828x(2013)01-000-01量化宽松(quantitative easing,简称qe)是指中央银行在实行零利率或近似零利率政策后,通过购买国债等中长期债券,增加基础货币供给,向市场注入大量流动性资金的干预方式。
其实质是:央行将货币政策目标从资金价格转向资金数量,向市场注入超额资金,也被形容为间接增印钞票。
一、美国量化宽松货币政策背景及其内容1.美国量化宽松货币政策背景金融危机后,美国企业和金融机构资产负债表不断趋于恶化,正常投资和消费动力受到很大制约,市场流动性状况恶化,遏制了市场有效的需求,使得解决失业问题更加困难,而财政政策在巨大的财政赤字面前也无法正常施力,若跌入“财政悬崖”将使2013年美国gdp下降2.9%,就业岗位减少340万个,美国经济或将陷入二次衰退,美国失业率将再度攀升至9%以上。
一边是面临财政赤字,一边是传统货币政策如利率政策、再贴现政策、存款准备金政策以及公开市场业务政策已经失效,“量化宽松货币政策”顺其自然成为美联储首选。
2.美国量化宽松货币政策内容2008年到2012年,美联储分别启动了四轮量化宽松货币政策,目的是通过压低借贷成本,推升股市、房地产等资产价格,刺激民间消费与企业投资等,提振美国的就业。
2008年11月-2010年6月,在美国金融危机激化的条件下美联储启动第一轮量化宽松的货币政策(qe1),美联储通过购买由房地美公司、房利美公司和联邦住宅贷款银行发行的1000亿美元的债券以及由它们担保的5000亿美元的资产支持证券的方式投放6000亿美元的基础货币。