
《外币折算》PPT课件 (2)
外币折算
第二十章 外币折算
本章应关注的主要内容:
(1)记账本位币的确定;
(2)外币交易的会计处理;
(3)外币财务报表的折算。
学习本章应注意的问题:
(1)掌握接受外币资本投资的会计处理;
(2)掌握资产负债表日货币性项目的折算和非货币性项目的折算;
(3)掌握外币财务报表中各项目折算所用的折算汇率;
(4)本章内容可以与借款费用结合出主观题。
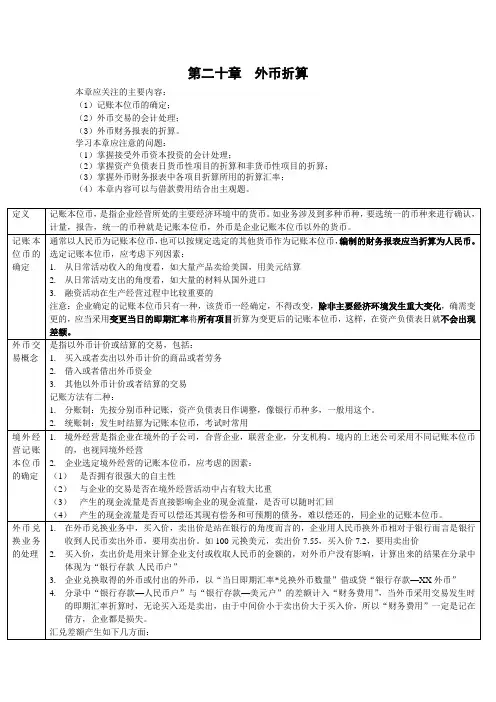
定义 记账本位币,是指企业经营所处的主要经济环境中的货币。如业务涉及到多种币种,要选统一的币种来进行确认,计量,报告,统一的币种就是记账本位币,外币是企业记账本位币以外的货币。
记账本位币的确定 通常以人民币为记账本位币,也可以按规定选定的其他货币作为记账本位币,编制的财务报表应当折算为人民币。
选定记账本位币,应考虑下列因素:
1. 从日常活动收入的角度看,如大量产品卖给美国,用美元结算
2. 从日常活动支出的角度看,如大量的材料从国外进口
3. 融资活动在生产经营过程中比较重要的
注意:企业确定的记账本位币只有一种,该货币一经确定,不得改变,除非主要经济环境发生重大变化,确需变更的,应当采用变更当日的即期汇率将所有项目折算为变更后的记账本位币,这样,在资产负债表日就不会出现差额。
外币交易概念 是指以外币计价或结算的交易,包括:
1. 买入或者卖出以外币计价的商品或者劳务
2. 借入或者借出外币资金
3. 其他以外币计价或者结算的交易
记账方法有二种:
1. 分账制:先按分别币种记账,资产负债表日作调整,像银行币种多,一般用这个。
2. 统账制:发生时结算为记账本位币,考试时常用
境外经营记账本位币的确定 1. 境外经营是指企业在境外的子公司,合营企业,联营企业,分支机构。境内的上述公司采用不同记账本位币的,也视同境外经营
2. 企业选定境外经营的记账本位币,应考虑的因素:
(1) 是否拥有很强大的自主性
(2) 与企业的交易是否在境外经营活动中占有较大比重
外币折算 2
外1 在经济日益全球化的趋势下,资本的跨国流动和国际贸易不断扩大。一方面,外币资本参股内资银行,外资企业在我国内地开办外商独资企业、合资企业,向内资企业或国内市场不断注入外币资本;另一方面,内资企业与国际市场之间的业务往来也在不断增加,逐步向国际市场拓展业务,跨国经营及在国外设立子公司或分支机构等行为屡见不鲜,参与国际资本市场竞争的程度和规模呈增长趋势。我国资本市场正在由资本输入向资本输出转变,在这种情况下,企业经常会涉及到外币交易业务和外币折算业务。
外币折算
本章包括外币业务会计和外币折算两方面内容,咱们首先了解一下这方面的基础知识和相关概念先看一下第一节概述
第一节 概 述
外币:外国货币?不严密或说不准确,因第一,外国货币这个词本身就不准确,它将要被淡化出局,如中国有人币、港币、澳门元和新台币,一国多币;而欧元是多个国家共用的货币,多国一币,那么我们就不能简单的认为这五种货币中的某一个货币能代表某个国家的货币。第二,外币是相对于记账本位币而言的,不和国别地域有关,它具有相对性,只有先界定了记账本位币才能知道某一个币种是不是外币,所以任何一个币种都有可能是外币也都有可能不是外币,那么对于在中国境内的企业来说,非人民币不见得都是外币,人民币也不一定不是外币。先看一些基本概念。
一、记账本位币及记账本位币的确定
(一)记账本位币:是指会计主体在会计核算时所统一采用的作为会计计量基本尺度的记账货币,它一般是指企业经营所处的主要经济环境中的货币。主要经济环境,通常是指企业主要收入和支出现金的环境,使用该环境中的货币最能反映企业的主要交易的经济结果。例如,我国大多数企业主要收入和支出现金的环境在国内。因此,一般以人民币作为记账本位币。这里还有一点需要说明,我国会计上所称的记账本位币,与国际财务报告准则中的功能货币、编报货币,虽然名称不同,但实质内容是一致的。
(二)企业记账本位币的确定
我国《会计法》规定,业务收支以人民币以外的货币为主的单位,可以选定其中一种货币作为记账本位币,但是编报的财务会计报告应当折算为人民币。企业记账本位币的选定,应当考虑以下因素:
第九单元外币折算

第九单元 外币折算
本部分内容对应教材第十七章
学习建议:业务较抽象,但难度不大。客观题5分左右,2012年计算分析题10分。可与借款费用结合命题,比较重要。
知识框架:
第一节明确几个概念
第二节外币交易的处理
第三节外币报表的折算
第一节 明确几个概念
一、记账本位币
(一)记账本位币是指企业经营所处的主要经济环境中的货币,使用这一货币最能反映企业主要交易业务的经济结果。
(二)记账本位币的选择
1、一个企业只能选择一种货币作为记账本位币,且不得随意变更。
2、我国企业一般以人民币作为记账本位币;业务收支以人民币以外的货币为主的企业,可以选定其中一种货币作为记账本位币,但编报的财务会计报告应当折算为人民币(记账本位币可选,表必为人民币)。
3、企业选定记账本位币,应考虑因素
(1)该货币主要影响商品和劳务的销售价格,通常以该货币进行商品和劳务的计价和结算(销售收入计价);
(2)该货币主要影响商品和劳务所需人工、材料和其他费用,通常以该货币进行上述费用的计价和结算(采购成本计价);
(3)融资活动获得的货币以及保存从经营活动中收取款项所使用的货币(融资)。
【多选-2011年】下列各项中,属于企业在确定记账本位币时应考虑的因素有( )。
A、取得贷款使用的主要计价货币
B、确定商品生产成本使用的主要计价货币
C、确定商品销售价格使用的主要计价货币
D、从经营活动中收取货款使用的主要计价货币
【答案】ABCD 【判断-2010年】业务收支以人民币以外的货币为主的企业,可以选定其中一种货币作为记账本位币,但编制的财务报表应当折算为人民币金额。( )
【答案】对
二、境外经营
1、境外经营
(1)企业在境外的子公司、合营企业、联营企业、分支机构;(地理位置)
(2)企业在境内的子公司、合营企业、联营企业、分支机构,采用不同于本企业记账本位币的,也视同境外经营。(记账本位币)
应当注意:
确定境外经营,不以位置是否在境外为判断标准,而是要看其选定的记账本位币是否与企业的记账本位币相同。
第三章外币折算
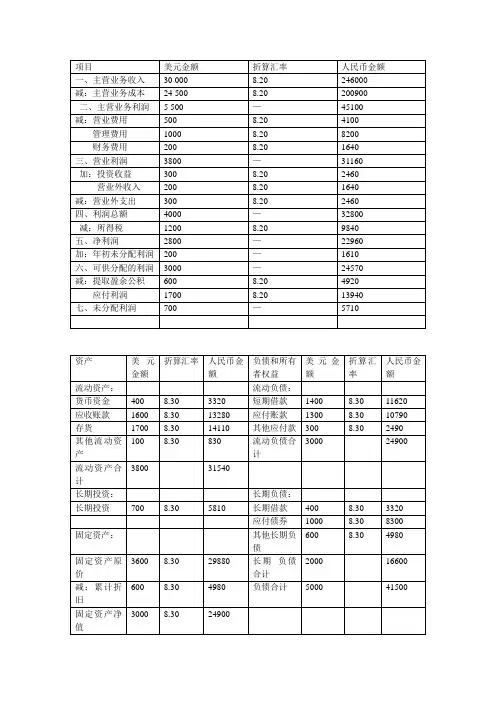
项目 美元金额 折算汇率 人民币金额
一、主营业务收入 30 000 8.20 246000
减:主营业务成本 24 500 8.20 200900
二、主营业务利润 5 500 — 45100
减:营业费用 500 8.20 4100
管理费用 1000 8.20 8200
财务费用 200 8.20 1640
三、营业利润 3800 — 31160
加:投资收益 300 8.20 2460
营业外收入 200 8.20 1640
减:营业外支出 300 8.20 2460
四、利润总额 4000 — 32800
减:所得税 1200 8.20 9840
五、净利润 2800 — 22960
加:年初未分配利润 200 — 1610
六、可供分配的利润 3000 — 24570
减:提取盈余公积 600 8.20 4920
应付利润 1700 8.20 13940
七、未分配利润 700 — 5710
资产 美元金额 折算汇率 人民币金额 负债和所有者权益 美元金额 折算汇率 人民币金额
流动资产: 流动负债:
货币资金 400 8.30 3320 短期借款 1400 8.30 11620
应收账款 1600 8.30 13280 应付账款 1300 8.30 10790
存货 1700 8.30 14110 其他应付款 300 8.30 2490
其他流动资产 100 8.30 830 流动负债合计 3000 24900
流动资产合计 3800 31540
长期投资: 长期负债:
长期投资 700 8.30 5810 长期借款 400 8.30 3320
应付债券 1000 8.30 8300
固定资产: 其他长期负债 600 8.30 4980
固定资产原价 3600 8.30 29880 长期 负债合计 2000 16600
外币折算 3

企业会计准则第19号——外币折算
一、外币折算概述
在经济日益全球化的趋势下,企业可能以任何货币对外结算,企业在其他国家或在我国境内设立的子公司、联营企业、合营企业和分支机构也可能采用不同于企业记账本位币的货币进行记账。
为了反映企业或企业集团的经营业绩和财务状况,需要将不同货币计量的资产、负债、收入、费用折算为一种货币反映,或将以其他货币反映的子公司、联营企业、合营企业和分支机构的经营业绩和财务状况折算为企业记账本位币反映。企业选定的用于反映企业经营业绩和财务状况的货币即为记账本位币,记账本位币以外的货币称为外币,以外币计价或者结算的交易称为外币交易,以外币反映的财务报表称为外币财务报表,将外币交易或外币财务报表折算为记账本位币反映的过程即为外币折算。
外币折算准则着重解决记账本位币的确定、外币交易的会计处理和外币财务报表的折算问题。
二、记账本位币的确定
记账本位币是指企业经营所处的主要经济环境中的货币(准则第四条)。
◇ 记账本位币的确定
◆ 企业记账本位币的确定
外币折算准则对企业如何选择记账本位币进行了规范。在选择过程中,需要考虑以下因素:① 该货币主要影响商品和劳务销售价格,通常以该货币进行商品和劳务销售价格的计价和结算。② 该货币主要影响商品和劳务所需人工、材料和其他费用(准则第五条)。
上述两因素应综合考虑,不能仅考虑一项。
◆ 境外经营记账本位币的确定
当企业在境内的附属企业选定的记账本位币不同于企业的记账本位币时,也应当视同境外经营。
除此以外,选定境外经营的记账本位币需要同时考虑以下情况:(准则第六条)
一是境外经营对其所从事的活动是否拥有很强的自主权。如果境外经营仅是企业经营活动的延伸,应选择与企业相同的货币。但如果境外经营所从事的活动有极大的自主权,则不能选择与国内企业相同的货币作为记账本位币。
二是境外经营活动中与企业的交易是否在境外经营活动中占有较大的比重,如果是,则应选择与企业相同的货币作为记账本位币,反之,则应选择其他货币。
第3章 外币折算

第3章 外币折算
1.(1)借:应付账款——美元 (﹩15000ⅹ6.32) 94800
贷:银行存款——美元 94800
(2)借:银行存款 ——美元 (﹩10000ⅹ6.31) 63100
财务费用——汇兑损益 6100
贷:银行存款 ——人民币 (﹩10000ⅹ6.92)69200
(3)借:原材料 (﹩5000ⅹ6.28) 31400
贷:应付账款——美元 31400
(4)借:银行存款——美元 (﹩30000ⅹ6.27) 188100
贷: 应收账款——美元 188100
(5)借:库存现金——人民币 (﹩20000ⅹ6.22) 124400
财务费用——汇兑损益 800
贷:银行存款——美元 (﹩20000ⅹ6.26)125200
(6)借:银行存款——美元 (﹩20000ⅹ6.27) 125400
贷: 短期借款——美元 125400
未进行汇率调整前外币项目账户金额:
银行存款(美元额):25000-15000+10000+30000-20000+20000=50000(美元)
银行存款(折合额):25000ⅹ6.35-15000ⅹ6.32+10000ⅹ6.31+30000ⅹ6.27-20000ⅹ6.26+20000ⅹ6.27=315350(元)
应收账款(美元额):40000-30000=10000(美元)
应收账款(折合额):40000ⅹ6.35-30000ⅹ6.27=65900(元)
应付账款(美元额):30000-15000+5000=20000(美元)
应付账款(折合额):30000ⅹ6.35-15000ⅹ6.32+5000ⅹ6.28=127100(元)
短期借款(美元额):20000(美元)
cpa会计学习笔记第二十一章外币折算02
百度文库 - 让每个人平等地提升自我
1 第二十一章 外币折算(二)
第二节 外币交易的会计处理
三、外币交易的会计处理
【教材例21-3】乙股份有限公司以人民币为记账本位币,对外币交易采用交易日的即期汇率折算。20×7年6月1日,将50 000美元到银行兑换为人民币,银行当日的美元买入价为1美元=7.55元人民币,中间价为1美元=7.60元人民币。
本例中,企业与银行发生货币兑换,兑换所用汇率为银行的买入价或卖出价,而通常记账所用的即期汇率为中间价,由于汇率变动而产生的汇兑差额计入当期财务费用。有关会计分录如下:
借:银行存款——人民币 377 500(50 000×7.55)
财务费用——汇兑差额 2 500
贷:银行存款——美元 380 000(50 000×7.6)
【例题】甲股份有限公司以人民币为记账本位币,对外币交易采用交易日的即期汇率折算。20×7年6月1 日,因外币支付需要,从银行购入10 000欧元,银行当日的欧元卖出价为1欧元=11元人民币,当日的中间价为1欧元=10.7元人民币。
有关会计分录如下:
借:银行存款——欧元 107 000(10 000×10.7)
财务费用——汇兑差额 3 000
贷:银行存款——人民币 110 000(10 000×11)
(二)期末调整或结算
外币交易期末调整或结算如下图所示: 百度文库 - 让每个人平等地提升自我
2
1.货币性项目
货币性项目,是指企业持有的货币和将以固定或可确定的金额收取的资产或者偿付的负债。例如,库存现金、银行存款、应收账款、其他应收款、长期应收款、应付账款、其他应付款、短期借款、长期借款、应付债券、长期应付款等。
货币性项目,采用资产负债表日即期汇率折算。因资产负债表日即期汇率与初始确认时或者前一资产负债表日即期汇率不同而产生的汇兑差额,计入当期损益。
第20章 外币折算
第二十章 外币折算
第 1 页(共 9 页) 第20章 外币折算 (4分)
外币交易的会计处理,主要包括:记账本位币的确定、外币交易从交易日至结算日折算汇率的选择、产生的汇兑差额的处理。
第一节 记帐本位币确定
一、记帐本位币确定:销售、采购、融资时,主要采用的货币即为记帐本位币。
记账本位币——是指企业经营所处的主要经济环境中的货币。
企业通常应选择人民币作为记账本位币。业务收支以人民币以外的货币为主的企业,可以按规定选定其中一种货币作为记账本位币。但是,编报的财务报表应当折算为人民币。
(一)即期汇率和即期汇率近似汇率
1.即期汇率——通常是指中国人民银行公布的当日人民币外汇牌价的中间价。
2.即期汇率近似汇率——是指按照系统合理的方法确定的、与交易发生日即期汇率近似的汇率,通常采用当期平均汇率或加权平均汇率等。
企业通常应当采用即期汇率进行折算。汇率变动不大的,也可以采用即期汇率的近似汇率进行折算。
(二)企业选定记帐本位币,应当考虑的因素有:
1.所选择的货币能够对企业商品和劳务销售价格起主要作用,通常以该货币进行商品和劳务销售价格的计价和结算;
2.所选择的该货币能够影响商品和劳务所需人工、材料和其他费用,通常以该货币进行这些费用的计价和结算;
3.融资活动获得的资金以及保存从经营活动中收取款项所使用的货币。在有些情况下,企业根据收支情况难以确定记账本位币,需要在收支基础上结合融资活动获得的资金或保存从经营活动中收取款项时所使用的货币,进行综合分析后做出判断。
【需要强调的是】,企业管理当局根据实际情况确定的记账本位币只有一种,该货币一经确定,不得改变,除非与确定记账本位币相关的企业经营所处的主要经济环境发生重大变化。
(三)记账本位币变更的会计处理
企业因经营所处的主要经济环境发生重大变化,确需变更记账本位币的,应当采用变更当日的即期汇率将所有项目折算为变更后的记账本位币,折算后的金额作为新的记账本位币的历史成本。
外币折算 4
第1页
核心考点讲解
【考点】记账本位币的确定★
一、记账本位币的确定
(一)含义:记账本位币,是指企业经营所处的主要经济环境中的货币。
(二)一般情况下,我国的企业的记账本位币为人民币;如果业务收支以人民币以外的货币为主的企业,可以按规定选定其中一种货币作为记账本位币。但是,编报的财务会计报告应当折算为人民币。
(三)企业选定记账本位币,应当考虑下列因素:
1.该货币能够对企业商品和劳务的销售价格起主要作用,通常以该货币进行商品和劳务销售价格的计价及结算;
2.该货币能够对商品和劳务所需人工、材料和其他费用产生主要影响,通常以该货币进行这些费用的计价和结算;
3.融资活动获得的资金以及保存从经营活动中收取款项时所使用的货币。
二、境外经营记账本位币的确定
(一)境外经营的含义
境外经营,是指企业在境外的子公司、合营企业、联营企业、分支机构。当企业在境内的子公司、合营企业、联营企业或者分支机构选定不同于企业的记账本位币的,也视同境外经营。
(二)境外经营记账本位币的确定
企业选定境外经营的记账本位币,还应当考虑下列因素:
1.境外经营对其所从事的活动是否拥有很强的自主性;
2.境外经营活动中与企业的交易是否在境外经营活动中占有较大比重;
3.境外经营活动产生的现金流量是否直接影响企业的现金流量、是否可以随时汇回;
4.境外经营活动产生的现金流量是否足以偿还其现有债务和可预期的债务。
三、记账本位币变更的会计处理
企业记账本位币一经确定,不得随意变更,除非与确定企业记账本位币相关的经营所处的主要经济环境发生重大变化。
企业因经营所处的主要经济环境发生重大变化,确需变更记账本位币的,应当采用变更当日的即期汇率将所有项目折算为变更后的记账本位币,折算后的金额作为新的记账本位币的历史成本。由于采用同一即期汇率进行折算,因此,不会产生汇兑差额。
注会会计第二十章外币折算课件内容
第二十章 外币折算
大纲要求:
(二十)外币折算
1.记账本位币的确定
(1)记账本位币的定义
(2)企业记账本位币的确定
(3)境外经营记账本位币的确定
(4)记账本位币变更的会计处理
2.外币交易的会计处理
(1)外币交易的核算程序
(2)即期汇率和即期汇率的近似汇率
(3)外币交易的会计处理
3.外币财务报表的折算
(1)境外经营财务报表的折算
(2)境外经营的处置 2
3
3
3
2
2
3
2
3
主要内容
第一节 记账本位币的确定
第二节 外币交易的会计处理
第三节 外币财务报表折算
第一节 记账本位币的确定
一、记账本位币的定义
记账本位币,是指企业经营所处的主要经济环境中的货币。
二、企业记账本位币的确定
通常应选择人民币作为记账本位币。业务收支以人民币以外的货币为主的企业,可以按规定选定其中一种货币作为记账本位币。但是,编报的财务会计报告应当折算为人民币。
企业选定记账本位币,应当考虑下列因素:
(1)该货币主要影响商品和劳务的销售价格,通常以该货币进行商品和劳务的计价及结算;
(2)该货币主要影响商品和劳务所需人工、材料和其他费用,通常以该货币进行上述费用的计价和结算;
(3)融资活动获得的货币以及保存从经营活动中收取款项所使用的货币。
企业记账本位币一经确定,不得随意变更,除非企业经营所处的主要经济环境发生重大变化。
三、境外经营记账本位币的确定
(一)境外经营的含义
境外经营,通常是指企业在境外的子公司、合营企业、联营企业、分支机构。当企业在境内的子公司、联营企业、合营企业、分支机构,采用不同于企业记账本位币的,也视同境外经营。
(二)境外经营记账本位币的确定
企业选定境外经营的记账本位币,还应当考虑下列因素:
(1)境外经营对其所从事的活动是否拥有很强的自主性;
(2)境外经营活动中与企业的交易是否在境外经营活动中占有较大比重;
(3)境外经营活动产生的现金流量是否直接影响企业的现金流量、是否可以随时汇回;